 При наступлении любого финансового кризиса одной из обязательных мер по выходу из него является декларирование государством в лице его руководителей стремления оказать разнообразную поддержку малому бизнесу. При этом практически всегда в первую очередь имеется в виду возможность льготного кредитования небольших организаций и индивидуальных предпринимателей. Однако, реальность, как правило, весьма сильно отличается от заявлений политиков и чиновников.
Содержание [Скрыть]
- Особенность процентных ставок по кредитам для малого бизнеса
- Почему банки дают кредиты под такие проценты
- Как рассчитать процентную ставку по кредиту
- Где малому бизнесу получить кредит с низкой ставкой
- Что позволяет получить более низкую ставку
- На какой срок и какую сумму можно рассчитывать
- Риски и возможные проблемы
В настоящее время предпринимателю крайне непросто получить кредит на более-менее выгодных условиях. Особенно сложно сделать это в случае открытия новой компании или попытке создать собственное дело. В результате процентная ставка по займам для организаций и предпринимателей, относящихся к малому бизнесу, нередко составляет в самом лучшем случае 12-13%, а в большинстве вариантов – 15-16%, что сложно назвать привлекательным вариантом кредитования.
Особенность процентных ставок по кредитам для малого бизнеса
Следует обязательно отметить, что даже под такой достаточно высокий процент получить кредит удается далеко не всегда, так как в большинстве случаев требуется предоставить еще и обеспечение в виде ликвидного залога или поручительства.
В конечном итоге складывается следующая ситуация, которую сложно назвать благоприятной для создания и развития различных форм предпринимательства:
- В большинстве случае в качестве обязательного условия для выдачи займа банком выдвигается работа организации или ИП в течение, как минимум, полгода, а в некоторых случаях – 12 месяцев;
- Дополнительными условиями одобрения финансовой сделки выступают наличие положительной кредитной истории, которая у вновь открывающегося предприятия попросту отсутствует, и предоставление обеспечения, с которым также нередко возникают вполне понятные трудности. Это легко объяснимо, так как создающемуся бизнесу неоткуда взять ликвидный залог;
- Еще одним барьером на пути к получению займа выступает большой пакет документации, который необходимо предоставить в кредитную организацию. В дополнение к нему часто требуется еще и детальный и подробный бизнес-план.
Конечно же, некоторые банки стараются привлечь представителей малого бизнеса в качестве клиентов, считая данный сегмент рынка весьма перспективным. В число подобных кредитных организаций входят как самые крупные, например, Сбербанк, ВТБ 24, Альфа-Банк, так и наиболее стремительно развивающиеся, в частности, Тинькофф Банк, Точка и Модульбанк.
Почему банки дают кредиты под такие проценты
Указанные выше кредитные организации предлагают небольшим компаниям и частным предпринимателям достаточно выгодные условия кредитования. При этом процентная ставка обычно составляет 12-14%, что в сегодняшних условиях является минимально возможным вариантом. Конечно же, при открытии бизнеса с нуля ставка несколько возрастает и может доходить даже до 18-20%, так как подобные организации и предприниматели не обладают кредитной историей, недвижимостью, которую могут заложить, что делает выдачу кредита для банка более рискованной операцией.
Очевидно, что подобные условия получения заемных средств ведут к резкому увеличению финансовой нагрузки на только что созданное предприятие, что является потенциальной угрозой для успешного дальнейшего развития бизнеса. Таким образом, создается своеобразный замкнутый круг. Банки увеличивают процент, так как кредитование нового бизнеса – сделка с высокой степенью риска. В результате серьезной кредитной нагрузки значительная часть новых бизнесов попросту разоряется. Это, в свою очередь, делает выдачу кредита еще более рискованным занятием. Круг замкнулся.
Как рассчитать процентную ставку по кредиту
Сегодня рассчитать процентную ставку по любому кредиту достаточно просто. Главное при этом – учесть, помимо величины основного банковского процента, все предусмотренные финансовым учреждением скрытые комиссии, страховки, проценты за обналичивание и т.д.
Чтобы получить информацию об этом достаточно внимательно изучить условия предлагаемого банком договора, а также всех приложений к нему.
Произвести расчет эффективной, то есть реальной, процентной ставки после получения всей необходимой информации достаточно просто. Для этого можно воспользоваться любым кредитным калькулятором, большое количество которых размещено в сети. Наиболее удобно выполнять расчеты на сайте банка, с которым планируется сотрудничать, так как размещенный там онлайн-калькулятор уже содержит все исходные данные, включая тарифы и процентную ставку конкретного кредитного учреждения. При необходимости можно также использоваться сервисы специализированных интернет-ресурсов, посвященных кредитной и финансовой тематике.
Где малому бизнесу получить кредит с низкой ставкой
Как уже отмечалось выше, сегодня достаточно большое количество банков разрабатывает собственные программы, предусматривающие кредитование малого и среднего бизнеса. В Их число входит и бесспорный лидер банковской отрасли страны, Сбербанк России. В настоящее время он предлагает возможность предпринимателям получить кредит даже на открытие бизнеса, причем его сумма может составлять до 3 млн. рублей. При предоставлении детально проработанного бизнес-плана допускается выдача займа еще более серьезных размеров. Процентная ставка зависит от множества факторов, а минимальный ее размер на сегодня равняется 11,8%.
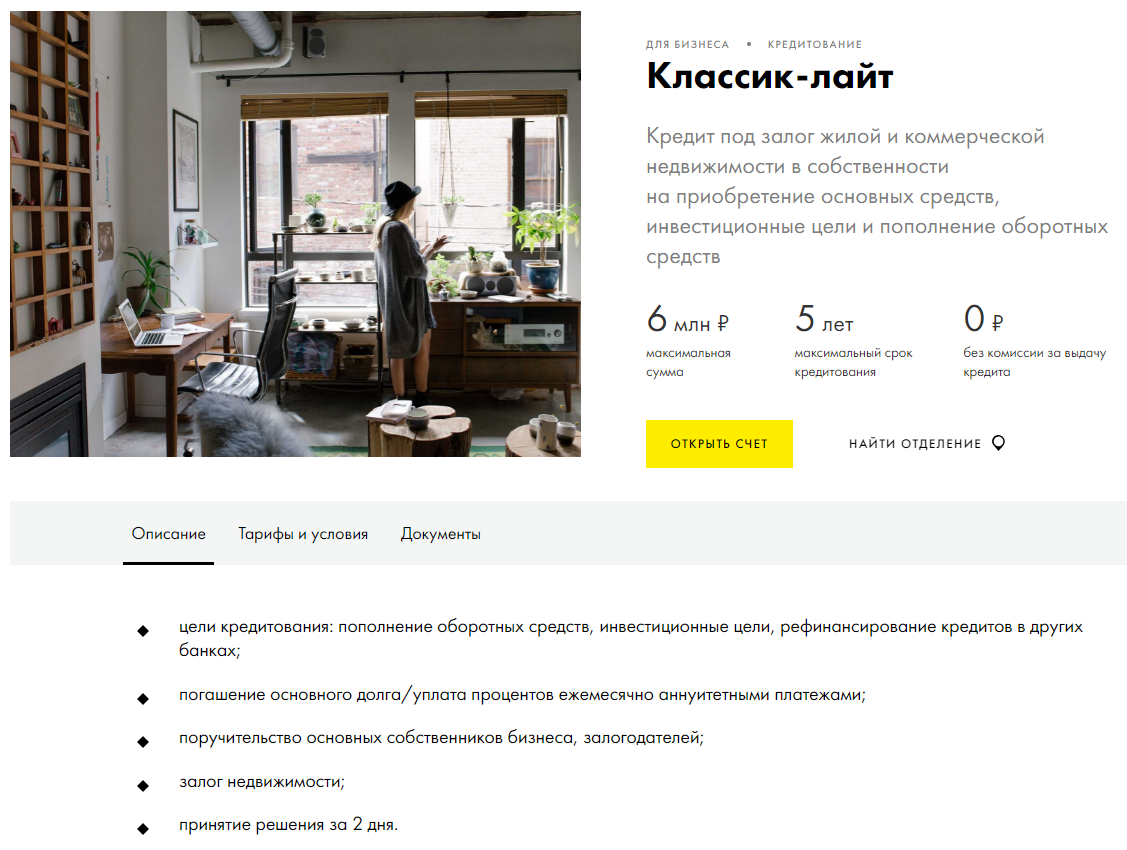
Другим крупным банком, активно кредитующим малый бизнес, является Райффайзенбанк. Это одно из немного кредитных учреждений, работающих на российском рынке и на 100% принадлежащих иностранному капиталу, а конкретно – австрийскому банковскому холдингу Райффайзен. Преимуществами предложения этого банка является достаточно низкий процент, который определяется в индивидуальном порядке, исходя из предоставленной потенциальным клиентом информации и данных бизнес-плана.
Отдельно стоит выделить несколько относительно небольших, но уже заметных в сегменте кредитования малого бизнеса банкой, например, Тинькофф Банк, Модульбанк и Банк Точка. Они серьезное внимание уделяют работе именно с небольшими организациями и предпринимателями, делая основной акцент на комплексном характере предоставляемых услуг, важной частью которых выступает выдача кредитов на развитие бизнеса. При этом процентная ставка по займам варьируется в очень широких пределах и может составлять от 12% до 20% и даже выше.
Что позволяет получить более низкую ставку
Для того, чтобы получить низкую процентную ставку по кредиту, необходимо попасть под действие государственной программы поддержки предпринимательства или принять участие в акциях, которые нередко организую сами банки. В этом случае вполне реально получить выгоду в размере 2-3%, а в некоторых ситуациях и более существенную.
На какой срок и какую сумму можно рассчитывать
Срок выдаваемого малому бизнесу кредита может достигать 10 и даже 15 лет при величине ссуды до 3-5 млн.
рублей. Однако, такие длительный займ выдаются либо постоянным клиентам банка, либо при предоставлении ликвидного залога или поручительства. Рассчитывать на подобные условия при открытии бизнеса нереально.
Риски и возможные проблемы
Основным риском получения любого кредита является нестабильность финансового положения заемщика.
При возникновении каких-либо проблем с обслуживанием ссуды и возвратом долга наличие штрафных санкций может достаточно быстро привести к крайне серьезным и неприятным для предпринимателя последствиям.
 В отличие от крупных корпораций, владеющих огромным количеством оборудования, недвижимости или ТМЦ (товарно-материальных ценностей), которые могли бы использоваться в качестве залога, малый бизнес подобным похвастаться может редко. Обычно работа ведется в арендованных помещениях, на чужом оборудовании и в максимум, что можно предложить в залог – это готовые к продаже товары. А этого зачастую мало, тем более, что не все фирмы занимаются торговлей физической продукцией. В этой ситуации, для дальнейшего развития предприятия требуется кредит без залога, а найти его не так и просто.
 Банк «Ак Барс». Кредитный продукт «На возобновление текущего бизнеса». Формально у кредита есть целевое назначение, однако оно настолько обширное, что фактически заем можно использовать любым способом. Банк предоставляет кредит в рублях, в сумме от 400 тысяч и до 2-х миллионов. Срок – от полугода до двух лет, при этом есть льготный период в 3 месяца, на протяжении которых нужно выплачивать только проценты за использование денег, но не погашать тело кредита. Комиссий нет, ни за обслуживание долга, ни за получение средств. Клиент самостоятельно может выбирать вариант погашения (аннуитет или дифференцированные платежи). Единственное ограничение этого кредитного продукта: получающая заем фирма должна вести свою деятельность в регионе присутствия банка «Ак Барс».
 Банк «Азиатско-Тихоокеанский». Кредитный продукт «Микро-лайт». Максимальная сумма займа до 500 тысяч рублей (если брать без залога, с ним было бы больше). Процентная ставка за пользование деньгами составляет 15% и выше, в зависимости от финансового состояния заемщика. Срок кредитования варьируется в пределах от 1 год до 7 лет.
 Банк «Урал ФД». Кредит «Бизнес-Доверие». Заявка рассматривается максимум 3 дня (чаще всего достаточно и одного). В рамках этого продукта можно получить максимум 1 миллион рублей сроком на 2 года под 19% годовых. Есть отдельная комиссия, оплачиваемая еще на стадии оформления, которая составляет до 1% от общей суммы потенциального займа. При этом, фирма должна существовать уже более 3-х лет к моменту оформления кредита, что и является главным минусом продукта (если не считать комиссию).
 «Промсвязьбанк». Кредит «СуперОвердрафт». Сумма кредита до 22,5 миллионов в регионах или до 60 миллионов в Московской области и Санкт-Петербурге. Заем выдается на срок до 5 лет. Ставка начинается с 9% годовых. От фирмы требуется работать не менее 3-х лет до момента получения кредита, а также перевести все обороты в банк.
 Банк «Центр-инвест». Продукт «Молодежный бизнес». Предназначается для открытия собственного бизнеса. Сумма займа до 300 тысяч рублей, а выдается он на срок до 3-х лет под 12% годовых.
 Банк всегда заинтересован в том, чтобы начать сотрудничество с надежными заемщиками, однако к юридическим лицам предъявляются определенные требования. В частности:
 По данному кредиту существуют следующие условия:
 С одной стороны Альфа-банк – это постоянно развивающаяся организация, которая всегда готова предложить своим клиентам множество современных услуг. Так, банк предлагает своим клиентам не только финансирование, но и помощь в открытии ИП, расчетного счета, расчетно-кассовое обслуживание и так далее.
 Зачастую риски возникают скорее у банка, нежели у клиентов. Поэтому если вы не можете вовремя погасить очередной платеж – свяжитесь со специалистами банка. Они подскажут, как именно нужно действовать в данной ситуации. К слову, у банка даже есть специальное предложение, по которому возможна отсрочка платежа на некоторый срок.
 Кредиты для общества с ограниченной ответственностью чаще всего перечисляются банком на карту или расчетный счет предприятия. В большинстве случаев деньги требуется для пополнения активов предприятия. Срок кредитования, как правило, не превышает двух, трех лет. Предприятие обязано погашать кредит ежемесячно. Может гасить и досрочно.
 Для того, чтобы воспользоваться этим видом кредитования необходимо ознакомиться с имеющимися на рынке предложениями, предоставить необходимые документы от лица своей организации, и подать заявку-анкету в банк.
 Это кредит может браться на хозяйственные нужды предприятия, закупку необходимых товаров. Кредит предоставляется организации в безналичной форме на расчетный счет.
 Иногда, если ООО имеет нескольких учредителей, то у них могут быть средства на открытие своего дела. Тогда им достаточно объединить имеющиеся средства. Если же денег нет, то приходится обращаться в коммерческие структуры—банки.
 МДМ Банк предлагает кредит МДМ экспресс. Это нецелевой кредит на сумму до полумиллиона рублей. Срок кредитования равен 60 месяцев, процентная ставка по кредиту достаточно высокая и составляет 28-30% годовых.
 Восточный Экспресс Банк предлагает кредитование для ООО без подтверждения дохода. Цели кредитования могут быть разные. Комиссия за взятие денег не предусмотрена. Сумма варьируется от 25.000 до 200.000 рублей. Срок выдачи займа от 1 года до 3 лет, а процентная ставка при этом очень расширена. Минимальный порог составляет 15%, а максимальный же 59%.
 Уральский банк реконструкции и развития предлагает кредит для ООО под названием открытый. Комиссия при выдаче кредита равна 0,8 процентов от суммы кредита. Сумма кредитования до 500.000 рублей сроком на 36-84 месяца. Процентная ставка от 30 до 45% годовых.
 Банк Тинькофф практически с самого момента своего создания позиционировал себя как финансовое учреждение, делающее акцент на работе, главным образом, с физическими лицами. Однако, в последние 2 года кредитная организация стала более активно сотрудничать с представителями малого бизнеса, проводя при этом соответствующую и весьма агрессивную рекламную кампанию.
 Банк «Открытие» является одним из ведущих финансовых учреждений, занимающихся кредитованием среднего и малого бизнеса. Для этой категории клиентов предусмотрены привлекательные пакеты кредитования, позволяющие развивать бизнес, приобретать новое оборудование, недвижимость, пополнять свои активы. Банк «Открытие» имеет несколько программ для кредитования ИП.
 Одним из наиболее доступных видов кредитования является экспресс-финансирование от банка «Открытие».
 Получение овердрафта – отличное решение для быстрого решения финансовых вопросов, связанных с предпринимательской деятельностью.
 Одним из популярных видов кредитования бизнеса является контактное финансирование.
 Клиенты, которые имеют кредит или несколько ссуд в других банковских учреждениях могут получить займ для рефинансирования таких кредитов. Предприниматели могут переводить свои кредиты из других банков в «Открытие». Ставка по такому займу будет составлять от 10% годовых.
 Данный вид кредитования бизнеса востребован предпринимателями, которые стремятся вкладывать средства в развитие предприятия. Он отличается невысокими процентными ставками, длительным периодом кредитования, погашением задолженности по индивидуально разработанному графику.
 Наиболее часто банки отказывают в выдаче кредитов ИП, если кредитная история заемщика была испорчена, небыли предоставлены необходимые для принятия положительного решения документы, размер заявленного займа не соответствует возможностям заемщика по его погашению.
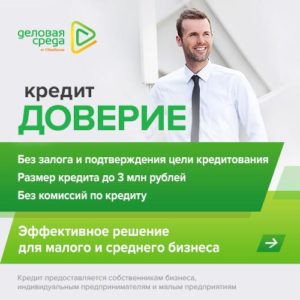 Кредит доверие от Сбербанка предполагает срок кредитования до 36 месяцев, то есть до 3 лет. Процентная ставка составит от 17 до 20%. Сумма кредита может достигать до трех миллионов рублей.
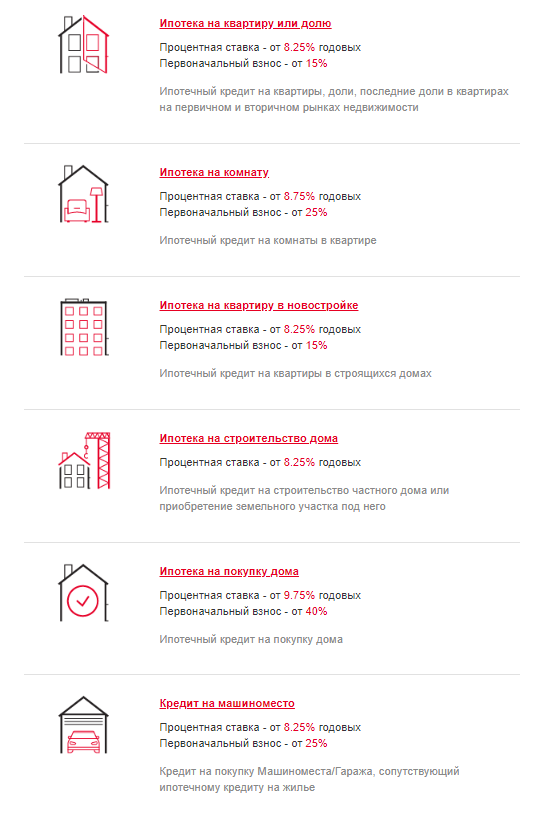
 Росбанк входит в ТОП-15 среди российских банков по объемам кредитования как физических лиц, так и корпоративных заемщиков. Это объясняется предоставлением широкого перечня кредитных услуг, а также высоким уровнем обслуживания клиентов. В результате, банк продолжает занимать ведущие позиции на отечественном финансовом рынке.
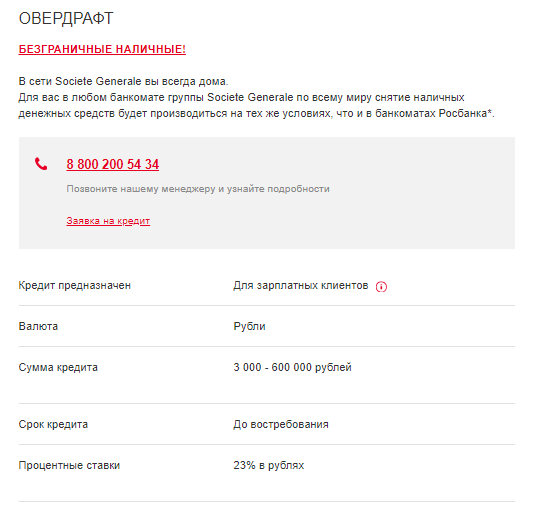
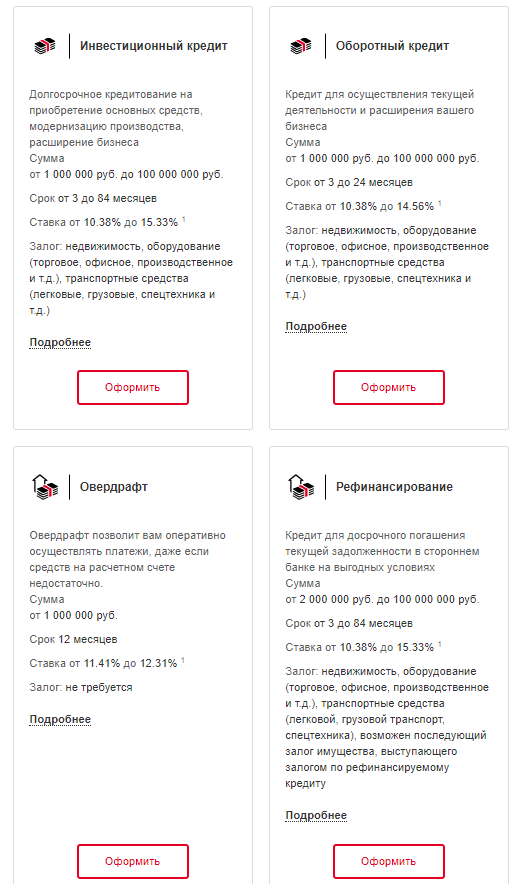
 овердрафт. Максимальный срок – 1 год. Кредитный лимит зависит от размера оборотов по расчетному счету, открытому в Росбанке. Допускается оформление в различных валютах, включая не только рубли, но и доллары, а также евро;
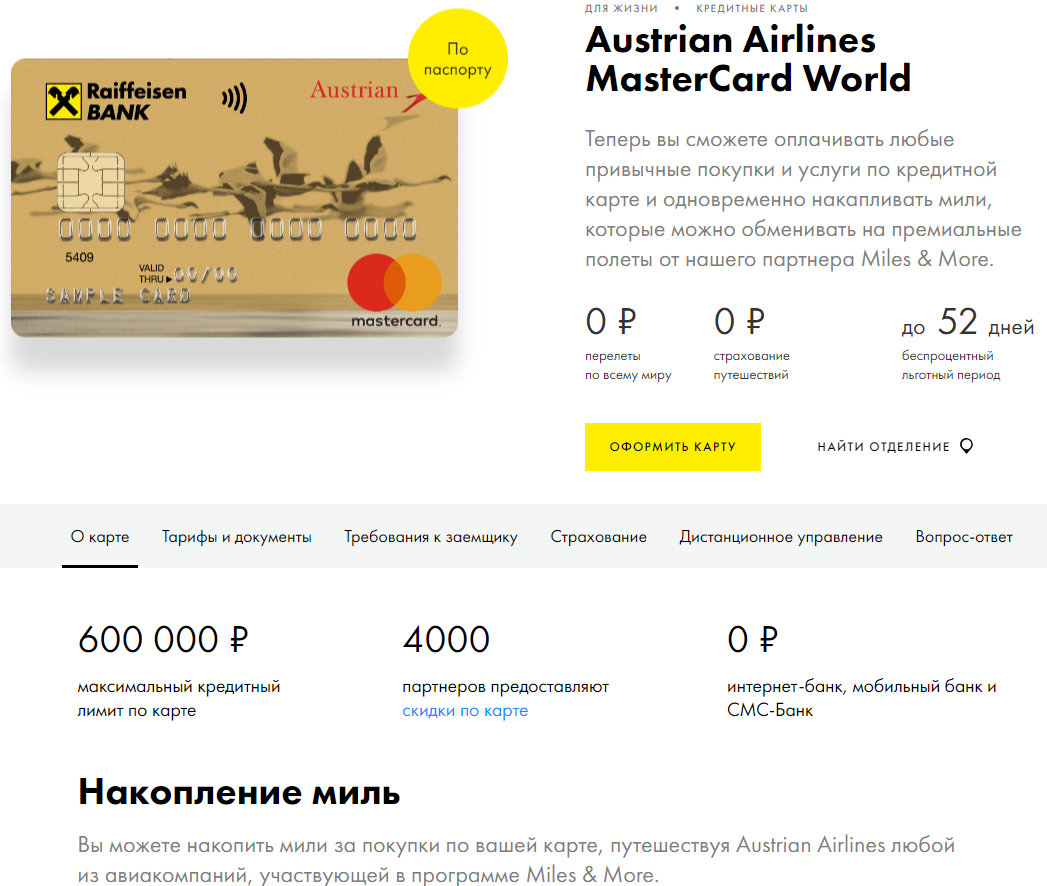
 Райффайзенбанк заслуженно считается самым крупным банком с иностранным участием, который работает на отечественном финансовом рынке. Он является дочерней компанией одноименного холдинга из Австрии и выступает в качестве универсального кредитного учреждения, входящего по большинству параметров в топ-10 среди российских банков. В настоящее время общий кредитный портфель Райффайзенбанка превышает 0,635 трлн. руб.
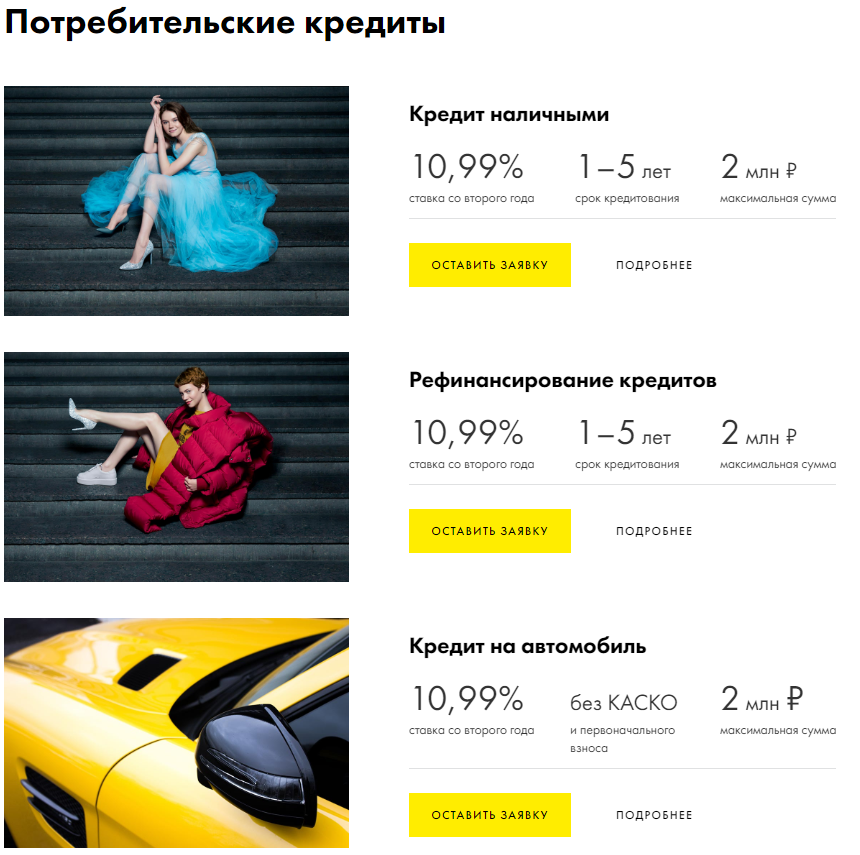
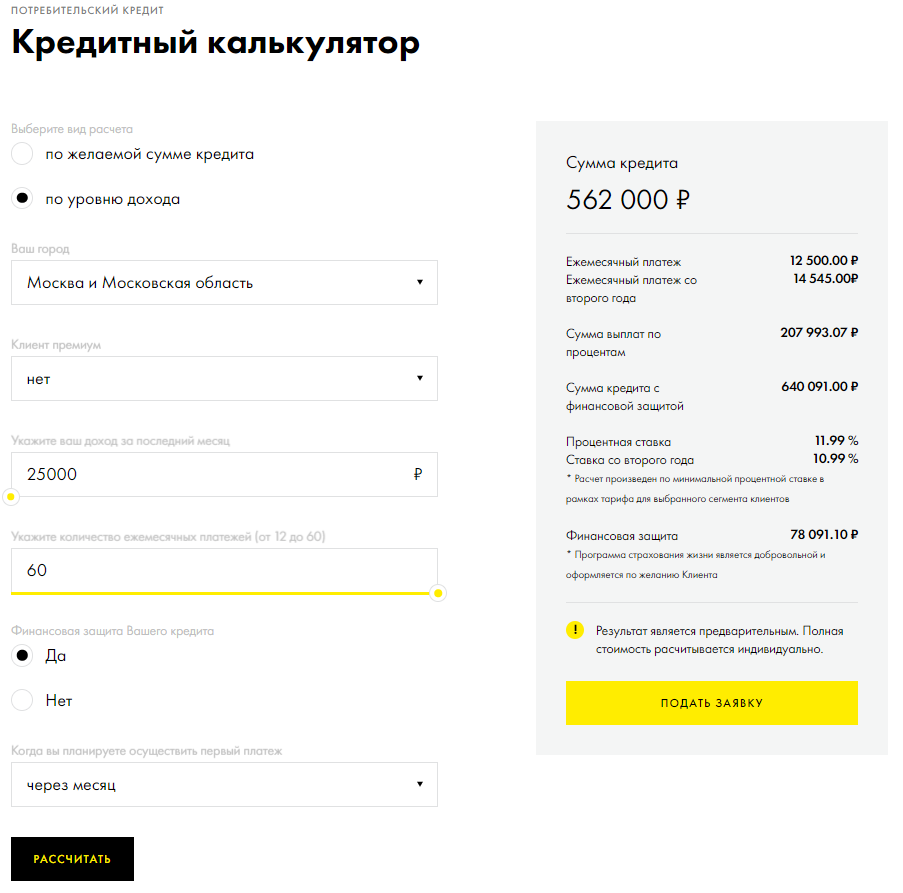
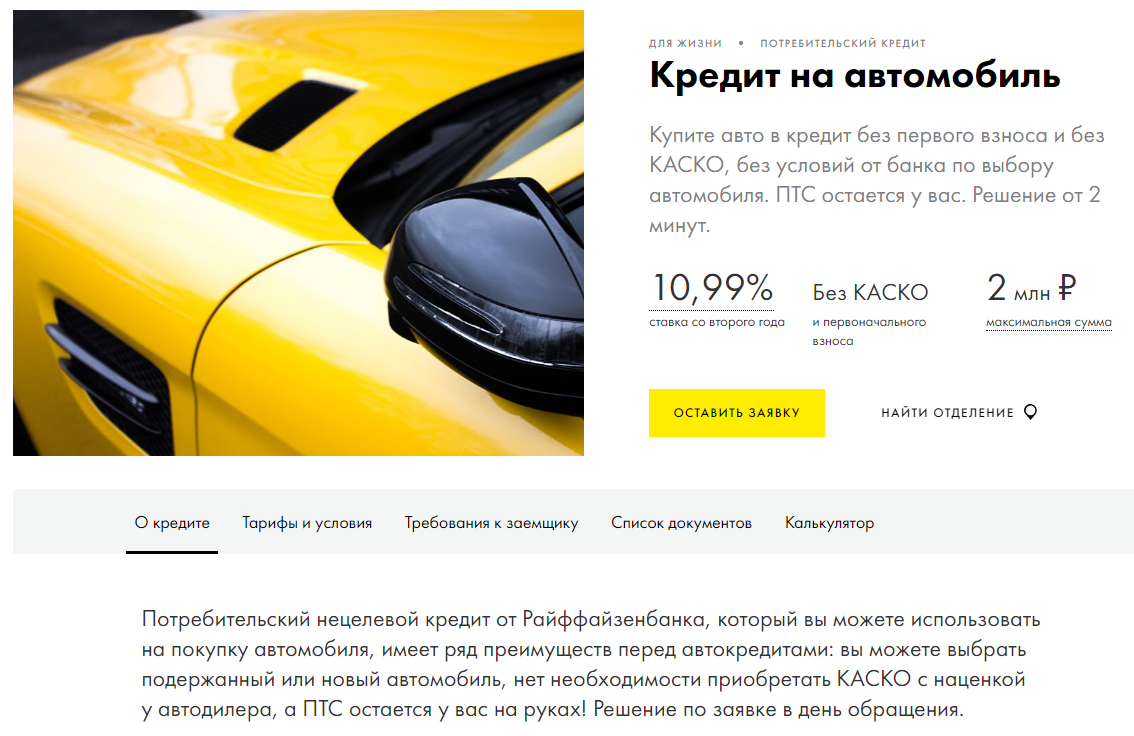
 рефинансирование. Популярный кредитный продукт от Райффайзенбанка, позволяющий закрыть существующий ипотечный кредит в стороннем банке, получив необходимые для этого средства на более выгодных условиях. Ставка по ипотеке составляет от 10,25%, сумма займа – до 26 млн. руб. на срок от года до тридцати;
 «Все сразу». Величина кредитного лимита по карте – до 600 тыс. руб. Льготный беспроцентный период составляет до 52 суток. Правила обслуживания кредитки предусматривают возможность кэшбэка до 5%. Годовое обслуживание карты обойдется владельцу в 1 490 руб., а при использовании индивидуального дизайна пластика – в 1 990 руб. Ставка по кредиту – от 29%;