Рубрики
Кредиты для бизнеса

Кредиты в Интерпромбанке


Интерпромбанк не входит в сотню крупнейших российских банков. Тем не менее, он занимает достаточно заметные позиции на финансовом рынке страны, так как является участником ТОП-100 по объемам выданных кредитов. Основным регионом работы учреждения выступает Москва и Подмосковье.

Содержание [Скрыть]

Подробнее про кредиты в банке

Как и большая часть отечественных финансовых организаций, Интерпромбанк является универсальным кредитным учреждением. Это объясняется тем, что он активно работает как с частниками, так и организациями.

Специалисты банка разработали две кредитные программы, предназначенные для обеих категорий потенциальных заемщиков.

Кроме того, в Интерпромбанке действует специальное предложение по льготному финансированию малого бизнеса, которое осуществляется в рамках действующей сегодня федеральной программы поддержки предпринимательства.

Условия кредитования в Интерпромбанке

Общее количество кредитных продуктов, которые Интерпромбанк предлагает своим клиентам, превышает десяток. Не удивительно, что условия оформления и обслуживания займов могут достаточно заметно отличаться. Однако, наиболее характерные особенности сотрудничества с банком по вопросам кредитования физлиц выделить вполне возможно.

Сделать то же самое по отношению к финансированию корпоративных клиентов нереально, так как в этом случае большая часть параметров оформляемых кредитов определяется индивидуально.
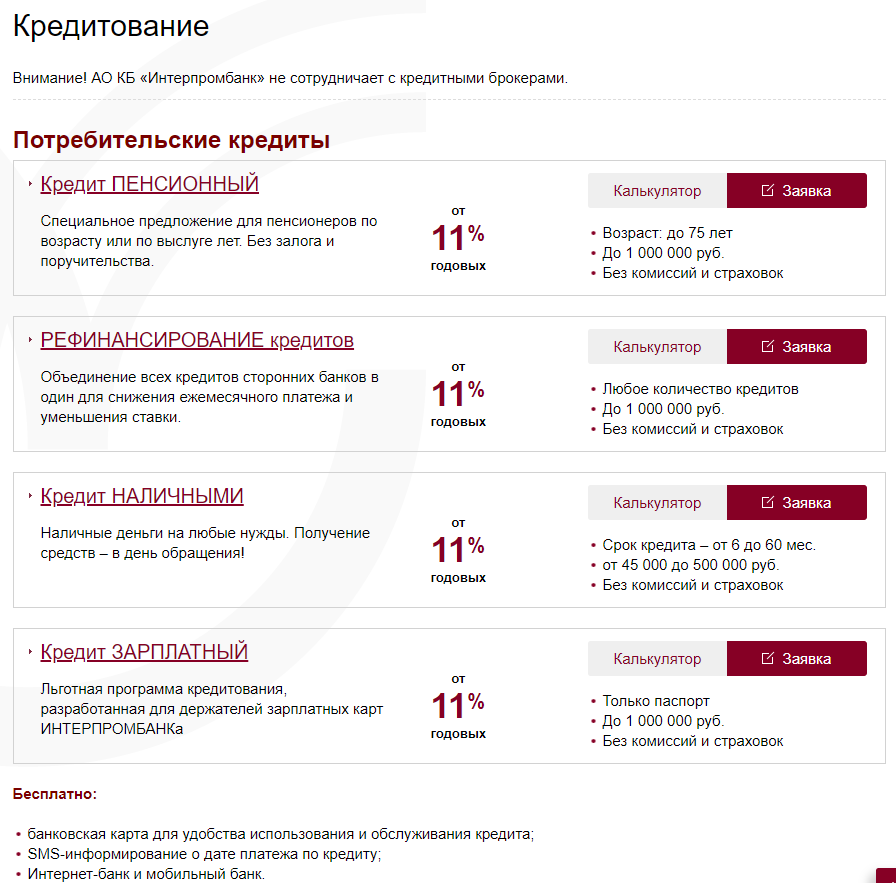
Фото №1. Кредитные предложения Интерпромбанка для физлиц

Процентная ставка

Минимальный процент, равный 7%, предусматривает, что вполне естественно, ипотечный кредит от Интерпромбанка. Это объясняется наличием ликвидного и ценного залога, существенно снижающего уровень риска финансовой сделки для банка.

Кредитование схем по рефинансированию и зарплатных клиентов Интерпромбанка осуществляется под 11% годовых. Обычная потребительская ссуда наличными обойдется заемщику в самом лучшем случае также в 11% в год, в худшем – в 23%.

Сроки кредитования

Продолжительность кредитного договора определяется видом оформляемого займа. Для ипотеки максимальный срок равняется 30 годам, при рефинансировании он составляет 7 лет, а для потребительского кредитования не превышает 5 лет. Пластиковая карта с кредитным лимитом оформляется обычно на 2-3 года.

Доступные суммы

Максимальная величина заемных средств, которые могут быть получены при кредитовании физлица Интерпромбанком составляет:

  • 300 тыс. руб. – при оформлении карточки с кредитным лимитом;
  • 500 тыс. руб. – если речь идет о потребительском займе;
  • 1 млн. руб. – когда осуществляется рефинансирование кредитов сторонних банковских учреждений;
  • 30 млн. руб. – для ипотечного кредитования.
Фото №2. Ипотека для физлиц от Интерпромбанка

Валюта кредита

Кредитование частных лиц производится Интерпромбанком исключительно в национальной валюте – российских рублях.

При финансировании корпоративных клиентов возможны варианты сотрудничества с использованием иностранных денежных единиц, например, евро или долларов США.

Прочие условия

Для каждого разработанного Интерпромбанком кредитного продукта установлен различный набор требований к клиенту, условия предоставления и обслуживания займа. Наиболее важные из них подробнее описываются ниже.

Требования к заемщику

Перечень требований, предъявляемых банком заемщику, зависит от вида оформляемого последним кредита. Стандартный набор условий для одобрения сделки с физическим лицом выглядит следующим образом:
  • регистрация, постоянная или временная, на территории столицы или Подмосковья;
  • как минимум, трехмесячный действующий стаж работы;
  • отсутствие собственного бизнеса или зарегистрированного статуса ИП.

Последнее требование связано с тем, что при кредитовании ООО или ИП к потенциальным заемщикам предъявляется несколько другой список требований. Он включает в себя:

  • стандартная система налогообложения;
  • один или два года работы на рынке (в зависимости от вида кредита);
  • отсутствие убытков в течение прошедшего года;
  • отсутствие текущих просрочек перед финансовыми учреждениями и фискальными органами;
  • личное поручительство владельцев бизнеса.

Необходимые документы

Для подтверждения соответствия требованиям банка заемщик предоставляет определенный пакет документации. При кредитовании физлица в него входят:
  • паспорт,
  • справка с места официального трудоустройства, трудовая книжка или действующий контракт;
  • справка по форме Интерпромбанка или 2-НДФЛ о величине заработной платы заемщика;
  • при оформлении Пенсионного кредита – удостоверение получателя пенсии;
  • при оформлении ипотеки – документы на приобретаемое жилье;
  • при рефинансировании – заключенные со сторонними банками кредитные договоры.

При кредитовании корпоративных клиентов заемщики предоставляют:

  • паспорт или учредительные документы (соответственно, для ИП и ООО);
  • бухгалтерскую и финансовую отчетность за последний год или два (в зависимости от оформляемого кредита);
  • документы о регистрации и постановке на учет;
  • договоры поручительства по кредиту, заключенные с собственниками бизнеса.

Как рассчитать кредит

Специалисты Интерпромбанка уделяют серьезное внимание развитию и совершенствованию сайта финансовой организации. Важным направлением работы выступает создание специализированных кредитных калькуляторов, позволяющих любому потенциальному заемщику рассчитать приблизительные условия оформления кредита.
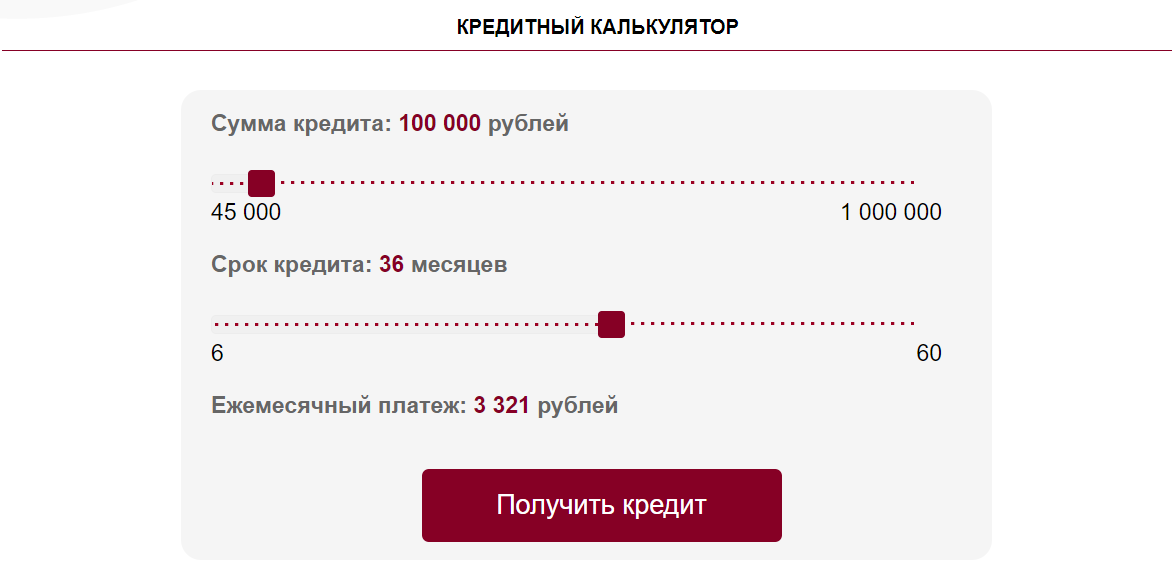
Фото №3. Кредитный онлайн-калькулятор для потребительского займа от Интерпромбанка

Калькулятор кредита

Удобные онлайн-калькуляторы размещаются непосредственно на каждой из страниц с описанием предлагаемых Интерпромбанком кредитных продуктов.

Для того, чтобы рассчитать примерные параметры займа достаточно указать желательные для клиента сумму и срок кредита.

После этого программа в течение нескольких секунд вычислит величину ежемесячного платежа, что позволит сделать вывод о целесообразности оформления подобного займа.
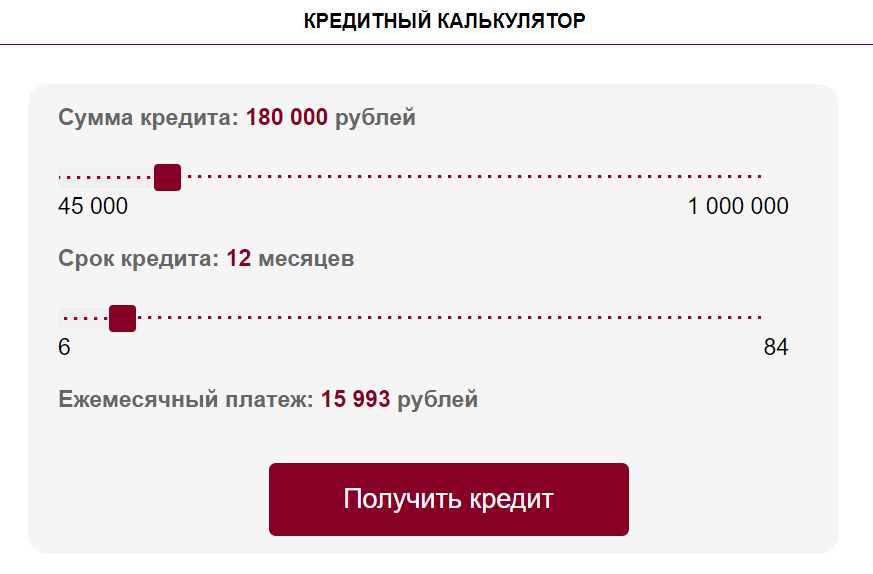
Фото №4. Использование калькулятора для расчета условий кредита на рефинансирование

Залог и поручительство по кредитам

Обеспечение кредита, которое обычно подразумевает оформление залога или подписание договоров поручительства, позволяет банку снизить уровень риска финансовой сделки. Для клиента это также крайне выгодно, так как обеспечивает более выгодные условия кредитования, например, уменьшение процентной ставки или увеличение сумма займа.

В некоторых случаях предоставлять обеспечение обязательно, для ряда кредитных продуктов оно не требуется. Примером первой категории займов выступает ипотека, когда клиенту банка необходимо заложить либо приобретаемый, либо уже имеющийся у него объект недвижимости.

Договор поручительства также оформляется с владельцами бизнеса в обязательном порядке при кредитовании ИП или ООО.

Как получить кредит в Интерпромбанке?

Правила работы Интерпромбанка предусматривают самую обычную для российского финансового рынка процедуру оформления кредита. Она предполагает подачу заявки, онлайн или в подразделении банка, предоставление подтверждающих документов и происходящее после подписания кредитного договора получение заемных средств.

Что потребуется?

Перечень предъявляемых банком требований и необходимой документации приведен выше. В некоторых случаях кредитная организация запрашивает дополнительные документы, что может быть вызвано сомнениями в финансовом положении заемщика, неточностями в уже полученных банком документах и другими подобными причинами.

Заявка на кредит

Для запуска процедуры оформления кредита в Интерпромбанке, достаточно оставить соответствующую заявку на сайте финансовой организации. После этого с потенциальным клиентом связывается менеджер кредитного отдела для детального обсуждения условий сделки.
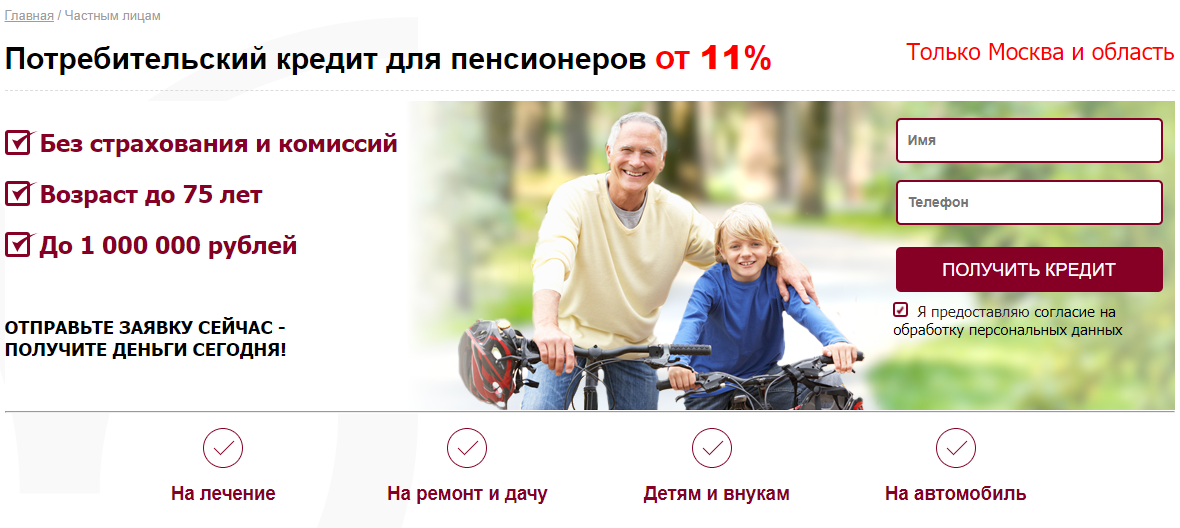
Фото №5. Форма для оставления сообщения о заявке на получение кредита Интерпромбанка

Пошаговые действия

Инструкция по получению кредита в Интерпромбанке имеет следующий вид:

  1. Изучение предлагаемых кредитных продуктов и выбор подходящего.
  2. Оставление заявки на официальном сайте Интерпромбанка.
  3. Обсуждение условий кредита с менеджером банка и предоставление необходимых документов.
  4. Принятие решения об одобрении сделки или отказе в выдаче кредита.
  5. При первом варианте – оформление кредитного договора и получение заемных средств.

Кредитные программы банка

Интерпромбанк придерживается стандартной для российского финансового рынка стратегии, предлагая две различных программы кредитования. Первая предназначается для частных клиентов, а вторая – для корпоративных.

Отдельное специальное предложение банка разработано в рамках федеральной программы поддержки малого бизнеса и ориентировано на организации и предпринимателей, относящихся к этой категории потенциальных заемщиков.

Для физических лиц

Линейка кредитов, предлагаемых Интерпромбанком для частных лиц, достаточно разнообразна. Она включает несколько потребительских займов, ипотеку и оформление банковской карточки с кредитным лимитом.

Основные условия получения заемных средств финансовой организации выглядят для каждого из кредитов следующим образом:

  • Рефинансирование. Этот вариант финансирования предусматривает возможность объединения в один займ любого количества кредитов, оформленных в других банковских учреждениях. Сумма, выделяемая на рефинансирование, составляет от 45 тыс. до 1 млн. руб. Ставка по займу начинается от 11%, а продолжительность кредитования варьируется от полугода до 7 лет;
  • Наличными. Один из самых востребованных кредитов Интерпромбанка. Он предусматривает возможность получения от 45 тыс. до полумиллиона рублей под 11%-23% годовых на срок от 6 до 60 месяцев;
  • Зарплатный. Специальное предложение Интерпромбанка, которое предназначается владельцам его зарплатных карт. Максимальная сумма займа равняется 1 млн. руб., которые выдаются по ставке от 11%. Срок действия кредитного договора составляет от полугода до 5 лет;
  • карта с кредитным лимитом Зарплатная. Популярная в сегодняшних условиях форма кредитования, позволяющая быстро и без проблем получить заемные средства на специально изготовленную кредитную карточку. Величина лимита по пластику Интерпромбанка составляет до 300 тыс. руб. При этом льготный период пользования средствами банка, в течение которого процент не взимается, может доходить до 50 дней;
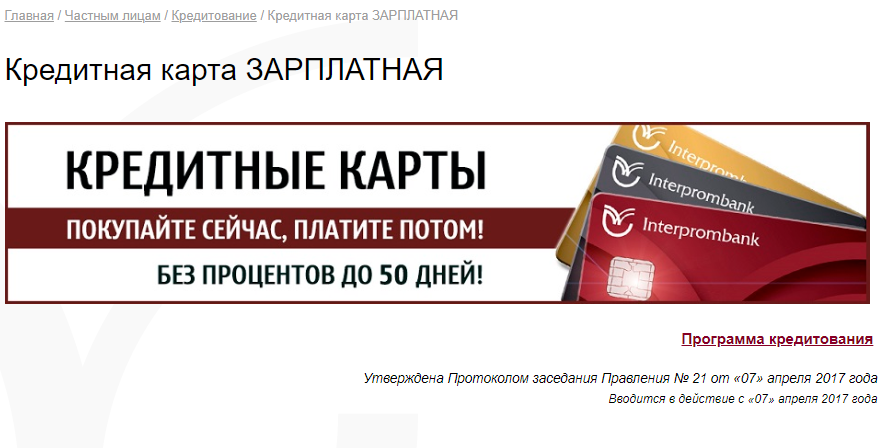
Фото №6. Кредитная карта Зарплатная от Интерпромбанка

  • ипотека. Заемные средства выделяются по выгодной ставке от 7% годовых и могут быть направлены на приобретение дома с земельным участником или квартиры у застройщиков-партнеров Интерпромбанка. Список объектов, на которые распространяется действие кредита, размещается на сайте финансовой организации. Сумма ипотечного займа может доходить до 35 млн. руб., а его продолжительность – до 30 лет.

Пенсионный кредит

Интерпромбанк разработал еще один кредитный продукт, который быстро стал востребованным на финансовом рынке столицы и области. Займ называется «Пенсионный» и предназначен, что очевидно, для лиц, вышедших на пенсию. Они могут оформить кредит, не предусматривающий страхование или дополнительные комиссии, величина которого равняется 45 тыс. – 1 млн. руб., срок варьируется от полугода до 5 лет, а ставка составляет от 11%.

На момент завершения действия кредитного договора заемщику не должно быть больше 75 лет.

Для юридических лиц

Линейка кредитов, которая предлагается Интерпромбанком корпоративным клиентам, также достаточно разнообразна, хотя и не настолько детализирована. Дело в том, что при кредитовании юридических лиц многие параметры выделения средств и обслуживания займа определяются в индивидуальном порядке, так как зависят от особенностей бизнеса, целей финансирования и других весьма многочисленных факторов.

Для ООО

В настоящее время Интерпромбанк предлагает корпоративным клиентам следующие кредитные продукты:

  • инвестиционный. Цель выделения средств в данном случае – запуск какого-либо инвестиционного проекта. Стандартный срок кредитования равняется 1-3 годам, для некоторых клиентов он может быть увеличен до 5 лет. Обязательное условие – финансирование проекта, как минимум, на четверть за счет собственных средств заемщика. Другим не менее важным требованием выступает наличие детального бизнес-проекта, подтверждающего эффективность расходования финансовых ресурсов;
  • овердрафт. Интерпромбанк предлагает ООО и ИП несколько видов овердрафта, условия которых определяются двумя основными факторами. Первый из них – это обороты по расчетному счету предприятия, открытому в банке, а второй – ликвидность и величина залога, предоставленного заемщиком. Стандартный срок овердрафта равняется одному году, по истечении которого условия кредитования пересматриваются;
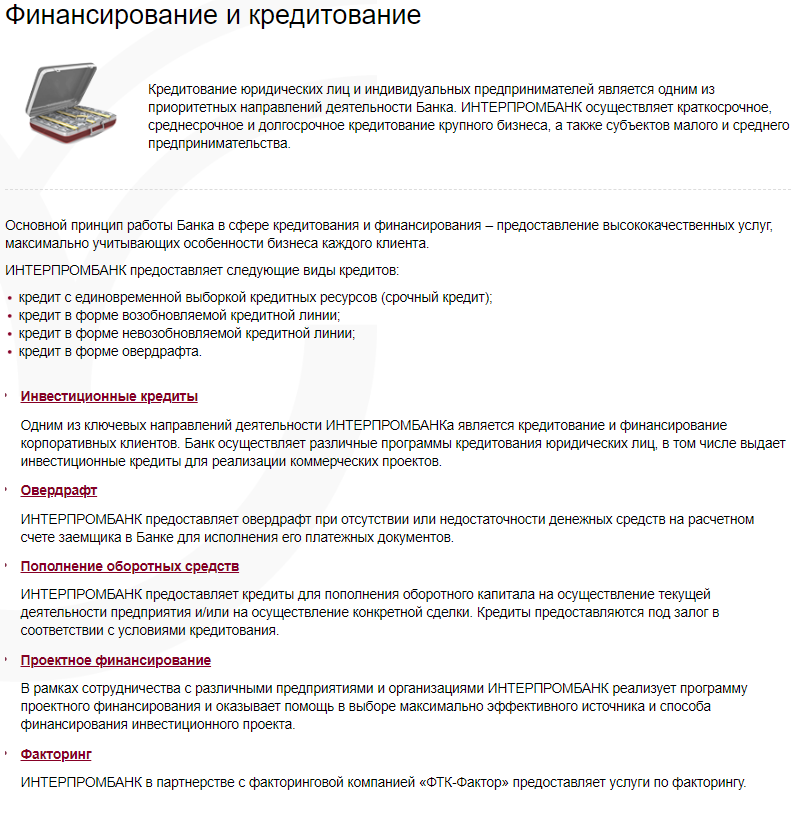
Фото №7. Линейка кредитов от Интерпромбанка для корпоративных клиентов

  • пополнение оборотных средств. Популярный и востребованный вид финансирования представителей бизнеса, который предусматривает выделение заемных средств для пополнения оборотного капитала организации или ИП. Для одобрения кредита требуется: пребывание на рынке не менее года, отсутствие убытков, а также текущих просрочек во взаимоотношениях с финансовыми и фискальными органами;
  • проектное финансирование. По сути, выступает разновидностью инвестиционного кредитования, так как условия предоставления заемных средств практически полностью совпадают с описанными выше;
  • факторинг. Специализированная банковская услуга, которая предусматривает выделение заемных средств под залог или в обмен на дебиторскую задолженность заемщика. Условия такого кредитования достаточно сложны, но при грамотном использовании факторинг в большинстве случаев оказывается заметно выгоднее обычного займа;
  • банковская гарантия. Еще один вид финансовых услуг, который востребован участниками различного вида госзакупок. Оформление банковской гарантии выступает одним из двух возможных вариантов обеспечения обязательств компании по исполнению заключаемого государственного контракта. Интерпромбанк предоставляет гарантию по обязательствам клиента на сумму до 1,2 млрд. руб.

Для ИП

Помимо описанных выше вариантов финансирования корпоративных клиентов, Интерпромбанк осуществляет кредитование представителей малого бизнеса в рамках действующей в настоящее время федеральной программы. Она реализуется Фондом поддержки предпринимательства и позволяет заемщику получить на льготных условиях до 300 млн. руб.

При этом к клиенту предъявляется два основных требования, выполнение которых позволяет отнести его к целевой группе программы:

  • годовой оборот не превышает 2 млрд. руб.;
  • численность сотрудников составляет менее 250 чел.

Погашение кредита в банке

Погашение кредитных обязательств перед Интерпромбанком осуществляется стандартными способами. Самый простой из них предполагает личное посещение отделения финансовой организации или использование ее банкоматов.

Местоположение офисов и устройств самообслуживания Интерпромбанка можно найти на сайте учреждения по следующим адресам: http://www.interprombank.ru/offices/ и http://www.interprombank.ru/atms/.

Кроме того, для погашения используются сервисы интернет-банкинга, позволяющие перечислить денежные средства с мобильного устройства или компьютера, не выходя из дома, быстро и без комиссии.

Порядок погашения

Для совершения платежа любым из указанных выше способов, достаточно указать номер кредитного договора или реквизиты лицевого счета клиента. Перечисленные средства поступают, как правило, не позднее 1-2 дней, а в большинстве случаев – в течение нескольких минут или часов.

Страхование кредитов в Интерпромбанке

При необходимости страхования кредитов или заемщика рекомендуется пользоваться услугами страховщиков, входящих в перечень аккредитованных в Интерпромбанке компаний.
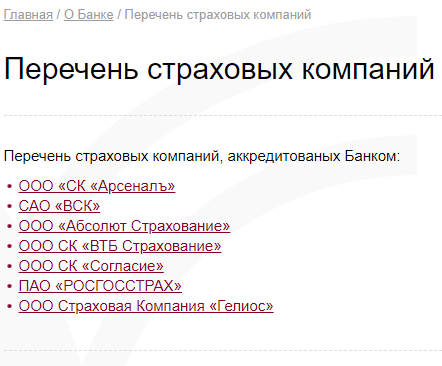
Фото №8. Аккредитованные Интерпромбанком страховые компании

Рефинансирование и реструктуризация

Специалисты Интерпромбанка разработали специальный вариант кредита, предназначенный для желающих рефинансировать имеющиеся финансовые обязательства. Условия его предоставления описаны выше.

Для реструктуризации взятого ранее кредита необходимо доказать наличие объективных трудностей с выплатой долга банку. После этого принимается решение об улучшении условий кредитования или предоставлении кредитных каникул.

Плюсы и минусы кредитов в Интерпромбанке

Основное преимущество кредитования в Интерпромбанке заключается в разнообразии и достаточно выгодных условиях предоставляемых займов. Главным минусом работы банка является осуществление деятельности исключительно в Москве и Подмосковье.

Отзывы на кредиты в банке

Большая часть отзывов о работе Интерпромбанка характеризует финансовую организацию с положительной стороны. При этом клиенты отмечают как высокий уровень обслуживания, так и выгодные условия кредитования, прежде всего, низкую процентную ставку. К недостаткам сотрудничества с банком заемщики относят небольшое количество офисов и банкоматов.
Рубрики
Кредиты для бизнеса

Кредиты в банке Восточный


ПАО «Восточный экспресс банк» или, как его часто называют, Восточный банк занимает весьма заметное место на финансовом рынке страны, уверенно входя в ТОП-35 крупнейших отечественных банков. Более того, на территории основного региона своей деятельности, к которому относится Дальний Восток и Восточная Сибирь, финансовое учреждение успешно конкурирует даже со Сбербанком. Это стало возможным, в том числе, благодаря активной реализации кредитных программ банка Восточный.
Содержание [Скрыть]

Подробнее про кредиты в банке

Наиболее быстрыми темпами в Восточном банке развивается сектор кредитования физлиц, что в равной степени касается как выпуска пластиковых кредиток, так и оформления различного вида займов. Вместе с тем, пусть и не настолько активно, но также достаточно стабильно развивает банк и программу финансирования бизнеса, предусматривающую кредитование юрлиц и предпринимателей.

Фото №1. Кредиты банка Восточный для физлиц

Условия кредитования в Банке Восточный экспресс

Наличие большого количества разнообразных кредитных продуктов, которые банк Восточный предлагает частным лицам и корпоративным клиентам, объясняет серьезные различия в условиях их предоставления. Однако, некоторые общие тенденции и моменты, характерные для кредитования клиентов финансовым учреждением, выделить все-таки можно.

Процентная ставка

Наиболее выгодную процентную ставку предусматривают, что вполне естественно, ипотечные займы. В этом случае клиент может при соблюдении требований банка рассчитывать на заемные средства, полученные под 8,75%.

Для кредитов, при оформлении которых требования со стороны финансовой организации минимальны, а средства выдаются максимально быстро, например, для займа «Равный платеж», установлена заметно более высокая процентная ставка. Она может доходить до 19-20%, а в некоторых случаях – 32%.

Сроки кредитования

В большинстве случаев минимальным сроком кредитования выступает 1 год, в некоторых вариантах займов — 3-4 месяца. Однако, необходимо помнить, что действующее законодательство не препятствует досрочному погашению любого кредита, которое должно происходить без дополнительных комиссий или каких-либо штрафных санкций со стороны банка. Поэтому, по сути, минимальный срок кредитования определяется самим заемщиком.

Максимальный срок пользования заемными средствами зависит от вида кредита. Для потребительских займов он обычно равняется 3-5 годам, а для ипотечных может доходить до 15-20 лет.

Доступные суммы

Разные кредиты предусматривают получение клиентом различной денежной суммы. Самыми крупными традиционно являются ипотечные займы, величина которых в банке Восточный может доходить до 20 млн. руб. До 30 млн. руб. можно получить под залог недвижимости, если она ликвидна и обладает достаточной для этого стоимостью.

Фото №2. Условия предоставления банком Восточный кредита под залог недвижимости

Потребительские займы предполагают заметно меньшие суммы кредитования. Например, «Большие деньги» предусматривают не более полумиллиона, а кредитный продукт под названием «Равный платеж» -до 300 тыс. руб.

Валюта кредита

Банк Восточный осуществляет кредитование клиентов в национальной российской валюте – рублях. Сотрудничество с крупными представителями бизнеса допускает установление индивидуальных правил оформления займов, поэтому в подобной ситуации возможными становятся и кредиты в других валютах.

Прочие условия

Каждый из кредитных продуктов обладает собственным набором условий оформления, предъявляемых к потенциальному заемщику требований и списком необходимой документации.

Требования к заемщику

Перечень условий, предъявляемых банком при кредитовании, в значительной степени зависит от двух параметров – вида займа и категории заемщика. При оформлении потребительского кредита физлицом к последнему предъявляются такие требования:

  • российское гражданство;
  • официальное трудоустройство в течение определенного периода времени (конкретный срок зависит от суммы и вида займа, а также возраста заемщика);
  • в некоторых случаях – наличие заработка определенной величины.

Для получения ипотеки потребуется доказать возможность беспроблемного обслуживания крупного кредита. Требования к корпоративным клиентам определяются видом кредита в еще большей степени, чем для частных лиц.

Необходимые документы

Список предоставляемых заемщиком документов зависит от предъявляемых к нему требований, так как именно при помощи документов клиент доказывает соответствие условиям кредитования. Для физлиц в перечень документации обычно входят:

  • паспорт РФ;
  • справка с места официальной работы;
  • справка о величине заработка по форме банка или унифицированной 2-НДФЛ;
  • при ипотеке – документы на покупаемое и закладываемое жилье или другую недвижимость.

Корпоративные клиенты предоставляют:

  • устав (для ООО) или паспорт (для ИП);
  • документы о постановке на учет и регистрации бизнеса;
  • финансовую документацию и бухгалтерскую отчетность по запросу банка и т.д.

Как рассчитать кредит

Сайт банка Восточный экспресс вполне заслуженно считается одним из самых удобных и многофункциональных.

Это достигается, в том числе, за счет наличия удобных кредитных калькуляторов, доступных для любого пользователя и работающих в режиме онлайн.

Калькулятор кредита

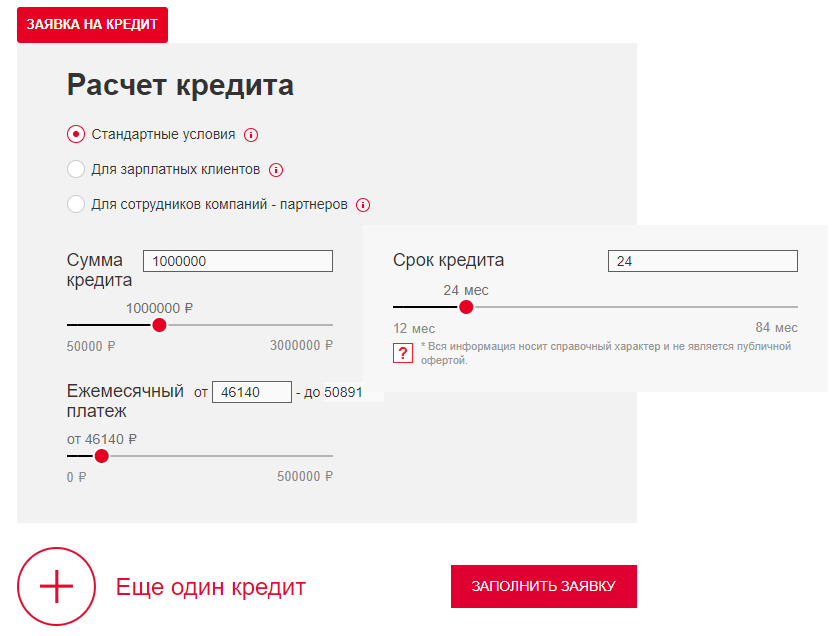
Специалисты Восточного банка разработали специальный калькулятор для каждого кредитного продукта, предлагаемого физическим лицам. Удобные и эффективные онлайн-сервисы размещаются непосредственно на странице с описанием условий займа. Для того, чтобы узнать величину ежемесячной выплаты по кредиту, достаточно указать его сумму.

Фото №3. Онлайн-калькулятор потребительского кредита

Полученные параметры займа являются приблизительными. Точные условия оформления и предоставления кредита могут быть получены только после обращения к специалисту банка.

Залог и поручительство по кредитам

Любое обеспечение кредита, в качестве которого обычно выступает залог, договор поручительства и привлечение созаемщика, снижает уровень риска финансовой сделки для банка и, как следствие, позволяет улучшить условия предоставления займа для клиента. Однако, в некоторых случаях одно из перечисленных требований становится обязательным.

Например, при получении ипотечного кредита оформление залога на имеющуюся или приобретаемую недвижимость – это обязательное условие со стороны банка. Также практически всегда оформляется личное поручительство владельцев бизнеса при кредитовании ООО или ИП.

Как получить кредит наличными в банке Восточный?

Банк Восточный предлагает простую и быструю процедуру оформления большей части кредитных продуктов. Она предусматривает необходимость подачи заявки на получение займа, в дополнение к которой предоставляются необходимые документы.

Далее специалисты банка рассматривают обращение потенциального клиента и принимают решение либо об одобрении сделки, либо об отказе в выдаче кредита. В первом случае происходит оформление кредитного договора и выдача денежных средств по нему.

Что потребуется?

Стандартные требования к заемщику и перечень необходимой документации были описаны выше. Уровень требований зависит от суммы и вида кредита, а также платежеспособности клиента и наличия у него беспроблемной истории взаимоотношений с финансовыми структурами.

Как подать заявку на кредит

Банк Восточный предоставляет клиентам возможность оформить заявку на получение кредита как на сайте организации в режиме онлайн, так и при личном посещении подразделения банка. Способ подачи заявки практически не влияет на скорость ее рассмотрения, хотя онлайн-вариант, как правило, намного проще и удобнее для самого заемщика.

Фото №4. Первый этап процедуры оформления онлайн-заявки

Пошаговые действия

Инструкция по получению кредита в Восточном банке выглядит так:

  1. Заполнение и подача заявления на кредит (в бумажном варианте или в онлайн-режиме).
  2. Предоставление требуемых банком документов.
  3. Рассмотрение специалистами кредитного отдела полученной заявки и проверка представленной в ней информации о клиенте.
  4. Принятие решения о выдаче кредита или об отказе от совершения финансовой сделки.
  5. При положительном решении – подготовка и подписание кредитного договора, после чего денежные средства выдаются заемщику.

Кредитные программы банка

Банк Восточный разработал две отдельных линейки кредитных продуктов, первая из которых предлагается частным лицам, а вторая – представителям бизнеса.

Каждая из них заслуживает более детального рассмотрения и описания.

Для физических лиц

Кредитная программа банка Восточный, разработанная специалистами финансовой организации для физлиц, заслуженно считается одной из самых продуманных и разнообразных. Она включает следующие виды кредитов:

  • ипотечный. Позволяет получить до 20 млн. руб. по ставке от 8,75% годовых. Стартовый взнос при этом равняется не менее 20% от цены приобретаемого жилья;
  • рефинансирование ипотеки. Аналогичные описанным выше условия оформления кредита предлагаются и при рефинансировании займов на покупку жилья, оформленных в сторонних банковских учреждениях. Обязательным условием одобрения сделки банком выступает отсутствие текущих задолженностей по рефинансируемому кредиту;
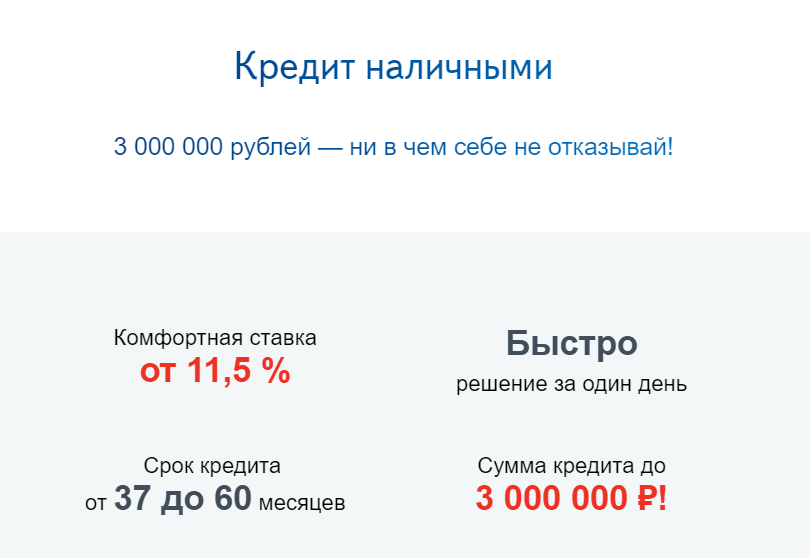
  • наличными. Один из самых популярных кредитных продуктов банка Восточный предоставляет возможность оформить займ на сумму до 3 млн. руб. сроком до 5 лет по ставке от 11,5%;
  • «Большой сезон». Коммерческое предложение банка заключается в оформлении займа на сумму от 80 тыс. до 1 млн. руб. по ставке 11,5% на срок от года до трех;
  • потребительский под залог недвижимости. Этот вариант кредитования входит в число наиболее выгодных, так как позволяет получить до 30 млн. руб. по ставке от 9,9%. Это объясняется требованием по предоставлению ликвидного залога в виде объекта недвижимости. Срок кредита составляет от года до 20 лет;
  • потребительский под залог авто. В данном случае в качестве обеспечения по кредиту выступает транспортное средство, принадлежащее заемщику. Процентная ставка равняется 19,0%-32,0%, сумма займа – от 100 тыс. до 1 млн. руб., а продолжительность кредитного договора – от года до пяти;
  • «Большие деньги». Предусматривает оформление займа на сумму до полумиллиона рублей под 14,9% процентов годовых, причем рассмотрение заявки обычно происходит в течение 30 минут;

Фото №5. Описание кредита «Большие деньги» с расчетом величины ежемесячного платежа

  • «Смарт-Кошелек». Позволяет получить заемные средства в размере от 300 тыс. до 5 млн. руб. по ставке 19%-20%;
  • «Равный платеж». Оформляется по одному документу в день обращения и предусматривает получение до 300 тыс. руб. под 22,7%;
  • потребительский «Сезонный». Предложение банка Восточный оформить кредит на сумму до полумиллиона и сроком на 1-3 года по фиксированной ставке, равной 11,5%. Рассмотрение заявки на получение займа осуществляется в течение четверти часа;
  • потребительский «Пенсионный». Специальный кредитный продукт Восточного банка для людей, получающих пенсию. Величина займа составляет от 40 тыс. до 100 тыс. руб. на срок от одного до трех лет. Заявка рассматривается в течение 5 минут.
  • различные виды карт с кредитным лимитом. Карты банка Восточный востребованы на сегодняшнем российском финансовом рынке. Среди пластиков организации такие популярные продукты как «Сезонная карта», «Рассрочка на все», карта Cash-back, «Тепло», «Просто карта» и т.д. Условия их оформления и обслуживания различаются довольно заметно, однако, практически всегда являются выгодными при грамотном использовании.

Для юридических лиц

Линейка кредитных продуктов банка Восточный, предназначенная для бизнеса, не разделяет клиентов на предпринимателей и ООО.

Небольшие различия между ними касаются только документов, которые требуется предоставить при оформлении займа.

Для ООО

В настоящее время юрлица и предприниматели могут оформить в банке Восточный такие виды кредитов:

  • на исполнение контракта. Выдается с целью финансирования работ по выполнению контракта, заключенного по итогам торгов в рамках №185-ФЗ, №223-ФЗ или №44-ФЗ. Сумма кредитования составляет до 20 млн. руб. при сроке действия кредитного договора до 3 лет. Ставка по займу равняется 19,5%-22% годовых;
  • Овердрафт-Комплимент. Специальное предложение банка Восточный для предпринимателей и ООО, открывающих расчетный счет. Клиент получает возможность оформить овердрафт на сумму до полумиллиона рублей. Ставка по кредиту варьируется от 16% до 22%;
  • банковские гарантии. Предоставляются участникам госзакупок и других подобных торговых процедур, где требуется обеспечить обязательства исполнения контракта. Сумма гарантии может доходить до 50 млн. руб. при максимальном сроке контракта, не превышающем 5 лет;
  • займы юрлицам. Этот кредитный продукт доступен только ООО и другим видам юридических лиц. Минимальная сумма займа составляет 300 тыс. руб., а верхний лимит не установлен, так как размер кредита определяется индивидуально. Срок займа не превышает 7 лет;
  • овердрафт под обороты. Традиционный вариант овердрафта, при котором величина кредитного лимита зависит от оборотов по расчетному счету. Процентная ставка начинается от 16,5%, кредитный договор заключается на год с возможностью продления на новых условиях.

Фото №6. Кредиты для бизнеса от банка Восточный

Для ИП

Для предпринимателей банк Восточный предлагает все описанные выше в разделе про ООО кредиты, за исключением займов юрлицам. Условия их оформления аналогичны указанным.

Погашение кредита в банке

Клиентам банка Восточный предоставляется на выбор несколько вариантов погашения кредита перед финансовым учреждением. В их число входят следующие способы, которые предусматривают использование:

  • отделений банка. Простой и удобный вариант, позволяющий погасить обязательства перед кредитной организацией без комиссии;
  • терминалов и банкоматов банка Восточный. Этот способ возврата заемных средств также является бесплатным;
  • терминалов и пунктов обслуживания партнеров банка. К последним относятся платежные системы «Золотая Корона», «Рапида», QIWI и CiberPlat;
  • отделений и терминалов других финансовых учреждений.

Фото №7. Основные способы погашения кредитов банка Восточный

Два последних варианта погашения долга перед банком Восточный предполагают наличие комиссии, которая взимается при осуществлении платежа.

Порядок погашения

Процедура погашения кредитных обязательств заемщика банка Восточный является стандартной. Для перечисления средств необходимо знать реквизиты кредитного договора или лицевого счета клиента.

Страхование кредитов в банке Восточный

В качестве дополнительных услуг для своих клиентов банк Восточный предлагает различные виды страхования как самого заемщика, так и его обязательств перед финансовой организацией. Кроме того, в некоторых случаях, например, при получении ипотеки оформление полиса на закладываемую недвижимость является обязательным.

Восточный экспресс банк рекомендует заемщикам обращаться за услугами страхования только в аккредитованные компании.

Перечень включает практически всех крупных участников страхового рынка страны, в том числе СОГАЗ, АльфаСтрахование, Альянс, РЕСО-Гарантия и т.д. Общее количество компаний, включенных в список аккредитованных, составляет на данный момент 27.

Рефинансирование и реструктуризация

Среди кредитных продуктов банка Восточный присутствует специальное предложение по рефинансированию ипотеки, полученной в других финансовых учреждениях. Отдельное предложение по рефинансированию потребительских займов в линейке кредитов банка отсутствует, так как в подобных целях могут использоваться практически любые обычные кредиты.

Для реструктуризации займа, оформленного в банке Восточный, заемщик должен обратиться с заявлением к обслуживающему его менеджеру. Положительное решение об улучшении условий кредитования или предоставления кредитных каникул принимается в том случае, если заемщик докажет объективный характер возникших у него финансовых трудностей.

Плюсы и минусы кредитов в банке Восточный экспресс

В число очевидных достоинств кредитования в банке Восточный необходимо отнести следующие важные моменты:

  • обширная линейка кредитов, особенно разнообразная в части, предназначенной для физлиц;
  • лидирующие позиции банка в регионе;
  • наличие развитых партнерских отношений с другими участниками финансового рынка, что позволяет взаимовыгодное использование существующих сетей отделений и банкоматов;
  • продвинутый и удобный для пользователей сайт банка;
  • активное развитие сервисов дистанционного обслуживания;
  • выгодные процентные ставки и гибкие условия кредитования.

К недостаткам сотрудничества с банком Восточный относятся небольшое число собственных банкоматов и отделений, а также отсутствие офисов в некоторых регионах РФ.

Рубрики
Кредиты для бизнеса

Кредиты в СКБ-Банке


СКБ-Банк входит в ТОП-70 по величине контролируемых активов среди всех российских банков. На территории своего региона – Екатеринбурга и Свердловской области – финансовая организация находится в числе бесспорных лидеров. Вполне логично, что кредитные продукты СКБ-Банка являются востребованными на рынке как среди физических лиц, так и у корпоративных клиентов.
Содержание [Скрыть]

Подробнее про кредиты в банке

СКБ-Банк разработал две отдельные кредитные программы для каждой крупной категории клиентов, к которым относятся частные лица и корпоративные заемщики. Характерной особенностью предлагаемых финансовой организацией продуктов выступает широкая линейка займов.

Например, физическое лицо имеет возможность оформить любой из 10 кредитных продуктов, а компания или ИП – выбрать один из трех возможных вариантов получения займа.

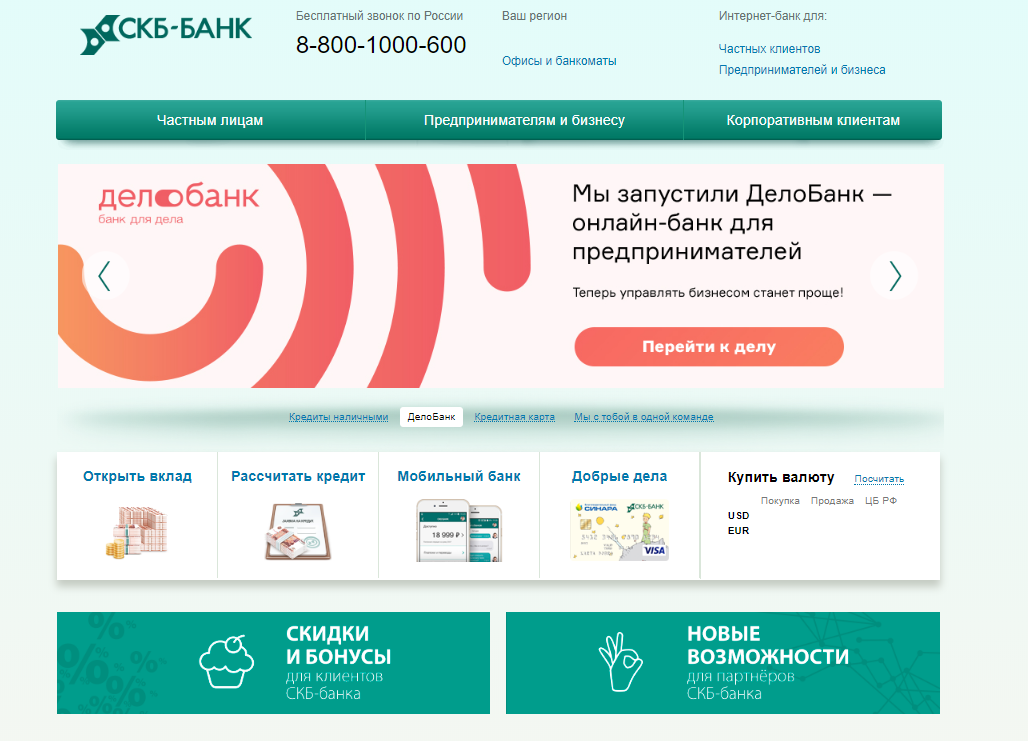
Фото №1. Главная страница сайта банка на http://www.skbbank.ru

Условия кредитования в СКБ-Банке

Предлагаемые СКБ-Банком условия оформления кредита достаточно сильно зависят от вида займа и категории клиента.

Более того, условия кредитования корпоративных заемщиков определяются для каждого из них индивидуально, что является характерной особенностью рассматриваемой финансовой организации, так как такой подход встречается на российском рынке нечасто.

Основные параметры различных кредитных продуктов выглядят следующим образом.

Процентная ставка

Базовая ставка по кредитам для физлиц равняется 11,9%, по ипотечным займам – от 8,75%. Для корпоративных клиентов базовая ставка не установлена, так как определяется индивидуально.

Сроки кредитования

Этот параметр зависит от вида получаемого кредита. Например, ипотечные займы оформляются на срок от 3 лет. Потребительские кредиты более вариативны по продолжительности, а минимальный срок составляет 1 месяц.
Доступные суммы

Величина займа установлена на следующем уровне: для физлиц минимальный размер предусматривает кредит «На все про все» — 10 тыс. руб. Ипотечные продукты предполагают получение, как минимум, 350 тыс. руб. Размер кредитов для корпоративных клиентов устанавливается, как и большинство других параметров, индивидуально.

Валюта кредита

СКБ-Банк отдает предпочтение российской денежной единице и предлагает своим клиентам кредиты в рублях. Оформление валютных займов осуществляется в индивидуальном порядке в соответствии с правилами работы финансового учреждения.

Прочие условия

Главной особенностью кредитных программ, которые разработаны и реализуются сотрудниками СКБ-Банка, выступает наличие детально проработанного предложения для частных лиц и предельно общая схема кредитования для корпоративных клиентов.

Такой подход сложно назвать традиционным для российского финансового рынка, тем не менее, успешная работа банка демонстрирует его эффективность.

Требования к заемщику

Количество и уровень требований финансового учреждения к заемщику зависят от вида оформляемого кредита. Например, при получении займа по программе «На все про все» клиент должен соответствовать таким условиям:

  • минимальный и максимальный возраст – 23 и 67 лет;
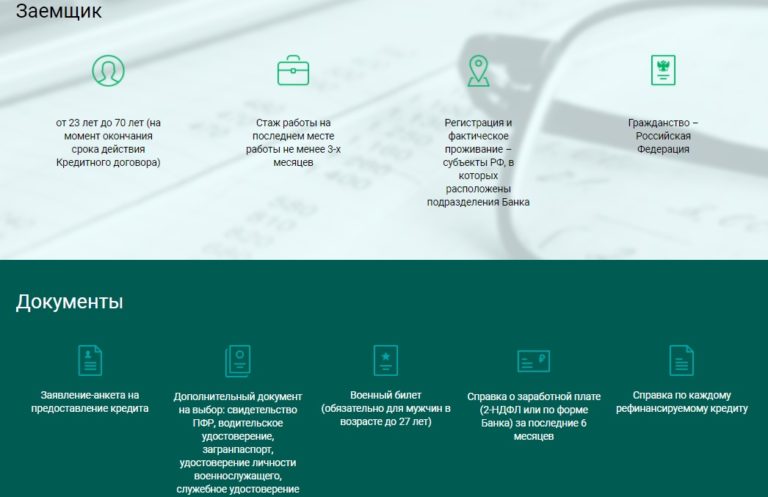
  • минимум 3 месяца официального трудоустройства на текущей работе;
  • регистрация в регионе, где функционирует офис СКБ-Банка;
  • гражданство РФ.

Обычными требованиями для юридического лица выступают такие:

  • стабильное финансовое положение;
  • деятельность в населенном пункте, где функционирует подразделение СКБ-Банка;
  • при получении кредита с господдержкой – соответствие требованиям для участия в федеральной программе.

Необходимые документы

Перечень требуемой от клиента документации также определяется, прежде всего, видом получаемого кредита.

Физические лица обычно предоставляют:

  • российский паспорт;
  • второй документ, позволяющий идентифицировать личность заемщика, например, военный билет, СНИЛС, загранпаспорт, водительские права и т.д.;
  • справку об имеющемся у заемщика размере и регулярности дохода;
  • при оформлении ипотеки – документ о страховании приобретаемой недвижимости.

Фото №2. Программа кредитования частных лиц

Юридические лица представляют в банк при оформлении кредита такие документы:

  • анкету клиента, составленную по форме СКБ-Банка;
  • справку об имеющихся у ИП или организации финансовых обязательствах;
  • финансовую и бухгалтерскую отчетность в объеме, запрашиваемом специалистом кредитного отдела банка;
  • при получении овердрафта – карточку поступлений на расчетный счет с разбивкой по контрагентам.

Как рассчитать кредит

Определить примерные условия любого кредита, предлагаемого СКБ-Банком, достаточно просто. Для этого на каждой странице с описанием займов размещается специальный кредитный онлайн-калькулятор.

Калькулятор кредита

Использование простых и удобных кредитных калькуляторов СКБ-Банка позволяет любому потенциальному заемщику в течение нескольких секунд рассчитать условия получения ссуды. Для этого достаточно указать желательные параметры кредита.

Например, для продукта «На все про все» таковыми являются сумма и срок займа. Для исходных данных, которые равняются, соответственно, 100 тыс. руб. и 3 месяцам, размер ежемесячной выплаты составит 34 282 руб.

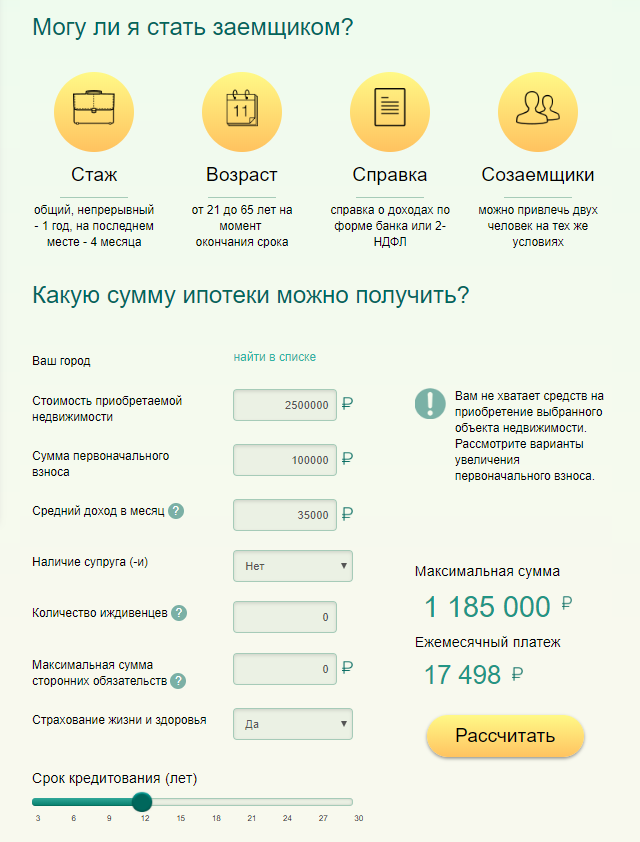
Вычисление условий ипотечного кредита несколько сложнее, так как в расчетах необходимо учитывать большее количество параметров. Тем не менее, простой и понятный интерфейс калькулятора позволяет без проблем произвести все необходимые вычисления.

Фото №3. Калькулятор ипотечного кредита и пример выполненного с его помощью расчета

Залог и поручительство по кредитам

Предоставляемое клиентом обеспечение по кредиту выступает одним из важных факторов, в значительной степени влияющим на выгодность итоговых условий займа. Самые распространенные формы обеспечения – это оформление залога и поручительства.

Первый вариант является обязательным при получении ипотеки, когда закладывается либо приобретаемое жилье, либо уже имеющийся у заемщика объект недвижимости.

Кроме того, для улучшения условий ипотечного кредитования целесообразно привлекать созаемщиков.

Оформление одного или нескольких договоров поручительства практикуется как при ипотеке, так и потребительском кредитовании. Такой вариант является весьма выгодным для банка, так как поручители отвечают по обязательствам заемщика своим собственным имуществом.

Как получить кредит в СКБ-Банке без справок и поручителей?

Сегодня оформить кредит в СКБ-Банке, не заключая договора поручительства, вполне реально. В то же время без предоставления данных о величине и регулярности дохода получить займ в настоящее время не получится.

Подходящими банковскими продуктами в данном случае являются:

  • займ «На все про все»;
  • пластик с кредитным лимитом;
  • кредит «Для своих»;
  • займ «Индивидуальный».

Что потребуется?

Для оформления любого из перечисленных займов от клиента потребуется подтвердить российское гражданство и наличие официального заработка в течение последних 3-х месяцев. Других серьезных требований со стороны банка не выдвигается.

Заявка на кредит

Каждый из четырех кредитных продуктов может быть получен путем составления онлайн-заявки.

Допускается и подача бумажного варианта этого документа при посещении одного из офисов СКБ-Банка.

Как оформить кредит?

Правила банка предусматривают стандартную процедуру оформления кредитов. которая предполагает подачу заемщиком заявки и необходимых документов. Они проверяются специалистами финансовой организации, после чего выносится решение об одобрении сделки или отказе от нее. По большинству предлагаемых СКБ-Банком займов продолжительность рассмотрения заявки составляет 1-2 дня.

Пошаговые действия

Пошаговая инструкция для потенциального заемщика по оформлению кредита в СКБ-Банке предусматривает выполнение им следующих действий:

  • выбор кредитного продукта;
  • оформление онлайн-заявки или подача заявления на получение кредита в бумажной форме;

Фото №4. Форма онлайн-заявки на получение ипотеки СКБ-Банка

  • предоставление дополнительных документов, перечень которых зависит от вида и условий кредитования;
  • одобрение заявки со стороны банка или отказ в выдаче кредита;
  • при положительном решении — подписание договора и получение заемных денежных средств.

Кредитные программы банка

Как уже было отмечено выше, СКБ-Банк разработал специальные предложения для частных заемщиков и для корпоративных клиентов. Они достаточно сильно отличаются по условиям кредитования.

Для физических лиц

В линейку банковских продуктов, предлагаемых СКБ-Банком физическим лицам, входят такие виды займов:

  • «На все про все». Базовая ставка равняется 11,9%. Максимальный размер займа составляет 1,3 млн. руб. при продолжительности кредитования до 5 лет;
  • карта с кредитным лимитом. Удобное платежное средство, позволяющее использовать заемные средства банка. Максимальная величина кредитного лимита – 299 тыс. руб., льготный период составляет 62 дня. По его истечении плата за пользование заемными средствами рассчитывается по ставке 23%. Владельцам карты предоставляется кэшбэк до 3%;
  • «Для своих». Упрощенный вариант займа «На все про все» со схожими параметрами кредитования. Оформляется для владельцев зарплатных карт СКБ-Банка. Срок и сумма по максимуму – соответственно, 1,3 млн. руб. и 5 лет. Процентная ставка варьируется в пределах от 11,9% до 20,9%»;
  • «Индивидуальный». Займ, предназначенный для удовлетворения потребительских нужд. При достаточно высокой ставке, значение которой начинается от 17,9%, клиенту предъявляются весьма скромные требования. Возможные сроки кредита – 3, 5 и 10 лет, а минимальная сумма – 1 млн. руб.;
  • ипотека через ДОМ.РФ. Условия кредитования определяются правилами работы портала. На сегодня ставка составляет 8,75%, срок – от 3 до 30 лет, стартовый взнос – не менее 20% от стоимости приобретаемого жилья. Сумма ипотечного займа изменяется от 0,5 до 10 млн. руб.;
  • ипотека на первичном рынке. Самостоятельная кредитная программ СКБ-Банка, условия которой выглядят следующим образом. Сумма ипотеки – от 0,350 млн. руб. Ставка по займу – от 12,5%. Допускается приобретение жилья на аккредитованных объектах недвижимости;
  • ипотека на вторичном рынке. Еще одна самостоятельно разработанная и реализуемая программа СКБ-Банка. Условия оформления ипотеки таковы: сумма – от 0,350 млн. руб., срок – до 30 лет, ставка – от 12%.

Для юридических лиц

СКБ-Банк предлагает для всех представителей бизнеса, включая ИП и ООО, одинаковую кредитную программу.

Различия заключаются только в предъявляемых к клиентам требованиях, но не условиях оформления и получения займа.

Для ООО

Правила банка предусматривают для корпоративных клиентов возможность оформить один из четырех кредитных продуктов:

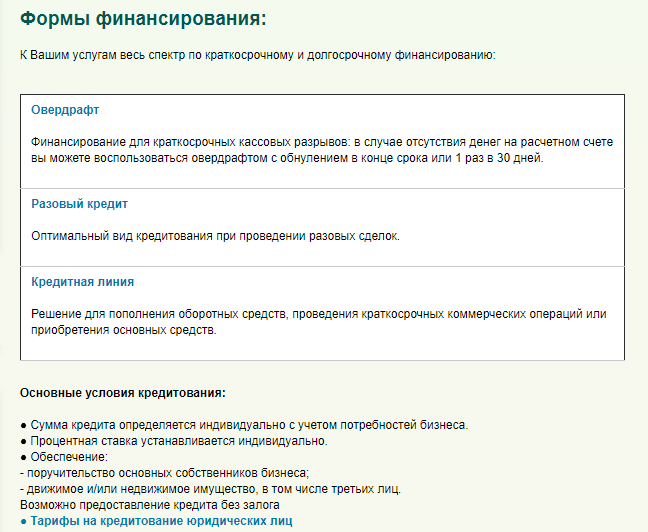
  • овердрафт. Его величина определяется оборотами по счету и составляет до 30% от этого параметра. Установленный кредитный лимит действует в течение года, после чего может быть пересмотрен в ту или иную сторону. Остальные параметры займа определяются индивидуально и зависят от финансовых показателей клиента и его кредитной истории;
  • разовый кредит. Параметры займа также устанавливаются для каждого конкретного заемщика. Максимальный срок кредитования – до 3 лет;
  • кредитная линия. Единственным отличием от разового кредита выступает возможность повторного использования заемных средств в пределах выделенного лимита;
  • кредит с господдержкой. СКБ-Банк принимает участие в реализации различных федеральных программ, в частности, в проводимой Минсельхозом по льготному кредитованию работающих в АПК организаций и ИП. Корпоративный клиент имеет право на получение займа на крайне выгодных льготных условиях, если соответствует требованиям к участникам программы.

Фото №5. Предложение СКБ-Банка для корпоративных клиентов

Для ИП

Перечень кредитных продуктов, предлагаемых СКБ-Банком для ИП, полностью аналогичен описанному выше для ООО.

Погашение кредита в банке

Внутренние правила работы СКБ-Банка устанавливают различные условия погашения для разных займов. Речь в данном случае идет о кредитах частным лицам, так как при кредитовании корпоративных клиентов практически все параметры сделки определяются индивидуально.

Порядок погашения

При оформлении кредита «Индивидуальный» допускается любой вариант погашения займа, включая досрочный возврат денежных средств банку, как полный, так и частичный. При этом не взимаются какие-либо дополнительные комиссии и, тем более, штрафные санкции, так как подобные ограничения прямо противоречат действующему сегодня законодательству.

Расчет процентов и графика погашения по этому виду займа предусматривает дифференцированный характер выплат.

При оформлении ипотечного кредита предполагается погашение займа при помощи ежемесячных аннуитетных платежей. При этом также допускается досрочное погашение без комиссий и штрафных санкций. Для возврата средств достаточно оформить заявление, что может быть сделано в режиме онлайн в личном кабинете клиента на сайте СКБ-Банка.

Страхование кредитов в СКБ банке

Страхование обязательств частного или корпоративного клиента по кредиту, а также предоставляемого залога позволяет получить более выгодные условия займа. Более того, приобретаемая в ипотеку недвижимость страхуется в обязательном порядке, так как это является одним из требований законодательства.

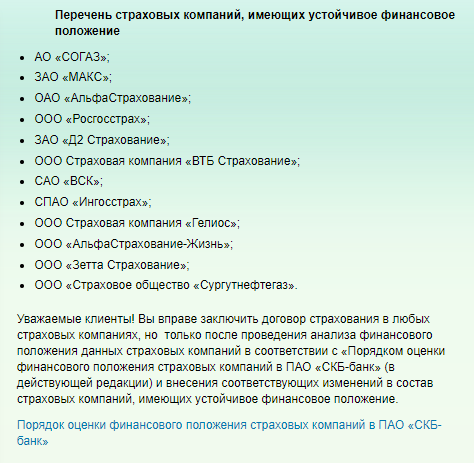
Фото №6. Актуальный перечень страховых компаний, полисы которых принимаются при оформлении кредита в СКБ-Банке

СКБ-Банк определил перечень страховых компаний, которые обладают, по мнению специалистов кредитной организации, устойчивым финансовым положением. В этот список на данный момент входят 12 страховщиков, включая лидеров отечественного рынка, например, СОГАЗ, МАКС, Ингосстрах и другие компании.

Полный список размещен на сайте банке по адресу .

Полисы указанных страховых компаний принимаются при оформлении любых кредитных продуктов СКБ-Банка. Предоставление документов других страховщиков может вызвать проблемы с получением займа.

Рефинансирование и реструктуризация

На сайте СКБ-Банка отсутствуют специальные кредитные продукты, предназначенные для осуществления рефинансирования или реструктуризации. Однако, это вовсе не означает, что банк не предлагает подобные услуги.
Например, кредит «На все про все» часто используется с целью рефинансирования и объединения потребительских кредитов и кредитных карт, оформленных в сторонних банках, в один займ. Этому способствуют достаточно выгодные условия данного банковского продукта (от 11,9% при сумме до 1,3 млн. руб.) и минимальные требования к потенциальным заемщикам.

Для реструктуризации имеющегося в СКБ-Банке кредита требуется обратиться к работающему с клиентом менеджеру с соответствующим заявлением.

В документе необходимо указать причины финансовых проблем заемщика и желательные условия реструктуризации.

Если при рассмотрении заявления специалисты банка признают его обоснованным, клиент может рассчитывать на следующие возможные варианты реструктуризации:

  • кредитные каникулы, когда заемщику предоставляется определенный период времени, в течение которого не требуется возвращать основной долг банку и достаточно оплачивать проценты по кредиту. Также допускается противоположный вариант, когда гасится тело займа, а проценты не начисляются;
  • увеличение срока кредитования, что позволяет снизить величину регулярной выплаты, уменьшив, таким образом, финансовую нагрузку на клиента;
  • снижение процентной ставки по кредиту и т.д.

Плюсы и минусы кредитов в СКБ банке

Сотрудничество с СКБ-Банком по вопросам кредитования имеет для клиентов как очевидные преимущества, так и определенные недостатки. При этом ситуация для частных и корпоративных клиентов весьма серьезно различается.

Это объясняется тем, что условия кредитования юридических лиц и ИП определяются в индивидуальном режиме. Поэтому говорить о каких-то конкретных плюсах и минусах достаточно проблематично.

В то же время, линейка кредитных продуктов, разработанных СКБ-Банком для физических лиц, весьма разнообразна и детализирована.

Основными ее преимуществами выступают:

  • оперативное принятие решения по сделке;
  • понятные и четко прописанные правила кредитования, не предусматривающие скрытых комиссий;
  • наличие нескольких разновидностей займов, что позволяет клиенту подобрать самый подходящий и выгодный;
  • гибкие и разнообразные условия кредитования;
  • разумные требования к потенциальным заемщикам, которые варьируются от вида получаемого займа;
  • возможность реструктуризации и рефинансирования кредита.

К недостаткам кредитования СКБ-Банком физических лиц можно отнести:

  • достаточно высокую процентную ставку как по потребительским займам (от 11,9%), так и по собственной ипотечной программе (от 12%);
  • присутствие филиалов банка в ограниченном количестве субъектов РФ;
  • навязывание потенциальным клиентам страхования в определенных компаниях.
Рубрики
Кредиты для бизнеса

Альфа Банк кредит для бизнеса


«Альфа Банк» был основан в 1990 году. Сейчас он находится на первом месте среди всех частных банков по размеру активов. Одной из услуг этой финансовой организации является кредитование малого, среднего и крупного бизнеса.
 

Содержание [Скрыть]

Картинки по запросу Альфа Банк

Особенности кредитования бизнеса в Альфа Банке

«Альфа Банк» выделяется среди конкурентов в лучшую сторону по целому ряду причин:

  • Ответственный подход сотрудников к своей работе. Менеджеры не просто пытаются заставить клиент оформить хоть какой-то кредит, а действительно стараются предоставить оптимальные условия. Они учитывают особенности деятельности потенциального заемщика и предлагают именно те продукты, которые смогут обеспечить рост и развития предприятия. Любые сторонние услуги, которые предлагают менеджеры, направлены только на то, чтобы фирма работала как можно эффективнее.
  • Выгодные ставки. Минимальная ставка для представителей малого бизнеса составляет всего 12,5% годовых. Для сравнения, у большинства конкурентов ставки начинаются с 19% и в некоторых случаях могут доходить и до 35% годовых.
  • Индивидуальный подход. Этим сейчас мало кого можно удивить, но проблема в том, что в большинстве банков эта система практически не работает. В «Альфа Банке» потенциальному заемщику действительно идут на встречу и стараются учесть не только интересы банка, но и пожелания клиента.

Виды кредитов

У «Альфа Банка» не слишком большой набор сравнительно универсальных кредитных продуктов, подходящих под все ситуации. Это не дает клиенту запутаться и в то же время, сохраняет возможность выбора оптимальных вариантов.

Кредиты Альфа Банка на развитие бизнеса предлагаются для реализации следующих задач:

  • Проведения модернизации оборудования, техники или недвижимости.
  • Покупки активов.
  • Работы с контрактами.
  • Рефинансирования.
  • Увеличения оборотных средств.

Банк предлагает два основных варианта получения денег:

  1. Единоразовый платеж на счет клиента или поставщика. Это может потребоваться для оплаты каких-то работ, услуг или оплаты товара.
  2. Кредитная линия. Подразумевает наличие общего лимита, который можно использовать по собственному усмотрению для развития бизнеса. Главная особенность заключается в том, что клиент платит только за ту сумму, которую взял, а не за весь доступный ему лимит.

В каждом отдельном случае «Альфа Банк» рассматривает потребности клиента индивидуально, предлагая ему уникальный продукт, основанный на возможностях фирмы, ее результатах деятельности, наличии или отсутствии залога, а также многих других факторах.

Кредит на открытие бизнеса банком не предлагается. Однако для физических лиц действует интересное предложение о кредитовании с выдачей наличных средств.

Получить можно, максимум, 1 миллион рублей, чего будет достаточно для открытия небольшого бизнеса в арендуемом помещении. Заем рассчитан на 5 лет с процентной ставкой от 11,99% годовых.

Кредиты на бизнес “с нуля” – это фактически тот же кредит на открытие бизнеса. Разница только в том, что фирма к моменту получения кредита уже открыта и брать деньги нужно именно на нее, а не на физическое лицо. Для подобных ситуаций «Альфа Банк» предлагает удобный кредит, который можно использовать на любые цели. Особо интересно, что он предоставляется без залога, а для новоорганизованных фирм это крайне важный момент. Называется такой продукт «Партнер». Подробнее о нем ниже.

Кредит “Партнер” выдается только клиентам, открывшим счет в «Альфа Банке». Сумма займа варьируется от 500 тысяч и до 5 миллионов, при этом, срок действия договора составляет максимум 3 года. Используется ставка от 13,5% и выше.

Другие предложения

  • АльфаМобиль – это лизинговое предложение на покупку транспорта. Оно интересно тем, что банк дает возможность заемщику самостоятельно решать, готов он предоставить полный пакет документов и получить минимальную ставку или же он практически не дает бумаг, но должен платить больше. В первом случае нужен взнос всего в 5%. Срок – 5 лет, а сумма до 40 миллионов рублей. Во втором случае нужен аванс в 25% и максимальная сумма составляет всего 7 миллионов рублей.
  • «Запасной кошелек» — это кредит-овердрафт для любого юридического лица. Он обладает собственным лимитом и строго ограниченным временем транша. Для получения займа не требуется предоставлять залог, а максимальный срок кредитования составляет 1 год. Клиент может получить минимум 300 тысяч, а максимум 10 миллионов кредита со ставкой в 13,5% годовых.

Условия

Одна из особенностей «Альфа Банка» заключается в том, что к каждому клиенту применяется индивидуальный подход и предлагаются уникальные условия.

Если взять за основу все стандартные варианты, то можно выделить следующие основы кредитования в этой финансовой организации:

  • Процентные ставки начинаются от показателя 12,5% годовых, а верхний предел устанавливается индивидуально и может варьироваться в пределах 18-19%. Ставка зависит от финансового положения заемщика, особенностей работы предприятия, отсутствия или наличия залога, срока кредитования и суммы. Чем меньше рисков для банка и лучше состояние заемщика, тем ниже будет процент.
  • Поручительство по кредитам для бизнеса в Альфа Банке:
    • Для ИП – нужен 1 поручитель (желательно супруга, если она есть). При кредите на 3 миллиона и выше поручительство супруги обязательно. Если ее нет, подойдет любое другое платежеспособное лицо.
    • Для юридических лиц – в качестве поручителей должны выступать как минимум два человека. Хотя бы одним из них должна быть супруга, соучредитель или любой другой человек, имеющий влияние не бизнес. В том случае, если в качестве заемщика выступает лицо, имеющее около 50% в доли предприятия, в обязательном порядке поручителями должны становиться остальные учредители.
  • Требования к заемщику:
    • Для ИП: возраст не более 65 лет, но и не менее 22 лет на момент подачи заявки. К этому же моменту фирма должна проработать как минимум 1 год.
    • Для юридического лица: возраст 22-65 лет на момент подачи заявки. Срок работы фирмы не менее 12 месяцев. Собственник-заемщик должен обладать как минимум 25% от всей компании. Исключение делается только для тех ситуаций, когда все собственники владеют долей менее 25%. В таком случае заемщик должен обладать самой большой долей из всех возможных.
  • Возможные сроки кредитования: от 13 месяцев до 3-х лет, в зависимости от выбранного продукта, указанных целей кредитования, суммы, процентной ставки и многих других показателей. Устанавливаются индивидуально по согласованию с потенциальным заемщиком.
  • Необходимые документы:
    • Паспорт заемщика и всех лиц, участвующих в процессе кредитования (поручителей, созаемщиков и соучредителей).
    • Если есть другие кредиты (неважно, в «Альфа Банке» или других финансовых организациях), нужны кредитные договора.
    • Выписка из реестра акционеров, составленная хотя бы за 1 месяц до подачи заявки в банк.
    • Документы о праве собственности на имущество, предоставляемое в залог.
    • Заявка на кредит.
    • Анкета заемщика.
    • Заявление о присоединении к комплексному банковскому обслуживанию.
    • Справка об имеющихся счетах фирмы.

Порядок оформления

Весь процесс оформления кредита разделяется на 5 шагов:

  1. Консультация у кредитного специалиста. На этом шаге клиенту подбирается оптимальный вариант займа, проводится предварительный анализ и составляются требования к пакету документов, который необходимо предоставить в банк.
  2. Передача всех бумаг, затребованных в предыдущем пункте. Проводится более глубокий анализ данных, начиная от финансового состояния и заканчивая контактными данными. В некоторых случаях на этом шаге возникает потребность в дополнительной документации. Запрошенные бумаги также нужно предоставить.
  3. Проводится окончательный анализ всего проекта, соответствия требованиям банка и возможностей клиента. После этого потенциальному заемщику выдается решение о выдаче кредита. Оно действует 1 месяц, на протяжении которого представитель фирмы может подписать кредитный договор и получить деньги.
  4. Оформление требуемых документов: договора кредита и залога, договора поручительства и так далее.
  5. Получение кредита в кассе или на счет заемщика.

Как рассматриваются заявки

После получения от клиента предварительной документации или базовых данных кредитный специалист приступает к рассмотрению заявки. Он проводит анализ полученной информации, оценивает возможности клиента для погашения кредита, потенциальные риски, стоимость залога и многие другие факторы, способные повлиять на окончательное решение кредитного комитета. По мере получения от потенциального заемщика затребованной документации в предварительный анализ вносятся корректировки. Следует учитывать, что они могут «сыграть» как в плюс, так и в минус. И только после полного получения всех данных и окончательных изменений анализа информация передается вышестоящим лицам, которые на ее основе принимают решение о кредитовании.

Вероятность одобрения кредита зависит от того, что именно показывает клиент и что он пытается скрыть. Чем больше спорных моментов, неоднозначных данных, и негативных факторов, тем больше вероятность отказа.

Частые причины отказов

  • Наличие незакрытых кредитов, по которым допускаются регулярные просрочки.
  • Негативные финансовые результаты деятельности фирмы.
  • Отсутствие залогового имущества или нежелание клиента передавать его банку в качестве обеспечения.
  • Умышленный отказ от предоставления критично важных для анализа документов.

Как происходит погашение кредита

Возвращать долг необходимо ежемесячно в оговоренный срок. Он указывается в кредитном договоре/графике погашения. Банк оставляет за собой право самостоятельно списывать нужную для погашения сумму со счета клиента в том случае, если он пропустил срок выплаты. Если при этом на счету недостаточно средств, применяются штрафные санкции. После этого клиенту нужно будет не только заплатить положенную сумму, но также оплатить пеню за просрочку.

Банк допускает возможность как частичного (стандартного) погашения, так и полное закрытие кредита с одновременным возвратом всего долга. В последнем случае менеджер банка пересчитывает сумму начисленных процентов и передает клиенту информацию о том, сколько нужно погасить чтобы кредит был закрыт полностью.

Преимущества и недостатки

Единственный недостаток кредитования бизнеса в «Альфа Банке» напрямую связан с системой кредитования как таковой. Взяв заем, фирма получает дополнительное финансовое бремя в лице регулярных выплат тела кредита и процентов за использование средств.

Преимущества:

  • Своевременное пополнение оборотных средств.
  • Выбор валюты кредита по желанию клиента (рубль, евро или доллар США).
  • Длительный срок кредитования.
  • Займы без обеспечения.
  • Досрочное погашение задолженности.
  • Чем меньше срок кредита, тем меньше переплата.
  • При согласовании условий кредита учитываются потребности клиента.

Возможные проблемы

Проблемы при оформлении кредита для бизнеса стандартны для любого банка:

  • Большая переплата при просрочке.
  • Возможность формирования негативной кредитной истории.
  • У некоторых продуктов действует ограничение по целевому назначению. При нарушении этого правила вступают в силу штрафные санкции.
  • Своевременно не выплаченный кредит может стать причиной банкротства фирмы.

Что предлагают конкуренты Альфа Банка

Как уже было сказано выше, особенностью «Альфа Банка» является именно индивидуальный подход к каждому клиенту, чего не может дать большинство конкурентов.

Среди их предложений можно выделить следующие:

  • «ХоумКредитБанк» предлагает кредит, который можно оформить только с паспортом заемщика. Не проводится анализ финансового состояния, из-за чего срок заявки сокращается всего до 1 дня. Ставка 14,9%. Сумма кредитования – 1 миллион на 7 лет.
  • «Локо-Банк» готов дать без поручителей и залога 5 миллионов под 12,9% годовых на те же 7 лет.
  • У «Промсвязьбанка» самое масштабное предложение в сумме до 150 миллионов сроком на 15 лет и ставкой в 12,3%. Но возможно это только при предоставлении релевантного залога.
Рубрики
Кредиты для бизнеса

4 лучших кредита для ИП под залог авто


Обычно банки охотно выдают кредиты под залог автомобиля. Главное условие – машина должна быть ликвидной. Есть и другие требования:
  • год выпуска не ранее 2000 года (требование может отличаться);
  • авто технически исправно;
  • отсутствуют обременения и аресты, в том числе, он не должен быть объектом автокредитования и залога;
  • машина должна быть растаможена.

В разных банках под залог авто можно получить от 1 млн. рублей или не менее 80% от его стоимости. Рассмотрим 4 лучших кредита для ИП под залог автомобиля.

Содержание [Скрыть]

БанкСтавкаСумма в рубляхСрокСовкомбанк16,9% — 21,9%150 тыс. – 1 млн.от 1 года до 5 летУБРиРот 12% годовыхот 500 тыс. до 30 млн.до 7 летРосбанк10,38 до 15,33%.сумма от 2 млн. до 100 млн.до 7 летРайфайзен банкподбирается индивидуальноот 4,5 млн. до 145до 10 лет

Денежный кредит под залог авто от Совкомбанка

Совкомбанк готов предложить кредит в размере от 150 тыс. рублей до 1 млн. рублей под залог автомобиля. Требования к транспорту стандартные: возраст не старше 19 лет, без обременений и технических недостатков. Заемщик должен быть собственником автомобиля и соответствовать таким условиям:

  • возраст от 18 лет. Крайний возраст заемщика на дату погашения кредита не старше 85 лет.
  • официально работать. Стаж на текущем месте работы должен быть больше 4 месяцев;

Гражданство ИП не имеет значения, однако он должен иметь постоянную регистрацию на территории России. Процентная ставка по кредиту – от 16,9%.

Для получения кредита необходимо представить пакет документов:

  • заявление на кредит;
  • паспорт;
  • СНИЛС или водительское удостоверение;
  • свидетельство о регистрации и транспорт ТС;
  • полис ОСАГО;
  • согласие жены (мужа).

Залоговый кредит «Бизнес привилегия»

В качестве обеспечения по кредиту «Бизнес привилегия» УБРиР принимает товары в обороте, недвижимость, автотранспорт. Займ предоставляется на 7 лет по ставке от 12 % годовых. Сумма кредита – от 500 тыс. до 30 млн. рублей. Кредит является целевым и выдается на финансирование проекта, обновление товарного ряда, закупку сырья, товаров.

Залог в виде автотранспорта будет приниматься только в том случае, если его стоимость не меньше суммы выдаваемого кредита.

Залоговые кредиты от Росбанка

Целых три вида кредита готов предоставить Росбанк под залог автотранспорта:

  • рефинансирование. Сумма от 2 млн. до 100 млн. по ставке от 10,38 до 12,53 %.
  • инвестиционный. Кредит долгосрочный предоставляется на срок до 7 лет, размер займа – от 1 млн. до 100 млн. рублей, ставка 10,38 % — 15,33 %
  • оборотный. Выдается на срок от 3 месяцев до 2 лет. Сумма от 1 млн. до 100 млн. рублей по ставке от 10,38 % до 14,56 % годовых.

В качестве залога рассматриваются легковые и грузовые автомобили, а также спецтехника. Всю информацию по кредитованию юридических лиц и ИП предоставляют сотрудники колл-центра по телефону 8 800 770 75 00.

Кредит «Инвестиционный» от Райффайзен банка


От 4,5 млн. рублей до 145 млн. рублей предлагает ИП банк Райффайзен по программе «Инвестиционный кредит». В качестве залога рассматривается транспорт и любая ликвидная недвижимость. Условия следующие:

  • сумма в размере 5 млн. рублей предоставляется без залога;
  • срок – до 10 лет.

Кредит выдается на покупку транспорта, коммерческой недвижимости и рефинансирование кредитов, полученных в других банках.

Также Райффайзен предлагает кредит «Оборотный» под залог транспорта, правда, условия здесь немного другие:

  • сумма – от 4,5 млн. до 145 млн. рублей;
  • для возобновляемой кредитной линии срок кредитования составляет до 2 лет, до невозобновляемой – не более 3 лет;
  • без залога поставляется не больше 5 млн. рублей.

Данный кредит возможно использовать только на поддержание и развитие имеющегося бизнеса.

Какой кредит выбрать?

Программу следует выбирать, исходя из целей, которые ставит перед собой заемщик. Если он только открыл бизнес и ему нужно купить офис, помещение для магазина, любую другую коммерческую недвижимость, то имеет смысл обратиться в Райффайзен банк или Росбанк за кредитом «Инвестиционный». Срок кредитования у программ достаточно длительный (до 7 лет) и за это время предприниматель успеет окупить все затраты.

Для развития и расширения уже имеющегося бизнеса подойдет кредита «Оборотный» от тех же банков.

Если нужна крупная сумма денег на длительный срок, также следует обратить внимание на кредит от Совкомбанка и УБРиР. Перед оформлением кредита всегда нужно уточнять, какой вид техники принимается качестве обеспечения. Есть банки, которые готовы принять легковое авто, а есть, принимающие грузовые машины и спецтехнику.

Как оформляются кредиты для ИП под залог автомобиля

Сама процедура не сильно отличается от процесса оформления других видов кредита:

  1. Заемщик оставляет заявку на сайте кредитной организации.
  2. Банк изучает полученную информацию и связывается с клиентом.
  3. Оплачивается госпошлина и залог регистрируется.

Сразу после регистрации авто деньги переводятся на счет заемщика.

Плюсы и минусы кредитов для ИП под залог авто

У данного вида кредитования есть масса достоинств:

  • большая сумма денег, даже за подержанное авто;
  • удобный срок кредитования;
  • минимум документов.

К недостаткам можно отнести требования, которые предъявляются к автомобилю: на нем не должно быть штрафов, обременений и он должен принадлежать только заемщику.

Кроме того, заемщику приходится оплачивать страховку автотранспорта, а это дополнительные расходы

Рубрики
Кредиты для бизнеса

Кредит для бизнеса Сбербанк


Сбербанк России уже достаточно давно является самым крупным финансовым учреждением страны. Логичным следствием этого выступают лидирующие позиции организации в большинстве сегментов рынка, включая кредитования бизнеса.
 

Содержание [Скрыть]

Такой подход следует признать целесообразным и эффективным, так как, несмотря на то что количество корпоративных клиентов намного меньше числа физических лиц, обслуживаемых Сбербанком, объемы кредитования вполне сопоставимы. Более того, общий размер кредитов, выданных предприятиям и организациям, на данный момент более чем в 2 раза превышает величину займов, полученных отдельными гражданами.

Особенности кредитования бизнеса в Сбербанке

Наиболее характерными чертами кредитных программ для бизнеса, разработанных Сбербанком, выступают следующие особенности:

  • разнообразие предлагаемых юридическим лицам кредитов. Это не удивительно, учитывая высокий уровень конкуренции в банковском секторе. Он вынуждает Сбербанк постоянно разрабатывать новые продукты, что просто необходимо для сохранения лидирующих позиций на рынке;

http://znatokdeneg.ru/wp-content/uploads/2017/03/kredity-Sberbank-yuridicheskim-litsam.4-e1488552641168.jpg

  • выгодность условие кредитования. Во многом обусловлена теми же причинами, что описаны выше;
  • активное использование системы Сбербанк онлайн. Она вполне заслуженно считается самым популярным в России банковским онлайн сервисом, позволяя эффективно сотрудничать с кредитной организацией в дистанционном режиме;
  • комфортные условия работы с банком. Они достигаются за счет того, что отделения финансового учреждения находятся буквально в любом населенном пункте, что в сочетании с сервисом Сбербанк онлайн делает работу с банком простой и удобной для любого клиента, в том числе занимающегося бизнесом.

Виды кредитов

Как уже отмечалось, Сбербанк предлагает юридическим лицам и индивидуальным предприятиям, занимающимся бизнесом, самые разнообразные кредитные продукты.

При этом крайне важно отметить, что специалисты банка постоянно разрабатывают новые, еще более выгодные и привлекательные варианты займов, поэтому следует крайне внимательно следит за новостями лидера отечественного финансового рынка.

Кредит на любые цели может тратиться заемщиком по своему усмотрению. Естественно, так как контроль банка за расходами отсутствует, в этом случае обычно предусматривается несколько более высокая процентная ставка по ссуде. Это вполне разумная плата за возможность направлять средства туда, куда необходимо бизнесмену.

Кредит на пополнение оборотных средств также является одной из востребованных финансовых услуг. Он получил название «Бизнес-Оборот» и по своим условиям незначительно отличается от займа на любые цели. Его главной особенностью выступает быстрый срок рассмотрения заявки и относительно небольшая сумма. Разновидностью кредита на пополнение оборотных средств является овердрафт, который еще быстрее и проще получить, при этом максимальный размер не может превышать 2 млн. рублей.

Кредит на приобретение автотранспорта заслуженно считается простой и удобной формой обновления и улучшения транспортного парка организации или предпринимателя. Плюсами этого вида займа выступает возможность оформления в залог самого автомобиля, что делает процедуру получения кредита простой и быстрой.

Кредит на приобретение оборудования и недвижимости практически не отличается от описанного выше займа под названием «Бизнес-Авто». По аналогии он имеет вполне ожидаемое наименование «Бизнес-Недвижимость» и отличается низкой процентной ставкой и длительным сроком кредитования.

Рефинансирование кредитов стало в последние годы одной из наиболее популярных услуг на отечественном финансовом рынке. Это объясняется наличием огромного числа оформленных займов, нередко полученных на крайне невыгодных условиях. Сбербанк предлагает переоформить кредиты предприятия под более привлекательный процент, при этом объединив их, что сделать процесс обслуживания займов организации намного менее обременительным и трудоемким.

Лизинг является еще одной формой сотрудничества с банком, позволяющей предприятию или бизнесмену получить новое оборудование, транспорт или другую технику. При этом низкая процентная ставка в сочетании с налоговыми льготами делает такой вариант кредитования еще более выгодным. Важно отметить, что при в структуре финансового холдинга Сбербанка эффективно функционирует специальное подразделение, которое предоставляет подобные услуги, под названием АО «Сбербанк Лизинг».

Кредит “Доверие”, который могут оформить любые предприятия и предприниматели, обладает рядом существенных особенностей. К их числу относятся:http://www.currencyhistory.ru/img/banners/sberbank-doverie.jpg

  • Быстрые сроки рассмотрения заявки, которые не превышают 3-х дней;
  • Удобство сотрудничества для бизнесмена и организации, так как средства расходуются без контроля со стороны банка;
  • Простота получения кредита, так как в качестве проверки заемщика проводится только упрощенный анализ предоставленной им финансовой документации.

Кредит “Бизнес старт” несколько лет являлся востребованным на рынке продуктом. Для его получения требовалось предоставить бизнес-план, который проверяли специалисты банка. При необходимости оформления займа на крупную сумму также был необходим залог или поручительство. Однако, в 2016 году Сбербанк отменил действие этой программы, сконцентрировав внимание и усилия на продвижении кредита «Бизнес-Доверие».

Программа стимулирования кредитования субъектов малого и среднего предпринимательства была разработана и активно применяется Сбербанком России в течение многих лет. Она постоянно дополняется и корректируется с учетом изменяющихся финансово-экономических условий в стране. В результате сегодня организации и предприниматели, относящиеся к сегменту малого бизнеса, имеют возможность оформить займ на 10 лет под низкую процентную ставку, величина которой зависит от конкретных условий кредитования и начинается от 11,8%.

Другие предложения, помимо перечисленных выше, также могут оказаться крайне полезными для бизнеса. Количество различных программ кредитования и предлагаемых кредитных продуктов постоянно увеличивается. Логичным следствием этого является тот факт, что Сбербанк России в последние несколько лет не только не теряет лидирующего положения на отечественном финансовом рынке, но и постоянно укрепляет их.

http://vavozh-raion.narod.ru/sberbank/img10.JPG

Условия

Сотрудничество со Сбербанком в области кредитования предполагает достаточно серьезный документооборот, который особенно активен при первом оформлении кредита. В дальнейшем финансовое учреждение делает существенные поблажки для тех организаций и предпринимателей, которые уже являются его клиентами. В результате количество необходимой для оформления и предоставления в банк документации резко сокращается.

Требования к заемщику, которые обычно предъявляются в Сбербанке, можно назвать вполне стандартными. Например, для получения кредита «Бизнес-Доверие» заемщик должен являться владельцем бизнеса или индивидуальным предпринимателем, при этом оборот за год не должен превышать 60 млн. рублей. Другими требованиями выступает работа ИП или ООО в течение, как минимум, года, отсутствие убытков по данным последнего отчета и долгов по обязательным платежам в бюджет. В качестве дополнительных требований можно выделить возраст предпринимателя, который должен находиться в пределах между 23-мя и 65-ю годами.

Необходимые документы, которые требует предоставить Сбербанк при оформлении кредита, также являются вполне типичными для подобных ситуаций. К ним относятся, прежде всего, анкета заемщика по форме банка, удостоверяющий личность документ, каковым является паспорт, а также учредительные документы и свидетельства о регистрации и постановке на учет. Кроме того, в зависимости от вида оформляемого кредита, Сбербанк может потребовать различные финансовые документы, связанные с осуществлением хозяйственной деятельности заемщика.

http://znatokdeneg.ru/wp-content/uploads/2016/09/kredit-na-biznes-s-nulya-v-kredit.3jpg-e1474029515538.jpg

Процентные ставки зависят от вида кредита и колеблются в достаточно серьезных пределах от 11 до 18%.

Возможные сроки кредитования для бизнеса обычно составляют от 1 до 10 лет и также зависят от вида займа, его размера и предлагаемого бизнесменом обеспечения.

Поручительство по кредитам для бизнеса в Сбербанке является одним из факторов, существенно увеличивающим вероятность одобрения выдачи займа со стороны финансового учреждения.

При этом оформление поручительства может привести к увеличению срока кредитования и снижению процентной ставки. Это вполне логично, так как для банка кредиты с залогом и обеспечением в виде поручительства намного привлекательнее, так как являются менее рискованными финансовыми операциями.

Порядок оформления

Процедура оформления кредита для бизнеса, предусмотренная Сбербанком, является вполне традиционной. Важно отметить, что сегодня существует возможность подачи заявки и достаточно большого количества необходимых документов в режиме онлайн, что существенно упрощает и ускоряет дело. При этом крайне важно сразу предоставить весь пакет запрашиваемой документации, что может положительно сказаться на оперативности принятия банком решения.

Как рассматриваются заявки

Заявки, полученные Сбербанком от организаций и предпринимателей, рассматривает, как и в большинстве финансовых учреждений, кредитный комитет. Прежде чем попасть туда, документы сначала проверяются службой безопасности и специалистов отдела займов для бизнеса. На основе полученной от них информации члены кредитного комитета принимают решение о выдаче ссуды или отказе от данной финансовой операции. Обычно, вся процедура занимает не более 3-х дней, а зачастую проводится даже быстрее. При обращении за кредитом бизнесмена, уже являющегося клиентом банка, решение принимается, как правило, в тот же день.

https://raschetniy-schet.ru/wp-content/uploads/2016/12/sberbank-kredit-doveriya.jpg

Вероятность одобрения кредита зависит от нескольких факторов. Наиболее важными из них являются такие:

  • Кредитная история. Отсутствие проблем во взаимоотношениях с различными финансовыми организациями всегда увеличивается вероятность одобрения сделки со стороны банка;
  • Наличие обеспечения в виде залога или поручительства. Также выступает положительно влияющим на решение о выдаче кредита фактором;
  • Предоставление полного пакета документов и бизнес-плана, подтверждающего серьезность проработки вопроса предпринимателем.

Частые причины отказов связаны, прежде всего, с двумя основными моментами. Во-первых, плохой кредитной историей. Более того, получить займ, имея текущие просрочки по уже оформленным ссудам, практически нереально. Исправить подобную ситуацию достаточно сложно. Во-вторых, ошибками в предоставленных документах или неполным их перечнем. В этом случае вполне реально исправить ошибки, дополнить пакет документации и обратиться в банк с новой заявкой.

Как происходит погашение кредита

Погашение взятого на бизнес кредита происходит в соответствии с условиями заключенного с банком договора. При этом у заемщика имеется возможность досрочно погасить взятые на себя обязательства, однако, делать это далеко не всегда целесообразно. Особенно это касается тех случаев, когда кредит оформлен под низкий процент, который сопоставим или даже ниже уровня инфляции.

Преимущества и недостатки

Сотрудничество со Сбербанком, как и с любым другим кредитным учреждением, имеет как достоинства, так и недостатки. К числу преимуществ работы с лидером финансового рынка страны относятся:

  • наличие большого количества отделений по всей стране;
  • удобный и эффективный сервис Сбербанк онлайн;
  • устойчивое и стабильное финансовое положение;
  • активное использование современных технологий и высокий уровень информационной безопасности;
  • самое большое число банкоматов и других устройств самостоятельного обслуживания;
  • большое количество разнообразных вариантов кредитования;
  • низкая процентная ставка по некоторым видам займов;
  • привлекательные программы поддержки малого бизнеса и рефинансирования.

К числу недостатков работы со Сбербанком можно отнести не всегда качественное обслуживание клиентов, проблемы с работой колл-центра, а также зачастую длительные сроки решения возникающих проблем. Кроме того, нередко сотрудники Сбербанка при оформлении различных кредитов навязывают услуги страхования, отказаться от которых удается не каждому клиенту.

Возможные проблемы

Главным преимуществом Сбербанка является его стабильное и устойчивое финансовое положение.

Это особенно важно на фоне постоянно происходящих санаций даже очень крупных банков, которые случаются в последнее время все чаще. Поэтому сложно представить серьезную проблему, которую бы не удалось решить при работе со Сбербанком.

Что предлагают конкуренты Сбербанка

Вполне естественно, что конкуренты несомненного лидера отечественного финансового сектора хотели бы занять его место. Поэтому также стараются разрабатывать различные программы кредитования, в том числе направленные на представителей бизнеса. Однако, составить серьезную конкуренцию Сбербанку на данный момент не получилось ни у кого. Такие крупные банки, как ВТБ, Газпромбанк, Альфа-Банк или Россельхозбанк, даже по общему объему активов уступают на сегодня лидеру рынка, не говоря уже о показателях каждого из банков в отдельности.

Рубрики
Кредиты для бизнеса

Кредит на развитие бизнеса


Кредитование на развитие бизнеса – это один из самых популярных вариантов займов как среди представителей малого бизнеса, так и среди крупных корпораций. Такие возможности предоставляют не все банки, однако практически всегда есть несколько продуктов, которые ориентированы «на любые цели», что позволяет их с успехом использовать для развития своего бизнеса.
Содержание [Скрыть]

Особенности кредитов на развитие бизнеса

Кредиты такого типа нужны тем предприятиям, которые видят возможные перспективы, но не имеют возможности в нужном объеме выделить средства для развития и модернизации. За счет кредита они получают такой шанс и направив деньги на обустройство новых мощностей, покупку недвижимости, найти опытных специалистов или любые другие направления, они могут увеличить прибыль до такого уровня, чтобы можно было выплачивать кредит и при этом сохранять доход на уровне хотя бы том, который был до получения займа. После того как все платежи будут произведены, фирма начинает получать повышенный доход без дополнительных расходов, что уже помогает развиваться дальше без помощи банка или, наоборот, взять еще один кредит, чтобы сделать темпы роста доходности еще более высокими.

Виды кредитов

Все виды кредитов на развитие можно разделить на несколько основных категорий:

  • Покупка недвижимости. Если компания до этого момента арендовала помещение, в котором велась деятельность, после покупки необходимость дополнительно тратить на аренду деньги исчезнет. Всегда лучше выплачивать долг за свою собственность, ведь он когда-то закончится, чем постоянно платить аренду.
  • Покупка оборудования/транспорта/техники. Это помогает увеличить производственные мощности, быстрее доставлять товары (или в больших объемах), а также совершать другие операции, которые ранее приходилось заказывать у других фирм. В идеальном варианте любая компания стремится к полностью замкнутому циклу производства, при котором из самостоятельно добываемого сырья производится товар, направляемый напрямую покупателю. Для этого нужны не только серьезные мощности, но и помещения с оборудованием.
  • Покупка ТМЦ (товарно-материальных ценностей). Если фирма работает по схеме перепродажи товаров с небольшой наценкой, возможность совершить оптовую закупку поможет существенно сократить расходы, и увеличить прибыль.
  • Модернизация. Любая техника и помещения регулярно нуждаются в обновлении или модернизации. Кредитные программы, направленные именно на это, помогают без дополнительных затрат увеличить доходность от точно такой же выполняемой работы. Например, если заменить старые станки новыми, они смогут за единицу времени выдавать больше продукции с теми же трудозатратами.

Получение кредит на развитие бизнеса “с нуля”

Большинство банков предпочитает работать с уже устоявшимися компаниями, которые могут показать финансовый результат, уже обладают каким-то имуществом и в целом способны работать даже без кредита.

Для амбициозных личностей, решивших начать свое дело «с нуля» предлагаются программы потребительского кредитования без указания конкретной цели. Банку все равно куда клиент направит свои деньги и, если это будет основание собственного бизнеса, никто не скажет ничего против. Тем не менее при оформлении такого займа рекомендуется предоставлять детализированный бизнес-план. Это поможет получить большую сумму кредита. Из проблем в данном случае нужно отметить тот факт, что заем берет физическое лицо и оно же должно его отдавать. Если это планируется делать за счет прибыли, полученной от новой фирмы, то сначала эти деньги нужно в качестве заработной платы или иных платежей перевести учредителю и только потом он сможет погашать задолженность.

Кредиты на развитие бизнеса для ООО

Общества с ограниченной ответственностью в плане стремления к развитию и получению увеличенной прибыли ничем не отличаются как от самых мелких ИП, так и от крупных корпораций.

Условия

Условия зависят от выбранного банка и кредитного продукту. Может применяться ограничение по возрасту для заемщика, выставляться требования к финансовому результату, необходим будет залог и так далее. Если обобщить всю информацию, то можно отфильтровать все условия, разделив их на несколько основных групп.

Требования к заемщику

  • Возраст: от 18 до 65 на момент подачи заявки. Для военнообязанных (до 27 лет) дополнительно потребуется военный билет или его заменитель (например, белый билет).
  • Наличие гражданства РФ.
  • Наличие прописки.
  • Наличие документа, удостоверяющего личность. В некоторых случаях требуют дополнительные документы типа загранпаспорта или водительского удостоверения.
  • Полное психическое здоровье.
  • Постоянный официальный доход.

Требования к бизнесу

  • Фирма должна работать как минимум 3 месяца (в некоторых банках требуется 12 месяцев работе или больше).
  • Положительный финансовый результат с доходом, позволяющим не только поддерживать работу фирмы, но и выплачивать кредит.
  • Наличие имущества, пригодного для передачи в залог.
  • Отсутствие просрочек ранее полученных кредитов.
  • Полностью легальная деятельность, подтвержденная лицензиями (если они требуются).
  • Регистрация в налоговой и других государственных органах.

На какую сумму можно рассчитывать? В среднем, на развитие бизнеса берут суммы от 1 миллиона и выше. В данном случае все зависит от фирмы, залога, показателей работы и возможностей банка.

Огромное значение имеет и целевое назначение кредита.

Если это просто оборотные средства, то лишь в редких случаях можно получить больше 5 миллионов, а вот если планируется приобретение недвижимости, техники или оборудования с передачей этого имущества в залог, то банк может пойти и на существенное увеличение суммы. В такой ситуации уже происходит индивидуальное согласование условий.

На какие сроки дают кредиты? Минимальный срок кредита обычно составляет 1-3 месяца, но для развития бизнеса этого мало. Стандартный срок, встречающийся практически во всех банках 2-3 года. Реже 5 лет. Еще реже финансовая организация готова предоставлять деньги на 10 лет или больше. Для развития бизнеса большее значение играет льготный период. Это такой срок, на протяжении которого нужно платить только проценты, но не тело кредита. Для новообразованных предприятий или компаний, который планируют радикальную модернизацию вариант кредита с предусмотренным льготным периодом длительностью хотя бы 1 год может стать оптимальным вариантом. К моменту окончания льготы как раз может закончится модернизация и предприятие сможет выйти на максимум своих возможностей, что и позволит безболезненно начать оплачивать также и тело долга.

Кредиты с залогом и без него отличаются друг от друга в первую очередь суммой и во вторую, процентной ставкой.

На практике, беззалоговые займы, как более рисковые для банка, предлагаются с более высокой ставкой 14-15% и выше. Залог предполагает получение серьезной суммы и меньшую процентную ставку в пределах 12-13%. При открытии фирмы из имущества человек может предложить только частную собственность. А вот уже действующее предприятие может в качестве обеспечения отдать недвижимость, где производится работа, оборудование, транспорт и так далее.

Процентные ставки очень отличаются в зависимости от банка. В некоторых случаях можно получить кредит на развитие бизнеса под 12-13% годовых, но чаще встречаются цифры в 16-20%. Как уже было сказано выше, на этот показатель оказывает значительное влияние наличие или отсутствие залога, финансовые показатели фирмы, сумма займа и срок действия кредитного договора.

Порядок получения

Общий порядок, актуальный для любого банка будет выглядеть примерно так:

  1. Поиск подходящего предложения.
  2. Подготовка документов в соответствии с выставленными банком требованиями.
  3. Посещение отделения банка.
  4. Консультация с кредитным специалистом касательно того, что финансовая организация может предложить компании.
  5. Оформление всех бумаг (договора кредита и залога).
  6. Получение средств на счет или наличным образом.

Необходимые документы

  • Паспорт заемщика или другие документы, подтверждающие его личность.
  • Справка о доходах.
  • Данные о поручителях/созаемщиках.
  • Документы о фирме (свидетельство о госрегистрации, регистрация в налоговой и так далее).
  • Финансовые показатели фирмы.
  • Документация об имуществе, передаваемом в залог.

Как рассматриваются заявки

  1. Клиент подает заявление в банк с одновременным предоставлением указанных выше документов.
  2. Клиент заполняет анкеты и другие документы в банке.
  3. Кредитный специалист на основе полученной информации проводит анализ и возможности потенциального заемщика. При необходимости запрашивает дополнительные бумаги.
  4. Результаты анализа передаются на кредитный комитет банка.
  5. По результатам заседания комитета принимается решение о том, выдавать кредит или нет.
  6. Клиента оповещают о решении.

В некоторых случаях уже после кредитного комитета могут потребоваться дополнительные документы, информация или данные. Также могут быть выставлены определенные условия, на которых банк может предоставить заем. Например, перевести не 50% всех оборотов, а 100%.

Вероятность одобрения зависит от того, какую информацию предоставляет клиент и что именно он просит. Если нужен небольшой кредит, например, на покупку офисной мебели и оборудования, при этом фирма показывает положительную динамику развития и роста прибыли и даже готова предоставить залог, то такой заем одобрят практически со 100% вероятностью. А вот когда проблемная фирма, с кредитами в других банках, не имея залога запрашивает несколько миллионов просто для того, чтобы расплатиться с долгами и постараться хоть как-то удержаться «на плаву», то в этом случае шанс получить кредит будет минимальным. Банк оценивает потенциальные риски и если они переходят за уровень допустимого, следует отказ.

Причины отказов

  • Просроченные платежи по кредитам в любых банках.
  • Плохая кредитная история.
  • Фирма не показывает доходов.
  • Нет залога.
  • Не были предоставлены все запрошенные документы.

Где взять кредит на развитие бизнеса?

Практически во всех банках можно найти продукт, который подойдет для развития бизнеса. Это может быть как обычный кредит на «любые цели», так и специализированные займы на покупку оборудования, недвижимости, техники или транспорта.

Сбербанк: кредитный продукт «Экспресс под залог».

  • Сумма: от 300 тысяч до 5 миллионов рублей.
  • Ставка: до 19%.
  • Срок кредитования: до 3-х лет.
  • Требуется обеспечение в виде залога.

Альфа-банк: кредитный продукт «Партнер.

  • Сумма: от 500 тысяч до 6 миллионов рублей.
  • Ставка: от 13,5 до 19,5%.
  • Срок: до 3-х лет.
  • Не нужен залог.

Россельхозбанк: продукт «Индивидуальное кредитование».

  • Сумма: не ограничена.
  • Ставка: зависит от суммы и срока.
  • Срок: до 15 лет.
  • По этому продукту можно подобрать особые условия, индивидуальные для каждого клиента.

ВТБ-24: кредит «Инвестиционный».

  • Сумма: от 850 тысяч рублей.
  • Ставка: от 10,9%.
  • Срок: до 10 лет.
  • Есть льготный период до 6 месяцев.

Тинькофф бизнес: кредит «Овердрафт».

  • Сумма: от 50 тысяч.
  • Платеж фиксированный: 490 рублей/месяц.
  • Доступен только для клиентов, обсуживающихся в банке.

Государственные программы для развития бизнеса также могут помочь, однако в данном случае все зависит от типа предприятия, его деятельности и того, оказывает ли фирма какую-то помощь государству.

Например, она может заниматься развитием инфраструктуры, «поднимать» сельское хозяйство и так далее. Многие банки сотрудничают с государственными органами, предлагая программы развития в установленных правительством рамках. Приведем пример на основе предложения от «Россельхозбанка»:

  • Сумма: от 5 миллионов до 1 миллиарда рублей.
  • Ставка: 9,6-10,6%.
  • Срок: подбирается индивидуально.
  • Есть льготный период до 3-х лет.

Предложения других банков

  • «РНКБ»: сумма от полумиллиона до 70 миллионов рублей сроком до 5 лет под 13% годовых.
  • «Локо Банк»: сумма до 5 миллионов рублей сроком на 7 лет под 12,9% годовых.
  • «Промсвязьбанк»: сумма от 3-х до 150 миллионов рублей сроком на 15 лет под 12,3% годовых.

Преимущества и недостатки кредитов на развитие бизнеса

Кредит на развитие бизнеса дает возможность предприятию развиваться максимально быстро и эффективно. Далеко не у каждой фирмы есть деньги на закупку требуемого оборудования, приобретение недвижимости или транспорта. Кредит помогает решить эту проблему, не вынуждая компанию арендовать все необходимое, благо платежи по займу не слишком значительно отличаются от арендной платы. С другой стороны, кредит – это всегда дополнительная финансовая нагрузка. В случае с арендой, если что-то пойдет не так и планируемого роста доходов не будет, можно просто разорвать договор аренды и закрыть предприятие. С кредитом все не так просто, ведь он будет использован на покупку собственности, с которой нужно что-то будет делать и при этом продолжать выплачивать деньги в банк.

Порядок погашения

Порядок зависит от выбранного банка, но в общем счете он стандартен практически везде. Сразу после получения денег (или их перечисления поставщику в счет покупки требуемого имущества) фирма должна начать ежемесячные выплаты по долгу. Если используется льготный период, то платить придется только проценты. В дальнейшем к ним добавляются и платежи по телу кредита. Выплаты бывают двух типов:

  • Аннуитет – платеж четко фиксирован и не изменяется. Он будет одинаковым как в первый месяц, так и последний месяц обслуживания долга. Сумма платежа будет меньше, чем при дифференцированной системе, но общая переплата получится выше.
  • Дифференцированный – платеж не фиксирован и постоянно изменяется в меньшую сторону по мере совершения выплат. В первую половину срок платеж будет выше, чем в предыдущем случае, но общая переплата по займу получится ниже.

Альтернативы

Учитывая тот факт, что большинство кредитов не ориентированы непосредственно на развитие бизнеса, а предназначаются для «любых целей» или для инвестирования деятельности, альтернативой могут считаться только совсем узкоспециализированные кредиты. Например, предоставление банковских гарантий. Это не влияет непосредственно на развитие бизнеса, но может стать причиной получения выгодного заказа (даже государственного), благодаря чему будет дан толчок к развитию.

Возможные проблемы

Единственная проблема, которая может возникнуть – это несоответствие плановых показателей и реальности.

Если бизнес-план был составлен неправильно, с ошибками или он не учитывает возможные изменения на рынке товаров/услуг, фирма окажется в неприятной ситуации, в которой получать прибыль становится невозможно, а выплачивать кредит банку все равно нужно. Кроме того, всегда остаются актуальными возможные изменения в законодательстве или катастрофы. И если первые еще как-то можно прогнозировать, то со вторыми все значительно сложнее. В этом случае может помочь страхование.

Рубрики
Кредиты для бизнеса

Бизнес план для получения кредита


В настоящее время бизнес-план является одним из эффективных способов, помогающих получить кредит на создание нового или развитие существующего бизнеса. Он представляет собой пакет финансовых и технических документов, описывающих комплекс мероприятий, связанных с расходованием кредитных средств и ожидаемыми вследствие этого результатами предпринимательской деятельности.

Содержание [Скрыть]

Очевидно, что чем более подробным, точным и проработанным является предоставляемый в банк бизнес-план, тем выше вероятность одобрения кредита. Такой подход сегодня активно используется многими банками, так как он позволяет отнести планируемую финансовую сделку по выдаче займа к менее рискованным и, как следствие, боле выгодным для кредитной организации.

Особенности кредитования под бизнес-план

Каждый банк самостоятельно устанавливает требования к бизнес-плану, который обязан предоставить потенциальный заемщик. Тем не менее, некоторые общие особенности этого документа выделить все-таки можно. Во-первых, нередко бизнес-план является практически единственным вариантом получения средств при открытии нового предприятия или создании бизнеса. Это вполне естественно, так как в подобной ситуации отсутствует не только кредитная история, но и какое-либо серьезное имущество, обороты по счету и другие подобные параметры, нередко являющиеся основанием для выдачи кредита.

Второй важной особенностью бизнес-плана является общая и характерная для всех подобных документов структура, которая подразумевает наличие 4-х практически обязательных разделов, включая производственный, организационный, финансовый и маркетинговый. Конечно же, в некоторых случаях какая-либо из перечисленных частей может отсутствовать, но подобные ситуации встречаются крайне редко.

http://mypresentation.ru/documents/5868ea333385e2efbfbabbe72cda3049/img1.jpg

Как получить кредит под бизнес-план

Целью составления кредитного бизнес-плана, и в этом заключается его главное отличие от других подобных документов, выступает обоснование необходимости финансирования бизнеса за счет кредитных ресурсов.

При этом требуется доказать финансовой организации не только платежеспособность и устойчивое финансовое положение заемщика, но и его возможности по эффективному и выгодному расходованию полученных по кредиту средств.

Бизнес-план может составляться как самим предпринимателем или сотрудниками организации, оформляющей кредит, так и работниками приглашенных специализированных компаний, в число которых входят и банки.

Важно понимать, что любой кредитный бизнес-план всегда проверяется либо банковскими сотрудниками, либо нанятыми наемными специалистами, если речь идет о каких-либо узко специализированных вопросах и нюансах.

ИП или юридическому лицу. В большинстве случаев бизнес-план оформляется для получения кредита организацией или индивидуальным предпринимателем. Особенно часто этот вариант обоснования необходимости заемных средств используется при создании нового бизнеса, планировании модернизации имеющегося оборудования или расширения производства и других подобных мероприятий, связанных, с одной стороны, с серьезными расходами, а с другой – с возможностями для еще более успешной и эффективной предпринимательской деятельности.

Физическому лицу. Какой-либо заметной практики по составлению бизнес-планов для физических лиц сегодня не существует. Это связано с тем, что для осуществления практически любой серьезной и законной предпринимательской деятельностью необходимо либо регистрировать юридическое лицо, либо заниматься бизнесом в статусе индивидуального предпринимателя.

Однако, существует всего несколько видов деятельности, которая вполне эффективно может осуществляться физлицами, например, фермерство, ведение подсобного хозяйства или пчеловодство. В этом случае составление грамотного бизнес-плана может стать серьезным аргументом для банка в пользу выдачи конкретному физическому лицу кредита.

Какие банки предоставляют такую услугу

В настоящее время услуга выдачи кредита под предоставленный заемщиком бизнес-план применяется на практике достаточно большим количеством банков.

Естественно, каждый из них самостоятельно определяет потенциально возможные условия кредитования и список требований, предъявляемых к клиенту помимо разработки бизнес-плана. Поэтому в случае отказа в одном из банков вполне реально получить необходимые заемные средства в другой кредитной организации.

Сбербанк на сегодня является несомненным лидером отечественного финансового сектора. Вполне естественно, что он занимает ведущие позиции, в том числе, и в сегменте кредитования малого бизнеса. При этом в настоящее время банком не предлагается отдельного кредита под бизнес-план, так как этот документа предоставляется при оформлении таких займов для бизнеса как «Доверие», кредит на полонение оборотных средств, а также на приобретение оборудования, недвижимости и автотранспорта.

До 2016-го года оформление бизнес-плана было обязательным условием выдачи кредита «Бизнес-Старт», который в настоящее время не используется. Максимальная сумма займа составляет до 3 млн. рублей при открытии нового предприятия или ИП, однако, для компаний, чья перспективность доказывается данными бизнес-плана величина кредита может доходить до 50-70 млн. рублей.

Предложения других банков, представленных сегодня на отечественном рынке, также заслуживают достаточно серьезного внимания. Это объясняется тем, что сегмент кредитования малого и среднего бизнеса является крайне интересным для большинства финансовых организаций. В результате они вынуждены предлагать выгодные и привлекательные условия, способные привлечь потенциальных клиентов.

Особой популярностью пользуются в настоящее время предложения таких крупных и серьезных банков, как ВБТ 24, Альфа-Банк, Россельхозбанк, Райффайзенбанк и других. Они достаточно серьезно различаются по условиям выдачи и предъявляемым к заемщикам требованиям, поэтому любой предприниматель, желающий получить средства на открытие или развитие бизнеса, сможет найти подходящий для себя вариант.

Требования к бизнес-плану

Главное требование к содержанию любого бизнес-плана заключается в достоверности и обоснованности предоставляемых им данных. Каждая приведенная цифра должна быть объяснена и соответствующим образом прокомментирована. Только в этом случае предприниматель может быть уверен в том, что документ успешной пройдет обязательную проверку. Достаточно часто банком назначается своеобразная презентация, на которой сотрудники компании-заемщика или непосредственно предприниматель показывают реальность и правильность составленного ими бизнес-плана. Такой вариант обоснования является самым эффективным и позволяет с высокой вероятностью гарантировать успех.

http://bank-explorer.ru/wp-content/uploads/2015/03/%D0%98%D0%BD%D0%B2%D0%B5%D1%81%D1%82%D0%B8%D1%86%D0%B8%D0%BE%D0%BD%D0%BD%D1%8B%D0%B9-%D0%B1%D0%B8%D0%B7%D0%BD%D0%B5%D1%81-%D0%BF%D0%BB%D0%B0%D0%BD.gif

Что должен включать? Как уже отмечалось выше, любой бизнес-план должен состоять из четырех частей, представляющих собой производственный, организационный, финансовый и маркетинговый разделы. Конечно же, в каждом конкретном случае при разработке документа необходимо учитывать конкретные требования к содержанию и структуре, предъявляемые банком. Однако, в большинстве случаев любой бизнес-план имеет примерно схожую структуру.

Структура плана составляется таким образом, чтобы он содержал следующую информацию:

  1. Резюме бизнес-плана. Включает в себя общие сведения о целях составления, описании проекта и основные моменты, связанные с величиной и сроками кредита, а также возвратом полученных средств.
  2. Описание бизнеса, которым занимается заемщик, не важно, речь идет о предприятии или индивидуальном предпринимателе. Главной задачей этого раздела является доказательство перспективности и успешности бизнеса.
  3. Описание продукции, услуги, которые планируется выпустить на рынок путем расходования кредитных средств. В другом варианте документа возможно описание оборудования, которое приобретается или модернизируется, для чего требуются заемные деньги.
  4. Анализ рынка и маркетинговая стратегия, связанная с продвижением нового товара или услуги.
  5. Производственный план, связанный с разработкой и изготовлением нового продукта или оказанием услуги, а также приобретением и установкой оборудования с последующим его запуском.
  6. Организационный план, содержащий календарный график работ и необходимые для его осуществления ресурсы.
  7. Финансовый план, обобщающий информацию предыдущих разделов и содержащий расчеты и прогнозы эффективности и рентабельности вложения кредитных средств.
  8. Оценка рисков.
  9. Приложения, необходимые для пояснения или уточнения каких-либо сведений, содержащихся в бизнес-плане.

Образец бизнес-плана можно получить различными способами. Во-первых, обратившись в банк, с которым организация или предприниматель планирует сотрудничать по вопросам кредитования. Этот вариант является самым простым и эффективным, так как сразу позволит разрабатывать документ в соответствии с требованиями, предъявляемыми кредитной организацией. Во-вторых, образец бизнес-плана можно без проблем найти на многочисленных специализированных интернет-ресурсах, которые посвящены финансовой и экономической тематике.

https://botan.cc/prepod/_bloks/pic/kkjo3bm-005.jpg

Нюансы оформления титульного листа имеют важное значение для успешного прохождения проверки в банке. Самое главное при этом – выполнить требования, которые предъявляет конкретная кредитная организация. Конечно же, это может привести к необходимости менять титульный лист бизнес-плана при обращении в другой банк, но современные печатные технологии без проблем позволяет сделать это, причем оперативно.

Как избежать ошибок?

Самый простой вариант избежать ошибок – работать в тесном контакте со специалистами банка, которые трудятся в кредитном отделе.

В этом случае всегда можно воспользоваться их советом или консультацией, что позволит сэкономить не только время, но и нервы разработчиков бизнес-плана. Еще одним важным фактором, позволяющим избежать ошибок, является доскональное знание предмета и сути составляемого документа. В этом случае предприниматель сможет доказать собственную правоту даже при возникновении каких-либо вопросов со стороны проверяющих.

Требования к заемщику и условия кредитования

При оформлении кредита под бизнес-план к заемщику обычно предъявляются достаточно стандартные требования, связанные с предоставлением типового пакета документов, а также дополнительных сведений, непосредственно связанных с направлением расходования заемных средств. При получении большой суммы, как правило, требуется обеспечение в виде залога или поручительства.

https://biznes-prost.ru/wp-content/uploads/2015/06/content_flex_article.png

Необходимые документы, которые прилагаются к заявке на кредит и бизнес-плану, представляют собой стандартный набор учредительных документов, а также отчеты предприятия за последний календарный период и свидетельства о постановке на учет и регистрации. Важно понимать, что грамотно составленный и детально проработанный бизнес-план нередко содержит практически все необходимые для одобрения займа документы и сведения.

Какую сумму можно получить и на какой срок?

Размер и сроки кредита под бизнес-план определяется каждым банком самостоятельно.

Например, Сбербанк выдает до 3 млн. при создании нового бизнеса, в некоторых случаях увеличивая кредитный лимит до 50-60 млн. рублей. При этом продолжительность займа может доходить до 10-15 лет.

Плюсы и минусы таких кредитов

Главный плюс оформления кредита под бизнес-план – это реальная возможность получения средств даже новому предприятию или недавно зарегистрировавшемуся предпринимателю. Достаточно часто других способов найти необходимую сумму попросту не существует.

К недостаткам подобного займа можно отнести необходимость оформления залога или поручительства при получении серьезной суммы. В подобной ситуации предприниматель и организация должны быть уверены в реальности составленного бизнес-плана, в противном случае крайне высока вероятность возникновения серьезных финансовых проблем.

Риски

Главным риском для любого кредитования выступает ситуация, когда заемщик теряет возможность обслуживать займ, своевременно возвращая деньги банку.

В этом случае он может потерять залог, собственность, как предприятия, так и поручителей.

Возможные проблемы

Получение займа под бизнес-план является популярный и эффективный способом кредитования. Для его эффективной реализации требуется грамотная подготовка необходимой документации и ответственное отношение как к разработке бизнес-плана, так и его последующей реализации.

Рубрики
Кредиты для бизнеса

Онлайн заявка на кредит для бизнеса


Современные бизнесмены – в большинстве своем занятые люди, которые проводят в своем офисе целые сутки. Вот только бизнес требует постоянного инвестирования, поэтому без заемных средств не обойтись.
В этом случае весьма актуальной может быть онлайн заявка на кредит для бизнес – вы заполняете анкету, а после одобрения средства приходят на ваш расчетный счет. Получается, что вам вообще не нужно посещать банк!

Содержание [Скрыть]

Где можно оставить онлайн заявку на кредит для бизнеса?

В настоящее время практически все банки перешли на предоставление своим клиентам такой услуги, как онлайн-заявка. Разберём, какие именно банки предлагают данную услугу.

Сбербанк

Один из банков, который предлагает своим клиентам заполнить заявку с помощью онлайн-анкеты – это Сбербанк. Банк предлагает следующие кредитные продукты с заполнением заявки в режиме онлайн:

  • Кредит «Доверие». Заполнить заявку по нему можно по ссылке.
  • Экспресс-овердрафт. Ссылка на заявку.
  • Так же банком предлагается кредит для бизнеса «Бизнес-оборот». Заполнить заявку на него можно по ссылке.
  • По кредитному продукту «Бизнес-инвест» заявку можно заполнить по ссылке.

При оформлении заявки необходимо указать следующие данные:

  • Фамилия, имя и отчество клиента;
  • Номер контактного телефона;
  • Регион и город;
  • Отделение банка, в котором вы бы хотели зарегистрировать свой договор;
  • Наименование вашей компании и ИНН;
  • Электронная почта;
  • По желанию можно оставить свое примечание.

Ренессанс кредит

Данный банк так же предлагает свои услуги кредитования. Заявку на кредит можно заполнить по ссылке.

При оформлении онлайн-заявки нужно заполнить следующие данные:

  • Сумму, которую вы желаете взять в долг;
  • Срок кредитования;
  • Отделение, в котором вы хотите взять кредит;
  • Личные сведения о себе;
  • Паспортные данные и адрес.

Тинькофф

Заполнить онлайн-заявку в Тинькофф-банке можно по ссылке.

При этом заполняются следующие данные:

  • Имя, фамилия и отчество;
  • Контактный мобильный телефон;
  • Электронная сумма;
  • Так же в форме следует указать желаемую сумму кредита.

ВТБ

Данный банк предлагает сразу несколько кредитных продуктов для бизнеса, заявку на которые можно подать через онлайн-форму.

  • На кредит «Овердрафт» заявку можно подать по ссылке.
  • По кредитному продукту «Кредит на залоговое имущество» заявку можно оставить по ссылке.
  • По кредитному продукту «Бизнес-ипотека» заявка оставляется по ссылке.
  • На кредит «Инвестиционный» заявка подается по ссылке.
  • Хотите подать заявку на кредит «Целевой»? Пройдите по ссылке.
  • Для того, чтобы оставить заявку по кредиту «Оборотный», нужно пройти по ссылке.
  • Ну и оставить заявку по кредитному продукту «Коммерсант» можно по ссылке.

Для того, чтобы заполнить форму, нужно внести следующие данные:

  • Сумма, которую вы желаете получить по кредитному продукту;
  • Город, в котором вы проживаете;
  • Офис, в котором вы хотите получить средства;
  • Ваши фамилия, имя и отчество;
  • Контактный мобильный телефон, по которому с вами можно связаться;
  • Ваша электронная почта.

Предложения от других банков

В настоящее время множество банков предлагает подать заявку на бизнес-кредит с помощью онлайн-формы. И один из подобных банков – это Россельхозбанк. Заявку на кредит у данного банка можно подать по ссылке.

Здесь нужно будет указать следующую информацию:

  • Филиал банка, в котором вы хотели бы получить заемные средства;
  • Наименование вашей организации;
  • Контактное лицо;
  • Время, которое будет удобно вам для звонка;
  • Контактный телефон;
  • Электронная почта;
  • Сумма, которую вы желаете получить в кредит;
  • Срок, на который берется данная сумма;
  • Годовая выручка вашей компании;
  • Цели, на которые вы берете кредит.

Банк Промсвязьбанк в свою очередь предлагает кредит «Упрощенный».

Нажав на онлайн-заявку, вы увидите форму, в которой нужно будет заполнить следующие данные:

  • Наименование вашей компании;
  • ИНН;
  • Имя заявителя;
  • Телефон, по которому могут перезвонить сотрудники банка;
  • Электронная почта вашей компании;
  • Регион и город, в котором находится ваша компания или центральный офис;
  • Сумма, которую вы хотите взять в кредит, и срок кредитования.

Онлайн-форму можно заполнить по ссылке.

Отличия онлайн заявок

Основное отличие такой заявки заключается в том, что нет необходимости посещать банк, чтобы узнать, одобрят вам заявку или нет. Тем более это будет обидно, если вам не подтвердят ваш кредит, и тогда вам нужно будет посетить еще один банк.

А вот онлайн-заявка дает возможность не посещать филиал банка и, соответственно, не тратить время попросту.

Как рассматриваются онлайн заявки?

Собственно, такая заявка рассматривается так же, как и заявка при посещении банка. Вам нужно максимально полно заполнить форму, чтобы служба безопасности смогла проверить достоверность информации и вынести предварительный вердикт по кредиту. Затем вас останется только посетить банк, чтобы получить финансовую помощь.

Как повысить шансы на одобрение?

Итак, давайте разберем, что нужно сделать, чтобы ваш шанс на одобрение стал выше.

Для того, чтобы ваша онлайн-заявка была одобрена, нужно максимально точно и правдиво заполнить имеющиеся в форме поля. Постарайтесь быть максимально честным – не нужно «приписывать» себе лишние доходы, чтобы в дальнейшем не было проблем.

Скорее всего, вас все же попросят предоставить в банк справки о доходах, и вот тогда-то ваш обман и вскроется.

Частые причины отказов

Причины здесь самые банальные – это недостоверность информации. Так, некоторые клиенты почему-то считают, что если заявка заполняется на сайте, то ее никто не проверяет. На самом же деле такие заявки проверяются точно так же, как и все остальные.

Еще одна не менее банальная причина отказа – это отрицательная кредитная история. Как уже и говорилось ранее, онлайн-заявки проверяются точно так же, как и простые заявки, и если у заявителя судимость, либо отрицательная кредитная история, то в займе ему, скорее всего, откажут.

Плюсы и минусы онлайн заявок на кредит для бизнеса

Основные преимущества онлайн-заявок заключаются в следующем:

  • Первое и основное преимущество – это отсутствие потери времени. Вам не нужно посещать банк, выстаивать длинные очереди и ждать, когда же вас примет специалист.
  • Даже если в кредитной заявке вам все же отказали, в этом все равно есть свой плюс – вы немедленно можете приступить к заявке в другом банке. Получается, что вы опять же не теряете время зря.

К минусам же можно отнести следующие пункты:

  • Некоторые банки предлагают оформить кредит, не посещая финансовую организацию вовсе. Вам не придется приходить в банк, чтобы оставить заявку, и не придется вновь приходить в него, чтобы получить средства. Однако за такое удобство придется расплачиваться более высокой процентной ставкой, так как и банки при этом рискуют своими финансами.
  • При посещении банка всегда можно попросить высчитать специалиста точную процентную плату, ежемесячный платеж и переплату за кредит. А вот банковский калькулятор может «утаивать» эту информацию на сайте.

Как видите, у онлайн-заявок есть как свои плюсы, так и свои минусы. А вот что именно выбрать – решать только вам.

Рубрики
Кредиты для бизнеса

Кредиты под малый бизнес условия получения


Содержание [Скрыть]

Особенности кредитов под малый бизнес

Как кредитные программы, так и условия кредитования, которые предлагаются ИП и ЮЛ, зависят от множества различных факторов, а именно: репутации на рынке, форм собственности предприятия и так далее. При этом зачастую предприниматели предпочитают услуги тех банковских организаций, в которых обслуживаются. Что же до целей кредитования, то они могут быть разными – начиная от приобретения нового оборудования и заканчивая средствами на ремонт и расширение (например установить пластиковые окна). Так же различаются и виды кредитования – они могут быть как долгосрочными, так и краткосрочными. Чаще всего к кредитованию прибегают в том случае, если нужны средства для дальнейшего развития, либо если не хватает средств для проведения крупной сделки. При этом предоставление займа осуществляется на условиях обеспеченности, возвратности и платности.
Особенность кредита, взятого на долгий срок, заключается в том, что займ можно брать вне зависимости от того, к какой именно отрасли экономики вы относитесь.

В качестве обеспечения выступают основные и вспомогательные средства, а так же ваша готовая продукция. Погашение долга по таким кредитам осуществляется зачислением выручки на ссудный счет, либо перечислением финансов со счета предприятия в соответствии с графиком платежей.

Если же кредитование осуществляется на малый срок, то такой вид кредита особенно выгоден сельскохозяйственным предприятиям. Да и банкам такой кредит очень выгоден, так как риск невозврата существенно уменьшается. При этом срок кредитования может варьироваться от 2 до 9 месяцев. Благодаря такому краткосрочному кредиту можно реализовать заключенные предприятием договора и получить дополнительные оборотные средства.

В отличие от банков, сами предприятия заинтересованы именно в долгосрочных кредитах, а на короткие кредитования идут лишь в самых крайних случаях.

В итоге, взяв кредит в банке для малого бизнеса, можно решить возникшие у предприятие проблемы – такие как приобретение оборудования, транспортного средства, ремонт в помещении и так далее.

Кто может получить кредит?

Итак, кто же может получить такого типа кредит? Это может сделать индивидуальный предприниматель, юридическое лицо, либо собственник бизнеса, являющийся участником общества с ограниченной ответственностью с как можно большей долей участия.

Условия получения кредита под малый бизнес

Получить данный вид кредита можно как «с нуля», так и без первоначального взноса.

Условия получения кредитов на бизнес “с нуля”

Для того, чтобы получить кредит именно такого типа, нужно:

  • Обратиться в банк, предлагающий такого типа услуги, с заранее подготовленным пакетом бумаг.
  • Выбрать соответствующую программу кредитования.
  • Осуществить запись ЕГРИП в налоговой инспекции.
  • Изучить доступные франчайзинговые программы.
  • Выбрать франшизу, которая вам подходит.
  • На основе той программы, которую вы выбрали, составить бизнес-план, который бы отвечал всем организационный вопросам, то есть выбору места под офис, разработке маркетингового плана и так далее.
  • После этого нужно собрать все те документы, которые нужны на открытие кредита – чаще всего это паспорт как в оригинале, так и с копией, ИНН, свидетельство ИП, ну и, соответственно, готовый бизнес-план, который указан выше.
  • Далее в банке подается заявка на открытие бизнеса.
  • Для открытия первоначального бизнеса потребуются собственные средства – как правило, не менее 30% от кредита.
  • Далее вам остается лишь дождаться положительного ответа по кредиту и стать индивидуальным предпринимателем.

Условия получения кредита без первого взноса

В том случае, если у будущего предпринимателя нет первоначального взноса, банки предлагают взять кредит под залог будущего бизнеса.

В этом случае сам бизнес становится залоговым имуществом и вы, в случае невыплаты кредита, рискуете его потерять.

Требования к бизнес-плану

Понятно, что особенно строгие требования предъявляются банком к созданию бизнес-плана. В противном случае как заемщик будет погашать кредит, если у него не будет доходов от предприятия? Кроме того, и самому банку нужно подстраховаться, особенно если кредитование не предусматривает первого взноса. В бизнес-плане должны рассматриваться любые нюансы, начиная от расположения и ремонта офиса, и заканчивая маркетинговым планом.

Какая должна быть кредитная история?

Еще одним немаловажным условием при взятии данного кредита является наличие кредитной положительной истории у клиента.

Так, тем заемщикам, которые когда-либо нарушали график платежей, а уж тем более не погашали его и вовсе, банк точно не одобрит кредит на малый бизнес.

К слову, сейчас очень редко случаются случаи, когда банк соглашается на кредит лишь по одному, пусть и качественному, бизнес-плану. Как правило, требуется личное поручительство заявителя, а в некоторых случаях приглашается сторонний поручитель.

Необходимые документы

Для того, чтобы получить подобного рода кредит, нужно предоставить большой пакет документов. Конечно, в зависимости от банка этот пакет может изменяться, но чаще всего он выглядит следующим образом:
  • Заявление по форме банка.
  • Анкета от клиента.
  • Копия свидетельства о госрегистрации субъекта предпринимательства.
  • Ксерокопия паспортов учредителей юридического лица, либо индивидуального предпринимателя.
  • Если у предпринимателя или учредителей имеются другие задолженности, то нужно предоставить о них справку из других банков.
  • Справка из налоговой об открытых счетах в других банках.
  • Документы, которые подтвердят права собственности на имущество, либо на его аренду.
  • Учредительные документы, предоставленные от юридических лиц – такие как свидетельство о госрегистрации, протоколы собраний, устав и так далее).
  • Бизнес-план, уже не единожды упомянутый ранее.
  • Договора с партнерами, либо с контрагентами.

Лишь собрав весь этот пакет документов, можно обращаться в банк за финансовой помощью.

Требования к заемщику

Далее будут перечислены требования, которые применяются к заемщикам. Для физических лиц они будут следующими:

  • Гражданство Российской Федерации.
  • Постоянная регистрация в том регионе, где будет взят кредит.
  • Отсутствие негативной кредитной истории как в том банке, где будет взят кредит, так и в других банках.

Если же речь идет о субъекте предпринимательской деятельности, то требования будут иными:

  • Так, срок государственной деятельности должен составлять как минимум пол года, хотя в некоторых банках он может быть и больше.
  • У компании не должно быть налоговой задолженности.
  • Безубыточная деятельность у компании должна составлять как минимум пол года на тот момент, как были поданы документы на кредит.
  • Так же сам бизнес должен быть зарегистрирован в регионе присутствия кредитора.

На какой кредит можно рассчитывать

Как правило, кредиты на развитие выдаются лицам, желающим открыть свой собственный бизнес, на сумму 1 миллиона рублей, особенно если проект новый, а в прошлом человек не имел опыта ведения бизнеса.

Если же таковой бизнес у вас уже есть, и теперь вы хотите открыть новое направление, то вам могут оформить кредит вплоть до 5 миллионов рублей.

Условия в банках

Сбербанк

Банк «Сбербанк» предлагает своим клиентам сразу 4 пакета услуг. Преимущества таких кредитных пакетов заключаются в следующем:

  • Привлекательные для клиентов ставки от 11,8%.
  • Срок кредитования может составлять до 10 лет.
  • Кредит осуществляется как под залог, так и без такового.
  • За то, что выдается кредит, отсутствует комиссия.
  • Вы всегда можете рефинансировать кредиты, взятые в других банках.

Итак, какие же кредитные продукты представляет банк? Кредиты без залога могут быть следующими:

  • Кредит «Доверие» суммы по которому составляют от 100000 до 3 миллионов рублей. При этом процентная ставка может составлять от 16,6% до 18, 5%, а срок кредитования – до 3 лет.

  • Еще один кредитный пакет без залога – это кредит «Экспресс-овердрафт». Минимальная сумма, которую вы можете взять по данному кредиту, составляет 50000 рублей, а максимальная – до 2 миллионов. При этом ставка по кредиту составляет 15,5 процентов годовых, а срок кредитования – до года.

Так же банк предлагает способы кредитования с залогом:

  • Кредитный пакет «Бизнес-Оборот» подходит тем, кто желает взять сумму от 150 тысяч рублей. Что же до максимальной суммы, то она определяется платежеспособностью заказчика. При этом ставка по данному кредиту составляет 11,8% в год. А сам кредит можно взять на срок до 3 лет.

  • Еще один кредитный пакет, осуществляемы под залог – это «Бизнес-Инвест». Минимальная сумма по нему составляет 150 тысяч, а максимальная, опять же, зависит от платёжеспособности Заказчика. Ставка по кредиту минимальная – 11,8%. А срок кредитования может составлять до 10 лет.

Россельхозбанк

Свои услуги малому бизнесу предлагает и Россельхозбанк. При этом предлагаются следующие пакеты услуг:

  • Рефинансирование.
  • Кредиты микробизнесу.
  • Кредиты на проведение сезонных работ.
  • На приобретение техники.
  • На пополнение оборотных средств.

Итак, разберем каждый из этих пакетов.

Пакет «Рефинансирование» предлагает своим клиентам следующие услуги:

  • Рефинансирование, осуществляемое на индивидуальных условиях.
  • Рефинансирование, осуществляемое как на инвестиционные, так и на текущие цели.
  • Основная цель кредитования – рефинансирование кредитов от сторонних банков.
  • Максимальная сумма по кредиту может составлять до 20 миллионов рублей.
  • Срок такого кредитования может составлять до 10 лет.

Кредит микробизнесу в свою очередь предлагает сразу 6 пакетов услуг. Это:

  • Кредитный пакет «Микро овердрафт». Предоставляется данный кредит на цели покрытия временных кассовых разрывов. Кредитный лимит составляет от 300 тысяч рублей. А максимальный срок составляет год.
  • Еще один вид кредитования – это кредитный пакет «Быстрое решение». Для его получения не требуется залог, а сам кредит выдается под текущие цели. Максимальная сумма по кредиту составляет 1000000 рублей. Если же специалисты банка не выезжают на место ведения бизнеса, то максимальная сумма по кредиту составляет пол миллиона рублей.
  • Кредит «Микро» так же предоставляется на текущие цели. При этом максимум, который можно взять на 3 года, составляет 4 миллиона рублей.
  • Очередной кредит, предоставляемый конкретно на инвестиционные цели – это кредит «Оптимальный». По данному кредиту максимальная сумма составляет 7 миллионов, а максимум, на который она выдается – 5 лет.
  • Так же банк предлагает кредитный пакет «Выгодное решение». Данный кредит предлагается с целью рефинансирования кредитов, взятых в других банках. Сумма по такому кредиту может составлять до 20 миллионов рублей. А максимальный срок – 10 лет.
  • Ну и последний тип кредита – это так называемая «Коммерческая ипотека», который создан специально для тех, кто хочет купить коммерческую недвижимость под свое собственное дело. По этому кредиту так же предлагается максимальная сумма до 20 миллионов, а максимальный срок – до 10 лет.

Тинькофф банк

Тинькофф банк так же внес свою лепту в предоставление кредита малому бизнесу. Так, данный банк предлагает открыть счет для бизнеса, благодаря которому вы сможете воспользоваться следующими услугами:

  • Сразу в одном окне будут представлены валютные счета, привлечение, госзакупки, кредиты, кассы, эквайринг, заработные платы, бухгалтерия и, собственно, сам расчетный счет.

  • В банке для вас будет отведен персональный менеджер. Ему вы сможете задать свои вопросы круглосуточно 7 дней в неделю.

  • К вашему расчетному счету будет выпущена пластиковая карта на выгодных для вас условиях.
  • Так же в системе имеется встроенная бухгалтерия. С ее помощью можно посчитать налогооблагаемый доход, высчитать налоги по ЕНВД и УСН, а так же составить налоговую декларацию, а затем отправить ее с помощью интернета.

  • Дополнительно для ваших сотрудников можно оформить зарплатные карты со следующими условиями: кэшбэк в количестве 30%, на остаток начисляется 6% годовых, действует система мобильного банка, а так же поддержка специалистов 24/7.

ВТБ

Данный банк предлагает своим клиентам сразу 9 кредитных продуктов. Это:

  • Кредит «Овердрафт», выдаваемый на покрытие кассового разрыва. Сумма на такой кредит выдается от 850000 рублей. А срок составляет 1 или 2 года.
  • Кредитный продукт «На приобретение залогового имущества» выдается на срок до 10 лет. При этом залогом становится имущество, на которое вы берете деньги.
  • Кредитный пакет «Бизнес-ипотека» выдается клиентам на приобретение имущества для бизнес – это может быть, к примеру, офис, или же склад. Первоначальный взнос при этом составляет 15% от приобретаемого имущества, а срок кредитования составляет до 10 лет.
  • Пакет «Инвистиционный» создан на получение кредита от 850 тысяч рублей. При этом вы всегда можете получить отсрочку платежа на срок до полугода.
  • Так же отсрочка дается и по кредиту «Целевому». Сам кредит выдается на срок до 5 лет.
  • На пополнение оборотных средств выдается кредит «Оборотный». Минимальная сумма по данному кредиту составляет 850 тысяч рублей, а срок кредитования может составлять до 3 лет.
  • По кредиту «Коммерсант» средства выдаются от полумиллиона. При этом максимальный срок кредитования составляет 60 месяцев.
  • Кредит на лизинг оборудования в банке ВТБ 24 выдается без комиссии и залога. При этом срок кредитования составляет до 7 лет, а первоначальный взнос – 10%.
  • Так же кредит выдается и на лизинг недвижимости. При этом первоначальный кредит опять же составляет 10%, а финансирование осуществляется на срок до 10 лет.

Какие условия в других банках

Еще один банк, который предлагает кредит под малый бизнес – это РайффайзенБанк. Финансовая компания дает получить заемные средства под разные условия и на разные суммы. Так, минимальная сумма составляет 100 тысяч рублей, максимальная – 145 миллионов. Предлагаемые кредиты выдаются как под залог, так и без такового.

Так же свои услуги предоставляет банк «Альфа-банк» на следующих условиях:

  • Сумма – до 6 миллионов рублей по ставке 13,5%.
  • От клиентов не требуется залога имущества.
  • Кредит выдается лишь в том случае, если в банке имеется расчетный счет.
  • Обязательное условие – кредит может быть выдан лишь в рублях.