Рубрики
Кредиты для бизнеса

Совкомбанк кредит для бизнеса


Содержание [Скрыть]

Особенности кредитования бизнеса в Совкомбанка

Залог успеха любого бизнеса – это не прекращающееся развитие, которое, конечно же, требует вложения денег. Совкомбанк предлагает своим клиентам быстро и просто получить необходимую сумм. Так, именно для предпринимателей создана кредитная программа под названием «Супер плюс предприниматель».
Итак, что же характерно для данного вида кредитования? Это:

  • Простота кредитования, так как наши сотрудники не выезжают на место вашего бизнеса и верят вам «на слово». Так же не понадобится слишком большое количество документов. Ну и конечно же дополнительное преимущество заключается в том, что нет необходимости в том, чтобы собирать управленческую отчетность.
  • Дополнительный плюс – это удобство. Ведь для того, чтобы получить средства, не нужно открывать расчетный счет. Кредит выгоден при оформлении залога, либо при предоставлении документа, который был подтвердил ваш доход.
  • Кредит можно погасить в любой момент без штрафных санкций.
  • Ну и конечно же преимущество заключается в быстроте, ведь заявка на кредит рассматривается в течение 1-3 дней.

Виды кредитов

На данный момент предоставляется несколько видов кредитов. Это:

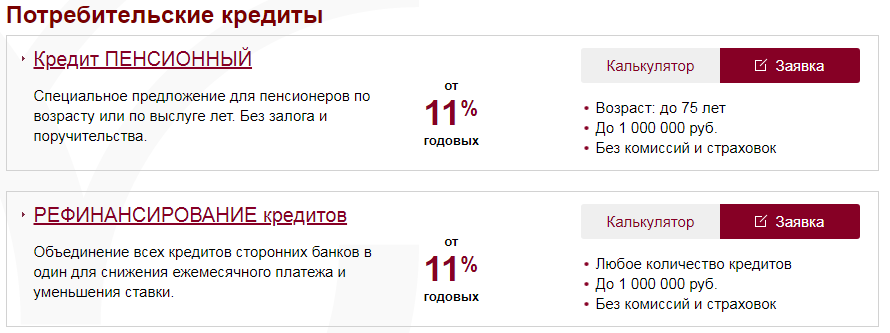
  • Кредит «Супер плюс», который предоставляется на 1,2,3 года, либо на 5 лет. При этом можно взять сумму до 1 миллиона рублей.
  • Еще один вид кредита – это кредит под залог авто. Он предоставляется на 3, 6, 12, 18, 24, 36,48, либо 60 месяцев. При этом стоимость кредита может составлять до 1 миллиона.
  • Ну и третий вариант – это кредит под залог недвижимости. Такой кредит предлагается на 60, либо 120 месяцев. А максимальная стоимость кредита составляет 30 миллионов рублей.
Условия

Требования к заемщику

К заемщику в банке предъявляются следующие требования:

  • Гражданство РФ;
  • Возраст, варьирующийся от 20 до 85 лет.
  • Официальное трудоустройство, причем на последнем месте человек должен проработать не менее 4 месяцев.
  • Постоянная регистрация не менее 4-х последних месяцев.
  • Наличие стационарного домашнего или рабочего телефона.

Дополнительные требования, в зависимости от вида кредитования, предъявляются к авто или недвижимости.

Так, для автотранспорта актуальны следующие требования:

  • Возраст машины не более девятнадцати лет (включительно).
  • Исправное технически.
  • Машина не должна находиться в залоге.
  • Так же автомобиль не должен участвовать в программе автокредитования.
  • Банк, при необходимости, имеет право запросить поручительство физических ли.

Что же до недвижимости, то в залог принимается следующее имущество:

  • Комната либо квартира.
  • Жилое строение, которое располагается на земельном участке, либо жилой дом.
  • Жилые объекты недвижимости в формате малоэтажных домов, объединенные между собой общими стенками и имеющими отдельный вход, которые по документам могут называться как: — квартира — квартира-часть жилого дома — жилой дом блокированной застройки (как с земельным участком, так и без него).
  • Помещение, у которого нет земельного участка, либо нежилое помещение.
  • Нежилое строение, имеющее земельный участок, либо нежилое здание.

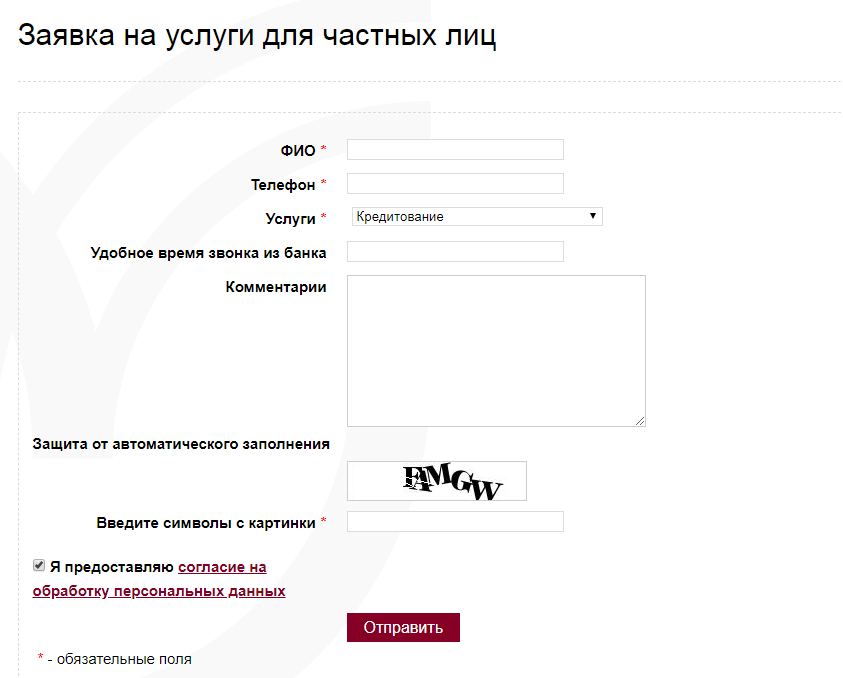
Так же здесь, на сайте, можно оформить заявку на кредит, заполнив анкету.
Необходимые документы

Для рассмотрения документов на кредит «Супер плюс» понадобятся следующие документы:

  • Паспорт на заявителя.
  • Второй документ может быть выборочным на ваше усмотрение – это свидетельство о постановке на учет в налоговом органе, страховой медицинский полис, водительское удостоверение, удостоверение военнослужащего, военный билет, заграничный паспорт, страховое пенсионное свидетельство, пенсионное удостоверение.
  • Справка о доходах по форме 2-НДФЛ, либо справка о доходах по форме банка.

Если же документ подает ИП, то понадобятся следующие документы:

  • Справка из налоговой по форме 3-НДФЛ.
  • Декларация по УСН.
  • Выписка по кассе или счету за последние пол года.

Для оформления кредита под залог машины дополнительно понадобятся следующие документы:

  • Свидетельство о регистрации транспортного средства.
  • Паспорт транспортного средства.
  • ОСАГО.
  • Согласие супруги или супруга на залог на авто.

Большой список документов понадобится в том случае, если вы оформляете кредит под залог недвижимости и на крупную сумму. Полный список документов можно посмотреть по ссылке https://sovcombank.ru/retail/credits/denezhnyy-kredit-pod-zalog-nedvizhimosti/.

Процентные ставки

На кредит «Супер плюс» процентная ставка составляет от 19% и выше.

При оформлении под залог автомобиля кредитная ставка от 17% до 19%.
Если же клиент кредитуется под залог недвижимости, то процентная ставка составляет 18,9%.

Возможные сроки кредитования

По кредитным продуктам действуют следующие сроки:

  • Кредит «Супер плюс», который предоставляется на 1,2,3 года, либо на 5 лет. При этом можно взять сумму до 1 миллиона рублей.
  • Еще один вид кредита – это кредит под залог авто. Он предоставляется на 3, 6, 12, 18, 24, 36,48, либо 60 месяцев. При этом стоимость кредита может составлять до 1 миллиона.
  • Ну и третий вариант – это кредит под залог недвижимости. Такой кредит предлагается на 60, либо 120 месяцев. А максимальная стоимость кредита составляет 30 миллионов рублей.

Поручительство по кредитам для бизнеса

Относительно поручительства действуют следующие правила:

  • Если речь идет о кредите «Супер плюс», то никакое поручительство не требуется.
  • При оформлении кредита под залог машины банк вправе затребовать у вас поручительство одного или нескольких лиц.
  • При оформлении кредита под залог недвижимости действуют те же правила, что и под залог машины.

Как рассматриваются заявки

Вероятность одобрения кредита

Все будет зависеть от того, насколько соблюдены правила оформления кредита и насколько полный пакет собран.

Так, в некоторых случаях, когда стоимость автомобиля или недвижимости невысокая, банк может затребовать от вас поддержки одного или нескольких поручителей с соответствующим доходом.

Как правило, решение по кредиту выносится очень быстро – в течение всего лишь 1-3 дней.

Частые причины отказов
В каком случае банк может отказать в кредите? Причин может быть несколько. Самые частые из –них – это:

  • Недостаточный уровень дохода, причем для каждого банка он свой.
  • Неудовлетворительная кредитная история – возможно, ранее вы уже когда-то просрочили кредит в другом банке, либо и вовсе не выплатили его. Так же в кредите могут отказать и в том случае, если у вас уже есть заемные средства в другом банке.
  • Низкая стоимость залога – в данном случае машины или недвижимости.
  • В некоторых случаях кредит могут не выдать и в том случае, если вы указали неверные сведения о себе в анкете – к примеру, перепутали место работы. А может быть написали неверно специально, чтобы скрыть правду.
  • Если документы предоставлены не в полном виде, то вам тоже имеют право отказать в кредите.
  • Возможно, у вас недостаточный трудовой стаж на одном месте.
  • Для данного банка важно наличие стационарного телефона.
  • Часто отказывают лицам, которые, по мнению банка, являются неблагонадежными – к примеру, ранее судимыми.

Как происходит погашение кредита

Во всех трех случаях оформления кредита вы можете погасить заемные средства следующим образом:

  • В офисах, принадлежащих банку, либо в устройствах самообслуживания.
  • В отделениях, принадлежащих Посте России.
  • В различных сторонних организациях – при этом будет взиматься комиссия.
  • Через интернет-банк sovcombank.ru.

На странице https://sovcombank.ru/payment/ можно посмотреть инструкцию по осуществлению платежа через сайт.
Преимущества и недостатки

Итак, какие же преимущества есть у данного кредита от Совкомбанка? Это:

  • Возможность выбора кредитования, подходящего именно вам.
  • Выбор наиболее подходящей вам суммы.
  • При желании вы в любой момент можете погасить кредит раньше срока и без штрафных санкций.
  • Кредит рассматривается за минимальный срок – в течение всего лишь 1-3 дней.

К недостатка можно отнести тот факт, что при заеме под автомобиль или недвижимость потребуется помощь поручителей.

Кроме того, всегда существует риск отказа.

Возможные проблемы

При оформлении кредита у вас обязательно должен иметься стационарный, либо домашний телефон. В противном случае в кредите вам могут отказать.

Что предлагают конкуренты Совкомбанка

В настоящее время сразу несколько банков предлагают подобные кредиты на развитие бизнеса. Так, Сбербанк предлагает кредит «Доверие», который предоставляется малым предприятиям, ИП и собственникам бизнеса, чья годовая выручка составляет до 60 миллионов. При этом вам не потребуется подтверждать цель кредитования. Кредит будет перечислен на расчетный счет, если кредитуется ИП или ЮЛ, либо на счет по вкладу физического лица, если речь идет об собственнике бизнеса. Если же вы пользуетесь иными услугами банка, либо являетесь повторным заёмщиком, то вам положены скидки.
Так же свои услуги предлагает банк Райффайзенбанк. В данном банке предлагается кредит «Экспресс» для тех клиентов, чей годовой оборот достигает до 45 миллионов рублей.
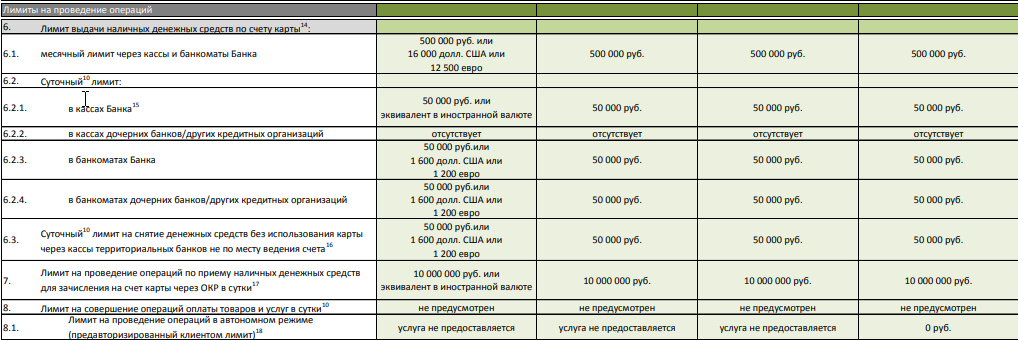
Свои услуги предлагает и банк МТС-Банк. Кредит этого банка именуется как «В ритме бизнеса». Перед тем, как выдать кредит, данный банк обязательно открывает у себя расчетный счет, куда и перечисляются средства.
Росбанком предлагается кредит «Профессионал», разработанный специально для тех, у кого годовая выручка составляет до 60 миллионов рублей. При этом собственникам бизнеса средства предлагаются на любые цели. А вот ИП и ЮЛ – только на приобретение основных средств, либо на пополнение оборотных средств, в том числе и инвестиций.
Банк «Агропромкредит» предлагает своим клиентам кредитный продукт «Бизнесмен». Однако средства будут выданы только при наличии у заемщика созаемщика. Кроме того, при одобрении нужно будет открыть расчетный счет, на который переведут средства.
Банк Агросоюз предлагает своим клиентам кредит «Доверие», получить который могут ИП. Для того, чтобы получить средства, нужно чтобы в банке был открыт расчетный счет. Точно такую же процентную ставку, равную 22%, можно получить и по кредиту «Развитие», в котором не требуется залога.

ВТБ 24 предлагает кредит «Коммерсант», который оформляется на компанию, либо на владельцев бизнеса.
Банк Росэнергобанк для этих целей создал кредитный продукт «Бизнес-Экспресс». При этом для получения средств вам так же придется открыть расчетный счет в банке.
Ну и нельзя не отметить кредитный продукт от банка Промсвязьбанк – «Упрощенный». Кредит доступен для ИП и ЮЛ лишь при сумме от полутора миллионов рублей. И конечно же для этого нужно будет открыть расчетный счет в банке.
Рубрики
Кредиты для бизнеса

Кредит на покупку готового бизнеса физлицу


Сделки по покупке готового бизнеса заключаются довольно часто. Приобрети действующий магазин, небольшое предприятие, салон можно на выгодных условиях, если есть для этого необходимые средства. Если у физического лица их нет, можно взять кредит. Такой способ получения денег для покупки бизнеса имеет свои особенности. При оформлении кредита имеет значение вид бизнеса, личность конкретного получателя кредита, сроки кредитования и другие нюансы.
Содержание [Скрыть]

Особенности кредитов на покупку готового бизнеса

Высокорисковые проекты вряд ли заинтересуют банк, поэтому заемщику нужно постараться доказать, что бизнес, который планируется покупать, будет рентабельным. С этой целью придется собрать определенный перечень документов для банка. Нужно предоставить финансовые отчеты, документацию, характеризующую приходные и расходные операции, справки из налоговой инспекции, свидетельствующие об отсутствии долгов.

Задолженности перед поставщиками и прочими кредиторами должны отсутствовать.

Часто продается бизнес, который на данный момент не является рентабельным. Чтобы доказать возможность реанимирования такого проекта и его жизнеспособность, нужно создать грамотный бизнес-план, или предоставить любое ликвидное имущество, которое является сопоставимым по стоимости с требуемой суммой займа. Не могут пойти в залог активы, которые принадлежат приобретаемому бизнесу, так как на момент подачи заявки на получение займа они не принадлежат заемщику.

Картинки по запросу Кредит на покупку готового бизнеса

В связи с этим возникает довольно много сложностей с покупкой бизнеса физическим лицом, гораздо проще брать кредит предпринимателю, ведущему успешную деятельность не менее года до момента подачи заявки на ссуду.

Где взять кредит на покупку готового бизнеса

Одним из достойных внимания финансовых учреждений, предоставляющих такие виды кредитов, является Сбербанк.

Сбербанк

Это финансовое учреждениепредлагает лояльные условия для получения беззалогового кредита в сумме от 400 тыс. рублей под поручительство с процентной ставкой от 14,5% на 60 месяцев и залогового потребительского нецелевого кредита в размере до 10 млн. рублей, 15,5% годовых на срок до 20 лет.
ВТБ-24

Не менее привлекательные условия для заемщиков предлагает банк ВТБ-24, в котором можно оформить ссуду на 5 лет под залог. Его сумма может составить до 3 млн. рублей. В качестве залога может быть предоставлено недвижимое имущество или автотранспортные средства. Процентная ставка по этому виду кредитования составляет от 17,7%.
Предложения других банков

В Росбанке также предлагаются приемлемые условия для получения потребительского займа под поручительство. Популярными среди заемщиков также можно считать Россельхозбанк и Альфа Банк, Ренессанс. Все эти финучреждения предоставляют средства наличными под нецелевое использование с поручительством или с залогом недвижимости. Условия предоставления займов в этих банках отличаются суммами, которые колеблются в пределах 1-5 млн. рублей и процентными ставками в пределах 11,4%-19,99%. Самые высокие ставки установлены в банке Ренессанс — 21,9-34,9%. Сроки кредитования практически одинаковые во всех указанных здесь учреждениях – до 5 лет.

Способы оформления

Физическому лицу будет очень тяжело получить средства в виде целевого займа, цель которого – приобретение готового бизнеса.

На данное время конкретных программ для частных лиц не предлагает ни один банк. Выйти из сложившейся ситуации можно, оформив стандартный нецелевой займ на физическое лицо. Сделать это можно в любом банковском учреждении.

Взять в долг деньги на покупку готового бизнеса можно также в микрофинансовых организациях или у частных кредиторов.

Физические лица могут оформить нецелевую ссуду путем прохождения следующей процедуры:

  • оформление анкеты-заявки заемщика;
  • ее рассмотрение банком;
  • подача требуемых банком документов, позволяющих детально изучить платежеспособность заемщика;
  • предоставление документов на залоговое имущество в случае получения займа с обеспечением;
  • процедура согласования сделки, условий займа;
  • окончательное подписание договора кредитования;
  • выдача средств.

Если все же заемщик найдет банк, который решится на кредитование покупки физическим лицом готового бизнеса, нужно будет собрать финансовую отчетную документацию бизнеса, который покупается или создать достойный бизнес-план развития недействующего бизнеса. Эти документы нужны для тщательного изучения кредитором документации и принятия им окончательного решения.

На каких условиях дают кредиты?

Начинающие бизнесмены или желающие открыть свой бизнес с нуля должны знать, что для них шансы оформить специальный кредит на покупку готового бизнеса практически отсутствуют. Кредитно-финансовые организации охотно идут на сотрудничество с проверенными клиентами, компаниями, которые уже не один год ведут успешный бизнес, имеют серьезные обороты, приличное недвижимое и движимое имущество.
Тем, кто не относится к категории предпринимателей, приемлемым вариантом может быть оформление потребительского займа. Есть также программы, предлагающие физлицам беззалоговые ссуды или займы под залог. Они могут погашаться на протяжении 5-7 лет. Процентная ставка у всех банков разная, и устанавливается в индивидуальном порядке. Ее размер зависит от обеспечения, предоставляемого заемщиком и его платежеспособности.

  • заемщик должен отвечать следующим требованиям:
  • быть гражданином РФ;
  • иметь регистрацию на территории России;
  • иметь положительную кредитную историю;
  • быть платежеспособным;
  • иметь ликвидное имущество.

Про обращении в банк в качестве предпринимателя, нужно предоставить информацию об оборотах, соответствующих требованиям кредитора, работать в качестве ИП определенный период времени и др.

Возможно ли получить без первого взноса

Заемщики, претендующие на получение ссуды как физические лица, могут рассчитывать на кредит без первого взноса. В большинстве банков такие программы кредитования предусмотрены для потребительских займов, кредитов, выдаваемых наличными. В случае выбора одной из таких программ, нужно будет предоставить поручительства или обеспечение, которое послужит гарантией возврата кредитных средств.

Картинки по запросу Кредит Сбербанкна покупку готового бизнеса

К примеру, Сбербанк предлагает потребительские займы под поручительство, Россельхозбанк может предоставить займ потребительский с обеспечением. В «Банке Москвы» физические лица получают ссуды наличными под 16,9%: в размере до 3 млн. рублей на срок до 7 лет. В «Восточном Экспрессе» можно взять займ по 2-м документам в размере 300 тысяч на 3 года. ВТБ-24 также предлагает потребительские займы для физических лиц под 17-19% на 60 месяцев. Банк ОТП выдаст физическому лицу 750 тыс. рублей под 15,9% годовых.

Необходимые документы

Каждый получатель кредита должен подготовить и подать на рассмотрение кредитору основной пакет документов, подтверждающий возможность выдачи займа. В него входит:
  • заявление (анкета);
  • паспорта всех, кто принимает участие в получении займа (заемщика, поручителя, созаемщика);
  • документы, подтверждающие платежеспособность заявителя;
  • документы, свидетельствующие о наличии ликвидного имущества.

Большинство кредиторов имеют дополнительный перечень документов, предъявления которых требуют от получателей займа. К ним могут относиться:

  • военный билет (при его наличии);
  • документы о полученном образовании;
  • документы с места работы о получаемых доходах;
  • справки о составе семьи и др.

На какие проценты можно рассчитывать

Проценты по кредиту могут быть разными в одном и том же банке для каждого заемщика. Кредитные ставки устанавливаются в основном, индивидуально после того, как будут изучены данные о доходах физического лица, имущественное состояние, желаемые сроки кредитования, сумма запрашиваемого кредита.
При обращении в банк в качестве индивидуального предпринимателя, кредитор берет во внимание обороты компании, получаемые доходы, длительность функционирования предприятия и другие характеристики представителя бизнеса.

Сегодня ведущие финансово-кредитные организации, такие как Росбанк, Сбербанк, ВТБ-24, Альфа-Банк устанавливают ставки по кредитам в пределах 11,4-19,9%

Какую сумму можно получить

Заемщик-физическое лицо может получить займ, размер которого напрямую зависит от его доходов, а также от программы, выбранной для кредитования. Если берется ссуда под залог недвижимости, можно получить сумму в размере до 10 млн. рублей. Если кредитной программой обеспечение не предусматривается, финучреждение может ограничить сумму займа 1 млн. рублей.

Если заемщик обратится в кредитную организацию в качестве индивидуального предпринимателя, размеры займа могут быть гораздо большими, чем при потребительском кредитовании. Но это не значит, что получить его начинающий бизнесмен сможет беспрепятственно. У банковских учреждений довольно строгие требования к заемщикам. Высокие риски, которые в этом случае появляются, банкам не интересны.

Срок кредита

Отрезок времени, который предоставляется заемщику на погашение потребительского займа, зависит от его вида. В случае оформления ссуды без обеспечения или с поручительством, срок использования займа составляет до 60 месяцев. Ссуда под обеспечение, в качестве которого выступает недвижимое имущество, может быть выдана на период до 10 лет. Индивидуальные предприниматели имеют возможность получать займы на срок до 3 лет.

Банки предусматривают также досрочное погашение ссуды.

Заемщик может закрывать кредит раньше установленного договором срока или вносить ежемесячные платежи более высокими суммами в любое удобное для него время. При этом штрафные санкции со стороны кредитора отсутствуют.

Получение кредита

После одобрения заявки заемщик может получить необходимую ему ссуду наличными или по перечислению. Такие нюансы оговариваются договором кредитования.

Как рассматриваются заявки

После предоставления заявки на получения кредита банк, в зависимости от программы кредитования, может рассматривать заявку на протяжении 1-5 дней. В этот период времени кредитор должен изучить поданные заемщиком документы, оценить его имущественное состояние. Также нужно установить платежеспособность физического лица и определить сумму займа, которую банк посчитает возможным выдать клиенту на определенный период времени. После одобрения заявки клиента извещают о принятом решении, приглашают в банк для подписания всех необходимых документов, получения необходимой суммы.

Как повысить шансы на одобрение

Не всегда поданные физическими лицами заявки на получение займа банками одобряются. Поэтому прежде чем заполнять анкету на ссуду, нужно сопоставить свои возможности, финансовое состояние, сроки и размеры займа. Если он будет очень большим, не будет подкреплен залоговым имуществом, поручительствами, финансовыми показателями и другими характеристиками, которые служат для банка доказательством невысоких рисков, получить требуемые средства будет довольно сложно. Поэтому стоит уделить внимание подготовке всех необходимых документов, изучить требования к заемщику, выдвигаемые кредитором.

Важным нюансом, который обязательно берется во внимание кредитором – кредитная история получателя ссуды.

Если она испорчена, получить кредит будет довольно трудно. В этом случае нужно исправлять историю, позакрывать все имеющиеся долги.

Обслуживание кредита

За обслуживание кредитов некоторые банки взимают плату. Ее размер зависит от вида займа и может составить от 2 до 10%. Поэтому нужно внимательно ознакамливаться с условиями кредитования, чтобы не переплачивать огромные суммы за пользование кредитными средствами. Некоторые банки предлагают ссуды без платы за обслуживание, взимая только плату за рассмотрение заявки в размере около 2% от кредитной стоимости.

Преимущества и недостатки кредитов на покупку готового бизнеса

К преимуществам получения займа физическими лицами на покупку готового бизнеса относится возможность его приобретения, открытия своего дела с нуля. Но чтобы получить деньги на такое вложение, нужно оформлять нецелевой потребительскийзайм или посетить не одно финансово-кредитное учреждение с демонстрацией своего бизнес-плана. Но это не гарантирует положительных результатов, что связано с высокими рисками для банков, которые не хотят иметь проблемные и невозвращенные займы.

Способы погашения

Расплачиваться по кредиту можно несколькими способами, которые будут наиболее удобными для заемщика:

  • безналичным способом путем перевода средств с текущих счетов клиента на кредитный;
  • в кассе банка наличными средствами;
  • через терминалы самообслуживания, почтовыми переводами, через банкоматы.

Платить по кредиту нужно в соответствии с установленным во время заключения договора кредитования графиком.

Он является неотъемлемой частью договора. Несвоевременное погашение долга приводит к начислению пени. Это отражается на кредитном рейтинге клиента.

Риски и возможные проблемы

Главным риском для получателя кредита является его невозврат по причине банкротства купленного бизнеса. Поэтому прежде чем его приобретать, необходимо изучить прибыльность проекта, причину его продажи, реальные возможности его развития. Для оценки рисков и возможных проблем можно привлечь эксперта, который сможет установить реальное состояние бизнеса и его перспективы.

Рубрики
Кредиты для бизнеса

Взять кредит ИП


Индивидуальные предприниматели – это физические лица, которые будучи зарегистрированными согласно законодательства могут осуществлять хозяйственную деятельность без образования юридического лица. Двойственность статуса ИП – с одной стороны физическое лицо, с другой – представитель сегмента микро-бизнеса – определяют особенности получения кредитов такими субъектами хозяйствования в банках.
Содержание [Скрыть]


Какие программы кредитования доступны

Для одобрения заявки на получения кредита, банк должен оценить платежеспособность заемщика. В случае с ИП сделать это сложнее, чем при оценке физических или юридических лиц. Доход трудоустроенного физического лица легко подтверждается справками работодателя об уровне доходов. Этот источник доходов является регулярным и стабильным. Юридическое лицо может предоставить финансовую отчетность, выписки со счетов в банках, свидетельствующие о реальной деятельности и ее масштабах, залог, подтвердить будущие доходы заключенными договорами.

ИП, который работает в течение какого-то периода, также может предоставить декларацию, бухгалтерские отчеты, книгу о доходах и расходах. В самом начале деятельности, в тот момент, когда бизнес только планируется, получить кредит достаточно сложно.

Индивидуальный предприниматель может получить в банке кредит, как физическое лицо. Если частный бизнес не единственный источник дохода гражданина, если кроме предпринимательства он является наемным работником и получает стабильную заработную плату, ему доступны все программы кредитования без залога для частных лиц.

ИП как частное лицо может претендовать также на кредит под залог имущества или кредит под поручительство третьих лиц.

Кроме того, многие банки сегодня предлагают кредиты представителям малого и среднего бизнеса, в число которых относят ИП.

Виды кредитов для бизнеса

На текущий момент ИП может получить в банке классический потребительский кредит или кредит, разработанный с учетом специфики ведения малого и среднего бизнеса.
Кредиты на развитие малого бизнеса представляют собой симбиоз потребительского кредитования и кредитов для юридических лиц. Кредит выдается на конкретные цели – приобретение основных средств, транспорта, оборудования. Залогом может выступать имущество, которое приобретается, любое наличное движимое или недвижимое имущество, поручительство физических или юридических лиц. Некоторые банки работают по государственным программам поддержки малого и среднего бизнеса.

В этом случае к заемщикам могут предъявляются определенные требования – минимальный срок деятельности, объемы годовой выручки и т. д.

Кредиты с залогом – классические кредиты под залог имущества (недвижимость, транспортные средства). Этот вид кредитования не зависит от доходов заемщика, поскольку гарантией возврата является залоговое имущество, поэтому получить такой кредит ИП проще других.

Кредит на открытие ИП. Такие кредиты выдают далеко не все банки. Перед обращением в финансовое учреждение рекомендуется составить детальный бизнес-план, подготовить документы о доходах, найти лиц, готовых выступить поручителем, продумать возможность предоставления банку качественного залога. Если кредит имеет надежное обеспечение, банки не отказывают в выдаче средств.

Кредиты без залога и поручительства индивидуальный предприниматель может получить только в том случае, если осуществляет деятельность не менее года и может официально подтвердить свои доходы. Выдать сам себе справку 2-НДФЛ, как в случае с наемными работниками, ИП не может. Для подтверждения доходов придется предъявлять финансовую отчетность, декларации.

Овердрафт – кредит, рассчитанный на заемщиков, поступления которых отличаются постоянством и регулярностью. Дно овердрафта определяется банком индивидуально и зависит от оборотов средств на счете. Чтобы получить овердрафт, необходимо какое-то время осуществлять предпринимательскую деятельность, чтобы у банка появилась информация о ее объемах и постоянстве.

Может ли ИП получить потребительский кредит

Потребительский кредит выдается физическим лицам на личные нужды. Потратить полученные деньги можно на приобретение товаров и услуг, оплату лечения, обучения, отпуск, ремонт и иные цели. Поскольку ИП может выступать как в роли предпринимателя, так и в роли физического лица, он может претендовать на получение потребительского кредита.

Банку важно оценить вероятность того, что заемщик сможет в полном объеме обслуживать задолженность и своевременно вернуть долг. Если ИП удовлетворяет требованиям банка, выдвигаемым к физическим лицам, вероятность одобрения его кредитной заявки высока.

Виды доступных потребительских кредитов для ИП

  • без справок и поручителей (по паспорту) на небольшие суммы
  • под залог недвижимости или транспортных средств
  • под поручительство третьих лиц
  • на развитие бизнеса (приобретение оборудования, наращивание производственной базы, приобретение торговой площадки)

В каких банках ИП может взять кредит

Сегодня многие банки рассматривают ИП как перспективных заемщиков.

Сбербанк

В Сбербанке ИП может получить кредиты без залога по программам «Доверие» и «Бизнес-Доверие», а также кредит «Экспресс под залог». Привлечь финансирование могут ИП, проработавшие минимум один год. За период деятельности необходимо продемонстрировать прибыль за последний отчетный период, объем годовой выручки должен превышать 60 000 руб., не должно быть просроченной задолженности перед бюджетом. При наличие поручителя или залога получить кредит всегда проще. Поручителями могут быть члены семьи, третьи лица, юридические лица.

ВТБ-24

ВТБ-24 предлагает представителям малого бизнеса широкую линейку кредитов, среди которых можно выделить:

  • оборотные – кредиты для покрытия кассовых разрывов и пополнения оборотных средств
  • инвестиционные – на развитие бизнеса, приобретение производственных или торговых площадей, лизинг оборудования и недвижимости, целевые кредиты на покупку оборудования, транспорта и других товаров у партнеров банка
  • экспресс-кредиты «Коммерсант»

Банк Москвы

Банк Москвы относит индивидуальных предпринимателей к сегменту малого и среднего бизнеса и не выдвигает для этой категории клиентов каких-либо запретов и особых условий. Доступны кредиты «Перспектива для бизнеса», «Овердрафт 40%», «Оборот», «На развитие бизнеса», «Коммерческая ипотека», кредиты, позволяющие участвовать в электронных аукционах, а также кредиты по программе Фонда содействия кредитованию малого бизнеса Москвы, действующего под эгидой Департамента науки, промышленной политики и предпринимательства Москвы.
Альфа Банк

Альфа Банк предлагает ИП возможность получить до 6 млн. без залога на любые бизнес-цели, овердрафт для срочных платежей, а также до 40 млн. на приобретение спецтехники и автомобилей в лизинг.
Предложения в других банках отличаются разнообразием. Все больше банков работает с ИП, распространяя на них требования как для юридических лиц.

Порядок действий для получения кредита

Чтобы обращение в банк возымело успех, необходимо тщательно подготовить пакет документов. Попробуем перечислить, какие документы потребуются. В минимальный пакет, как правило, входит:

  • паспорт физического лица
  • документ, подтверждающий регистрацию индивидуального предпринимателя
  • выписка из ЕГРИП
  • налоговая декларация за последний отчетный период (год)
  • банковская выписка по счету ИП
  • документы, свидетельствующие о своевременной уплате налогов и отсутствии задолженности перед бюджетом

Банк имеет право запросить дополнительные документы. Как правило, это документы, касающиеся обеспечения (поручительство, залоговое имущество).

Если обеспечением по кредиту выступает поручительство, придется также подтверждать платежеспособность поручителя. Потребуется его паспорт и дополнительный документ – трудовая книжка, справка о размере доходов и расходов.

В случае предоставления залога будут запрошены документы о праве собственности на имущество.

Как рассматриваются заявки

Скорость рассмотрения заявок зависит от выбранной программы. Если ИП претендует на получение кредита без залога на небольшие суммы под минимальный пакет документов, заявка утверждается в пределах установленных банком сроков и процедур.
Чем больше сумма кредита, тем тщательнее банк изучает заемщика. Рассмотрение заявки может занимать от нескольких дней до нескольких недель. Обращаться в финансовое учреждение необходимо заранее. Лучше направлять заявки одновременно в несколько учреждений, поскольку вероятность отказа ИП в получении денег достаточно велика.

Что может повлиять на решение

На этот вопрос сложно дать однозначный ответ, поскольку он зависит от внутренней политики банка. Хочется подчеркнуть, что банк – не благотворительная организация. Его цель – заработать, предоставляя клиентам за плату временно свободные ресурсы. Больше всего его интересует вероятность возврата денежных средств, выданных в кредит. Повлиять на решение могут аргументы, подтверждающие состоятельность заемщика.

Чем больше документов будет предложено банку, тем выше вероятность одобрения заявки и шанс получить средства на выгодных условиях.

Риски невозвратов банк компенсирует повышенными ставками. Чем меньше рысков, тем ниже ставка.

Банки не раскрывают заявителям причины отказов. Это делается для того, чтобы предотвратить манипуляции заявителей с документами, ограничить желание клиентов ввести банк в заблуждение, предоставив недостоверную информацию. Однако, не сложно выделить наиболее частые причины отказов:

  1. Внутренняя политика банков – нередки случаи, когда банк, декларируя кредитование малого и среднего бизнеса, фактически избегает работы с ИП. Связано это со сложностью оценки бизнеса ИП, невозможностью получения точных прогнозов. Кредит ИП получается трудоемким и не выгодным.
  2. Малый срок деятельности. Минимальным сроком деятельности предпринимателя многие банки называют 1 год, но даже при наличие такого «стажа» банк может отказать. Этому причина – простота регистрации и ликвидации ИП. Ликвидировать ИП гораздо проще, чем общество с ограниченной ответственностью, а взыскать долги с прекратившего деятельность предпринимателя значительно сложнее. Если у заемщика отсутствует долгосрочный опит работы, получить кредит будет сложно.
  3. Отсутствие прозрачной бухгалтерии. Зачастую ИП экономит на наемных работниках, бухгалтерия ведется с нарушениями, что не позволяет банку сделать правильные выводы о платежеспособности бизнеса.
  4. Отсутствие залога, необходимого для получения желаемой суммы.
  5. Наличие других непогашенных кредитов. Банк может посчитать кредитную нагрузку высокой, расценить, что заемщику будет сложно гасить дополнительный кредит.
  6. Система налогообложения. При использовании вмененного налога, разобраться в реальных доходах сложно, поэтому банку кредитование такого клиента становится неинтересным.
  7. Испорченная кредитная история. Если у заемщика в прошлом возникали проблемы с банками (задолженность, несвоевременное погашение долгов), эта информация хранится в бюро кредитных историй и предостерегает банк от работы с такими клиентами. Низкая финансовая дисциплина ИП при получении потребительских кредитов в качестве физического лица может сослужить плохую службу, когда понадобится кредит на развитие бизнеса.

Возможные сложности при получении кредита связаны с причинами отказа. Чтобы избежать их, эксперты советуют обращаться за кредитом в банк, в котором у ИП открыт расчетный счет. Многие банки лояльно относятся к своим клиентам, предлагают им более выгодные условия.

Чтобы не получить отказа, надежнее всего предоставить банку залоговое имущество. Стоит учитывать, что банк самостоятельно выдвигает требование к имуществу, которое принимает в залог. Может случиться, что имеющаяся у заемщика квартира, дом или нежилое помещение не удовлетворяют требованиям финансового учреждения.

Не стоит отказываться от оформления договора страхования. Это приведет к удорожанию кредита, но обеспечит гарантией, что кредит будет погашен.

Всегда стоит попытаться оформить максимальное количество документов. Не нужно ограничиваться экспресс кредитами и кредитами под минимальный комплект. Силы потраченные на сбор документов окупаются более выгодными условиями кредитования. Совет тем актуальнее, чем длиннее срок кредитования.

Другие способы займов для ИП также не исключены. Не нужно забывать, что индивидуальные предприниматели – это обычные физические лица, поэтому им доступны классические потребительские кредиты, в том числе кредиты наличными без подтверждения целевого использования средств. Потратить деньги в таком случае можно на что угодно, даже на развитие бизнеса.

В качестве альтернативного способа можно назвать займы, предоставляемые микрофинансовыми организациями. Сегодня некоторые из них предлагают кредиты не только физическим лицам, но представителям бизнеса. Правда, плата за средства в МФО еще выше, чем в банке.

Плюс кредитов без документов в простоте получения и скорости принятия решения, а минус в том, что такие кредиты предполагают повышенную процентную ставку и небольшие суммы, что делает их использование невыгодным. К альтернативным источникам кредитования следует прибегать только в том случае, когда деньги необходимы на короткий срок. Например, на то время, пока не будет собран комплект документов для предоставления в банковское учреждение.

У жителей крупных областных центров существует возможность получить средства на развитие частного бизнеса в фонде поддержки предпринимателей. Как правило, такие фонды имеются в больших городах. Их деятельность связана с распределением финансовых средств, выделяемых в рамках муниципальных или государственных программ. Требования фондов во многом не отличаются от требований банков. Однако здесь учитывается в первую очередь грамотный бизнес-план с доскональными расчетами. Если план развития бизнеса посчитают реалистичным, таким, который может обеспечить планируемый доход, средства ИП могут быть выделены даже при отсутствии у него финансовых возможностей самостоятельно погашать кредит.

Рубрики
Кредиты для бизнеса

Кредит онлайн для ИП


Онлайн кредит для ИП открывает для клиента множество возможностей. Так, вы можете подать заявку на кредит, не тратя время на посещение банка и не отрываясь от своего бизнеса. О том, в каких банках можно оформить такой кредит и на каких условиях вы узнаете из нашей статьи.

Содержание [Скрыть]

Где можно оставить онлайн заявку на кредит для ИП?

В настоящее время сразу несколько банков предлагает подобную услугу. При этом клиенты может рассчитывать на следующие типы кредитования:

  • Экспресс-кредитование. Идеальный вариант для тех, сто срочно нуждается в заемных средствах. Отличается высоким процентом по кредиту, малой суммой и сроками, но при этом быстрым оформлением и малым пакетом документов.
  • Потребительский кредит. Отличается более обширным пакетом документов, но при этом и более крупными суммами и значительными сроками. Хотите увеличить сумму по такому кредиту? Предоставьте залог или поручителя.
  • Целевой кредит. Выдается только на конкретные цели, хотя и отличается процентной ставкой. Может идти вместе с госпрограммой, благодаря которой Государство оплачивает часть суммы или процентной ставки по кредиту.

Ну и совсем уж редкий вариант для ИП – это выдача средств наличными. Отличается высокой процентной ставкой, но зато не требует отчетности перед банком.

Сбербанк

Данный банк предлагает оформить онлайн-заявки сразу по нескольким кредитным продуктам:

  • Экспресс-кредит «Доверие». Предлагает сумму до 3 миллионов рублей, срок кредитования до 36 месяцев и процентную ставку 7%. Онлайн-заявку можно оформить по ссылке.

  • Кредитный продукт «Бизнес-Доверие». Предлагает крупные суммы на срок до 48 месяцев под 12%. Заявка при этом рассматривается в течение всего лишь 3-х дней. Заявка на этот кредит можно оставить по ссылке.
  • Кредитный продукт «Экспресс под залог» дает своим клиентам возможность получить нужную суму под залог недвижимости, транспорта или оборудования. Срок кредитования при этом может составлять от полугода до 36 месяцев, ставка – от 16%, а суммы – от 300 тысяч рублей до 5 миллионов рублей включительно. Онлайн-заявку по кредиту для ИП можно заполнить по ссылке.

Так же банком предлагаются кредиты на пополнение оборотных средств:

  • Кредит «Бизнес-оборот» предлагает срок кредитования до 48 месяцев, ставку от 11% и сумму от 150000 рублей. Онлайн-заявку при этом можно оформить по ссылке.
  • Кредитный продукт «Экспресс-овердрафт» дает возможность своим клиентам получить деньги для срочных платежей. При этом срок кредитования составляет до года, ставка – от 15,5%, а сумма займа может составлять до 2 миллионов рублей. Онлайн-заявку можно оставить по ссылке.
  • Кредит «Бизнес-Овердрафт» дает возможность получить финансы при их недостатке на счете на осуществление расходных операций. Срок кредитования при этом составляет до года, ставка – от 12%, а сумма для займа – до 17 миллионов рублей. Оформление заявки осуществляется по ссылке.
  • Кредит «Экспресс-ипотека» выдается на приобретение коммерческой и жилой недвижимости. При этом срок кредитования составляет 120 месяцев, ставка – от 15,5%, а сумма – до 10 миллионов. Оформить онлайн-заявку можно по ссылке.
  • Так же банком предлагается кредитный продукт «Бизнес-Актив». По данному продукту можно оформить кредит на приобретение оборудования для хозяйственной деятельности. Срок кредитования по кредиту составляет до 84 месяцев, ставка – от 11%, а сумму – от 150 тысяч рублей. Оформление онлайн-заявки осуществляется по ссылке.
  • Отдельный тип кредитования предназначен для тех, кто желает приобрести автотранспорт для своего бизнеса – это «Бизнес-Авто». По данному кредитному продукту действуют следующие условия: срок до 96 месяцев, сумма от 150 тысяч рублей и ставка от 11%. Онлайн-заявку по данному кредитному продукту можно заполнить по ссылке.
  • Кредитный продукт «Бизнес-недвижимость» предназначен для тех, кому нужна финансовая помощь на покупку коммерческой недвижимости. Срок кредитования при этом может составлять до 120 месяцев, сумма – от 150 тысяч рублей, а процентная ставка – 11% в год. Оформить заявку можно по ссылке.
  • Если вы хотите рефинансировать текущий бизнес-кредит, то можно подать онлайн заявку на кредит «Бизнес-инвест». Онлайн-заявка при этом оформляется по ссылке.

Подробный список кредитных продуктов для ИП, по которым можно подать онлайн-заявку, можно найти по ссылке.

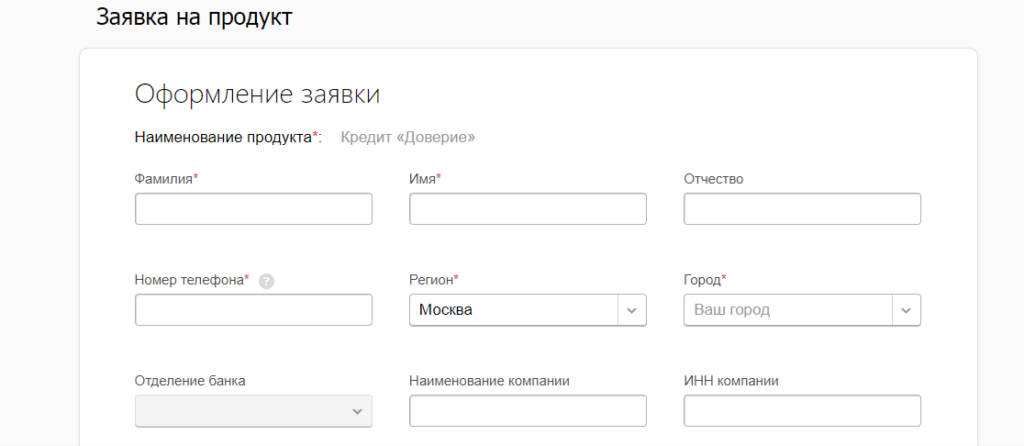
При оформлении кредита нужно указать следующие данные:

  • Фамилия, имя и отчество;
  • Номер контактного телефона, по которому с вами смогут связаться специалисты банка;
  • Регион и город, в котором вы проживаете;
  • Отделение банка, в котором вам будет удобно получить средства;
  • Наименование вашей компании и ИНН;
  • Электронная почта;
  • Примечание, в котором вы можете указать необходимую вам сумму, срок и цели, на которые вы собираетесь потратить средства.

Ренессанс Кредит

Ренессанс Кредит – это один из тех немногих банков, которые предоставляют потребительские кредиты, в том числе и для индивидуальных предпринимателей. И, конечно же, дает возможность оформить онлайн-заявку по ссылке.

Основные преимущества кредитования в данном банке:

  • Лимит кредитования составляет от 30 до 700 тысяч рублей;
  • Процентная ставка начинается от 11,9%;
  • Срок кредитования может составлять от 2 лет до 60 месяцев;
  • Для того, чтобы оформить кредит, достаточно предоставить паспорт гражданина РФ, а так же любой документ на выбор;
  • Обеспечение по кредиту не требуется, но если подтвердить свои права на имущество, то процентная ставка станет ниже.

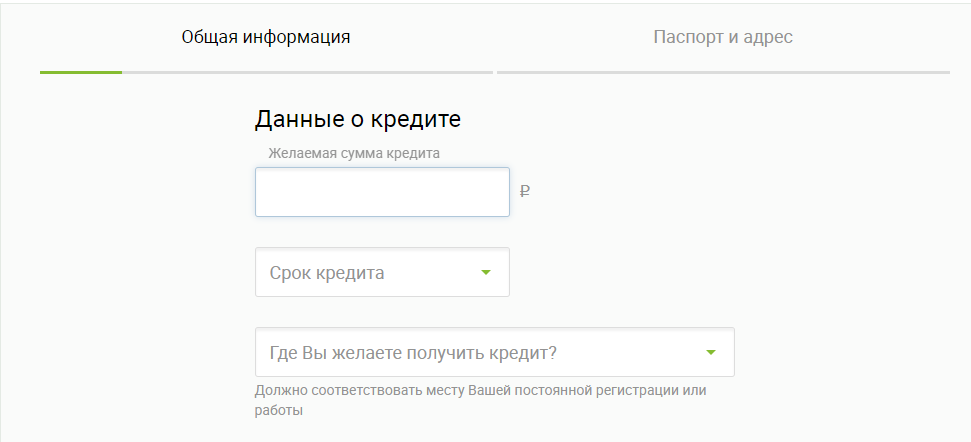
Заявку можно оставить прямо на сайте в режиме онлайн. Для этого нужно заполнить следующую информацию:

  • Сумму, которую вы желаете получить по кредиту;
  • Срок желаемого кредитования;
  • Офис, в котором вы желаете получить кредит;
  • Личные сведения о себе;
  • Контактный телефон для связи со специалистом;
  • Ваши паспортные данные.

Тинькофф

Тинькофф банк предлагает своим клиентам систему потребительского кредитования. Как это работает? Это работает следующим образом:

  • Клиент хочет купить у вас какой-либо товар, но ему не хватает средств на покупку.
  • Сотрудник вашего магазина оформляет заявку на рассрочку или кредитный продукт.
  • Ваш клиент забирает товар, а магазин на следующий день получает средства.

По данному кредитному продукту заявку можно оставить на сайте банка. При этом заполняется следующая информация:
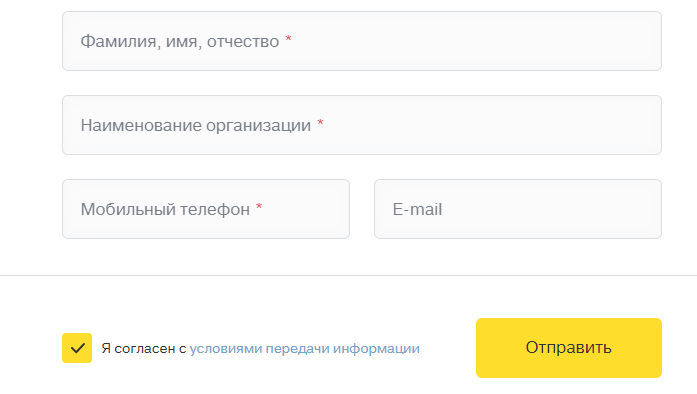
  • Фамилия, имя и отчество;
  • Наименование ИП;
  • Телефон и электронная почта для связи.

Заявку можно оставить по ссылке.

ВТБ

В ВТБ банке онлайн-заявку можно оставить на следующие кредиты для ИП:

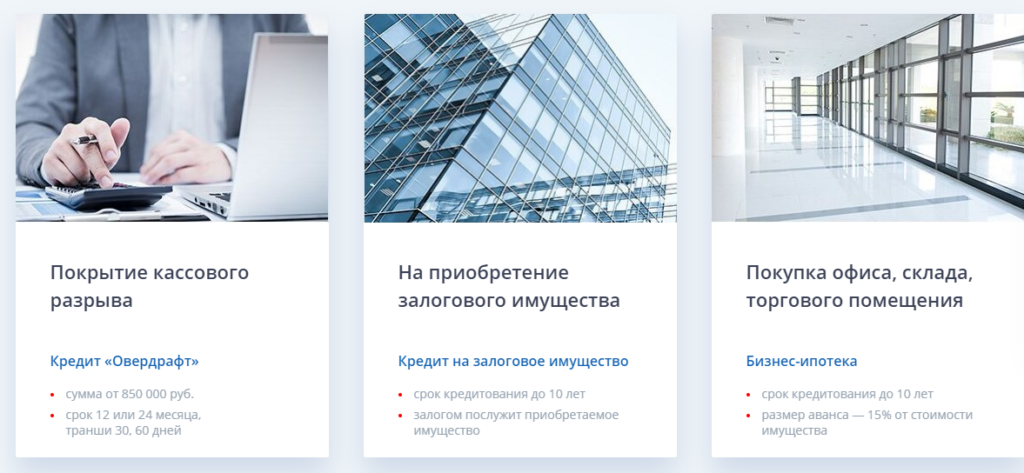
  • Кредитный продукт «Овердрафт». По данному кредитному продукту можно получить сумму от 850 тысяч рублей на 1 или 2 года. Онлайн-заявку можно оформить по ссылке.
  • Так же банк предлагает приобрести залоговое имущество с помощью заемных финансовых средств. Срок такого кредитного продукта может составлять до 10 лет, а залогом может стать приобретаемое имущество. Онлайн-заявку можно оставить по ссылке.

  • Банк предлагает кредит на торговые помещения, приобретение склада или офиса. Срок кредитования по такому продукту составляет 10 лет, а размер аванса всего лишь 15%. Оформить заявку на кредит «Бизнес-ипотека» можно по ссылке.
  • Если нужны средства на развитие бизнеса – оформите кредит «Инвестиционный». Кредит по нему может составлять от 850 тысяч рублей и более, а отсрочка на оплату первого платежа – до полугода. Оформить заявку можно по ссылке.
  • Если индивидуальному предпринимателю нужны средства на определенные цели, то он может оформить заем «Целевой». Срок кредитования по такому займу может достигать до 10 лет, а отсрочка погашения – до полугода. Оформление заявки осуществляется по ссылке.
  • На пополнение оборотных средств выдается кредит «Оборотный». Сумма займа по такому кредиту от 850 тысяч рублей, а срок кредитования – до 3 лет. Оформить онлайн-заявку на данный кредитный продукт можно по ссылке.
  • Ну и для тех, кому нужно быстрое решение по кредиту, предоставляется кредит «Коммерсант». Ставка по такому кредитному продукту начисляется от 13%, сумма может быть от полумиллиона до 5 миллионов, а срок кредитования может достигать 60 месяцев. Заполнить заявку можно по ссылке.

Предложения от других банков

Некоторые банки так же предлагают свои клиентам оформление онлайн-заявки для ИП.

Так, к примеру, Альфа-банк предлагает кредит «Партнер», онлайн-заявку по которому можно оставить по ссылке. А ОТП банк предлагает кредит «Деловым людям». По нему онлайн-заявку можно заполнить по ссылке.

Отличия онлайн заявок

В чем основное отличие онлайн-заявок от заявок через банк? Ответ кроется в вопросе – для того, чтобы оформить онлайн-заявку, не нужно тратить время и посещать отделение банка.

Кроме того, есть свой плюс в онлайн-заявке даже в том случае, если вам отказали в кредитном продукте. Вы можете незамедлительно, опять же не теряя времени, отправиться в другой банк и оставить заявку там.

Но не стоит думать, что если это онлайн-заявка, то вы можете заполнить в форме любые сведения, которые вам заблагорассудится.

Служба безопасности будет проверять вашу заявку так же, как это делается с другими заявками на кредит, а после одобрения кредита вас попросят предоставить полный пакет документов.

Как рассматриваются онлайн заявки?

Собственно, такая заявка рассматривается так же, как и заявка при посещении банка. Вам нужно максимально полно заполнить форму, чтобы служба безопасности смогла проверить достоверность информации и вынести предварительный вердикт по кредиту. Затем вас останется только посетить банк, чтобы получить финансовую помощь.

Как повысить шансы на одобрение?

Итак, давайте разберем, что нужно сделать, чтобы ваш шанс на одобрение стал выше.

Для того, чтобы ваша онлайн-заявка была одобрена, нужно максимально точно и правдиво заполнить имеющиеся в форме поля.

Постарайтесь быть максимально честным – не нужно «приписывать» себе лишние доходы, чтобы в дальнейшем не было проблем. Ведь, скорее всего, вас все же попросят предоставить в банк справки о доходах, и вот тогда-то ваш обман и вскроется.

Частые причины отказов

Причины здесь самые банальные – это недостоверность информации. Так, некоторые клиенты почему-то считают, что если заявка заполняется на сайте, то ее никто не проверяет. На самом же деле такие заявки проверяются точно так же, как и все остальные.

Еще одна не менее банальная причина отказа – это отрицательная кредитная история. Как уже и говорилось ранее, онлайн-заявки проверяются точно так же, как и простые заявки, и если у заявителя судимость, либо отрицательная кредитная история, то в займе ему, скорее всего, откажут.

Плюсы и минусы онлайн заявок на кредит для бизнеса

Рассмотрим основные достоинства и недостатки онлайн-заявок на кредит. К достоинствам можно отнести следующие пункты:

  • Как уже и говорилось ранее, онлайн-заявка экономит множество времени для клиента. Ему не нужно идти в банк и тратить множество времени на подачу заявления на понравившийся ему кредитный пакет. Заявку можно оставить где угодно – на работе, дома или даже в кафе. Везде, где под рукой есть интернет.
  • Даже если в заявке вам отказали, можно обратиться в другой банк, при этом не теряя времени и не обращаясь к специалистам финансовой организации за ответом. Еще удобнее будет, если в другом банке так же есть возможность заполнить онлайн-заявку.

К недостаткам можно отнести разве что тот факт, что точную сумму кредита, процентную ставку и переплату по кредиту сможет вам сказать разве что только специалист банка.

Рубрики
Кредиты для бизнеса

Кредиты юридическим лицам – ставки


Кредиты для юридических лиц достаточно серьезно отличаются от займов, которые банки выдают гражданам. Это касается практически всех основных параметров оформляемых кредитов:

  1. Направление расходования средств. Физические лица получают, главным образом, потребительские кредиты, в то время как организации оформляют ссуды, прежде всего, для развития и нужд бизнеса;
  2. Размер и продолжительность. В подавляющем большинстве случаев займы юридическим лицам намного крупнее и выдаются на более длительный срок, чем физическим. Единственным исключением из этого правила выступает ипотечное кредитование, которое для граждан также нередко оформляется на серьезную сумму и на 10, 15 или даже 20 лет;
  3. Процентная ставка. Как правило, процентная ставка для юридических лиц несколько ниже, чем для граждан. Это объясняется наличием больших возможностей для предоставления обеспечения по займу в виде недвижимости или других активов, а также поручительства как со стороны физических, так и юридических лиц.

Содержание [Скрыть]

Особенность процентных ставок по кредитам для юридических лиц

В отношении процентной ставки по кредитам для организаций необходимо отметить следующий факт: не следует рассматривать все юридические лица как нечто однородное. Дело в том, что для крупной корпорации и для небольшой компании условия кредитования могут очень заметно различаться. Очевидно, что в первом случае при предоставлении ликвидного залога удается оформить займ под 9-10%, а во втором отличной процентной ставкой будет считаться 13-14%.

Учитывая сказанное, становится понятным, почему коммерческие предложения банков в части кредитов для юридических лиц практически всегда содержат большой разброс в возможных условиях оформления займа. Конкретные параметры кредита будут определяться, исходя из характеристик заемщика, стоимости и ликвидности предоставляемого им залога и других подобных показателей.

http://invest-top.ru/wp-content/uploads/2017/04/Protsess-kreditovaniya-yuridicheskih-lits.jpg

Еще одной особенностью кредитования юридических лиц является возможность оформления трех вариантов займов:

  • Кредит. Подразумевает единовременное получение всей суммы;
  • Кредитная линия, которая бывает двух видов – возобновляемая и невозобновляемая. Она подразумевается получение выделенной суммы частями по необходимости. При этом возобновляемая кредитная линия позволяет брать средства и затем возвращать их неоднократно в течение действия кредитного договора;
  • Овердрафт. Самый простой и достаточно удобный вариант кредитования. Предполагает получение заемных средств на небольшой срок, как правило, на 2 недели. По его истечению заемщик должен погасить долг, после чего может снова пользоваться овердрафтом. Размер кредитного лимита в этом случае определяется, исходя из оборотов заемщика по счета.

Очевидно, что процентная ставка зависит от вида оформляемого юридическим лицом займа. Наиболее низкой она является для обычного кредита и овердрафта.

Кредитная линия, как правило, обходится заемщику несколько дороже. Хотя, как уже отмечалось, на величину процентной ставки оказывают серьезное влияние и другие факторы.

Почему банки дают кредиты под такие проценты

Процентная ставка зависит от большого количества параметров кредита, к числу наиболее важных из которых относятся:

  • Кредитная история заемщика. Получение кредита клиентом с проблемной историей взаимоотношений с банками весьма проблематично. Более того, при наличии текущих долгов это становится вовсе маловероятным. Естественно, при одобрении кредита в этом случае банк будет страховаться резким увеличением процентной ставки;
  • Обеспечение по кредиту. Наиболее сильно снизить процентную ставку может предоставление юридическим лицом залога в виде ликвидной недвижимости или другого актива, а также оформление поручительства со стороны физических или, что еще лучше, юридических лиц. В этом случае клиент может рассчитывать на снижение величины процента на 2-3, а в некоторых ситуациях и 4-5%;
  • Продолжительность пребывания на рынке. Банки намного охотнее дают кредиты давно и успешно работающим предприятиям. Вполне естественно, что недавно открывшейся компании оформить займ намного сложнее. Логичным следствием такого подхода выступает совершенно разная процентная ставка, которая устанавливается в указанных ситуациях;
  • Сумма и срок кредитования. Получение крупного кредита под надежный и ликвидный залог на длительный срок обходится клиенту, если сравнивать процентную ставку, намного дешевле. Это вполне логично, так как подобная финансовая сделка приносит банку стабильный доход в течение длительного времени;
  • Степень сотрудничества с кредитной организацией. Большинство банков одним из условий кредитования ставит не просто открытие клиентом счета в этой финансовой организации, но и перевод туда значительной части операций. Естественно, если юридическое лицо давно и взаимовыгодно сотрудничает с банком по различным направлениям, оно может рассчитывать на более выгодные условия кредитования, которые выражаются в оперативном рассмотрении заявки, минимальном количестве предъявляемых требований и, конечно же, низкой процентной ставке.

Средние ставки по кредитам для юридических лиц

Изучение размещенного выше внушительного списка факторов, влияющих на уровень процентных ставок, позволит понять, почему так серьезно различаются условия кредитования для крупного, среднего и малого бизнеса.

Официальная статистика Центробанка показывает, что минимальной процентной ставкой для предприятий средних размеров сегодня можно считать 13-15%.

Малые организации и индивидуальные предприниматели в большинстве случаев могут получить кредит, как минимум, под 15-18%. При открытии нового бизнеса сложно рассчитывать на получение займа по более низкой ставке, чем 19-20%. Конечно же, особняком стоят крупные предприятия и корпорации. При выполнении описанных выше условий в части кредитной истории и предоставления обеспечения они вполне могут получить крупный кредит на длительный срок под 9-10% годовых. Очевидно, что реальная процентная ставка по займу окажется несколько выше за счет различных комиссий и прочих сопутствующих выплат, однако, в любом случае эти условия кредитования намного выгоднее, чем для большинства остальных предприятий.

http://www.agroyug.ru/htmledit/img/4542.png

Как рассчитать процентную ставку по кредиту

В настоящее время рассчитать процентную ставку по любому кредиту несложно. Для этого можно воспользоваться любым кредитным онлайн калькулятором. Этот простой и удобный сервис легко найти на сайте практически каждого серьезного банка или на различных ресурсах в сети, специализирующихся на банковской, кредитной или финансовой тематике.

Для того, чтобы понять реальные расходы по кредиту, необходимо вычислить не декларируемую банком, а реальную процентную ставку, которую часто называют эффективной. Для ее расчета следует учесть абсолютно все выплаты по кредиту, включая различные комиссии, проценты за обналичивание, платежи по страховке и другие подобные расходы. Вместе они образуют сумму переплаты. Разделив ее величину на сумму основного долга и продолжительность кредита, можно получить эффективную процентную ставку.

Что позволяет получить более низкую ставку

Для того, чтобы максимально снизить процентную ставку по кредиту, необходимо использовать следующие способы:

  • Иметь хорошую кредитную историю. Даже организации, имеющие какие-либо проблемы с банками в прошлом, постепенно могут исправить кредитную историю;
  • Предоставить обеспечение по займу, которым может выступать залог, желательно, ликвидный, или договор поручительства;
  • Разработать бизнес-план, который способен убедить специалистов банка в перспективности бизнеса потенциального заемщика;
  • Стать клиентом банка и сотрудничать с ним по различным направлениям. Это один из самых простых и доступных вариантов снижения процентной ставки, однако, он требует определенного времени.

Для субъектов малого бизнеса отличным и вполне реальным способом сократить собственные расходы по кредиту является участие в какой-либо программе государственной поддержки предпринимательства.

Подобные проекты периодически разрабатываются и реализуются в России, причем в достаточно заметных масштабах.

Где юридическому лицу получить кредит с низкой ставкой

Сегодня практически все банки работают с юридическими лицами, что легко объясняется выгодностью и привлекательностью этого сегмента рынка для разнообразных финансовых учреждений. Конечно же, наиболее интересны для банков крупные корпоративные клиенты. Причины такого подхода уже были объяснены выше.

Поэтому при желании получить кредит юридическое лицо может рассмотреть сразу множество вариантов, что позволит выбрать наиболее выгодный и подходящий. Наиболее популярными сегодня на рынке считаются предложения Сбербанка, Альфа-Банка, ВТБ 24 и других лидеров банковского сектора страны.

Однако, в последнее время все активнее предлагают услуги бизнесу, прежде всего, малому и среднему, такие банки, как Тинькофф, Восточный Экспресс Банк, Точка и Модульбанк. Их предложения не всегда в состоянии конкурировать с финансовыми условиями, которые предлагают ведущие кредитные организации страны, тем не менее, благодаря высокому уровню обслуживания и активному использованию современных технологий ведения банковского бизнеса, их положение на рынке становится все более заметным.

http://znatokdeneg.ru/wp-content/uploads/2017/03/kredity-Sberbank-yuridicheskim-litsam.4-e1488552641168.jpg

На какой срок и какую сумму можно рассчитывать

По уже упоминавшимся причинам срок и сумма кредитов для юридических лиц могут весьма сильно отличаться – начиная с 2-х недель и суммы в 50 тыс. рублей для овердрафта и заканчивая 15—20 годами и суммами в несколько сотен миллионов рублей.

Риски и возможные проблемы

Получение кредитов юридическими лицами сопровождается теми же рисками, что и любой другой вид займа. Главный из них – опасность возникновения ситуации, когда клиент не в состоянии обслуживать имеющийся у него долг, что может стать причиной разорения, банкротства или закрытия бизнеса.

Рубрики
Кредиты для бизнеса

Кредиты малому бизнесу в Промсвязьбанк


Развитие малого бизнеса в нашей стране поддерживается государством все более активно. При этом банковские программы для поддержки малого бизнеса становятся все более привлекательными для предпринимателей, которые только начинают свое дело или начали активно развиваться. Одним из довольно привлекательных банковских учреждений, предоставляющих кредитование на выгодных условиях малому бизнесу, является Промсвязьбанк – один из наиболее крупных банков России. Здесь предлагают несколько программ кредитования для малого бизнеса, среди которых предприниматели могут выбрать наиболее подходящие, ориентируясь на условия, предлагаемые банками.
Содержание [Скрыть]

Общие условия кредитования в Промсвязьбанке

Промсвязьбанк предоставляет займы для малого бизнеса на срок до 120 месяцев. При этом есть возможность погасить полученную ссуду в последние три месяца при условии, что срок кредитования составляет до 1 года. Предприниматель также имеет возможность досрочно погасить взятый кредит. Его оформление осуществляется на физическое лицо, владеющее предприятием или ИП. Возраст заемщика должен быть в пределах 30-60 лет.

При подаче заявки нужно знать, что бизнес заемщика должен функционировать не менее 9 месяцев. Если бизнес отличается сезонностью его ведения, этот срок составляет 1 год.

Картинки по запросу Кредиты малому бизнесу в Промсвязьбанк

В качестве залогового имущества банк принимает находящееся в собственности лица, оформляющего кредит или третьих лиц, землю, гарантийный депозит, недвижимость, корпоративное, личное имущество и др.

В качестве поручителя могут выступать фонды содействия, собственники бизнеса, доля которых в бизнесе заемщика составляет 50%. Для каждого предпринимателя разрабатывается индивидуальный график погашения задолженности с выплатой долга равными долями по дифференцированной схеме. При просрочке выплат начисляется 0,5% за каждый день до ее погашения.

Какие программы доступны

В обширной сети отделений Промсвязьбанка предлагают несколько интересных программ кредитования. Более подробное знакомство с этими программами позволит представителям малого бизнеса выбрать наиболее подходящую, ориентируясь на условия ее предоставления.

Заем для погашения кредита

Этот вариант может подойти тем, кто хочет решить проблемы с кредитами, оформленными в других банковских учреждениях. Полученные в ПСБ средства можно использовать на рефинансирование существующего займа. По этой программе предусматриваются следующие условия:

  • срок кредитования – до 10 лет;
  • сумма займа – 1 млн. – 120 млн. рублей;
  • размер ставки по займу – от 12%;
  • необходимо страхование залога и клиента, если его возраст превышает 60 лет.

Авансовый овердрафт

Этот вариант может быть использован клиентами ПСБ для пополнения с помощью банковского займа своих оборотных средств. Банк предлагает малому бизнесу следующие условия по этому кредиту:
  • срок кредитования – до 12 месяцев, период транша – 100 дней (максимум);
  • сумма кредитования – до 22 500 тыс. рублей (до 1/2 от оборота);
  • процентная ставка рассчитывается индивидуально и составляет минимум 13%, при этом она начисляется только за фактическое время использования займа;
  • бизнес не должен находиться далеко, максимальное расстояние – 100 км от места расположения филиала ПСБ;
  • залог не требуется, при этом кредитная история должна быть отличной;
  • если есть супруг или супруга у заемщика, необходимо получить его согласие;
  • выдача ссуды имеет форму овердрафта;
  • возможно автоматическое погашение долга с расчетного счета заемщика.

Бизнес-заем

Эта программа кредитования подходит для представителей малого бизнеса, которые хотят с помощью банка пополнить свои оборотные средства, нуждаются в закупке материалов, товаров, должны рассчитаться с поставщиками. Также предприниматели могут по данному варианту получения займа заняться обновлением своего производства, вложить средства в развитие своего бизнеса. По бизнес-займам предлагаются следующие условия:
  • срок выдачи – до 10 лет;
  • сумма кредитования – 3млн. – 9 млн. рублей, до 5 млн. залоговое имущество предоставлять не нужно, до 3 млн рублей выдается руководителю бизнеса;
  • ставка – от 13,5%, рассчитывается индивидуально;
  • нужен залог, являющийся собственностью заемщика или третьих лиц в и виде земли, недвижимости, личного, корпоративного имущества, депозита в виде гарантии, оборудования, спецтехники, товаров, находящихся в обороте и др.;
  • досрочное погашение кредита возможно, если он взят на период до 12 месяцев, может быть погашен за три месяца до окончания срока кредитования;
  • возможна отсрочка погашения до 9 месяцев.

Кредит для инвестиций

Инвестиционные кредиты нужны клиентам Промсвязьбанка, которые планируют вкладывать деньги с его помощью в свои основные средства.

Необходимость в таком кредите возникает у представителей малого бизнеса, которым нужно пополнить свои оборотные средства, или требуется использовать займ для операционных расходов.

В этом варианте:

  • кредит выдается на срок до 10 лет;
  • его сумма может составить 9-120 млн. рублей;
  • минимальная ставка 12%;
  • залог должен быть застрахован, клиент, старше 60 лет также должен застраховать свою жизнь.

Финансово устойчивому бизнесу и заемщику с высоким уровнем кредитоспособности банк может предоставить займ со ставкой 12,5% на 2 года в размере до 45 млн. рублей, с возможной отсрочки до 6 месяцев при оформлении ссуды на срок больше 12 месяцев.

Кредитование для покупки недвижимости и оборудования

Владельцам малого бизнеса, которые обращаются в Промсвязьбанк за кредитом на приобретения имущества, недвижимости, оборудования для ведения хоздеятельности можно воспользоваться данным вариантом кредитования, который имеет следующие характеристики:
  • срок выдачи ссуды – до 10 лет;
  • ее размер может составить 1-120 млн. рублей;
  • расчет ставки индивидуальный, ее минимальный размер — 12,5% и выше, если документы предоставляются не вовремя;
  • комиссия по аккредитиву составляет от 0,05%;
  • нужен залог:
  • возможна отсрочка погашения задолженности до 1 года.

Кредит по упрощенной схеме

Средства, полученные в ПСБ по этой программе, могут быть использованы на любые цели. Обычно его выбирают предприниматели, которым не подходят другие виды кредитования. К особенностям предоставления данного займа относится:

  • срок кредитования – до 5 лет;
  • сумма ссуды – 1,5-3 млн. рублей для ЮЛ и ИП;
  • 0,5% начисления за просрочку ежесуточно до погашения задолженности;
  • размер ставки в пределах 14,9-31%;
  • рассмотрение предоставленных документов – 1 день;
  • срок функционирования бизнеса – более 1 года;
  • расположение компании на расстоянии до 200 км ль админцентра, в котором размещен филиал ПСБ;
  • требуется залог.

Рефинансирование в Промсвязьбанке

Чтобы погасить действующий кредит в другом банке, ПСБ предлагает оформить заем на выгодных условиях. При этом есть возможность объединить несколько ссуд в одну. «Кредит на кредит» — программа Промсвязьбанка, позволяющая получить от 1 млн. до 150 млн. рублей на 3 года. Размер кредита может быть больше, чем задолженность в других банках, остаток полученной суммы кредита может быть направлен на развитие бизнеса. При этом:

  • заявка рассматривается до 7 дней;
  • выдается займ, может оформляться кредитная линия с лимитом выдачи или задолженности;
  • погашать ссуду можно аннуитетными платежами, равными частями по индивидуальному графику.

Другие программы кредитования

В ПСБ могут быть предложены и другие виды кредитования:

  • «Транспорт» – с суммой 300 тыс. до 2 млн. рублей на срок до 3 лет со ставкой 20%;
  • «Стимул» – на 3-60 млн. рублей под 14,25% сроком на 24-60 месяцев;
  • «Плавающие ставки» – на 1-120 млн. рублей на 10 лет под 8,8%.

Требования и условия

Чтобы получить кредит в ПСБ, необходимо предоставить банку требуемый пакет документов – учредительные и финансовые, характеризующие финансовое состояние предпринимателя.

Необходимые документы

В зависимости от программы, выбранной для получения займа, потребуются документы:

  • заполненная заемщиком анкета;
  • копия бухгалтерских отчетов;
  • информация по движению денег по счетам;
  • кредитная история, налоговые выплаты;
  • документы на залоговое имущество;
  • по требованию банка могут быть запрошены дополнительные документы.

Размеры займов

Получить ссуду в Промсвязьбанке можно в размере от 150 тысяч рублей до 120 миллионов. Выдаются займы только в рублях.

Процентные ставки

Процентные ставки устанавливаются в индивидуальном порядке, и могу составить от 8,8% по кредиту «Плавающие ставки» до 31% при оформлении займа по упрощенной программе.

Как рассматриваются заявки

Картинки по запросу Промсвязьбанк малому бизнесу

Срок рассмотрения заявки может быть разным, он зависит от вида и суммы кредитования, а также пакета предоставленных документов. В среднем он составляет от 3 до 7 дней. При оформлении ссуды по упрощенной схеме на вынесение решения отводится всего 1 день.

Как оценить вероятность одобрения

Перед подачей документов на получение ссуды в ПСБ, нужно знать, что вероятнее всего заявка будет одобрена, если заемщик отвечает требованиям, выдвигаемой к ИП и ЮЛ. Если заемщик до подачи заявки зарегистрирован и ведет деятельность на протяжении 12 месяцев и его бизнес зарегистрирован и расположен в регионе работы филиала, в который подается заявка.

Банк предоставляет кредит ИП, ООО, ЗАО, ОАО, АО, ПАО, владельцам и директорам малого бизнеса.

Если предоставлен полный пакет документов, требуемых банком, кредитная история заемщика идеальная, вероятность одобрения заявки довольно высокая.

Частые причины отказа

Частыми причинами отказов в выдаче ссуды является плохая кредитная история получателя, отсутствие поручителей, согласия супруга/супруги на оформления ссуды.

Банк может отказать в выдаче кредита, если его размер значительно превышает возможности его получателя, что может затруднить возврат предоставленных ему средств в банк.

Порядок действий в случае отказа

При отказе в выдаче кредита нужно выяснить причину, которая привела к отказу и в зависимости от этого нужно предпринять шаги по исправлению данной ситуации. Если, к примеру, была заявлена слишком большая сумма кредита, нужно ее уменьшить, Если небыли предоставлены все необходимые документы, собрать недостающие и повторно подать заявку на получение займа. Если к отказу привела плохая кредитная история, нужно ее исправлять.

Получение и обслуживание кредита

При получении кредита с заемщиком заключается договор и составляется индивидуальных график погашения задолженности. Получатель займа должен четко следить за сроками выплаты займа и не допускать просрочки по платежам, чтобы не допустить начисления пени.

Кредит может быть получен по безналичному расчету и погашаться равными долями путем списания средств в пользу банка со счета заемщика. В этом случае гарантируется своевременное погашение долга. Если нет возможности вовремя внести плату, все изменения графика нужно согласовать с банком, чтобы избежать просрочек.

Картинки по запросу Промсвязьбанк Кредиты малому бизнесу

Что предлагают конкуренты

В Альфа-банке предлагают кредиты для малого бизнеса по программе «Партнер». При этом получить его можно на протяжении 30 минут. Этот банк выдает от 350 тыс. рублей до 6 млн. рублей на период до 36 месяцев под 18% годовых без залога под поручительство. Также взимается комиссия за выдачу займа – 2% его суммы. Чтобы получить ссуду, нужно вести бизнес не менее 1, 5 года (розничная торговля) и 1 год – для остальных видов деятельности.

В ВТБ24 предлагают взять ссуду по программе «Коммерсант» до 3 млн. рублей на 3 года со ставкой 18,5%. Залог не нужен, заявка проходит одобрение на протяжении 2 дней.

В Сбербанке – наиболее дешевые займы для малого бизнеса. Есть несколько продуктов, по которым выдаются кредиты до 3 млн. рублей под 19% независимо от цели займа.

Рубрики
Кредиты для бизнеса

Кредит для ИП в Сбербанке


Сбербанк разработал линейку продуктов кредитования специально для индивидуальных предпринимателей. С помощью финансовой поддержки микропредприятия получают возможность расширять производственную или товарную базу, создавать новые рабочие места, увеличивать объемы производства.
Содержание [Скрыть]

Кредитование ИП в Сбербанке

Кредиты выдаются предпринимателям, которые хотят расширить производство, выйти на новый уровень, поддержать свой бизнес. Сбербанк разработал продукты под любые нужды ИП. Причем Сбербанк не подразделяет индивидуальных предпринимателей и юридических лиц. Условия предоставления кредитов абсолютно одинаковые для всех представителей малого бизнеса.

Преимуществом является то, что предприниматель при соответствии требованиям банка может получить кредит на свои нужды без залога. Многие ИП владеют микробизнесом и не могут предоставить имущество в залог. Для них у банка имеются специальные предложения с более высокой процентной ставкой и небольшим сроком кредитования. Тем не менее, беззалоговым кредитованием охотно пользуются владельцы мелкого бизнеса.

Какие программы предлагает банк?

Программы Сбербанка по кредитованию индивидуальных предпринимателей включают в себя разнообразные продукты. Сбербанк предлагает залоговые и беззалоговые кредиты, целевые и нецелевые. Можно взять в кредит или в лизинг технику, оборудование, пополнить оборотные средства, приобрести новые площади, земельные участки.

Программы предназначены для действующих и начинающих предпринимателей. Минимальный срок работы ИП не менее 3 месяцев. Кредиты направлены на поддержку малого бизнеса. В условиях кредитования указывается максимальная прибыль, которую получает ИП за год работы. Для разных продуктов она варьируется от 60 до 400 млн. рублей в год.

Подробное описание можно посмотреть на сайте Сбербанка https://www.sberbank.ru/ru/s_m_business/credits.

Цель кредита

Кредиты на любые цели представлены в Сбербанке следующими продуктами:

  1. «Экспресс под залог» — позволяет получить кредит под залог недвижимости или оборудования. Кредит могут получить ИП с выручкой, не превышающей 60 млн. рублей. Преимуществами данного кредита будут: короткий срок рассмотрения заявки, сумма до 5 млн. рублей, отсутствие комиссии за ведение счета и неустоек за досрочное погашение.
  2. «Доверие» – беззалоговый кредит. Выдается на срок до 3 лет. ИП может получить до 3 млн. рублей. Процентная ставка составляет 18,5%. Заявка рассматривается в течение 3 дней.

    Похожее изображение

  3. «Бизнес Доверие» этот кредит можно взять под залог недвижимости, векселей, банковских депозитных сертификатов или оформить заем без залога. Безалоговый кредит могут получить предприниматели, осуществляющие транспортные перевозки. Минимальная сумма кредита от 500000 рублей.

Займы на пополнение оборотных средств представлены двумя продуктами:

  1. «Бизнес-Оборот» можно получить на срок от 1 до 48 месяцев под 14,55% годовых. Обеспечением по кредиту может быть имеющееся недвижимое имущество или поручительство физических лиц. Сумма кредита от 150000 рублей.
  2. «Бизнес-Овердрафт» выдается на срок до 12 месяцев на пополнение расчетного счета для проведения текущих операций, процентная ставка составит 12,73%. Сумма кредита от 100000 до 17 млн. рублей.

Кредиты в Сбербанке на приобретение автотранспорта – целевые кредиты. Сбербанк предлагает продукт «Бизнес-Авто». Заем предоставляется на покупку спецтехники, грузового транспорта, прицепов и полуприцепов, иных видов транспорта. Сроки кредитования варьируются от 36 до 96 месяцев в зависимости от характеристик заемщика. Процентная ставка по кредиту от 12,1%.

Кредиты на покупку оборудования в Сбербанке включают в себя финансирование под залог приобретаемого оборудования, сумму годовой страховки, стоимость пусконаладочных работ. Кредит «Бизнес-Актив» предоставляется на срок от 36 до 84 месяцев, процентная ставка начинается от 12,2% годовых.

Кредитование на приобретение недвижимости для ИП производится в рамках кредита «Бизнес-Недвижимость». Приобретаемые площади остаются в залоге у банка. Процентная ставка по кредиту рассчитывается индивидуально, минимальная величина составляет 11,8%.

Лизинг в Сбербанке предполагает приобретение легковой и грузовой техники, спецтехники, коммерческого автотранспорта. Лизинг предоставляется на срок от 1 года до 4 лет. Авансовый платеж необходим в размере 15% от стоимости автомобиля иностранного производства, 20% от стоимости автомобилей от отечественного производителя.

Картинки по запросу лизинг в сбербанке

Рефинансирование производится для кредитов, выданных для пополнения оборотных средств, приобретения основных средств, оборудования и недвижимости. Сбербанк предлагает три программы для рефинансирования кредитов: «Бизнес-Инвест», «Бизнес-Оборот» и «Бизнес-Недвижимость». Срок кредитования до 120 месяцев, процентная ставка начинается от 11,8 %. Сумма кредитования по «Бизнес-Инвест» и «Бизнес-Оборот» составляет от 3 млн. рублей, по программе «Бизнес-Недвижимость» от 150000 рублей.

Программы стимулирования кредитования малого и среднего бизнеса реализуются вместе с Банком России. В рамках программы выдаются кредиты на льготных условиях. В рамках программы можно получить от 10 млн до 1 млрд. рублей. Кредитная программа предоставляется для предприятий сельского хозяйства, первичного производства, первичной переработки сельхозпродукции, производства и распределения газа, воды, электричества, строительства, транспорта и связи. Процентная ставка для ИП ограничена 10,6%, комиссии за выдачу кредита и ведение счета не взимаются. Льготный период составляет 3 года.

Требования и условия

Особое внимание уделяется требованиям к заемщикам. Предприниматели должны вести деятельность не менее 6 месяцев с момента регистрации. По некоторым видам кредитов срок увеличивается до 2 лет. Возраст заемщика от 23 лет до 60 лет (на момент окончания кредитного договора). Регистрация по месту жительства или месту пребывания не должна быть меньше полугода. Успешная деятельность ИП подтверждается документально. Это могут быть налоговые декларации, договоры с контрагентами.

Годовой доход ИП не должен превышать 60 млн. рублей. Для некоторых продуктов, таких как «Бизнес-Недвижимость», Сбербанк увеличил эту цифру до 400 млн. рублей в год.

Желательно наличие собственного имущества: недвижимости, транспортных средств, депозитных счетов.

Необходимые документы предоставляются ИП по требованию банка. В их перечень входят:

  • анкета по форме банка;
  • оригинал свидетельства ОГРНИП;
  • ИНН;
  • копия паспорта;
  • лицензия (при наличии);
  • копии договоров аренды или свидетельства о праве собственности на недвижимость, используемую в бизнесе;
  • копии действующих кредитных договоров, договоров лизинга;
  • копии договоров с контрагентами.

Финансовые документы:

  • налоговая декларация за последние 4 отчетных периода- квартал (ЕНВД, УСН);
  • книга учета доходов и расходов;
  • справка об имущественном положении по форме банка;
  • справка о полученных доходах;
  • справки из сторонних банков по годовым оборотам на расчетных счетах.

Сроки кредитования в Сбербанке для каждой кредитной программы свои. По беззалоговым кредитам «Доверие» срок не превышает 3 лет. На пополнение оборотных средств кредит «Бизнес-Оборот» выдается на срок 3 года, «Бизнес-Овердрафт» — не более 12 месяцев. Кредиты на приобретение автотранспорта, оборудования и недвижимости выдаются предприятиям со сроком деятельности более года на 5 лет, если ИП функционирует менее 12 месяцев, то срок кредита составит 3 года. Постоянным клиентам банк может увеличить срок кредита до 7 или 8 лет. Срок договора лизинга составляет от 12 до 37 месяцев. Максимальный срок действия кредита на рефинансирование составляет 10 лет.
Размеры займов определяются исходя из финансового положения заемщика и целей кредитования. Кредиты «Доверие» и «Бизнес-Доверие» выдаются на сумму до 3 млн. рублей. «Экспресс кредит под залог» выдается на сумму от 300000 рублей до 5 млн. рублей. Сумма кредита на пополнение оборотных средств рассчитывается индивидуально. Минимальный размер кредита составляет от 150000 для сельхозпроизводителей, от 500000 рублей для остальных заемщиков. «Бизнес-Овердрафт» предоставляется на сумму до 17 млн. рублей. В лизинг можно взять транспортные средства или оборудование для бизнеса на сумму до 24 млн. рублей.

Процентные ставки по кредитам рассчитываются в каждом случае индивидуально. Для каждого вида кредита установлена минимальная ставка. Взять кредит под самый маленький процент можно при выполнении условий банка. Так кредит «Бизнес-Оборот» можно взять под минимальную ставку 14,55%, если заемщик берет сумму от 15 до 50 млн. рублей на срок 36 месяцев. Беззалоговый кредит «Доверие» выдается под 18,5%, при вторичном оформлении займа ставка понижается до 17%.
Страхование кредитов в Сбербанке является добровольным решением заемщика. При оформлении кредита можно оформить страховку жизни и здоровья. Наступление страхового случая позволит оплатить кредит с помощью страховой компании. В сбербанке этим занимается дочерняя организация «Сбербанк Страхование». Сбербанк предлагает страхование бизнеса. Можно оформить страхование имущества, страхование убытков, возникших при перерыве в деятельности, страхование от несчастных случаев.

Можно ли взять кредит без поручителей? Этот вопрос интересует многих предпринимателей при решении воспользоваться заемными средствами. При отсутствии поручительства в качестве обеспечения банк принимает залоговое имущество. Залогом могут быть земельные участки, здания, сооружения, техника и оборудование, товарные запасы. При оформлении целевого кредита на покупку недвижимости, залогом является сам приобретаемый объект. Залогом являются купленные в кредит автотранспортные средства и производственные мощности.

Лизинг техники и оборудования предполагает оформление имущества в собственность банка.

Как рассматриваются заявки?

Клиент передает свою заявку на кредит и собирает необходимый перечень документов. Далее собранный пакет рассматривается кредитной комиссией. Принимается во внимание кредитная история заемщика, наличие долгов, действующих кредитов. Анализируются доходы предпринимателя, их необходимо подтвердить документально. Рассматривается финансовая документация. Производится оценка залогового имущества. После внимательного рассмотрения и анализа комиссия принимает решение о выдаче кредита.

Как оценить вероятность одобрения? Для этого необходимо проверить все ли документы собраны. Анкета должна содержать достоверную информацию. Все доходы должны быть подтверждены. Шансы на одобрение повышаются в случае наличия у ИП собственного ликвидного имущества. Чем выше доход у предпринимателя и дольше срок существования фирмы, тем проще получить в Сбербанке кредит.

Охотнее одобряется заем тем ИП, которые являются клиентами и обслуживают в Сбербанке расчетный счет.

Частые причины отказов в кредитовании предпринимателям:

  • неполный пакет документов;
  • низкий доход заемщика;
  • небольшой срок деятельности;
  • плохая кредитная история;
  • наличие просрочек по текущим кредитам.

Порядок действий в случае отказа может быть разный. Если заявка была отклонена по причине непредставления каких-либо документов, то пакет нужно будет сформировать заново и через некоторое время повторить попытку. Также желательно погасить имеющиеся кредиты или просрочки по ним. Если подавалась заявка на целевой кредит, можно выбрать другой вариант кредитования или подать заявку на меньшую сумму.

Получение и обслуживание кредита

Заявка рассматривается от 2 рабочих дней до нескольких недель в зависимости от суммы и вида кредита. После принятия положительного решения банк перечисляет одобренную сумму в течение 30 дней. Кредит предоставляется по месту регистрации предпринимателя. Денежные средства перечисляются на расчетный счет заемщика. По целевым кредитам банк перечисляет сумму на счет продавца недвижимости, транспортных средств или оборудования. Рефинансирование производится путем погашения предыдущих кредитов.

Заемщику предоставляется график платежей.

Если расчетный счет открыт в Сбербанке, достаточно позаботиться о наличии на нем нужной суммы в определенную дату.

Погашение кредита предусмотрено аннуитетными платежами. Досрочное погашение возможно в отделении Сбербанка после подачи соответствующего заявления. В заявлении указывается дата погашения, сумма и счет списания. Досрочное погашение производится в дату, указанную в заявлении. Сумма досрочного погашения может быть любой, минимального предела не установлено. Неустойка за досрочное погашение не взимается. За несвоевременное погашение взимается штраф.

Что предлагают конкуренты?

Другие банки также предлагают программы кредитования малого бизнеса. Банк ВТБ24 разработал несколько продуктов, удовлетворяющих нужды предпринимателей — это «Овердрафт», бизнес-ипотека, «Инвестиционный», «Целевой», «Оборотный» кредиты. Сумма кредитов рассчитывается индивидуально.

Линейку займов предлагает Райффайзен банк. Доступен овердрафт, экспресс кредитование, пополнение оборотных средств, целевой кредит на текущие нужды. Максимальная сумма кредитования до 450 млн. рублей. Сроки кредитования от 1 года до 10 лет.

Есть свои предложения у Промсвязьбанка, ОТП банка, Альфа Банка. Процентные ставки варьируются от 10,5%.

В каждом случае ставка определяется согласно политике конкретного банка.

Суммы займов для ИП зависят от вида экономической деятельности и финансового положения предпринимателя.

Рубрики
Кредиты для бизнеса

9 банков выдающих кредиты ИП без залога и поручителей


Почти все российские банки разрабатывают и предлагают кредитные продукты для малого бизнеса. При этом учитывается специфика деятельности ИП, его обороты, доходность и другие факторы.

В каждом банке свои программы, но в общем можно выделить такие виды кредитования малого бизнеса:

  • инвестиционный кредит. Обычно по этой программе предусмотрено долгосрочное кредитование. Средства выделяются на расширение бизнеса, приобретение основных средств, модернизацию производства. Такие кредиты так и называются – инвестиционными;
  • оборотный кредит. Выделяется на осуществление текущей деятельности;
  • овердрафт. Эта услуга обычно подключается вместе с открытием расчетного счета. Цель кредита – покрытие кассовых разрывов;
  • рефинансирование. Деньги выделяются на погашение текущего долга в стороннем банке.
  • коммерческая ипотека. Кредит выдается на приобретение коммерческой недвижимости.
  • автокредит. Представляется на покупку нового автотранспорта, в том числе спецтехники.

Некоторые банки готовы предоставить эти виды кредита без залога и поручителей, другие обязательно требуют заложить недвижимость – оборудование, недвижимость, транспорт.

Содержание [Скрыть]

В этом обзоре рассмотрим 9 банков, которые выдают кредиты ИП без залога и поручителей.

№БанкПроцентСумма в рубляхСрок1Home Credit10,9 % — 12,5 %от 10 тыс. до 500 тыс.от года до 7 лет2Росбанк11,41 % — 12,31 %;от 1 млн. рублей12 месяцев3СКБ11,9 % — 21 %500 тыс.5 лет4Тинькофф12 %до 1 млн.3 года5Восточный банк16 % — 22 %до 500 тыс.1 год6УБРиР16 % — 25 %от 100 тыс. до 2 млн.до 2 лет7Совкомбанк17,4 % — 22,9%.200 тыс. — 1 млн.1,5 года, 2 года, 3 года, 5 лет.8Райффайзен17,9 % — 19,9 %от 300 тыс. до 2 млн.4 месяца – 4 года9ОТП банкот 34,9 %от 15 тыс. до 200 тыс.от 1 года до 4 лет

Кредит для ИП от Совкомбанка

«Денежный кредит Суперплюс» – так называется кредитная программа для предпринимателей от Совкомбанка. По ней ИП могут получить от 200 тысяч до 1 млн. рублей.

Требования к заемщику следующие:

  • возраст от 20 до 85 лет на дату погашения кредита;
  • официальная работа, стаж на которой составляет не меньше 4 месяцев;
  • постоянная регистрация – по одному адресу заемщик должен быть зарегистрирован не меньше 4 последних месяцев;
  • проживание – не дальше 70 км от ближайшего офиса Совкомбанка;
  • Телефон – обязательно наличие стационарного или домашнего.

Кредит предоставляется на разные сроки: 1,5, 2, 3 года или 5 лет. Процентная ставка – от 17,4 % до 22,9%.

Есть условия, при которых ставка может меняться. Например, если клиент представляет справку о доходах, то процент за пользование кредитом составляет – 17,4% годовых, если не предоставляет 17,8%.

Кредит пересчитают по более выгодной ставке, если заемщик подключит услугу «Финансовая защита», то есть согласиться уплатить определенную сумму страхового взноса, которая вычисляется в процентах к кредиту. Выплачивается она единовременно за весь кредитный период.

Размер взноса различается в зависимости от суммы и срока кредита и вычисляется в процентном отношении к нему:

Срок/Сумма1,5 лет2 года3 года5 летОт 200 тыс. до 299 99911,4 %13,2 %13,8 %15 %300 тыс. до 599 9999,96 %11,76 %12,36 %13,56 %600 тыс. – 999 9997,56 %9,36 %9,96 %11,16 %От 1 млн. и больше6,48 %8,28 %8,88 %10,08 %

Например, был одобрен кредит на сумму в 500 тыс. рублей на 2 года. Страховой взнос составит: 500 000 * 11,76 % = 58 800 рублей.

Кредит для ИП от Тинькофф Банка

Кредит на любые цели без поручителей и залога выдает банк Тинькофф. Срок до 3 лет, сумма не больше 1 млн. рублей. Ставка – 12% годовых. Все очень удобно и просто. От ИП требуется лишь открыть расчетный счет. Деньги могут перечисляться на обычную дебетовую карту физического лица или на расчетный счет предпринимателя.

В качестве бонуса банк предлагает надежным заемщикам пересчитать проценты по сниженной ставке. Для этого нужно:

  1. Оформить кредит для ИП.
  2. Выплатить его полностью без просрочек.
  3. Обратиться в банк и попросить о перерасчете.
  4. Специалисты пересчитают проценты по сниженной ставке и вернут разницу деньгами на счет или на карту.

Кредит можно погашать с расчетного счета и карты. Комиссия за процедуру не взимается.

Кредитные программы от «Восточного банка»

Восточный банк предлагает несколько кредитных продуктов для бизнеса: «Банковские гарантии», «Кредит на исполнение контракта», «Овердрафт комплимент», «Кредиты юридическим лицам», «Овердрафты под обороты». Только один из них можно получить без залога и поручителей — «Овердрафт комплимент».

Размер предоставляемой суммы – не более 500 тыс. рублей. За открытие лимита взимается комиссия – 990 рублей.

Процентная ставка – от 16 до 22 % годовых. Ее размер зависит от того, за сколько месяцев клиент оплатил РКО, а также от наименования пакета услуг.

Название пакета услугОплата за 3 месяцаОплата за 6 месяцевПри оплате за год

Процентная ставка

Твой Старт 19,00%19 %18,8 %18,5 %Твой Он-лайн 18,50%18,5 %18,3 %18,0 %Твой Успех 18,00%18 %17,8 %17,5 %Твой Мир 17,30%17,317,0 %16,5 %Твой Безлимит16,516,3 %16,0 %

Срок кредита 1 год, лимит подтверждается или пересматривается каждые 3 месяца. Чтобы получить овердрафт нужно обратиться в банк и подать заявку на РКО и открыть счет.

Кредитование малого бизнеса от Райффайзенбанка

Райффайзен делит свои программы для бизнеса на две категории: первая – для предпринимателей, имеющих годовой оборот до 60 млн. рублей, вторая – для бизнеса с оборотом от 60 млн. до 500 млн. рублей. Всего программ 9 и почти все они требуют обеспечения в виде залога и поручителей.

Исключением является беззалоговый кредит «Экспресс» для предпринимателей, имеющих годовую выручку не более 60 млн. рублей. Оформляется кредит быстро – всего за 2 дня, при этом официально подтверждать выручку не нужно.


Сумма финансирования – от 300 тыс. до 2 млн. рублей. Ставка от 17,9 % до 19,9 %. Кредит выдается на срок от 4 месяцев до 4 лет. Банк предъявляет к ИП такие требования:

  • деятельность не меньше 1 года с даты регистрации;
  • кредитная история в сумме не меньше 1 млн. рублей;
  • наличие расчетного счета в банке, который обслуживается не менее 3 месяцев.

Займ выдается на строго определенные цели: пополнение оборотных средств, инвестиции, рефинансирование кредитов в сторонних банках. Для ИП требуется поручительство супруга.

Кредитование малого бизнеса от ОТП банка

Специально для индивидуальных предпринимателей ОТП банк предлагает кредитную программу «Деловым людям». Размер предлагаемого займа – от 15 до 200 тысяч рублей на срок от 12 месяцев до 4 лет. Ставка по кредиту устанавливается для каждого клиента индивидуально, но ее базовый размер равен 34,9% годовых.

Кредит предоставляется гражданам РФ, в возрасте от 23 лет до 65 (на дату погашения займа). Осуществлять предпринимательскую деятельность заемщик должен не меньше 1 года.

Одним из достоинств программы можно назвать простоту оформления. Требуется минимум документов: паспорт, ИНН, свидетельство о госрегистрации ИП.

Кредит для ИП от УБРиР

В УБРиР предприниматель может получить до 2 млн. кредитных средств на обновление товарного ряда, покупку автотранспортных средств, оборудования, помещений, сырья. Условия предоставления займа такие:

  • сумма – от 200 тыс. до 2 млн. рублей;
  • срок до 2 лет;
  • ставка от 16 % до 25 %;
  • без залога.

УБРиР не требует от ИП положительной кредитной истории в своем банке, а также оборотов по счету. Для одобрения кредита необходимо поручительство фактических собственников бизнеса или учредителей.

Срок ведения предпринимательской деятельности должен составлять не меньше 1 года.

Кредитные линии от Росбанка

Росбанк предлагает самый широкий спектр кредитных продуктов для малого бизнеса. В него входят такие виды кредитов, как: инвестиционный, оборотный, рефинансирование, автокредит, коммерческая ипотека, овердрафт. Минимальная ставка по данным продуктам очень привлекательная – от 10,38% годовых.

Однако все эти кредиты выдаются только с залоговым обеспечением и по поручительству. Исключением является кредит овердрафт.

Условия предоставления его такие:

  • сумма – от 1 млн. рублей;
  • срок – 12 месяцев;
  • ставка от 11,41 % до 12,31 %;
  • максимальный лимит – до 50 % от поступлений на расчетный счет.

СКБ Банк

В СКБ банке предприниматели могут получить как обычный кредит, так и кредит с господдержкой. Кредит на общих условиях не требует залога и поручителей, имеет ставку от 11,9% – 21% годовых. Максимальная сумма займа — 500 тыс. руб., выдается на 5 лет.

Кредиты с господдержкой предоставляются по ставке 5% годовых, но их могут получить только ИП, занимающиеся производством, переработкой и реализацией сельскохозяйственной продукции.

Документы для получения обычного кредита такие:

  • анкета;
  • справка по обязательствам предприятия;
  • управленческая отчетность;
  • анализ 51 счета в разрезе банков, счетов за последние полгода;
  • карточка 51 счета с разбивкой по поступлениям и контрагентам за последние полгода.

Хоум кредит

Банк «Home Credit» предоставляет предпринимателям потребительский без залога и поручителей. Действующие условия такие:

  • ставка от 10,9 % до 12,5 %
  • срок – от 1 года до 7 лет;
  • сумма – от 10 тысяч до 1 млн. рублей.

Какой банк выбрать?

При выборе того или иного банка нужно ориентироваться на свои цели:

  • Частые кассовые разрывы и нечем платить зарплату – оформляйте овердрафт в Восточном банке или Росбанке;
  • Нужен потребительский нецелевой кредит под низкие проценты – обратитесь в банк Home Credit;
  • Если вы ИП, который занимается сельхозпроизводством – обращайтесь в СКБ банк.

Когда деньги нужны на строго определенные цели, например, покупку оборудования или пополнение оборотных средств, то можно воспользоваться любой из вышеуказанных программ.

Почему банки согласны выдавать кредиты ИП без залога и поручителей?

На самом деле без залога и поручителей банк выдаст кредит только тем ИП, которые прошли его проверку. А она проводится уже с момента подачи заявки на кредит: ИП предъявляет свой паспорт и свидетельство о постановке на учет в налоговом органе. С помощью этих документов банк может легко проверить, есть ли у предпринимателя налоговая задолженность, какое у него есть имущество и в каких банках у него открыты счета, имеются ли в отношении него исполнительные производства и есть ли долговые обязательства, а также другую важную информацию.

На этапе выездной проверки, специалисты проверят не только бухгалтерскую отчетность, но и документы, подтверждающие уплату налогов, разрешение на занятие определенными видами деятельности.

Только после тщательного анализа всей информации о заемщике и его финансово-хозяйственной деятельности ему будет одобрен кредит.

Плюсы и минусы кредитов для ИП без залога и поручительства

Кредиты без поручителей и залога предназначены для честных предпринимателей, которые открыто ведут бизнес и не боятся проверок.

Недобросовестным ИП, которые пытаются с помощью кредита, решить свои проблемы кредит просто не предоставят.

Среди других положительных моментов можно выделить:

  • отсутствие бумажной волокиты. Банк на основании нескольких документов сам может проверить предпринимателя.
  • внушительная сумма;
  • быстрое решение по заявке;
  • невысокие проценты;
  • не нужен залог и поручители.

Есть у данного кредитного продукта и отрицательные стороны:

  • займы часто являются целевыми и их нельзя потратить на другие нужды;
  • короткий срок кредитования, это касается овердрафта и экспресс-кредитов;
  • кредит не выдадут для финансирования убыточного бизнеса;

Кроме того, если невысоки шансы получить деньги у предпринимателей, имеющих налоговые и иные виды задолженностей.

Рубрики
Кредиты для бизнеса

Кредит для бизнеса втб 24


Банк ВТБ24 не первый год входит в ТОП-5 банков России, активно кредитующих бизнес. Этому способствует широкая филиальная сеть, разнообразие кредитных программ, учитывающих тип бизнеса и целевое предназначение средств, индивидуальный подход к каждому клиенту. Банк не делает различий между индивидуальными предпринимателями, малым, средним и крупным бизнесом, кредитует всех, кто удовлетворяет его условиям.
Содержание [Скрыть]

Какие виды кредитования бизнеса предлагает ВТБ-24

Кредиты, которые предлагает бизнесу ВТБ24, можно условно разделить по целевому использованию на быстрые экспресс-кредиты, оборотные или инвестиционные. Сумма во многих случаях стартует от 850 тыс. рублей. Кредиты выдаются на период до 10 лет.

Кредит Оборотный позволяет компенсировать недостачу оборотных средств в определенные периоды деятельности компании, финансировать циклические, сезонные бизнес-процессы, пользоваться торговыми скидками. Срок кредитования – до 3-х лет. Кредит может выдаваться как разовый, как возобновляемая и не возобновляемая кредитная линия. В качестве залога банк рассматривает товары в обороте, оборудование, транспорт, недвижимость, залог третьих лиц.

Целевой заем предназначен для представителей бизнеса, которые планируют приобретать транспортные средства, специальную технику и оборудование у компаний, являющихся партнерами банка. Кредит предоставляется на срок до 5 лет, минимальная сумма – 850 тыс. руб. Для получения кредита 25%-35% стоимости оборудования необходимо оплатить собственными средствами. Кредит выдается одной суммой или траншами и гасится по графику.

Инвестиционный заем выдается на развитие бизнеса. Деньги можно потратить на приобретение оборудования, недвижимости, ремонт, строительство, расширение бизнеса или развитие нового направления. В рамках этой программы можно перевести на обслуживание в ВТБ24 кредиты, полученные в других банках. Сделать это целесообразно, поскольку банк предлагает невысокие ставки от 10,9%. Кредиты выдаются на срок до 10 лет.

Бизнес-ипотека заинтересует тех клиентов, которые хотели бы приобрести в кредит коммерческую недвижимость (производственное или торговое помещение, офис, склад). Банк рассматривает заявки, если сумма кредита превышает 4 млн. рублей. Авансовый платеж может составлять от 15% стоимости недвижимости. Приобретаемое имущество поступает в залог банка. Первые 6 месяцев предприятие может платить только проценты, без погашения суммы основного долга.

Кредит на залоговое имущество предоставляет шанс приобрести у банка выставленное собственником на продажу залоговое имущество. Такое имущество продается по упрощенной схеме, дешевле рыночной стоимости. Максимальная сумма кредита может доходить до 150 млн. руб. Авансовый платеж – от 20%.

Кредит Овердрафт – удобный инструмент для предприятий, которые периодически ощущают нехватку оборотных средств. Овердрафт позволяет ликвидировать временные кассовые разрывы. Ставка по кредиту – от 12,9%, срок – до 2-х лет, транши – 1-2 месяца. Дно овердрафта может составлять до 50% оборотов предприятия в группе ВТБ.

Кредиты для малого бизнеса в ВТБ-24 доступны по тем же программам, что и для крупного бизнеса. К малому бизнесу банк относит в том числе индивидуальных предпринимателей и не исключает работу с ними.

Другие программы кредитования представлены кредитной программой «Коммерсант» — быстрое кредитное решение и возможность в кратчайшие сроки получить 1-5 млн. рублей на срок до 5 лет. Ставка по таким кредитам составляет 14%. Претендовать на средства по этой программе могут клиенты банка, которые ранее кредитовались в ВТБ24 и зарекомендовали себя как надежные партнеры.

Также доступны программы на приобретение в лизинг оборудования и недвижимости.

Критерии выбора

При выборе кредитной программы необходимо четко понимать цели, на которые будут потрачены средства, и адекватно оценивать собственные возможности. Перед принятием решения лучше изучить условия всех предлагаемых программ, понять, в чем заключаются из отличия. Это поможет выбрать оптимальное решение.

Если испытываете трудности, лучше воспользоваться консультацией менеджера банка. Получить ответы на вопросы можно, обратившись в любой офис ВТБ24, или дистанционно. На сайте банка существует возможность задать вопрос онлайн или заказать обратный звонок. В кратчайшие сроки специалисты банка свяжутся с заявителем и ответят на все поставленные вопросы.

Также на сайте ВТБ24 можно подать онлайн-заявку на получение кредита.

Для этого необходимо указать ИНН организации, выбрать офис и указать контактные данные заявителя. После получения заявки с заявителем свяжется менеджер банка и объяснит ему план дальнейших действий.

Порядок получения займа

Прежде чем выдать кредит, банк внимательно изучает потенциальных заемщиков.

Требования ВТБ24 к клиентам не являются оригинальными. Как и другие финансовые учреждения банк стремится удостовериться в платежеспособности заемщика.

Условия получения кредита различны для индивидуальных предпринимателей и юридических лиц.

ИП должен осуществлять прибыльную деятельность не менее полугода, быть зарегистрированным в регионе нахождения подразделения банка и быть старше 21 года.

Юридическое лицо также должно быть зарегистрированным не менее чем полгода до обращения в банк, иметь прибыль, не иметь задолженности перед бюджетом, работниками и другими банками.

Необходимые документы могут различаться в зависимости от выбранной программы кредитования. Обязательными являются следующие:

для индивидуального предпринимателя:

  • паспорт, ИНН
  • свидетельство о государственной регистрации ИП
  • декларация
  • банковские выписки со счета ИП
  • патенты, лицензии (при наличии)

для юридического лица:

  • свидетельство о регистрации
  • учредительные документы
  • идентификационные данные владельцев бизнеса
  • финансовая отчетность
  • документы, необходимые для оформления залога
  • другие документы по требованию банка

Банки тщательно проверяют финансовое состояние претендентов на кредит, поэтому для увеличения шансов лучше заранее подготовить выписки по счетам, перечень основных средств, расшифровку информации о дебиторской и кредиторской задолженности, копии заключенных с контрагентами договоров.

Как рассматриваются заявки

На этот вопрос нет однозначного ответа, поскольку каждый клиент индивидуален. Вначале банк рассматривает оригиналы документов, делает и заверяет копии. Далее следует процесс проверки кредитной истории заемщика. При этом отправляются запросы в бюро кредитных историй. Сотрудники юридического, кредитного отделов и отдела безопасности проверяют клиента и достоверность предоставленных им документов. При наличие залога, в работу включаются оценщики. Решение о выдаче кредита принимает кредитный комитет. Таким образом, рассмотрение заявки может занять от нескольких дней, до нескольких недель.

Возможные проблемы при получении кредита

Причины отказа в выдаче кредита юридическим лицам и ИП можно охарактеризовать следующими образом:

  1. Предоставление поддельных документов и недостоверных сведений.
  2. Плохая кредитная история заемщика (наличие непогашенной задолженности просрочек).
  3. Деятельность заемщика сомнительна, непонятна, лишена экономического смысла.
  4. Нежелание ИП или юридического лица предоставить банку дополнительную информацию.
  5. Высокая кредитная нагрузка (наличие непогашенных кредитов в других банках).
  6. Отсутствие стабильного и дохода (деятельность заемщика нерегулярна, в поступлении денежных средств наблюдаются резкие перепады).
  7. Отсутствие залогового имущества, отвечающего требованиям банка.

Банки не разъясняют причины отказа, поэтому приведенный перечень не является исчерпывающим.

Банки охотно кредитуют тех заемщиков, которым удается доказать свою способность своевременно погашать долг. Успешному разрешению вопроса о предоставлении кредита в первую очередь способствуют положительная кредитная история и данные официальной отчетности.

Что предлагают конкуренты

Кроме ВТБ24 в рейтинге банков, кредитующих бизнес, не первый год лидируют Сбербанк, Уралсиб, Промсвязь и банк Возрождение.
Ежегодно названные игроки выдают сотни миллиардов рублей в год на развитие бизнеса.

Основные характеристики, которые обеспечивают этим банкам лидирующие позиции таковы:

  • большое разнообразие программ кредитования, учитывающих разные цели и типы бизнеса (ИП, малый и средний бизнес, крупные корпоративные клиенты)
  • стандартизированные бизнес процессы, что способствует быстрому принятию решений, удобству и простоте работы
  • выгодные тарифы, наличие акций и программ лояльности
  • обширная база данных, доступ к источникам информации, что облегчает принятие решения, но усложняет подачу заемщиком недостоверной информации

Перечисленные преимущества свидетельствуют, что лучше всего обращаться за кредитом в крупный банк с разветвленной филиальной сетью.

Среди преимуществ кредитования в ВТБ24 можно отметить:

  • оперативное принятие решений
  • кредитование под минимальный пакет документов
  • разнообразные кредитные программы, учитывающие целевое использование средств
  • возможность получить кредит без поручителей и залогов (отдельные программы)
  • отсутствие комиссий за оформление и досрочное погашение (отдельные программы)
  • возможна отсрочка погашения основной суммы долга на срок до 6 месяцев (программы «Бизнес-Кредит, «Целевой», «Инвестиционный»)
  • индивидуальный подход к каждому заемщику
Рубрики
Кредиты для бизнеса

Почему ИП не дают кредиты в банках


Несмотря на то, что государство всячески пытается поддержать малый бизнес, финансовые компании не слишком охотно выдают кредиты для бизнеса. Разберем основные причины отказа и что нужно делать для того, чтобы повысить свой шанс на кредит.
Содержание [Скрыть]

Как банки относятся к кредитам ИП?

Индивидуальному предпринимателю довольно сложно не только получить специализированный бизнес-кредит, но и даже воспользоваться обычным потребительским займом. Существует целый ряд причин, благодаря которым банки не слишком охотно идут на встречу индивидуальным предпринимателям. Итак, давайте разберемся, почему малому бизнесу не дают кредиты.

Как рассматриваются заявки на кредиты ИП?

Индивидуальным предпринимателям могут отказать в кредите по нескольким причинам. Рассмотрим самые частые из них.

Причины отказов

По каким причинам банк может отказать в займе? Вот лишь некоторые причины:

  • Срок, в течение которого существует бизнес. В идеале деятельность должна вестись как минимум 6 месяцев. Соответственно, тем индивидуальным предпринимателям, которые только начали вести свою деятельность, практически невозможно получить заем. Кроме того, часть банков ужесточила свои требования, и теперь ИП должен существовать как минимум 1-3 года.
  • Бизнес должен быть максимально прозрачным. Из-за желания скрыть перед государством часть выручки и деятельность, предприниматели нередко ведут «двойную» бухгалтерию, не отражая реальную прибыль в бизнесе. Соответственно, не зная о полной финансовой деятельности компании, банк не может принять положительного решения по кредиту.
  • Уровень доходности. Точно по той же причине отказ получают те предприниматели, которые подают «нулевые» декларации, чтобы снизить нагрузку по налогу. Банк считает ИП достаточно платежеспособным только в том случае, если обслуживание запрашиваемых обязательств осуществляется за счет чистой прибыли, без изъятия денег из оборота.
  • Отсутствие более или менее ликвидного залога. Конечно, поручителем ИП может стать другой предприниматель, но что делать, если и он не может доказать свои доходы? Бизнесмены часто оформляют активы, приносящие прибыль, на частных лиц – родственников и знакомых, приобретают автотранспорт и оборудование с рук без подтверждающих документов, оформленных должным образом. Вот почему, если нужно подобрать соответствующий залог для банка, ИП сталкивается с трудностью поиска ликвидного имущества с правоустанавливающими документами.
  • Кредитная история. Как заработать себе положительную кредитную историю, если взять заем очень сложно? Некоторые банки здесь рассматривают кредит самого индивидуального предпринимателя и опыт бизнес-заимствования, как физического лица.

Разумеется, это не все, а только самые распространённые причины отказов.

Малый бизнес – это довольно нестабильная и рискованная деятельность, а потому считать постоянным доход ИП и делать прогнозы на будущее довольно сложно. Из-за этого банки и отказывают в предоставлении займов тем лицам, которые ведут предпринимательскую деятельность.

Как узнать причину отказа?

К сожалению, реальность такова, что банк не обязан отчитываться перед клиентом, почему именно он отказывает в кредитном продукте. И в данном случае на стороне банка закон, а именно Гражданский кодекс Российской Федерации (часть вторая) от 26.01.1996 N 14-ФЗ (ред. от 23.05.2016).

Согласно ГК РФ ст.821, ознакомиться с которой можно по ссылке, действуют следующие правила:

  • Финансовая организация может отказать в предоставлении кредита, причем, по причинам, очевидно свидетельствующим о том, что предоставленная клиенту сумма не будет возвращена в срок.
  • Так же заемщик может отказаться от кредита, уведомив об этом банк до предоставления кредита.
  • Если заемщик нарушил условия договора, то банк вправе отказаться от дальнейшего кредитования заемщика по договору.

Как видите, банк имеет полное право отказать в кредите, и при этом не озвучивать причины своего решения.

Как повысить шансы на одобрение?

Повысить шансы на одобрение помогут следующие действия:

  • Официальный срок ведения бизнес. Чем больше просуществует ваш бизнес, тем больше у вас шансов на то, что вам одобрят вашу заявку.
  • Так же на одобрение влияет официальность ведения бизнеса, и если вы скрываете свои доходы, то кредита вам, скорее всего, не видать.
  • Один из самых важных параметров для банка – это уровень доходности. От этого зависят риски банка и ваша платежеспособность. Сможете ли вы платить ежемесячные платежи перед банком? Предоставьте информацию о доходах ИП, и тогда ваш шанс на одобрение кредита значительно повысится.
  • Если ваша компания не может похвастаться высоким уровнем дохода, то тогда вам нужно будет предоставить в банк ликвидный залог (недвижимость или транспортное средство), либо платежеспособного поручителя.
  • Ну и конечно же немаловажный пункт – это положительная кредитная история. Если вы когда-то уже брали кредит в этом банке и успешно его выплатили, финансовая организация наверняка отнесется к вам более лояльно.

Все эти пункты повысят ваши шансы на одобрение заявки и помогут, в случае надобности, повысить сумму по кредиту.

Что делать, если не дают кредит?

Бывает, что после рассмотрения заявки банк не соглашается выплачивать кредит и не спешит одобрять вашу заявку. Тогда можно попробовать подать заявку повторно, но с лучшими условиями. Предоставьте сведения о доходах или подайте информацию о залоге – все это положительно повлияет на вашу заявку и увеличит ваш шанс на получение кредита.

Если же заявка вновь оказалась отрицательной, и в кредите вам опять же отказали – попробуйте воспользоваться услугами другого банка. Как вариант, чтобы не терять время, можно воспользоваться онлайн-заявкой.

Альтернативы кредитам

Как вариант, всегда можно воспользоваться помощью микрофинансовых организаций. К сожалению, у них есть один существенный недостаток – это большие проценты по кредиту.