Рубрики
Личные кабинеты

Личный кабинет Вебмани


Вебмани — это система электронных кошельков. Она позволяет хранить денежные средства, как в рублях, так и в валюте, оплачивать различные счета и услуги. Система кошельков Вебмани работает с 1998 года. В настоящее время ей пользуется около 30 миллионов человек по всему миру. Все операции в кошельках Вебмани происходят мгновенно.

Существует несколько видов кошельков: рублевый кошелек, долларовый, кошелек в евро, а также в белорусских рублях и многие другие. Многие сегодня работают в интернете, поэтому переводы денег на кошелек Вебмани являются очень удобными и популярными.

Содержание [Скрыть]

Функционал личного кабинета Вебмани

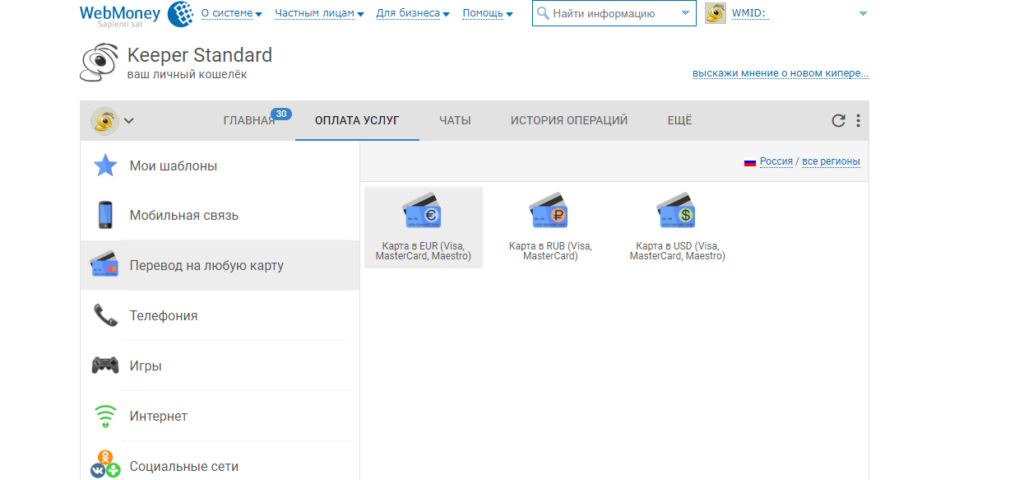
Личный кабинет Вебмани позволяет производить следующие операции:

  • пополнять электронный кошелек;
  • оплачивать товары и услуги;
  • выводить деньги на карту или счет.

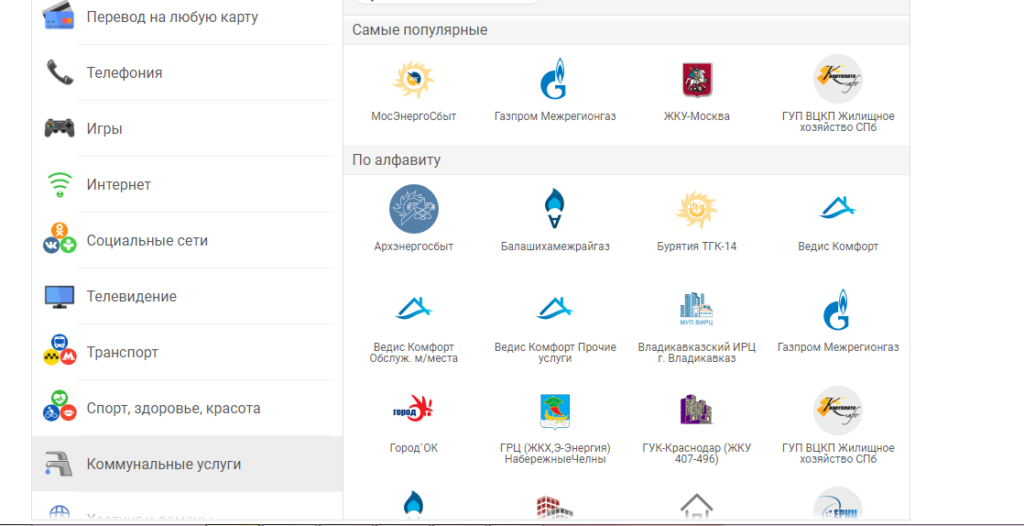
Наиболее популярными являются оплата мобильной связи, а также доступа в сеть Интернет. Коммунальные услуги достаточно широко представлены личном кабинете. Также можно оплачивать транспортные налоги, гасить кредиты и делать многое другое.

Для удобства можно добавлять необходимые услуги в избранное. Тогда они будут всегда на виду. Еще можно подключать автоплатежи для оплаты мобильной связи и коммунальных услуг.

Тогда не нужно будет ежемесячно платить по счету. Деньги будут списываться автоматически.

Как и многие другие платежные системы, Вебмани устанавливает лимиты.

Переводить можно до 15.000 рублей в день, 45.000 в неделю, 90.000 в месяц. Большинство пользователей в эти лимиты вписывается.

Кроме того пользователь может заказать электронную карту Вебмани, с помощью которой можно оплачивать услуги и товары.

Регистрация в кабинете Вебмани

Чтобы зарегистрироваться в Личном кабинете Вебмани необходимо зайти на официальный сайт, который находится по адресу https://www.webmoney.ru.

Есть отдельное меню для частного лица, так и для организаций.

Регистрация в личном кабинете подразумевает получение аттестата. То есть, клиент должен указать какие-то определенные сведения о себе, зачастую это паспортные данные для получения формального аттестата.

После введения необходимых данных в окне регистрации (номера телефона, данных о себе, адреса электронной почты), клиенту приходит на электронную почту ссылка — подтверждение прохождения регистрации. Необходимо перейти по ней, для того, чтобы завершить регистрацию.

Авторизация в личном кабинете

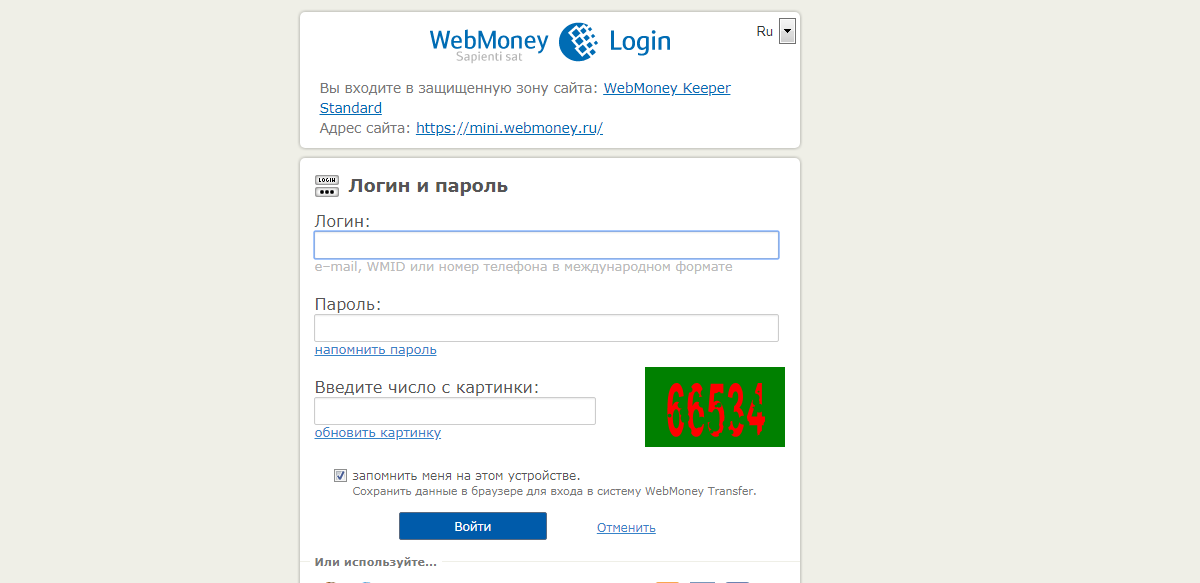
Для входа в личный кабинет Вебмани достаточно ввести свой пароль и логин. В случае введения соответствующих настроек можно получать пароль при каждом входе на мобильный телефон.

Если пользователь забыл свой пароль, то он может его легко восстановить. Например, с помощью электронной почты или мобильного телефона. Так же можно обратиться в службу поддержки Вебмани.

Мобильное приложение личного кабинета

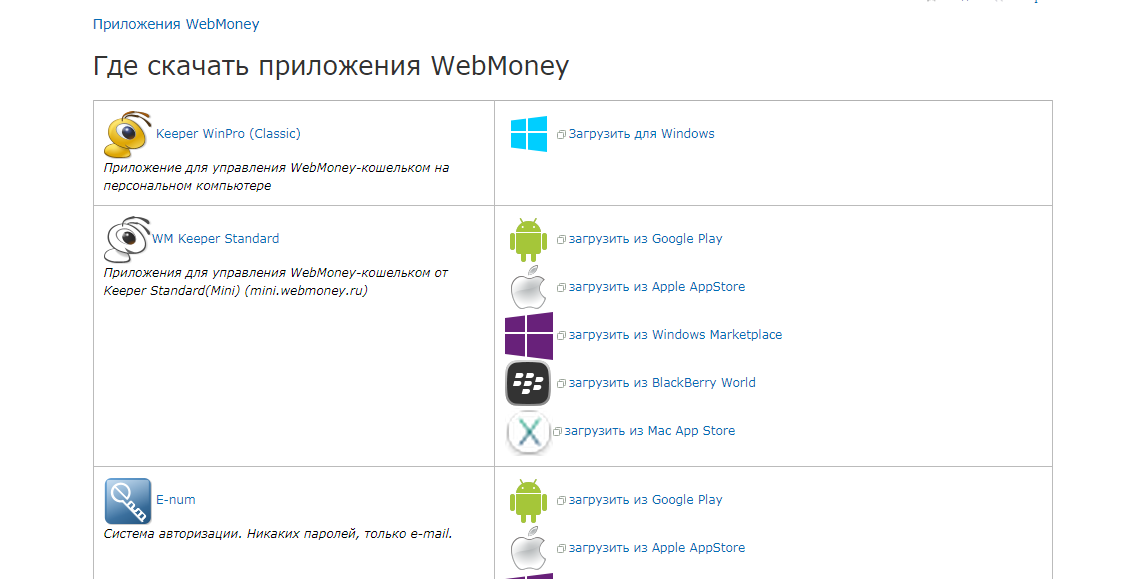
Для пользователей мобильных устройств сервис Вебмани предусмотрел ряд мобильных приложений, которые можно скачать на официальном сайте или в соответствующих сервисах.

Существует несколько мобильных приложений, которые можно скачать для того, чтобы заходить личный кабинет через мобильное устройство. Загрузить приложения можно из различных сервисов, таких как Google Play для пользователя Android, iTunes для пользователей Applе.

Клиентская поддержка через кабинет Вебмани

Пользователи могут звонить на горячую линию по следующим номерам:

  • +7(495)727-43-33;
  • +7(812)309-02-91.

Также можно задавать вопросы на странице support.wmtransfer.com.

Как отключить личный кабинет?

Для того, чтобы отключиться от личного кабинета Вебмани необходимо подать заявку в службу поддержки. Это можно сделать через личный кабинет или позвонив в службу поддержки по номеру +7 495 727-20-07.

Правила безопасности и конфиденциальности

Политика конфиденциальности и безопасности представлена на сайте Вебмани. Ее можно прочитать пользователю.

Каждый клиент вправе настраивать отображение определенных сведений о себе. Эта информация, будет видна тому пользователю, кто получает перевод.

Также в качестве аутентификации используется не только логин и пароль, но и дополнительное подтверждение (секретные ключи и персональные цифровые сертификаты). Информация о кошельке Вебмани является личной и не может быть известна посторонним.

Рубрики
Разное

Ипотека в октябре 2018


Получить ипотечный кредит в октябре 2018 года зачастую можно на более интересных условиях, чем в большинство других периодов года. В том случае, когда оформлять заем не нужно срочно, лучше подождать именно осени. Благодаря такому подходу потенциальный клиент может значительно сэкономить или подобрать тот продукт, который оптимально подойдет к сложившейся ситуации.

Содержание [Скрыть]

Особенность ипотечных кредитов в октябре 2018 года

Осень вообще и октябрь в частности являются наиболее сложным временем года для банков. Летние кредиты на отдых уже прошли, до зимних праздников и традиционно повышенной покупательской способности населения еще далеко. Как следствие, финансовые организации «простаивают», что им крайне невыгодно.

Именно поэтому, чтобы привлечь потенциальных заемщиков хоть чем-то, банки нередко именно осенью снижают ставки и предлагают интересные продукты. Таким образом, в октябре выгоднее всего оформлять ипотечные кредиты.

Ипотека в октябре 2018

Рассмотрим актуальные на данный момент продукты и их особенности. В представленном ниже перечне фигурируют только наиболее выгодные предложения самых надежных и крупных банков РФ.

Дельта Кредит

Выгодный ипотечный кредит в октябре 2018 года можно получить в банке Дельта Кредит. Условия данного продукта таковы:

  • Название кредита: «Квартира».
  • Максимальный размер: 600 000,00 рублей.
  • Максимальный размер займа: 120 000 000,00 рублей.
  • Процентная ставка: 8,25-8,75% годовых.
  • Срок действия кредита: до 25 лет.
  • Первоначальный взнос: от 15%.
  • Заявка рассматривается 3 дня.
  • Возраст клиента: 20-65 лет.

Данный продукт предполагает возможность оформления кредитных каникул. В рамках этого сервиса клиент может платить только 50% от положенного платежа на протяжении 1-2 лет.

Следует учитывать, что разница не исчезает, а равномерно распределяется на следующие 3-5 лет. Одной из основных возможностей этого кредита является возможность оформления без подтверждения дохода, однако при этом будет использована повышенная ставка.

Также требуется страхование, однако от него можно отказаться, что автоматически также приведет к повышению суммы выплат.

И еще один момент – за выдачу кредита нужно заплатить 4% комиссии. От этого тоже можно отказаться, однако опять же возрастет ставка. На практике, выгоднее согласиться на все требования банка, так как это приведет к снижению процента, что предполагает меньшую сумму платежей и, как следствие, уменьшенную переплату.

Открытие

Выгодный вариант ипотечного продукта предлагает банк Открытие. Условия займа:

  • Название кредита: «Квартира».
  • Минимальный размер: 500 000,00 рублей.
  • Максимальный размер займа: 30 000 000,00 рублей.
  • Процентная ставка: 8,5-8,95% годовых.
  • Срок действия кредита: до 30 лет.
  • Первоначальный взнос: от 10%.
  • Заявка рассматривается 3 дня.
  • Возраст клиента: 18-65 лет.

В отличие от многих других вариантов, оформить ипотеку при помощи данного кредита можно даже позже чем через 30 дней после одобрения, однако из-за этого немного вырастает процентная ставка. С другой стороны, при оформлении в режиме онлайн она, наоборот, падает.

В качестве обеспечения будет использоваться та же недвижимость, которая приобретается. И ее же нужно застраховать.

Кроме того, страхованию подлежит и сам заемщик. От этого можно отказаться, но процентная ставка автоматически возрастает на 2-4 пункта, так что это, как минимум, не выгодно.

СМП Банк

У СМП Банка есть свой вариант ипотечного кредита, предназначенный для покупки уже готового, существующего жилья. Условия:

  • Название кредита: «Готовое жилье».
  • Минимальный размер: 400 000,00 рублей.
  • Максимальный размер займа: 10 000 000,00 рублей.
  • Процентная ставка: 9,29% годовых.
  • Срок действия кредита: до 25 лет.
  • Первоначальный взнос: от 15%.
  • Заявка рассматривается 10 дней.
  • Возраст клиента: 18-65 лет.

В рамках данного предложения можно получить в собственность квартиру, дом или даже земельный участок. В качестве обеспечения будет оформляться объект ипотеки. Если же он только планируется к постройке как, например, при покупке земли, то нужен залог прав требования.

Кроме всего прочего, придется оформлять договор страхования как на объект залога, так и на самого заемщика. От этого, разумеется, можно отказаться, однако следует учитывать, что в результате таких действий вырастет процентная ставка. Как следствие, платежи также будут выше из-за чего никакой экономии не будет.

Рекомендуется оформлять полис, так как на самом деле это поможет платить меньше.

ДОМ.РФ

У данной финансовой организации можно оформить кредит с государственной поддержкой, что предполагает еще более выгодные условия и сниженную процентную ставку:

  • Название кредита: «Семейная ипотека».
  • Минимальный размер: 500 000,00 рублей.
  • Максимальный размер займа: 12 000 000,00 рублей.
  • Процентная ставка: 6% годовых.
  • Срок действия кредита: до 30 лет.
  • Первоначальный взнос: от 20%.
  • Заявка рассматривается 2 дня.
  • Возраст клиента: 21-65 лет.

При помощи этого кредитного продукта можно приобрести как вторичную, так и первичную недвижимость.

Следует учитывать, что сниженная процентная ставка распространяется не на весь срок действия договора, а только на несколько лет. Конкретный период зависит от количества детей и их появления уже после оформления кредита.

В качестве залога может выступать как непосредственно объект недвижимости, купленный за счет заемных средств, так и другое помещение. Комиссий нет, однако требуется страхование имущества и клиента.

Московский Кредитный Банк

При помощи продукта от Московского Кредитного Банка можно оформить ипотеку в октябре 2018 года на покупку вторичной недвижимости. Обычно это дешевле и выгоднее, чем квартира в новостройке.

Условия программы:

  • Название кредита: «Вторичный рынок».
  • Минимальный размер: 1 000 000,00 рублей.
  • Максимальный размер займа: 20 000 000,00 рублей.
  • Процентная ставка: 5,9-20,5% годовых.
  • Срок действия кредита: до 20 лет.
  • Первоначальный взнос: от 15%.
  • Заявка рассматривается до 5 дней.
  • Возраст клиента: от 18 лет.

Обязательным условием является предоставление залога. Однако им может выступать не только тот объект, который приобретается за счет полученных средств, но и другая, уже имеющаяся в собственности недвижимость.

Кроме того, нужно поручительство и страхование как клиента, так и залога. В остальном – это стандартная программа.

Разбег процентной ставки указывает на то, что оформить такой кредит можно практически без документов, при условии, что заемщик готов переплачивать.

ЮниКредит Банк

В ЮниКредит Банке можно оформить ипотечный кредит на таких условиях:

  • Название кредита: «Ипотека зовет!».
  • Минимальный размер: 250 000,00 рублей.
  • Максимальный размер займа: 5 000 000,00 рублей.
  • Процентная ставка: 9,25-9,5% годовых.
  • Срок действия кредита: до 30 лет.
  • Первоначальный взнос: от 15%.
  • Заявка рассматривается до 7 дней.

Требуется предоставление залога и страхование. От последнего можно отказаться, но из-за этого возрастет процентная ставка.

Из других особенностей стоит отметить возможность кредитования иностранных граждан и несколько вариантов подтверждения дохода. Примечательно, что это не влияет на процентную ставку.

Альфа Банк

Чтобы купить жилье можно оформить ипотеку в октябре 2018 года в Альфа Банке на таких условиях:

  • Название кредита: «Покупка жилья».
  • Минимальный размер: 600 000,00 рублей.
  • Максимальный размер займа: 50 000 000,00 рублей.
  • Процентная ставка: 8,99-9,29% годовых.
  • Срок действия кредита: до 30 лет.
  • Первоначальный взнос: от 20%.
  • Заявка рассматривается до 3 дней.
  • Возраст клиента: 21-70 лет.

Благодаря данному продукту можно приобрести как обычную квартиру (вторичка или новостройка), так и отдельный дом.

Для зарплатных клиентов действуют более выгодные условия, так что есть смысл предварительно перевести расчеты именно в этот банк. Разумеется, нужен залог и страхование. Если от последнего отказаться, то ставка автоматически возрастает, причем очень серьезно.

Также следует отметить возможность оформления займа даже без подтверждения дохода. Нужно учитывать, что в этом случае ставка будет значительно выше за счет повышения риска невозврата.

Абсолют Банк

Ипотечный кредит от Абсолют Банка выдается на следующих условиях:

  • Название кредита: «Стандарт».
  • Минимальный размер: 300 000,00 рублей.
  • Максимальный размер займа: 20 000 000,00 рублей.
  • Процентная ставка: от 9,74% годовых.
  • Срок действия кредита: до 30 лет.
  • Первоначальный взнос: от 20%.
  • Заявка рассматривается до 5 дней.
  • Возраст клиента: 21-65 лет.

Требуется залог и страхование. Рассматривается возможность выдачи даже без подтверждения дохода. Кроме того, при выдаче средств придется оплатить 2% комиссии. От этого можно и отказаться, однако в конечном итоге повысится процентная ставка, так что внести базовый платеж, на практике, оказывается значительно выгоднее.

Из других особенностей стоит отметить возможность использования сертификата на материнский капитал. Также можно привлекать созаемщиков (до 4-х человек).

Если не успеть с оформлением в течение 30 дней с даты одобрения, ставка возрастает.

Металлинвестбанк

Еще один вариант продукта, который можно оформить в октябре 2018 года предлагает Металлинвестбанк на следующих условиях:

  • Название кредита: «Приобретение готового жилья».
  • Минимальный размер: 500 000,00 рублей.
  • Максимальный размер займа: 25 000 000,00 рублей.
  • Процентная ставка: 10-12,5% годовых.
  • Срок действия кредита: до 25 лет.
  • Первоначальный взнос: от 10%.
  • Заявка рассматривается до 5 дней.
  • Возраст клиента: 18-60 лет.

При помощи данного кредитного продукта можно приобрести только квартиру, уже готовую к заселению. Программа не распространяется на другие типы жилой или нежилой недвижимости.

Процентная ставка напрямую зависит от суммы первоначального взноса. Чем она будет больше, тем меньше придется платить ежемесячно и, в конечном итоге, переплачивать.

Кроме того, ставку можно уменьшить если приобрести недвижимость у действующих партнеров банка. Обязательно требуется залог и страхование. И если от первого отказаться невозможно, то от второго вполне реально, но ставка значительно возрастет.

Когда выгоднее брать ипотечный кредит?

Ипотека – это такой банковский продукт, к которому нужно подходить очень внимательно и аккуратно. Оформляется он обычно один раз и на всю жизнь. Не зря наиболее популярным сроком действия договора является 30 лет, хотя нередко встречаются и другие варианты.

Так как ипотеку в октябре 2018 года можно получить по более интересным условиям и текущие ставки будут действовать десятилетиями, то сейчас самое время рассмотреть возможность приобретения собственной недвижимости, либо получить крупную сумму под залог уже существующей квартиры/дома.

Рубрики
Горячие линии

Горячая линия НТВ Плюс


Предприятие НТВ Плюс заботится о своих клиентах. Для их полного комфорта была запущена федеральная многоканальная линия 8(800)5556789. Звонки от абонентов принимаются круглосуточно со всей России.

Содержание [Скрыть]

Телефон горячей линии

Номер 8 (800) 555-67-89 – единая точка входа для пользователей услуг компании, предпочитающих телефон в качестве основного средства связи. Важно отметить, что номер вводился в действие по просьбам большого числа абонентов.

Открытие единой горячей линии – важный шаг, который позволил значительно улучшить качество обслуживания абонентов.

В Москве можно звонить по номеру 8 (495) 755-67-89.

Что можно выяснить по телефону?

Все клиенты НТВ Плюс независимо от адреса и региона проживания могут звонить специалистам для консультаций абсолютно бесплатно. Сall-центр компании функционирует для:

  • подключения к услугам провайдера;
  • консультирования клиентов по услугам;
  • получения технической поддержки;
  • разрешения абонентских вопросов.

Альтернативные каналы связи

Для связи с менеджерами и консультантами компании НТВ Плюс клиенты могут использовать:

  • Скайп для голосовой связи – ntv-plus.com;
  • WhatsApp — +7(916)3802181;
  • Telegram, Viber для текстовых сообщений — +7(916)3802181;
  • abonent@ntvplus.com – для письменных обращений.

Call-центр работает для абонентов в прежнем режиме – с 9 утра до 9 вечера по московскому времени. Чтобы быстро подключить услуги и управлять ими, можно воспользоваться функционалом личного кабинета, доступным на официальном сайте и в мобильном приложении под названием «НТВ-ПЛЮС Сервис».

Горячая линия НТВ Плюс

Важно отметить, что мессенджеры ВатсАп, Вайбер, Телеграм функционируют исключительно в режиме чата. Чтобы получить развернутый ответ, рекомендуется при обращении указывать индивидуальный номер договора (абонентского), а также карты доступа.

Отправка обращений на электронный ящик

Отправлять заявления на адрес электронной почты abonent@ntvplus.com можно с такими целями:

  • изменить вариант подписки на возобновление/приостановление подачи услуг;
  • расторгнуть соглашение;
  • предоставить копии платежек и документации для перерегистрации договора;
  • перенести деньги с одного договора на другой.

Информация будет обработана специалистами только в том случае, если в теме письма будет указываться номер договора.

Также можно отправлять вложения в распространенных форматах *.rtf, *.jpg, *.xls, *.tif, *.pdf. Сведения, предоставляемые в архивах или других форматах, сотрудниками службы технической поддержки рассматриваться не будут.

Горячая линия для юридических лиц

Компания НТВ Плюс выделила для юридических лиц специальную горячую линию. Корпоративные клиенты могут консультироваться по телефону +7 (495) 784-61-20. Факсы отправляются на номер +7 (495) 755-56-69. Электронные обращения рассматриваются на scheta@ntvplus.com.

Если необходимо подключить/отключить услуги, можно воспользоваться специальными online-сервисами.

Также управление можно выполнять при помощи личного кабинета, доступ к которому реально получить не только на официальном сайте НТВ Плюс, но и при установке специального приложения на мобильный телефон.

Горячая линия НТВ Плюс

Найти ответы на часто задаваемые вопросы можно на портале компании НТВ — https://ntvplus.ru/abonents/faq. Также на сайте дается полное описание услуг, тарифов и другая не менее важная информация. Систематически посещая сервис, можно быть в курсе всех новостей компании по услугам и другим не менее важным вопросам, которые чаще всего волнуют абонентов.

Рубрики
Кредиты для бизнеса

Кредиты под малый бизнес условия получения


Содержание [Скрыть]

Особенности кредитов под малый бизнес

Как кредитные программы, так и условия кредитования, которые предлагаются ИП и ЮЛ, зависят от множества различных факторов, а именно: репутации на рынке, форм собственности предприятия и так далее. При этом зачастую предприниматели предпочитают услуги тех банковских организаций, в которых обслуживаются. Что же до целей кредитования, то они могут быть разными – начиная от приобретения нового оборудования и заканчивая средствами на ремонт и расширение (например установить пластиковые окна). Так же различаются и виды кредитования – они могут быть как долгосрочными, так и краткосрочными. Чаще всего к кредитованию прибегают в том случае, если нужны средства для дальнейшего развития, либо если не хватает средств для проведения крупной сделки. При этом предоставление займа осуществляется на условиях обеспеченности, возвратности и платности.

Особенность кредита, взятого на долгий срок, заключается в том, что займ можно брать вне зависимости от того, к какой именно отрасли экономики вы относитесь.

В качестве обеспечения выступают основные и вспомогательные средства, а так же ваша готовая продукция. Погашение долга по таким кредитам осуществляется зачислением выручки на ссудный счет, либо перечислением финансов со счета предприятия в соответствии с графиком платежей.

Если же кредитование осуществляется на малый срок, то такой вид кредита особенно выгоден сельскохозяйственным предприятиям. Да и банкам такой кредит очень выгоден, так как риск невозврата существенно уменьшается. При этом срок кредитования может варьироваться от 2 до 9 месяцев. Благодаря такому краткосрочному кредиту можно реализовать заключенные предприятием договора и получить дополнительные оборотные средства.

В отличие от банков, сами предприятия заинтересованы именно в долгосрочных кредитах, а на короткие кредитования идут лишь в самых крайних случаях.

В итоге, взяв кредит в банке для малого бизнеса, можно решить возникшие у предприятие проблемы – такие как приобретение оборудования, транспортного средства, ремонт в помещении и так далее.

Кто может получить кредит?

Итак, кто же может получить такого типа кредит? Это может сделать индивидуальный предприниматель, юридическое лицо, либо собственник бизнеса, являющийся участником общества с ограниченной ответственностью с как можно большей долей участия.

Условия получения кредита под малый бизнес

Получить данный вид кредита можно как «с нуля», так и без первоначального взноса.

Условия получения кредитов на бизнес “с нуля”

Для того, чтобы получить кредит именно такого типа, нужно:

  • Обратиться в банк, предлагающий такого типа услуги, с заранее подготовленным пакетом бумаг.
  • Выбрать соответствующую программу кредитования.
  • Осуществить запись ЕГРИП в налоговой инспекции.
  • Изучить доступные франчайзинговые программы.
  • Выбрать франшизу, которая вам подходит.
  • На основе той программы, которую вы выбрали, составить бизнес-план, который бы отвечал всем организационный вопросам, то есть выбору места под офис, разработке маркетингового плана и так далее.
  • После этого нужно собрать все те документы, которые нужны на открытие кредита – чаще всего это паспорт как в оригинале, так и с копией, ИНН, свидетельство ИП, ну и, соответственно, готовый бизнес-план, который указан выше.
  • Далее в банке подается заявка на открытие бизнеса.
  • Для открытия первоначального бизнеса потребуются собственные средства – как правило, не менее 30% от кредита.
  • Далее вам остается лишь дождаться положительного ответа по кредиту и стать индивидуальным предпринимателем.

Условия получения кредита без первого взноса

В том случае, если у будущего предпринимателя нет первоначального взноса, банки предлагают взять кредит под залог будущего бизнеса.

В этом случае сам бизнес становится залоговым имуществом и вы, в случае невыплаты кредита, рискуете его потерять.

Требования к бизнес-плану

Понятно, что особенно строгие требования предъявляются банком к созданию бизнес-плана. В противном случае как заемщик будет погашать кредит, если у него не будет доходов от предприятия? Кроме того, и самому банку нужно подстраховаться, особенно если кредитование не предусматривает первого взноса. В бизнес-плане должны рассматриваться любые нюансы, начиная от расположения и ремонта офиса, и заканчивая маркетинговым планом.

Какая должна быть кредитная история?

Еще одним немаловажным условием при взятии данного кредита является наличие кредитной положительной истории у клиента.

Так, тем заемщикам, которые когда-либо нарушали график платежей, а уж тем более не погашали его и вовсе, банк точно не одобрит кредит на малый бизнес.

К слову, сейчас очень редко случаются случаи, когда банк соглашается на кредит лишь по одному, пусть и качественному, бизнес-плану. Как правило, требуется личное поручительство заявителя, а в некоторых случаях приглашается сторонний поручитель.

Необходимые документы

Для того, чтобы получить подобного рода кредит, нужно предоставить большой пакет документов. Конечно, в зависимости от банка этот пакет может изменяться, но чаще всего он выглядит следующим образом:

  • Заявление по форме банка.
  • Анкета от клиента.
  • Копия свидетельства о госрегистрации субъекта предпринимательства.
  • Ксерокопия паспортов учредителей юридического лица, либо индивидуального предпринимателя.
  • Если у предпринимателя или учредителей имеются другие задолженности, то нужно предоставить о них справку из других банков.
  • Справка из налоговой об открытых счетах в других банках.
  • Документы, которые подтвердят права собственности на имущество, либо на его аренду.
  • Учредительные документы, предоставленные от юридических лиц – такие как свидетельство о госрегистрации, протоколы собраний, устав и так далее).
  • Бизнес-план, уже не единожды упомянутый ранее.
  • Договора с партнерами, либо с контрагентами.

Лишь собрав весь этот пакет документов, можно обращаться в банк за финансовой помощью.

Требования к заемщику

Далее будут перечислены требования, которые применяются к заемщикам. Для физических лиц они будут следующими:

  • Гражданство Российской Федерации.
  • Постоянная регистрация в том регионе, где будет взят кредит.
  • Отсутствие негативной кредитной истории как в том банке, где будет взят кредит, так и в других банках.

Если же речь идет о субъекте предпринимательской деятельности, то требования будут иными:

  • Так, срок государственной деятельности должен составлять как минимум пол года, хотя в некоторых банках он может быть и больше.
  • У компании не должно быть налоговой задолженности.
  • Безубыточная деятельность у компании должна составлять как минимум пол года на тот момент, как были поданы документы на кредит.
  • Так же сам бизнес должен быть зарегистрирован в регионе присутствия кредитора.

На какой кредит можно рассчитывать

Как правило, кредиты на развитие выдаются лицам, желающим открыть свой собственный бизнес, на сумму 1 миллиона рублей, особенно если проект новый, а в прошлом человек не имел опыта ведения бизнеса.

Если же таковой бизнес у вас уже есть, и теперь вы хотите открыть новое направление, то вам могут оформить кредит вплоть до 5 миллионов рублей.

Условия в банках

Сбербанк

Банк «Сбербанк» предлагает своим клиентам сразу 4 пакета услуг. Преимущества таких кредитных пакетов заключаются в следующем:

  • Привлекательные для клиентов ставки от 11,8%.
  • Срок кредитования может составлять до 10 лет.
  • Кредит осуществляется как под залог, так и без такового.
  • За то, что выдается кредит, отсутствует комиссия.
  • Вы всегда можете рефинансировать кредиты, взятые в других банках.

Итак, какие же кредитные продукты представляет банк? Кредиты без залога могут быть следующими:

  • Кредит «Доверие» суммы по которому составляют от 100000 до 3 миллионов рублей. При этом процентная ставка может составлять от 16,6% до 18, 5%, а срок кредитования – до 3 лет.

  • Еще один кредитный пакет без залога – это кредит «Экспресс-овердрафт». Минимальная сумма, которую вы можете взять по данному кредиту, составляет 50000 рублей, а максимальная – до 2 миллионов. При этом ставка по кредиту составляет 15,5 процентов годовых, а срок кредитования – до года.

Так же банк предлагает способы кредитования с залогом:

  • Кредитный пакет «Бизнес-Оборот» подходит тем, кто желает взять сумму от 150 тысяч рублей. Что же до максимальной суммы, то она определяется платежеспособностью заказчика. При этом ставка по данному кредиту составляет 11,8% в год. А сам кредит можно взять на срок до 3 лет.

  • Еще один кредитный пакет, осуществляемы под залог – это «Бизнес-Инвест». Минимальная сумма по нему составляет 150 тысяч, а максимальная, опять же, зависит от платёжеспособности Заказчика. Ставка по кредиту минимальная – 11,8%. А срок кредитования может составлять до 10 лет.

Россельхозбанк

Свои услуги малому бизнесу предлагает и Россельхозбанк. При этом предлагаются следующие пакеты услуг:

  • Рефинансирование.
  • Кредиты микробизнесу.
  • Кредиты на проведение сезонных работ.
  • На приобретение техники.
  • На пополнение оборотных средств.

Итак, разберем каждый из этих пакетов.

Пакет «Рефинансирование» предлагает своим клиентам следующие услуги:

  • Рефинансирование, осуществляемое на индивидуальных условиях.
  • Рефинансирование, осуществляемое как на инвестиционные, так и на текущие цели.
  • Основная цель кредитования – рефинансирование кредитов от сторонних банков.
  • Максимальная сумма по кредиту может составлять до 20 миллионов рублей.
  • Срок такого кредитования может составлять до 10 лет.

Кредит микробизнесу в свою очередь предлагает сразу 6 пакетов услуг. Это:

  • Кредитный пакет «Микро овердрафт». Предоставляется данный кредит на цели покрытия временных кассовых разрывов. Кредитный лимит составляет от 300 тысяч рублей. А максимальный срок составляет год.
  • Еще один вид кредитования – это кредитный пакет «Быстрое решение». Для его получения не требуется залог, а сам кредит выдается под текущие цели. Максимальная сумма по кредиту составляет 1000000 рублей. Если же специалисты банка не выезжают на место ведения бизнеса, то максимальная сумма по кредиту составляет пол миллиона рублей.
  • Кредит «Микро» так же предоставляется на текущие цели. При этом максимум, который можно взять на 3 года, составляет 4 миллиона рублей.
  • Очередной кредит, предоставляемый конкретно на инвестиционные цели – это кредит «Оптимальный». По данному кредиту максимальная сумма составляет 7 миллионов, а максимум, на который она выдается – 5 лет.
  • Так же банк предлагает кредитный пакет «Выгодное решение». Данный кредит предлагается с целью рефинансирования кредитов, взятых в других банках. Сумма по такому кредиту может составлять до 20 миллионов рублей. А максимальный срок – 10 лет.
  • Ну и последний тип кредита – это так называемая «Коммерческая ипотека», который создан специально для тех, кто хочет купить коммерческую недвижимость под свое собственное дело. По этому кредиту так же предлагается максимальная сумма до 20 миллионов, а максимальный срок – до 10 лет.

Тинькофф банк

Тинькофф банк так же внес свою лепту в предоставление кредита малому бизнесу. Так, данный банк предлагает открыть счет для бизнеса, благодаря которому вы сможете воспользоваться следующими услугами:

  • Сразу в одном окне будут представлены валютные счета, привлечение, госзакупки, кредиты, кассы, эквайринг, заработные платы, бухгалтерия и, собственно, сам расчетный счет.

  • В банке для вас будет отведен персональный менеджер. Ему вы сможете задать свои вопросы круглосуточно 7 дней в неделю.

  • К вашему расчетному счету будет выпущена пластиковая карта на выгодных для вас условиях.
  • Так же в системе имеется встроенная бухгалтерия. С ее помощью можно посчитать налогооблагаемый доход, высчитать налоги по ЕНВД и УСН, а так же составить налоговую декларацию, а затем отправить ее с помощью интернета.

  • Дополнительно для ваших сотрудников можно оформить зарплатные карты со следующими условиями: кэшбэк в количестве 30%, на остаток начисляется 6% годовых, действует система мобильного банка, а так же поддержка специалистов 24/7.

ВТБ

Данный банк предлагает своим клиентам сразу 9 кредитных продуктов. Это:

  • Кредит «Овердрафт», выдаваемый на покрытие кассового разрыва. Сумма на такой кредит выдается от 850000 рублей. А срок составляет 1 или 2 года.
  • Кредитный продукт «На приобретение залогового имущества» выдается на срок до 10 лет. При этом залогом становится имущество, на которое вы берете деньги.
  • Кредитный пакет «Бизнес-ипотека» выдается клиентам на приобретение имущества для бизнес – это может быть, к примеру, офис, или же склад. Первоначальный взнос при этом составляет 15% от приобретаемого имущества, а срок кредитования составляет до 10 лет.
  • Пакет «Инвистиционный» создан на получение кредита от 850 тысяч рублей. При этом вы всегда можете получить отсрочку платежа на срок до полугода.
  • Так же отсрочка дается и по кредиту «Целевому». Сам кредит выдается на срок до 5 лет.
  • На пополнение оборотных средств выдается кредит «Оборотный». Минимальная сумма по данному кредиту составляет 850 тысяч рублей, а срок кредитования может составлять до 3 лет.
  • По кредиту «Коммерсант» средства выдаются от полумиллиона. При этом максимальный срок кредитования составляет 60 месяцев.
  • Кредит на лизинг оборудования в банке ВТБ 24 выдается без комиссии и залога. При этом срок кредитования составляет до 7 лет, а первоначальный взнос – 10%.
  • Так же кредит выдается и на лизинг недвижимости. При этом первоначальный кредит опять же составляет 10%, а финансирование осуществляется на срок до 10 лет.

Какие условия в других банках

Еще один банк, который предлагает кредит под малый бизнес – это РайффайзенБанк. Финансовая компания дает получить заемные средства под разные условия и на разные суммы. Так, минимальная сумма составляет 100 тысяч рублей, максимальная – 145 миллионов. Предлагаемые кредиты выдаются как под залог, так и без такового.

Так же свои услуги предоставляет банк «Альфа-банк» на следующих условиях:

  • Сумма – до 6 миллионов рублей по ставке 13,5%.
  • От клиентов не требуется залога имущества.
  • Кредит выдается лишь в том случае, если в банке имеется расчетный счет.
  • Обязательное условие – кредит может быть выдан лишь в рублях.
Рубрики
Мобильные операторы

Как позвонить оператору МТС с мобильного бесплатно


Любой владелец тарифного плана «МТС» имеет возможность позвонить оператору бесплатно. Компания предлагает своим абонентам несколько способов совершения звонка. Позвонив оператору можно уточнить интересующие вопросы по услугам мобильной связи, сменить тариф, подключить или отключить дополнительные опции и так далее.

Способы бесплатной связи с оператором МТС

На данный момент компания предлагает несколько вариантов связаться с операторами. Для этого можно воспользоваться коротким или федеральным номером. Также можно совершать звонки в роуминге, звонить оператору Украины или Крыма.

По короткому номеру. Воспользовавшись коротким номером «0890» для начала абоненту необходимо будет прослушать автоинформацию и затем нажать комбинацию клавиш, чтобы соединиться с оператором (о чем сообщит автоинформатор, диктуя пункты меню). Однако необходимо помнить, что соединение может произойти не сразу, в некоторых случаях приходится ожидать по 15 минут и больше.

Чтобы вас соединили с оператором необходимо набрать следующую комбинацию клавиш:

  1. набирайте короткий номер 0890;
  2. прослушайте информацию от оператора;
  3. после подключения автоинформатора набирайте «2», а затем «0»;
  4. поступит предложение оценить качество обслуживания (вы соглашаетесь или нет клавишами «0» и «1» соответственно);
  5. автоинформатор сообщит о подключении к оператору.

После этого абоненту остается только дождаться ответа специалиста. Стоит отметить, что все разговоры записываются.

По федеральному номеру МТС. Если описанный выше вариант вас не устраивает, тогда набирайте 8-800-250-0890. Соединение происходит следующим образом:

  1. наберите 8-800-250-0890;
  2. когда услышите голосовое меню, нажимайте «1» и после этого «0»;
  3. автоинформатор попросит оценить работу оператора;
  4. дождитесь соединения с оператором.

Это многоканальный номер, на который можно звонить совершенно бесплатно с городских и мобильных. В этом случае соединение с оператором происходит намного быстрее. Однако этот номер работает только с городскими номерами и телефонами других операторов.

Как позвонить оператору МТС Украина? Дозвониться до сотрудников службы поддержки Украины «МТС» можно в любое время. Например, можно воспользоваться коротким номером 111 с мобильного (по Украине звонки бесплатные). Короткий номер 555 является услугой быстрого соединения с оператором и требует от абонента подключения.

Активировав данную услугу, соединение со специалистом по указанным номерам происходит вне очереди с момента подключения и в течение суток. Действует услуга только на территории Украины, стоит 10 грн., снятие денег происходит по факту соединение со специалистом.

0-800-400-000 для любых номеров (городских и других операторов). Звонки из-за границы осуществляются на +38-050-508-1111 или бесплатно на 111. Юридическим лицам заказ услуги происходит по заявкам на электронную почту (zakaz@mts.com.ua) или факсу 044-240-24-00.

Как позвонить оператору из Крыма? Чтобы позвонить специалистам службы поддержки из Крыма необходимо знать, в каком регионе была зарегистрирована SIM-карта. Если абонент приехал из другого региона страны или приобрел SIM-карта в Крыму, то он может воспользоваться номерами, которые действуют на территории Российской Федерации:

  • 0890 – для мобильных «МТС»;
  • 8-800-250-0890 – для стационарных и других операторов;
  • +38-050-508-1111 – для украинских SIM-карт «МТС», считается как в международном роуминге;
  • 111 – для украинских номеров «МТС», звонок из Крыма платный.

Как позвонить в роуминге. При поездках по России абоненты могут пользоваться номерами 8-800-250—0890 или 0890. О них подробнее написано выше. При звонках из-за границы (в роуминге) дозвониться оператору можно по телефону +7-495-766-0166, бесплатно для абонентов «МТС». Набирать номер обязательно в международном формате с «+7».

Другие способы связи. Есть еще несколько способов, как связаться с оператором «МТС» в России. Ими вы можете воспользоваться в том случае, если дозвониться с указанных выше номеров не получилось.

Например, абоненты могут воспользоваться формой обратной связи на официальном сайте мобильного оператора, которая находится на странице https://anketa.ssl.mts.ru/ind/feedback_mob/.

Решить некоторые вопрос можно и без звонков специалистам. Например, если вам нужна детализация звонков, вам требуется уточнить подключенные услуги, поменять тарифный план или заказать новую SIM-карту на официальном сайте оператора зайдите в «Личный кабинет» (login.mts.ru), где предоставляется подробная информация по вашему номеру.

Еще один вариант, который подойдет далеко не каждому – это посещение офиса компании. Официальные представительства «МТС» есть не во всех населенных пунктах страны, поэтому не все могут им воспользоваться. К тому же при посещении офиса абонент обязательно должен иметь с собой документ удостоверяющий личность, например, паспорт.

Рубрики
Открытие, ведение, закрытие счёта

Зарплатный проект в Росбанке


Корпоративные клиенты могут подать заявку в Росбанк на оформление зарплатного проекта. Такая форма получения зарплаты позволяет работникам предприятий пользоваться многими преимуществами, получать различные финансовые услуги, которые Росбанк предлагает на выгодных условиях.

Содержание [Скрыть]

Особенности зарплатного проекта Росбанка

Зарплатная программа Росбанка ориентирована клиентов корпоративного сектора. Внедрение данной услуги осуществляется путем подписания соглашение между банком и предприятием. Зарплата перечисляется в банк и поступает на карты работников. Каждый из них имеет к своему счету в банке свободный доступ и получает удобный инструмент – пластиковые карты для распоряжения средствами.

Чтобы средства поступали на карты своевременно, бухгалтерия предприятия должна отправить в банк поручение, в котором указывается сумма перечисления и реестр, в соответствии с которым деньги распределяются по счетам работников предприятия.

Срок, на протяжении которого осуществляется зачисление, оговаривается в договоре, и не превышает нескольких часов. Данная схема расчетов с работниками применяется при начислении им премий, аванса, пособий и др. предусмотренных компанией платежей.

Преимущества

Применение зарплатного проекта позволяет предприятию выйти на новый уровень расчетов со своими сотрудниками – более современный и практичный.

Выгодно в нем участвовать не только банку и предприятию, но и работникам, которые могут пользоваться многими банковскими продуктами на льготных условиях.

Для работников

Каждый сотрудник хочет получать зарплату вовремя, так как это – основной стимул каждого наемного работника. Заключение договора на обслуживание по зарплатному проекту Росбанка, имеющего отличную репутацию, позволяет исключить риск задержек выплат, неправильного распределения средств, удобное использование денег в ежедневной жизни.

Сотрудники компании, участвующей в зарплатном проекте могут комфортно получать заработанные деньги и с максимальным удобством их тратить, благодаря следующим преимуществам, предоставляемым банком:

  • снимать средства в банкоматах Росбанка без комиссии;
  • пользоваться доступными тарифами по обслуживанию карточного счета;
  • не беспокоиться о неснижаемом остатке на счету – лимит не устанавливается;
  • пользоваться услугами клиентской поддержки, консультациями специалистов Росбанка;
  • получать кредиты на выгодных условиях;
  • пользоваться бесплатным СМС-информированием о движении средств на счету;
  • открывать депозиты на специальных условиях.

Для организации

Участвовать в зарплатном проекте Росбанка для предприятий престижно и выгодно. Кассовые операции являются одними из наиболее трудоемких в бухгалтерии предприятия – это и работа кассиров, организация мест для хранения наличных денег, оплата услуг инкассации. Данный проект позволяет уменьшить расходы на эти статьи, и перенаправить средства на другие потребности.

Зарплатный проект упрощает выплату зарплаты, эту функцию берет на себя банк в виде перевода средств на пластиковые карточки работников предприятия.

Для предприятия это:

  • возможность сократить затраты времени, средств, накладных расходов, избавиться от необходимости депонировать зарплату сотрудников, которые по разным причинам не получили ее в обозначенные сроки;
  • использование безопасного и удобного клиент-банка в режиме онлайн для выполнения различных операций по зарплатному проекту;
  • услуги персонального менеджера банка, который будет содействовать во внедрении, функционировании проекта, а также поможет решать все возникающие вопросы по этой услуге;
  • удобство выплаты зарплаты сотрудникам компаний, имеющих филиалы в других населенных пунктах благодаря широко разветвленной сети отделений Росбанка (более 450) в 71 регионе страны, множеству банкоматов для снятия наличности;
  • льготное обслуживание, возможность получения премиальных, имиджевых карт в цветовой гамме компании и с ее логотипом и др.

Что получает банк?

Росбанк таким способом увеличивает объемы своей деятельности, получает прибыль при изготовлении пластиковых карт и их обслуживании.

Важной статьей получения дополнительной выгоды является пользование средствами, которые остаются на счетах зарплатных клиентов, так как не всегда с карт снимаются все деньги.

Кроме того при оплате картами Росбанка услуг и товаров магазины платят ему за проведенные транзакции.

Зарплатные клиенты часто пользуются кредитными продуктами банка, что также приносит выгоду в виде процентов за пользование заемными средствами.

Условия

Чтобы воспользоваться услугами Росбанка, и заключить соглашение на внедрение зарплатного проекта, нужно собрать пакет необходимых документов и предоставить их вместе с заявкой.

Необходимые бумаги

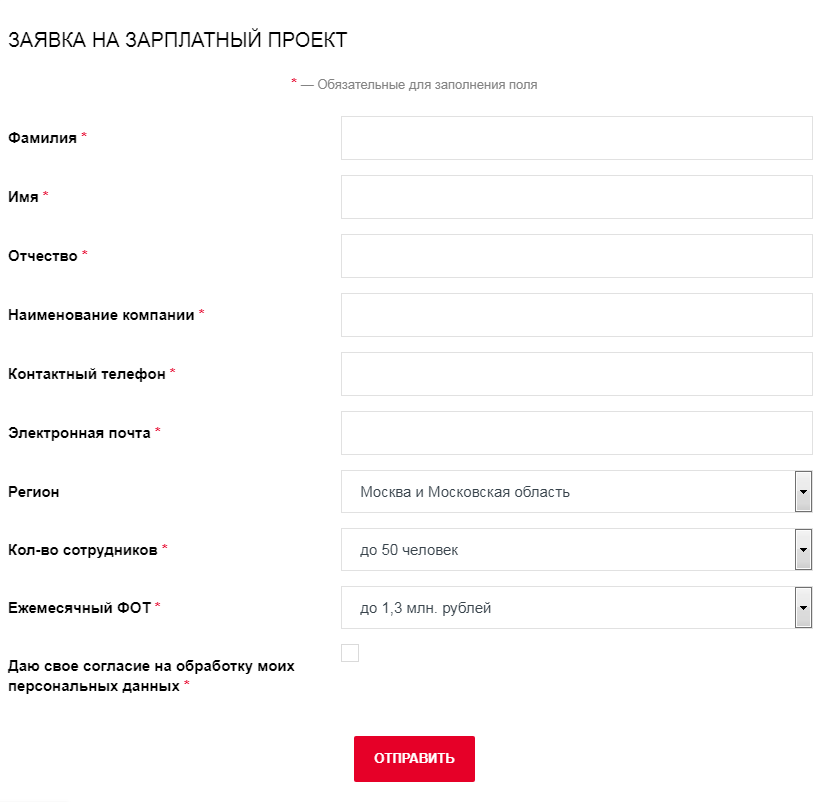
Росбанк требует от работодателя предоставить документы, перечень которых зависит от того, какую организационно-правовую форму он использует. Но чтобы их подать, нужно вначале заполнить и отправить заявку онлайн или подать ее непосредственно в банке на бумажном носителе.

Понадобится предоставить:

  • сведения о сотрудниках предприятия в формате документа Росбанка;
  • справку о ежемесячном ФОТ;
  • заверенную копию паспорта руководителя предприятия и лица, которое по доверенность будет представлять его интересы в зарплатном проекте (право подписи документов, передачу данных, распоряжений, реестров, платежных поручений и др.);
  • доверенность на этого сотрудника.

Более подробную информацию о всех необходимых документах можно узнать по телефону 8 800 200 54 34 или при личном посещении его офисов.

После рассмотрения предоставленных документов составляется договор на обслуживание в банке, и выпускаются карты на каждого сотрудника компании.

Новые клиенты должны заключить договор на РКО и на перевод денег на счета физлиц. Действующим клиентам нужно заключить первый договор банковского счета на РКО.

Тарифы

Обслуживание спецсчета в банк и подключение к клиент-банку осуществляется бесплатно для работодателя. При переводе средств с карт клиентам других банков снимается плата в размере 15 руб. Абонплата за использованием системы составляет 300 руб./мес. За перевод средств между счетами в банке и перечисление денег на счета физлиц плата не взимается.

Индивидуальные зарплатные карты

Оформить индивидуальную зарплатную карту в Росбанке можно бесплатно. Снимать с нее средства на территории РФ можно в 24 тысячах банкоматов этого финучреждения и его партнеров, а также за границей через банкоматы группы Societe Generale.

Индивидуальные пользователи могут получать кредиты по сниженным ставкам, участвовать в скидочных и привилегированных программах.

Сберегательные вклады можно оформлять с повышенной процентной ставкой. Росбанк предлагает индивидуальным клиентам пользоваться удобным и бесплатным интернет-банком, мобильным приложением Росбанк Онлайн.

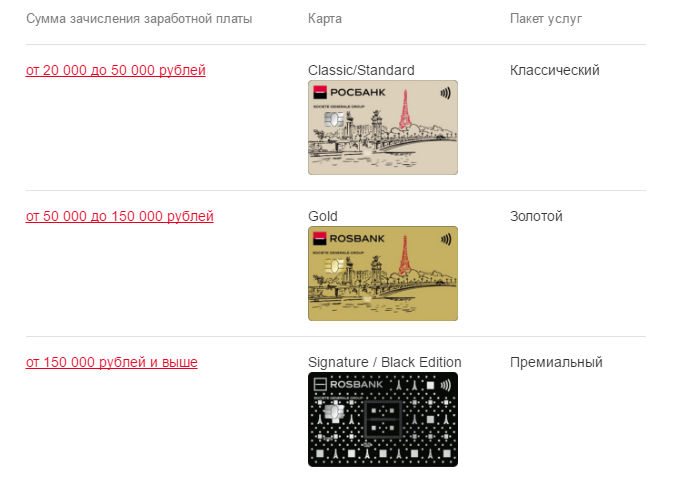
Можно воспользоваться картами:

  • Классической – 20-50 тыс. руб. зарплаты;
  • Золотой — 50-150 тыс.;
  • Премиальной – свыше 150 тыс.

Как пользоваться?

Чтобы воспользоваться данной услугой, нужно бесплатно оформить зарплатную карту путем личного посещения одного из отделений Росбанка, и получить индивидуальные банковские реквизиты. Далее необходимо передать их в бухгалтерию своего предприятия. Возможно, потребуется написать заявление работодателю о перечислении зарплаты на карту Росбанка.

После этого бухгалтерия будет перечислять все заработанные сотрудником деньги на его карту. Снимать их можно в любом банкомате Росбанка и его партнеров, а также рассчитываться пластиком за товары и услуги через интернет, в реальных магазинах.

Овердрафт

Сумму, доступную клиенту для снятия сверх имеющихся у него денег на счету называют овердрафтом. Это предложение распространяется на зарплатных клиентов. На овердрафт выделяется лимит, который рассчитывается индивидуально для каждого клиента, и зависит от размера его зарплаты.

Воспользоваться этим предложением можно в любое удобное время, не нужно специально обращаться в банк за оформлением кредита, искать поручителей и залог.

Погашать такой займ можно при поступлении на счет зарплаты автоматически. Как только вся задолженность будет погашена, можно брать следующий овердрафт. Доступны суммы от 3 до 600 тыс. рублей при сроке – до востребования.

Комиссия по этой услуге зависит от суммы, которая снимается, срока, на протяжении которого он предоставляется. В Росбанке она составляет 23%.

Плюсы и минусы

К положительным сторонам индивидуального зарплатного проекта относится возможность пользоваться множественными преимуществами по банковским услугам, иметь доступ к средствам круглосуточно, расплачиваться картой в интернете и в реальных магазинах, салонах.

К минусам относятся высокие проценты по овердрафту, обязательное поступление денег ежемесячно в предусмотренных объемах, а также риски, связанные с использованием карты в виде несанкционированного доступа.

В сторонних банкоматах и группы Societe Generale может сниматься комиссия, которая не отличается от условий, предлагаемых Росбанком.

Процедура оформления зарплатного проекта

Процедура простая и не занимает много времени для работодателя или сотрудника компании, который решил воспользоваться зарплатным проектом индивидуально.

Этапы перехода на зарплатный проект

Оформление зарплатного проекта с Росбанке состоит из следующих стадий:

  • подача заявки работодателем или индивидуально;
  • заключение договора о переводе денег;
  • предоставление документов по перечню банка;
  • начисление зарплаты непосредственно со своего офиса;
  • перечисление средств в банк и распределение денег между работниками по их карточным счетам.

Возможные проблемы

К неприятным моментам сотрудничества с Росбанком по зарплатному проекту может стать несвоевременный перевод средств на карты сотрудникам. Соответственно получение зарплаты может осуществляться с задержкой.

Что предлагают конкуренты?

Среди конкурентов стоит особо выделить такие финансовые организации как Сбербанк, Альфа Банк, РайффайзенБанк и др. Это серьезные финучреждения, которые предлагают зарплатным клиентам выгодные условия обслуживания, много попутных сервисов, интернет-банкинг и СМС-информирование.

Сбербанк предлагает зарплатные проекты любым по размерам компаниям, юридическим, физлицам. Бесплатное обслуживание в своих и партнерских отделениях и банкоматах. Хорошие кредитные программы, выгодные для зарплатных клиентов под невысокие проценты и с минимальным пакетом предоставляемых бумаг.

Можно взять кредит до 3 млн. рублей на самые различные цели на срок от 3 месяцев до 5 лет с рассмотрением заявки до 2 часов. Также предлагаются ссуды на автомобиль, ипотеку на выгодных условиях.

Альфа Банк сотрудничает также с компаниями и физическими лицами по индивидуальным проектам, которые могут воспользоваться удобными бесплатными сервисами, интернет-банкингом, СМС-уведомлениями. Клиент может оформить до трех дополнительных карт, оформить выгодный пакет «Альфа жизнь».

РайффайзенБанк предлагает переводить деньги, выполнять различные операции по своим счетам, дополнительно открывать вклады, получать ссуды, подключать дистанционные сервисы по низким ставкам, приобретать паи в инвестфондах, а также взять в аренду сейф. По пакету услуг «Оптимальный» можно открыть до 3 дебетовых карт.

Рубрики
Разное

Личный кабинет ВТБ Капитал Управление инвестициями


Для онлайн обслуживания клиентов «ВТБ Капитал управление активами» предлагает зарегистрировать личный кабинет. Это защищенный раздел сайта, предназначенный для подготовки, приема, передачи, обработки электронных документов через интернет и обеспечения защиты конфиденциальной информации.

Содержание [Скрыть]

Для получения доступа к личному кабинету потребуется зарегистрироваться в vtb capital online.

Вход осуществляется по логину и паролю.

Вход в личный кабинет ВТБ Капитал Управление инвестициями

В «ВТБ Капитал» вход в личный кабинет осуществляется по номеру телефона или логину и паролю от приложения «ВТБ Мои инвестиции».

По номеру телефона

Логином выступает номер телефона, по которому пользователь регистрировался в приложении. Пароль приходит в СМС после регистрации.

Порядок входа:

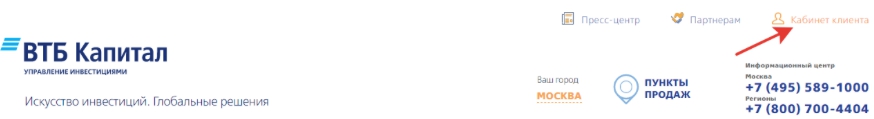
  • Для хода в личный кабинет нужно зайти на сайт ВТБ Капитал Управление инвестициями – ВТБ Капитал ам ру и нажать кнопку «Кабинет клиента».

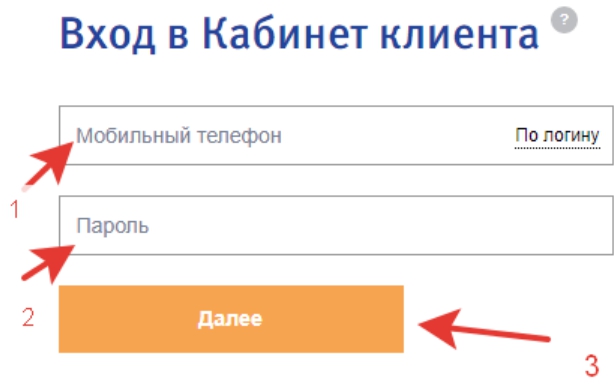
  • Ввести номер телефона, пароль, который поступит в виде смс и нажать «Далее».

По логину и паролю

Порядок входа в ВТБ Капитал личный кабинет по логину и паролю:

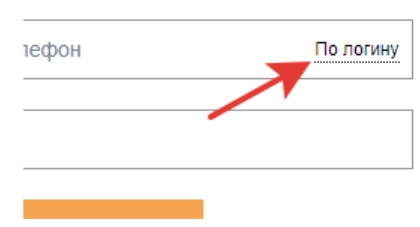
  • На странице авторизации выбрать «По логину».

  • Ввести пароль и нажать «Далее».

Узнать свой логин для входа в личный кабинет можно следующими способами:

  • Зайти в «ВТБ Мои Инвестиции», выбрать раздел «Прочее» и перейти в «Профиль».
  • Клиенты банка могут авторизоваться в интернет-банке ВТБ, открыть раздел «Инвестиции». Логин будет под списком счетов.
  • В мобильном приложении ВТБ Онлайн. Для этого потребуется открыть раздел «Продукты», выбрать брокерский счет, перейти во вкладку «Действия».
  • Информация будет содержаться в договоре брокерского обслуживания, который заключен с банком в офисе.

Пароль приходит клиенту после регистрации в «ВТБ Мои инвестиции» на телефон, поэтому его можно посмотреть в истории СМС-сообщений от ВТБ.

Восстановление пароля

Пароль можно быстро и просто восстановить через «ВТБ Мои инвестиции».

Что нужно сделать:

  • Закрыть все текущие вкладки в браузере.
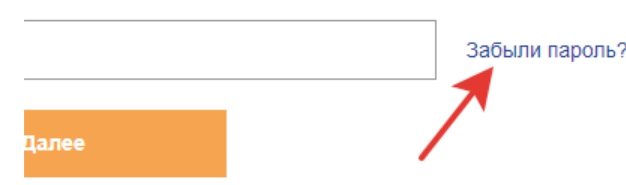
  • На странице авторизации нажать «Забыли пароль?».

  • Ввести логин или адрес электронной почты и код с картинки и нажать «Далее».
  • На электронную почту поступит запрос на смену пароля, нужно перейти по ссылке.

Регистрация в личном кабинете ВТБ Капитал Управление активами

Зарегистрировать личный кабинет можно двумя способами:

  • Онлайн с помощью портала Госуслуг. Способ подходит для пользователей, имеющих подтвержденную учетную запись на портале. При регистрации потребуются учетные данные для входа в www.gosuslugi.ru.
  • В офисе обслуживания клиентов банка. Потребуется паспорт. Будет заключен договор на брокерское обслуживание, в котором будут содержаться данные для входа в личный кабинет.

Как зарегистрировать личный кабинет в ВТБ капитал управление активами онлайн:

  • На сайте нажать «Кабинет клиента».
  • В форме авторизации выбрать «Зарегистрироваться».
  • Выбрать «Регистрация через учетную запись на портале Госуслуги».
  • Ввести логин и пароль от портала и нажать «Войти».

Возможности личного кабинета ВТБ ПИФы

В «ВТБ Капитал управление активами» личный кабинет имеет широкий функционал:

  • Информация о текущем состоянии инвестиционного портфеля.
  • Приобретение и докупка инвестиционных паев онлайн, а также их погашение и обмен.
  • История проведенных сделок.
  • Контроль за текущим состоянием заявок.
  • Пользователь может отслеживать стоимость активов по биржевой цене.
  • Ежедневные обзоры рынка инвестиционных фондов, прочих финансовых рынков.
  • Заказ ежемесячных отчетов брокера и налоговых отчетов.
  • Обеспечение мобильного доступа к инвестиционному портфелю.

FAQ

Можно ли сменить пароль для входа в личный кабинет ВТБ Капитал Управление активами?

Пользователь может поменять пароль для входа в личный кабинет ВТБ Капитал Управление активами самостоятельно. Для этого нужно войти в личный кабинет клиента под своим логином и действующим паролем, открыть раздел «Прочее», перейти во вкладку «Профиль» и нажать «Изменить пароль».

Как вывести средства, заработанные на биржевых сделках?

Заработанные средства можно вывести в личном кабинете, в разделе «Вывод средств». Нужно нажать «Подать поручение» и заполнить форму: счет списания, сумма, счет зачисления. Подписывается документ по смс.

В ВТБ предлагают инвестору возможность ускоренного вывода. Для этого нужно подать заявление до 13:45 по МСК. Комиссия составит 0,1% с операции.

Куда обращаться за помощью, если возникли проблемы?

При возникновении проблем, для получения консультации, банк предлагает обращаться в поддержку:

  • По номеру 1000 – для клиентов банка.
  • 8 800 100 24-24 – бесплатный по России.
  • 8 495 777 24-24 – для жителей Москвы и Московской области.

Для получения консультаций по инвестированию ВТБ Капитал предлагает бесплатный сервис Робот-советник. Клиент сначала проходит опрос для определения инвестиционного профиля, выбирает финансовую цель, робот подберет ценные бумаги.

В дальнейшем робот будет следить за процессом и своевременно давать советы о необходимости продажи.

Вывод

  • Брокерские услуги оказываются банком ВТБ через личный кабинет «ВТБ Капитал управление инвестициями».
  • Зарегистрироваться можно онлайн через Госуслуги или в офисе банка.
  • Для входа в ЛК потребуется номер телефона, который использовался при регистрации, или полученный логин, а также пароль.
  • Пароль для входа будет в договоре на брокерское обслуживание и в смс-сообщении от банка ВТБ.
  • Функционал личного кабинета предназначен для полного дистанционного управления инвестициями.
Рубрики
Кредиты для бизнеса

Кредит на развитие малого бизнеса с нуля


В последние годы кредитный рынок стал очень востребован в нашей стране. Кредиты берут многие, как частные лица, так и организации. Предложений от разных банков масса, и выбрать оптимальный вариант не всегда бывает легко. Малый бизнес эффективно развивается именно благодаря системе кредитования. Не каждая новая фирма может себе позволить приобрести все необходимое для полноценного начала работы. Банки же сегодня предоставляют такую возможность.

Содержание [Скрыть]

Особенности кредитования на развитие малого бизнеса с нуля

Многие крупные предприниматели развивали свой бизнес практически с нуля. То есть у них не было особого первоначального капитала, который бы способствовал скорому развитию дела. Но вместо этого у них были хорошие идеи. Это во многом им и помогало. Поэтому первое, с чего должен начать любой начинающий предприниматель это разработать свой бизнес-план.
C:Users11223Desktopslide_2.jpg

Это своего рода программа ведения бизнеса. При его написании часто возникают новые идеи, и не затронутые ранее вопросы не останутся без внимания.

В нем необходимо пошагово расписать с чего будет начинаться развитие дела. Какой будет желаемый первоначальный капитал на развитие фирмы, прописать цели и поставить задачи. Определиться с общим направлением работы. Будет ли это производственный процесс или предоставление товаров и услуг населению. Обозначить сколько сотрудников будет в штате. Хотя бы первое время. Решить вопрос о необходимости рекламы. И самое главное произвести предварительный подсчет того, сколько денежных средств необходимо, чтобы открыть свое дело.

В общем, прописать все, что касается фирмы. Все идеи, которые есть у человека на данный момент. Конечно, всего не предусмотреть, но тем не менее разработать бизнес-план стоит.

Затем, когда бизнес-план готов, можно переходить к вопросу о первоначальном капитале.

Как правило, свободные денежные средства есть не у многих, поэтому приходится обращаться в банки за кредитами. На рынке сейчас есть разные кредитные предложения. Но и нюансов по кредитованию с нуля существует не мало.

Можно ли получить кредит на развитие бизнеса с нуля?

Сегодня практически все фирмы берут средства в кредит. То есть берут деньги в банке для развития своего бизнеса. Прибыль, получаемая предпринимателями, чаще всего перекрывает проценты, которые получает банк. Эти услуги оказывают многие банки. Выбрать банк с лучшими условиями бывает не так-то просто. Условия кредитования разные, процентные ставки тоже. Конечно, есть схожие предложения. Банки дают кредитные средства на развитие бизнеса с нуля. Причем достаточно активно. Стоит, иметь в виду, что суммы не очень большие.

Поэтому все же желательно иметь какие-то свои средства. Или запускать бизнес в условиях ограниченности финансовых средств. Например, если требуется снять офис, то пусть это будет не большое помещение.

Кредит на бизнес с нуля — это какой-то минимум, который поможет предпринимателю на первое время. Даст старт будущему делу.

Какие виды займов можно получить?

Основные виды займов, которые начинающие предприниматели могут получить следующие:

  • займ от банка;
  • государственные займы;
  • помощь от государства.

C:Users11223Desktopетекстgradacyya-po-celi.gif

С займом от банка все предельно ясно. Банк предлагает предпринимателям деньги на определенный срок с выплатой процентов. Иногда проценты могут составлять половину выплачиваемой суммы или даже более.

Помощь от государства
Государственные займы характеризуется более низкими процентными ставками и другими интересными условиями. Наше государство стремится содействовать развитию малого предпринимательства. Поскольку это стимулирует развитие экономики. Именно поэтому правительство ежегодно разрабатывает программы помощи малому бизнесу. Предпринимательство позволяет создавать новые рабочие места, в бюджет страны поступают налоговые вычеты. Возникает конкуренция на рынке товаров и услуг. Покупатель может выбрать для себя подходящее и лучшее.

Но развивать бизнес не так-то просто поскольку экономическая ситуация у нас в стране крайне нестабильная. Начинающие предприниматели еще не знают, с какими трудностями придется столкнуться и удастся ли держать бизнес на плаву. Тем не менее, в 2016 году на развитие малого бизнеса в нашей стране было выделено более 11 миллиардов рублей.

Государство, в первую очередь, оказывает финансовую помощь малому бизнесу.

Кроме этого помощь также выражается в консультировании. То есть проводятся различные семинары, обучающие тренинги. Узнать подробную информацию о месте проведения подобных мероприятий и датах в конкретном городе, можно в центре занятости населения или на официальных сайтах своего города, имеющих экономическую направленность.

Существует четыре вида помощи от государства малому бизнесу

  • деньги от центра занятости;
  • кредит на льготных условиях;
  • выделение грантов;
  • предоставление субсидий бизнесу.

C:Users11223Desktopетекстгосударственные займы 2.jpg

Первое — это деньги от центра занятости. Поскольку борьба с безработицей ведется на государственном уровне, то малый предприниматель, который может обеспечить даже нескольких человек рабочими местами может рассчитывать на помощь. Размер такой помощи в этом году составляет чуть более 50.000 руб. Это относится именно к индивидуальному предпринимательству естественно, для того чтобы получить эти денежные средства начинающему предпринимателю необходимо предоставить заявление, с полной информацией о себе и свой бизнес-план. После рассмотрения документов будет принято решение о предоставлении денежных средств. Получение денег не означает окончание процесса. Необходимо регулярно отчитываться о ведении дел в своей фирме.

Также распространены гранты для предпринимателей. Этот способ получения финансов на развитие малого бизнеса означает, что у человека есть уже какая-то небольшая сумма на открытие своего дела. Существуют фонды, которые могут компенсировать часть затрат на открытие бизнеса. Сумма может достигать до полумиллиона рублей.

На первом этапе естественно необходимо найти те фонды, которые могут оказать содействие молодому предпринимателю. Узнать о них можно на сайте министерства экономики и развития. Затем уже обратиться непосредственно к ним. Далее нужно оставить необходимые документы и подать заявку на рассмотрение. Конечно, одобрение заявки удается получить не всем. Но попробовать все же стоит.

Третий вариант—это кредитование на льготных условиях. Как известно, кредитование в банке характеризуется достаточно высокими процентами. Не всегда взять такой кредит бывает достаточно легко. Государство же предлагает на займы на льготных условиях. Это значит, что процентная ставка снижена. Например, она может составлять от 10 до 12%. В то время как в коммерческих банках она равна около 20 % годовых. C:Users11223Desktop2wpicv06291.jpg
Подобные кредиты выдают фирмам, деятельность которых не менее полугода. Срок возврата займа может составлять до 3 лет. Естественно, если дела в фирме идут совсем плохо, то подобный кредит, скорее всего никто не выдаст. Если есть плохая кредитная история, долги и отсутствие прибыли тоже не стоит рассчитывать на такую помощь. Подобные кредиты могут выдаваться на покупку оборудования для ведения бизнеса или увеличение оборота фирмы.

Четвертый вариант помощи государства — это выделение субсидий малому бизнесу. В нашей стране такая помощь осуществляется на основании постановления правительства. Субсидия предусматривает получение суммы на безвозмездной основе. Она поступает целой суммой предпринимателю на счет. Условия выдвигаются следующие:

  • фирма должна существовать не более 2 лет;
  • не должно быть задолженности перед банками;
  • предприниматель должен покрывать свои траты на развитие бизнеса в размере половины от предполагаемой суммы.

В этом году действует три программы по развитию малого бизнеса. Самое большее, что можно получить от государства, это сумма в размере до 20 миллионов рублей. Естественно это очень большая помощь от государства, и получить ее новой организации практически не возможно. В основном такую поддержку получают те предприятия, кто занимается инновационными проектами.

И конечно, государство должно быть уверенно в том, что эти большие деньги пойдут с пользой.

Программа “Молодежный бизнес России”
Описание: C:Users11223Desktoplogo-mbr.png

Название программы «Молодежный бизнес России», говорит само за себя. Программа направлена на развитие предпринимательства в нашей стране и вовлечение молодежи в развитии экономики. Для этого государство предлагает доступные займы на открытие бизнеса. А также оказывает содействие в развитии бизнеса, посредством консультативной помощи. C:Users11223Desktopmbr_1.jpg

Молодым предпринимателям помогают разработать бизнес-план и свою стратегию ведения бизнеса. Также обучают и предоставляют займы от 300 до 10000 тысяч руб. под 12% годовых сроком до 3 лет. Существует возможность отсрочки выплаты займа до полугода. Для того чтобы взять этот займ не требуется поручитель. Самое главное предоставить бизнес-план, который будет рассмотрен комиссией. На сайте iblfrussia.org можно познакомиться с подробной информацией по этой теме. Так же есть там можно прочитать все новости и мероприятия, проходящие в разных регионах нашей страны.

Кредитование в банках
C:Users11223Desktopphg558a7eed11602.jpgВ том случае, если получить необходимую помощь на развитие бизнеса от государства не получается, а своих средств нет, начинающим предпринимателям приходится брать средства в кредит в банке. Суммы на развитие бизнеса с нуля, как правило, небольшие. Это связано с тем, что экономика нестабильна, а бизнес связан всегда с большими рисками. Не всегда начинающее предприятие может получать прибыль на достаточно эффективном уровне.

Сбербанк

Сбербанк предлагает несколько программ для кредитования малого бизнеса. Среди них:

  • кредиты на пополнение оборотных средств;
  • на приобретение автотранспорта и другого оборудования;
  • покупку недвижимого имущества;
  • рефинансирование кредитов.

Описание: C:Users11223Desktopsberbank.jpg

Для того, чтобы узнать подробную информацию об интересующем кредите, необходимо обратиться в ближайший офис Сбербанка к специалисту. Он подскажет, какие документы необходимы для подачи заявки на кредит, и ответит на все вопросы.

На втором этапе происходит заполнение заявки на получение денежных средств и сдачи пакета документов от клиента. Если сумма кредита достаточно большая, то сотрудник Сбербанка посещает предприятие или производства и знакомится с бизнесом. После проведения оценки экономической деятельности предприятия, Сбербанк решает, предоставить кредит или нет. Условия кредитования могут варьироваться. Максимальный срок может составлять до 48 месяцев, процентная, ставка от 12% годовых в рублях и выше. Также предусмотрена отсрочка выплаты на полгода. Сумма от 150.000 рублей для сельхозпроизводителей, от 500 тысяч для других отраслей малого бизнеса до трех миллионов.

При рефинансировании платежей порог кредита зависит от финансового состояния заемщика. Кредит выдается под залог имеющегося имущества или под поручительство физического лица или организации. Его можно погасить досрочно. Если кредит взят под залог имущества, то имущество необходимо застраховать. При просрочке платежей взимается комиссия или проценты Описание: C:Users11223Desktoppost_55da340b1399c.jpg
Для того, чтобы подать заявку на кредит необходимо предоставить финансовую отчетность о деятельности организации документы по хозяйственной деятельности учредительные документы индивидуального предпринимателя и заполнить анкету-заявку.

Альфа-банк

Альфа-банк также предоставляет кредиты на развитие малого бизнеса. В случае взятия средств, для каждой организации составляется индивидуальный график платежей. Также может даваться отсрочка на определенный период времени на первую оплату первого взноса. Чтобы подать заявку на получение кредитного продукта, необходимо проконсультироваться у менеджера банка, затем собрать весь пакет документов, касающихся предприятия.
В случае если банк решит выдать средства, то оформляется кредитный договор. В нем содержится вся информация о кредитном продукте. На расчетный счет выдаются кредитные средства. Годовые ставки варьируются от 12 до 15% годовых. Сумма займа зависит от платежеспособности и может составлять от 300 тысяч до 1.000.000 рублей. Срок кредита в среднем до 5 лет.

Существует возможность пробовать подать заявку онлайн через официальный сайт Альфа-банка. Это очень удобно, поскольку можно прямо на своем рабочем месте производить подачу заявки. На сайте банка есть список документов, которые необходимо предоставить на рассмотрение. Альфа Банк предлагает своим клиентам, в том числе, кредит без залога. Это очень удобно и привлекают большое количество организаций.

ВТБ 24

ВТБ 24 также выдает кредиты начинающим предпринимателям. А значит способствует развитию малого бизнеса. В рамках ВТБ предлагается три вида кредитов. Например, на приобретение залогового имущества. В этом случае имущество организации будет являться залогом. Срок кредитования при этом может равняться до 10 лет.
Описание: C:Users11223Desktopbiznes.jpg

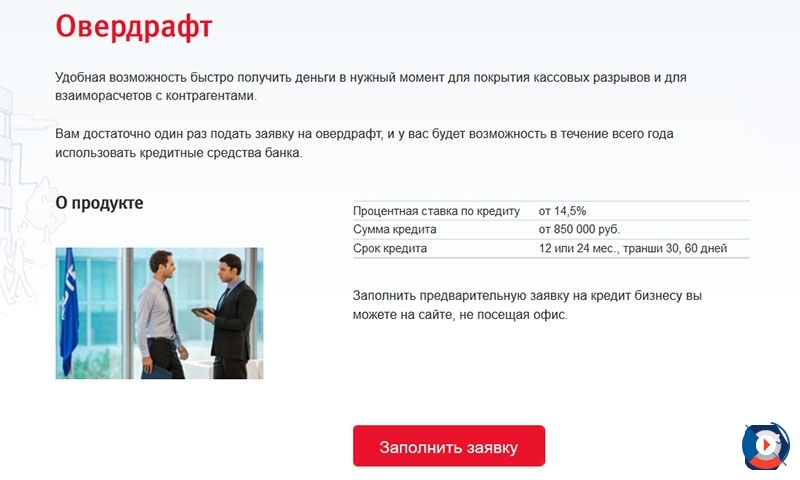
Другой вариант—бизнес ипотека или проще, покупка торгового помещения для фирмы. При этом размер аванса равен 15% от стоимости имущества. Другое предложение—покрытие кассового разрыва или по терминологии банков овердрафт. Сумма может достигать до 850.000 рублей под 14,5% годовых на год или два. Это разновидность краткосрочного кредитования, которая позволяет расходовать деньги в большей сумме, чем она есть на счете фирмы. То есть можно уйти в минус и постоянно пополнять свой баланс. Очень напоминает кредитные карты физических лиц. C:Users11223DesktopIndividualnym-predprinimatelyam-i-predpriyatiyam-overdraft-podklyuchaetsya-pri-otkrytii-raschetnogo-scheta-v-VTB-24.jpg
Другие банки

Среди предложений от других банков стоит упомянуть МДМ банк предлагает кредитные средства на оборудование в размере от 300 тысяч до нескольких миллионов рублей. Срок займа может составлять до 5 лет. Но необходимо внести первоначальный взнос, который может равняться от 20% от суммы кредита.

Также многие банки предлагают рефинансирование. То есть получение нового кредита с более низкими процентными ставками для погашения другого. Или перекредитование. В некоторых случаях это бывает очень выгодно фирме, банки же активно на это идут для привлечения клиентов.

Росбанк предлагает кредиты на развитие бизнеса в сумме от нескольких тысяч до нескольки миллионов рублей. Срок кредитования может варьироваться от нескольких месяцев до двух лет. Процентные ставки от 12 годовых до 15 с половиной процентов. Они устанавливаются индивидуально и зависят от срока и суммы кредита. Банк предлагает рассрочку платежа. Начало платежа можно отсрочить на период до трех месяцев. Целью кредитования может выступать покупка недвижимости, оборудования или других необходимых средств.

Безвозмездные кредиты
C:Users11223Desktopьл.jpgСуществует такое понятие как безвозмездные кредиты. Или чаще всего кредиты без начисления процентов. Или даже без последующего возврата. Подобные сделки регулируются гражданским кодексом РФ. Они могут производиться как между физическими, так и юридическими лицами. Подобный займ может быть целевым и не целевым. Иначе такая сделка называется субвенцией. Субвенция — это своеобразная субсидия на развитие бизнеса.

Виды субвенций существуют разные. О государственных субвенциях уже было упомянуто выше. Они чаще всего являются безвозмездными, но и получить их не просто. Теперь перейдет к субвенциям от различных фондов и организаций. В частности помощь департамента поддержки и развития малого предпринимательства в России. Так же в крупных городах стали появляться центры поддержки предпринимательства. Это не коммерческие фонды.

Условия для получения займов
Общими условиями для получения таких займов является то, что необходимо доказать, что фирма существует и имеет прибыль. В течение полугода с момента регистрации организации можно попробовать получить такую помощь.

Это означает, что получить кредит сразу при открытии фирмы не выйдет. Необходимо иметь положительную кредитную историю и подтверждать свой доход. Чаще всего предоставляется сумма в 100 тысяч рублей. Она не требует возврата. Более высокие суммы можно получить под залог имущества.

Необходимые документы, стоит уточнить у заемщика непосредственно.

Основные, которые можно выделить следующие:

  • анкета руководителя организации;
  • документы о регистрации организации;
  • бизнес-план;
  • заявка на субвенцию в форме, утвержденной фондом;
  • справка из налоговой службы об открытии счета;
  • копии договоров аренды помещений;
  • расписание штатных должностей.

Заявка на выдачу кредита малому бизнесу обычно рассматривается от нескольких дней сроком до двух недель.

Порядок получения средств подробно будет изложен при подписании договора.

Малым является предприятие, численность сотрудников в котором не превышает ста человек. Для таких предприятий существует особый режим налогообложения. Отсутствие необходимого первоначального капитала является главным фактором, который усложняет работу на первых этапах. Кто-то обращается за помощью к знакомым или берет партнеров в бизнес, которые обладают финансами. Большинство же берет деньги в кредит. Около 10% открытых организации прогорает уже в первый год или два с момента открытия.

Заявка рассматривается в течение нескольких рабочих дней.

Шансы получения кредита выше, если при подаче заявки представлен полный пакет документов.

Частые причины отказов – это не рентабельность предприятия или плохая кредитная история у заемщика. Если фонд выяснит, что у организации есть уже взятый не выплаченный кредит банку, то в помощи скорее всего откажет. Но если оборот фирмы позволяет выплачивать два кредита, то возможно фонд пойдет на выдачу заемных средств. Другое важное условие — отсутствие судимости.
Порядок погашения кредитов устанавливается в индивидуальном порядке.
Возможные проблемы, с которыми может столкнуться руководитель организации, как правило, это предоставление дополнительных документов для подачи заявки. Например, если деятельность фирмы связана с оказанием медицинских услуг, то необходима лицензия на медицинскую деятельность.

Рубрики
Новости

Тарифы на эквайринг


Эквайринг становится все более востребованным в современном мире, в котором скорость, удобство, безопасность платежей выходит на новый уровень технологий. В связи с этим большинство ведущих банков России предлагают рынку возможность использовать их продукты по улучшению уровня обслуживания клиентов, ускорения проведения платежных операций, привлечения большего количества покупателей продуктов и услуг.

Содержание [Скрыть]

От того, какие условия предложит банк зависит возможность использования его услуг.

Особенности оплаты за эквайринг

Клиентов банков в первую очередь интересует скорость, удобство и безопасность проведения платежей с помощью эквайрингового оборудования. Не последнюю роль играет также сочетание высокого уровня сервиса с низкой процентной ставкой банка, именно это для многих является главным преимуществом эквайринга.
Обычно плата за эквайринг взимается только с клиента банка. Покупатель, приобретающий товар или услугу при переводе денег за покупку никаких процентов не платит. Это привлекает клиентов и позволяет увеличить продажи до 30% .

При установке технических устройств и при подключении услуги эквайринга большая часть банковских учреждений не требует платить за эту часть работ. Но может быть, плата за эти услуги входит в тариф, или комиссию.

Техника также практически всеми финучреждениями предоставляется на бесплатной основе. Если оборот предпринимателя, совершаемый с помощью банковских карт ниже, чем установленный банковский лимит, владелец бизнеса должен будет, скорее всего, вносит плату за аренду оборудования, предоставленного банком. Ее размер может составить в пределах 500-3 000 руб. в месяц. Сумма зависит от количества взятого в аренду оборудования и его сложности.

Ремонт оборудования банки могут потребовать оплатить, если в его поломке виноваты сотрудники компании.

Комиссии за эквайринг

Комиссия является процентной ставкой от цены услуги или товара. Она снимается банком во время каждого платежа при помощи банковской карты. Обычно финучреждения взимают комиссию в пределах 1,6-2,5%. Но бывают комиссии и выше – до 4%. Минимум, который назначают банки может быть не ниже 1,5%.

На размер тарификации влияет несколько факторов:

  • финансовый оборот компании, основанный на продаже с использованием карт. Чем больше оборот, тем более низкой будет комиссия;
  • выбранный вид эквайринга – торговый, через интернет, мобильный.

Торговые сети пользуются у банков особыми условиями, так как оборот у этих предприятий обычно довольно высокий. В связи с этим они могут претендовать на серьезное снижение комиссии.

Тарифы банков

Каждый банк устанавливает свои тарифы на услуги эквайринга. Не последнюю роль в формировании тарифов играет роль лицензирование банка от платежных систем на эквайринг. Чем меньше у него лицензий, тем ниже его расходы на плату платежным системам. Соответственно снижаются тарифы клиентам банка.

Если банковское учреждение имеет свой процессинговый центр и не платит посторонним компаниям за предоставление таких услуг, тарифы также будут ниже.

Также тарифы могут зависеть от длительности работы конкретной компании, воспользовавшейся эквайрингом банка, количества торговых точек. От этих характеристик зависит, насколько устойчивой и стабильной будет прибыль эквайриг-банка.

Чем выше уровень предоставляемого сервиса банка, чем большее количество платежных систем задействовано в эквайринге, чем технологичнее и функциональнее оборудование, чем выше скорость связи с банковским учреждением, тем более высокой будет плата за эквайринг.

Сбербанк

Сбербанк предлагает мобильный, торговый, интернет эквайринг и имеет одни из самых низких тарифов на торговый эквайринг:
  • на торговый ставки у Сбербанка колеблются в пределах 0,5-3%;
  • на мобильный – 2,5-3%;
  • интернет-эквайринг – 2,0- 2,5%.

Проценты снимаются только с юридических лиц, покупатели, рассчитывающиеся картами, за транзакции проценты не платят.

Альфа-Банк

Данное финучреждение не занимается торговым эквайрингом, основное внимание он уделяет мобильному и интернет-эквайрингом, по которым он лидирует среди других банков. Его тарифы устанавливаются индивидуально под каждого клиента, имеют прямую зависимость от сумм проведенных платежей и вида деятельности компании. Чтобы стать клиентом Альфа-Банка по мобильному эквайрингу, нужно купить терминал Pay-me. Комиссия при проведении транзакций составляет 2,75%.
Точка Банк

Подключение услуги в Точка Банке бесплатное, не нужно также платить обеспечительный взнос. Клиент должен отдавать банку только комиссию с покупок, являющуюся фиксированной. Ее размер составляет 3,5% для мобильного эквайринга, но если обороты большие, банк может подобрать индивидуальные тарифы.
На торговый эквайринг комиссия составляет 2,3%, на интернет-эквайринг – 2,7%.

Русский Стандарт

Предоставляет торговый, мобильный, эквайринг. Тарифы банк подбирает индивидуально для каждого клиента в зависимости от масштабов бизнеса клиента, его оборотов и вида деятельности. В открытом доступе информации по тарифам и комиссии у банка нет. Услуги по интернет-эквайрингу «Русский Стандарт» не предоставляет.
 

ВТБ

Банк ВТБ 24 предлагает клиентам два вида – интернет-эквайринг и мобильный. Тарифы банк устанавливает на уровне 1,6-2,5% для мобильного, от 3% для интернет-эквайринга. Оборудование (картридер, импринтер) предоставляется клиенту бесплатно. Сотрудников клиента обучают работать с использованием этих систем также бесплатно.
 

Газпромбанк

Это финансовое учреждение предоставляет услуги по интернет-эквайрингу на базе 1С Битрикс. В открытом доступе информации о тарифах и комиссионных нет. Для уточнения информации по данному виду услуг нужно обращаться непосредственно в Газпромбанк. Тарифы зависят от объемов оборота и особенностей бизнеса клиента.
 

Промсвязьбанк

Предоставляет услуги интернет-эквайринга, торгового и POS-эквайринга. Комиссия фиксированная, не привязывается к оборотам предприятия. Расценки на эту услугу составляют;
  • 1,8% — на торговый эквайринг;
  • «Фаст-фуд» — 1,6%;
  • продуктовым магазинам, автозаправкам – 1,6%;
  • проведение госплатежей – 1,1%.

Тинькофф банк

За проведение транзакций Тинькофф имеет доход при работе с ИП от 2 до 3%. Размер комиссии зависит от оборотов. Если обороты превышают за месяц 20 млн., устанавливаются индивидуальные тарифы.
Торговый эквайринг предлагается по двум тарифам:

  • «Базовый» без сопровождения по подключению – 2,3%-3%;
  • «Базовый с поддержкой» действует погода и переходит автоматически в торговый без техподдержки 2,3% – 2,79%.

Тарификация в других банках

Банк «Возрождение» довольно низкие тарифы и предоставляет услуги торгового эквайринга с использованием POS-терминалов и кассовых аппаратов. Комиссия при проведении каждой транзакции составляет до 1,8%.

В «Связной Банк» клиенты заключают договора по предоставлению услуг торгового и мобильного эквайринга. При этом комиссия взимается в размере до 2,75%.

«МТС Банк» обслуживает клиентов, которые заключают договора на торговый эквайринг. Размер комиссии устанавливается индивидуально. Она составляет 2,5%.

«Абсолют Банк» предоставляет услугу интернет-эквайринга. С поступающих платежей снимается комиссия 1,3%-8%.

Нюансы оплаты эквайринга

Комиссии за торговый эквайринг может в среднем составить около 2% от объема проведенных платежей. Интернет-эквайринг обойдется клиентам банков дороже в пределах 3,8-4%. Большие предприятия, работающие в сети, могут иметь более низкие ставки – около 3%. Средний и мелкий бизнес обычно пользуется тарифами до 6%.

Интернет-эквайринг обходится значительно дороже, так как требуются подключать ПО, повышающее безопасность транзакций, нуждается в круглосуточной техподдрежке.

Банк получает с комиссии свою часть, процесcинговый центр – свою (около 1%), международные платежные системы свою, так как они несут определенные расходы при проверке клиентов с использованием программы 3-D Secure, тратят средства на обеспечение безопасности, услуги клиентского call-центра и другие затраты. 

Рубрики
Разное

Все про ипотеку в сентябре 2018 года


Ипотечные программы банков оставались популярными среди населения на протяжении всего 2018 года. На фоне снижения процентных ставок банки предъявляли к заемщикам лояльные требования, цены на недвижимость оставались стабильными. Какие изменения могут произойти в текущем сентябре, стоит ли этой осенью приобретать недвижимость в кредит. Актуальные предложения банков, кто сможет оформить сделку.
Текущая ситуация на ипотечном рынке

На сегодняшний день пока не произошло глобальных изменений в программах банков по ипотечному кредитованию. Кредиты предоставляются на прежних условиях.

Изменения в законодательстве коснулись только программ потребительского кредитования, по которым сделки оформлялись без обеспечения, по минимальному пакету документов.

Прогноз дальнейших изменений

Состояние дел не изменится только при благоприятной ситуации на экономическом рынке. Однако эксперты прогнозируют изменения внешнеэкономической ситуации в стране, снижение уровня доходности государственных облигаций. Есть мнение о том, что Банк России вынужден будет поднять ключевую ставку на 0,25–0,5 п. уже до конца года, соответственно произойдет рост ставок по кредитам.

Изменения в долевом строительстве

Рынок недвижимости не остается стабильным. Законодательно приняты меры по ужесточению условий долевого участия в строительстве, вступившие в силу летом 2018 года. Прогнозируется полная отмена программ долевого строительства. Застройщики будут вынуждены осуществлять строительство за счет собственных ресурсов или с привлечением банковских кредитов. С учетом роста инфляции, ослабления курса рубля, прогнозируемое увеличение цен на недвижимость составляет 5–10% до конца года.

Как выбрать надежный банк?

Ипотечная сделка является долгосрочной, поэтому выбирая кредитора, следует рассматривать его, как надежного делового партнера. Обслуживаться лучше в одном банке комплексно: получать заработную плату, оформлять карты, открывать депозиты, брать кредиты. Своим клиентам финансовые компании предлагают самые лояльные условия обслуживания и кредитования. Хранить собственные сбережения и получать кредиты лучше в крупном стабильном банке.

Несмотря на то, что молодые кредитные организации часто предлагают привлекательные условия по ипотеке, оформлять кредит следует у кредитора, обладающего широкой сетью филиалов, устройств самообслуживания. Это позволит избежать проблем с погашением.

Сегодня набирает популярность дистанционное обслуживание. Удобный интернет-банкинг компании также играет свою роль при выборе кредитора.

Главные параметры выбора – это условия, на которых кредитор готов оформить ипотечную сделку.

Обзор актуальных ипотечных кредитов

Банками, занимающими основную долю ипотечного рынка, являются: Сбербанк, ВТБ, Газпромбанк, Россельхозбанк.

Сбербанк

С кредитной компанией не может конкурировать ни один банк РФ. Его доля в общем ипотечном рынке приближается к 50%.

Компания предлагает следующие программы:

ПрограммаСуммаСтавкаУсловияИпотека с господдержкойДо 8 млн. р.От 6%Для граждан РФ,  у которых в 2018–2022 годах родится второй и последующие детиНовостройкаОт 3,8 млн. р.От 6,7%Первоначальный взнос от 15%, программа действует при покупке жилья в компаниях-партнерахГотовое жильеМинимальная 300 тыс. р.,8,6–10,5%Первоначальный взнос от 15%, возможна ипотека по 2 документамСтроительство домаОт 300 тыс. р.От 10%Первоначальный взнос от 25%, требуется дополнительное обеспечениеЗагородная недвижимостьОт 300 тыс. р.От 9,5%Первоначальный взнос от 25%Нецелевой кредитДо 10 млн. р.12,0%Максимальная сумма до 60% рыночной стоимости залога

Кредиты предоставляются сроком до 20–30 лет, лучшие условия получают зарплатные клиенты.

Программы Сбербанка подойдут для всех заемщиков. Широкая филиальная сеть, наличие интернет-банка, сделают обслуживание задолженности удобным и простым.

ВТБ

Вторым крупнейшим кредитором выступает ВТБ.

Предлагаемые программы:

ПрограммаСуммаСтавкаУсловияИпотека с господдержкойДо 8 млн. р.От 6%Для граждан РФ,  у которых в 2018–2022 годах родится второй и последующие детиНовостройка600–60000 тыс. р.От 9,1%Первоначальный взнос от 10%, программа действует при покупке жилья в компаниях-партнерахВторичное жилье600–60000 тыс. р.От 9,1%Первоначальный взнос от 10%Победа над формальностями600–30000 тыс. р.От 10,3%Ипотека по 2 документамБольше метров ниже ставка600–60000 тыс. р.От 8,9%Первоначальный взнос от 20%Залоговая недвижимостьдо 15 млн. р.От 11,1%Сумма кредита составляет до 50% рыночной стоимости залога

Кредиты предоставляются на срок 20–30 лет в зависимости от программы.

Обращаться в компанию выгодно тем клиентам, которым требуется крупная сумма кредита. Банк в качестве созаемщиков готов привлекать до 4-х человек.

Льготные категории заемщиков могут оформить ипотеку на лояльных условиях, будет снижена ставка, увеличена максимально возможная сумма кредита.

Россельхозбанк

Крупный надежный банк с государственным участием предлагает свои ипотечные программы:

Условия:

ПрограммаСуммаСтавкаУсловияНовостройка100–60000 тыс. р.От 8,85%Первоначальный взнос от 15%, программа действует при покупке жилья в компаниях-партнерахВторичное жилье100–60000 тыс. р.От 8,85%Первоначальный взнос от 15%Жилой дом, земельный участок100–60000 тыс. р.От 11,45%Первоначальный взнос от 15%

Срок кредитования до 30 лет.

Кредит могут оформить граждане, занимающиеся личным подсобным хозяйством.

Газпромбанк

Замыкает четверку лидеров Газпромбанк:

Условия:

ПрограммаСуммаСтавкаУсловияИпотека 9,2%500–60000 тыс. р.От 9,2%Первоначальный взнос от 10%, программа действует при покупке жилья в компаниях-партнерахОт крупнейших застройщиков500–60000 тыс. р.От 9,0%Первоначальный взнос от 10%, программа кредитования с участием крупнейших застройщиков-партнеров банкаПремиальный стандартОт 4 млн. р.От 8,7%Кредиты на жилье бизнес-классаПервичный рынок500–60000 тыс. р.От 9,0%Первоначальный взнос от 10

Кредиты предоставляются сроком до 30 лет, есть программа с господдержкой, с участием материнского капитала.

Заемщики, оформившие ипотеку в Газпромбанке, могут получить кредитную карту на льготных условиях.

Акции по ипотечным кредитам в сентябре 2018 года

В целях привлечения новых заемщиков некоторые банки запускают сезонные акции по снижению процентной ставки по ипотечным кредитам. В Газпромбанке в сентябре 2018 года действует акция по установлению процента в размере 9,0%, независимо от величины первоначального взноса, категории заемщиков, срока кредитования. Срок акции до 01.10.2018г.

Страхование ипотечных кредитов

По ипотечным сделкам могут быть оформлены 2 договора страхования: обязательное и добровольное. Для снижения расходов заемщикам часто предлагается заключить договор коллективного или комплексного страхования.

От обязательного страхования приобретаемой недвижимости отказаться невозможно. Страхование жизни и здоровья заемщика осуществляется на добровольной основе. Отказ от него приводит, как правило, к увеличению процентной ставки.

Условия по ипотеке на сентябрь 2018

В начале осени заемщики смогут оформить ипотеку на следующих условиях:
Процентные ставки на уровне от 9,0% у кредитов по приобретению жилья и от 12,0% по нецелевым займам под залог недвижимости. На величину процента влияет категория заемщика в банке, сумма и срок ипотеки, наличие полиса добровольного страхования.
Сроки кредитования. Средние сроки кредитования до 30 лет. Для нецелевых сделок до 15–120 лет
Доступные суммы. Максимальная сумма кредита находится в зависимости от суммы первоначального взноса и составляет до 85% рыночной цены на недвижимость. Минимально оформить ипотеку допускается на 100 тыс. р.
Валюты. Наибольший процент заключения ипотечных договоров производится в рублях. Есть единичные кредиторы, предлагающие заключить сделку в долларах или евро, однако программы не являются популярными и востребованными.
Прочие условия. Для получения более низкой ставки заемщик должен участвовать в сделке собственными средствами в размере не менее 10–15%. Требование не касается программ получения кредитов под залог имеющейся недвижимости.

Требования к заемщикам

Банки кредитуют по ипотечным программам как граждан РФ, так и иностранных граждан (например, ВТБ), место регистрации может не иметь значения.

Подать заявку можно уже с 18–20 лет, но больше одобряют выдачу заемщикам в возрасте от 26 лет и старше. На момент погашения задолженности по договору заемщику не может быть больше 65–75 лет.

Обязательным требованием выступает наличие минимально трудового стажа от 3–6 месяцев. Для зарплатных клиентов оно может отсутствовать.

Максимально возможное количество созаемщиков 3–4 человека.

Как получить ипотеку в сентябре 2018 года?

Получить ипотеку этой осенью смогут граждане, работающие по найму, ИП, лица, ведущие ЛПХ, владельцы (учредители, соучредители) бизнеса.

Что потребуется?

Для подачи заявки потребуется собрать пакет документов на заемщика и созаемщиков по сделке. Есть программы предоставления ипотеки без справок о доходах, но, чтобы получить наиболее хорошие условия, доход лучше подтвердить документально. Также предоставляется паспорт заявителя, второй документ, подтверждение занятости и т.д. Чем больше документов, которые свидетельствуют о состоятельности и платежеспособности представит заемщик, тем выше вероятность одобрения заявки.

После одобрения заявки собирается второй пакет документов – на недвижимость.

Пошаговые действия

Ипотека – это крупный кредит на длительный срок, оформить его онлайн полностью невозможно. Некоторые банки допускают оформление через сайты предварительной заявки, но решение по кредиту будет вынесено только после личного визита заявителя к кредитору с пакетом документов.

Сделку лучше оформить следующим образом:

  1. Выбрать кредитора, рассмотрев условия кредитования на сайтах банков.
  2. При помощи ипотечного калькулятора рассчитать возможную сумму кредита.
  3. Ознакомиться с пакетом документов, требуемых для подачи заявки, собрать его.
  4. На усмотрение заемщика можно подать заявку онлайн или посетить представительство компании.
  5. При принятии банком положительного решения заемщику предоставляется до 3-х месяцев для выбора объекта недвижимости.
  6. Пакет документов на жилье передается в банк, согласовывается дата сделки.
  7. Заемщик должен предварительно произвести оценку рыночной стоимости жилья (при кредитовании на вторичном рынке), застраховать недвижимость, заключить договор добровольного страхования.
  8. После заключения договора, документы передаются на регистрацию.
  9. Кредит предоставляется после того, как ипотека будет зарегистрирована.

Плюсы и минусы ипотеки в сентябре 2018

Общая ситуация, сложившаяся на ипотечном рынке к началу сентября 2018 года, говорит о том, что, если принято решение о приобретении жилья в кредит, это стоит сделать уже этой осенью. Прогноз предстоящих изменений негативный, ждать снижения ставок не следует, также возможен рост стоимости недвижимости. Плюсом получения ипотеки в сентябре является то, что сделку можно пока оформить на действующих условиях.

Если негативные прогнозы не оправдаются, и процентная ставка продолжит снижаться, заемщик всегда сможет рефинансировать задолженность под более низкий процент.

Минусом ипотечного кредитования в сентябре 2018 года является факт неопределенности со стороны Центрального банка, неизвестность, какую позицию займут банки при изменении экономических условий. С одной стороны, кредиторам не выгодно терять заемщиков с достаточными доходами, положительной кредитной историей, готовых получать кредиты под залог недвижимости. С другой стороны, оформление сделок на действующих условиях может стать для банков нерентабельным.