Рубрики
Мобильные операторы

Безлимитные тарифы Мегафона


мегафон логотипКомпания «Мегафон» является лидером в телекоммуникационных и ИТ услугах на российском рынке. Оператор работает по всем регионам страны и на данный момент у компании более 70 миллионов абонентов. «Мегафон» предлагает клиентам различные тарифы на связь. Особую популярность среди абонентов получили безлимитные тарифы.

Содержание [Скрыть]

Обзор безлимитных тарифов от Мегафона

Преимущества безлимитных тарифов от «Мегафон» заключаются в особых услугах для общения между абонентами. Абоненты вносят на счет определенную сумму, после чего могут разговаривать или отправлять сообщения без ограничения по минутам или количеству штук. Плата снимается один раз, а не после каждого звонка или отправки сообщения. Кроме того, оператор предлагает другие тарифы для выхода в сеть.

«Включайся! Общайся». 600 руб. в месяц. Звонки внутри сети оператора по стране без ограничений после израсходования пакета минут. Неограниченный интернет на популярные мессенджеры и соцсети, 12 Гб на любые сервисы.

Дополнительно абоненты могут подключать «Мегафон.ТВ» с бесплатным трафиком, пакетом каналов и ежемесячно двумя фильмами напрокат, которые можно посмотреть в течение двух суток.

«Видео+» 20 Гб. Может использоваться в поездках по стране и за границу. Обеспечивает безлимитный доступ к YouTube, Rutube, Vimeo. Перейти можно если на балансе есть минимум 300 руб.

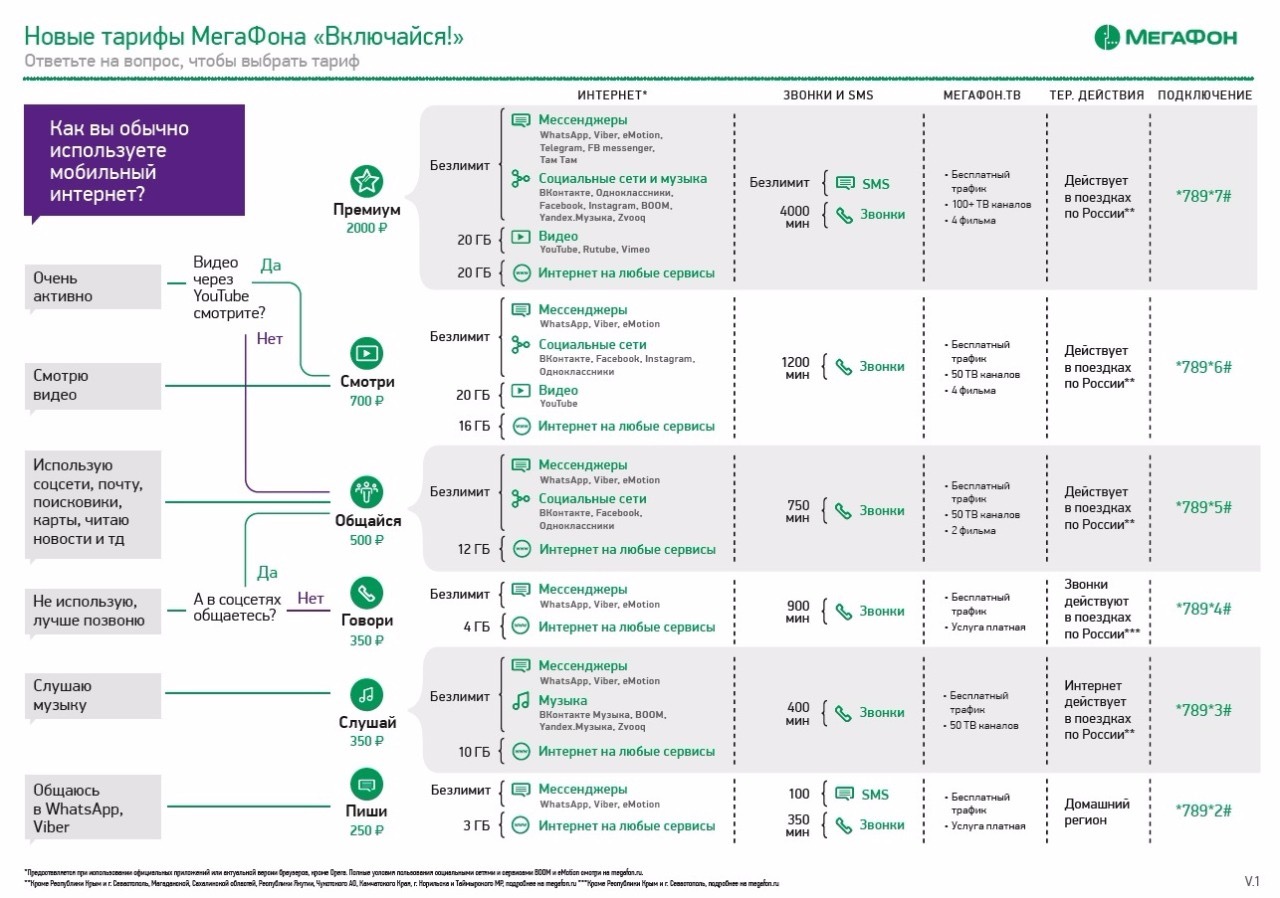
«Включайся! Смотри». Этот тариф разработан для любителей сериалов, кино и YouTube. Стоимость предложения 950 руб. в месяц, в абонплату входят безлимитные звонки в сети по всей стране, на другие номера – 1200 минут. Безлимитный доступ для мессенджеров, соцсетей и видео, 16 Гб на сервисы, «Мегафон.ТВ». На балансе для перехода должна быть сумма 475 руб.

«Включайся! Говори». Стоимость 500 руб. в месяц, предоставляются безлимитные звонки в сети, на других операторов дается 600 минут. Для доступа на сервисы трафик 3 Гб, безлимит на использование мессенджеров, «Мегафон.ТВ» бесплатно.

Тариф действует по всей стране кроме Крыма, но в поездках по России не действует пакет интернета.

На балансе должно быть не меньше 250 руб. для успешного перехода.

«Включайся! Слушай». Оплата 500 руб. каждый месяц, за эти деньги вы получаете безлимитный доступ для звонков на «Мегафон» в своем регионе и 250 минут по стране. Также безлимитный пакет на мессенджеры, музыку, «Мегафон.ТВ» с большим списком различных каналов. На другие сервисы 6 Гб трафика с возможностью докупать пакеты. Можно активировать «Безлимитные SMS». При переходе на счету должно быть минимум 250 руб.

«Включайся! Пиши». Ежемесячная плата 400 руб. Предоставляются безлимитные звонки в сети в своем регионе, 350 минут на другие номера и 400 сообщений для своего региона. 2 Гб трафика на различные сервисы, дополнительно «Мегафон.ТВ». Переход только при наличии на счету суммы в 400 руб.

«Включайся! Премиум». Этот тариф предлагает абонентам не ограничивать себя ни в чем. За 3 тыс. руб. в месяц клиенты смогут использовать безлимитные SMS, звонки в сети, популярные мессенджеры, видео, музыку и соцсети. Для разговоров с клиентами других операторов дается 5 тысяч минут. На сервисы абонентам доступно 20 Гб. «Мегафон.ТВ» с большим выбором каналов (в том числе и 18+ и четыре фильма в месяц на прокат). На счету должно быть минимум 1500 руб. для перехода.
Картинки по запросу Включайся! Смотри мегафон

«Переходи на ноль». В регионе звонки без платы за абонентское обслуживание. Первая минута 1,3 рубля, далее бесплатно, на городские и операторов других компаний 2,5 руб. При использовании больше 1440 минут до конца суток тариф 1,3 руб., в другие регионы внутри сети 3 руб. На стационарные и операторов других сетей 12,5 руб. Для звонков в Украину и Крым по 35 руб. Безлимитный мобильный интернет при условии подключения «Интернет XS» или 9,9 руб./Мб без опции. Сообщения с опцией «SMS XXS» бесплатно, без – 2 руб., по стране – 3,8 руб., MMS – 7 руб. Для перехода на балансе должно быть 300 руб.

«Теплый прием S». Для звонков в Азию и СНГ с абонентской платой 400 руб. еже

месячно.

В своем регионе всем абонентам, использующим этот пакет предоставляются безлимитные звонки в сети, на другие – 300 минут, дополнительно 200 SMS по России и СНГ, а также 2 Гб трафика.

При превышении допустимых лимитов в регионе звонки/сообщения бесплатно/1,5 руб. На другие операторы/по стране и СНГ звонки 2/3 руб. В абонплату не учитывались звонки в другие страны, их стоимость 0,9-20 руб., SMS/MMS 5-20 руб. Чтобы перейти на тариф пополните счет на 200 руб.

«Теплый прием M». Для Азии и стран СНГ, абонплата 500 руб. в месяц, включает безлимит на звонки в сети по стране, 300 SMS для СНГ и России, а также 500 минут на любые операторы домашнего региона. Абоненты могут неограниченно использовать мессенджеры и 3 Гб трафика. Бесплатно звонить в сети «Мегафон» по стране. На других операторов в домашнем регионе/по стране 2/9,9 руб., SMS в регионе/стране и СНГ 1,5/3 руб., звонки в другие страны на специальных условиях – 0,9-20 руб., MMS 5, 7, 10 и 20 руб. Для перехода пополняйте счет на 250 руб.

«#Hello». Для иностранных туристов, в нем SMS и минуты действуют на многие международные направления. За две недели абонплата 700 руб., в которую входят безлимит на входящие и исходящие в сети по всей стране, дополнительно по 30 минут и сообщений на других операторов в стране и некоторые международные направления, 6 Гб интернета. Пакет действует на большей части страны. При превышении допустимого лимита звонки в сети по стране/в своем регионе бесплатно, на другие направления 2/3 руб., SMS 3 руб., в другие страны 5 руб., MMS 7 руб.

Перейти на тариф с других пакетов невозможно, первоначальный платеж надо уточнять в салонах оператора.

Пакет трафика предоставляется в полном объеме на две недели, абонентская плата списывается один раз и полностью, возобновление действие тарифа командой *105*1249# и позвонить. В тариф входит много услуг на местные и международные связи.

Абсолютно все тарифы действуют практически по всей территории страны, на что распространяется трафик, минуты и сообщения. Также в основном во всех тарифных планах предоставляется безлимитный доступ в сеть и трафик для мессенджеров с посуточной оплатой 2 руб., для музыки 4 руб., видео 10 руб., сообщения 50 руб./месяц. При израсходовании лимита стоимость услуг растет: на операторов в домашнем/другом регионе 2/3 руб.

Трафик можно продлевать соответствующей опцией. В абонентскую плату не входят SMS/MMS в своем регионе – 1,5/7 руб., и любые сообщения в другие регионы – 3 руб. Можно подключить «Безлимитные SMS». Звонки в соседние страны/Европу/другие страны 35/55/75 руб./минута, спутниковая связь 313 руб. Практически на всех тарифных планах первый переход бесплатно, второй за 30 дней стоит 150 руб.

Могут использоваться в поездках по стране и за границу.

При израсходовании допустимого трафика можно использовать пакеты продления или дождитесь следующей активации. «Автопродление» – 0 руб., приобрести дополнительный пакет – 30 руб. 200 Мб., максимум 15 пакетов в месяц.

Сумму первоначального платежа уточняйте в салонах оператора. При подключении тарифа списывается половина ежемесячной платы, вторая половина в середине месяца, в дальнейшем раз в месяц в полном объеме в дату перехода или подключения. Абонент получает полный трафик. Если на счету недостаточно денег, то активация пакетов трафика происходит только после пополнения. В тарифы входят пакеты дополнительных услуг.

Какой выбрать?

Подбирать тарифный план стоит с учетом некоторых особенностей. Проанализируйте, сколько в среднем вы разговариваете, звоните в другие регионы или страны, отправляете сообщения. Сегодня все больше абонентов для общения использует различные мессенджеры, а значит, требуется мобильный интернет. Трафик можно применять для выхода в сеть.

Безлимитные опции

Компания «Мегафон» предлагает большой выбор безлимитных опций. Это относится к звонкам внутри своего региона и за его пределы, сообщениям, выходу в сеть и так далее. Такие предложения очень удобны и выгодны во многих случаях.

«Мессенджеры+». Позволяет пользоваться популярными мессенджерами без ограничений с абонентской платой 2 руб. в сутки, подключение бесплатное. Работает с семью популярными тарифами. Интернет расходуется на видео/голосовые звонки, сообщения отправленные через мессенджеры. Проверить остаток можно в «Личном кабинете» или командой *558#, отключение словом «Стоп» на 05004565, командой *456*5# или в «Личном кабинете».

«Музыка». Опция для тех, кто любит слушать музыку онлайн. Абонентская плата составляет 4 руб./сутки, безлимитный интернет на музыку на популярных ресурсах. Подключается к четырем тарифным планам «Мегафон». Трафик не расходуется на подключенные сервисы (ВК, Zvooq, Яндекс и BOOM). Проверить остаток трафика можно в «Личном кабинете» или командой *558#, отключение командой *456*3# или в «Личном кабинете».

«Социальные сети». Благодаря этой опции абоненты могут делиться своими впечатлениями и быть в курсе последних новостей. Абонентская плата 4 руб. в сутки.

Клиенты получают безлимитный доступ к популярным социальным сетям. При открытии страниц на подключенных социальных сетях с контентом других ресурсов (кроме Vimeo, Rutube и YouTube) трафик расходуется в обычном режиме.

Остаток проверяется в «Личном кабинете» или командой *558#, отключение командой *456*1# позвонить или в «Личном кабинете».

«Социальные сети+». Безлимитный доступ к «Instagram» с абонентской платой 2 руб./сутки, подключить можно к двум тарифным планам. Интернет доступен на любые сервисы, бесплатный только для «Instagram». Проверить остаток можно в «Личном кабинете» или командой *558#, отключить в «Личном кабинете», словом «Стоп» на 05004562 или командой *456*2#.

«Видео+». К тарифу добавляется 20 Гб трафика за 10 руб./сутки, подключение бесплатно, распространяется на «Vimeo», «Rutube» и «YouTube» (интернет не расходуется). Абонент получает доступ к «Мегафон.ТВ» (пакет каналов, 4 фильма на прокат, бесплатный трафик).

Работает опция с четырьмя тарифными планами.

Остаток проверяется в «Личном кабинете» или командой *558#, отключение в «Личном кабинете» или командой *456*4# и позвонить.
Картинки по запросу опции мегафон

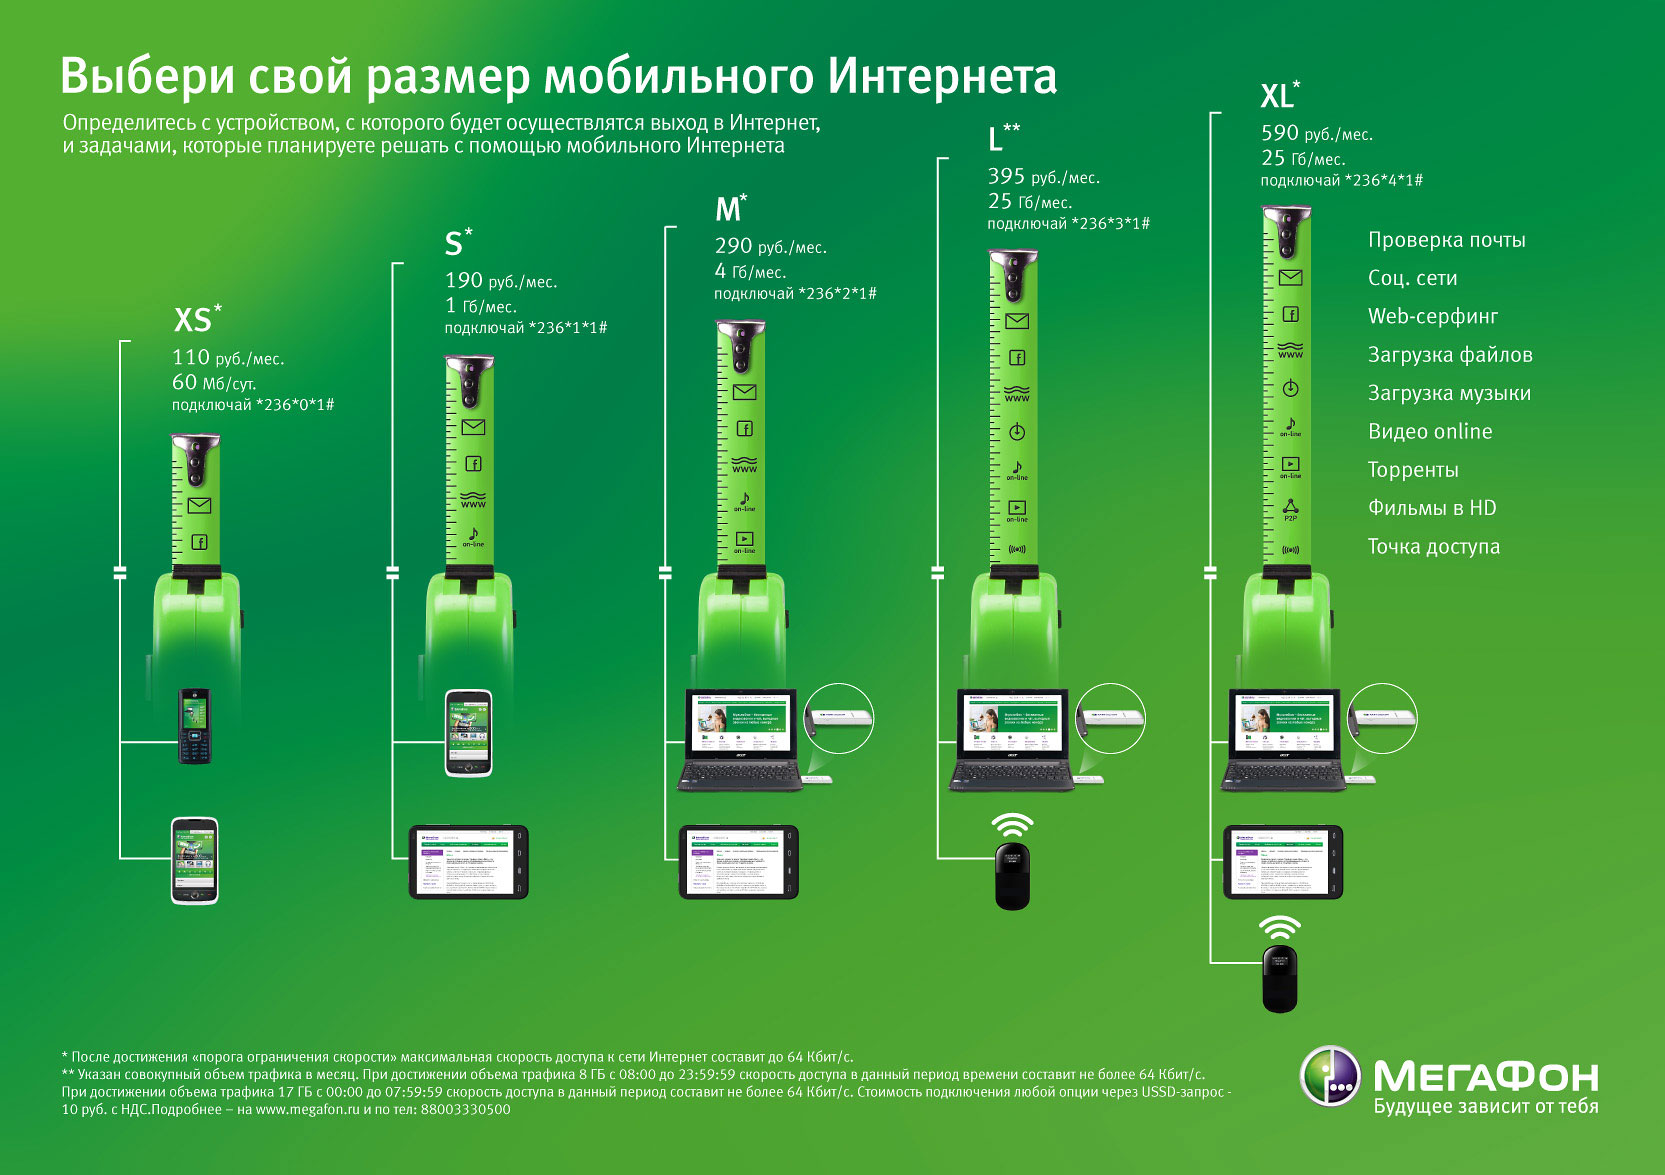
«Интернет S». Предоставляется скидка при условии активации опции на 3/6/12 месяцев. Используется для просмотра почты, прослушивания музыку-онлайн, общения при помощи мессенджеров и в соцсетях, поиска информации в сети, просмотра и загрузки фотографий. На месяц предоставляется трафик в объеме 3 Гб, абонплата 350 руб. в месяц. Можно использовать «Мегафон.ТВ» с пакетом каналов и одним фильмом на прокат. Кроме смартфона применяется для роутера или модема. Опция может использоваться не со всеми тарифами или опциями. После израсходования трафика подключение с нового оплаченного периода или после продления. Отключение в «Личном кабинете»/*236*00#/«Стоп» на 05009122.

«Интернет M». Опция дает скидки на 3/6/12 месяцев, разработана для обмена файлами, просмотра и загрузки фото, просмотра почты, фильмов онлайн, общения мессенджерами и социальными сетями, покупок и поиска информации в сети, слушать музыку-онлайн. На месяц дается 16 Гб трафика (половина днем, вторая половина ночью), абонплата 590 руб., действует в поездках на большей части страны. Может использоваться на смартфоне, планшете, роутере и модеме. Подключается не со всеми опциями/тарифами. Доступ в сеть возобновляется после продления или нового периода после израсходования всего трафика. Отключение в «Личном кабинете»/*236*00#/«Стоп» на 05009123.

«Интернет L». Дает скидку на 3/6/12 месяцев, абонплата 890 руб. в месяц, на этот период дается 36 Гб трафика. Подходит для скачивания, загрузки и просмотра файлов и фотографий, раздачи Wi-Fi, поиска информации и покупок в сети, просмотра HD фильмов, общения при помощи мессенджеров и социальных сетей, совершения видео- и голосовых звонков, слушать музыку. «Мегафон.ТВ» предоставляется на услугах акции (пакет каналов и четыре фильма). Действует на большей части страны со смартфонами, планшетами, роутерами и модемами. При израсходовании трафика доступ в сеть возобновляется только после продления или нового оплаченного периода. Отключение опции в «Личном кабинете», командой *236*00# — звонок или слово «Стоп» на номер 05009124.

Опции действуют на территории в соответствии с условиями тарифных планов абонентов, без ограничения по срокам. Подключаться могут не ко всем тарифам или опциям. При превышении объема трафика интернет расходуется на любые сервисы, в том числе и включенные в тариф. Могут использоваться на планшетах, смартфонах, модемах и роутерах.

Все условия гарантированы при применении последних версий браузеров или приложений официального разработчика. При применении браузера с компрессией данных или VPN Opera трафик идет на все сервисы.

Подключение бесплатное, при смене тарифа опция отключается автоматически. Все тарифы указаны для московского региона. Дополнительные опции позволяют купить самый выгодный тариф для каждого абонента.

Клиенты в случае необходимости могут обратиться в офис, в магазин или по горячей линии для замены тарифного плана. Это очень удобно, если у абонента нет выхода в сеть или он не знает кодов и номеров для проведения данных операций.
Рубрики
Открытие, ведение, закрытие счёта

Зарплатный проект Cбербанка


Сегодня обслуживание в рамках зарплатного проекта – услуга, которую предоставляют почти все кредитно-финансовые учреждения. Не является исключением и Сбербанк. Зарплатный проект Сбербанка имеет ряд особенностей и преимуществ, присущих только этому банку, на которых предлагаем остановиться подробнее.

Содержание [Скрыть]

Особенности зарплатного проекта от Сбербанка

Сбербанк – это банк с самой разветвленной сетью отделений и банкоматов. Сеть банкоматов и терминалов превышает 78 000 устройств, количество отделений – 16 000. Обладая картой Сбербанка, вы в любой точке страны и за рубежом можете беспрепятственно использовать все ее возможности. Именно поэтому более 450 000 компаний находятся в Сбербанке на зарплатном обслуживании и более 22 000 000 человек имеют зарплатные банковские карты.

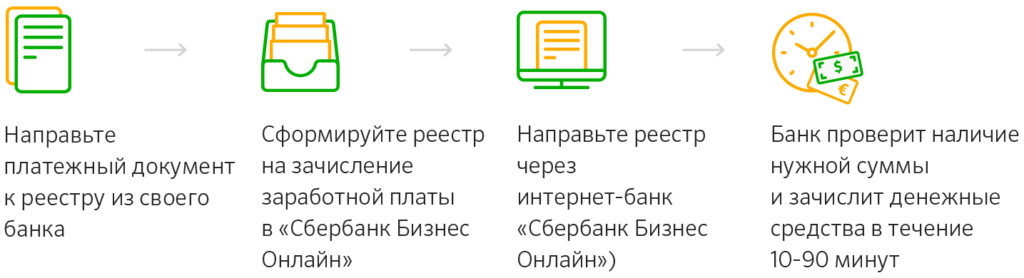
Банк обеспечивает круглосуточную поддержку бизнеса, зачисляет заработную плату на счета сотрудников в течение полутора часов после поступления денежных средств от предприятия, перечисляет деньги в любые города России.

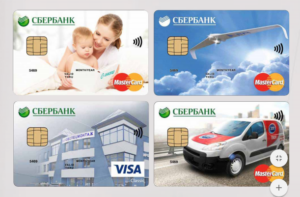
Еще одной особенностью зарплатных карт от Сбербанка является возможность выпуска карт в корпоративном дизайне предприятия.

Преимущества

Для компаний зарплатный проекта Сбербанка открывает следующие преимущества:

  • предоставление консультаций, оформление карт на территории компании
  • дистанционное управление счетами посредством удобного интернет-банка Сбербанк бизнес онлайн
  • использование программного обеспечения, которое легко интегрируется с основными бухгалтерскими и кадровыми программами, используемыми предприятиями
  • электронный документооборот, выпуск карт без предоставления документов на бумажных носителях
  • предоставление услуг личного менеджера, специализирующегося на зарплатных проектах
  • возможность выпускать карты с индивидуальным дизайном заказчика

зарплатный проекта Сбербанка преимущества

Договор о зарплатном проекте предназначается для клиентов с расчетным счетом в Сбербанке и для клиентов без расчетного счета. Организация может заключить договор о перечислении зарплаты сотрудникам, не пребывая на расчетно-кассовом обслуживании в банке.

Для организации перечислять зарплату на счета всегда выгоднее и дешевле, чем выдавать наличными через кассу предприятия.

Расчет с работниками происходит быстро и цивилизованно. У предприятия появляется возможность снизить бумажный документооборот, поскольку обмен данными с банком происходит в файловом режиме. Нет необходимости содержать в штате кассира, тратить немалые средства на комиссии за снятие наличных, на инкассацию и охрану средств. Выдача зарплаты на карты повышает привлекательность компании, характеризует ее как идущую в ногу со временем.

Работники компании с банковскими картами Сбербанка также получают немалые преференции:

  • получают карты международных платежных систем Visa или Mastercard, а также национальной системы МИР
  • в рамках проекта выдаются классические и золотые карты, а также карты Аэрофлот и Аэрофлот Золотая
  • обслуживание большинства карт бесплатное
  • возможность управлять картой дистанционно через мобильное приложение или интернет-банк
  • доступность банкоматов в любой точке страны
  • участие в бонусной программе «Спасибо» – позволяет получать кэшбэк до 20% при оплате товаров и услуг в сети магазинов-партнеров
  • доступные кредиты по паспорту с моментальным принятием решение (не более 2-х часов)
  • специальная ставка по ипотеке с принятием решения в течение 2-х часов

Выгода банка также очевидна. Банк получает комиссию от предприятия за обслуживание договора, клиентов, на счета которых дважды в месяц поступает оплата труда. Это платежеспособные граждане, им можно предлагать различные дополнительные услуги, а их операции приносят банку процентный доход.

Выпуск карт в корпоративном дизайне

Примеры карт с индивидуальным дизайномПо желанию клиента Сбербанк выпускает карты с индивидуальным логопитом заказчика. Предоставленное изображение должно отвечать требованиям федерального закона «О рекламе», не содержать бранных, оскорбительных слов и выражений, изображений, демонстрирующих процесс потребления алкоголя или курения, изображений, призывающих к жестокости, насилию, порнографии.
Также, на карте должны присутствовать обязательные логотипы – банка, платежной системы, предприятия, логотип «Спасибо». Не разрешается использовать кадры их фильмов и мультфильмов, изображения оружия, военной техники, картинки, призывающие к употреблению наркотиков и многие другие изображения, вызывающие негативные ассоциации.

Как подключить проект?

Для подключения проекта необходимо осуществить три шага.
Этапы перехода на зарплатный проект:

  1. На официальном сайте Сбербанка заполните заявку.
  2. Дождитесь звонка представителя банка, который назначит время встречи для заключения договора.
  3. Выпустите карты для сотрудников и перечисляйте на них оплату.


Заявление о присоединении к условиям предоставления услуг в рамках зарплатных проектов можно скачать на сайте банка по ссылке http://www.sberbank.ru/common/img/uploaded/cards/2017/zayav_zp_mb_s_102017.docx

Условия

Чтобы получить в Сбербанке зарплатное обслуживание не обязательно иметь расчетный счет. Для начала работы в рамках зарплатного проекта необходимо подписать заявление на присоединение к условиям предоставления услуг.

На основании этого документа банк заключает договора с каждым работником клиента, открывает им счета, выпускает карты и производит их обслуживание.

Клиент обеспечивает наличие на банковском счете средств, достаточных для выплаты заработной платы, стипендий, алиментов, других предусмотренных трудовым законодательством выплат и оплачивает банку услуги согласно утвержденного тарифа.

Счета работникам Клиента могут открываться в разных филиалах банка.

Необходимые документы для открытия счета стандартные для всех банков. Если клиент не состоит на расчетно-кассовом обслуживании, ему необходимо предоставить комплект правоустанавливающих документов предприятия, документы лиц, которые могут распоряжаться счетом, а также заявление на присоединение к условиям зарплатного проекта. Клиенты Сбербанка подают только заявление.

4_3
Операционное время зависит от того, совпадает ли регион подписания договора и регион выпуска карт / открытых счетов. Если электронный реестр на выпуск карт или зачисление денег на карты совпадает с регионом заключения договора, операционное время устанавливается с 7-00 до 23-30. При заключении договора в одном территориальном банке, а выпуск карт / зачисление денег на счета происходит в филиалах банка в других регионах, операционное время сокращается на 1 час и устанавливается с 7-00 до 22-30.

Информация о тарифах всегда представлена на сайте банка.

Возможные проблемы

Зарплатными картами Сбербанка пользуются 22 миллиона граждан России. Это подтверждает тот факт, что эти карты удобны и выгодны как работодателям, так и работникам. Проблемы с использованием карты всегда можно решить, обратившись в банк.

Если по каким-то причинам вас не устраивает зарплатная карта Сбербанка, закон оставляет за гражданином право самостоятельно выбрать банк для обслуживания. Для этого необходимо открыть счет в другом банке и письменно сообщить новые реквизиты для перечисления зарплаты руководству компании не менее чем за 5 дней до очередной выплаты. Отказать работнику в перечислении денег на другой счет руководство не имеет права.

Исключение могут составлять случаи, если трудовой договор, который работник подписывает при поступлении на работу, содержит пункт, предоставляющий работодателю право самостоятельно выбирать банк для обслуживания зарплатных проектов. Это тот случай, когда работник сам того не ведая ограничивает своим права.

Что предлагают конкуренты?

В изменившихся финансовых условиях меняется структура доходов банков. В условиях, когда доходы от кредитных и валютных операций снизились, банки обратили пристальное внимание на сферу комиссионных доходов, в том числе на зарплатные проекты, являющие частью этого бизнеса. Сегодня между банками разгорается конкурентная борьба за зарплатных клиентов, поскольку это источник регулярных поступлений денежных средств на счета в банке, а также неограниченные возможности для продажи дополнительных банковских услуг.

С отменой «зарплатного рабства» конкурентная борьба только усилится. Чтобы удержаться в этом сегменте банки должны предоставлять клиентам качественный сервис. Конкурентными преимуществами являются:

  • невысокие тарифы
  • качественный сервис
  • возможность получения дополнительных услуг (депозиты, овердрафты, кредиты)
  • комплексное обслуживание
  • функциональность
  • обширная эквайринговая сеть
  • удобное расположение банкоматов
  • возможность осуществлять через банкоматы различные платежи
  • интернет-банкинг, мобильный банкинг, смс-информирование

Рынок зарплатных проектов не насыщен на 100%. Не охваченными остаются предприятия среднего и малого бизнеса, предприятия сферы торговли, которым разрешено выплачивать зарплату из выручки. Многие банки пересматривают концепцию зарплатного бизнеса.

Если ранее проект считался дополнительной услугой комплексного обслуживания юридических лиц, то сегодня все больше банков рассматривают это направление как мощный канал розничных продаж.

Рубрики
Разное

Онлайн заявка на кредит в банке УБРиР


Уральский банк Реконструкции и Развития предоставляет потребительские кредиты гражданам РФ. Для упрощения процедуры оформления сделки, клиенту предоставляется возможность оставить заявку через сайт. Является ли это действительно полезным и удобным для клиента. Как оформляется заявка через интернет, каким образом лучше подать заявку на кредит в банке, можно ли получить кредит при одобрении онлайн-заявки. Плюсы и минусы дистанционной подачи на кредит в банке УБРиР.
Содержание [Скрыть]

Подробнее про онлайн заявки на кредит

Онлайн-заявка на кредит является способом оформления анкеты-заявки на получение потребительского кредита без справок, кредитных карт, кредитов по программе «До 2 млн. р.» и больше, пенсионерам и т. д.

Оформление заявки через сайт банка экономит время клиента, позволяет заполнить анкету в привычной обстановке, где его никто не будет торопить и напрягать.

Кредитная организация не предоставляет кредитов на основе заполнения только интернет-заявки. Заемщик может получить только одобрение по его соответствию общим требования банка (возраст, гражданство, регистрация, кредитная история и т. д.).

Окончательное решение и выдача кредита будет произведена после представления в банк оригиналов документов и подписания заемщиков кредитного договора.

Что потребуется?

Прежде чем переходить непосредственно к заполнению заявки необходимо подготовить паспорт, пенсионное удостоверение, второй документ (СНИЛС, ИНН, загранпаспорт, водительские права и т. д.). При участии в программе с подтверждением доходов, приготовить справки о заработной плате, выписку из трудовой книжки.

Необходимо внимательно и точно вносить сведения в анкету из документов, чтобы избежать ошибок.

Пошаговые действия

Процесс оформления заявки выглядит следующим образом:

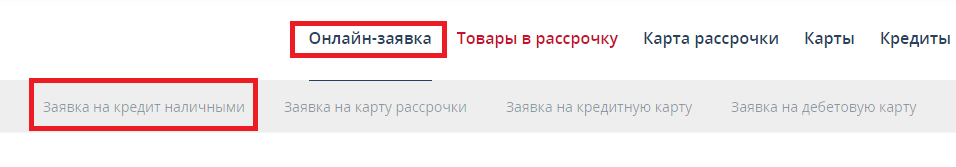
  1. Клиент заходит на сайт банка.
  2. Выбирает программу кредитования:
  3. Нажимает «Отправить заявку»:
  4. Вводит в открывшемся окне номер мобильного телефона, Ф.И.О., дату рождения, адрес электронной почты. Выбирает офис, где клиенту удобно получить кредит.
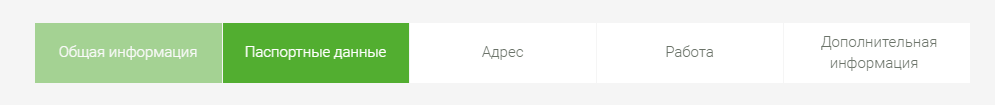
  5. После нажатия кнопок «Согласие на предоставление информации», затем «Далее», клиент должен будет ввести паспортные данные, где он зарегистрирован и т. д.
  6. После заполнения всех требуемых сведений необходимо нажать «Отправить заявку».
  7. На электронный адрес заявителя или на его номер телефона будет выслано письмо с просьбой подтверждения высланной заявки. Обычно это код, который следует отправить на указанный номер. Подтвердив отправку заявки, клиенту остается только ждать ее рассмотрения кредитором.
  8. При предварительном одобрении заявки на телефон заемщика приходит уникальный код, который будет необходимо показать при визите в банк с оригиналами документов.
  9. После проверки оригиналов документов банк принимает решение о выдаче кредита.

Онлайн заявка на кредит наличными

Подать онлайн заявку на кредит наличными в банке УБРиР невозможно. Сделка оформляется непосредственно в представительстве компании, выдача денег производится через кассу банка.

Как рассматриваются онлайн заявки на кредит в банке УБРиР

Срок рассмотрения заявки онлайн зависит от суммы кредитования, статуса клиента в банке. Зарплатные клиенты банка, клиенты, ранее кредитовавшиеся в кредитной организации и имеющие положительную кредитную историю, могут получить предварительное одобрение уже в течение часа.

Если сумма кредита более 200 тыс. р., клиент впервые обратился за кредитом, срок одобрения будет увеличен, это может занять время до 1–2 дней.

Необходимо понимать, что код, который получает клиент при предварительном одобрении заявки не является решением банка о предоставлении кредита. Он только подтверждает соответствие заемщика общим параметрам кредитования. Код служит для удобства продолжения работы с заявкой сотрудниками банка, когда заявитель приходит в его офис.

Предварительное одобрение онлайн заявки на кредит в УБРиР действует 2 месяца, т. е. в течение этого времени заемщик может в любое удобное время посетить представительство кредитной компании с оригиналами документов и уникальным кодом, полученным на телефон.

Отправляясь в банк, следует взять с собой оригиналы документов, которые необходимы для оформления конкретного продукта. На месте рассчитывается рейтинг платежеспособности клиента, рассматривается возможность его кредитования в банке, определяются индивидуальные параметры кредита.

Если в предоставлении кредита отказано, заемщик может повторно подать заявку через 3 месяца или попробовать оформить другой кредитный продукт через 1 месяц. Для повышения вероятности одобрения следует документально подтвердить доход.

Отличия от заявок в офисе банка

Сведения, которые подает заемщик при оформлении анкеты онлайн или в офисе являются одинаковыми. Поскольку онлайн-заявка не предполагает вынесения банком окончательного решения, ее форма является упрощенной. Полную анкету заемщик заполняет при личном визите в банк.

Как онлайн заявка влияет на вероятность одобрения

Полученное онлайн-заявке решение банка является предварительным и никак не влияет на окончательное решение банка. Только при получении отказа в выдаче заемщику не имеет смысла посещать представительство банка даже со справками о доходах и другими дополнительными документами в течение 3 месяцев.

При получении на телефон или на электронную почту уникального кода по заявке не следует думать, что кредит одобрен. Несмотря на то, что текст сообщения будет: «Ваша кредитная заявка одобрена!

Для оформления кредита Вам необходимо посетить представительство банка с документами», банк не примет решение, пока не проверит оригиналы документов, которые требуются для оформления конкретного кредитного продукта.

Подача заявки через интернет никак не отражается на параметрах кредитования. Заемщику не будет снижена процентная ставка или предложены более лояльные условия кредитования. Индивидуальные характеристики кредита в УБРиР зависят от других параметров.

Преимущества и недостатки онлайн заявки на кредит в банке УБРиР

Несмотря на то, что онлайн заявка на кредит в банке не является гарантией получения кредита, ее подача имеет ряд преимуществ:

  • Заемщик будет проверен на общее соответствие требованиям банка.
  • Банк удостоверится в компетенции заемщика, его возможности работать с онлайн-программами.
  • Предъявление уникального кода упростит работу сотрудника банка с клиентом.
  • Сайт работает круглосуточно, подать заявку можно в любое удобное заемщику время.

Отрицательные стороны онлайн заявок в банке:

  • Онлайн банк не принимает окончательное решение.
  • Необходимость посещения представительства банка, как минимум, 1 раз. Если решение банк примет не в день подачи документов, то посетить представительство придется 2 или более раз.
  • В конечном итоге онлайн заявка не дает весомых преимуществ заемщику перед подачей заявки непосредственно в представительстве банка.
  • Онлайн –заявка в банке больше является рекламным ходом компании для привлечения клиентов, получения в свою базу телефонных номеров и адресов электронной почты для рассылки рекламной продукции.
Рубрики
Разное

Кредиты для ИП в банке ВТБ


Банк ВТБ действовал еще во времена СССР и успешно продолжает функционировать в современном мире. Более чем на половину он принадлежит государству, благодаря чему клиенты могут не переживать из-за каких-либо проблем в работе. Специально для представителей малого бизнеса у данной финансовой организации есть обширный перечень кредитных продуктов, которые мы сейчас и рассмотрим. 
Содержание [Скрыть]

Подробнее про кредитования индивидуальных предпринимателей в банке ВТБ

Кредиты для ИП в банке ВТБ представлены в широком ассортименте:

  • Овердрафт. Представляет собой кредитную линию. Можно брать как сравнительно небольшую часть лимита, так и весь овердрафт целиком. Возвращать нужно в строго оговоренный срок.
  • Рефинансирование. Специальный кредит, призванный погасить долги ИП в другом банке и привлечь его в ВТБ. Отличается более интересными и выгодными условиями. Доступен только для тех ИП, которые не являются клиентами ВТБ.
  • Оборотное кредитование. Заем выдается на текущие потребности компании. Характерной особенностью является сравнительно небольшая сумма.
  • Экспресс-кредитование. Быстрый кредит для тех ИП, кому деньги нужны прямо сейчас.
  • Инвестиционное кредитование. Заем на развитие бизнеса.
  • Кредитование под залог недвижимости. Крупная сумма на долгий срок. Оптимальный вариант для резкого расширения.
  • Кредит под залог имущества. То же, что и в предыдущем варианте, однако в качестве обеспечения используется техника, транспорт, оборудование или товары в обороте.
  • Кредит для аукциона. Краткосрочный кредит для того, чтобы участвовать в аукционе. Один из самых простых и дешевых продуктов.

Кто может получить кредит?

Формально, кредиты из данной категории доступны не только для ИП, но и для всех остальных представителей малого бизнеса. Только они и могут получить займы подобного типа. От более серьезных предложений они отличаются в первую очередь достаточно простыми и понятными условиями, выгодной ставкой и сравнительно крупной суммой займа.

Отличия от ООО

ИП – это индивидуальный предприниматель, что предполагает относительно небольшие обороты. Значительная часть ИП работает вообще без сотрудников. ООО – это общество с ограниченной ответственностью – то есть крупная компания, которая обычно имеет несколько учредителей, множество сотрудников и показывает солидные обороты.

Для примера, к представителям малого бизнеса относят те ИП или фирмы, в которых работает до 100 человек. Кроме того, доход не должен превышать 800 миллионов рублей в год. Это правило установлено законодательством РФ.

Требования к получателю

Как уже было сказано выше, получателем кредита может быть только представитель малого бизнеса. В частности – ИП (Индивидуальный предприниматель). Конкретные требования к человеку-владельцу бизнеса не указаны и в каждом отдельном случае рассматриваются по всей совокупности особенностей.

Тем не менее есть один значимый фактор, который играет роль в любом случае: кредитная история. Чем она лучше, тем выше шанс одобрения кредита. В остальном, получить кредит для ИП в банке ВТБ может любое лицо, которое зарегистрировало данный тип бизнеса, без оглядки на пол, возраст и другие особенности.

Требования к бизнесу

От бизнеса требуется только успешно просуществовать как минимум 6 месяцев. В принципе, конкретного требования к тому, что фирма обязана быть прибыльной нет, однако на практике, банки очень настороженно относятся к тем ИП, которые не могут показать прибыль или, хотя бы, отсутствие убытков. Логика тут очень простая – если уже на момент обращения в банк фирма не приносит прибыли, то за счет чего планируется в дальнейшем погашать задолженность?

В отдельных случаях, если индивидуальный предприниматель может обосновать сложившуюся ситуацию, а также четко объяснить, откуда именно пойдет доход и как в этом помогут заемные средства, заявка все же будет рассмотрена, однако особо выгодных условий ожидать не стоит.

Условия по кредитам для ИП в ВТБ

В зависимости от выбранного продукта условия кредита могут несколько отличаться друг от друга. Это связано в первую очередь с целевым назначением и особенностями займа. Рассмотрим все доступные варианты.

Ставка

Ставка по кредитам для ИП в банке ВТБ разного типа:

Название продуктаСтавка по кредиту (%/год)ОвердрафтОт 11,5РефинансированиеОт 10,0Оборотный кредитОт 10,5ЭкспрессОт 13,0ИнвестиционныйОт 10,0Под залог недвижимостиОт 10,0Под залог имуществаОт 6,0Для аукционаОт 12,0

Максимальная ставка банком также не указывается. Она будет зависеть от того, что именно хочет клиент и что он может предложить.

Суммы

Практически по всем кредитам для ИП в банке ВТБ установлена единая максимальная сумма займа в 150 миллионов рублей. Исключение сделано только для следующих продуктов:

  • Экспресс: до 500 тысяч рублей.
  • Для аукциона: до 25 миллионов рублей.

Минимальные суммы не указываются, однако зачастую банки не выдают кредиты на сумму менее 50 тысяч рублей. Уж очень это не выгодно – нужно совершить множество действий с минимальной доходностью.

Если нужна сравнительно небольшая сумма, есть смысл взять кредит в том размере, в каком предложит банк и впоследствии погасить его досрочно, вернув значительную часть займа задолго до окончания действия договора.

Сроки

Сроки, как и процентные ставки, напрямую зависят от выбранного продукта:

Название продуктаМаксимальный срок кредитования (месяцев)Овердрафт24Рефинансирование240Оборотный кредит36Экспресс60Инвестиционный240Под залог недвижимости240Под залог имущества240Для аукциона12

Чем меньше будет срок займа, тем выше сумма ежемесячного платежа, однако ниже и переплата. Верно и обратное. Выбирать подходящий вариант следует исходя из того, какими финансовыми возможностями обладает ИП. Лучше всего выбирать минимальный срок, чтобы не переплачивать, однако не в ущерб самой фирме.

Прочие условия

Помимо уже перечисленных, есть и другие условия, на которых выдаются кредиты для ИП в банке ВТБ:

Название продуктаПрочие условияОвердрафт— Нет залога.

— Нет комиссий.

— Максимальный лимит – 50% от оборота.

— Срок 1 транша – 60 дней.

Рефинансирование— Нет комиссий.

— Доступна отсрочка по телу кредита.

— Требуется залог.

— Залогом можно обеспечивать только 75% от суммы кредита.

— Доступен лимит линии свыше суммы рефинансирования.


Оборотный кредит— Нет комиссий.

— Доступна отсрочка по телу кредита.

— Требуется залог.

— Залогом можно обеспечивать только 75% от суммы кредита.

Экспресс— Быстрое рассмотрение заявки.

— Минимум документов.

— Требуется поручительство.

— Залог не обязателен.

Инвестиционный— Нет комиссий.

— Доступна отсрочка по телу кредита.

— Требуется залог.

— Залогом можно обеспечивать только 75% от суммы кредита.

Под залог недвижимости— Большой срок действия кредита.

— Доступна отсрочка по телу кредита.

— Первоначальный взнос от 15%.

— Допускается выдача без первого взноса, но с дополнительным обеспечением.

— Требуется залог.

Под залог имущества— Большой срок действия кредита.

— Залогом может быть то имущество, которое приобретается.

— Нет комиссий.

— Первоначальный взнос от 20% и выше.

Для аукциона— Нет комиссий.

— Залог не нужен.

Как можно улучшить условия кредита

Условия банковских продуктов зависят преимущественно от самого клиента. Следует учитывать, что не стоит надеяться получить условия лучше оптимально возможных. Например, если минимальная ставка указана в 10% годовых, то она может быть только больше, но никак не меньше.

Чтобы снизить ставку до минимального уровня следует предоставить максимально актуальный залог, который можно было бы легко реализовать в случае проблем. Также фирма обязательно должна показывать достаточно высокий уровень дохода, да и кредитная история нужна положительная. Кроме всего прочего, необходимо по первому требованию банка предоставлять любые запрошенные документы, даже если клиенту непонятно, для чего они нужны и как будут использоваться.

Нередко такие требования связаны исключительно с внутренними нормативами и фактически, на процесс рассмотрения заявки влияют опосредованно. Однако если их не предоставлять, возникнет негативное отношение, результатом которого вполне может стать отказ.

Из других особенностей стоит выделить привлечение созаемщиков и поручителей, перевод всех операций в банк ВТБ, оформление зарплатного проекта, а также открытие счета с регулярным сохранением на нем крупного остатка. Чем больше подобных факторов, тем больше вероятность получить кредит именно на тех условиях, которые требуются клиенту.

Как получить кредит для ИП?

Получить кредит для ИП в банке ВТБ можно только в отделении банка. Однако финансовая организация, для удобства клиентов, предлагает оформить предварительную заявку в режиме онлайн. Благодаря такой системе можно значительно упростить и ускорить процедуру, так как сотрудники банка заранее просчитают все особенности потенциального займа и смогут общаться с клиентом исходя из подготовленной информации.

Все данные в заявке носят чисто информационный характер и фактически не дают никаких конкретных данных, однако этого уже достаточно для того, чтобы начать переговоры о выдаче кредита.

Что потребуется?

Для оформления кредита нужно предоставить следующий перечень документов:

  • Анкета заемщика. Заполняется непосредственно в отделении представителем ИП либо непосредственно самим собственником.
  • Регистрационные и учредительные документы.
  • Паспорт владельца бизнеса.
  • Официальные отчеты.
  • Документация, которая подтверждает управленческую выручку.
  • Документы-договора с клиентами, покупателями и поставщиками.
  • Документы, указывающие на право собственности основных средств, задействованных в ведении бизнеса, а также имущества, предоставляемого в залог.

Следует учитывать, что это лишь приблизительный перечень документов. Он может быть расширен по требованию банка в каждом отдельном случае.

Пошаговые действия

Инструкция для получения кредита в ВТБ банке для ИП:

  1. Выбрать подходящий продукт исходя из того, что именно требуется для ведения бизнеса на данный момент.
  2. Оформить заявку на сайте банка.
  3. Ожидать звонка от менеджера банка.
  4. Обсудить с ним все условия будущего займа.
  5. Собрать необходимый пакет документов.
  6. Направиться в ближайшее отделение банка.
  7. Заполнить заявление, анкету и предоставить все бумаги.
  8. Окончательно обсудить условия сотрудничества.
  9. Ожидать решения банка.
  10. Если оно положительное, подписать договора кредита и залога.
  11. Открыть расчетный счет.
  12. Получить на него оговоренную сумму.

Как рассматриваются заявки?

Сразу после подачи заявки в режиме онлайн менеджер банка внимательно ее изучает и формирует первоначальное мнение о будущем потенциальном заемщике. Далее он подбирает несколько вариантов кредитов, а также дополнительных услуг, которые, с его точки зрения, могут заинтересовать клиента. Сразу после этого он связывается с будущим заемщиком и обсуждает условия кредитования.

Далее, если клиент предоставляет всю необходимую информацию, заявка с анализом ситуации и документами передается на кредитный комитет. Там она рассматривается на высшем уровне, руководством отделения или филиала, в зависимости от того, кто имеет право на такие действия. О принятом решении клиента информируют отдельно.

Как повысить вероятность одобрения?

Чтобы повысить вероятность одобрения заявки нужно:

  • Поддерживать неизменно положительную кредитную историю.
  • Предоставлять все документы, требуемые банку для рассмотрения заявки.
  • В качестве обеспечения предоставлять только дорогостоящее имущество. Желательно, чтобы он покрывало не только сумму долга, но и давало некоторый «излишек».
  • Обязательно перевести все расчеты в ВТБ банк, включая сюда зарплатные проекты, депозиты, текущие счета и так далее. Желательно также «перетянуть» своих контрагентов.
  • По первому требованию обеспечивать доступ к залоговому имуществу для проверки его состояния и наличия.
  • Поддерживать уровень прибыли ИП выше размера расходов.

В целом, чем лучше будет выглядеть предприятие с экономической точки зрения, тем выше вероятность получить кредит.

Частые причины отказов

Отказывают в кредитовании чаще всего по следующим причинам:

  • Слабые финансовые показатели фирмы.
  • Не предоставлены необходимые документы.
  • Предлагается залог на сумму, не соответствующей размеру запрошенного займа.
  • Негативная кредитная история.
  • Нежелание идти на встречу банку и переводить расчеты ВТБ. В этом случае отказ обычно связан с требованиями клиента. Некоторые лица хотят получить минимально возможные ставки и лучшие условия, но ничего не хотят давать взамен.

Помимо всего перечисленного, отказ может быть связан с родом деятельности фирмы или даже ее контрагентами, однако это скорее исключение, чем правило. В основном, если финансовые показатели находятся на достаточном уровне, есть адекватный залог, а кредитная история не имеет черных пятен, то это уже почти 100% гарантия одобрения заявки.

Преимущества и недостатки кредитования в ВТБ

Банк ВТБ сравнительно с большинством других конкурентов предлагает достаточно выгодные условия. Преимуществами тут являются:

  • Низкая процентная ставка.
  • Минимальные требования к клиенту и документам.
  • Достаточно длительный срок кредита и большие суммы.
  • Простые и понятные программы.

Из недостатков отмечают весьма свободную градацию процентной ставки. Несмотря на сравнительно низкий минимальный уровень, получить кредит именно на оптимальных условиях очень сложно. Для остальных же клиентов действуют не столь выгодные проценты. В то же время, многим не нравится тот факт, что банк настойчиво «перетягивает» заемщика к себе на обслуживание.

Оба негативных фактора вполне понятны. Первый, относительно ставки, абсолютно разумен. Чем меньше клиент предоставляет документов, чем хуже его показатели, тем выше риск финансовой организации. Как следствие, ВТБ подстраховывается, повышая процент платежей.

Насчет второго момента также можно сказать о том, что банк кровно заинтересован в привлечении как можно большего числа клиентов. Особенно потенциальных заемщиков. И вполне логично, что ВТБ хочет их контролировать по максимуму, для чего и нужно переводить все операции именно в этот банк. Может показаться, что это неудобно, однако с другой стороны, такой подход позволит получить кредит на максимально выгодных условиях, так что в конечном итоге клиент все равно оказывается в выигрыше.

Рубрики
Кредиты для бизнеса

Кредит для ИП в Сбербанке


Сбербанк разработал линейку продуктов кредитования специально для индивидуальных предпринимателей. С помощью финансовой поддержки микропредприятия получают возможность расширять производственную или товарную базу, создавать новые рабочие места, увеличивать объемы производства.
Содержание [Скрыть]

Кредитование ИП в Сбербанке

Кредиты выдаются предпринимателям, которые хотят расширить производство, выйти на новый уровень, поддержать свой бизнес. Сбербанк разработал продукты под любые нужды ИП. Причем Сбербанк не подразделяет индивидуальных предпринимателей и юридических лиц. Условия предоставления кредитов абсолютно одинаковые для всех представителей малого бизнеса.

Преимуществом является то, что предприниматель при соответствии требованиям банка может получить кредит на свои нужды без залога. Многие ИП владеют микробизнесом и не могут предоставить имущество в залог. Для них у банка имеются специальные предложения с более высокой процентной ставкой и небольшим сроком кредитования. Тем не менее, беззалоговым кредитованием охотно пользуются владельцы мелкого бизнеса.

Какие программы предлагает банк?

Программы Сбербанка по кредитованию индивидуальных предпринимателей включают в себя разнообразные продукты. Сбербанк предлагает залоговые и беззалоговые кредиты, целевые и нецелевые. Можно взять в кредит или в лизинг технику, оборудование, пополнить оборотные средства, приобрести новые площади, земельные участки.

Программы предназначены для действующих и начинающих предпринимателей. Минимальный срок работы ИП не менее 3 месяцев. Кредиты направлены на поддержку малого бизнеса. В условиях кредитования указывается максимальная прибыль, которую получает ИП за год работы. Для разных продуктов она варьируется от 60 до 400 млн. рублей в год.

Подробное описание можно посмотреть на сайте Сбербанка https://www.sberbank.ru/ru/s_m_business/credits.

Цель кредита

Кредиты на любые цели представлены в Сбербанке следующими продуктами:

  1. «Экспресс под залог» — позволяет получить кредит под залог недвижимости или оборудования. Кредит могут получить ИП с выручкой, не превышающей 60 млн. рублей. Преимуществами данного кредита будут: короткий срок рассмотрения заявки, сумма до 5 млн. рублей, отсутствие комиссии за ведение счета и неустоек за досрочное погашение.
  2. «Доверие» – беззалоговый кредит. Выдается на срок до 3 лет. ИП может получить до 3 млн. рублей. Процентная ставка составляет 18,5%. Заявка рассматривается в течение 3 дней.

    Похожее изображение

  3. «Бизнес Доверие» этот кредит можно взять под залог недвижимости, векселей, банковских депозитных сертификатов или оформить заем без залога. Безалоговый кредит могут получить предприниматели, осуществляющие транспортные перевозки. Минимальная сумма кредита от 500000 рублей.

Займы на пополнение оборотных средств представлены двумя продуктами:

  1. «Бизнес-Оборот» можно получить на срок от 1 до 48 месяцев под 14,55% годовых. Обеспечением по кредиту может быть имеющееся недвижимое имущество или поручительство физических лиц. Сумма кредита от 150000 рублей.
  2. «Бизнес-Овердрафт» выдается на срок до 12 месяцев на пополнение расчетного счета для проведения текущих операций, процентная ставка составит 12,73%. Сумма кредита от 100000 до 17 млн. рублей.

Кредиты в Сбербанке на приобретение автотранспорта – целевые кредиты. Сбербанк предлагает продукт «Бизнес-Авто». Заем предоставляется на покупку спецтехники, грузового транспорта, прицепов и полуприцепов, иных видов транспорта. Сроки кредитования варьируются от 36 до 96 месяцев в зависимости от характеристик заемщика. Процентная ставка по кредиту от 12,1%.

Кредиты на покупку оборудования в Сбербанке включают в себя финансирование под залог приобретаемого оборудования, сумму годовой страховки, стоимость пусконаладочных работ. Кредит «Бизнес-Актив» предоставляется на срок от 36 до 84 месяцев, процентная ставка начинается от 12,2% годовых.

Кредитование на приобретение недвижимости для ИП производится в рамках кредита «Бизнес-Недвижимость». Приобретаемые площади остаются в залоге у банка. Процентная ставка по кредиту рассчитывается индивидуально, минимальная величина составляет 11,8%.

Лизинг в Сбербанке предполагает приобретение легковой и грузовой техники, спецтехники, коммерческого автотранспорта. Лизинг предоставляется на срок от 1 года до 4 лет. Авансовый платеж необходим в размере 15% от стоимости автомобиля иностранного производства, 20% от стоимости автомобилей от отечественного производителя.

Картинки по запросу лизинг в сбербанке

Рефинансирование производится для кредитов, выданных для пополнения оборотных средств, приобретения основных средств, оборудования и недвижимости. Сбербанк предлагает три программы для рефинансирования кредитов: «Бизнес-Инвест», «Бизнес-Оборот» и «Бизнес-Недвижимость». Срок кредитования до 120 месяцев, процентная ставка начинается от 11,8 %. Сумма кредитования по «Бизнес-Инвест» и «Бизнес-Оборот» составляет от 3 млн. рублей, по программе «Бизнес-Недвижимость» от 150000 рублей.

Программы стимулирования кредитования малого и среднего бизнеса реализуются вместе с Банком России. В рамках программы выдаются кредиты на льготных условиях. В рамках программы можно получить от 10 млн до 1 млрд. рублей. Кредитная программа предоставляется для предприятий сельского хозяйства, первичного производства, первичной переработки сельхозпродукции, производства и распределения газа, воды, электричества, строительства, транспорта и связи. Процентная ставка для ИП ограничена 10,6%, комиссии за выдачу кредита и ведение счета не взимаются. Льготный период составляет 3 года.

Требования и условия

Особое внимание уделяется требованиям к заемщикам. Предприниматели должны вести деятельность не менее 6 месяцев с момента регистрации. По некоторым видам кредитов срок увеличивается до 2 лет. Возраст заемщика от 23 лет до 60 лет (на момент окончания кредитного договора). Регистрация по месту жительства или месту пребывания не должна быть меньше полугода. Успешная деятельность ИП подтверждается документально. Это могут быть налоговые декларации, договоры с контрагентами.

Годовой доход ИП не должен превышать 60 млн. рублей. Для некоторых продуктов, таких как «Бизнес-Недвижимость», Сбербанк увеличил эту цифру до 400 млн. рублей в год.

Желательно наличие собственного имущества: недвижимости, транспортных средств, депозитных счетов.

Необходимые документы предоставляются ИП по требованию банка. В их перечень входят:

  • анкета по форме банка;
  • оригинал свидетельства ОГРНИП;
  • ИНН;
  • копия паспорта;
  • лицензия (при наличии);
  • копии договоров аренды или свидетельства о праве собственности на недвижимость, используемую в бизнесе;
  • копии действующих кредитных договоров, договоров лизинга;
  • копии договоров с контрагентами.

Финансовые документы:

  • налоговая декларация за последние 4 отчетных периода- квартал (ЕНВД, УСН);
  • книга учета доходов и расходов;
  • справка об имущественном положении по форме банка;
  • справка о полученных доходах;
  • справки из сторонних банков по годовым оборотам на расчетных счетах.

Сроки кредитования в Сбербанке для каждой кредитной программы свои. По беззалоговым кредитам «Доверие» срок не превышает 3 лет. На пополнение оборотных средств кредит «Бизнес-Оборот» выдается на срок 3 года, «Бизнес-Овердрафт» — не более 12 месяцев. Кредиты на приобретение автотранспорта, оборудования и недвижимости выдаются предприятиям со сроком деятельности более года на 5 лет, если ИП функционирует менее 12 месяцев, то срок кредита составит 3 года. Постоянным клиентам банк может увеличить срок кредита до 7 или 8 лет. Срок договора лизинга составляет от 12 до 37 месяцев. Максимальный срок действия кредита на рефинансирование составляет 10 лет.
Размеры займов определяются исходя из финансового положения заемщика и целей кредитования. Кредиты «Доверие» и «Бизнес-Доверие» выдаются на сумму до 3 млн. рублей. «Экспресс кредит под залог» выдается на сумму от 300000 рублей до 5 млн. рублей. Сумма кредита на пополнение оборотных средств рассчитывается индивидуально. Минимальный размер кредита составляет от 150000 для сельхозпроизводителей, от 500000 рублей для остальных заемщиков. «Бизнес-Овердрафт» предоставляется на сумму до 17 млн. рублей. В лизинг можно взять транспортные средства или оборудование для бизнеса на сумму до 24 млн. рублей.

Процентные ставки по кредитам рассчитываются в каждом случае индивидуально. Для каждого вида кредита установлена минимальная ставка. Взять кредит под самый маленький процент можно при выполнении условий банка. Так кредит «Бизнес-Оборот» можно взять под минимальную ставку 14,55%, если заемщик берет сумму от 15 до 50 млн. рублей на срок 36 месяцев. Беззалоговый кредит «Доверие» выдается под 18,5%, при вторичном оформлении займа ставка понижается до 17%.
Страхование кредитов в Сбербанке является добровольным решением заемщика. При оформлении кредита можно оформить страховку жизни и здоровья. Наступление страхового случая позволит оплатить кредит с помощью страховой компании. В сбербанке этим занимается дочерняя организация «Сбербанк Страхование». Сбербанк предлагает страхование бизнеса. Можно оформить страхование имущества, страхование убытков, возникших при перерыве в деятельности, страхование от несчастных случаев.

Можно ли взять кредит без поручителей? Этот вопрос интересует многих предпринимателей при решении воспользоваться заемными средствами. При отсутствии поручительства в качестве обеспечения банк принимает залоговое имущество. Залогом могут быть земельные участки, здания, сооружения, техника и оборудование, товарные запасы. При оформлении целевого кредита на покупку недвижимости, залогом является сам приобретаемый объект. Залогом являются купленные в кредит автотранспортные средства и производственные мощности.

Лизинг техники и оборудования предполагает оформление имущества в собственность банка.

Как рассматриваются заявки?

Клиент передает свою заявку на кредит и собирает необходимый перечень документов. Далее собранный пакет рассматривается кредитной комиссией. Принимается во внимание кредитная история заемщика, наличие долгов, действующих кредитов. Анализируются доходы предпринимателя, их необходимо подтвердить документально. Рассматривается финансовая документация. Производится оценка залогового имущества. После внимательного рассмотрения и анализа комиссия принимает решение о выдаче кредита.

Как оценить вероятность одобрения? Для этого необходимо проверить все ли документы собраны. Анкета должна содержать достоверную информацию. Все доходы должны быть подтверждены. Шансы на одобрение повышаются в случае наличия у ИП собственного ликвидного имущества. Чем выше доход у предпринимателя и дольше срок существования фирмы, тем проще получить в Сбербанке кредит.

Охотнее одобряется заем тем ИП, которые являются клиентами и обслуживают в Сбербанке расчетный счет.

Частые причины отказов в кредитовании предпринимателям:

  • неполный пакет документов;
  • низкий доход заемщика;
  • небольшой срок деятельности;
  • плохая кредитная история;
  • наличие просрочек по текущим кредитам.

Порядок действий в случае отказа может быть разный. Если заявка была отклонена по причине непредставления каких-либо документов, то пакет нужно будет сформировать заново и через некоторое время повторить попытку. Также желательно погасить имеющиеся кредиты или просрочки по ним. Если подавалась заявка на целевой кредит, можно выбрать другой вариант кредитования или подать заявку на меньшую сумму.

Получение и обслуживание кредита

Заявка рассматривается от 2 рабочих дней до нескольких недель в зависимости от суммы и вида кредита. После принятия положительного решения банк перечисляет одобренную сумму в течение 30 дней. Кредит предоставляется по месту регистрации предпринимателя. Денежные средства перечисляются на расчетный счет заемщика. По целевым кредитам банк перечисляет сумму на счет продавца недвижимости, транспортных средств или оборудования. Рефинансирование производится путем погашения предыдущих кредитов.

Заемщику предоставляется график платежей.

Если расчетный счет открыт в Сбербанке, достаточно позаботиться о наличии на нем нужной суммы в определенную дату.

Погашение кредита предусмотрено аннуитетными платежами. Досрочное погашение возможно в отделении Сбербанка после подачи соответствующего заявления. В заявлении указывается дата погашения, сумма и счет списания. Досрочное погашение производится в дату, указанную в заявлении. Сумма досрочного погашения может быть любой, минимального предела не установлено. Неустойка за досрочное погашение не взимается. За несвоевременное погашение взимается штраф.

Что предлагают конкуренты?

Другие банки также предлагают программы кредитования малого бизнеса. Банк ВТБ24 разработал несколько продуктов, удовлетворяющих нужды предпринимателей — это «Овердрафт», бизнес-ипотека, «Инвестиционный», «Целевой», «Оборотный» кредиты. Сумма кредитов рассчитывается индивидуально.

Линейку займов предлагает Райффайзен банк. Доступен овердрафт, экспресс кредитование, пополнение оборотных средств, целевой кредит на текущие нужды. Максимальная сумма кредитования до 450 млн. рублей. Сроки кредитования от 1 года до 10 лет.

Есть свои предложения у Промсвязьбанка, ОТП банка, Альфа Банка. Процентные ставки варьируются от 10,5%.

В каждом случае ставка определяется согласно политике конкретного банка.

Суммы займов для ИП зависят от вида экономической деятельности и финансового положения предпринимателя.

Рубрики
Кредиты для бизнеса

9 банков выдающих кредиты ИП без залога и поручителей


Почти все российские банки разрабатывают и предлагают кредитные продукты для малого бизнеса. При этом учитывается специфика деятельности ИП, его обороты, доходность и другие факторы.

В каждом банке свои программы, но в общем можно выделить такие виды кредитования малого бизнеса:

  • инвестиционный кредит. Обычно по этой программе предусмотрено долгосрочное кредитование. Средства выделяются на расширение бизнеса, приобретение основных средств, модернизацию производства. Такие кредиты так и называются – инвестиционными;
  • оборотный кредит. Выделяется на осуществление текущей деятельности;
  • овердрафт. Эта услуга обычно подключается вместе с открытием расчетного счета. Цель кредита – покрытие кассовых разрывов;
  • рефинансирование. Деньги выделяются на погашение текущего долга в стороннем банке.
  • коммерческая ипотека. Кредит выдается на приобретение коммерческой недвижимости.
  • автокредит. Представляется на покупку нового автотранспорта, в том числе спецтехники.

Некоторые банки готовы предоставить эти виды кредита без залога и поручителей, другие обязательно требуют заложить недвижимость – оборудование, недвижимость, транспорт.

Содержание [Скрыть]

В этом обзоре рассмотрим 9 банков, которые выдают кредиты ИП без залога и поручителей.

№БанкПроцентСумма в рубляхСрок1Home Credit10,9 % — 12,5 %от 10 тыс. до 500 тыс.от года до 7 лет2Росбанк11,41 % — 12,31 %;от 1 млн. рублей12 месяцев3СКБ11,9 % — 21 %500 тыс.5 лет4Тинькофф12 %до 1 млн.3 года5Восточный банк16 % — 22 %до 500 тыс.1 год6УБРиР16 % — 25 %от 100 тыс. до 2 млн.до 2 лет7Совкомбанк17,4 % — 22,9%.200 тыс. — 1 млн.1,5 года, 2 года, 3 года, 5 лет.8Райффайзен17,9 % — 19,9 %от 300 тыс. до 2 млн.4 месяца – 4 года9ОТП банкот 34,9 %от 15 тыс. до 200 тыс.от 1 года до 4 лет

Кредит для ИП от Совкомбанка

«Денежный кредит Суперплюс» – так называется кредитная программа для предпринимателей от Совкомбанка. По ней ИП могут получить от 200 тысяч до 1 млн. рублей.

Требования к заемщику следующие:

  • возраст от 20 до 85 лет на дату погашения кредита;
  • официальная работа, стаж на которой составляет не меньше 4 месяцев;
  • постоянная регистрация – по одному адресу заемщик должен быть зарегистрирован не меньше 4 последних месяцев;
  • проживание – не дальше 70 км от ближайшего офиса Совкомбанка;
  • Телефон – обязательно наличие стационарного или домашнего.

Кредит предоставляется на разные сроки: 1,5, 2, 3 года или 5 лет. Процентная ставка – от 17,4 % до 22,9%.

Есть условия, при которых ставка может меняться. Например, если клиент представляет справку о доходах, то процент за пользование кредитом составляет – 17,4% годовых, если не предоставляет 17,8%.

Кредит пересчитают по более выгодной ставке, если заемщик подключит услугу «Финансовая защита», то есть согласиться уплатить определенную сумму страхового взноса, которая вычисляется в процентах к кредиту. Выплачивается она единовременно за весь кредитный период.

Размер взноса различается в зависимости от суммы и срока кредита и вычисляется в процентном отношении к нему:

Срок/Сумма1,5 лет2 года3 года5 летОт 200 тыс. до 299 99911,4 %13,2 %13,8 %15 %300 тыс. до 599 9999,96 %11,76 %12,36 %13,56 %600 тыс. – 999 9997,56 %9,36 %9,96 %11,16 %От 1 млн. и больше6,48 %8,28 %8,88 %10,08 %

Например, был одобрен кредит на сумму в 500 тыс. рублей на 2 года. Страховой взнос составит: 500 000 * 11,76 % = 58 800 рублей.

Кредит для ИП от Тинькофф Банка

Кредит на любые цели без поручителей и залога выдает банк Тинькофф. Срок до 3 лет, сумма не больше 1 млн. рублей. Ставка – 12% годовых. Все очень удобно и просто. От ИП требуется лишь открыть расчетный счет. Деньги могут перечисляться на обычную дебетовую карту физического лица или на расчетный счет предпринимателя.

В качестве бонуса банк предлагает надежным заемщикам пересчитать проценты по сниженной ставке. Для этого нужно:

  1. Оформить кредит для ИП.
  2. Выплатить его полностью без просрочек.
  3. Обратиться в банк и попросить о перерасчете.
  4. Специалисты пересчитают проценты по сниженной ставке и вернут разницу деньгами на счет или на карту.

Кредит можно погашать с расчетного счета и карты. Комиссия за процедуру не взимается.

Кредитные программы от «Восточного банка»

Восточный банк предлагает несколько кредитных продуктов для бизнеса: «Банковские гарантии», «Кредит на исполнение контракта», «Овердрафт комплимент», «Кредиты юридическим лицам», «Овердрафты под обороты». Только один из них можно получить без залога и поручителей — «Овердрафт комплимент».

Размер предоставляемой суммы – не более 500 тыс. рублей. За открытие лимита взимается комиссия – 990 рублей.

Процентная ставка – от 16 до 22 % годовых. Ее размер зависит от того, за сколько месяцев клиент оплатил РКО, а также от наименования пакета услуг.

Название пакета услугОплата за 3 месяцаОплата за 6 месяцевПри оплате за год

Процентная ставка

Твой Старт 19,00%19 %18,8 %18,5 %Твой Он-лайн 18,50%18,5 %18,3 %18,0 %Твой Успех 18,00%18 %17,8 %17,5 %Твой Мир 17,30%17,317,0 %16,5 %Твой Безлимит16,516,3 %16,0 %

Срок кредита 1 год, лимит подтверждается или пересматривается каждые 3 месяца. Чтобы получить овердрафт нужно обратиться в банк и подать заявку на РКО и открыть счет.

Кредитование малого бизнеса от Райффайзенбанка

Райффайзен делит свои программы для бизнеса на две категории: первая – для предпринимателей, имеющих годовой оборот до 60 млн. рублей, вторая – для бизнеса с оборотом от 60 млн. до 500 млн. рублей. Всего программ 9 и почти все они требуют обеспечения в виде залога и поручителей.

Исключением является беззалоговый кредит «Экспресс» для предпринимателей, имеющих годовую выручку не более 60 млн. рублей. Оформляется кредит быстро – всего за 2 дня, при этом официально подтверждать выручку не нужно.


Сумма финансирования – от 300 тыс. до 2 млн. рублей. Ставка от 17,9 % до 19,9 %. Кредит выдается на срок от 4 месяцев до 4 лет. Банк предъявляет к ИП такие требования:

  • деятельность не меньше 1 года с даты регистрации;
  • кредитная история в сумме не меньше 1 млн. рублей;
  • наличие расчетного счета в банке, который обслуживается не менее 3 месяцев.

Займ выдается на строго определенные цели: пополнение оборотных средств, инвестиции, рефинансирование кредитов в сторонних банках. Для ИП требуется поручительство супруга.

Кредитование малого бизнеса от ОТП банка

Специально для индивидуальных предпринимателей ОТП банк предлагает кредитную программу «Деловым людям». Размер предлагаемого займа – от 15 до 200 тысяч рублей на срок от 12 месяцев до 4 лет. Ставка по кредиту устанавливается для каждого клиента индивидуально, но ее базовый размер равен 34,9% годовых.

Кредит предоставляется гражданам РФ, в возрасте от 23 лет до 65 (на дату погашения займа). Осуществлять предпринимательскую деятельность заемщик должен не меньше 1 года.

Одним из достоинств программы можно назвать простоту оформления. Требуется минимум документов: паспорт, ИНН, свидетельство о госрегистрации ИП.

Кредит для ИП от УБРиР

В УБРиР предприниматель может получить до 2 млн. кредитных средств на обновление товарного ряда, покупку автотранспортных средств, оборудования, помещений, сырья. Условия предоставления займа такие:

  • сумма – от 200 тыс. до 2 млн. рублей;
  • срок до 2 лет;
  • ставка от 16 % до 25 %;
  • без залога.

УБРиР не требует от ИП положительной кредитной истории в своем банке, а также оборотов по счету. Для одобрения кредита необходимо поручительство фактических собственников бизнеса или учредителей.

Срок ведения предпринимательской деятельности должен составлять не меньше 1 года.

Кредитные линии от Росбанка

Росбанк предлагает самый широкий спектр кредитных продуктов для малого бизнеса. В него входят такие виды кредитов, как: инвестиционный, оборотный, рефинансирование, автокредит, коммерческая ипотека, овердрафт. Минимальная ставка по данным продуктам очень привлекательная – от 10,38% годовых.

Однако все эти кредиты выдаются только с залоговым обеспечением и по поручительству. Исключением является кредит овердрафт.

Условия предоставления его такие:

  • сумма – от 1 млн. рублей;
  • срок – 12 месяцев;
  • ставка от 11,41 % до 12,31 %;
  • максимальный лимит – до 50 % от поступлений на расчетный счет.

СКБ Банк

В СКБ банке предприниматели могут получить как обычный кредит, так и кредит с господдержкой. Кредит на общих условиях не требует залога и поручителей, имеет ставку от 11,9% – 21% годовых. Максимальная сумма займа — 500 тыс. руб., выдается на 5 лет.

Кредиты с господдержкой предоставляются по ставке 5% годовых, но их могут получить только ИП, занимающиеся производством, переработкой и реализацией сельскохозяйственной продукции.

Документы для получения обычного кредита такие:

  • анкета;
  • справка по обязательствам предприятия;
  • управленческая отчетность;
  • анализ 51 счета в разрезе банков, счетов за последние полгода;
  • карточка 51 счета с разбивкой по поступлениям и контрагентам за последние полгода.

Хоум кредит

Банк «Home Credit» предоставляет предпринимателям потребительский без залога и поручителей. Действующие условия такие:

  • ставка от 10,9 % до 12,5 %
  • срок – от 1 года до 7 лет;
  • сумма – от 10 тысяч до 1 млн. рублей.

Какой банк выбрать?

При выборе того или иного банка нужно ориентироваться на свои цели:

  • Частые кассовые разрывы и нечем платить зарплату – оформляйте овердрафт в Восточном банке или Росбанке;
  • Нужен потребительский нецелевой кредит под низкие проценты – обратитесь в банк Home Credit;
  • Если вы ИП, который занимается сельхозпроизводством – обращайтесь в СКБ банк.

Когда деньги нужны на строго определенные цели, например, покупку оборудования или пополнение оборотных средств, то можно воспользоваться любой из вышеуказанных программ.

Почему банки согласны выдавать кредиты ИП без залога и поручителей?

На самом деле без залога и поручителей банк выдаст кредит только тем ИП, которые прошли его проверку. А она проводится уже с момента подачи заявки на кредит: ИП предъявляет свой паспорт и свидетельство о постановке на учет в налоговом органе. С помощью этих документов банк может легко проверить, есть ли у предпринимателя налоговая задолженность, какое у него есть имущество и в каких банках у него открыты счета, имеются ли в отношении него исполнительные производства и есть ли долговые обязательства, а также другую важную информацию.

На этапе выездной проверки, специалисты проверят не только бухгалтерскую отчетность, но и документы, подтверждающие уплату налогов, разрешение на занятие определенными видами деятельности.

Только после тщательного анализа всей информации о заемщике и его финансово-хозяйственной деятельности ему будет одобрен кредит.

Плюсы и минусы кредитов для ИП без залога и поручительства

Кредиты без поручителей и залога предназначены для честных предпринимателей, которые открыто ведут бизнес и не боятся проверок.

Недобросовестным ИП, которые пытаются с помощью кредита, решить свои проблемы кредит просто не предоставят.

Среди других положительных моментов можно выделить:

  • отсутствие бумажной волокиты. Банк на основании нескольких документов сам может проверить предпринимателя.
  • внушительная сумма;
  • быстрое решение по заявке;
  • невысокие проценты;
  • не нужен залог и поручители.

Есть у данного кредитного продукта и отрицательные стороны:

  • займы часто являются целевыми и их нельзя потратить на другие нужды;
  • короткий срок кредитования, это касается овердрафта и экспресс-кредитов;
  • кредит не выдадут для финансирования убыточного бизнеса;

Кроме того, если невысоки шансы получить деньги у предпринимателей, имеющих налоговые и иные виды задолженностей.

Рубрики
Интернет-банки

Как отозвать платежку в Сбербанк Бизнес Онлайн?


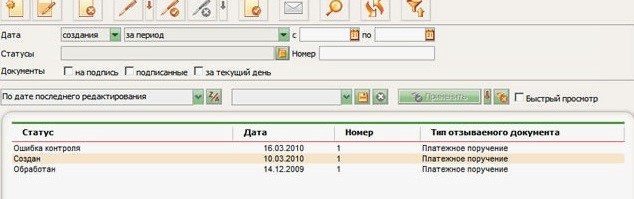
Если вам срочно понадобилось внести правки в уже отправленное в банк платежное поручение, тогда можно обратиться в службу поддержки или воспользоваться онлайн возможностями для корпоративных клиентов. Во втором случае вы можете создать один отзыв для ряда операций или формировать отказ от каждого. Для корректного выполнения действий следуйте следующим подсказкам:

  • выбрать из списка необходимые платежки;
  • нажать кнопку «Отозвать документ»;
  • заполнить соответствующие поля формы.


Важно очень внимательно заполнять каждую графу, чтобы исключить риск допущения повторной ошибки.

Отправляйте запрос на отказ от платежки только после проверки всех данных.

С помощью панели навигации банка можно перейти к списку запросов и посмотреть на дату их создания.

В этом окне можно просматривать статус документов, которые подлежат отмене. Сразу после того как операционист выполнит действия, пользователь сможет увидеть информацию об отзыве в разделе. Обычно, на рассмотрение заявки уходит не более 2х рабочих дней.

Поддержка службы Сбербанка

Если вы быстро обнаружили ошибку, тогда сразу свяжитесь с сотрудником call-центра банка. По просьбе клиента не проводить платеж сотрудник сделает отзыв по названным реквизитам и личным данным. Проведение такой процедуры в обязательном порядке предусматривает идентификацию личности пользователя Сбербанк Бизнес Онлайн.

Рубрики
Разное

10 кредитных карт, выдаваемых по паспорту с моментальным решением


Кредитные карты с моментальным решением помогают решить проблему срочной потребности в денежных средствах. Быстрота и удобство их получения позволяют заемщику не задумываться над проблемой недостатка денег. Чтобы кредитка стала выгодной, необходимо правильно выбрать кредитора. Какие кредитные компании реализуют программы мгновенной выдачи кредиток, параметры оформления. Советы по выбору оптимального продукта.

Содержание [Скрыть]

Актуальные предложения кредиторов

ТОП-10 популярных программ:

БанкСумма, тыс. р. (макс.)Льготный период, дней (макс.)СтавкаСовкомбанк2005624,9%Ренессанс кредит2005519,9%Хоум кредит3005129,8%Тинькофф лидер популярности30036515–29,9%ОТП30055От 19,9%Восточный с 18 лет30056От 29,9%Райффайзенбанк600Нет29,0–32,0%УБРиР максимальный льготный период30012029,0–31,0%Росбанк100062От 26,9%Альфа Банк1000100От 23,99%

Среди востребованных предложений есть программы выдачи КК в банках СКБ, ИНТЕРПРОМБАНК. Здесь также можно получить кредитку с хорошими условиями.

Совкомбанк

Кредитная компания предлагает КК «Золотой ключ»:

Сумма максимального кредитного лимита 200 тыс. р. Повышение лимита возможно после 6 месяцев пользования продуктом, если у клиента положительная кредитная история. Дополнительными условиями выступают наличие в банке депозита от 1 млн. р., сумма оборотов по счету не менее 0.5 млн. р. ежемесячно.

Пользоваться КК и не платить проценты возможно до 56 дней. Ставка от 24,9%. Карты выпускается на 3 года с правом пролонгации. Ежемесячно заемщик должен оплачивать не менее 10% от лимита задолженности.

Заемщики, которые пользуются страховой защитой, смогут оформить кредитку на особых условиях. В зависимости от подключенного пакета услуг стоимость оформления кредитки от 3,5 до 15 тыс. р. при первичном оформлении. В последующие годы ежемесячно взимается комиссия в размере 1,9 тыс. р.

КК оформляется по предъявлении паспорта гражданам РФ.

Ренессанс кредит

Кредитная организация предоставляет КК в день получения заявки от потребителя:

Карточка выдается и обслуживается бесплатно. Кредитный лимит устанавливается в сумме до 200 тыс. р. Пользоваться бесплатно можно до 55 дней, действует льготный период только на покупки. Процент 19,9%, если заемщик снимает наличные, ставка увеличивается до 45,9%, дополнительно взимается комиссия 2,9%+290р.

Программа лояльности кредитной компании позволяет возвращать стоимость покупок в размере от 1 до 10%. В качестве дополнительных опций заемщику предлагаются бесплатный интернет банкинг, ежемесячная выписка.

Чтобы получить КК, заемщик должен соответствовать следующим требованиям:

  • Быть гражданином РФ, иметь постоянную регистрацию или работу в регионе, где оформляется КК;
  • Доход в зависимости от региона проживания от 8–12 тыс. р.;
  • Необходимый минимальный трудовой стаж 3 месяца;
  • Мобильный телефон.

Зарплатные клиенты смогут оформить карточку по предъявлении только паспорта, новые заемщики должны дополнительно представить второй документ.

Кредитка от Ренессанс банка подойдет для клиентов, которые считают собственные деньги, пользуются кешбеками, но рассчитываются безналично. Бесплатное получение и обслуживание делают продукт популярным среди пользователей.

Хоум Кредит

Кредитор предлагает продукт «Карта с пользой»:

КК выпускается в двух статусах: Gold и Platinum. За оформление карты комиссия не взыскивается. В течение первого года пользования плата не взимается, далее за карту оплачивается ежегодно 990 р. Максимальная сумма кредита 300 тыс. р. В месяц необходимо оплачивать 5% от величины фактической задолженности.

Пользоваться КК и не платить проценты, можно при осуществлении покупок сроком до 51 дня. Процентная ставка 29,8%, при снятии наличных 49,9%. Дополнительно взимается комиссия в размере 4,9%.

По карте за покупки начисляются баллы в зависимости от статуса карты: Gold в размере от 1 до 3%, Platinum от 1,5 до 5% (после подключения пользователя к программе «Польза»).

Чтобы оформить карту потребуется паспорт. Требования к заемщику минимальны: наличие от 3-х месяцев трудового стажа. Заявка, оформленная на сайте, будет рассмотрена в течение часа, получить карту можно в этот же день в отделении банка.

Кредитная карта с пользой станет удобной для заемщиков, которые желают оплачивать ежемесячно минимальную сумму задолженности.

Тинькофф банк

Карта «Тинькофф Платинум» оформляется через сайт, получить одобрение можно за несколько минут:

Кредитка предоставляет возможность приобрести товар в рассрочку или в кредит. Ежегодная плата за обслуживание карты 590 р. Оформить рассрочку платежа можно у партнеров кредитной компании. Максимальный срок 1 год. Оплата производится ежемесячно, пропорциональными частями, при этом стоимость товара не увеличивается.

Максимальная сумма возобновляемого кредитного лимита 300 тыс. р. Беспроцентно пользоваться продуктом можно до 55 дней, погашая ежемесячно до 8% от величины фактической задолженности. Ставка 15–29,9% в зависимости от статуса клиента.

Если с карты снимаются наличные, процент устанавливается в размере 30–49,9%. Комиссия за операцию 2,9%+290р.

Бонусная программа позволяет получить кешбек по покупкам с карты в размере от 3 до 30% 9по специальным предложениям).

В качестве дополнительных сервисов имеются бесплатный интернет-банкинг, смс-информирование. Стоимость оповещений о транзакциях 59р./месяц.

Кредитные карты по паспорту с моментальным решением от банка Тинькофф являются популярными у заемщиков в связи в высоким процентом одобрения заявок.

ОТП

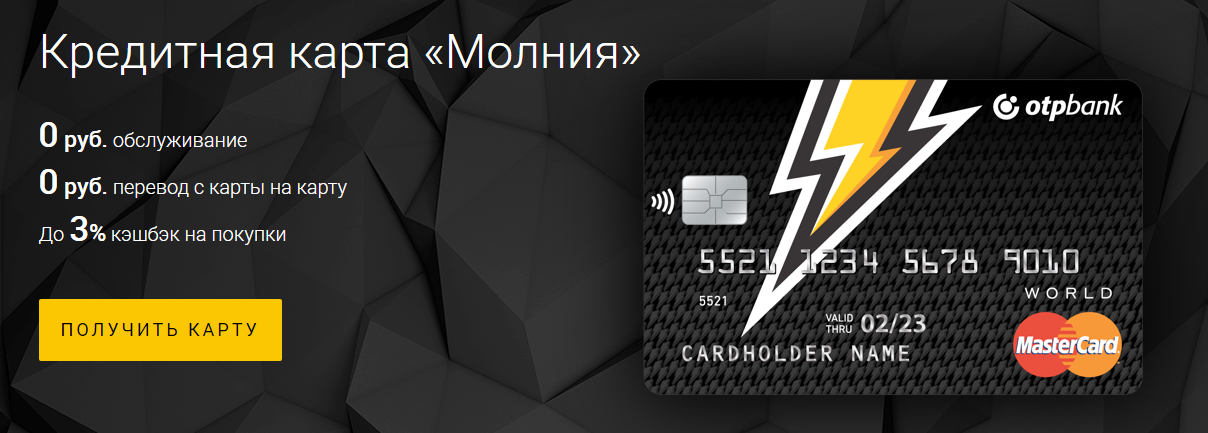
КК «Молния» можно получить сразу, после обращения в представительство банка:

КК «Молния» с максимальной суммой кредита 300 тыс. р. предоставляет возможность клиенту совершать покупки до 55 дней и не платить проценты. Процентная ставка устанавливается индивидуально, от 19,9%. Минимальный процент может быть установлен после 6 месяцев своевременного обслуживания кредитки. Если заемщик снимает наличные, процент увеличивается до 39,9%.

За первый год стоимость обслуживания не взимается. Величина минимального ежемесячного платежа 6%. Кешбек с суммы покупок до 3%.

Чтобы оформить карту потребуется паспорт. Продукт предназначен для граждан РФ в возрасте от 21 года до 69 лет, имеющим стаж от 3 месяцев. Заемщик должен иметь регистрацию или работу в районе оформления карты.

Кредитка станет удобным платежным средством для пользователей, которые проживают или работают рядом с представительством кредитной организации.

Восточный экспресс

КК карта «Молодежная» доступна для пользователей от 18 лет:

Максимально можно оформить сумму до 300 тыс. р. Для оформления потребуется всего 15 минут. Комиссия за получение 200 р. Плата за обслуживание отсутствует. Процентная ставка по операциям покупок 29,9%, по снятию наличных до 78,9%. Не платить проценты можно до 56 дней.

Карта оформляется по паспорту. Заемщик должен быть гражданином РФ, иметь постоянный и достаточный доход не менее 3-х месяцев.

Моментальная кредитная карта по паспорту от Восточного банка «Молодежная» предназначена для заемщиков в возрасте от 18 до 21 года. В этом возрасте не многие кредитные компании готовы кредитовать молодых заемщиков, которые часто не имеют кредитной истории.

Райффайзенбанк

КК «#всесразу» предоставляется в день получения банком заявки:

Оформить можно от 15 до 600 тыс. р., льготного периода нет. Процентная ставка 29%., при обналичивании 39%. Программа лояльности позволяет накапливать баллы, которые в последующем можно обменивать на рубли по курсу 1 балл=50 руб. Начисление баллов производится за любые покупки по карте.

Годовая комиссия 1490 руб. Заемщик может заказать карту с индивидуальным дизайном, стоить она будет 1990р. Плата за смс-банк 60 р./месяц.

Карта предоставляется от 21 года гражданам РФ, которые имеют доход более 25 тыс. р./месяц и трудовой стаж не менее 3 месяцев. Обязательным является наличие в анкете номера телефона работодателя. Чтобы оформить карту достаточно паспорта. Кредитор предлагает для получения более лояльных условий предоставить справку, подтверждающую доход.

Заявку можно оформить онлайн и через 5 минут получить одобрение. Кредитка будет доставлена курьером заемщику.

Карта подойдет для креативных людей, которым важен собственный стиль во всем, даже в дизайне кредитки.

УБРиР

Решение о выдаче кредитки «120 дней без процентов» банк принимает онлайн, в день получения заявки:

КК с бесплатным обслуживанием, максимально возможной суммой кредитного лимита до 300 тыс. р. Беспроцентно можно совершать любые операции, сроком до 120 дней. Процент 29 –31% в зависимости от наличия документального подтверждения заработной платы. Минимальный платеж 3% в месяц от величины задолженности. Кешбек 1% за любые покупки.

КК предназначена для граждан РФ с регистрацией в районе присутствия банка, и наличием трудового стажа от 3 месяцев. При получении лимита от 100 до 300 тыс. р. справка о заработной плате является обязательной.

КК могут оформить не только наемные работники, но и индивидуальные предприниматели, если они работают в этом статусе от 1 года.  Обязательным условием к заемщику выступает отсутствие текущей просроченной задолженности.

Условия по кредитной карте являются удобными для заемщиков, которые желают пользоваться заемными средствами и не платить проценты до 4 месяцев.

Росбанк

Платиновая кредитка ПС Виза от Росбанка имеет ряд преимуществ и расширенные возможности:

Сумма кредитного лимита от 15 тыс. р. до 1 млн. р. 1 год комиссия за обслуживание отсутствует, со 2 года обслуживание будет бесплатным, если в предыдущий период сумма оборотов по счету была более 180 тыс. р., в иных случаях комиссия составит 890р./год. Комиссия за обналичивание денежных средств 4,9%.

Заемщику предоставляются дополнительные сервисы: интернет банк, мобильный банк, телефонный банк.

Для оформления карты новый клиент должен предъявить паспорт и документы, которые подтверждают доход и занятость.

По карте предлагается большой кредитный лимит, поэтому продукт подойдет тем заемщикам, которым требуются средства для крупной покупки.

Альфа Банк

Кредитная организация выпускает кредитные карты по паспорту с моментальным решением в 3 категориях: классические, золотые, платиновые:

Максимальный лимит зависит от статуса карты и составляет от 500 тыс. р. у классических продуктов, до 1 млн. р. у платиновых карт. 100 дней можно пользоваться КК и не платить проценты, в т. ч. снимать наличные (до 50 тыс. р.). Процент устанавливается индивидуально, составляет от 23,99%. Ежегодная плата за обслуживание от 5490 р. Кешбек до 10%.

КК можно оформить с 18 лет, по паспорту. Пользователь должен иметь доход не менее 5–9 тыс. р. в зависимости от региона проживания.

Кредиткой выгодно пользоваться тем заемщикам, которые часто снимают наличные денежные средства.

Дополнительно рекомендуем проанализировать условия Интерпромбанка, который предлагает КК для своих зарплатных клиентов на выгодных условиях и СКБ Банка с максимальной суммой выдачи до 300 тыс. р. и ставкой от 21%.

Какую карту выбрать

Выбор кредиток действительно огромен. Человек, впервые решивший оформить КК, может просто запутаться в параметрах и условиях кредитования. Чтобы подобрать продукт с оптимальными условиями, следует принять во внимание следующие советы:

  • В первую очередь необходимо определиться, для чего требуется кредитка. Если просто рассчитываться при недостатке денежных средств для повседневных нужд, можно оформлять классические продукты без расширенных опций и возможностей, с бесплатным выпуском и обслуживанием. Не оформлять золотые или платиновые карты, которые имеют дополнительные возможности, но являются дорогими в применении. Когда планируется крупная покупка, то выбирать карточку следует с высоким кредитным лимитом.
  • Выбирая кредитора недостаточно просто просмотреть условия с главной странички сайта. Обязательно следует открыть тарифы по обслуживанию физических лиц по пластиковым картам, где прописываются все комиссии, возможные штрафы и т. д. Часто бесплатное обслуживание предлагается только в первый год пользования или по умолчанию подключаются дополнительные платные услуги: смс-информирование, добровольное страхование.
  • Дополнительным критерием при выборе кредитора выступает наличие у него и партнеров широкой сети устройств самообслуживания.

Кредитные карты по паспорту с моментальным решением предоставляются не на самых лояльных условиях, поэтому для получения хорошего кредитного лимита и оптимальной ставки следует обращаться в банк, где заемщик получает заработную плату.

Дополнительно можно обратиться к специальным сервисам, которые занимаются подбором кредиторов, реализующих данные кредитные программы. Потребитель вводит параметры продукта, и ему будут подобраны актуальные соответствующие предложения кредитных компаний.

Как реализуется принцип моментальной выдачи кредитных карт?

Особенностью банковского предложения является установление по КК небольшого кредитного лимита. На низкую ставку могут рассчитывать только зарплатные клиенты банков, остальным пользователям будет установлен максимально возможный процент.
Решение по предоставлению кредитки банк принимает в день поступления заявки. Выдача кредитной карты производится в соответствии с параметрами продукта. Неименные карты клиент может получить в этот же день в банке или через курьерскую службу, изготовление именной кредитки займет несколько дней.

Чтобы оформить КК потребуется паспорт, у некоторых кредиторов дополнительно требуется представить второй документ. Чтобы получить наиболее хорошие параметры продукта, заемщик должен будет подтвердить доход.

Плюсы и минусы кредитных карт с моментальным решением

Кредитные карты по паспорту с моментальным решением быстро распространяются среди населения. Их пользователями становятся граждане, работающие неофициально, владельцы бизнеса, индивидуальные предприниматели, молодое поколение. На ее оформление уходит совсем немного времени, это можно сделать онлайн и начать пользоваться уже в этот же день.

К недостаткам банковского предложения относится факт, что часто получить по одному документу можно только минимальную сумму кредита под максимальную процентную ставку.

На хороший кредитный лимит смогут рассчитывать только статусные заемщики, имеющие действующий депозит, высокие обороты по счету, пользующиеся ипотечными или другими кредитами у кредитора.

Рубрики
Горячие линии

Горячая линия по карте Халва от Совкомбанка


Интересует перечень магазинов, предлагающих удобный срок погашения рассрочки по карте «Халва» от Совкомбанка или несвоевременно произведена оплата? Эти и другие вопросы, связанные с использованием банковского продукта можно выяснить у клиент-менеджера финансовой компании. Рассмотрим распространенные способы связи со специалистом. 
Содержание [Скрыть]

Бесплатный телефон горячей линии карты рассрочки Халва от Совкомбанка

Быстрый способ получения необходимой информации – позвонить по номеру горячей линии 8 800 100 7772. Бесплатное соединение со специалистами Совкомбанка доступно с любой точки России. Связь с консультантами финансовой организации работает круглосуточно.

С помощью горячей линии клиент получит сведения по состоянию счета, о дате следующего платежа, а также об актуальном перечне магазинов-партнеров. Кроме того, этот способ самый быстрый и актуальный для использования в экстренных ситуациях: когда требуется заблокировать карту. По причине утери или кражи.

Для звонков доступен номер службы поддержки Совкомбанка 8 800 200 6696. Пользователи Мегафон, Теле2, МТС и Билайн могут получить бесплатную консультацию набрав также комбинацию 700. Клиентам, находящимся на территории другой страны, доступен номер 7 495 988 0000. Звонки на него платные.

Другие способы связи

Совкомбанк разработал отдельный сайт для пользователей беспроцентной карты Халва. На его странице доступен способ отправки сообщения с помощью обратной связи halvacard.online. Необходимо заполнить все поля формы:

Кроме того компания решает вопросы клиентов через социальные сети: Фейсбук, Вконтакте, Инстаграм и Одноклассники. Для получения информации можно воспользоваться электронным адресом feedback@sovcombank.ru или info@halvacard.online.

На официальном сайте Совкомбанка разработан форум. На нем клиенты прописывают свои проблемы, вопросы, или находят ответы в уже опубликованных материалах.

Актуальные сведения доступны на Youtube-канале.

По каким вопросам специалисты смогут помочь?

Голосовое меню телефонной службы поддержки Совкомбанка открывает возможность для решения вопросов. Направление действий корректируется нажатием соответствующей цифры на мобильном устройстве в ходе беседы. Рассмотрим их значение:

  1. Блокировка утерянного (украденного) банковского продукта. Перед операцией специалист запросит кодовую информацию.
  2. Получение справочных сведений об актуальных услугах, акциях, предложениях для частного или юридического лица. Подача заявки на оформление карты. Информация о расположении ближайшего отделения банка, терминала, банкомата.
  3. Клиент проверит состояние открытых финансовых продуктов. Требуется озвучить полное ФИО, секретное слово.
  4. Раздел позволяет сменить ПИН-код карты. Обязательным условием является использование при звонке финансового номера телефона, привязанного к банковскому продукту.
  5. Пункт предназначен для отзывов и претензий пользователей.

Выбрав кнопку «0», клиент напрямую соединится с сотрудником Совкомбанка. При необходимости, менеджер переведет на другого работника, специалиста в интересующем вопросе.

По каким вопросам поддержка «Совкомбанка» помочь не сможет

Внесение изменений в личные сведения пользователя проводятся только в офисе «Совкомбанка». Через удаленные способы обращения к сотрудникам компании, нельзя закрыть карту Халва. Операция осуществляется в банковском отделении.

Кроме того, сотрудники Call-центра не предоставляют информацию если пользователь отказывается сообщить секретные данные. Кодовое слово – важнейший ключ, позволяющий операторам реализовать последующие этапы операции.

Время ответа и компетентность специалистов

Телефонная служба поддержки самый быстрый способ получить помощь или консультацию специалиста. Затраченное время составляет от нескольких минут. Важно правильно указать интересующий раздел, иначе оператор переведет линию на менеджера, компетентного в решении поставленного вопроса.

Комментарий, отправленный на электронный адрес или оставленный в разделе обратной связи, рассматриваются администрацией Совкомбанка в индивидуальном порядке. Решение вопроса сообщается в минимальные сроки – об этом компания заявляет на главной странице сайта.

Рубрики
Разное

Оплата «Ростелеком»


Заключив договор на обслуживание с компанией «Ростелеком», абонент должен позаботиться о своевременной оплате предоставляемых услуг. В зависимости от вида или пакета услуги, тарифного плана могут находится сроки оплаты, они могут быть в форме авансовых платежей или по факту предоставления услуг. Оплата в срок гарантирует абоненту доступ к связи без неожиданных отключений.
Заплатить за услуги Интернета можно различными способами: наличными, онлайн платежами с сайта провайдера или личных кабинетов сторонних сервисов. В одних случаях деньги зачисляются мгновенно, в других в течение определенного временного промежутка, возможна оплата как с комиссией, так и бескомиссионная. Выбор формы и способа оплаты осуществляется абонентом, на основе его предпочтений. В любом случае, обязательным условием для оплаты, является наличие идентификатора — номера договора, заключенного с «Ростелеком».

Содержание [Скрыть]

Варианты оплаты услуг «Ростелеком»

Оплата услуг «Ростелекома» не является проблематичной:

  • можно оплатить услуги, не выходя из дома, имея доступ в Интернет;
  • на сайте банков и сторонних ресурсах, при наличии в них, личного виртуального офиса;
  • можно погасить задолженность наличными деньгами в банках, терминалах, банкоматах и в самой компании.

Оплата на сайте «Ростелеком»

Оплата банковской картой

Оплата банковской карточкой без комиссии услуг «Ростелекома» с официального сайта www.rt.ru происходит следующим образом:

  • Нажать в верхнем горизонтальном меню на раздел «Оплата».
  • Выбрать способ оплаты «Банковской карточкой».
  • Заполнить платежные реквизиты:
    • выбрать в выпадающем меню тип абонентского номера;
    • проверить правильность выбора региона абонента;
    • указать сумму платежа, которая должна находиться в пределе от одного до тридцати тысяч рублей;
    • ввести в поле «Номер», в зависимости от типа номера, логин или номер лицевого счета.
  • Указать номер мобильного телефона или адрес электронного почтового ящика, на который поступит электронный чек, подтверждающий оплату.
  • Поставить «галочку» в поле, подтверждающем ознакомление с правилами оплаты на сайте «Ростелеком».
  • Нажать кнопку«Продолжить».

Данная форма платежа позволяет моментально оплатить услуги без взимания комиссионных сборов.

Яндекс.Деньги

На web-сайте можно оплатить услуги, воспользовавшись карточкой «Яндекс.Деньги». Три шага и деньги будут списаны с электронного кошелька без комиссии. Необходимо в поля на странице «Оплатить услуги Ростелеком» выбрать тип номера счета, регион местонахождения абонента и вести номер счета и сумму к оплате.

Webmoney

При оплате услуг при помощи Webmoney, необходимо знать, что за обслуживание спишется комиссия.

Оплата мобильным телефоном

Если у абонента имеется необходимая сумма денег на телефоне, он может без труда оплатить услуги компании «Ростелеком» с сайта. Такая услуга доступна абонентам операторов сотовой связи: Теле2, Мегафон, Билайн и МТС. Будьте готовы, что оплата произойдет с комиссией, сумма которой будет зависеть от условий предоставления данной услуги конкретным оператором связи.

Оплата на сайте или в приложении Банка

Абонент, являющийся постоянным клиентом определенного банка, может оплатить услуги связи непосредственно с сайта банка или его мобильного приложения. На сайте необходимо зарегистрироваться и войти в личный кабинет, выбрать раздел переводов и платежей, выбрать услугу, нуждающуюся в оплате и ввести сумму по лицевому счету. Код в SMS, станет подтверждением для списания указанной суммы.

В приложении списание денежных средств происходит аналогичным образом, вход в него происходит при помощи логина и пароля, предоставленных банковской организацией.

Пополнение счета в терминалах, банкоматах и платежных системах
За возможность пользования Интернетом, телефонной связью и телевидением в цифровом формате от «Ростелеком» можно произвести оплату в терминалах различных систем и банкоматах.

Процесс оплаты в терминале, например, в таком как QIWI, прост. Достаточно на экране выбрать услугу и наименование организации, вставить деньги и получить чек в качестве подтверждения оплаты. Доступность данного способа отягощена недостатками, такими как, высокий комиссионный сбор, проблемы с выдачей чека и длительный срок поступления денег на счет провайдера.

Банкоматы «Сбербанка» даже в небольших городах размещены в шаговой доступности и в удобных местах: магазинах, на рынках, больницах. Клиенты банка могут оплатить услуги, воспользовавшись картой «Сбербанка». Но есть возможность в банкомате, оборудованном системой Cash-In, погасить задолженность «Ростелекому» наличными. Достоинства данного способа:
  • оперативность зачисления денег;
  • нулевая комиссия;
  • круглосуточный доступ.

Можно оплатить услуги «Ростелекома» со сторонних сервисов, которые обеспечивают накопление и сохранность денежных средств клиента, таких как Яндекс.Деньги, Qiwi и Webmoney.

Войдя на ресурс Яндекс.Деньги, следует пройти в вертикальное левое меню и выбрать раздел «Услуги и товары». Среди множества организаций необходимо найти «Ростелеком» и введя необходимую к оплате денежную сумму, произвести оплату без комиссии.

В личном кабинете на Qiwi-кошельке, нажав на опцию «Оплатить», и найдя «Ростелеком» в списке «Все провайдеры», можно произвести оплату мгновенно.

На сайте Webmoney процедура перечисления несложная, но предполагающая комиссионный сбор за обслуживание.

Другие способы оплаты Ростелеком

Оплатить услуги «Ростелекома» можно посетив офис компании или почтовое отделение. Обратившись в кассу этих организаций, можно доверить осуществление платежа специалисту, с выдачей привычного чека, подтверждающего оплату. Данный способ подойдет абонентам, располагающим свободным временем на дорогу и на ожидание своей очереди.

Если абонент не справляется самостоятельно с оплатой услуг, он может посетить любое отделение банка и, при предъявлении паспорта и номера счета, в кассе произвести оплату.

Как проверить зачисление платежа?

Узнать поступили ли деньги за услуги провайдера можно на сайте «Ростелеком» на странице, с которой и производилась оплата — «Оплатить услуги Ростелеком». Внизу страницы имеется раздел «Проверить зачисление платежа». Нажав на кнопку «Проверить», абонент попадает на страницу «Поиск платежа». Поиск осуществляется по реквизитам:

  • регион;
  • тип номера;
  • номер счета;
  • услуга;
  • сумма платежа;
  • период.

История платежей

Абонент «Ростелекома» для управления возможностями провайдера, совершения операций получает при заключении договора идентификаторы для авторизации в личном кабинете. Функционал личного кабинета предоставляет возможность отслеживать историю совершенных платежей в разделе «Оплата».

Данная опция позволяет отследить все платежные операции, убедиться в поступлении средств, узнать дату поступления денег.

В перечне операций будет зафиксирована информация по номеру карты, с которой осуществлялся платеж, наименование операции и услуги, получатель платежа, сумма перевода и статус платежа.

Шаблоны оплаты и автоплатежи

Опция «Автоплатеж», предусмотренная компаний, избавит пользователя от необходимости помнить дату очередного платежа, заботиться о поиске способа оплаты. «Автоплатеж» справится не только с своевременной оплатой, но и за 24 часа до отправки сообщит абоненту в SMS планируемую к списанию сумму и предоставит код для отмены автоплатежа.

Однажды подключив опцию, абонент создаст для себя комфортные условия. Активировать услугу не сложно, но предварительно необходимо зарегистрироваться в личном кабинете «Ростелекома», войти в него и привязать банковскую карточку, с которой будет происходить списание в систему.

Привязка карты происходит следующим образом:

  • Осуществить вход в личный кабинет на сайте «Ростелеком».
  • Пройти в раздел «Оплата».
  • Заполнить поля сведениями о банковской карте:
    • номер;
    • имя владельца;
    • срок действия;
    • код.
  • Нажать кнопку «Продолжить».
  • Получить информацию об удачном завершении операции.

После того, как номер карты привязан к системе, можно начать настройку автоматического пополнения. Для этого на сайте провайдера перейти в раздел «Правила автопополнения», активировать пункт «Настроить».

Сервис предложит на выбор несколько условий производства оплаты:

  • при достижении минимального предела баланса;
  • по состоянию долга на начало месяца;
  • в определенный день месяца.

В завершении процедуры настройки, система проверит её правильность тестовым платежом в размере 10 рублей.

Шаблоны

Шаблоны платежей помогают быстро и без лишних хлопот совершить платеж, нет необходимости при каждой оплате:

  • вводить реквизиты провайдера;
  • подтверждать операцию одноразовым секретным кодом.

При создании шаблонов можно настроить повторный платеж на определенную дату, задать параметры периодичности.

Создать шаблон на сайте «Ростелеком» несложно:

  • Авторизироваться в личном кабинете и пройти в раздел «Оплата».
  • Перейти в блок «Шаблоны оплаты услуг» на странице «Оплатить услуги Ростелеком».
  • Активировать кнопку «Создать шаблон» в новом окне.

Ошибочные платежи

При совершении операций по оплате услуг необходимо соблюдать внимательность при вводе данных лицевого счета. Может случиться так, что все-таки совершен ненужный или неверный платеж. Волноваться не стоит, так как ситуацию можно исправить. Существуют несколько способов решения данной проблемы.

Сотрудник компании «Ростелеком», к которому абонент обратится с проблемой ошибочного перевода, при предъявлении паспорта, платежного чека и договора на обслуживание, на основании заявления поможет вернуть денежные средства.

Условием возврата являются:

  • время обращения — не позже 14 дней с момента совершения ошибочного платежа;
  • количество ошибочно введенных символов — не более трех.

Для оперативности, при совершении неправильного платежа, можно немедленно позвонить по телефону Горячей линии 8 800 1000 800 и сообщить об ошибке.

Лимиты и комиссия

На сайте «Ростелеком»

Самым удобным способом является оплата с помощью сервиса «Ростелеком». При оплате электронным кошельком Webmoney взымается комиссия в размере 1,8% и при оплате с мобильного — процент комиссии зависит от оператора связи:

  • МТС — 10 рублей;
  • Билайн и Теле2 — 3% от суммы оплаты;
  • Мегафон — без комиссии.

В терминалах

В платежных терминалах за услугу оплаты необходимо заплатить комиссионные. Комиссия в терминалах оплаты может быть разной в зависимости от места его нахождения. Чтобы избежать существенной переплаты, прежде чем оплачивать услугу, необходимо ознакомиться с условиями обслуживания данного платежного устройства. При входе в терминал, система сообщает лимитное ограничение и процент комиссии от суммы платежа.

Комиссия при оплате наличными обычно составляет 1,5%. Минимальный размер 10 рублей. Максимальный 2000 рублей.

При оплате по карте комиссия составит 1%, с максимальным размером — 1000 рублей.

Сумма для оплаты не лимитирована.

В платежных системах

При совершении платежей не существует ограничений для тех, кто официально идентифицировал себя, для анонимных обладателей — лимит платежей составляет 40 тыс.руб. в месяц. Для тех, кто прошел упрощенную процедуру идентификации — до 60 тысяч в месяц.

В Сбербанке

В Сбербанке комиссия за обслуживание не взимается. Перевод денег по шаблонам, получившим подтверждение, возможен до 500 тысяч рублей в сутки.

«Ростелеком» предлагает своим клиентам на выбор разнообразные способы оплаты услуг, от традиционных до самых современных.