
 Банк ВТБ 24 оказывает широкий спектр финансовых услуг физическим и юридическим лицам. Банк заинтересован в сотрудничестве с компаниями, фирмами и корпорациями, поэтому предлагает юридическим лицам выгодное размещение свободных денежных средств на депозитах. Перечень депозитных продуктов для юридических лиц ежегодно меняется, поэтому у представителей бизнеса всегда есть возможность подобрать вклад с наиболее выгодными условиями.
Содержание [Скрыть]
- Особенности депозитов для юридических лиц от ВТБ 24
- Как открыть депозит?
- Краткий обзор открытых депозитов для юридических лиц от ВТБ
- Как рассчитать доход
- Условия
- Требуемые документы
- Налогообложение депозита
- Лимиты вкладов для юрлиц ВТБ 24
- Закрытие депозита и пролонгация
- Возможные проблемы
 Процентные ставки по депозитам для юридических лиц ниже тех, что предлагает банк физическим лицам. Высокую прибыль обеспечивает значительный размер депозита, ведь компании нередко хранят на своих счетах значительные средства. Если деньги предназначены для какой-то отдаленной цели, компании выгоднее разместить их на депозите и получить доход, не предусмотренный бизнес-планом.
Особенности депозитов для юридических лиц от ВТБ 24
ВТБ 24 принимает вклады от компаний и организаций различной формы собственности.
Валюта вклада может быть различной: рубли, евро и доллары США.
В целом все депозиты ВТБ 24 для юридических лиц можно разделить на несколько групп:
- срочные;
- с возможностью пополнения и частичного снятия;
- с возможностью досрочного расторжения;
- с возможностью досрочного востребования.
Участие в депозитных программах способно обеспечить корпоративным клиентам неплохую прибыль. При этом постоянные клиенты банка могут рассчитывать на более привлекательные условия открытия вклада. В случае недавнего партнерства банк, как правило, предлагает минимальную процентную ставку.
Как открыть депозит?
Обязательным условием для открытия депозита является наличие расчетного счета в банке ВТБ 24.
В процессе обслуживания расчетного счета банк видит, какие оборотные средства находятся на балансе предприятия. Данная информация имеет значение для определения процентной ставки по вкладу.
Для оформления депозита можно обратиться в одно из региональных отделений банка или выполнить процедуру в дистанционном режиме с помощью системы «ВТБ 24 Бизнес Онлайн». Последний вариант возможен, если у юридического лица открыт расчетный счет в банке ВТБ 24. Для открытия депозита вкладчик должен предоставить пакет документов и написать заявление о присоединении к Условиям проведения банком ВТБ 24 депозитных операций с корпоративными клиентами.
Краткий обзор открытых депозитов для юридических лиц от ВТБ
Овернайт – срочный депозит с периодом привлечения один день. Минимальная сумма вклада составляет 1 млн рублей или эквивалент в долларах и евро. Проценты по депозиту зависят от суммы размещения и текущих ставок межбанковского рынка.
Краткосрочный депозит – рублевый вклад с периодом действия от 2-х до 7-ми дней. Нижняя граница вклада равна 1 млн рублей, верхняя – 1 млрд. Процентная ставка рассчитывается ежедневно с учетом ситуации на рынке.
Срочный депозит можно открыть в рублях или валюте на 7-31 день или на максимальный срок до 1095 дней. Размер вклада не лимитирован, процентная ставка рассчитывается ежедневно в индивидуальном порядке. Пополнение и частичное снятие не предусмотрены. Возможно досрочное расторжение договора с выплатой процентов по ставке «до востребования».
Минимальная ставка – депозит с периодом действия 31-1094 дня и возможностью досрочного истребования с получением процентов по минимальной ставке. Принимаются вклады в размере от 100 тыс рублей или в валютном эквиваленте. Процентная ставка зависит от периода действия договора, суммы и валюты вклада. При досрочном истребовании осуществляется выплата процентов в размере 0,1% годовых по вкладам в рублях, и 0,01% по вкладам в евро и долларах США.
Депозит с правом пополнения и частичного снятия открывается на срок от 61 до 365 дней. Минимальный размер вклада составляет 2 млн рублей или 200 тыс. долларов или евро. Проценты по вкладу выплачиваются в конце срока. Возможно пополнение депозита на сумму, которая не превышает первоначальный взнос более чем в два раза. При частичном снятии на счет должен оставаться не снижаемый остаток, при этом первоначальный взнос не может быть истребован.
Инвестирование – это депозит, который формируется из средств на обязательное медицинское страхование. Вклады принимаются в рублях и размещаются на срок от 7-ми до 180 дней. Ограничений по размеру вклада не существует. Уровень процентной ставки варьируется в зависимости от суммы и срока действия депозита.
Компенсационный фонд подразумевает размещение на депозите средств компенсационных фондов, созданных СРО (саморегулируемыми организациями) на основании законодательства РФ. Срок действия депозита 31-548 дней. Вклады принимаются в рублях, нижняя граница составляет 1 млн. Проценты устанавливаются в зависимости от размера и срока вклада и выплачиваются по окончании периода действия договора. Возможно пополнение депозита за счет дополнительных взносов и пролонгация вклада. При досрочном расторжении договора вкладчик получает доход по ставке 0,1% годовых.
Как рассчитать доход
На официальном сайте ВТБ 24 есть виртуальный калькулятор для расчета доходности по депозиту.
Указав вид депозита, сумму и срок действия, можно узнать сумму начисленных процентов и итоговый размер вклада. Калькулятор позволяет получить представление о том, насколько выгодна та или иная депозитная программа. Однако условия размещения вкладов юридическими лицами очень индивидуальны, поэтому точную информацию о доходности депозита могут предоставить только сотрудники банка.
Условия
Требуемые документы
При открытии депозита создается депозитный счет. Юридическое лицо может перечислить на него безналичные средства с расчетного счета любого банка, однако не имеет права использовать деньги на депозите для перечисления физическим лицам и организациям. Для оформления договора банковского вклада юридическое лицо должно предоставить:
- заявление на открытие депозитного счета;
- копию свидетельства о государственной регистрации юрлица;
- копии учредительных документов;
- оригинал и копию свидетельства о постановке на учет в налоговом органе;
- подтверждение отсутствия изменений в документах юрлица на дату оформления договора;
- оригинал и копию Информационного письма из Росстата;
- образцы подписей уполномоченных представителей юридического лица и оттиск печати (при наличии);
- письменное подтверждение полномочий лиц с правом первой и второй подписи;
- документы, удостоверяющие личность представителя или доверенного лица (с предоставлением доверенности).
При заключении договора юридическому лицу нужно внимательно изучить все пункты. Особое значение имеет пункт о неустойках в случае досрочного закрытия вклада. Если проигнорировать этот момент, можно потерять всю прибыль от депозита.
Налогообложение депозита
Согласно российскому законодательству депозит облагается налогом только в том случае, если начисленные проценты превышают ставку рефинансирования на 5 пунктов. Такие правила действуют для депозитов, открытых с начала 2017 года. Налог начисляется на процентную разницу в автоматическом режиме, поэтому от юрлица не требуется никаких действий. Иногда депозит пополняется за счет средств, полученных юридическим лицом в качестве оплаты за услуги. В таком случае она считается доходом и подлежит налогообложению.
Страхование вкладов юридических лиц в ВТБ 24, как и в других российских банках, не предусмотрено законодательством
При открытии депозита юридическое лицо берет на себя все риски, связанные с отзывом лицензии у банка. Некоторые вкладчики самостоятельно обращаются в страховые компании, чтобы по возможности обезопасить денежные средства на банковском счете.
Лимиты вкладов для юрлиц ВТБ 24
В банке ВТБ 24 не существует фиксированной минимальной и максимальной суммы депозита. Размер вклада и условия его размещения обсуждаются индивидуально с каждым корпоративным клиентом. Если сумма депозита очень велика, срок действия продолжительный, а компания интересна банку в плане сотрудничества, размеры процентной ставки могут быть существенно увеличены.
Закрытие депозита и пролонгация
Закрытие депозита происходит в день окончания срока действия договора. Банк расторгает договор автоматически, а сумма депозита вместе с начисленными процентами переводится на расчетный счет юридического лица. Предварительно вкладчик должен погасить имеющуюся задолженность перед банком и налоговыми органами, в противном случае финансовое учреждение откажется расторгать договор.
При досрочном расторжении договора вкладчик должен заранее уведомить банк о своем решении закрыть депозит.
После этого в течение трех рабочих дней банк возвращает клиенту всю сумму депозита вместе с процентами по минимальной ставке (0,1% годовых для вкладов в рублях и 0,01% для валютных вкладов). Все процедуры по закрытию депозита осуществляет лицо, которое инициировало открытие вклада либо имеет полномочия на такие действия.
В большинстве случаев юридическому лицу невыгодна пролонгация договора. Ситуация на рынке постоянно меняется, вследствие чего могут меняться и условия размещения вкладов. При росте процентных ставок гораздо удобнее заключить с банком новый договор, чем пролонгировать уже действующий.
Возможные проблемы
Потеря процентов при досрочном отзыве вклада – одна из самых распространенных проблем. Эксперты в сфере финансов рекомендуют юридическим лицам размещать денежные средства на нескольких депозитах. В этом случае при срочной необходимости в деньгах можно закрыть один депозит, но сохранить проценты по остальным вкладам.
 Альфа-Банк предлагает широкий спектр услуг для частных и корпоративных клиентов. Вклады, специально созданные для юридических лиц, помогают организациям сохранить свои средства и получить дополнительный доход. Банк предлагает клиентам различные процентные ставки в зависимости от размера вклада, валюты и других условий.
 Такие вклады отличаются от депозитов для физических лиц тем, что могут быть заключены только с официально зарегистрированным юридическим лицом или индивидуальным предпринимателем. Денежные средства могут быть размещены на длительный или короткий срок хранения как в рублях, так и в иностранной валюте. Так как у организации открыт расчетный счет в этом банке, нет необходимости уплачивать комиссию за межбанковский перевод. При создании вклада для бизнеса обязательно открывается отдельный депозитный счет.
 Когда у компании появляются свободные средства, лучшим решением будет разместить их на депозите банка, чтобы получить дополнительный доход. В отличие от крупных инвестиционных проектов, такое вложение не принесет большой прибыли, но связано с меньшими рисками. Есть несколько важных нюансов, отличающих вклад для физических лиц от депозита юридического лица.
 Существует несколько видов депозитов, каждый из которых имеет свои особенности:
 Порядок оформления вклада для корпоративных клиентов тоже имеет свои особенности. Чтобы открыть депозит, организации нужно предоставить ряд документов. Их перечень различается в зависимости от типа организации и правил безопасности конкретного банка. После проверки документов и копий, представитель фирмы заполняет анкету, бланки и подписывает договор с банком. Денежные средства перечисляются безналичным переводом с расчетного на депозитный счет. Банк вправе отказать клиенту в открытии депозита, если налоговые органы вынесли решение о приостановлении юридическим лицом своей деятельности.
 О создании организацией любого вида депозитов нужно сообщать в налоговую службу. С доходов по депозитам придется платить налог в случае, если ставка по вкладу выше ставки рефинансирования, установленной Центральным Банком. Если вклад открыт с 15 декабря 2014 до 31 декабря 2015 года, то доход от депозитов облагается налогом, в случае, если ставка по депозиту больше ставки рефинансирования, увеличенной на 10 единиц. Для депозитов, открытых позднее 1 января 2017 года, ставку ЦБ следует увеличить на 5 единиц.
 Многие индивидуальные предприниматели хотели бы получать дополнительный доход, размещая свободные средства на банковских депозитах. В связи с этим возникает несколько вопросов: существуют ли специальные депозиты для ИП и насколько выгодно использование этого банковского продукта? Кроме того, представителей малого бизнеса интересуют проблемы налогообложения вкладов и различные «подводные камни», связанные с обслуживанием депозитного счета.
 Действующее законодательство позволяет индивидуальным предпринимателям открывать депозиты как с указанием своего бизнес-статуса, так и в качестве обычного физического лица. Российские банки предлагают ИП линейку вкладов на разных условиях. Стандартный депозит предполагает размещение денежных средств в рублях или валюте под определенный процент. Вклады могут быть краткосрочными, среднесрочными и долгосрочными, с капитализацией и без нее. Депозитные программы в каждом банке имеют свои нюансы. К ним относятся ограничения по сумме оборотов на счете, невозможность досрочно расторгнуть договор, лимиты на снятие и внесение денег.
 Сбербанк предлагает индивидуальным предпринимателям несколько депозитных программ с периодом действия от одного дня до трех лет. Корпоративные клиенты с текущим счетом в Сбербанке могут открыть депозит в дистанционном режиме. Процентная ставка по депозиту рассчитывается индивидуально с учетом нескольких факторов: денежной единицы вклада, срока действия и суммы. Некоторые депозиты предусматривают возможность пополнения и досрочного отзыва.
 Сервис Тинькофф Бизнес предназначен для работы с юридическими лицами и индивидуальными предпринимателями. Тинькофф-банк не принимает вклады от ИП, но предлагает открытие и ведение расчетного счета на выгодных условиях. Предприниматель может проводить финансовые операции со своего счета в режиме онлайн, а также снимать наличные в банкомате. При этом банк ежегодно начисляет от 3 до 8% на остаток на счете.
 Модуль Банк – единственный российский банк, который сотрудничает только с представителями малого бизнеса. Главным преимуществом банка для клиентов является возможность управлять своими денежными средствами в удаленном режиме. В Модуль Банке существует депозитная программа для предпринимателей. Свободные деньги на счете можно разместить на депозите под 8% годовых, а с помощью полученного дохода оплачивать текущие траты или услуги банка.
 Промсвязьбанк предлагает индивидуальным предпринимателям несколько депозитных продуктов: «Управляемый», «Растущий», «Классический» и «Гибкий». В зависимости от своих потребностей и условий работы предприниматель может выбрать:
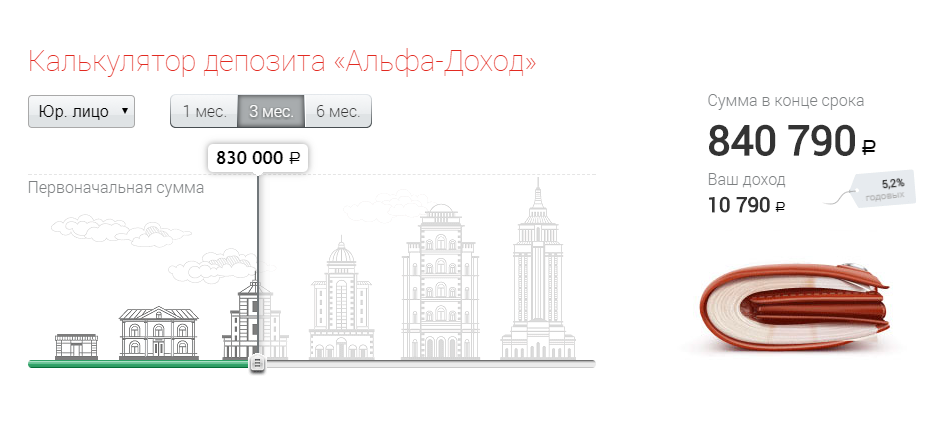
 В Альфа Банке индивидуальный предприниматель может открыть депозит на период от одного месяца до полугода. Минимальная сумма вклада составляет 30 000 рублей, проценты выплачиваются в конце срока. При этом предприниматель может пополнять депозит и снимать часть денежных средств при условии, что на счете останется не менее 50% от первоначальной суммы.
 В линейке финансовых услуг ВТБ 24 есть разнообразные депозиты, среди которых можно подобрать наиболее удобный и выгодный для себя. Банк ВТБ 24 предлагает представителям малого бизнеса разместить денежные средства на депозитах «Срочный», «Пополняемый» и «Комфортный». Вклады принимаются в рублях, долларах и евро. Условия размещения (срок действия, процентная ставка, возможность пополнения, частичного и досрочного снятия) варьируются в зависимости от вида депозита.
 Если у предпринимателя открыты два и более счетов в одном банке, сумма компенсации в любом случае не будет превышать 1,4 млн рублей. В отличие от вкладов физических лиц компенсация ИП перечисляется только на расчетный счет. В случае отзыва лицензии у банка предприниматель должен открыть счет в другой финансовой организации, чтобы получить компенсационную выплату.