Рубрики
Кредиты для бизнеса

Кредит на развитие малого бизнеса с нуля


В последние годы кредитный рынок стал очень востребован в нашей стране. Кредиты берут многие, как частные лица, так и организации. Предложений от разных банков масса, и выбрать оптимальный вариант не всегда бывает легко. Малый бизнес эффективно развивается именно благодаря системе кредитования. Не каждая новая фирма может себе позволить приобрести все необходимое для полноценного начала работы. Банки же сегодня предоставляют такую возможность.

Содержание [Скрыть]

Особенности кредитования на развитие малого бизнеса с нуля

Многие крупные предприниматели развивали свой бизнес практически с нуля. То есть у них не было особого первоначального капитала, который бы способствовал скорому развитию дела. Но вместо этого у них были хорошие идеи. Это во многом им и помогало. Поэтому первое, с чего должен начать любой начинающий предприниматель это разработать свой бизнес-план.
C:Users11223Desktopslide_2.jpg

Это своего рода программа ведения бизнеса. При его написании часто возникают новые идеи, и не затронутые ранее вопросы не останутся без внимания.

В нем необходимо пошагово расписать с чего будет начинаться развитие дела. Какой будет желаемый первоначальный капитал на развитие фирмы, прописать цели и поставить задачи. Определиться с общим направлением работы. Будет ли это производственный процесс или предоставление товаров и услуг населению. Обозначить сколько сотрудников будет в штате. Хотя бы первое время. Решить вопрос о необходимости рекламы. И самое главное произвести предварительный подсчет того, сколько денежных средств необходимо, чтобы открыть свое дело.

В общем, прописать все, что касается фирмы. Все идеи, которые есть у человека на данный момент. Конечно, всего не предусмотреть, но тем не менее разработать бизнес-план стоит.

Затем, когда бизнес-план готов, можно переходить к вопросу о первоначальном капитале.

Как правило, свободные денежные средства есть не у многих, поэтому приходится обращаться в банки за кредитами. На рынке сейчас есть разные кредитные предложения. Но и нюансов по кредитованию с нуля существует не мало.

Можно ли получить кредит на развитие бизнеса с нуля?

Сегодня практически все фирмы берут средства в кредит. То есть берут деньги в банке для развития своего бизнеса. Прибыль, получаемая предпринимателями, чаще всего перекрывает проценты, которые получает банк. Эти услуги оказывают многие банки. Выбрать банк с лучшими условиями бывает не так-то просто. Условия кредитования разные, процентные ставки тоже. Конечно, есть схожие предложения. Банки дают кредитные средства на развитие бизнеса с нуля. Причем достаточно активно. Стоит, иметь в виду, что суммы не очень большие.

Поэтому все же желательно иметь какие-то свои средства. Или запускать бизнес в условиях ограниченности финансовых средств. Например, если требуется снять офис, то пусть это будет не большое помещение.

Кредит на бизнес с нуля — это какой-то минимум, который поможет предпринимателю на первое время. Даст старт будущему делу.

Какие виды займов можно получить?

Основные виды займов, которые начинающие предприниматели могут получить следующие:

  • займ от банка;
  • государственные займы;
  • помощь от государства.

C:Users11223Desktopетекстgradacyya-po-celi.gif

С займом от банка все предельно ясно. Банк предлагает предпринимателям деньги на определенный срок с выплатой процентов. Иногда проценты могут составлять половину выплачиваемой суммы или даже более.

Помощь от государства
Государственные займы характеризуется более низкими процентными ставками и другими интересными условиями. Наше государство стремится содействовать развитию малого предпринимательства. Поскольку это стимулирует развитие экономики. Именно поэтому правительство ежегодно разрабатывает программы помощи малому бизнесу. Предпринимательство позволяет создавать новые рабочие места, в бюджет страны поступают налоговые вычеты. Возникает конкуренция на рынке товаров и услуг. Покупатель может выбрать для себя подходящее и лучшее.

Но развивать бизнес не так-то просто поскольку экономическая ситуация у нас в стране крайне нестабильная. Начинающие предприниматели еще не знают, с какими трудностями придется столкнуться и удастся ли держать бизнес на плаву. Тем не менее, в 2016 году на развитие малого бизнеса в нашей стране было выделено более 11 миллиардов рублей.

Государство, в первую очередь, оказывает финансовую помощь малому бизнесу.

Кроме этого помощь также выражается в консультировании. То есть проводятся различные семинары, обучающие тренинги. Узнать подробную информацию о месте проведения подобных мероприятий и датах в конкретном городе, можно в центре занятости населения или на официальных сайтах своего города, имеющих экономическую направленность.

Существует четыре вида помощи от государства малому бизнесу

  • деньги от центра занятости;
  • кредит на льготных условиях;
  • выделение грантов;
  • предоставление субсидий бизнесу.

C:Users11223Desktopетекстгосударственные займы 2.jpg

Первое — это деньги от центра занятости. Поскольку борьба с безработицей ведется на государственном уровне, то малый предприниматель, который может обеспечить даже нескольких человек рабочими местами может рассчитывать на помощь. Размер такой помощи в этом году составляет чуть более 50.000 руб. Это относится именно к индивидуальному предпринимательству естественно, для того чтобы получить эти денежные средства начинающему предпринимателю необходимо предоставить заявление, с полной информацией о себе и свой бизнес-план. После рассмотрения документов будет принято решение о предоставлении денежных средств. Получение денег не означает окончание процесса. Необходимо регулярно отчитываться о ведении дел в своей фирме.

Также распространены гранты для предпринимателей. Этот способ получения финансов на развитие малого бизнеса означает, что у человека есть уже какая-то небольшая сумма на открытие своего дела. Существуют фонды, которые могут компенсировать часть затрат на открытие бизнеса. Сумма может достигать до полумиллиона рублей.

На первом этапе естественно необходимо найти те фонды, которые могут оказать содействие молодому предпринимателю. Узнать о них можно на сайте министерства экономики и развития. Затем уже обратиться непосредственно к ним. Далее нужно оставить необходимые документы и подать заявку на рассмотрение. Конечно, одобрение заявки удается получить не всем. Но попробовать все же стоит.

Третий вариант—это кредитование на льготных условиях. Как известно, кредитование в банке характеризуется достаточно высокими процентами. Не всегда взять такой кредит бывает достаточно легко. Государство же предлагает на займы на льготных условиях. Это значит, что процентная ставка снижена. Например, она может составлять от 10 до 12%. В то время как в коммерческих банках она равна около 20 % годовых. C:Users11223Desktop2wpicv06291.jpg
Подобные кредиты выдают фирмам, деятельность которых не менее полугода. Срок возврата займа может составлять до 3 лет. Естественно, если дела в фирме идут совсем плохо, то подобный кредит, скорее всего никто не выдаст. Если есть плохая кредитная история, долги и отсутствие прибыли тоже не стоит рассчитывать на такую помощь. Подобные кредиты могут выдаваться на покупку оборудования для ведения бизнеса или увеличение оборота фирмы.

Четвертый вариант помощи государства — это выделение субсидий малому бизнесу. В нашей стране такая помощь осуществляется на основании постановления правительства. Субсидия предусматривает получение суммы на безвозмездной основе. Она поступает целой суммой предпринимателю на счет. Условия выдвигаются следующие:

  • фирма должна существовать не более 2 лет;
  • не должно быть задолженности перед банками;
  • предприниматель должен покрывать свои траты на развитие бизнеса в размере половины от предполагаемой суммы.

В этом году действует три программы по развитию малого бизнеса. Самое большее, что можно получить от государства, это сумма в размере до 20 миллионов рублей. Естественно это очень большая помощь от государства, и получить ее новой организации практически не возможно. В основном такую поддержку получают те предприятия, кто занимается инновационными проектами.

И конечно, государство должно быть уверенно в том, что эти большие деньги пойдут с пользой.

Программа “Молодежный бизнес России”
Описание: C:Users11223Desktoplogo-mbr.png

Название программы «Молодежный бизнес России», говорит само за себя. Программа направлена на развитие предпринимательства в нашей стране и вовлечение молодежи в развитии экономики. Для этого государство предлагает доступные займы на открытие бизнеса. А также оказывает содействие в развитии бизнеса, посредством консультативной помощи. C:Users11223Desktopmbr_1.jpg

Молодым предпринимателям помогают разработать бизнес-план и свою стратегию ведения бизнеса. Также обучают и предоставляют займы от 300 до 10000 тысяч руб. под 12% годовых сроком до 3 лет. Существует возможность отсрочки выплаты займа до полугода. Для того чтобы взять этот займ не требуется поручитель. Самое главное предоставить бизнес-план, который будет рассмотрен комиссией. На сайте iblfrussia.org можно познакомиться с подробной информацией по этой теме. Так же есть там можно прочитать все новости и мероприятия, проходящие в разных регионах нашей страны.

Кредитование в банках
C:Users11223Desktopphg558a7eed11602.jpgВ том случае, если получить необходимую помощь на развитие бизнеса от государства не получается, а своих средств нет, начинающим предпринимателям приходится брать средства в кредит в банке. Суммы на развитие бизнеса с нуля, как правило, небольшие. Это связано с тем, что экономика нестабильна, а бизнес связан всегда с большими рисками. Не всегда начинающее предприятие может получать прибыль на достаточно эффективном уровне.

Сбербанк

Сбербанк предлагает несколько программ для кредитования малого бизнеса. Среди них:

  • кредиты на пополнение оборотных средств;
  • на приобретение автотранспорта и другого оборудования;
  • покупку недвижимого имущества;
  • рефинансирование кредитов.

Описание: C:Users11223Desktopsberbank.jpg

Для того, чтобы узнать подробную информацию об интересующем кредите, необходимо обратиться в ближайший офис Сбербанка к специалисту. Он подскажет, какие документы необходимы для подачи заявки на кредит, и ответит на все вопросы.

На втором этапе происходит заполнение заявки на получение денежных средств и сдачи пакета документов от клиента. Если сумма кредита достаточно большая, то сотрудник Сбербанка посещает предприятие или производства и знакомится с бизнесом. После проведения оценки экономической деятельности предприятия, Сбербанк решает, предоставить кредит или нет. Условия кредитования могут варьироваться. Максимальный срок может составлять до 48 месяцев, процентная, ставка от 12% годовых в рублях и выше. Также предусмотрена отсрочка выплаты на полгода. Сумма от 150.000 рублей для сельхозпроизводителей, от 500 тысяч для других отраслей малого бизнеса до трех миллионов.

При рефинансировании платежей порог кредита зависит от финансового состояния заемщика. Кредит выдается под залог имеющегося имущества или под поручительство физического лица или организации. Его можно погасить досрочно. Если кредит взят под залог имущества, то имущество необходимо застраховать. При просрочке платежей взимается комиссия или проценты Описание: C:Users11223Desktoppost_55da340b1399c.jpg
Для того, чтобы подать заявку на кредит необходимо предоставить финансовую отчетность о деятельности организации документы по хозяйственной деятельности учредительные документы индивидуального предпринимателя и заполнить анкету-заявку.

Альфа-банк

Альфа-банк также предоставляет кредиты на развитие малого бизнеса. В случае взятия средств, для каждой организации составляется индивидуальный график платежей. Также может даваться отсрочка на определенный период времени на первую оплату первого взноса. Чтобы подать заявку на получение кредитного продукта, необходимо проконсультироваться у менеджера банка, затем собрать весь пакет документов, касающихся предприятия.
В случае если банк решит выдать средства, то оформляется кредитный договор. В нем содержится вся информация о кредитном продукте. На расчетный счет выдаются кредитные средства. Годовые ставки варьируются от 12 до 15% годовых. Сумма займа зависит от платежеспособности и может составлять от 300 тысяч до 1.000.000 рублей. Срок кредита в среднем до 5 лет.

Существует возможность пробовать подать заявку онлайн через официальный сайт Альфа-банка. Это очень удобно, поскольку можно прямо на своем рабочем месте производить подачу заявки. На сайте банка есть список документов, которые необходимо предоставить на рассмотрение. Альфа Банк предлагает своим клиентам, в том числе, кредит без залога. Это очень удобно и привлекают большое количество организаций.

ВТБ 24

ВТБ 24 также выдает кредиты начинающим предпринимателям. А значит способствует развитию малого бизнеса. В рамках ВТБ предлагается три вида кредитов. Например, на приобретение залогового имущества. В этом случае имущество организации будет являться залогом. Срок кредитования при этом может равняться до 10 лет.
Описание: C:Users11223Desktopbiznes.jpg

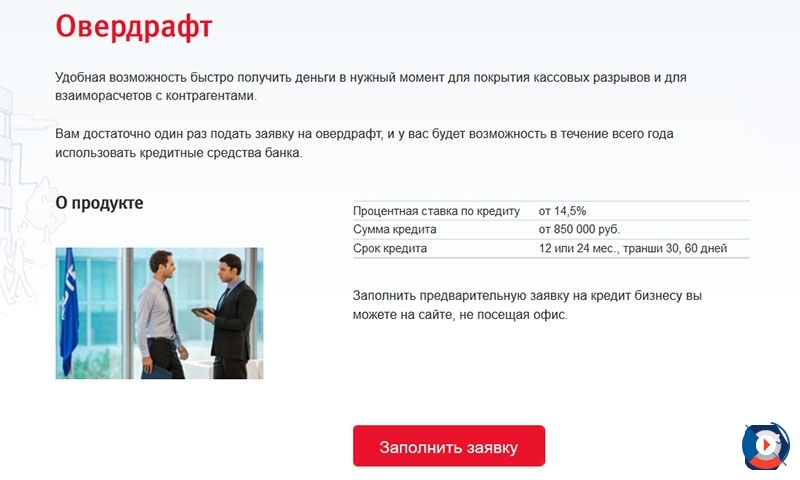
Другой вариант—бизнес ипотека или проще, покупка торгового помещения для фирмы. При этом размер аванса равен 15% от стоимости имущества. Другое предложение—покрытие кассового разрыва или по терминологии банков овердрафт. Сумма может достигать до 850.000 рублей под 14,5% годовых на год или два. Это разновидность краткосрочного кредитования, которая позволяет расходовать деньги в большей сумме, чем она есть на счете фирмы. То есть можно уйти в минус и постоянно пополнять свой баланс. Очень напоминает кредитные карты физических лиц. C:Users11223DesktopIndividualnym-predprinimatelyam-i-predpriyatiyam-overdraft-podklyuchaetsya-pri-otkrytii-raschetnogo-scheta-v-VTB-24.jpg
Другие банки

Среди предложений от других банков стоит упомянуть МДМ банк предлагает кредитные средства на оборудование в размере от 300 тысяч до нескольких миллионов рублей. Срок займа может составлять до 5 лет. Но необходимо внести первоначальный взнос, который может равняться от 20% от суммы кредита.

Также многие банки предлагают рефинансирование. То есть получение нового кредита с более низкими процентными ставками для погашения другого. Или перекредитование. В некоторых случаях это бывает очень выгодно фирме, банки же активно на это идут для привлечения клиентов.

Росбанк предлагает кредиты на развитие бизнеса в сумме от нескольких тысяч до нескольки миллионов рублей. Срок кредитования может варьироваться от нескольких месяцев до двух лет. Процентные ставки от 12 годовых до 15 с половиной процентов. Они устанавливаются индивидуально и зависят от срока и суммы кредита. Банк предлагает рассрочку платежа. Начало платежа можно отсрочить на период до трех месяцев. Целью кредитования может выступать покупка недвижимости, оборудования или других необходимых средств.

Безвозмездные кредиты
C:Users11223Desktopьл.jpgСуществует такое понятие как безвозмездные кредиты. Или чаще всего кредиты без начисления процентов. Или даже без последующего возврата. Подобные сделки регулируются гражданским кодексом РФ. Они могут производиться как между физическими, так и юридическими лицами. Подобный займ может быть целевым и не целевым. Иначе такая сделка называется субвенцией. Субвенция — это своеобразная субсидия на развитие бизнеса.

Виды субвенций существуют разные. О государственных субвенциях уже было упомянуто выше. Они чаще всего являются безвозмездными, но и получить их не просто. Теперь перейдет к субвенциям от различных фондов и организаций. В частности помощь департамента поддержки и развития малого предпринимательства в России. Так же в крупных городах стали появляться центры поддержки предпринимательства. Это не коммерческие фонды.

Условия для получения займов
Общими условиями для получения таких займов является то, что необходимо доказать, что фирма существует и имеет прибыль. В течение полугода с момента регистрации организации можно попробовать получить такую помощь.

Это означает, что получить кредит сразу при открытии фирмы не выйдет. Необходимо иметь положительную кредитную историю и подтверждать свой доход. Чаще всего предоставляется сумма в 100 тысяч рублей. Она не требует возврата. Более высокие суммы можно получить под залог имущества.

Необходимые документы, стоит уточнить у заемщика непосредственно.

Основные, которые можно выделить следующие:

  • анкета руководителя организации;
  • документы о регистрации организации;
  • бизнес-план;
  • заявка на субвенцию в форме, утвержденной фондом;
  • справка из налоговой службы об открытии счета;
  • копии договоров аренды помещений;
  • расписание штатных должностей.

Заявка на выдачу кредита малому бизнесу обычно рассматривается от нескольких дней сроком до двух недель.

Порядок получения средств подробно будет изложен при подписании договора.

Малым является предприятие, численность сотрудников в котором не превышает ста человек. Для таких предприятий существует особый режим налогообложения. Отсутствие необходимого первоначального капитала является главным фактором, который усложняет работу на первых этапах. Кто-то обращается за помощью к знакомым или берет партнеров в бизнес, которые обладают финансами. Большинство же берет деньги в кредит. Около 10% открытых организации прогорает уже в первый год или два с момента открытия.

Заявка рассматривается в течение нескольких рабочих дней.

Шансы получения кредита выше, если при подаче заявки представлен полный пакет документов.

Частые причины отказов – это не рентабельность предприятия или плохая кредитная история у заемщика. Если фонд выяснит, что у организации есть уже взятый не выплаченный кредит банку, то в помощи скорее всего откажет. Но если оборот фирмы позволяет выплачивать два кредита, то возможно фонд пойдет на выдачу заемных средств. Другое важное условие — отсутствие судимости.
Порядок погашения кредитов устанавливается в индивидуальном порядке.
Возможные проблемы, с которыми может столкнуться руководитель организации, как правило, это предоставление дополнительных документов для подачи заявки. Например, если деятельность фирмы связана с оказанием медицинских услуг, то необходима лицензия на медицинскую деятельность.
Рубрики
Кредиты для бизнеса

5 лучших кредитов под залог земельного участка


Банки охотно кредитуют ИП, если он готов предоставить ликвидный залог. В качестве такового чаще всего рассматриваются дома, квартиры, машины, коммерческая недвижимость. Но земельные участки без каких-либо построек, принимают не все банки. Все же мы нашли 5 лучших кредитов под залог земельного участка. О них и пойдет речь дальше.
Содержание [Скрыть]

БанкПроцентСуммаСрокИнтерпромбанкот 11 %до 300 млн. рублей1-5 летРосбанк10,38 % – 15,33 %от 1 млн. до 100 млн. рублейот 3 месяцев до 7 летУБРиРот 9,5 %от 1 млн. до 120 млн.от 2 до 7 летОТПmosprime rate + 5% годовыхот 500 тыс. до 15 млн. рублейот 3 лет до 7 лет.Сбербанкот 11 %от 150 тыс.от 1 мес. до 10 лет.

Кредит для ИП выдается только в специальных отделениях банка, в которых проводится обслуживание и юридических лиц и ИП. Информацию об адресе расположения подобных офисов можно узнать на сайте банка или позвонив на горячую линию.

Интерпромбанк

Интерпромбанк выдает предпринимателям краткосрочные, среднесрочные и долгосрочные кредиты. Предоставляются срочные займы, кредиты в форме возобновляемой и невозобновляемой кредитной линии и овердрафты. Под залог недвижимости, в том числе земельного участка предприниматели могут получить:

  • инвестиционный кредит;
  • займ на пополнение оборотных средств.

Инвестиционный кредит выдается на финансирование проектов, направленных на расширение бизнеса, модернизацию производства, приобретение внеоборотовых активов. Но кредит выдается только в случае, если в проекте задействовано не меньше 25 % своих средств предпринимателя.

Чтобы заявку рассмотрели, заемщик должен подготовить бизнес-план, который соответствует требованиям банка.

К клиенту, оформляющему займ, предъявляются следующие требования:

  • должен работать по стандартной системе налогообложения;
  • заниматься данным видом бизнеса не меньше 24 месяцев;
  • иметь «непустые» балансы за последние 5 кварталов;
  • получать стабильную прибыль и не иметь убытков за последние 4 квартала.

Кроме того, заемщик не должен иметь долгов ни перед государством, ни перед частными фондами.

Залоговые активы в виде складской, офисной, производственной недвижимости, земельных участков, ценных бумаг, автотранспорта, жилой недвижимости могут принадлежать самому клиенту или третьим лицам. Кредит предоставляется от 1 до 3 лет, но может выдаваться и на 5 лет. Ставка по кредиту – от 11 %.

Росбанк

В Росбанке под залог земельного участка можно получить инвестиционный кредит в размере от 1 млн. до 100 млн. рублей по ставке 10,38% — 15,33%. Срок предоставления займа может составить от 3 месяцев до 7 лет.

Основные требования к заемщику такие же, как и остальных банков:

  • клиент не должен иметь никаких видов задолженностей;
  • бизнес должен быть прибыльным;
  • наличие положительной кредитной истории.

УБРиР

Под залог любой ликвидной недвижимости предоставляет кредиты для ИП УБРиР. Есть несколько залоговых кредитных программ с привлекательными условиями для предпринимателей. Условия по ним представлены в таблице:

ПрограммаСтавкаСрокСумма в рублях«Рефинанс»от 9,5 %до 5 летот 1 млн. до 30 млн.«Экспресс-кредит под залог недвижимого имущества»12 %до 5 летот 500 тыс. до 10 млн.«Бизнес-привилегия»от 12 %до 7 летот 500 тыс. до 30 млн.Экспресс-кредит «Обеспечительный»от 13 % до 18,3 %до 2 летдо 120 млн.«Обеспечительный»от 13 % до 18,3 %до 2 летот 1 млн. до 30 млн.

К заемщикам предъявляются такие требования:

  • срок ведения бизнеса – не меньше 12 месяцев;
  • положительная кредитная история;
  • ценность залога должна составлять 75% и более от суммы кредита;

Кредит выдается строго в специализированных офисах. Для консультирования по вопросам, касающихся кредитования бизнеса, выделен номер отдельный номер – 8 800 700 59 59.

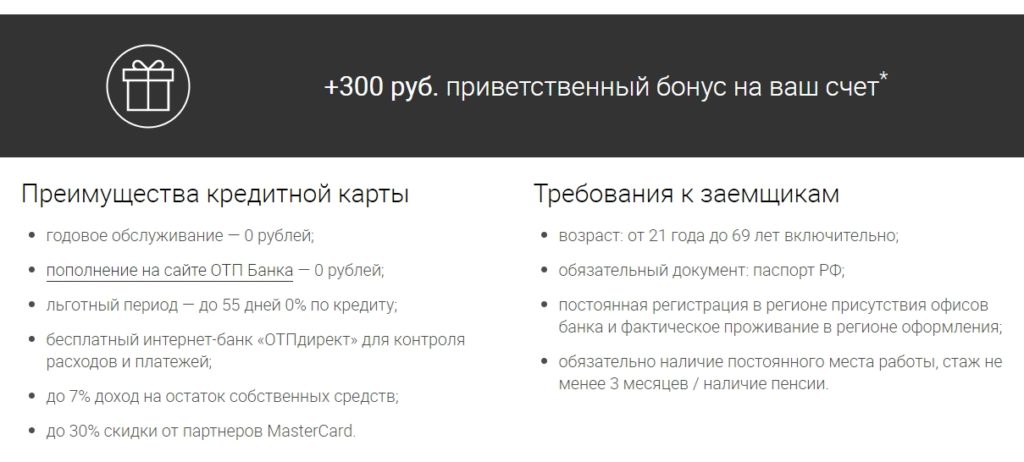
ОТП

В банке ОТП предпринимателям выдают до 3000 млн. рублей кредитных средств, не требуя никакого залога. Для получения большей суммы необходимо предоставить обеспечение в виде недвижимости. Принимают, в том числе, земельные участки. Есть две программы, по которым возможен такой залог.

  • ОТП «Развитие». Сумма – от 500 тыс. до 15 млн. рублей (без обеспечения до 3 млн. рублей), срок кредитования – не больше 7 лет, ставка — MosPrime Rate + 5% годовых. Выдается на покупку оборудования, транспорта, недвижимости, а также на рефинансирование имеющихся кредитов.
  • ОТП «Оборот». Размер займа – от 500 тыс. до 15 млн. рублей, срок – до 3 лет, ставка –MosPrime Rate + 5% годовых. Выдается на пополнение оборотных средств.

MosPrime Rate – это процентная ставка, которую формирует НФА (Национальная финансовая организация), на основе ставок предоставления кредитов крупнейшими банками страны.

MosPrime Rate имеет определенных срок: 1 день, 1 неделя, 2 недели, 1, 2, 3, 6 месяцев. На данный момент показатели такие:

Итоговая процентная ставка по кредиту будет сформирована по результатам скоринга и зависит от предоставленных документов, анкетных данных, кредитной истории, финансовой нагрузки, срока кредитования и прочих факторов.

Сбербанк

Сбербанком разработаны 2 кредитные программы для ИП, по которым принимается залог в виде земельного участка «Бизнес-инвест» и «Бизнес-проект». Условия предоставления кредита по ним указаны в таблице:

Название программыСрокСтавкаСумма в рубляхЦель«Бизнес-инвест»от 1 мес. до 10 летот 11 %от 150 тыс.

  • приобретение основных средств для бизнеса;
  • модернизация производства;
  • рефинансирование имеющихся кредитов;
  • финансирование малоэтажных объектов строительства

«Бизнес-проект»от 3 мес. до 10 летот 11 %от 2,5 млн. до 200 млн.инвестиция новых и текущих направлений бизнеса

Максимальная сумма кредита ограничена финансовым положением клиента.

Какой кредит выбрать?

Выбирайте кредит, основываясь на таких критериях:

  • место расположения банка. Например, не все ИП могут получить кредит от УБРиР и СКБ. Есть строго ограниченных список городов, в которых он предоставляется;
  • наличие расчетного счета в банке. Если у бизнесмена есть активный расчетный счет, по которому есть обороты, то банки с большей охотой готовы кредитовать его. Если он является к тому же корпоративным клиентом, то проблем с получением займа не возникнет;
  • место расположения недвижимости. Это тоже важный момент, потому что банки указывают максимально возможные расстояния расположения залога до офиса банка, например, земельный участок не может располагаться в глухой забытой деревней с непроходимой дорогой;
  • сумма кредита. Если вам нужны значительные средства (больше 100 млн.) на длительный срок – обращайтесь в Сбербанк, Интерпромбанк, суммы поменьше – в Росбанк;
  • срочность. Если нужно получить деньги срочно, то выбирайте экспресс-кредиты, например, от УБРиР. Срок рассмотрения заявки по ним составляет от 1 до 3 дней.
  • срок кредита. На непродолжительное время (до 3 месяцев) деньги можно получить в Росбанке. На более длительный срок – в остальных банках.
  • порядок предоставления. Вышеуказанные кредиты могут представляться единоразово, то есть сумма сразу же перечисляется на счет предпринимателя, либо она может переводиться частями – как кредитная линия.

Есть немало банков, которые кредитуют малый бизнес на очень хороших условиях, например, Совкомбанк, Восточный Экспресс, Райффайзен, Ренессанс, СКБ. И хотя они не рассматривают в качестве залога земельные участки, но предлагают кредитные продукты для ИП, которые вовсе не требуют залога и поручителей.

Как оформляется залог на земельные участки

Есть несколько законодательных актов, которые регулируют порядок предоставления кредита под залог земельного участка. Банки придерживаются этих законов и, в общем, процедура оформления происходит так:

  1. Клиент оставляет заявку на сайте.
  2. Ему перезванивает менеджер, уточняет информацию и назначает день посещения банка.
  3. Заемщик приходит в банк и представляет документы необходимые для рассмотрения заявки.
  4. Сотрудники банка изучают финансово-хозяйственную деятельность заемщика, на основании полученных сведений банк принимает решение о выдаче кредита.
  5. Если заявку одобрили, приносит документы на закладываемое имущество, в том числе отчет оценщика.
  6. Оформляет кредитный договор и договор ипотеки.
  7. Регистрирует залог.
  8. Клиент получает деньги на счет или наличными.

На первом этапе для того чтобы заявка была рассмотрена ИП должен принести выписку из ЕГРИП, копию паспорта (сканировать нужно все страницы, в том числе пустые), свидетельства ОГРН и ИНН.

Иногда банк может потребовать копии лицензий и патентов на деятельность и документ из отдела статистики о присвоении кодов.

После одобрения заявки, предоставляется такая документация:

  • документы, на основании которых возникло право собственности. Например, договор дарения или купли-продажи;
  • выписка из ЕГРН. Если клиент не представил ее с документами, то банк может запросить самостоятельно из Росреестра;
  • отчет оценщика о стоимости земельного участка. Принести нужно оригинал, его подошьют в кредитное дело.

Если заемщик женат или замужем, то потребуются дополнительные документы. Например, брачный договор, если супруги владеют имуществом раздельно, либо согласие жены (мужа) на передачу земельного участка. Согласие заверяется у нотариуса.

Плюсы и минусы кредитов под залог земельного участка

У всех залоговых кредитов, в том числе, когда в качестве обеспечения обязательств заемщика выступает земля, есть похожие достоинства:

  • сниженная процентная ставка;
  • длительный срок кредитования;
  • возможность пользоваться имуществом и получать с него прибыль;
  • земельные участки не нужно страховать;
  • на земле можно возводить здания и сооружения, не спрашивая разрешения кредитора.

Если заемщик выплачивать кредит вовремя и не допускает просрочек, то он оказывается в двойном выигрыше – профинансирует свой бизнес с низкой процентной ставкой и вернет закладываемое имущество.

К недостаткам такого вида кредитования можно отнести несколько моментов:

  • кредит является целевым, и потратить его на личные нужды нельзя;
  • не всякий земельный участок примут в залог. К нему предъявляются определенные требования, в частности, он должен: принадлежать заемщику, иметь обустроенные подъездные пути, находиться в не дальше 100 км от города, в котором оформляется кредит.

Также не принимается в залог земля, которая относится к муниципальной и государственной собственности.

Рубрики
Кредиты для бизнеса

Кредит на оборудование малому бизнесу


Содержание [Скрыть]

Особенности кредитов на покупку оборудования

Кредитование малого бизнеса на покупку оборудования – в общем-то классическая услуга для многих банков. Кроме того, учитывая, что рынок корпоративных заемщиков уже давно поделен банками, а сегмент среднего и малого бизнеса постоянно растет, то и активность банков на рынке кредитования малого бизнеса так же постоянно растет.

Так какие же особенности важны при взятии кредита на оборудование малому бизнесу. Так как кредит этот является целевым, то банк может попросить вас о том, чтобы вы предоставили данные о поставщиках оборудования, планируемых целях на оборудование, а так же о ваших возможностях. А после того, как вы купите оборудование, вас попросят предоставить документ о том, что вы действительно его купили – то есть кассовый чек. Но, не смотря на столь жесткие требования, банки, взамен, предлагают очень интересные ставки по кредитам.

Где взять кредит на покупку оборудования?

В настоящее время данную услугу предлагают сразу несколько банков. И вот лишь некоторые из них.

Сбербанк

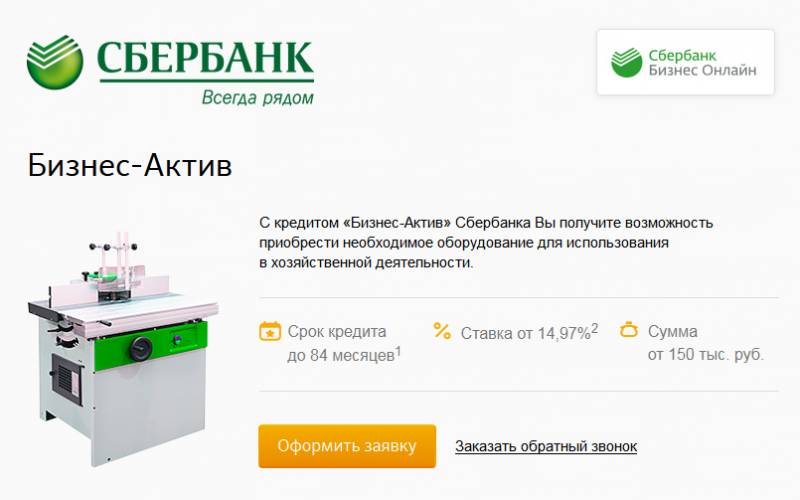
Данный банк предлагает кредит «Бизнес-Актив», позволяющий малому бизнесу приобрести необходимое оборудование. При этом условия по данному кредиту следующие:

  • Срок кредитования – до 84 месяцев.
  • Процентная ставка – от 12,2 процентов.
  • Сумма – от 150 тысяч рублей.

Бизнес-Актив

Преимущества такого кредита заключаются в следующем:

  • Финансирование осуществляется под залог приобретаемого имущества.
  • Кредит можно оформить на долгий срок.

В сумму кредита можно включить следующие пункты:

  • Стоимости дополнительных компонентов покупаемого оборудования.
  • Стоимости пусконаладочных работ.
  • Страховка на оборудование сроком на 1 год.

ВТБ-24

Под данные цели банк ВТБ-24 разработал специальный «Целевой» кредит, выдающийся под залог спецтехники, транспорта, либо оборудования, приобретаемых у партнеров.

Условия предоставления здесь будут следующими

  • Срок кредитования может оформляться на срок до шестидесяти месяцев.
  • Сумма такого кредита – от 850 тысяч рублей и более.
  • Комиссии за оформление кредита здесь не будет.

Аванс за предоставление кредита должен составить не менее 25% от стоимости покупаемого оборудования, если речь идет об спецтехнике и автотранспорте, и не менее 35%, если покупается оборудование.

При этом формы предоставления могут быть следующими:

  • Единоразовый кредит, то есть классическая форма с графиком погашения.
  • Невозобновляемая кредитная линия – кредит, который выдается разово, с условием погашения нескольких траншей в рамках установленных сроков и сумм.

Для того, чтобы взять кредит, достаточно обратиться в любой офис ВТБ-24, который обслуживает ИП и компании. Здесь менеджер ответит на все интересующие вас вопросы и предложит заполнить специальную анкету.

Предложения других банков

Подобный кредит готов предложить и банк Промсвязьбанк. Название кредита – «Упрощенный». Кредит имеет следующие особенности:

  • Малому бизнесу предлагается кредит на сумму от миллион до трех миллионов рублей. Такой же кредит предоставляется и для физических лиц, но для них сумма меньше – от полумиллиона до трех миллионов.
  • Кредит оформляется на длительный срок. Так, максимальный срок оформления кредита составляет пять лет.
  • Заявка рассматривается достаточно быстро – если предоставить полный пакет документов, то решение примут уже за один день.
  • При оформлении данного кредита банк не взимает никаких комиссий.
  • Для оформления пакета не требуется большой список документов. Так, вам не придется собирать кипу справок, выписок и иных бумаг.
  • Так же к заемщику предъявляются довольно лояльные требования. Вы можете получить кредит на оборудование в том случае, если вам от 23 до 60 лет. При этом вы – гражданин РФ и ведете бизнес более год.
  • При желании кредит можно погасить досрочно, без комиссий и штрафов.

Банк Жилищного Финансирования так же предлагает свои услуги. Условия будут следующими:

  • Сумма по кредиту составляет от 450 тысяч до восьми миллионов рублей.
  • Процентная ставка начинается от 13,99 процентов годовых.
  • Срок кредитования составляет от года о двадцати лет.
  • При этом кредит выдается на любые цели, а погасить его можно уже с первого месяца взятия наличных.

Преимущества взятия такого кредита следующие:

  • На все услуги действует единая ставка от 13,99 процента годовых.
  • Деньги могут использоваться на любые направления развития бизнеса.
  • Для получения кредита не требуется каких-то специальных справок.
  • Заявка рассматривается всего за 1-2дня.

Способы оформления

В настоящее время множество банков предлагает свои услуги по предоставлению средств на любые цели для малого бизнеса. При этом сумма кредитования может варьироваться самым невозможным образом от нескольких сотен тысяч до миллионов.

Кроме того, по большинству кредитов снижена ставка, начинающаяся от 14% и выше.

Однако пусть вас не смущают такие выгодные условиях – в большинстве случаев для получения средств предъявляются строгие условия.

Так, столь крупные суммы предоставят вам лишь в том случае, если вы имеете дело с прибыльным производством и существуете на рынке как минимум полгода. Ну и конечно же большое внимание обратят на кредитную историю – она должна быть идеальной.

Хорошо, если вам дадут кредит под залог приобретаемого вами оборудования. Если же нет, то вам понадобится или залог, или поручитель (а иногда и то, и другое). Помимо оборудования в качестве залога могут выступать личное имущество самого предпринимателя, различные товары, машина, либо недвижимость.

Если речь заходит о поручителях, то ими могут стать собственники бизнеса, а если организация оформлена как ИП, то дополнительно понадобится поручительство супруги или супруга, либо третьего лица.

В том случае, если залога, предоставляемого вами, будет недостаточно, то поручителем может стать гарантийный фонд.

Для того, чтобы оформить кредит, не нужно забывать о необходимом списке документов. Конечно, для каждого банка такой список свой, однако чаще всего он состоит из следующих бумаг:

  • Заявление на предоставление кредита.
  • Учредительные документы вашей компании.
  • Декларация из налоговой.
  • КУДиР, либо бухгалтерская отчетность.
  • В некоторых случаях – бизнес-план вашего предприятия.

После этого вам понадобится некоторое время для того, чтобы вашу заявку одобрили или, наоборот, отказала в кредите. При этом срок рассмотрения может быть разным – от 3 дней до 2 недель.

На каких условиях дают кредиты

На покупку какого оборудования можно взять кредит

Как правило, кредит может быть выдан на следующее оборудование (сельскохозяйственное):
  • Мобильные установки для доения молока в ведро, а так же оборудование для приемных пунктов молока.
  • Оборудование для хранения овощей.
  • Системы резервного энергосбережения – такие как газопоршневые, дизельные и бензиновые электростанции.
  • Деревообрабатывающее оборудование, созданное специально для переработки древесных отходов в биотопливо, производства клеёного бруса, производства погонажных изделий, обрезной доски.
  • Оборудование, созданное для сжигания биотоплива из дерева.
  • Оборудование элеваторов.
  • Стационарные комбикормовые установки.
  • Различное птицеводческое оборудование.
  • Насосные станции, поливные и дождевальные аппараты.
  • Сборно-разборные холодильные камеры без металлоконструкций, и их компонентов.
  • Доильные установки в виде залов.
  • Системы, созданные специально для переработки рыбы, грибов, ягод, овощей, мяса и молока.
  • Спецустройства, созданные для переработки отходов убоя сельскохозяйственной птицы и животных.
  • Оборудование для переработки льна.
  • Оборудование и оснастка для ремонта и техобслуживания сельскохозяйственной и лесозаготовительной техники.

Дополнительно кредит может быть предоставлен на следующее оборудование:

  • Холодильное оборудование;
  • Оборудование для медицинских целей;
  • Типографское;
  • Оборудование, созданное для предприятий общественного питания.
  • Оборудование для автосервисов др.

Возможно ли получить без первого взноса

Как правило, именно так и выдаются кредиты под данные цели. Однако вам придется доказать, что ваше производство стабильно работает или предоставить подробный бизнес-план на его разработку.

Требования к заемщикам

Как правило, к заемщику предъявляются следующие требования:

  • Компания, которая вам принадлежит, является резидентом РФ.
  • Во многих компаниях есть минимальная сумма годовой выручки по компаниям.
  • Если речь идет об ИП, то для них есть максимальный возраст, до которого можно взять кредит.
  • Так же имеются ограничения на ведение хозяйственной деятельности вашей компании – такой срок не может быть менее полугода, а в некоторых банках достигает двух лет.

Необходимые документы

Конечно, у каждого банка свой список требуемых документов. Однако есть именно те документы, которые нужны для получения именно этого кредита во всех банках. Это:

  • Собственно, анкета, заполняемая для получения кредита.
  • Учредительные и регистрационные документы юридического лица/индивидуального предпринимателя.
  • Ваша финансовая отчетность, на основании которой рассматривается заявка.
  • Документы, относящиеся к хозяйственной деятельности.

На какие проценты можно рассчитывать

Условия предоставления кредита везде разные.

Как правило, начальная и самая низкая процентная ставка начинается от 12,2% и может достигать 30% годовых.

Какую сумму можно получить

Минимальная сумма начинается от нескольких тысяч и заканчивается несколькими миллионами. Опять же все зависит от банка и предоставляемых им услуг.

Срок кредита

Как правило, на подобного рода кредит отводится не более 7-10 лет. Но опять же следует учитывать, что для ИП есть конкретные ограничения – к примеру, на момент погашения кредита заемщику должно быть не более 70 лет.

Получение кредита

Как рассматриваются заявки

На получение кредита будет влиять множество факторов. Сама де заявка будет рассмотрена после того, как вы подадите все документы на кредит и заполните соответствующее заявление. Как правило, срок рассмотрения заявки не превышает 3-10 дней.

Как повысить шансы на одобрение

В первую очередь будут обращать внимание на вашу кредитную историю. Поэтому подавайте документы туда, где ваша кредитная история лучше. Дополнительное значение имеют и такие факторы, как наличие зарплатной или дебетовой карты в данном банке.

Кроме того, значение имеет и общий срок работы вашей организации. Так, чем дольше работает предприятие и чем оно выгоднее, тем выше шанс получить кредит.

Обслуживание кредита

Средства, получаемый в счет кредита, перечисляются на счет заемщика – ИП или ЮЛ.

Что же до погашения кредита, то данная процедура может осуществляться двумя способами – равными ежемесячными долями, либо по индивидуальному графику, если бизнес является сезонным. Это что касается основного долга. А вот проценты по кредиту должны погашаться каждый месяц.

Преимущества и недостатки кредитов на покупку оборудования

У данного способа кредитования есть как преимущества, так и недостатки. К преимуществам можно отнести следующие факторы:
  • Низкий процент кредитования.
  • Возможность получить средства для выгодного приобретения.
  • В большинстве банков разрешается приобретать как новое, так и б/у оборудование.
  • Возможность выбора способа погашения.

К недостаткам можно отнести следующие факторы:

  • К заявителям предъявляются строгие требования – как относительно срока работы предприятия, так и касательно того, сколько именно составляет доход организации.
  • Всегда есть риск того, что вам откажут в кредите.

Способы погашения

Проценты по кредиту погашаются ежемесячно. Что же до основного долга, то о может быть погашен двумя способами – так же ежемесячно равными частями, либо по специально созданному графику, если у предпринимателя сезонная работа.

Риски и возможные проблемы

Основной риск, конечно же, связан с тем, что вам могут как одобрить, так и не дать кредит. Кроме того, вам придется предложить какой-то залог, и если средства не дадут под приобретаемое оборудование, то придется предложить свое собственное имущество. А если производство не принесет прибыль, то вы лишитесь и имущества, и средств от производства.
Если же у вас ИП, то вам придется предоставить поручителя, а далеко не каждый согласится стать таковым на крупную сумму.

Рубрики
Кредиты для бизнеса

Какие документы нужны для кредита ИП


Содержание [Скрыть]

Необходимые документы

Для того, чтобы индивидуальный предприниматель смог взять кредит в банке, ему нужно собрать целый пакет документов. Естественно, он будет разниться от множества показателей – в том числе от самого банка и от целей кредитования.
Стандартный пакет

Как правило, стандартный пакет включает в себя следующие документы:

  • Ваше удостоверение личности, то есть паспорт.

  • Учредительные документы на предприятия.
  • Учредительная документация.

Этот список документов требуется во всех банках при кредитовании ИП в обязательном порядке. Однако в некоторых случаях может потребоваться ряд дополнительных документов, среди которых:

  • Так, у вас могут запросить свидетельство, которое бы подтвердило вашу регистрацию в ЕГРИП.
  • Так же может понадобиться ваше личное свидетельство ИНН.
  • Отчет, составленный по финансам.
  • Справка из того банка, в котором открыт ваш счет на ИП (большинство банков, к слову, требует, чтобы расчетный счет открывался там же, где берется кредит).
  • В том случае, если ваша деятельность требует лицензии – ее так же нужно будет предоставить.

Документы для подтверждения платежеспособности

Понятно, что любой банк потребует от ИП, чтобы были предоставлены документы, которые бы подтвердили, что что организация действительно платежеспособна и, в случае взятия кредита в банке, сможет расплатиться с организацией, предоставляющей средства.

Именно для этих целей вам и нужно будет предоставить следующий список документов, который опять же может отличаться в разных банках:

  • Так, вам нужно будет предоставить документацию на право пользования теми помещениями, которые задействованы у вас в бизнесе.
  • Так же вам нужно будет предоставить финансовую отчетность. Желательно, чтобы в ней не было долгов как минимум за последние пол года.
  • Ну и конечно же вам нужно будет предоставить документы об уплате налога, так как ни один банк не захочет нарушать закон и брать на себя такую ответственность, как спонсирование организации-должника.

Документы по залоговому имуществу

Во многих банках получение кредита для индивидуального предпринимателя возможно лишь в том случае, если есть залоговое имущество и поручитель. Причем недостаточно просто сказать в банке, что у вас есть такое имущество – нужно подкрепить свои слова следующими документами:

  • Так, вам нужно будет предоставить банковские выписки.
  • Так же может понадобиться кассовая документация.
  • В том случае, если залогом становятся материальные ценности, понадобится их список.

Если же залогом становятся основные средства, то список документов будет иной:

  • Накладные на имущество.
  • ПТС на транспортное средство.
  • Свидетельство о госрегистрации основного средства.

Для того, чтобы в качестве залога были подтверждены материальные ценности, нужно приложить договор аренды либо свидетельство, которое подтвердит ваше право на материальные ценности.

Необходимые справки

Какие справки могут затребовать от вас в банке? Это может быть:

  • Справка об осуществляемых оборотах.
  • Справка об отсутствии, либо о наличии картотеки номер два.
  • Так же может пригодиться справка о том, имеется ли у вас ссудная задолженность, или же таковой нет.

Список вышеперечисленных документов вам желательно запросить у банков заранее – например, сразу же как вашу кандидатуру одобрит линия безопасности. Кроме того, сделать это лучше тремя разными запросами, а затем справки составить в двух экземплярах, один из которых вы отдадите в банк, а второй, с отметкой от кредитной организации, оставите у себя. Иногда подобные запросы в некоторых банках можно отправлять через систему интернет-банка или, как он еще называется, клиент-банк. Уточните в банке этот момент, так как он способен сэкономить вам немало времени.

Какие еще документы могут потребоваться?

Если вы берете кредит на какой-то конкретный проект, то тогда дополнительно от ваз затребуют расчет денежного потока и рентабельности по проекту – по сути такой проект станет маленьким бизнес-планом, который сможет спрогнозировать дальнейший финансовый поток.

Так же по проекту вам могут понадобиться документы, которые подтвердят, что ваш бизнес действительно работает. В данную группу можно отнести следующие бумаги:

  • Ваше право на имущество, которым вы пользуетесь в своем предпринимательстве, либо соответствующий договор аренды.
  • Договора, составляемые с основными покупателями и поставщиками. Так, чем более значимые у вас клиенты или поставщики, тем это лучше, так как добавляет уверенности банку на ваш счет.

Что еще может затребовать банк при вашем обращении в один из его офисов? Конечно, выбор здесь большой и во многом зависящий от кредитной компании. Так, вам могут понадобиться следующие бумаги:

  • Заполненная анкета на предоставление кредита.
  • В том случае, если мужчине менее 27 лет, то может понадобиться его военный билет.
  • Если у человека не имеется постоянной регистрации, то следует предоставить бумагу о временной регистрации.
  • Так же для ИП нужно будет предоставить свидетельство о регистрации в ЕГРИП.
  • Банки могут потребовать и справку из ФНС о наличии постановки на налоговый учет.

Кроме того, как уже и было сказано ранее, если есть заемщик, то понадобится его паспорт, а так же трудовая книжка и данные о заработной плате.

Оригиналы или копии?

В большинстве случаев требуются оригинальные документы, но если таковых по какой-то причине нет, то пригодятся копии, которые должны быть заверены у нотариуса.