Рубрики
Разное

10 банков выдающих кредиты без кредитной истории


Получить кредит без кредитной истории достаточно сложно по той простой причине, что банк не знает, как поведет себя потенциальный клиент. Сейчас практически у всех есть или были кредиты, так что в обычной ситуации отследить возможные действия заемщика можно. А вот если такой информации нет – это уже настораживает финансовые организации. Как результат, добиться одобрения бывает даже сложнее, чем если бы эта самая кредитная история была негативной. Тем не менее многие банки предлагают займы даже таким лицам.

Содержание [Скрыть]

Банк

Название продукта

Ставка (%/год)

Макс.сумма (руб.)

Макс.срок (мес.)

Ренессанс кредит

Потребительский

10,9

700 000,00

60

Восточный Экспресс

Сезонный

10,5

500 000,00

36

СКБ-Банк

На все про все

11,9

1 300 000,00

60

УБРиР

Без справок

11,0

200 000,00

84

Совкомбанк

Суперплюс

17,4

1 000 000,00

60

Home Credit Bank

Наличным для клиентов

10,9

999 000,00

84

Райффайзен Банк

Кредит наличными

10,99

2 000 000,00

60

Тинькофф Банк

Под залог недвижимости

9,90

15 000 000,00

180

Росбанк

Рефинансирование

13,5

3 000 000,00

60

ОТП Банк

Наличными

11,5

1 000 000,00

60

Ренессанс Кредит

Кредит банка Ренессанс кредит – это выгодное решение для всех потенциальных заемщиков. Для оформления требуется только паспорт и еще один дополнительный документ, удостоверяющий личность, типа загранпаспорт, водительских прав или служебного удостоверения.

Данная финансовая организация лояльно относится к клиентам, которые ранее никогда не оформляли кредиты. Применяется принцип того, что о человеке нужно думать хорошо до тех пор, пока он не докажет обратного.

Особенности:

  • Минимальный пакет документов.
  • Быстрое рассмотрение всего за пару минут. Максимум – 2 дня.
  • Можно оформить заем на срок от 2 до 5 лет.
  • Допускается полное или частичное досрочное погашение.
  • Минимально можно получить 30 тысяч рублей.
  • Кредит выдается заемщикам в возрасте от 24 лет.
  • Деньги выдаются наличными через кассу или перечисляются на карту клиента.
Восточный Экспресс банк

В Восточном Экспресс банке также можно получить кредит без кредитной истории на достаточно выгодных условиях. От заемщика требуется только паспорт. После оформления заявки на сайте банка ждать решения придется всего 15 минут.

Так как залог и поручительство не требуются, а потенциальная сумма достаточно большая, то подойдет такой заем практически всем клиентам без исключения. Кроме того, за счет минимально допустимой суммы в 25 тысяч рублей оформлять такой кредит можно на любые мелкие нужды.

Особенности:
  • Заем выдается клиентам в возрасте от 21 года и старше.
  • Из документов требуется только паспорт.
  • Можно получить деньги в кассе банка.
  • Выплаты производятся по аннуитетной схеме, что удобно как для клиента, так и для банка.
  • Есть возможность застраховать жизнь заемщика, благодаря чему снижается кредитный риск.
  • Широкий перечень возможностей для погашения задолженности.
  • Можно закрывать кредит досрочно без дополнительных комиссий и переплат.

СКБ-Банк

Получить кредит без кредитной истории можно также и в СКБ-Банке. Данный продукт отличается от представленных выше предложений конкурентов тем, что банк выдвигает больше требований к клиенту. Однако это не касается вопроса с кредитной историей.

С одной стороны, такая система может отпугнуть часть потенциальных заемщиков, зато с другой, если с документами все в порядке, шанс на одобрение кредита будет значительно выше.

Особенности:

  • Требуется большой набор документов.
  • Широкий выбор суммы кредита.
  • Сравнительно невысокая процентная ставка.
  • Минимальный возраст заемщика – 23 года.
  • Рассмотрение заявки проходит в течение 1-2 дней.
  • Есть специальный сервис «Выбери ставку сам».
  • Можно оформлять в режиме онлайн или в отделении банка.
  • Деньги выдаются через кассу или перечисляются на карту.
  • Для клиентов условия более выгодные.

УБРиР

Главной особенностью кредита без кредитной истории от банка УБРиР является полное отсутствие требований к справкам. Формально, клиент может получить деньги вообще только по одному паспорту.

Следует учитывать, что банк все же настороженно относится к отсутствию информации о других займах клиента, так что, если такая возможность есть, все же лучше приложить к заявлению справку о заработной плате. Это значительно повысит шанс на потенциальное оформление кредита.

Особенности:

  • Нужен только паспорт.
  • Возраст клиента от 21 года.
  • Возможный длительный срок действия договора.
  • Относительно небольшая сумма.
  • Если полгода платить без единой просрочки, ставка снижается.
  • Доступно оформление не только в отделении, но и через онлайн-заявку.
  • Деньги зачисляются на карту или выдаются наличными через кассу.
Совкомбанк

Предложение от Совкомбанка может показаться не выгодным за счет достаточно высокой процентной ставки, однако это ошибочное мнение.

Если клиент будет исправно выполнять свои обязательства и не допустит ни одной просрочки, он может запросить пересчет всех уже совершенных выплат по сниженной ставке. Разница будет зачислена на счет клиента. Такая система позволяет добиваться даже более выгодных условий, чем у конкурентов.

Особенности:
  • Есть специальный сервис финансового страхования.
  • Решение принимается в течение 5 дней.
  • Ставка зависит от того, как именно используются деньги – снимаются наличными или применяются для оплаты товаров/услуг в безналичном виде.
  • Кредит начисляется исключительно на карту, но никто не мешает сразу же снять всю сумму.
  • Есть возможность онлайн-оформления заявки.

Home Credit Bank

Кредит без кредитной истории на любые цели без контроля использования от Home Credit Bank – это выгодное предложение для всех без исключения клиентов.

Универсальный продукт подойдет как тем лицам, которые хотят получить сравнительно небольшую сумму на короткий срок, так и для тех, кому нужен миллион с разбивкой на несколько лет.

Особенности:

  • Не требуются поручители и залог.
  • Для оформления требуется только паспорт.
  • Возраст заемщика от 22 лет.
  • Решение о выдаче всего за 2 часа.
  • Онлайн оформление.
  • Выдача средств на карту или через кассу банка.
Райффайзен Банк

Райффайзен Банк всегда славился своими многоцелевыми кредитами, подходящими для решения любых задач. Данный продукт не стал исключением.

Широкий выбор суммы и срока, достаточно гибкие условия расчета процентной ставки: все что нужно для получения максимально выгодного кредита именно в том виде, в котором он подойдет данному конкретному заемщику.

Особенности:

  • На любые цели. Банк не контролирует, как клиент использует деньги.
  • Минимальный пакет документов.
  • Развитая сеть партеров, которые предлагают более выгодные условия для всех клиентов банка.
  • Можно погашать досрочно начиная с первого дня.
  • Допускается подтверждение дохода по справке банка.
  • Специалист финансовой организации бесплатно сам подъедет к клиенту со всеми необходимыми документами и картой.
Тинькофф Банк

Из всех предложений банков такого типа, Тинькофф дает возможность получить максимально крупный кредит на самый длительный срок. Для этого может потребоваться как залог, так и поручительство (а то и, то и другое вместе). В остальном – продукт универсальный и может быть адаптирован под любые нужды.

Особенности:

  • Решение принимается всего за 2 дня.
  • Минимальные требования к документам.
  • Низкая процентная ставка.
  • Есть специальная программа страховой защиты клиентов.
  • Деньги перечисляются на карту.
  • Снимать средства можно в любом банкомате без комиссии.
Росбанк

Кредиты без кредитной истории выдает также и Росбанк. У данной финансовой организации сравнительно простое и понятное предложение, мало отличающееся от конкурентов.

Может насторожить несколько повышенная процентная ставка, зато кредит доступен даже лицам в возрасте от 18 лет, что на данный момент редкость. Как следствие, данный вариант займов станет оптимальным выбором преимущественно для молодежи.

Особенности:
  • Минимальные требования к документам.
  • Можно взять как небольшой кредит на 50 тысяч, так и крупный заем в 3 миллиона рублей.
  • Справка о доходах нужна далеко не во всех случаях.
  • Есть онлайн оформление.
  • Деньги можно зачислить на карту или получить в отделении банка.
  • Не нужен залог или поручительство.

ОТП Банк

Предложение ОТП Банка мало отличается от аналогов конкурентов, как собственно и большинство других схожих продуктов. Это универсальный кредит, подходящий абсолютно всем. Можно брать как на небольшой срок, так и на несколько лет, в зависимости от существующих потребностей.

Особенности:
  • Подача заявки и подтверждение решения в режиме онлайн.
  • Гибкие условия кредитования.
  • Решение всего за 15 минут.
  • Требуется только паспорт.
  • Можно уменьшить ставку, если перевести зарплату в ОТП Банк.

Какой банк выбрать?

Выбор банка, который будет выдавать кредит – это важный этап, так как от этого зависит практически все. Вполне логично, что выбирать стоит, ориентируясь на то, условия какой программы устраивают клиента больше всего.

Зачастую наиболее интересные предложения выдвигает та финансовая организация, в которой человек уже обслуживается. Это вполне логично, так как банк не захочет терять своих клиентов.

Из всех предложений, описанных в этой статье, можно выделить несколько базовых категорий продуктов, которые подойдут потенциальным заемщикам в той или иной ситуации:
  • Если нужна максимальная сумма стоит рассмотреть варианты от Росбанка, Рйффайзена и, конечно же, Тинькофф. Именно эти финансовые организации без оглядки на кредитную историю могут предложить наиболее крупные займы.
  • Если большой кредит не нужен, но сумма все же должна быть сравнительно крупной, то стоит рассмотреть варианты от ОТП Банка, Совкомбанка, Home Credit Bank и СКБ Банка. Тут можно взять около 1 миллиона рублей с минимальными требованиями.
  • Неплохой вариант не слишком большого кредита на длительный срок предлагает Ренессанс кредит. А у Восточного Экспресс банка можно взять около полумиллиона всего на 3 года.
  • И напоследок, УБРиР дает возможность на выгодных условиях и на очень длительный срок оформить около 200 тысяч рублей.

Как повысить шансы на одобрение кредита?

Любой банк из представленного выше списка «ТОП лучших предложений кредитов без кредитной истории» выдает займы без особых требований к клиенту. Однако в некоторых случаях следует отказ.

Повысить шанс на одобрение можно несколькими способами:

  • Предоставить больше документов, подтверждающих личность.
  • Приложить к заявлению справку о подтверждении дохода.
  • Предварительно оформить небольшой, краткосрочный кредит и своевременно погасить его, тем самым сформировав положительную кредитную историю.

Если все это не помогло, то у многих банков есть специальные программы, направленные на улучшение кредитной истории. Например, у Совкомбанка есть такое предложение, в рамках которого клиент последовательно получает несколько займов, постепенно положительно влияющих на его кредитную историю.

В конечном итоге, если человек исправно выполняет все обязательства и не допускает ни одной просрочки, он имеет гарантированное право на оформление более крупного займа.

Как можно исправить кредитную историю?

Представленный выше вариант программы Совкомбанка именно на это и рассчитан в первую очередь. Если кредитная история есть, но она плохая, то прежде чем оформлять крупный заем, придется потратить силы на исправление ситуации.
Проще всего это сделать при помощи небольших кредитов на карту. Обычно деньги с такой карты снимать нельзя (или можно, но с большой комиссией). Тратить их следует только на определенные цели.

Нередко бывает и ряд дополнительных условий. Однако погашать такие займы легко. В результате, после закрытия кредита, история будет немного подправлена. Благодаря такому подходу шанс на одобрение займа значительно увеличивается.

Если даже это не помогает (например, история уж слишком плохая), то можно рассмотреть вариант оформления кредита на друзей или родственников при условии, что они согласятся на такой шаг. Разумеется, погашать долг тут придется очень точно и аккуратно. Иначе отношения с друзьями/родными будут испорчены, в дальнейшем никто помогать и выручать не будет.

Как реализуется принцип кредитов без проверки кредитной истории и как это влияет на процентную ставку

Отсутствие кредитной истории, как и уже готовая негативная история отрицательно сказываются на процентной ставке.

Проще говоря, чем меньше банку известно или чем хуже клиент зарекомендовал себя раньше, тем меньше вероятность что он получит выгодные условия или вообще кредит как таковой.

Главная проблема отсутствия истории – финансовая организация вообще не представляет, что ожидать от потенциального заемщика. Как следствие, она предполагает худшее (так как лучше подготовиться к самому негативному варианту и потом радоваться, если реальность окажется лучше, чем наоборот). В результате условия также предлагаются не самые выгодные и интересные.

Потому нередко намного удобнее сначала взять кредит на несколько месяцев на небольшую сумму (даже если он не нужен) и только потом оформлять крупный заем.

При таком подходе будет сформирована положительная кредитная история и у банка появится возможность предложить более интересные условия. Иногда менеджеры даже сами предлагают пройти подобный путь, однако подходит он только тем лицам, которым не нужны деньги прямо сейчас.

Плюсы и минусы кредитов в банках “без отказа”

Любой кредит «без отказа» формально не всегда таковым является. Однако, действительно, зачастую банк согласен выдавать займы кому угодно, но при условии, что он сможет компенсировать потенциальные потери за счет откровенно кабальных условий. В частности – жестких требований к погашению долга и высоких процентных ставок. Это и есть основные минусы данной системы кредитования.

С другой стороны, для тех клиентов, у которых уже есть негативная история оформления займов или нет ее как таковой, это может быть единственный шанс для получения денег тогда, когда другими способами их добыть не получается.

Единственной альтернативой можно считать микрокредиты, однако условия тут намного жестче, а процентная ставка нередко достигает сотен процентов годовых. Кроме того, деньги выдаются на крайне ограниченный срок (нередко максимумом является всего 2 месяца), да и суммы предлагаются не слишком большие – обычно до 20 тысяч рублей.
Рубрики
Личные кабинеты

Личный кабинет s7 airlines


Компания S7 airlines осуществляет авиаперевозки граждан по России, а также международные рейсы. Есть другое название этой компании, знакомое многим в нашей стране. Это авиакомпания Сибирь.
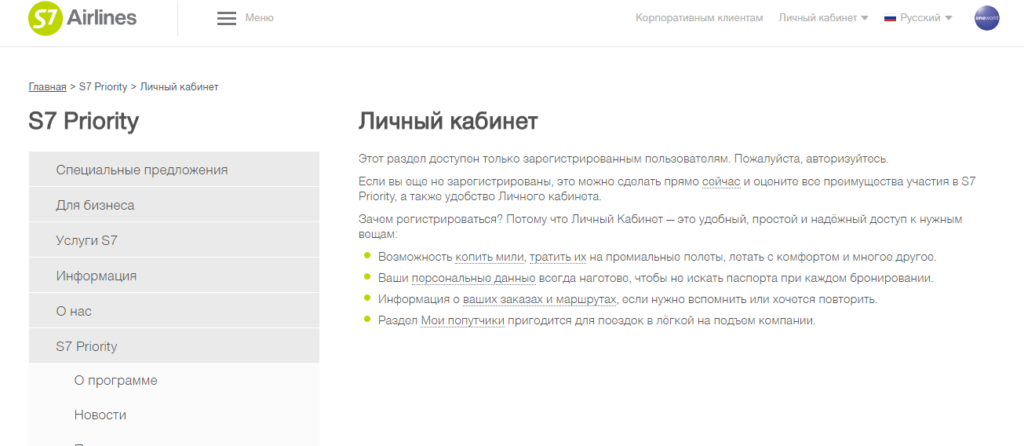
Большое количество клиентов пользуется услугами этой авиакомпании в нашей стране. S7 airlines имеет официальный сайт, на котором можно отслеживать информацию по рейсам, также покупать билеты, участвовать в программе лояльности. И делать многое другое.

На официальном сайте S7 airlines представлено много полезной информации о компании. Есть специальные предложения для бизнеса, акции, проводимые в настоящее время. О том, как копить мили и тратить их, актуальные партнерские программы, так же можно узнать на сайте S7 airlines.

Для удобства своих клиентов компания разработала личный кабинет, которым может пользоваться каждый зарегистрированный пользователь.

Содержание [Скрыть]

Функционал личного кабинета s7 airlines

Кабинет позволяет производить следующие операции:

  • бронировать авиабилеты и оплачивать их на сайте с помощью карты;
  • участвовать в программе лояльности клиентов (копить баллы);
  • участвовать в проводимых акциях;
  • производить онлайн регистрацию на рейс;
  • заключать договор на отправку документов;
  • оформлять страховку на авиаперелет.

Регистрация в кабинете

Чтобы зарегистрироваться в личном кабинете, нужно перейти на сайт https://www.s7.ru. Наверху страницы есть меню личный кабинет-регистрация. В открывшемся окне необходимо ввести свое имя, адрес электронной почты, пароль. На электронную почту придет письмо о завершении регистрации. Затем нужно перейти по указанной в письме ссылке. Это означает, что регистрация успешно пройдена.

Далее клиенту необходимо заполнить свой личный кабинет. Указать свои данные: фамилию, как русскими буквами, так и латиницей, данные паспорта, место, дату рождения, мобильный телефоны и город.

Авторизация в личном кабинете s7 airlines

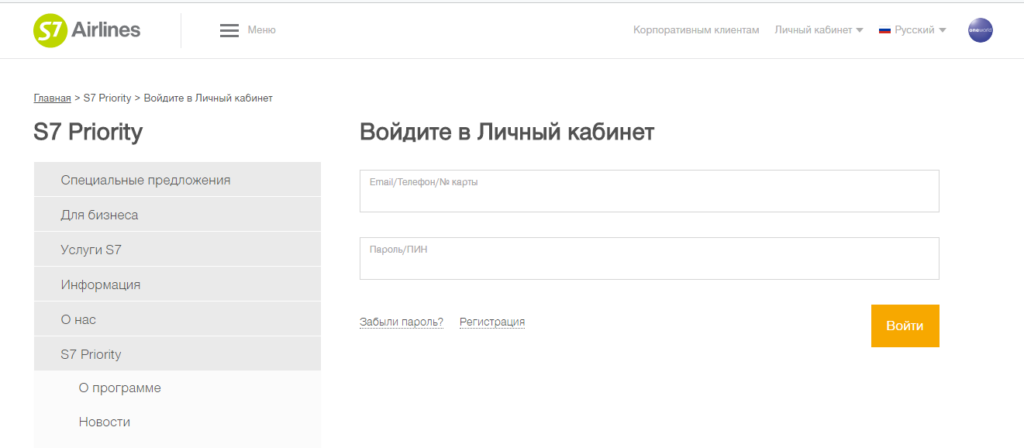
Чтобы зайти в личный кабинет необходимо нажать в верхнем правом углу надпись личный кабинет. Откроется новое окно, где нужно ввести свой адрес электронной почты, телефон или номер карты, а также пароль. Если пользователь забыл свой пароль или логин, эти данные можно быстро восстановить. Достаточно нажать на кнопку «забыли пароль» и на электронную почту или мобильный телефон придет форма для восстановления пароля.

Мобильное приложение личного кабинета

В связи с широким распространением мобильных телефонов компания S7 Airlines разработала мобильное приложение S7 Airlines для iOS и Android.

С помощью приложения S7 Airlines можно производить такие операции как: строить маршруты, получать информацию о рейсе, времени начала регистрации на него, просматривать ближайшие офисы компании, а также звонить в контактный центр. То есть получать необходимую актуальную информацию.

Клиентская поддержка через кабинет S7 Airlines
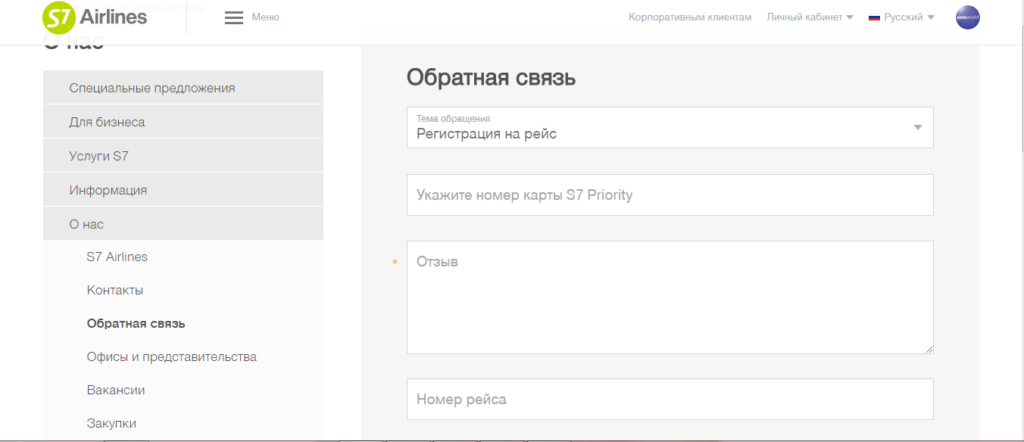
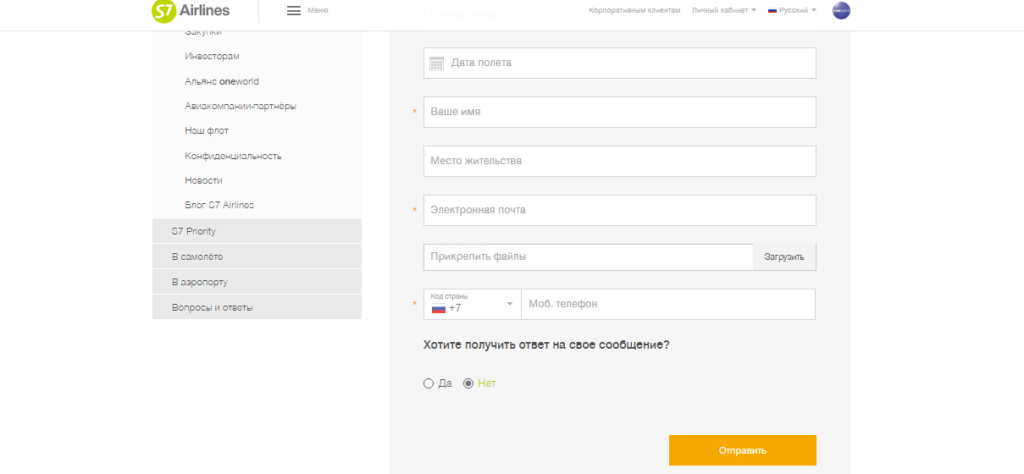
На сайте S7 Airlines есть раздел «вопросы-ответы», где подробно по каждому пункту можно получить информацию. Например, как зарегистрироваться на рейс, о правилах провоза багажа, как бронировать билеты и другая очень полезная для клиентов информация. Также есть раздел «Обратная связь», с помощью которого можно задать свой вопрос на сайте компании и получить ответ на электронную почту от специалистов.

Связаться с компанией Seven Airlines можно бесплатно по телефону 8-807-00-07-07. В Москве по телефону 7-495-783-07-07. Служба поддержки работает круглосуточно, семь дней в неделю. Звонок также можно произвести онлайн прямо с официального сайта. Еще можно подписаться на рассылку новостей. В этом случае на электронную почту будет приходить актуальная информация от компании с S7 airlines.

Как отключить личный кабинет s7 airlines?

Чтобы отключить личный кабинет, нужно обратиться к специалистам компании S7 Airlines через форму обратной связи или по телефону горячей линии. Отключение будет произведено не сразу, а в течение какого-то срока, оговоренного сотрудником.

Правила безопасности и конфиденциальности

На сайте компании S7 Airlines представлена политика конфиденциальности, с ней можно ознакомиться подробно по ссылке https://www.s7.ru/about/confidentiality.dot или через меню Главная — О нас — Конфиденциальность. Главный принцип политики конфиденциальности компании S7 Airlines заключается в том, что персональная информация не будет передаваться посторонним лицам. Различные способы ее защиты приняты компанией.

Рубрики
Разное

Рефинансирование кредитов в Интерпромбанке


В связи с быстро меняющимися условиями финансового рынка, услуга рефинансирования весьма распространена и востребована. Ведь в интересах заемщика, оформив кредит на одних условиях, через определенное время, воспользоваться более выгодным предложением и переоформить займ. То есть получить кредит в другом банке, и с его помощью закрыть собственные долговые прорехи, да еще и с выгодой в реальном денежном выражении. Рефинансирование кредитов в Интерпромбанке позволит в тяжелой экономической ситуации не дойти до банкротства или исполнительного производства.
Содержание [Скрыть]

Подробнее про рефинансирование кредитов в Интерпромбанке

Если некоторые банки вместо целевой программы рефинансирования предлагают потребительские кредиты, то Интерпромбанк действует по стандартной схеме перекредитования.

Позволяет получить займ, который будет направлен непосредственно на погашение долговых обязательств в других кредитных учреждениях.

Но с возможностью выиграть на:

  • сниженной процентной ставке;
  • большем количестве заемных денег;
  • более комфортном размере ежемесячного взноса.

В результате нагрузка на бюджет заемщика может уменьшиться в два раза по сравнению с прежней.

Условия рефинансирования кредитов в банке физическим лицам

Если долги по кредитам становятся непосильными, не стоит отчаиваться, а тем более дожидаться пока ситуация станет совсем плачевной, то есть появятся просрочки платежей. Следует сразу обращаться в Интерпромбанк для заключения договора перекредитования. Он позволит объединить все кредиты в один, рассчитаться с ними без штрафных санкций и спокойно расплачиваться по одному займу.

Процентная ставка

Вознаграждение банку в процентном выражении за использование заемных средств находится в диапазоне от 10,95% до 19%. Его размер рассчитывается исходя из индивидуальных показателей платежеспособности, надежности и ответственности заемщика.

Ставка может быть снижена минимально на 0,5 процентов, максимально на 5 процентов, если заемщик, участвуя в акции “Приведи друга”, порекомендует услуги банка своим друзьям и знакомым. И они, в свою очередь, обратятся в отделение за одним из потребительских кредитов.

Снижение ставки вознаграждения произойдет уже после того, как кредитный договор будет заключен с рекомендованным клиентом.

Сроки

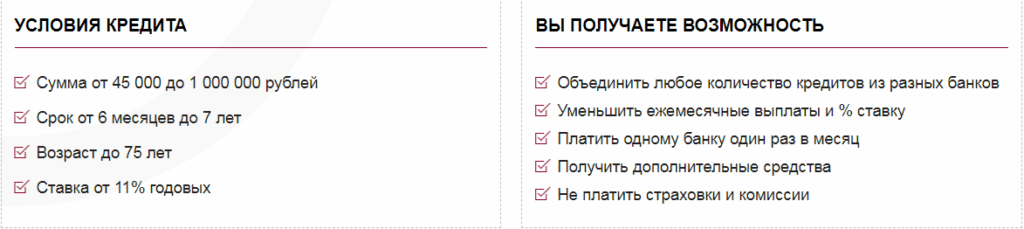
Клиент в зависимости от требуемой суммы и своего среднемесячного дохода, может выбрать срок действия договора рефинансирования. Банк предлагает произвести возврат денег в период от 6 месяцев до 7 лет.

Ограничения по срокам не касаются заемщиков, чей возраст находится в пределе:

  • 62 лет для мужчин;
  • 57 лет для женщин.

А вот если клиент уже достиг пенсионного возраста, но ему еще не исполнилось 75 лет, он вправе заключить договор максимум на 5 лет.

Суммы

Так как программа рефинансирования банка долгосрочная, то она позволяет работать не только с небольшими кредитами от 45 тысяч рублей, но и с крупными до 1 миллиона рублей.

Прочие условия

Если заемщик в процессе оформления кредита передумал, то он может от него отказаться как от всей суммы, так и от части. Достаточно лишь о своем решении уведомить банк в течение месячного срока с того момента, как кредит был одобрен.

Для переоформления допускаются несколько займов, на погашение которых требуется тратить много времени. Погасив их заемными в Интерпромбанке деньгами, можно избавиться от необходимости строгого контроля за датами платежей. А выбрать приемлемый способ погашения из множества возможных и гасить один кредит в выбранный день.

Важно, что для получения кредита любого объема не требуются: залоговое обеспечение, первоначальный взнос и комиссия за обслуживание.

К сожалению, программа рефинансирования не предполагает погашения задолженностей по специальным займам автокредитования и ипотеки.

Виды рефинансирования

Рефинансирование бывает двух видов: внутреннее и внешнее. Часто банки предоставляют услуги по обоим.

Рефинансирование кредитов банка

Рефинансировать кредиты, выданные в Интерпромбанке на основании действующей ставки, не имеет смысла, так условия кредитования не многим отличаются от рефинансирования.

Можно попробовать получить выгоду, если добиться увеличения срока кредитного договора. Но это будет не рефинансирование, а реструктуризация.

Рефинансирование кредитов других банков

Рефинансирование кредитов, выданных в других банках — основная задача программы. При том что количество кредитов может быть любым — без ограничений. Главное условие, чтобы по этим кредитам не было просрочек и с момента их оформления прошло более 5 месяцев.

Пример и расчет рефинансирования

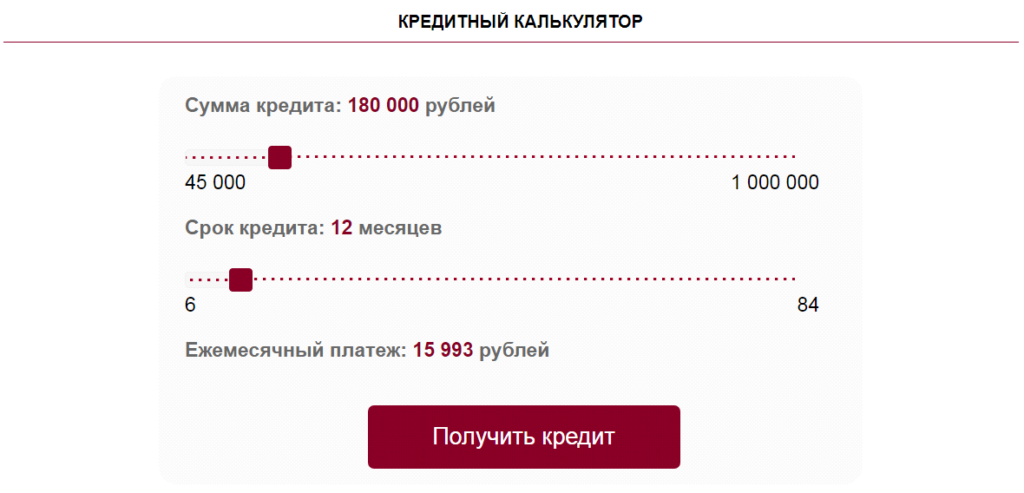
Очень удобно, что к предстоящему процессу можно заранее подготовиться, то есть предварительно произвести расчет параметров займа, взвесить все “за” и “против”. Кредитный калькулятор на сайте банка позволяет сделать это самостоятельно в режиме реального времени без регистрации и взимания платы.

Принцип его действия прост:

  • Требуется ввести размер желаемого кредита в пределах от 45 тысяч рублей до 1 миллиона.
  • Выбрать срок для погашения долга от минимального, длительностью 6 месяцев, до максимального, протяженностью 84 месяца.

Получить в результате предложение от банка, выраженное в единственном, но очень важном показателе — ежемесячном платеже.

Конечно, сведения, полученные с помощью калькулятора, будут примерными. Но подсчет поможет оценить собственные возможности и убедиться в выгодности процедуры.

Допустим, что у клиента два долговых обязательства в разных банках, срок погашения которых 2 года. Систематически требуется вносить два платежа, общей суммой 9000 рублей:

  • 3400;
  • 5600.

Интерпромбанк предлагает займ, который позволит:

  • Полностью погасить имеющуюся задолженность.
  • Получить дополнительные 100 тысяч рублей, которые можно потратить на любые цели: ремонт, лечение, отдых, покупку товаров потребительского назначения.
  • Платить ежемесячно всего 5603 рубля.

Основанием для такого выгодного решения станет увеличение срока кредитования с двух лет до 7.

Если остановится на сроке кредитования в 48 месяцев, то есть длительностью четыре года, размер ежемесячного взноса будет 8295 рублей.

Конкретную цифру параметров кредита озвучит менеджер Интерпромбанка после изучения представленных документов.

Как рефинансировать кредит в Интерпромбанке?

Пользоваться услугами рефинансирования в Интерпромбанке могут граждане Российской Федерации, которые проживают в Москве и Московской области. Кроме наличия регистрации требуется соответствовать условиям программы.

Что потребуется?

Требования к возрасту нестрогие:

  • При оформлении заявки потенциальному заемщику должен исполниться 21 год.
  • На момент окончания срока действия кредитного договора он не должен быть старше 75 лет.

Естественно, заемщик обязан представить гарантии возврата долга, в виде:

  • постоянной, желательно высококвалифицированной работы, период трудовой деятельности на которой составляет год и более;
  • заработной платы достаточной для жизни, содержания семьи и совершения систематических платежей.

К гражданам, достигшим пенсионного возраста, требования по стажу и месту работу не применяются.

Необходимые документы

Два документа, которые обязательны для всех клиентов, вне зависимости от их принадлежности к категории — общероссийский паспорт и заявление на участие в программе.

Важно, чтобы в паспорте была отметка о постоянной или временной регистрации на территории Московского региона.

Список дополнительных документов довольно обширен:

  • Для заемщиков, получающих государственную пенсию:
  • справка из ПФР о размере пенсионных начислений;
  • выписка с расчетного банковского счета о поступлении денежных средств, источником которых пенсионные выплаты не являются;
  • сберегательная книжка об имеющихся накоплениях.
  • Для пенсионеров, продолжающих трудиться:
  • справка по утвержденной форме 2-НДФЛ или по форме, разработанной банком;
  • налоговая справка формы 3-НДФЛ.
  • Для заемщиков, которым до пенсии еще далеко, любой документ, способный подтвердить постоянный доход и трудоустройство:
  • справка по форме, утвержденной государством или банком;
  • выписка с банковского лицевого счета о движении средств;
  • трудовой контракт или выписка из трудовой книжки.

Все заемщики должны представить бумаги по текущим кредитам:

  • об остатке задолженности по займу;
  • кредитный договор с приложениями;
  • реквизиты банка-кредитора.

Пошаговые действия

Действия заемщика должны быть обдуманные и оправданные:

  • Изучить условия программы рефинансирования в Интерпромбанке.
  • Произвести расчет на калькуляторе и убедиться в выгодности процедуры.
  • Уточнить в первичном банке о возможности досрочного погашения долга.
  • Написать заявление с желанием перекредитования.
  • Собрать пакет необходимых и дополнительных документов.
  • Получив положительное решение кредитной комиссии — подписать новый договор.
  • Перевести деньги в другие банки и полностью погасить долги.
  • Начать процесс погашения кредита в Интерпромбанке на основании разработанного графика платежей.

Заявка на рефинансирование

Предварительная заявка на участие в программе предполагает минимальное количество сведений, лишь:

  • имя пользователя;
  • номер сотового телефона.

Ее требуется заполнить и нажать кнопку “Получить кредит”. После этого сотрудник банка перезвонит и согласует с клиентом дату посещения банка.

Менеджер кредитного отдела предложит заполнить анкету-заявление, в котором необходимо будет внести все сведения касающиеся:

  • Личных и паспортных данных.
  • Адреса регистрации.
  • Места работы.
  • Общего трудового стажа и стажа на последнем месте работы.
  • Размера дохода.
  • Состава семьи.
  • Суммы задолженности в других банках.
  • Параметров нового кредита.

Рассмотрение

Когда не возникает проблем с представленными документами, то срок рассмотрения заявки комиссией не превышает одного дня.

Если потребуется проверка сведений в структуре Службы безопасности банка, то срок будет неизбежно увеличен. Но не более чем на 6 банковских дней.

Возможные причины отказа

Одна из основных причин отказа — несоответствие требованиям программы кредитования в плане:

  • региона проживания;
  • недостаточности оснований для выдачи целевого кредита;
  • окончания срока действия предоставляемых документов;
  • наличия просроченной задолженности по текущим кредитам;
  • недостаточности времени с момента оформления первичного кредита;
  • негативной кредитной истории с незакрытыми долгами или отсутствие кредитной истории в связи с банкротством физического лица.

Процесс перекредитования

В Интерпромбанке действует одна программа рефинансирования, поэтому процесс в кредитном учреждении отлажен и не займет много времени на всех этапах.

Этапы

Если представить этапы в виде шагов, то они будут следующими:

  • Воспользоваться помощью сотрудника банка в составлении заявки на участие:
  • позвонив по телефону 4952322050, набрав номер в федеральном формате;
  • воспользовавшись функцией обратной связи на сайте, вводом имени и контактного телефона.
  • Ответить на звонок сотрудника банка, который подтвердит регистрацию заявки и пригласит в территориальное подразделение в удобное для клиента время.
  • Собрать пакет документов, оформить их надлежащим образом: снять копии, подписать и заверить.
  • Явиться в банк, подать документы на проверку.
  • Получить положительное решение и консультацию специалиста по подбору условий кредита.
  • Заключить договор.

Далее, банк безналичным способом произведет погашение всех долгов по указанным в заявке реквизитам. В случае возмещения заемных средств на кредитные карты, лимит по ним будет восстановлен.

Плюсы и минусы рефинансирования в Интерпромбанке

К объективным плюсам предложения от Интерпромбанка относятся:

  • Порог возрастного ограничения один из самых высоких в коммерческих банках, предлагающих рефинансирование. Даже клиенты, возраст которых, на момент погашения долга составляет 75 лет, могут рассчитывать на получения кредита в размере до 1 миллиона рублей.
  • Возможно объединение любого количества текущих кредитов, оформленных в одном или нескольких банках.
  • Кредитная комиссия рассматривает заявку очень быстро, ждать придется не более одного рабочего дня.
  • Возможность получения дополнительных денег для нецелевого использования. Сумма средств на любые цели может доходить до 35% от общего количества заемных денег.

К безусловным минусам можно отнести то, что выгодное кредитное предложение доступно не всем жителям России, а только имеющим регистрацию и фактически проживающим на территории Москвы и Московского региона.

Претендовать на перекредитование в банке могут только частные лица, представителям бизнеса данная услуга недоступна.

Служба безопасности банка тщательно проверяет документы потенциального заемщика. В случае обнаружения недостоверной информации, может последовать немотивированный отказ. Поэтому по статистике процент одобрительных решений в Интерпромбанке невысокий.

Рубрики
Счёт для ИП или ООО (РКО)

Банки для юридических лиц в Москве


Наиболее востребованной и популярной организационно-правовой формой юридического лица заслуженно считается общество с ограниченной ответственностью. Поэтому, рассматривая вопрос, где наиболее выгодно открыть счет для юридического лица в Москве, в большинстве случаев можно оценивать преимущества и недостатки тех или иных банковских услуг применительно к ООО. Такой подход вполне целесообразен, причем критерии выбора банка для организации практически такие же, как и для индивидуального предпринимателя.
Содержание [Скрыть]

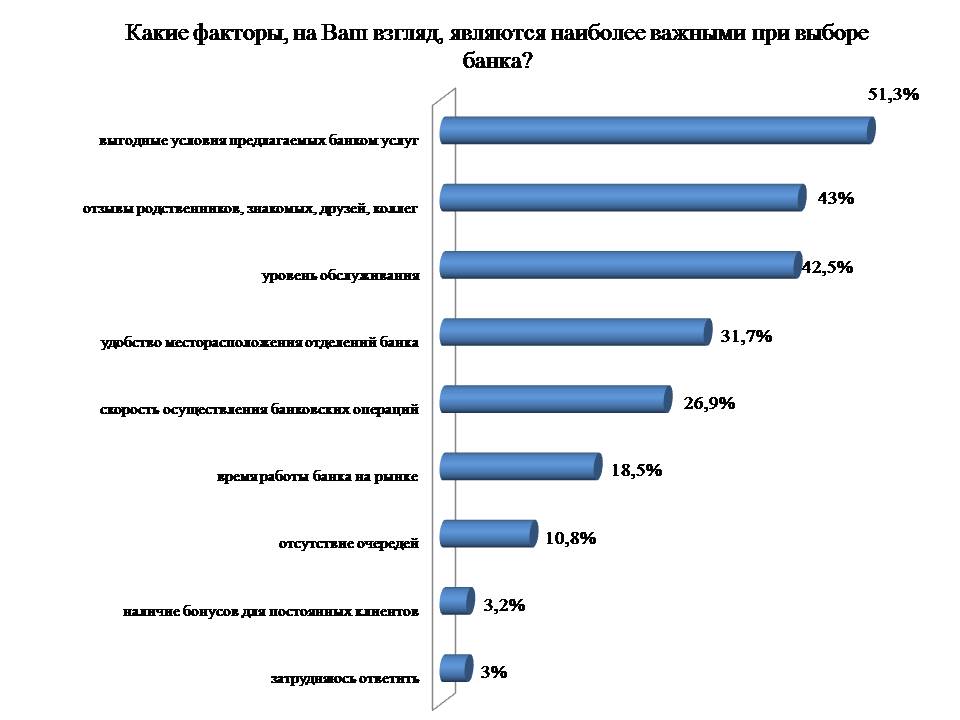
Наиболее важными факторами выбора банка для ООО выступают:

  • количество и качество предоставляемых кредитной организацией услуг. Современный банк должен не просто выступать посредником между ООО и его партнерами, занимаясь при этом проведением платежей. Он еще и предоставляет различные вспомогательные для бизнеса онлайн сервисы, дистанционное обслуживание, интернет банкинг и множество других подобных услуг;
  • размер тарифов на предоставляемые услуги. Вполне естественно желание руководителя любой организации заключить договор с тем банком, который предлагаем самые выгодные условия. Причем это относится как обслуживанию счета компании, так и предоставлению различных видов кредитов;
  • финансовая стабильность и надежность банка. Очевидно, что в непростых современных условиях этот критерий следует рассматривать в первую очередь.

Тарифы банков для юридических лиц в Москве

Банк, как и любое другое коммерческое предприятие, оказывает услуги юридическим и физическим лицам или индивидуальным предпринимателям на возмездной основе. Однако, при этом необходимо понимать, что размер тарифов в различных кредитных организациях может очень заметно варьироваться. В первую очередь, следует рассматривать стоимость наиболее важных и частых операций или услуг, а именно:

  • открытие расчетного счета;
  • его дальнейшее ведение, включая снятие денег и проведение платежных поручений;
  • подключение и предоставление интернет банкинга и других онлайн сервисов;
  • смс-информирование на телефон и мобильные приложения;
  • выпуск и дальнейшее обслуживание карты корпоративного клиента.

Исходя из величины тарифов, установленных на перечисленные выше операции и услуги, наиболее выгодно открывать счет в таких московских банках: Промсвязьбанк, Банк Москвы, Альфа Банк, Модульбанк и Банк Точка.

Расчетно-кассовое обслуживание для юр лиц

Под расчетно-кассовым обслуживанием или РКО понимается комплекс услуг, который предоставляется юридическому лицу со стороны банка. Он обычно включает в себя осуществление всех денежных операций по расчетному счету, связанных с деятельностью ООО. К ним относятся платежи юридического лица различным партнерам по бизнесу и получение средств от них, выплаты налогов и отчислений в государственные фонды и другие подобные действия. Достаточно очевидно, что от уровня и качества РКО во многом зависит эффективность и успешность любого бизнеса.

Открыть расчетный счет в банках Москвы

Для открытия счета в любом московском банке юридическое лицо должно предоставить в отделение кредитной организации стандартный набор документов. Он включает:

  • заявление с указанием наименования, юридического и фактического адреса и других необходимых реквизитов;
  • устав ООО и другие учредительные документы;
  • свидетельства о регистрации и постановке на учет;
  • выписку из ЕГРЮЛ;
  • документы, подтверждающие полномочия и личность руководителя, а также наличие у ООО собственного или арендуемого офиса;
  • карточку с образцами подписей.

Большинство современных банков предоставляют возможность открыть счет в течение дня.

При этом уведомлять какие-либо надзирающие структуры организация не обязана. Допускается открытие счета как в рублях, так и валюте, исходя из условий работы конкретного банка. Как правило, кредитные организации лояльно относятся к потенциальным клиентам, отказывая в открытии счета только в случае предоставления недостоверной информации.

Рубрики
Разное

Онлайн заявка на кредит в банке Ренессанс


Банк Ренессанс Кредит является одним из лидеров потребительского кредитования на российском рынке, предлагает различные программы кредитования для физических лиц. Некоторые категории заемщиков могут получить кредит, не посещая кредитора. Для всех желающих доступна онлайн заявка на кредит.
Содержание [Скрыть]

Подробнее про онлайн заявки на кредит

Онлайн заявка на кредит в банке Ренессанс способствует быстрому получению ответа от кредитора. Для получения параметров возможной выдачи заемщику не потребуется посещать банк. Оформить онлайн заявку можно на кредиты наличными по программам:

  • На срочные цели.
  • Больше документов – ниже ставки.
  • Для клиентов банка.
  • Пенсионерам.
  • Оформление кредитной карты, в т. ч. кредитки «Плюсуй».

Клиентам, имеющим положительную кредитную историю в банке и зарегистрированным в системе, банк может предоставить предодобренное предложение на выдачу кредита. В этом случае он сможет подать заявку из личного кабинета и получить деньги без посещения кредитора на карточный счет в любом банке без комиссии.

Новые клиенты могут оформить онлайн заявку на сайте, получить решение банка и завершить сделку в представительстве кредитной компании. Вся операция может занять всего 1 день.

Что потребуется?

Главным является правильное, полное и точное заполнение анкеты заявки, поэтому потребуется предварительно приготовить документы, с которых будут вноситься сведения. Следует иметь в виду, что любая неточность или описка в анкетных данных сразу приведет к отказу в кредитовании, оформить повторную заявку можно будет только спустя 30 дней.

Пошаговые действия

Чтобы подать заявку, пользователь должен совершить следующие действия:

  1. На главной странице сайта выбрать интересующий продукт, например, кредит пенсионерам.
  2. Нажать «Заполнить заявку».
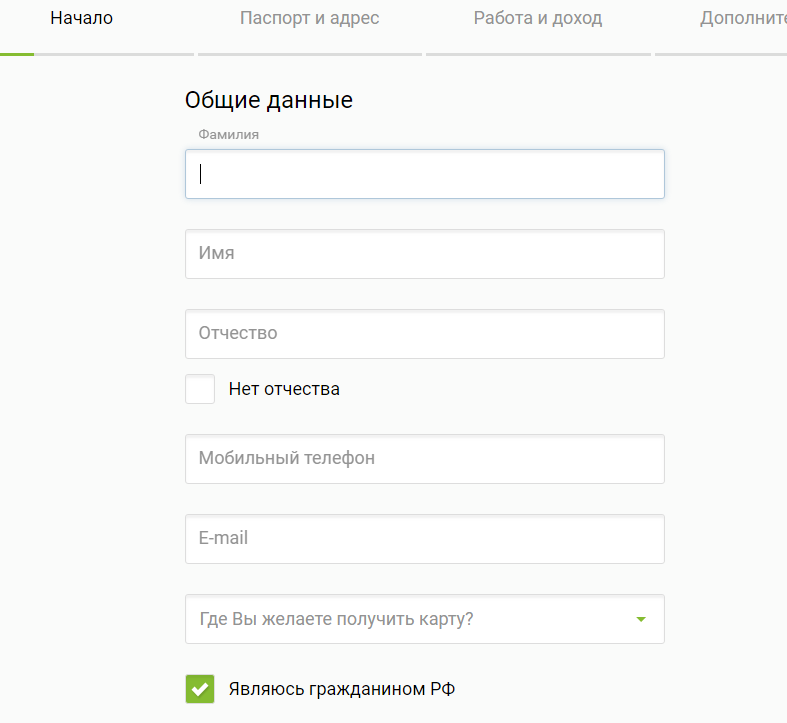
  3. Перед клиентом откроется анкета, которую следует заполнить:

  4. Введя общие сведения о себе, контактные данные, пользователь должен согласиться на предоставление и получение информации и перейти на следующую страницу.
  5. Всего потребуется заполнить 4 страницы. Ввести паспортные наименование работодателя, должность доход, стаж, дополнительную информацию.
  6. Если заявитель ошибся, система позволяет до отправки анкеты вернуться и исправить ошибку.
  7. После проверки введенной информации, пользователь отправляет заявку на рассмотрение.
  8. Она сразу попадает к менеджеру по кредитам банка, который на основе предложенной информации проводит оценку платежеспособности заемщика, проверяет достоверность представленных сведений, согласовывает сделку со службой безопасности.
  9. О решении банка заемщик узнает из смс-сообщения или от звонка менеджера банка. Срок рассмотрения заявки от 10 минут до нескольких часов.

Если решение банка положительное, до заемщика будут доведены возможные параметры кредитования: величина кредита, его срок, процентная ставка. Согласовывается день и время, когда заемщик должен прийти в банк для подписания кредитного договора и получения денег.

Онлайн заявка на кредит наличными

Онлайн заявка на кредит наличными подается аналогично. Пользователю необходимо зайти на официальный сайт банка, выбрать программу кредитования и заполнить анкету.

Если заемщик оформляет сделку по двум документам, решение по заявке банк принимает онлайн. При предоставлении заемщиком дополнительных документов, подтверждающий уровень доходов, занятости, при необходимости получения крупной суммы кредита, банк онлайн вынесет предварительное решение.

Для получения окончательного вердикта, заемщик должен принести все заявленные в заявке документы в банк для подтверждения. Если расхождений обнаружено не будет, тогда заемщик сможет оформить сделку сразу в представительстве банка.

Как рассматриваются онлайн заявки на кредит в банке Ренессанс

На рассмотрение онлайн заявки банку отводиться от 10 минут. Время рассмотрения заявки зависит от запрашиваемой суммы, личностных характеристик заемщика, наличия дополнительных документов по сделке.

Отличия от заявок в офисе банка

Анкета-заявка на кредит заполняется по стандартной форме, независимо от способа ее подачи. Клиент предоставляет о себе, о своих доходах, работодателе, полные сведения, которые требуются банку для принятия решения.

На кредит наличными или оформление кредитной карты заявку можно подать по телефону горячей линии. Для этого также не требуется посещение банка. Анкета-заявка будет заполнена оператором со слов заемщика.

В дальнейшем банк вынесет предварительное решение, кредит будет выдан в представительстве банка после проверки документов заемщика.

Заявки, полученные от заемщика онлайн, оформленные через телефон или представительстве банка рассматриваются в порядке их поступления. Быстрота рассмотрения не зависит от способа подачи.

Как онлайн заявка влияет на вероятность одобрения

Онлайн заявка не может повысить шанс заемщика на получение кредита. Если заявитель соответствует всем требованиям, предъявляемым банком, имеет достаточный уровень дохода и положительную кредитную историю, сделка будет оформлена независимо от способа заполнения анкеты.

Оформление заявки через интернет станет небольшим дополнительным положительным критерием для заемщика, который подтвердит свое умение пользоваться современными способами действий.

Скоринговые системы расчета платежеспособности могут включать в себя начисление дополнительного балла при подаче заявки онлайн. Его величина может быть установлена в размере от 0,2 до 0,5п., поэтому в конечном итоге, если количество балов находится на минимальной границе, кредитор может учесть данный параметр.

Преимущества и недостатки онлайн заявки на кредит в банке Ренессанс

Банк предоставляет заемщику право выбора способа подачи заявки на кредит.

Для пенсионеров, людей, не владеющих современными способами передачи информации, проще обратиться за кредитом в представительство банка или позвонить по телефону.

Однако наиболее распространенным вариантом является оформление заявки онлайн. Этому способствуют положительные стороны данной услуги:

  • Клиент экономит массу времени, ему не требуется посещать офис банка, ждать обслуживания.
  • Возможность оставить заявку круглосуточно, с любого устройства, где есть выход в интернет.
  • Заявитель заполняет заявку в спокойной обстановке, у него есть возможность сконцентрировать внимание.
  • Если заявка оформляется из дома, клиент всегда сможет взять необходимые документы, чтобы внести сведения в анкету.
  • Клиенту не придется ждать решения банка, ожидая в банке, он сможет заняться своими делами, пока кредитор согласовывает сделку.

На ряду с несомненными достоинствами данного способа, у него есть недостатки:

  • При личной беседе с менеджером компании заемщик сможет получить подробную консультацию.
  • С помощью специалистов можно подобрать наиболее приемлемые условия кредитования в каждом индивидуальном случае.
  • Если онлайн заявка подана с ошибкой повторное обращение в банк за кредитом возможно не ранее чем через месяц. При внесении ошибки при заполнении сведений непосредственно в банке, менеджер поможет ее обнаружить и сможет удалить заявку до отправления и сразу сформировать ее снова.
Рубрики
Горячие линии

Горячая линия МТС


Абоненты МТС часто жалуются на платные услуги, которые предлагает компания. Подключить или отключить опции можно даже через личный кабинет, но не все клиенты провайдера умеют им пользоваться. На помощь в этих и других случаях приходят сотрудники горячей линии МТС.
Содержание [Скрыть]

Бесплатная круглосуточная горячая линия оператора МТС 8-800 и 0890

Основной номер горячей линии МТС — 0890. Этот номер работает по всей России, в том числе в Крыму. Но дозвониться на него смогут только владельцы симок МТС со своих телефонов. В остальных случаях потребуется воспользоваться комбинацией 8 (800) 250 08 90. Этот номер доступен для дозвона с мобильных и стационарных телефонов. С сим-карты МТС также можно позвонить по полному номеру, но это обычно увеличивает время соединения с сотрудником.

Обратите внимание! Номер 0890 действует не только в России, но и в Беларуси для абонентов МТС-Беларусь.

Корпоративные клиенты могут воспользоваться номером 8 (800) 250 09 90.

Горячая линия МТС-Банка и МТС-Кредит

МТС-Банк и МТС-Кредит являются дочерними компаниями провайдера связи. Это полностью самостоятельное финансовое учреждение. Обратиться туда можно по номерам:

  • 8 (800) 250 05 20 — в регионах (звонок бесплатный);
  • +7 (495) 777 00 01 — в столице (звонок оплачивается по тарифу).

Также связаться с банком можно в социальных сетях https://vk.com/mtsbankru или https://ok.ru/group/54564585799926/.

Горячая линия спутникового ТВ МТС

Вопросы по спутниковому ТВ, а также по домашнему интернету и ТВ от МТС можно задать по номеру 8 (800) 250 08 90. Это единый номер, которым пользуются физические лица почти по всем вопросам, связанным с компанией.

Горячая линия МТС в Москве

Для звонка на горячую линию в Москве можно воспользоваться дополнительным платным номером +7 (495) 766 01 66. Этот же номер используется для общения со службой поддержки МТС из-за границы.

Горячая линия МТС в Санкт-Петербурге

Для Санкт-Петербурга и других городов России действует единый номер справочной 0890. Дополнительных телефонов для этого региона нет.

Другие способы связи

Задать вопрос по услугам или сообщить о проблеме клиенты МТС могут не только устно. Онлайн-можно передать сообщение:

  • в личном кабинете в разделе «Помощь» есть чат с оператором;
  • в социальных сетях https://vk.com/mts, https://twitter.com/mts_news, https://ok.ru/mts, .

Пользователи могут задать вопрос и сотрудникам в офисах МТС.

По каким вопросам специалисты смогут помочь?

Операторы горячей линии МТС консультируют по всем услугам, которые предоставляет оператор: мобильная связь, ТВ, интернет. По телефону можно решить любые вопросы.

По каким вопросам поддержка МТС помочь не сможет?

Сотрудники техподдержки не смогут помочь клиенту, если его вопрос относится к техническому устройству. Например, если проблема в телевизоре, настройка и помощь от операторов МТС не поможет, поэтому перед звонком рекомендуется убедиться в полной исправности оборудования.

Время ответа и компетентность специалистов

Время ожидания ответа от центра обслуживания МТС превышает 10 минут. Многие абоненты жалуются на неприветливый тон специалистов, а также на отсутствие обратной связи, если проблема не была решена в ходе первого звонка.

Рубрики
Вклады для бизнеса

Депозиты для ИП


Многие индивидуальные предприниматели хотели бы получать дополнительный доход, размещая свободные средства на банковских депозитах. В связи с этим возникает несколько вопросов: существуют ли специальные депозиты для ИП и насколько выгодно использование этого банковского продукта? Кроме того, представителей малого бизнеса интересуют проблемы налогообложения вкладов и различные «подводные камни», связанные с обслуживанием депозитного счета.
Содержание [Скрыть]

Может ли ИП открыть депозит

Действующее законодательство позволяет индивидуальным предпринимателям открывать депозиты как с указанием своего бизнес-статуса, так и в качестве обычного физического лица. Российские банки предлагают ИП линейку вкладов на разных условиях. Стандартный депозит предполагает размещение денежных средств в рублях или валюте под определенный процент. Вклады могут быть краткосрочными, среднесрочными и долгосрочными, с капитализацией и без нее. Депозитные программы в каждом банке имеют свои нюансы. К ним относятся ограничения по сумме оборотов на счете, невозможность досрочно расторгнуть договор, лимиты на снятие и внесение денег.
В каких банках можно открыть депозит для ИП?

Вклады от индивидуальных предпринимателей принимают многие крупные российские банки. При внесении депозита как ИП бизнесмен должен предоставить паспорт и документ, который подтверждает государственную регистрацию физического лица в качестве ИП. После заключения договора в банке будет открыт депозитный счет.

Сбербанк предлагает индивидуальным предпринимателям несколько депозитных программ с периодом действия от одного дня до трех лет. Корпоративные клиенты с текущим счетом в Сбербанке могут открыть депозит в дистанционном режиме. Процентная ставка по депозиту рассчитывается индивидуально с учетом нескольких факторов: денежной единицы вклада, срока действия и суммы. Некоторые депозиты предусматривают возможность пополнения и досрочного отзыва.
Сервис Тинькофф Бизнес предназначен для работы с юридическими лицами и индивидуальными предпринимателями. Тинькофф-банк не принимает вклады от ИП, но предлагает открытие и ведение расчетного счета на выгодных условиях. Предприниматель может проводить финансовые операции со своего счета в режиме онлайн, а также снимать наличные в банкомате. При этом банк ежегодно начисляет от 3 до 8% на остаток на счете.
Модуль Банк – единственный российский банк, который сотрудничает только с представителями малого бизнеса. Главным преимуществом банка для клиентов является возможность управлять своими денежными средствами в удаленном режиме. В Модуль Банке существует депозитная программа для предпринимателей. Свободные деньги на счете можно разместить на депозите под 8% годовых, а с помощью полученного дохода оплачивать текущие траты или услуги банка.
Промсвязьбанк предлагает индивидуальным предпринимателям несколько депозитных продуктов: «Управляемый», «Растущий», «Классический» и «Гибкий». В зависимости от своих потребностей и условий работы предприниматель может выбрать:
  • депозит с максимальной процентной ставкой без пополнения счета и досрочного изъятия денежных средств;
  • депозит с возможностью частичного снятия денег;
  • депозит с возможностью безлимитного пополнения.

Промсвязьбанк принимает вклады в рублях, евро и долларах. Минимальный срок действия депозита – 31 день. Размер процентной ставки по вкладку рассчитывается в индивидуальном порядке.

В Альфа Банке индивидуальный предприниматель может открыть депозит на период от одного месяца до полугода. Минимальная сумма вклада составляет 30 000 рублей, проценты выплачиваются в конце срока. При этом предприниматель может пополнять депозит и снимать часть денежных средств при условии, что на счете останется не менее 50% от первоначальной суммы.
В линейке финансовых услуг ВТБ 24 есть разнообразные депозиты, среди которых можно подобрать наиболее удобный и выгодный для себя. Банк ВТБ 24 предлагает представителям малого бизнеса разместить денежные средства на депозитах «Срочный», «Пополняемый» и «Комфортный». Вклады принимаются в рублях, долларах и евро. Условия размещения (срок действия, процентная ставка, возможность пополнения, частичного и досрочного снятия) варьируются в зависимости от вида депозита.

Кроме того предприниматель может получать дополнительный доход в рамках программы «Неснижаемый остаток». По условиям программы банк начисляет до 7,01% на свободные денежные средства, размещенные на расчетном счете. Минимальная сумма остатка составляет 100 000 рублей.

Индивидуальный предприниматель не ограничен в выборе финансовой организации и может рассмотреть предложения в других банках.

Существует целый ряд информационных сервисов для поиска самых выгодных депозитов для ИП. В любом российском регионе работают десятки кредитно-финансовых учреждений, которые принимают вклады от представителей малого бизнеса. Предпринимателю необходимо ознакомиться с условиями оформления вкладов и сделать выбор: открыть депозит как ИП или частное лицо. Нередко банки предлагают физическим лицам более привлекательные условия для размещения вкладов, а индивидуальные предприниматели не имеют никаких преференций.

Условия депозитов для ИП

Депозиты для ИП имеют ряд особенностей, которые необходимо учитывать при открытии вклада. Это прежде всего налогообложение и страхование вкладов, возможность пополнения, досрочного прекращения или пролонгации депозита. При этом в разных банках условия размещения депозитов для ИП могут существенно отличаться.

Страхование вкладов ИП появилось относительно недавно – в начале 2014 года. До этой даты система страхования вкладов распространялась исключительно на физических лиц.

После принятия закона №410-ФЗ страхованию подлежат денежные средства на вкладах и счетах индивидуальных предпринимателей, но только в размере до 1,4 млн рублей.

Все действия по страхованию вкладов осуществляет финансово-кредитное учреждение. Обязательное условие для получения компенсационных выплат – участие банка в госпрограмме страхования вкладов, что подразумевает регулярные отчисления в АСВ (агентство по страхованию вкладов).

https://im0-tub-ru.yandex.net/i?id=a88fe82a7206e796bfb538fa4d49ac9e-l&n=13Если у предпринимателя открыты два и более счетов в одном банке, сумма компенсации в любом случае не будет превышать 1,4 млн рублей. В отличие от вкладов физических лиц компенсация ИП перечисляется только на расчетный счет. В случае отзыва лицензии у банка предприниматель должен открыть счет в другой финансовой организации, чтобы получить компенсационную выплату.
Налогообложение вкладов ИП зависит от того, по какой системе платит налоги индивидуальный предприниматель. Если бизнесмен использует упрощенную систему налогообложения (УСН), он обязан указывать в налоговой декларации прибыль от основной и внереализационной деятельности. Доход по депозиту также относится к прибыли и облагается налогом в размере 6%.

Если предприниматель работает с другой системой налогообложения, он платит налог с депозита как физическое лицо.

Под действие НДФЛ попадают все депозиты, проценты по которым превышают ставку рефинансирования на 5 или 9 процентных пунктов (в зависимости от того, открыт вклад в рублях или валюте).

Размер налога составляет 35% от полученной прибыли. Однако в настоящее время банки практически не предлагают депозитов с такой высокой процентной ставкой, поэтому и налог со вкладов не взимается.

Возможна ли пролонгация депозитов для ИП

Этот вопрос необходимо выяснить при размещении денежных средств и заключении договора с банком. Пролонгация означает продление срока действия депозита и может происходить в автоматическом режиме, т.е без обязательного посещения офиса банка и подписания дополнительных бумаг. При оформлении договора по вкладу необходимо уточнить наличие пункта об автоматической пролонгации. Важно узнать размер процентной ставки в случае пролонгирования и количество автоматических пролонгаций. Возможно, для вкладчика будет выгоднее отказаться от пролонгации и впоследствии заключить новый договор на размещение депозита.

Возможные проблемы при размещении депозита

Как правило, банки предлагают вклады с прозрачными условиями, что позволяет объективно оценить доходность финансового инструмента. Проблемы могут возникнуть только в случае отзыва лицензии у банка. Индивидуальные предприниматели имеют право получить компенсацию своего вклада, но только в порядке «второй очереди», после того, как АСВ выплатит страховые суммы физическим лицам.

Как закрыть депозит

Если срок действия договора истек, вкладчик может пролонгировать депозит или закрыть его и получить полную сумму вклада плюс начисленные проценты. Для закрытия депозита нужно посетить офис банковской организации с паспортом и оригиналом договора. Если вклад был оформлен через интернет-банкинг, личного визита не потребуется. Все операции по закрытию депозита осуществляются в режиме онлайн.

В случае досрочного закрытия депозита вкладчику следует придти в финансовое учреждение для расторжения договора.

При этом нужно быть готовым к тому, что проценты по депозиту пересчитают в сторону уменьшения. Таким образом банки страхуются от потери прибыли. Условия выдачи денег при досрочном закрытии депозита обязательно прописываются в договоре. Если на депозитном счете накопилась значительная сумма, вкладчик должен заранее сообщить о намерении забрать деньги. Это позволит банку подготовить необходимый резерв наличности к нужной дате, чтобы не заставлять клиента ждать.

Рубрики
Кредиты для бизнеса

Кредит на развитие бизнеса


Кредитование на развитие бизнеса – это один из самых популярных вариантов займов как среди представителей малого бизнеса, так и среди крупных корпораций. Такие возможности предоставляют не все банки, однако практически всегда есть несколько продуктов, которые ориентированы «на любые цели», что позволяет их с успехом использовать для развития своего бизнеса.
Содержание [Скрыть]

Особенности кредитов на развитие бизнеса

Кредиты такого типа нужны тем предприятиям, которые видят возможные перспективы, но не имеют возможности в нужном объеме выделить средства для развития и модернизации. За счет кредита они получают такой шанс и направив деньги на обустройство новых мощностей, покупку недвижимости, найти опытных специалистов или любые другие направления, они могут увеличить прибыль до такого уровня, чтобы можно было выплачивать кредит и при этом сохранять доход на уровне хотя бы том, который был до получения займа. После того как все платежи будут произведены, фирма начинает получать повышенный доход без дополнительных расходов, что уже помогает развиваться дальше без помощи банка или, наоборот, взять еще один кредит, чтобы сделать темпы роста доходности еще более высокими.

Виды кредитов

Все виды кредитов на развитие можно разделить на несколько основных категорий:

  • Покупка недвижимости. Если компания до этого момента арендовала помещение, в котором велась деятельность, после покупки необходимость дополнительно тратить на аренду деньги исчезнет. Всегда лучше выплачивать долг за свою собственность, ведь он когда-то закончится, чем постоянно платить аренду.
  • Покупка оборудования/транспорта/техники. Это помогает увеличить производственные мощности, быстрее доставлять товары (или в больших объемах), а также совершать другие операции, которые ранее приходилось заказывать у других фирм. В идеальном варианте любая компания стремится к полностью замкнутому циклу производства, при котором из самостоятельно добываемого сырья производится товар, направляемый напрямую покупателю. Для этого нужны не только серьезные мощности, но и помещения с оборудованием.
  • Покупка ТМЦ (товарно-материальных ценностей). Если фирма работает по схеме перепродажи товаров с небольшой наценкой, возможность совершить оптовую закупку поможет существенно сократить расходы, и увеличить прибыль.
  • Модернизация. Любая техника и помещения регулярно нуждаются в обновлении или модернизации. Кредитные программы, направленные именно на это, помогают без дополнительных затрат увеличить доходность от точно такой же выполняемой работы. Например, если заменить старые станки новыми, они смогут за единицу времени выдавать больше продукции с теми же трудозатратами.

Получение кредит на развитие бизнеса “с нуля”

Большинство банков предпочитает работать с уже устоявшимися компаниями, которые могут показать финансовый результат, уже обладают каким-то имуществом и в целом способны работать даже без кредита.

Для амбициозных личностей, решивших начать свое дело «с нуля» предлагаются программы потребительского кредитования без указания конкретной цели. Банку все равно куда клиент направит свои деньги и, если это будет основание собственного бизнеса, никто не скажет ничего против. Тем не менее при оформлении такого займа рекомендуется предоставлять детализированный бизнес-план. Это поможет получить большую сумму кредита. Из проблем в данном случае нужно отметить тот факт, что заем берет физическое лицо и оно же должно его отдавать. Если это планируется делать за счет прибыли, полученной от новой фирмы, то сначала эти деньги нужно в качестве заработной платы или иных платежей перевести учредителю и только потом он сможет погашать задолженность.

Кредиты на развитие бизнеса для ООО

Общества с ограниченной ответственностью в плане стремления к развитию и получению увеличенной прибыли ничем не отличаются как от самых мелких ИП, так и от крупных корпораций.

Условия

Условия зависят от выбранного банка и кредитного продукту. Может применяться ограничение по возрасту для заемщика, выставляться требования к финансовому результату, необходим будет залог и так далее. Если обобщить всю информацию, то можно отфильтровать все условия, разделив их на несколько основных групп.

Требования к заемщику

  • Возраст: от 18 до 65 на момент подачи заявки. Для военнообязанных (до 27 лет) дополнительно потребуется военный билет или его заменитель (например, белый билет).
  • Наличие гражданства РФ.
  • Наличие прописки.
  • Наличие документа, удостоверяющего личность. В некоторых случаях требуют дополнительные документы типа загранпаспорта или водительского удостоверения.
  • Полное психическое здоровье.
  • Постоянный официальный доход.

Требования к бизнесу

  • Фирма должна работать как минимум 3 месяца (в некоторых банках требуется 12 месяцев работе или больше).
  • Положительный финансовый результат с доходом, позволяющим не только поддерживать работу фирмы, но и выплачивать кредит.
  • Наличие имущества, пригодного для передачи в залог.
  • Отсутствие просрочек ранее полученных кредитов.
  • Полностью легальная деятельность, подтвержденная лицензиями (если они требуются).
  • Регистрация в налоговой и других государственных органах.

На какую сумму можно рассчитывать? В среднем, на развитие бизнеса берут суммы от 1 миллиона и выше. В данном случае все зависит от фирмы, залога, показателей работы и возможностей банка.

Огромное значение имеет и целевое назначение кредита.

Если это просто оборотные средства, то лишь в редких случаях можно получить больше 5 миллионов, а вот если планируется приобретение недвижимости, техники или оборудования с передачей этого имущества в залог, то банк может пойти и на существенное увеличение суммы. В такой ситуации уже происходит индивидуальное согласование условий.

На какие сроки дают кредиты? Минимальный срок кредита обычно составляет 1-3 месяца, но для развития бизнеса этого мало. Стандартный срок, встречающийся практически во всех банках 2-3 года. Реже 5 лет. Еще реже финансовая организация готова предоставлять деньги на 10 лет или больше. Для развития бизнеса большее значение играет льготный период. Это такой срок, на протяжении которого нужно платить только проценты, но не тело кредита. Для новообразованных предприятий или компаний, который планируют радикальную модернизацию вариант кредита с предусмотренным льготным периодом длительностью хотя бы 1 год может стать оптимальным вариантом. К моменту окончания льготы как раз может закончится модернизация и предприятие сможет выйти на максимум своих возможностей, что и позволит безболезненно начать оплачивать также и тело долга.

Кредиты с залогом и без него отличаются друг от друга в первую очередь суммой и во вторую, процентной ставкой.

На практике, беззалоговые займы, как более рисковые для банка, предлагаются с более высокой ставкой 14-15% и выше. Залог предполагает получение серьезной суммы и меньшую процентную ставку в пределах 12-13%. При открытии фирмы из имущества человек может предложить только частную собственность. А вот уже действующее предприятие может в качестве обеспечения отдать недвижимость, где производится работа, оборудование, транспорт и так далее.

Процентные ставки очень отличаются в зависимости от банка. В некоторых случаях можно получить кредит на развитие бизнеса под 12-13% годовых, но чаще встречаются цифры в 16-20%. Как уже было сказано выше, на этот показатель оказывает значительное влияние наличие или отсутствие залога, финансовые показатели фирмы, сумма займа и срок действия кредитного договора.

Порядок получения

Общий порядок, актуальный для любого банка будет выглядеть примерно так:

  1. Поиск подходящего предложения.
  2. Подготовка документов в соответствии с выставленными банком требованиями.
  3. Посещение отделения банка.
  4. Консультация с кредитным специалистом касательно того, что финансовая организация может предложить компании.
  5. Оформление всех бумаг (договора кредита и залога).
  6. Получение средств на счет или наличным образом.

Необходимые документы

  • Паспорт заемщика или другие документы, подтверждающие его личность.
  • Справка о доходах.
  • Данные о поручителях/созаемщиках.
  • Документы о фирме (свидетельство о госрегистрации, регистрация в налоговой и так далее).
  • Финансовые показатели фирмы.
  • Документация об имуществе, передаваемом в залог.

Как рассматриваются заявки

  1. Клиент подает заявление в банк с одновременным предоставлением указанных выше документов.
  2. Клиент заполняет анкеты и другие документы в банке.
  3. Кредитный специалист на основе полученной информации проводит анализ и возможности потенциального заемщика. При необходимости запрашивает дополнительные бумаги.
  4. Результаты анализа передаются на кредитный комитет банка.
  5. По результатам заседания комитета принимается решение о том, выдавать кредит или нет.
  6. Клиента оповещают о решении.

В некоторых случаях уже после кредитного комитета могут потребоваться дополнительные документы, информация или данные. Также могут быть выставлены определенные условия, на которых банк может предоставить заем. Например, перевести не 50% всех оборотов, а 100%.

Вероятность одобрения зависит от того, какую информацию предоставляет клиент и что именно он просит. Если нужен небольшой кредит, например, на покупку офисной мебели и оборудования, при этом фирма показывает положительную динамику развития и роста прибыли и даже готова предоставить залог, то такой заем одобрят практически со 100% вероятностью. А вот когда проблемная фирма, с кредитами в других банках, не имея залога запрашивает несколько миллионов просто для того, чтобы расплатиться с долгами и постараться хоть как-то удержаться «на плаву», то в этом случае шанс получить кредит будет минимальным. Банк оценивает потенциальные риски и если они переходят за уровень допустимого, следует отказ.

Причины отказов

  • Просроченные платежи по кредитам в любых банках.
  • Плохая кредитная история.
  • Фирма не показывает доходов.
  • Нет залога.
  • Не были предоставлены все запрошенные документы.

Где взять кредит на развитие бизнеса?

Практически во всех банках можно найти продукт, который подойдет для развития бизнеса. Это может быть как обычный кредит на «любые цели», так и специализированные займы на покупку оборудования, недвижимости, техники или транспорта.

Сбербанк: кредитный продукт «Экспресс под залог».

  • Сумма: от 300 тысяч до 5 миллионов рублей.
  • Ставка: до 19%.
  • Срок кредитования: до 3-х лет.
  • Требуется обеспечение в виде залога.

Альфа-банк: кредитный продукт «Партнер.

  • Сумма: от 500 тысяч до 6 миллионов рублей.
  • Ставка: от 13,5 до 19,5%.
  • Срок: до 3-х лет.
  • Не нужен залог.

Россельхозбанк: продукт «Индивидуальное кредитование».

  • Сумма: не ограничена.
  • Ставка: зависит от суммы и срока.
  • Срок: до 15 лет.
  • По этому продукту можно подобрать особые условия, индивидуальные для каждого клиента.

ВТБ-24: кредит «Инвестиционный».

  • Сумма: от 850 тысяч рублей.
  • Ставка: от 10,9%.
  • Срок: до 10 лет.
  • Есть льготный период до 6 месяцев.

Тинькофф бизнес: кредит «Овердрафт».

  • Сумма: от 50 тысяч.
  • Платеж фиксированный: 490 рублей/месяц.
  • Доступен только для клиентов, обсуживающихся в банке.

Государственные программы для развития бизнеса также могут помочь, однако в данном случае все зависит от типа предприятия, его деятельности и того, оказывает ли фирма какую-то помощь государству.

Например, она может заниматься развитием инфраструктуры, «поднимать» сельское хозяйство и так далее. Многие банки сотрудничают с государственными органами, предлагая программы развития в установленных правительством рамках. Приведем пример на основе предложения от «Россельхозбанка»:

  • Сумма: от 5 миллионов до 1 миллиарда рублей.
  • Ставка: 9,6-10,6%.
  • Срок: подбирается индивидуально.
  • Есть льготный период до 3-х лет.

Предложения других банков

  • «РНКБ»: сумма от полумиллиона до 70 миллионов рублей сроком до 5 лет под 13% годовых.
  • «Локо Банк»: сумма до 5 миллионов рублей сроком на 7 лет под 12,9% годовых.
  • «Промсвязьбанк»: сумма от 3-х до 150 миллионов рублей сроком на 15 лет под 12,3% годовых.

Преимущества и недостатки кредитов на развитие бизнеса

Кредит на развитие бизнеса дает возможность предприятию развиваться максимально быстро и эффективно. Далеко не у каждой фирмы есть деньги на закупку требуемого оборудования, приобретение недвижимости или транспорта. Кредит помогает решить эту проблему, не вынуждая компанию арендовать все необходимое, благо платежи по займу не слишком значительно отличаются от арендной платы. С другой стороны, кредит – это всегда дополнительная финансовая нагрузка. В случае с арендой, если что-то пойдет не так и планируемого роста доходов не будет, можно просто разорвать договор аренды и закрыть предприятие. С кредитом все не так просто, ведь он будет использован на покупку собственности, с которой нужно что-то будет делать и при этом продолжать выплачивать деньги в банк.

Порядок погашения

Порядок зависит от выбранного банка, но в общем счете он стандартен практически везде. Сразу после получения денег (или их перечисления поставщику в счет покупки требуемого имущества) фирма должна начать ежемесячные выплаты по долгу. Если используется льготный период, то платить придется только проценты. В дальнейшем к ним добавляются и платежи по телу кредита. Выплаты бывают двух типов:

  • Аннуитет – платеж четко фиксирован и не изменяется. Он будет одинаковым как в первый месяц, так и последний месяц обслуживания долга. Сумма платежа будет меньше, чем при дифференцированной системе, но общая переплата получится выше.
  • Дифференцированный – платеж не фиксирован и постоянно изменяется в меньшую сторону по мере совершения выплат. В первую половину срок платеж будет выше, чем в предыдущем случае, но общая переплата по займу получится ниже.

Альтернативы

Учитывая тот факт, что большинство кредитов не ориентированы непосредственно на развитие бизнеса, а предназначаются для «любых целей» или для инвестирования деятельности, альтернативой могут считаться только совсем узкоспециализированные кредиты. Например, предоставление банковских гарантий. Это не влияет непосредственно на развитие бизнеса, но может стать причиной получения выгодного заказа (даже государственного), благодаря чему будет дан толчок к развитию.

Возможные проблемы

Единственная проблема, которая может возникнуть – это несоответствие плановых показателей и реальности.

Если бизнес-план был составлен неправильно, с ошибками или он не учитывает возможные изменения на рынке товаров/услуг, фирма окажется в неприятной ситуации, в которой получать прибыль становится невозможно, а выплачивать кредит банку все равно нужно. Кроме того, всегда остаются актуальными возможные изменения в законодательстве или катастрофы. И если первые еще как-то можно прогнозировать, то со вторыми все значительно сложнее. В этом случае может помочь страхование.

Рубрики
Новости

Эквайринг в Открытии


Юридические лица и индивидуальные предприниматели во время сотрудничества с банком «Открытие» получают возможность осуществлять платежные операции с помощью банковских карт. Банк предоставляет возможность использовать его оборудование, позволяющее предприятиям проводить платежи через платежные терминалы или пин-пады. Такой современный подход к расчетным операциям позволяет расширить возможности клиента банка и предоставить возможность потребителям расплачиваться за приобретенный товар простым и удобным безналичным способом.

Содержание [Скрыть]

Особенности эквайринга в банке Открытие

Повышение качества кассовых операций при помощи пластиковых карт осуществляется за счет использования для расчетов платежных карт международных систем Visa, MasterCard, и национальной МИР.

Предприниматели могут выбрать один из видов эквайринга от банка «Открытие»– торговый или интернет-эквайринг. Любой из них является современным вариантом осуществления расчетно-кассовых операций, и позволяет экономить время, привлекать большее число потребителей, обеспечить рост продаж.

Для малых предприятий и индивидуальных предпринимателей банк запустил мобильный эквайринг, что позволяет расплачиваться карточками с использованием смартфона или планшета. С этой целью необходимо использовать специальное устройство – картридер mPOS. Использование чипов (технология EMV) во время обслуживания карточек минимизирует риски при проведении операций.

Банк «Открытие» сотрудничает с ЗАО «СмартФин» (ТМ 2can) в плане технологической поддержки.

Виды

Банк «Открытие» предоставляет услуги эквайринга двух видов – интернет-эквайринг и торговый. Это позволяет сократить время на обслуживание покупателей, снизить риск финансовых потерь и ошибок, допускаемых персоналом, а также увеличить товарооборот.

Торговый эквайринг

Данный вид эквайринга от банка «Открытие» позволяет оптимизировать роботу многих предприятий:
  • торговых точек, магазинов, функционирующих стационарно;
  • супермаркетов и иных торговых предприятий;
  • компаний, оказывающих услуги по обслуживанию;
  • предпринимателей, ведущих наличный расчет с потребителями.

В рамках торгового эквайринга необходимо устанавливать оборудование – mPOS-терминалы, позволяющее увеличить объем продаж путем внедрения безналичных расчетов пластиковыми картами.

Во время установки платежного модуля выполняются требования ФЗ №54. Используется версия 1С-Битрикс.

Для платежей можно использовать карты Visa Electron, Visa, MasterCard с магнитной полоской или чипом. Картридер является совместимым устройством с популярными смартфонами, планшетами, имеющими платформу Android или iOS.

Интернет эквайринг

Для предпринимателей, осуществляющих свою деятельность в интернете, торговым площадкам, использующим онлайн-расчеты по банковским картам банк «Открытие» предлагает подключить на выгодных условиях интернет-эквайринг. Банк устанавливает индивидуальные условия по подключению данной услуги.

По данным вопросам нужно обращаться непосредственно к менеджерам данного финансового учреждения. На сайте компании информация об услуге предоставлена довольно скудно.

Преимущества

Банк «Открытие» по условиям предоставления услуги предоставляет определенные преимущества своим клиентам. Предприниматели, подписавшие договор на оказание услуг эквайринга в данном финучреждении, могут воспользоваться:
  • предоставлением, установкой, обслуживанием установленного банком оборудования;
  • сокращением количества операций, выполняемых путем безналичного расчета;
  • возможностью экономии средств и времени на инкассации;
  • активным использованием платежных карт в качестве инструмента, безналичных платежей, увеличивающего продажи и привлекающего большее число покупателей;
  • значительным снижением риска финансовых потерь связанных с махинациями путем использования поддельных банкнот;
  • высокой безопасностью и надежностью проведения финансовых расчетов в онлайн-режиме;
  • удобство во время использования данного сервиса;
  • возможностью выполнения платежных операций посредством личного кабинета;
  • круглосуточной технической поддержкой пользователей.

Как подключить эквайринг?

Чтобы воспользоваться услугами банка «Открытие», необходимо отправить заявку через интернет на его официальном сайте https://www.open.ru. Менеджеры банка осуществляют профессиональное консультирование по всем интересующим клиентов вопросам, касающимся установки эквайрингового оборудования, подключения и обслуживания. Специалисты банка помогут определиться с видом эквайринга, предложат выгодные условия сотрудничества. Обратиться за помощью можно по номеру телефона 8-800-700-78-77.

Этапы подключения

После подачи заявки менеджеры банка «Открытие» свяжутся с клиентом для урегулирования вопросов по предоставлению услуги эквайринга. После подписания договора специалисты подключат выбранную услугу на протяжении одного0двух рабочих дней. Терминалы можно брать в аренду на год, после истечения этого срока можно оставить их на постоянном использовании.

Банк обеспечивает круглосуточное техническую поддержку и обслуживание установленного оборудования, и бесперебойную работу эквайринга. Обращаться за помощью можно в любое время суток.

Требования и условия

Если предприятие подключает услугу эквайринга в банке «Открытие», особых требований к нему не предъявляется. Не обязательно иметь счет в этом банке. Расчеты по выполненным операциям будут происходить путем зачисления средств на счет предпринимателя в другом банке на протяжении 6 рабочих дней. Если счет открыт в «Открытии», деньги будут поступать на него быстрее – на второй день после оплаты товаров или услуг.
Тарифы и комиссия

Тарифы и комиссия на предоставление услуги эквайринга в «Открытии» подбираются для каждого клиента индивидуально с учетом различных факторов. Финансовые условия предоставления услуги прописываются в договоре. Они зависят от объемов финансового оборота, количества устанавливаемого оборудования, вида деятельности предпринимателя и др.

Способы оплаты

Если расчетный счет клиента открыт в этом банке комиссия будет взиматься через 1 месяц после окончания отчетного месяца на протяжении первых 10 операционных дней. При наличии счета в другом банке, комиссию за истекший месяц клиенту будет необходимо перечислять в банк «Открытие» самостоятельно по распоряжению, которое выдает эквайер.

Что предлагают конкуренты?

Большинство банковских учреждений предоставляют подобные услуги по эквайрингу.

К примеру, Сбербанк предлагает выгодные условия по подключению эквайринга и его постоянному сопровождению. Сбербанк подключает торговый, мобильный, интернет-эквайринг, среди которых торговый является самым выгодным в плане тарификации. Если обороты клиента превышают 1 млн. рублей, тарифы на обслуживание и комиссия может составить от 1,6% от оборота. При более низких оборотах комиссия возрастает до 2,4%. В некоторых случаях комиссия может достигать 3,5-4%, что невыгодно предпринимателям с небольшими оборотами средств.

В банке ВТБ 24 можно воспользоваться торговым эквайрингом с довольно выгодными условиями. Банк не предъявляет требований в отношении оборотов, может предоставить бесплатное обслуживание оборудования. Комиссия по транзакциям составляет от 1,6 до 2,7%.

Установка оборудования, его подключение, обучение персонала по вопросам использования эквайринга в большинстве банков предоставляется бесплатно.

Рубрики
Личные кабинеты

Личный кабинет Курскводоканал


Курскводоканал, как и многие другие ресурсоснабжающие организации для удобства своих клиентов создали личный кабинет. Личный кабинет Курскводоканал может использовать каждый зарегистрированный пользователь.

Много полезной информации можно найти на официальном сайте водоканала. Там есть информация о графике отключения воды, а также другая полезная информация. На сайте водоканала представлена сумма задолженности на конец года управляющих компаний и ТСЖ перед водоканалом. Ознакомиться с этой информацией может каждый пользователь.

Содержание [Скрыть]

Функционал личного кабинета Курскводоканал

С помощью личного кабинета можно производить следующие операции:

  • отслеживать историю оплаты;
  • передавать показания счетчиков потребления воды;
  • оплачивать задолженность с помощью дебетовой карты;
  • формировать квитанцию за текущий месяц, а также за предыдущие периоды;
  • производить вызов специалистов для обслуживания приборов учета;
  • возобновлять и приостанавливать действие договора с водоканалом.

Регистрация в кабинете

Регистрация в личном кабинете не предусмотрена. Для того, чтобы получить логин и пароль, необходимо обратиться лично в офис компании водоканал. Он расположен по адресу: город Курск Кирова 9. Нужно взять с собой паспорт. В соответствующем окне, у специалиста можно получить логин и пароль.

Кроме этого можно получить пароль по запросу на электронную почту. Адрес электронной почты wkx-abon@kursktelecom.ru. Необходимо написать письмо, приложив заполненное заявление. Скачать заявление можно с сайта водоканала http://1c.vodokanal-kursk.ru. В нем нужно указать номер лицевого счёта, фамилию, имя, отчество и адрес.

Авторизация в личном кабинете Курскводоканал

Для входа в личный кабинет необходимо ввести логин и пароль в соответствующее окно. Далее нажать кнопку войти.

Мобильное приложение личного кабинета

Мобильного приложения для входа в личный кабинет с мобильного устройства пока не представлено. Но это не означает, что войти в личный кабинет с планшета или мобильного телефона нет возможности. Для входа с мобильного можно в строке браузера ввести адрес личного кабинета или перейти в личный кабинет с официального сайта водоканала.

Информация будет представлена аналогичным образом, как в персональном компьютере. Личный кабинет будет работать в таком же режиме.

Клиентская поддержка через кабинет Курскводоканал

У водоканала существует служба поддержки. Обратиться в нее можно по номеру +7-471-270-06-14. Она работает круглосуточно. В случае любых проблем, технических неполадок можно обращаться по телефону.

На сайте есть рубрика «Вопрос-ответ». Там представлена очень полезная для многих клиентов информация.

Как отключить личный кабинет?

Отключить личный кабинет можно, обратившись в Курскводоканал с заявлением. Так же можно написать письмо на электронную почту и указать все свои данные.

Правила безопасности и конфиденциальности

В разделе «предприятия» представлена политика обработки персональных данных клиентов, а так же цели, способы ее обработки.

Посторонние лица не могут войти в личный кабинет пользователя и получить какую-то информацию.