Рубрики
Интернет-банки

МКБ Онлайн для юридических лиц


ПАО «Московский кредитный банк» — универсальный банк, работающий на российском рынке с 1992 года. Предоставляет услуги корпоративным клиентам и частным лицам. Входит в список системно значимых банков по версии Центрального банка РФ.


Содержание [Скрыть]

Система “Ваш Банк Онлайн”

Для удобства корпоративных клиентов в МКБ создан интернет-Банк-Клиент «Ваш Банк Онлайн», предоставляющий возможность дистанционного управления счетами посредством интернет-соединения.

Система гарантирует высокую надежность операций, конфиденциальность. Обмен информации происходит в зашифрованном виде. Дополнительная безопасность обеспечивается за счет использования дополнительного уровня защиты – электронного идентификатора (токен).

Как подключиться к сервису?

Для подключения к сервису необходимо в любом отделении банка заключить договор на обслуживание счета с использованием электронной дистанционной системы. При этом вам выдадут токен, CD-диск, логин и пароль. Пароль (PIN-код) находится на конверте от токена, а также на CD-диске в папке Логин и пароль.

Первый раз войти в систему лучше в отделении банка, чтобы исключить вопросы и проблемы.

Вход в МКБ онлайн для юридических лиц

Для входа в систему необходимо на главной странице банка, в правом верхнем углу, выбрать раздел «Бизнесу». Внизу открывшейся страницы кликните по ссылке «Ваш Банк Онлайн» и еще раз в левом меню по ссылке «Клиент-Банк».

Снимок экрана 2017-11-27 в 17

Для входа в систему клиенту понадобится ключ электронной подписи, который формируется в банке на автоматизированном рабочем месте администратора с использованием специального ПО «КриптоПро CSP». Банк передает клиенту ключевой носитель, электронную лицензию на право использовать ПО «КриптоПро CSP» и сертификат в электронном виде, который подтверждает принадлежность ключа ЭП данному клиенту.

Для входа в систему «Ваш Банк Онлайн» клиенту необходимо ввести имя пользователя и пароль, находящийся на ключевом носителе. Банк предоставляет клиенту доступ в том случае, если логин и пароль совпали, и у клиента имеется действующий сертификат.

Кроме того, необходимо установить специальное ПО на тот компьютер, с которого будет производится работа с системой:

  1. Зайти в учетную запись с правами администратора.
  2. Вставить CD-диск, выданный банком, в дисковод.
  3. Запустить с диска файл «CustomCertWizard.exe».
  4. Установить программу, нажимая «Далее». До начала установки появится несколько окон, но в них нельзя что-либо выбирать, только нажимать «Далее».
  5. После установки откроется окно с требованием ввести код лицензии. Выполнить требование. Номер можно найти в акте приема-передачи лицензионного ПО, выданного банком.
  6. По окончании установки перезагрузить компьютер.
  7. Вновь запустить тот же файл установки.
  8. В окне «Укажите тип настройки» выбрать пункт «Загрузка ключей на рабочее место».
  9. Выбрать файл настроек на диске.
  10. Отметить все фирмы/компании (если их несколько), для которых необходимо установить ключи.
  11. Выбрать носитель для формируемых ключей.
  12. Ввести PIN-код с помощью защищенной виртуальной клавиатуры.

После установки всего требуемого ПО, сертификатов и ключей появится возможность работать с клиент-банком.

Преимущества

Среди преимуществ системы «Ваш Банк Онлайн»:

  • возможность выполнять дистанционно большую часть банковских операций
  • автоматизированная система документооборота
  • услуга дистанционной поддержки и обновления системы
  • хранение информации на удаленном сервере, отсутствие требований к дисковой памяти вашего ПК
  • полная интеграция с бухгалтерскими программами, возможность информационного обмена между системой и 1С

Какие операции можно выполнить в системе “Ваш Банк Онлайн”?

Интернет-Клиент-Банк позволяет выполнять широкий перечень банковских операций:

  • формировать и направлять в банк платежные поручения
  • выполнять переводы в иностранной валюте
  • осуществлять конверсионные операции
  • подавать документы для проведения валютных операций для осуществления банком валютного контроля
  • управлять проектом по зачислению зарплаты персоналу
  • оформлять заявки на размещение депозитов, получение кредитов, на составление паспорта сделки, на получение наличных денег, на обслуживание банкоматов
  • получать разного рода справки, выписки, отчеты
  • осуществлять информационный обмен с банком (запросы, письма)

Установив программу «Ваш Банк Онлайн», вы получаете мобильный банк, поэтому управлять финансами компании можно без посещения офиса банка.

Требования к техническому и программному обеспечению

  • оперативная память от 1 Гб
  • наличие на жестком диске ПК свободного места от 150 Мб
  • лицензионная операционная система Windows Server 2008 / Windows Vista / Windows 7
  • CD-ROM привод
  • интернет-соединение со скоростью от 1 Мб/с, что позволит заходить на сайт банка
  • браузер Internet Explorer 9.0 и выше
  • лицензионное антивирусное ПО

Юридические лица уделяют первостепенное значение вопросам безопасности системы дистанционного обслуживания. Прежде чем входить в личный кабинет «Ваш Банк Онлайн» необходимо убедиться в том, что в начале или в конце адресной строки имеется символ замка. Это свидетельствует о том, что при работе используется защищенное соединение (протокол SSL).

Адресная строка должна иметь зеленый цвет шрифта, а соединение устанавливаться по протоколу https://.

Для работы используйте регулярно обновляемые последние версии браузеров.

Как защищается информация?

Информация защищена от несанкционированных доступов при помощи уникального программного обеспечения. Система основана на комплексном применении шифрования информации «Крипто ПРО» и системы использования электронной подписи.

Стоимость обслуживания

Для юридических лиц и предпринимателей, которые относятся к малому и среднему бизнесу установлены следующие тарифы на предоставление программной части системы «Ваш Банк Онлайн»:

  • Стартовый – 850 руб.
  • Оптимальный – 850 руб.
  • Бизнес – бесплатно.

Абонентская плата не взимается.

Стандартный тариф на приобретение программной части системы составляет – 1700 руб., ежемесячная абонентская плата – 700 руб.

Техническая поддержка в МКБ для юридических лиц
Техническая поддержка системы интернет-банкинга для клиентов производится по телефонам:

+7 (495) 797-42-34

8 800 200-34-74

С понедельника по четверг служба поддержки работает с 9-00 до 18-00. В пятницу график работы сокращенный – с 9-00 до 16-45. Суббота и воскресенье – выходной.

Также можно обратиться с вопросом письменно по адресу: 03@mkb.ru
Рубрики
Личные кабинеты

Личный кабинет Томтел


Личный кабинет Томтел представляет собой персональный пользовательский раздел, в котором клиенты могут контролировать остаток средств и получать информацию, связанную с услугами в онлайн-режиме. Также данный сервис позволяет своим пользователям самостоятельно управлять дополнительными услугами.
Возможности личного кабинета Томтел

Сервис личного кабинета позволяет:

  • Оплачивать услуги в онлайн-режиме. Для этой цели можно использовать банковские карты Виза, Мастер Карт или Мир. Платежи в данном случае зачисляются практически молниеносно, а комиссия за услуги отсутствует.
  • Проверять баланс счета и бонусных средств (раздел «Состояние счета»). Для того чтобы рассчитать на какой период времени хватит указанной суммы, пользователю необходимо знать, какая абонентская плата с него взимается. Ее списание осуществляется ежедневно.
  • Знакомиться с историей поступлений денежных средств и списанием абонентской платы по используемым услугам – вкладка «Прошлые периоды».
  • Подключать закрытые цифровые каналы в разделе «Список ЦТВ каналов». Кстати подписка на закрытые пакеты будет оформлена автоматически, как только пользователь осуществит запрос.
  • Поменять тарифный план в разделе «Заказать новый тариф».
  • Защитить себя от нежелательных вредоносных площадок, воспользовавшись разделом «Безопасный интернет». Данная услуга подключается сразу, после запроса пользователя, а ее стоимость будет списывать ежедневно в автоматическом режиме.
  • В разделе «Антивирус и софт» можно активизировать антивирусную защиту. Денежные средства за услугу будут списывать с личного счета в начале каждого расчетного месяца сразу за весь месяц использования. Если остаток на счете не позволяет произвести оплату, абонент получит уведомление о том, что лицензия прекратила свои действия. Как только пользователь пополнит свой счет, услуга возобновится автоматически.
  • В разделе «Состояние счета» можно распечатать квитанцию по оплате услуг.
  • Настраивать оповещения. Во вкладке «Контакты и уведомления» пользователи могут осуществлять управление автоматическими оповещениями, которые поступают на мобильный телефон и электронный ящик. Они информируют абонента о проведении плановых работ, поступлениях денежных средств, приближении к порогу отключения, блокировках и новостях компании. Для того чтобы получать все эти уведомления, пользователь должен обязательно указать номер своего мобильного телефона.
  • Активировать услугу «Обещанный платеж», а также установить статус «использование для уведомлений». При подключении сервиса на счет абонента будет зачислен виртуальный платеж, размер которого составит 100 либо 250 рублей.

Менять/восстанавливать пароль к личному кабинету – вкладка «Изменить пароль».

Пароль, который выдала система в момент подключения, формируется автоматически. Поэтому после первой авторизации пользователя ему рекомендуется самостоятельно поменять присвоенный пароль.

Рубрики
Открытие, ведение, закрытие счёта

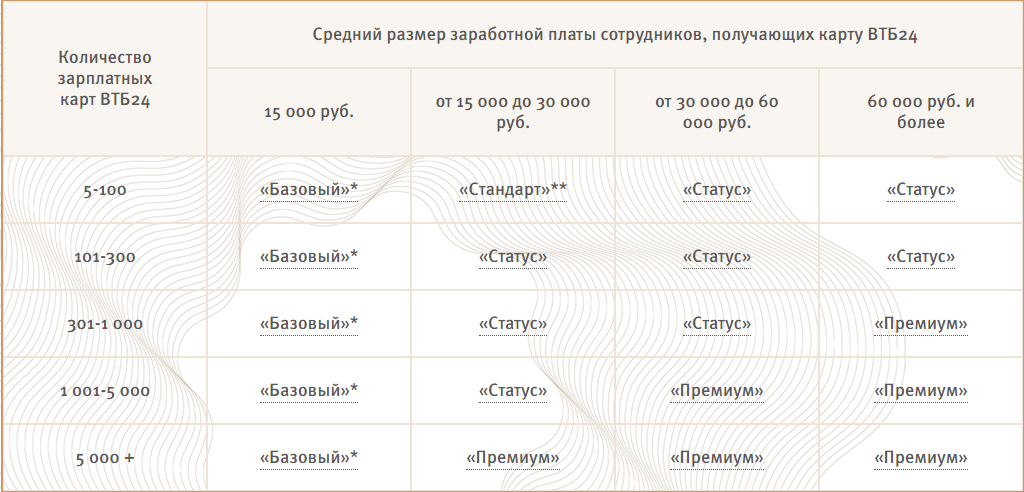
Зарплатный проект Газпромбанк


Газпромбанк предлагает клиентам удобную технологию выплаты заработной платы. Зарплатные карты имеют ряд преимуществ, которые делают ее частью социального пакета, увеличивающего привлекательность работодателя.
Содержание [Скрыть]

Виды зарплатных проектов Газпромбанка

Запрлатный проект от Газпромбанка – это:

  • обслуживание в одном из самых крупных банков России
  • широкие возможности выбора карт для реализации проекта. Для зарплатных карт можно использовать пластик 5 платежных систем: Visa, MasterCard, UnionPay, JCB, МИР, выпускать карты категории Classic/Standard, Gold или Platinum
  • разветвленная система собственных банкоматов банка и банкоматов банков-партнеров, в которых можно бесплатно снимать наличные
  • особые условия кредитования для клиентов, получающих зарплату в Газпромбанке
  • индивидуальное обслуживание, возможность консультирования руководства компании и сотрудников на территории предприятия, презентации банковских продуктов

Кроме стандартных зарплатных карт Газпром предлагает корпоративные проекты.

Корпоративные карты не являются зарплатными, однако востребованы клиентами. Корпоративная карта позволяет осуществлять следующие операции:

  • получать наличные в сети банкоматов Газпромбанка и банков-партнеров
  • оплачивать безналичным путем товары и услуги
  • осуществлять не противоречащие законодательству операции в российских рублях и иностранной валюте

Выпуская корпоративные карты для сотрудников, предприятие получает следующие преимущества:

  • Корпоративная карта газпромбанкупрощается процедура выдачи средств на командировочные расходы, особенно, если речь идет о загранкомандировках, предприятию не нужно открывать валютный счет, покупать иностранную валюту
  • упрощается процедура выдачи и учета представительских расходов, деньги зачисляются на карту и используются в большинстве случаев для оплаты товаров и услуг безналичным путем
  • лимит использования денежных средств можно оперативно менять в сторону увеличения или уменьшения
  • использование льготного тарифа на получение наличных, учитывая разветвленную банкоматную сеть банка и количество отделений в разных регионах России
  • получение скидок, предоставляемых международными платежными системами
  • страховое обеспечение (полис АО «Согаз»)

Использование корпоративных карт выгодно и для сотрудников:

  • в деловых поездках не нужно перевозить с собой крупные суммы наличными
  • возможность снять наличные с корпоративной карты в любой валюте
  • оплата товаров и услуг безналичным путем
  • отсутствие необходимости декларирования средств при пересечении границы

Кампусные дебетовые карты от Газпромбанка – это карты, которые выдаются учащимся и сотрудникам учебных заведений. Кроме зачисления заработной платы сотрудникам и стипендии учащимся, карты позволяют решать вопросы внутренней идентификации на территории учебного заведения. Кроме стандартных функций платежного инструмента карта может служить студенческим, читательским билетом, пропуском, позволяет получать скидки на дистанционное обслуживание, на проезд в РЖД.
Другие варианты возможны при индивидуальном подходе. Газпромбанк для каждого клиента готов разрабатывать оптимальную схему обслуживания с учетом специфики деятельности предприятия.

Подключение зарплатного проекта

Подключение зарплатного проекта происходит в несколько этапов.

Этапы перехода на зарплатный проект:

  1. Этапы перехода на зарплатный проект Необходимо связаться с банком и предоставить исходную информацию о компании, чтобы банк определил условия, на которых он готов вас обслуживать по «зарплатному» проекту. Для этого нужно отправить заполненную форму, бланк которой можно скачать на сайте (страница Документы и бланки, раздел Банковские карты), указав количество сотрудников, ежемесячный фонд оплаты труда и контактные данные представителя компании.
  2.  Далее следует заключение договора и предоставление компании доступа в интернет-банк. Обмен информацией с Газпромбанком осуществляется в электронном виде. Необходимые документы для реализации проекта (реестры на выпуск карт, реестры на зарплату) подаются в банк в электронном виде, подписанные электронной цифровой подписью.
  3.  Предоставить банку список сотрудников, которым необходимо открыть счета и выпустить банковские карты, а также предоставить документы, предусмотренные законодательством и внутренними положениями финансового учреждения для открытия счетов.
  4.  Перечислить в банк сумму средств, достаточную для выплаты зарплаты и уплаты Газпромбанку предусмотренных условиями договора комиссий.

Преимущества зарплатных карт «Газпромбанка»

Выбирая банк для зарплатного обслуживания, компании руководствуются выгодами, которые получает собственно компания и ее персонал. Газпромбанк предлагает условия, которые удовлетворят самым взыскательным пользователям.

Для компании зарплатный проект позволяет оптимизировать затраты на оплату труда, а также создать дополнительный пункт в социальном пакете, увеличивающий привлекательность работодателя в глазах наемных работников.

Для сотрудников зарплатный проект также выгоден, поскольку предоставляет следующие возможности:

  • Преимущества зарплатных картбесплатный выпуск и обслуживание банковских карт популярных платежных систем на выбор компании
  • возможность дополнительно выпустить к основной карте до 4-х дополнительных карт для членов семьи и других доверенных лиц
  • возможность выпуска дополнительных карт других платежных систем – к одному счету можно привязать карты 5 различных платежных систем
  • смс-информирование обо всех проведенных операциях – предоставляется бесплатно
  • ежемесячное предоставление выписок – предоставляется бесплатно
  • безлимитное снятие наличных
  • безопасность карты обеспеченная встроенным микропроцессоромДержателям зарплатных карт Газпромбанк предоставляет дополнительные возможности.

Платежеспособным сотрудникам банк может предложить кредитные карты. При этом могут использоваться карты банка, а также карты, выпущенные совместно с партнерами банка для участия в программах лояльности – «Газпромбанк — Travel Miles», «Газпромбанк – Газпромнефть».

Зарплатные клиенты могут воспользоваться широкой линейкой вкладных продуктов, дистанционными сервисами – мобильный банк «Телекард», «Домашний банк», страховыми программами, скидками при аренде авто, скидками и привилегиями, которые предоставляют международные платежные системы держателям их карт.

В чем выгода банка также не приходится сомневаться. Банк получает новых клиентов для предоставления им широкого перечня банковских услуг, а также гарантированные комиссионные при каждом зачислении ФОТ.

Возможности

Также Газпромбанк предоставляет особые условия для карт руководителей компаний.

Условия

Необходимые документы для открытия счета в ГПБ:

  • учредительные документы
  • свидетельство ОГРН
  • документы о назначении директора и его идентификационные данные (паспорт, ИНН)
  • документы, удостоверяющие полномочия и личность лиц, которым предоставлено право распоряжаться средствами на счете

Сроки оформления договора индивидуальны и зависят от того, насколько быстро компания предоставит банку полный комплект документов.

Тарифы для компании устанавливаются индивидуально.

Условия обслуживания зарплатных дебетовых карт представлены на сайте по ссылке

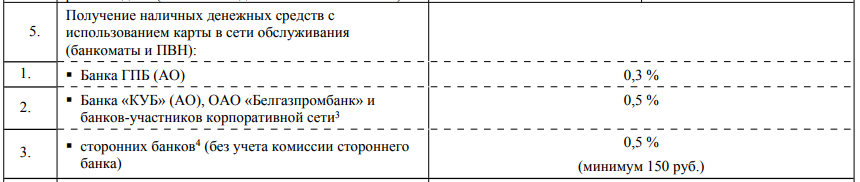
Снятие наличных средств с карты обойдется в 0,3% в сети банкоматов и ПВН банка, 0,5% — с использованием устройств сторонних банков.

8_2

Посмотреть остаток на карточном счете через банкоматы банка и банков участников корпоративной сети можно бесплатно. При использовании устройств других банков, с карты спишется плата в размере 30 руб.

Проценты на остаток денежных средств Газпромбанк по зарплатным картам не начисляет.

Что предлагают конкуренты?

Учитывая, что зарплатные проекты присутствуют в линейке услуг большинства банков, возникает вопрос, что предлагают конкуренты. Отличия зарплатных проектов заключаются в стоимости обслуживания проекта для компании, а также функционала зарплатных карт и тарифов их использования для персонала.

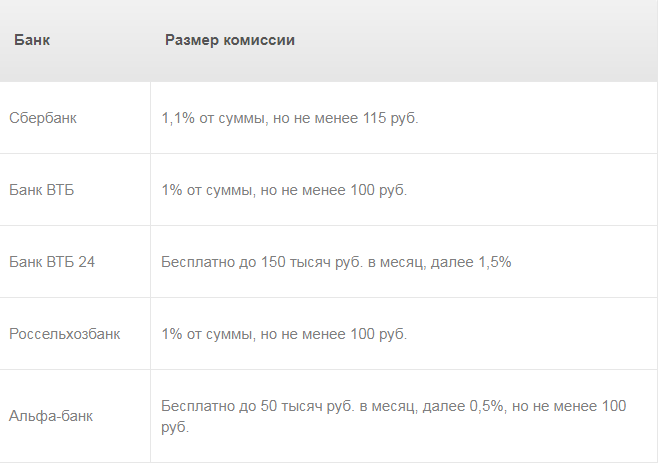
Предприятие платит за открытие счета сотрудникам, выпуск банковской карты и комиссию при зачислении ФОП для распределения между счетами сотрудников. Информация о комиссиях по зачислению средств представлена на фото.

5_1

Что касается функционала карт и тарифов, то тут однозначно сказать, какой банк лучше, сложно, поскольку потребности пользователей разные. Если интересует шаговая доступность банкоматов для снятия наличных – лидирует Сбербанк, бесплатно снимать средства по всему миру предлагает Банк Тинькофф, ВТБ 24. Эти же банки начисляют процент на остаток средств на счете.

Выбор банка для зарплатного обслуживания каждый работник может осуществлять самостоятельно, если по каким-то причинам выбор компании его не устраивает.

Рубрики
Разное

Онлайн-кредиты с получением на карту Сбербанка


Много нареканий можно услышать по поводу вездесущего интернета и банковских кредитов. Но в современном мире без того и другого обойтись сложно или практически невозможно, если человеку хочется жить интересно и комфортно. Кто понимает свою выгоду, пользуется инновационными технологиями — отправляет онлайн-заявки на кредит в банки или микрофинансовые организации через интернет. 
Содержание [Скрыть]

Подобная процедура позволяет рационально использовать все ресурсы, временные, финансовые и психологические. Банки создают возможности, при которых клиент, находясь в любом месте и в любое время, может самостоятельно зайти на сайт кредитной организации, подобрать нужный продукт, рассчитать на бесплатном онлайн-калькуляторе его параметры, заполнить и отправить электронную заявку.

Решение по заявкам, отправленным через интернет, принимаются практически моментально. На обработку запроса уходит от нескольких минут до нескольких часов. Максимум в течение одного-двух дней деньги окажутся на карте, с которой снять наличность можно без проблем в банкоматах в любой точке мира.

Большинство граждан отдают предпочтение пластиковым карточкам Сбербанка, именно поэтому онлайн-кредиты с получением на карту Сбербанка являются невероятно востребованной услугой.

Услугу по выдаче займов в режиме онлайн реализуют многие банки. Предлагаем воспользоваться предложениями от кредитных организаций, которые изначально ориентируются на клиентов с доходами средними и ниже среднего.

Наименование банкаСумма (руб.)Срок (месяцев)ПроцентОсобенностиСовкомбанк100000128,9Гарантированный приз при получении денегВосточный экспресс5000003611,5Фиксированная ставка при увеличении кредитного лимитаХоум Кредит10000008410,9Быстрое решениеРайффайзенбанк20000006010,99Кредит наличными на любые целиТинькофф1000000369,9Доставка кредита на дебетовой карте на домУБРиР2000008411Предполагается досрочное погашение без штрафовРосбанк3000000609,99Зарплатным клиентам и сотрудникам компаний-партнеров — преимуществаИнтерпромбанк10000008411Особая программа для пенсионеровОТП40000008410,5Процедура оформления происходит в режиме онлайнСКБ банк13000006011,9Без комиссий

Совкомбанк

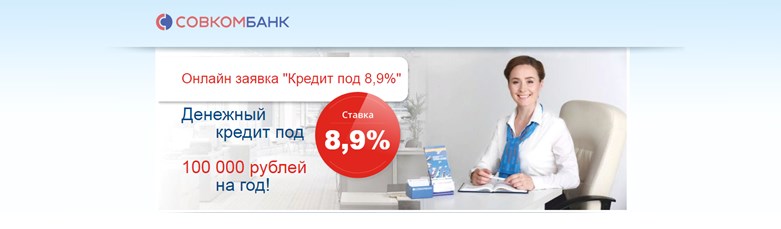
Гражданину РФ получить быстрый кредит можно буквально за несколько минут, заполнив заявку и получив в награду гарантированный подарок. Кредитоваться можно на сумму от 100 до 400 тысяч рублей, при процентной ставке в 8,9 процента. Срок погашения кредита от 12 до 60 месяцев.

Обязательным требованием является наличие стационарного телефона: домашнего или рабочего.

Восточный экспресс

Предлагает интересный продукт — кредит на потребительские нужды “Сезонный” в размере до 500 тыс. рублей с фиксированной процентной ставкой на весь период действия договора — 11,5%. Выдача производится в день обращения.

Могут оформить заявку клиенты, даже не имеющие постоянной работы, так как из документов требуется только паспорт.

Хоум Кредит

Получить с помощью онлайн-заявки кредит наличными и затем перевести их на карту Сбербанка просто, так как не требуется собирать и представлять справки. Только по паспорту можно получить 10 тыс.рублей, а при желании и 1 миллион, на 7 лет. Если своевременно производить погашение, то ставка останется на одном уровне и составит 10,9%.

Банк гарантирует рассмотрение заявок в течение двух часов.

Райффайзенбанк

До 1000000 рублей на срок до 5 лет при ставке в 10,99 процента можно получить без подтверждения официального дохода. Деньги перечисляются на бесплатную дебетовую карту, с помощью которой можно расплачиваться в организациях-партнерах Райффайзенбанка и получать скидки.

Страховая программа финансовой защиты клиента не является обязательной.

Тинькофф

Даст деньги в долг на 3 года в сумме до двух миллионов рублей. Ставка будет составлять 12 процентов, при условии, что оформление происходит по одному документу — паспорту.

Деньги можно получить наличными или заказать курьерскую доставку дебетовой карты с кредитными средствами.

Уральский банк реконструкции и развития

Обращаться следует, если нужна сумма от 50 до 200 тысяч рублей, погашать которую можно длительно в течение 7 лет. Годовая ставка устанавливается исходя из параметра платежеспособности клиента.

Особенность программы в том, что течение срока договора ставка будет понижаться до 11%, если оплата долга ежемесячно происходит без просрочек.

Росбанк

Клиенты, не имеющие кредитной истории, имеют высокий шанс получить желаемую сумму в долг, подобрав оптимальную кредитную программу. Без обеспечения можно получить 50 тысяч рублей на срок до 5 лет при ставке вознаграждения банку в 9,99%.

Дополнительный доход позволит увеличить сумму займа.

Интерпромбанк

Уделяет особое внимание людям преклонного возраста и дает возможность получить им займ в пределах одного миллиона рублей на семь лет. Ставка в 11 процентов дает возможность не увеличивать переплаты.

Главное условие — наличие пенсии.

ОТП

Скоринговая система определяет степень уровня риска клиента и исходя из этого назначается процентная ставка. По условиям кредита “ОТП Особый” можно получить от 250 тысяч до 1 миллиона рублей. Срок, в зависимости от получаемой заработной платы, можно выбрать от 1 года до 5 лет. Минимальная ставка 11,5%.

Все оформление происходит онлайн, посещение банка однократное — только с целью забрать деньги.

СКБ банк

Если у гражданина РФ в возрасте от 23 до 70 лет нет возможности подтвердить свой доход, он может получить до 300 тысяч рублей на 3 года. Если у клиента не имеется просроченных задолженностей по кредиту, то ставка будет равна 11,9 процента годовых. Если кредитная история неблагополучная, то кредит будет одобрен при ставке в 25,5%.

При предоставлении документов, подтверждающих платежеспособность, можно рассчитывать на получение суммы в 1300000 рублей.

Требования и условия

Чтобы заполнить заявку на получение займа потребуется немного:

  • из документов паспорт, так как именно по нему нужно будет сверять правильность написания фамилии, имени, отчества заемщика, адрес регистрации по месту жительства, реквизиты, гражданство;
  • наличие мобильного или стационарного домашнего телефона, а в некоторых случаях обязательным является требование указать рабочий телефон;
  • подтверждение дохода и трудовой занятости обычно подтверждается информацией о наименовании организации, месте ее нахождения, должности заявителя.

При подаче заявки на кредит онлайн не требуется прикладывать и отправлять сканированные справки, договоры и выписки. Эти документы клиент вправе собрать, чтобы повысить собственные шансы на одобрение нужной суммы кредита. Чаще всего требование к обязательным документам ограничивается удостоверением личности.

Что касается возраста заемщика, то надо сказать, что он обязательно должен быть совершеннолетним. Например, Сбербанк выдает кредиты гражданам начиная с 18-летнего возраста, это при условии, если они являются зарплатными клиентами. В стандартной ситуации претендовать на займ можно с 20 лет. Именно в этом возрасте гражданин уже имеет необходимый минимальный стаж работы и получает заработную плату.

Но самые привлекательные для банка заемщики находятся в категории от 25 до 40 лет, потому что они, как правило, имеют высокую профессиональную квалификацию, а значит хороший доход, здоровы и полны сил, обладают достаточной мерой ответственности.

Планка максимального возраста заемщика в связи со многими причинами, в числе которых повышение пенсионного возраста, поднимается. Если несколько лет назад возрастное ограничение для получения кредита было 55-60 лет, то в настоящее время пенсионеры до 75 лет могут претендовать на кредит до 1 миллиона рублей, а до 85 лет — на 400 тыс.рублей.

Возраст не является препятствием для получения займа, так как его всегда можно компенсировать наличием благонадежных поручителей и обеспечением залога.

Положительная кредитная история заемщика — идеальный вариант для получения кредита, которой, к сожалению, может похвастать не каждый. Но и проблемная кредитная история не является преградой, тем более, если заемщик подтверждает стабильный уровень доходов. Банк пойдет навстречу такому клиенту, но скорее всего условия кредитования будут жестче: срок действия договора меньше, а ставка вознаграждения банку больше.

Отказ в выдаче кредита последует, если заемщик не имеет дохода, но имеет непогашенные кредиты, ведет асоциальный образ жизни, имеет небанковские долги, предоставляет в заявке и в беседе с менеджером недостоверную информацию.

Чтобы не получить отказ — внимательно читайте конкретные требования банка к заемщику и выбирайте ту организацию, требованиям которой соответствуете.

Особенности получения кредита на банковскую карту

Займ на банковскую карточку подразумевает перечисление денег безналичным способом. Обычно суммы при кредитовании носящим название “быстрые кредиты” не превышают 100 тысяч рублей. При получении кредитов на банковскую карту не требуется указывать в заявке цель их использования. Клиент самостоятельно решает каким образом их тратить.

Для покупки недвижимости или автомобиля денег едва ли хватит, а вот на потребительские нужды, их вполне достаточно. Но нужно учитывать, чем больше сумма, тем серьезнее условия банка.

Оформление онлайн-кредита на банковскую карту займет минимум времени. Из которого большая часть уйдет на выбор правильной кредитной программы. Потребуется открыть карточный счет в том финансовом учреждении, в котором будет получен займ. При необходимости в дальнейшем его можно перевести на карту Сбербанка.

Такие займы не предусматривают обеспечение возврата долга в качестве предоставления залогового имущества или поручительства. Решающее значение имеет наличие гражданства, постоянной регистрации, кредитной истории.

Чтобы воспользоваться кредитом на банковскую карту, необходимо иметь карточку, открытую на собственное имя, относящуюся к одной из двух мировых платежных систем Visa и Mastercard.

Привилегии имеют клиенты, участвующие в зарплатном проекте любого банка, то есть перечисляющие заработную плату или пенсию на карточный счет. Такие клиенты могут рассчитывать на меньший процент при получении кредита.

Максимальный установленный срок перевода денег на карту Сбербанка через сторонние кредитные организации, с которыми у Сбербанка отсутствуют договоренности, 2-3 дня. Но по факту в течение часа деньги зачисляются на карточный счет.

В микрофинансовых организациях все происходит мгновенно: решение и одобрение заявки, поступление денег на карту. Но за лояльность и оперативность придется заплатить больший процент.

Кстати, МФО дают деньги в долг не только на карты платежных систем Мастеркард и Виза, но и на карточку национальной системы МИР.

Онлайн-кредиты с получением на карту Сбербанка можно получить без непосредственного обращения в банк, а через компьютер, планшет и даже смартфон. Главное, помнить, что деньги придется отдавать, поэтому, как говорится, действуя — “поспешай медленно”.

Рубрики
Кредиты для бизнеса

Кредиты в банке ОТП


ОТП Банк по большинству показателей финансовой деятельности находится на уровне ТОП-50 крупнейших банков России. Главной его специализацией выступает розничное кредитование населения, по объему которого организация занимает на данный момент 27-е место в стране. Финансирование представителей бизнеса осуществляется в заметно меньших масштабах, хотя в последние годы это направление работы также стабильно развивается.
Содержание [Скрыть]

Подробнее про кредиты в банке

Характерной особенностью работы ОТП Банка выступает ориентация на частных клиентов. Поэтому линейка кредитов, предлагаемая физлицам, намного разнообразнее и более детально проработана, чем коммерческое предложение бизнесу и корпоративным клиентам.

Условия кредитования в банке ОТП

Заметные позиции ОТП Банка на отечественном финансовом рынке обусловлены, главным образом, активными и агрессивными рекламными кампаниями, постоянно проводимыми организацией, а также выгодном условиям кредитования.

Фото №1. Самый популярный кредитный продукт ОТП Банка

Важным достоинством банка выступает наличие разнообразных и достаточно сильно отличающихся друг от друга кредитных продуктов.

Процентная ставка

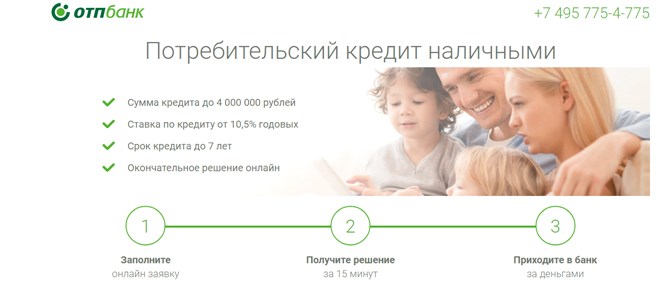
Минимальная процентная ставка по кредитам ОТП Банка установлена для займа наличными «ОТП Особый» и составляет 11,5%. Однако, обладатели зарплатных карт финансовой организации могут рассчитывать на получение займа под названием «Большие возможности Зарплатный», льготная ставка по которому равняется 10,5%.

Сроки кредитования

Минимальный срок кредитования физлиц равняется 3 мес. Он предоставляется при оформлении некоторых видов потребительского займа в магазине. Полгода составляет наименьшая продолжительность автокредита. Для остальных займов минимальным сроком обычно выступает 1 год.

Максимальная продолжительность действия кредитного договора с ОТП банком варьируется от 3 до 7 лет. В некоторых случаях допускается более длительное финансирование корпоративных клиентов, когда срок займа устанавливается индивидуально.

Доступные суммы

При оформлении потребительского кредита в магазине допускается получение заемных средств в размере 2 тыс. руб. Максимальная величина займа для физлиц составляет 4 млн. руб. Такую сумму могут получить владельцы зарплатных карт ОТП Банка.

Валюта кредита

Кредитование физлиц осуществляется ОТП Банком исключительно в национальной валюте, то есть рублях. Услуги по оформлению займов в денежных единицах других стран предоставляются корпоративным клиентам, которые занимаются осуществлением экспортных и импортных торговых операций.

Прочие условия

В остальном коммерческое предложение ОТП Банка в части кредитования клиентов является достаточно традиционным. Популярность услуги финансовой организации приобрели не за счет каких-либо оригинальных условий, а благодаря выгодной процентной ставке, оперативному рассмотрению заявок на кредиты, а также высокому уровню предоставляемого клиентам сервиса.

Требования к заемщику

При оформлении кредита в ОТП Банке к заемщику-физлицу предъявляется традиционный набор требований, в число которых входят:

  • российское гражданство;
  • возраст в пределах от 21 года до 68 лет;
  • регистрация в субъекте РФ, где имеется подразделение финансовой организации;
  • 3-месячный действующий стаж работы на последнем месте официального трудоустройства.

При кредитовании бизнеса от заемщика требуется предоставить поручительство владельцев, чья совокупная доля собственности составляет не менее 51%. Кроме того, организация или ИП должны быть официально зарегистрированы на территории РФ.

Необходимые документы

Для получения займа в ОТП Банке частное лицо предоставляет такой набор документации:

  • паспорт;
  • справку с места работы, действующий трудовой контракт или трудовую книжку;
  • справку 2-НДФЛ или по форме банка о величине получаемой потенциальным клиентом заработной платы;
  • второй документ по выбору заемщика, удостоверяющий его личность.

Представители бизнеса при оформлении кредита в ОТП Банке должны предоставить уставные документы или паспорт, договора поручительства, подписанные владельцами ООО или самим предпринимателем, а также по запросу работников банковского учреждения финансовую и бухгалтерскую документацию.

Как рассчитать кредит

Ориентированность услуг ОТП Банка на клиентов-частников сделала необходимой и обязательной постоянную работу по усовершенствованию сайта финансовой организации. Важной ее частью выступает разработка удобных и эффективных кредитных онлайн-калькуляторов.

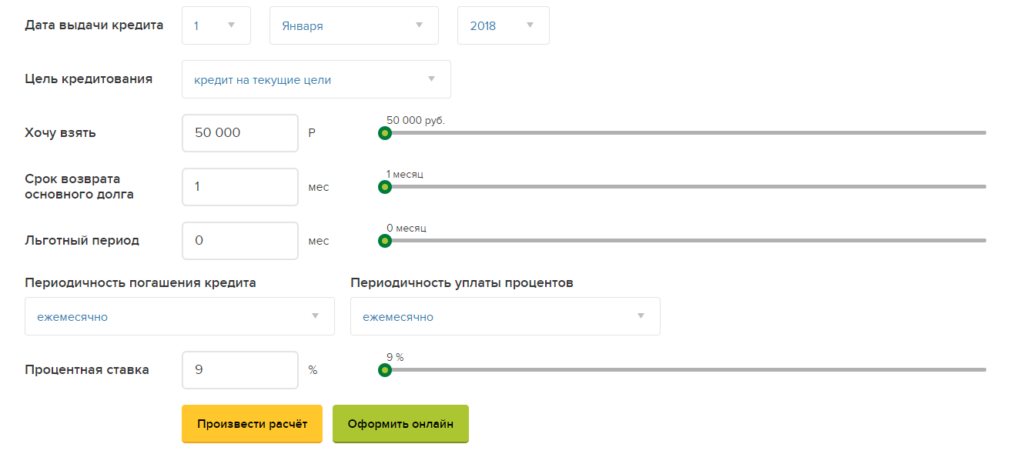
Калькулятор кредита

Для того, чтобы рассчитать примерные параметры кредита, предоставляемого ОТП Банком для физлиц, достаточно зайти на страницу с описанием этого займа и воспользоваться размещенным на ней кредитным калькулятором.

Фото №2. Калькулятор автокредита от ОТП Банка

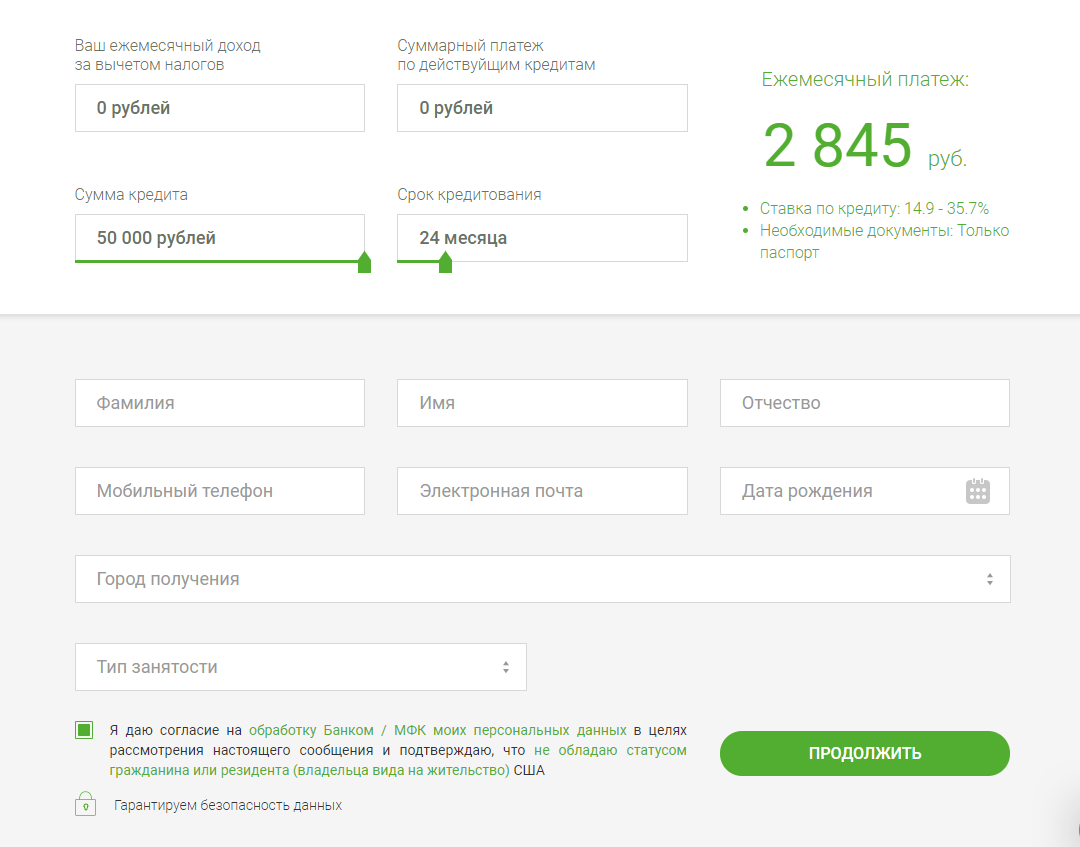
Принцип работы таких онлайн-сервисов предельно прост и заключается в необходимости указать желательные для заемщика параметры кредита, в частности, срок и сумму. После этого программа рассчитает величину ежемесячной выплаты по займу, что позволит клиенту оценить собственные финансовые возможности.

Некоторые виды калькуляторов предоставляют дополнительную возможность учесть при расчетах уже имеющиеся обязательства заемщика. Это делает использование сервиса еще более удобным и эффективным.

Фото №3. Онлайн-калькулятор с учетом текущих выплат по кредитам

Залог и поручительство по кредитам

Большая часть кредитных продуктов ОТП Банка не предусматривает обязательного требования в части оформления залога. Такой вид обеспечения необходим только для ООО или ИП в том случае, если они оформляют кредит на сумму свыше 3 млн. руб.

Оформление поручительства требуется намного чаще, но также только для представителей бизнеса. Дело в том, что практически для каждой разновидности подобных кредитов одним из условий выступает личное поручительство собственников ООО.

Как получить кредит наличными в банке ОТП?

В число основных достоинств ОТП Банка входит простая и удобная процедура оформления кредита. Она предусматривает три этапа: подачу онлайн-заявки, ее рассмотрение, происходящее в течение от 15 минут до часа, и получение в случае положительного решения денежных средств на карту или в одном из подразделений ОТП Банка.

Что потребуется?

Перечень требований приведен выше и состоит в подтверждении российского гражданства, а также предоставлении справки с места работы и второго документа, подтверждающего личность заемщика.

Заявка на кредит

Заявка на получение кредита в ОТП Банке подается в режиме реального времени непосредственно на сайте финансовой организации или в одном из ее офисов. Заполнение заявки не занимает больше 2-3 минут даже в бумажном варианте.

Онлайн заявка на кредит

Подача онлайн-заявки по интернету является самым простым и удобным для потенциальных заемщиков вариантом получения кредита в ОТП Банке. Именно такой способ использует сегодня подавляющее большинство клиентов финансовой организации.

Фото №4. Первый этап заполнения онлайн-заявки

Пошаговые действия

Процедура получения кредита в ОТП Банке несколько видоизменяется в зависимости от вида займа, но в общем случае она имеет следующий вид:

  • подача онлайн-заявки;
  • предоставление необходимых для оформления кредита документов;
  • рассмотрение заявки специалистами кредитного отдела ОТП Банка;
  • принятие решения об одобрении сделки или отказе от ее совершения;
  • при положительном решении – выдача заемных средств клиенту.

Кредитные программы банка

Как уже отмечалось выше, главным направлением работы ОТП Банка заслуженно считается розничное кредитование населения.

Однако, организацией разработана отдельная программа финансирования представителей бизнеса и корпоративных клиентов. Поэтому целесообразно рассмотреть каждое направление деятельности ОТП Банка отдельно.

Для физических лиц

Программу кредитования частных лиц ОТП Банком можно с некоторой долей условности разделить на четыре части: займы наличными, автокредитование, потребительские ссуды в магазинах и оформление банковских карт с кредитным лимитом. В результате, клиенты финансовой организации имеют возможность оформить следующие виды кредитов:

  • «ОТП Особый». Наиболее популярный вид займов, позволяющий получить от 300 тыс. до 1 млн. руб. по ставке в пределах от 11,5% до 19,9%. Величина процента устанавливается с учетом кредитной истории заемщика, его финансовых возможностей и суммы кредита. Срок займа – от года до пяти;
  • «ОТП Универсальный». На такой же срок может быть оформлен этот вариант кредита. Процентная ставка по нему составляет 14,9%-39,36%, а получаемая сумма заемных средств – от 15 тыс. до 0,750 млн. руб.;
  • «Большие возможности Зарплатный». Данный займ является специальным предложением ОТП Банка для владельцев зарплатных карт. Они имеют возможность оформить кредит в размере от миллиона до четырех по базовой процентной ставке, равной 14,5%. Однако, условиями кредитования предусмотрена и льготная ставка, которая составляет 10,5%. Она устанавливается для добросовестных клиентов финансовой организации. Срок займа варьируется от года до семи лет;
  • потребительский займ в магазине. Оформляется непосредственно в магазине, который является партнером ОТП Банка. Условия кредитования предусматривают возможность получения от 2 тыс. до 300 тыс. руб., которые расходуются на покупку конкретного товара. Параметры выделения заемных средств зависят от условий сотрудничества магазина и ОТП Банка. Срок кредита составляет от 3 мес. до 3 лет. В некоторых случаях предусматривается обязательный первоначальный взнос. Для оформления потребительского займа в магазине от заемщика требуется только один документ – паспорт. Среди партнеров ОТП Банка такие крупные торговые сети, как М.Видео, Ситилинк, Евросеть, Связной и множество других;

Фото №5. Партнеры ОТП Банка по программе потребительского кредитования

  • кредитка «Домашняя». Удобный пластик с кредитным лимитом предоставляет возможность бесплатного пользования средствами банка в течение льготного периода, составляющего до 55 дней. По истечении указанного срока взимается процент в размере 24,9% годовых. Кредитка предоставляет возможность кэшбэка в размере до 3%.

Первый год обслуживание пластика осуществляется бесплатно, начиная со второго стоимость услуги равняется 1,6 тыс. руб. Величина кредитного лимита определяется индивидуально. Для оформления карты достаточно предъявить паспорт.

  • кредитка «Молния». Стремительно набирающее популярность предложение ОТП Банка, которое предусматривает крайне выгодные условия использования. Они заключаются в бесплатном обслуживании, начислении до 6,5% на остаток средств, размещенных на карточке, а также кэшбэке в размере до 3 %. Продолжительность льготного периода – до 55 дней, процентная ставка за пользование заемными средствами – от 19,9%;

Фото №6. Карта с кредитным лимитом «Молния» от ОТП Банка

  • кредитка «Понятная». Особенности использования этого вида пластика от ОТП Банка заключаются в следующем: отсутствие комиссии при обналичивании, бесплатное обслуживание, льготный период – до 55 суток, по истечении которых начисляется процент, исходя из ставки 26,9% годовых;
  • автокредит «Летний драйв от ОТП» на покупку нового авто. Позволяет получить займ на сумму до 2 млн. руб. по ставке от 10,90% до 15,90%, величина которой зависит от срока кредитования (от полугода до 5 лет) и размера первоначального взноса. Для оформления автозайма достаточно предоставить два документа, подтверждающих личность;

Фото №7. Достоинства автокредита от ОТП Банка

  • автокредит «Летний драйв от ОТП» на покупку подержанного авто. Основное различие по сравнению с описанным выше вариантом займа заключается в несколько более высокой процентной ставке, которая варьируется от 12,90% до 16,90%. Срок автокредита – от полугода до 5 лет, а сумма – до 2 млн. руб.

Для юридических лиц

ОТП Банк осуществляет кредитование представителей бизнеса, хотя и не в таких крупных объемах, как население. При этом услуги делятся на две группы – для малого бизнеса и для более крупных корпоративных клиентов.

Для ООО

Сотрудничество ОТП Банка с представителями среднего и крупного бизнеса по вопросам кредитования предполагает отсутствие каких-либо детализированных предложений со стороны финансовой организации.

Это объясняется предельно просто – большая часть параметров оформляемых в подобных ситуациях кредитов устанавливается для каждого конкретного клиента в индивидуальном порядке.

Важно отметить, что ОТП Банк предоставляет корпоративным клиентам самые различные виды займов, среди которых:

  • пополнение оборотного капитала ООО или ИП;
  • овердрафт;
  • финансирование экспортных и импортных операций (осуществляется не только в рублях, но и в иностранных валютах разных государств);
  • предоставление банковских гарантий и аккредитивов;
  • выпуск и обслуживание корпоративных облигаций;
  • инвестиционное финансирование под залог недвижимости, ценных бумаг и других активов клиента;
  • льготное финансирование в рамках действующих в России федеральных программ поддержки отдельных видов коммерческой деятельности.

Для ИП

Для представителей малого бизнеса специалистами ОТП Банка разработана более детальная и структурированная программа кредитования. Она включает в себя следующие виды банковских займов:

  • овердрафт для бизнеса. Популярный вид кредитования предприятий и ИП, позволяющий получить от 200 тыс. до 5 млн. руб. Срок действия овердрафта от ОТП Банка является стандартным и составляет 1 год. Время пользования заемными средствами до обязательного периодического обнуления кредита – 2 мес. Обязательным условием выдачи выступает личное поручительство собственников бизнеса;
  • ОТП Экспресс. Оперативный способ получить заемные банковские средства в размере от полумиллиона до 1 млн. руб. Предусматривает два возможных срока кредитования – полгода и год. Важным плюсом ОТП Экспресс выступает отсутствие необходимости предоставлять обеспечение в виде залога, однако, поручительство владельцев бизнеса является обязательным;
  • ОТП Оборот. Стандартная схема кредитования предусматривает получение представителем малого бизнеса от полумиллиона до 15 млн. руб. на срок до 3 лет. Если займ не превышает 3 млн. руб., допускается его оформление без залога. При превышении указанной суммы требуется обеспечение по кредиту;
  • ОТП Развитие. Кредит, предназначенный для финансирования инвестиционных проектов. Его величина совпадает с предыдущим видом займа, а продолжительность увеличена до 7 лет. Предоставление обеспечения осуществляется так же, как и в ОТП Оборот.

Погашение кредита в банке

Различным вариантам погашения кредитов, взятых в ОТП Банке, на сайте финансовой организации посвящен специальный раздел.

Самыми популярными из них выступают такие:

  • банкоматы и терминалы самого ОТП Банка;
  • интернет-сервисы финансовой организации;
  • банковский или почтовый перевод по реквизитам лицевого счета заемщика;
  • электронные платежные системы Яндекс.Деньги, QIWI, «Золотая корона» и т.д.

Порядок погашения

Для того, чтобы погасить обязательства по кредиту перед ОТП Банком достаточно знать сумму долга и реквизиты для осуществления платежа.

Получить указанную информацию может любой клиент финансовой организации, посетив личный кабинет на официальном сайте банка.

Оплата кредита

Платеж по погашению кредита осуществляется по правилам той системы или устройства, которое используется в данном случае. Современные банкоматы и платежные сервисы при совершении перевода предоставляют подробные инструкции по его грамотному проведению. Для перечисления средств достаточно точно им следовать.

Страхование кредитов в банке ОТП

ОТП Банк предлагает клиентам в качестве дополнительных услуг сразу несколько программ страхования.

Фото №8. Страховые программы от ОТП Банка

Рефинансирование и реструктуризация

ОТП Банк не предоставляет в виде отдельной услуги кредиты на рефинансирование, что в равной степени касается как частных клиентов, так и корпоративных. Дело в том, что с подобными целями могут использоваться обычные займы, детально описанные выше.

Реструктуризация ранее взятых в ОТП Банке кредитов вполне возможна. Однако, для этого клиенту потребуется не просто обратиться с заявлением в финансовую организацию, но и убедить работников кредитного отдела в объективных причинах возникновения у него трудностей с облуживанием займа.

Плюсы и минусы кредитов в банке ОТП

Среди преимуществ сотрудничества с ОТП Банком необходимо выделить наличие нескольких вариантов кредитования, оперативность рассмотрения заявок, а также высокий уровень предлагаемых клиентам онлайн-сервисов.

Главные минусы оформления займов в этой финансовой организации – это далеко не всегда выгодные условия, которые предлагаются новым клиентам.

Рубрики
Счёт для ИП или ООО (РКО)

Доверенность в банк от юридического лица


Практически всегда взаимоотношениями с банком занимается не руководитель юридического лица, а один из сотрудников компании, обладающий необходимыми знаниями, а также бухгалтерским или юридическим образованием. В этом случае для подтверждения его полномочий обычно оформляется доверенность.
Содержание [Скрыть]

Составление и оформление доверенности в банк

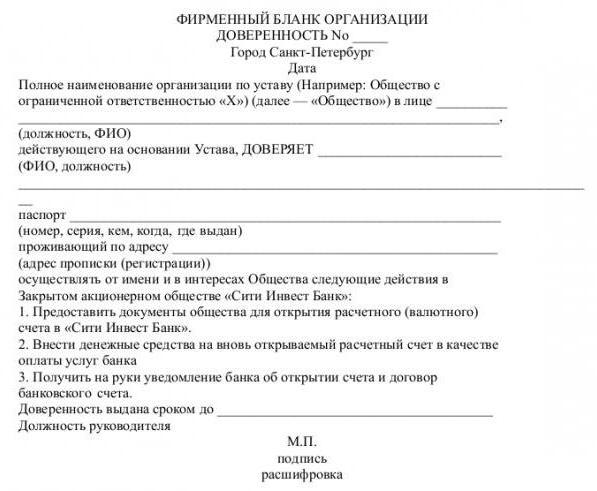
В настоящее время единой и обязательной для всех хозяйствующих субъектов формы доверенности, которая оформляется для представления интересов компании в банковской организации, не установлено. Достаточно часто образец, бланк или шаблон этого документа предоставляет сам банк.

В противном случае доверенность оформляется с учетом следующих обязательных требований соответствующих статей ГК РФ:

  • письменная форма документа;
  • подпись руководителя или другого лица, которое обладает необходимыми для этого полномочиями;
  • дата составления. Если не указан срок действия доверенности, он составляет один год с момента оформления.

Важно отметить две особенности рассматриваемого документа. Во-первых, он может быть оформлен не только на сотрудника компании, но и на любое физическое лицо. Во-вторых, доверенность либо вручается представителю предприятия, либо отправляется непосредственно в банк.

Содержание доверенности

Шаблон доверенности, как правило, включает такие сведения:

  • место и дата оформления;
  • реквизиты как организации, выдавшей документ, так и лица, на кого она оформляется. Они включают:
  • для компании – наименование, юридический адрес, ОГРН и ИНН, а также информацию о руководителе предприятия;
  • для представителя интересов ООО в банке – его фамилия, имя и отчество, а также паспортные данные;
  • перечень полномочий, которые доверяются представителю;
  • наименование банка, где планируется осуществление передаваемых полномочий;
  • срок действия документа.

Два последних пункта не относятся к обязательным и заполняются по желанию сторон.

Полномочия представителя юридического лица в банке

Перечень потенциально возможных полномочий, которые передаются представителю интересов юридического лица в банке, достаточно широк. Наиболее востребованными считаются такие действия:

  • получение выписки о состоянии расчетного счета и движении средств по нему;
  • предоставление платежных поручений и других документов, необходимых для проведения банком платежей;
  • сдача наличных денег на счет и получение средств с него;
  • открытие или закрытие расчетных и других видов счетов организации;
  • открытие и закрытие вкладов от имени предприятия и т.д.

При оформлении доверенности следует учитывать, что чем точнее описать полномочия представителя, тем более эффективной будет его взаимодействие с банком.

Это позволит избежать ненужных проблем, различных спорных ситуаций и задержек с платежами. Важным нюансом выступает возможность оформления доверенности как на разовую финансовую операцию, так и на регулярное представление интересов компании в банке.

При этом крайне редко на практике встречается ситуация, когда действующий по доверенности представитель получает право передавать полномочия другому лицу. Намного грамотнее при необходимости оформить несколько доверенностей на различных представителей. Это позволит более эффективно контролировать их деятельность.

Рубрики
Разное

Кредиты для ИП в Россельхозбанке — оформление и получение!


Россельхозбанк обеспечивает полноценное обслуживание клиентов всех типов. Одним из наиболее популярных вариантов являются кредиты для ИП (индивидуальных предпринимателей). За счет обширного ассортимента программ, каждый сможет подобрать именно тот заем, который подойдет ему лучше всего. 
Содержание [Скрыть]

Подробнее про кредитование индивидуальных предпринимателей в Россельхозбанке

Одной из основных особенностей кредитов для ИП в Россельхозбанке является большой набор программ, сами названия которых указывают на целевое назначение:

  • На покупку коммерческой недвижимости.
  • На приобретение техники.
  • Рефинансирование.
  • На исполнение госконтрактов.
  • На проведение сезонных работ.
  • На пополнение оборотных средств.

Кроме всего перечисленного, у банка есть еще и отдельный перечень специальных инвестиционных программ, подробнее о которых будет рассказано ниже.

Кто может получить кредит?

В Россельхозбанке кредиты могут оформить как физические, так и юридические лица. Примечательно, что ИП, являясь, фактически, физическими лицами, могут оформлять займы как частные лица или как фирма. Это позволяет выбирать среди огромного количества программ, что серьезно расширяет возможности и дает сильный толчок для развития бизнеса.

Единственное основное требование к заемщику – соответствие параметрам индивидуального предпринимателя. То есть – наличие соответствующей регистрации, лицензия на деятельность и так далее.

Отличия от ООО

Индивидуальный предприниматель отличается от ООО (Общества с ограниченной ответственностью) преимущественно уровнем ответственности перед банком. Так, например, в случае невыполнения своих обязательств, ООО рискует только тем имуществом, которое находится на его балансе. Предприниматель же может потерять не только то, что относится непосредственно к его фирме, но и личное имущество.

Связано это с тем, что во многих случаях разобрать, где заканчивается личное имущество и начинается «предпринимательское» невозможно. Например, человек занимается выращиванием цветов на продажу. Работает он на собственном участке, на котором же расположен и его жилой дом.

Особенности займов на инвест-цели

Инвест-цели или, как они полностью называются, инвестиционные цели – это кредиты, которые предназначаются для развития бизнеса. Часть из них имеет целевое назначение, но это не обязательный параметр, так как даже большой перечень программ не всегда может полностью охватить все потенциальные варианты развития бизнеса клиента.

Инвестиционные кредиты для ИП в Россельхозбанке представлены в виде следующих продуктов:

  • Инвестиционный стандарт. Выдается максимум на 8 лет с возможностью отсрочки платежей по телу кредита на срок до 18 месяцев и подбором оптимального для клиента графика погашения. Можно получить до 60 миллионов рублей.
  • Приобретение коммерческой недвижимости. Можно взять до 200 миллионов рублей на срок до 8 лет, но только при наличии соответствующего обеспечения.
  • На покупку молодняка (с/х животные). Можно покупать не только у отечественных, но и у зарубежных поставщиков. Есть сервис отсрочки платежа на срок до 1 года. В залог обязательно оформляется объект покупки.
  • Коммерческая ипотека. Предназначается для приобретения коммерческих объектов недвижимости. Допускается оформление кредита на срок до 10 лет на сумму до 20 миллионов рублей.
  • Приобретение техники/оборудования. Можно взять заем на покупку указанного имущества с отсрочкой до 12 месяцев на срок до 7 лет. В качестве обеспечения используются объекты покупки.
  • Покупка земли. Заем на покупку различных участков с максимальным сроком действия до 8 лет и возможностью отсрочки платежей по телу кредита на 2 года.
  • Индивидуальные инвестиции. Универсальный продукт, который может иметь любые цели, условия и требования. Рассматривается каждый раз в индивидуальном порядке.
  • Оптимальный. Еще один универсальный вариант кредита, который можно оформить на срок до 5 лет. Максимальная сумма составляет 7 миллионов рублей.

Требования к получателю

Как уже было сказано выше, получателем кредита может быть только индивидуальный предприниматель. Несмотря на то, что он фактически является физическим лицом, большинство требований, характерных для кредитования такой категории заемщиков, в данном случае не применяются.

Таким образом, от получателя требуется только быть ИП и иметь все необходимые документы, чтобы подтвердить свой статус.

Требования к бизнесу

Россельхозбанк отличается индивидуальным рассмотрением каждой отдельной заявки. Как следствие, никаких особых требований к клиенту нет. Таким образом, формально взять кредит может любой ИП, даже если у него нет имущества, а в отчетах стоят сплошные убытки. Тем не менее зачастую именно таким лицам и отказывают.

На практике, чтобы получить заем с большей вероятностью, в отчетах должна фигурировать прибыль (или, как минимум, отсутствие убытков), а кредитная история обязательно должна быть положительной. Однако в отдельных случаях, в рамках того самого индивидуального подхода, кредит выдается и убыточным фирмам.

Условия по кредитам для ИП в Россельхозбанке

Условия кредитов для ИП в Россельхозбанке напрямую зависят от выбранного продукта. Рассмотрим основные параметры.

Ставка

Конкретные ставки банк не указывает. В каждом отдельном случае используется индивидуальный подход. Ставка может зависеть от выбранного продукта, требуемой суммы, предоставляемого залога, финансового состояния клиента, а также его кредитной истории. Благодаря отсутствию конкретных цифр, потенциальный заемщик фактически может рассчитывать на достаточно выгодные условия, однако это возможно только при условии соответствия оптимальным требованиям финансовой организации.

Например, если нужен кредит на срок до 5 лет, на сумму в 2 миллиона, а в качестве залога предоставляется имущество стоимостью 3+ миллиона рублей, финансовое состояние клиента позволяет совершать серьезные платежи, а кредитная история преимущественно положительная, вероятность того, что заем будет одобрен на выгодных условиях очень высока.

Суммы

Потенциальные суммы кредита:

Название продуктаРазмер кредитаИнвестиционный стандартОт 1 000 000,00 до 60 000 000,00 рублейКоммерческая недвижимостьДо 200 000 000,00 рублейСельхоз животныеДо 80% от стоимости товараКоммерческая ипотекаОт 500 000,00 до 20 000 000,00 рублейТехника/оборудованиеДо 85% от стоимости товараЗемляДо 70% от стоимости участкаИндивидуальныйНе ограниченОптимальныйОт 100 000,00 до 7 000 000,00 рублей

Сроки

Как и в предыдущем случае, срок действия договора зависит от многих параметров. В частности – от выбранного продукта. Следует отметить, что всегда удобнее оформлять заем на максимально допустимый срок. Если ситуация позволит, никто не сможет запретить погасить долг досрочно частично или целиком.

Название продуктаСрок кредитаИнвестиционный стандартДо 96 месяцев (8 лет)Коммерческая недвижимостьДо 96 месяцев (8 лет)Сельхоз животныеДо 60 месяцев (5 лет)Коммерческая ипотекаДо 120 месяцев (10 лет)Техника/оборудованиеДо 84 месяцев (7 лет)ЗемляДо 96 месяцев (8 лет)ИндивидуальныйДо 180 месяцев (15 лет)ОптимальныйДо 60 месяцев (5 лет)

Поручительство

Большинство представленных выше продуктов предполагают покупку какого-либо товара, при помощи которого можно улучшать или развивать бизнес. Зачастую для оформления такого кредита приходится оформлять имущество в залог. Однако это не исключает необходимость поручительства.

В большинстве случаев поручителем обязательно должны быть супруг/супруга заемщика (при условии их наличия). Кроме того, допускается поручительство со стороны гарантийного фонда.

В отдельных ситуациях, в частности, если залог предоставляет третье лицо, оно также обязательно должно участвовать в оформлении кредита в качестве поручителя.

Прочие условия

Другие условия, которые практически не изменяются от кредита к кредиту:

  • Целевое назначение. Обычно его легко можно понять исходя из названия займа.
  • Вариант предоставления кредита: единовременно или линией. В первом случае вся сумма перечисляется на счет клиента сразу. Во втором заем оформляется как отдельный счет, с которого можно снимать деньги частично, что позволяет значительно экономить.
  • Дополнительный залог. Требуется только в том случае, если базового обеспечения недостаточно.

Как можно улучшить условия кредита

Процентная ставка по любому из кредитов для ИП в Россельхозбанке устанавливается в индивидуальном порядке. Данная финансовая организация не распространяет информацию, от чего зависит процент, какие параметры учитываются в первую очередь и как добиться оптимального предложения. Более того, не понятно даже какое из предложений может считаться наиболее выгодным так как даже минимально допустимый предел не озвучивается банком.

Однако, исходя из общей для всех банков информации, чтобы получить максимально выгодные условия, минимальную ставку, самую большую сумму и длительный срок нужно:

  • Иметь положительную кредитную историю. Если ее нет или она негативная, придется сначала исправить ситуацию.
  • Предоставить актуальный, дорогостоящий залог и не требовать сумму, которая бы превышала его стоимость.
  • Показывать реальную финансовую информацию о деятельности ИП.
  • Предоставлять все документы по первому требованию.
  • Перевести все расчеты в Россельхозбанк.

Расчет и калькулятор кредита в Россельхозбанке

Для удобства клиентов, а также для совершения предварительного расчета по кредиту, на сайте банка предусмотрен специальный калькулятор. С его помощью можно заранее определить будущие суммы погашения, переплату и другие особенности займа. Такой метод значительно облегчает планирование бюджета ИП.

Как получить кредит для ИП?

Получить кредит для ИП в Россельхозбанке можно с предварительным согласованием. Для этого нужно направить заявление в режиме онлайн. Благодаря такой системе процедура рассмотрения обращения клиента будет значительно ускорена.

Что потребуется?

Для оформления кредита нужно будет подготовить и предоставить в банк следующий пакет документов:

  • Заявление от клиента на получение кредита.
  • Регистрационные документы.
  • Лицензия на право занятия деятельностью.
  • Паспорт заявителя, залогодателя и поручителя.
  • Данные о месте регистрации (при условии, что в паспорте нет соответствующего штампа).
  • Справка по форме банка о финансовом состоянии потенциального заемщика. Она составляется по состоянию на последнюю отчетную дату.

Кроме того, нужно полностью соответствовать условиям банка по выбранному кредитному продукту. Если все сделано верно, вероятность одобрения значительно возрастет.

Пошаговые действия

Строгих правил оформления кредита не существует, но в максимально обобщенной форме инструкция будет выглядеть приблизительно следующим образом:

  • Выбрать подходящий кредитный продукт.
  • Собрать перечень необходимых документов (кроме заявки, она заполняется на месте).
  • Направить онлайн-запрос.
  • Посетить отделение банка.
  • Обговорить условия кредита.
  • Предоставить требуемые документы.
  • Дождаться одобрения.
  • Подписать договора залога, кредита и поручительства.
  • Открыть счет в Россельхозбанке (если его еще нет).
  • Получить на свой счет кредит или доступ к кредитной линии.

Как рассматриваются заявки?

Заявки от клиентов рассматриваются в порядке очередности, по мере их поступления. На начальном этапе потенциальным заемщиком занимается менеджер, который и обсуждает основные условия, требования, дополнительные возможности, сервисы и многие другие моменты.

Когда все уже обговорено и согласовано, заявление от клиента обрабатывается и подается на кредитный комитет. От того, какое решение примут там и зависит дальнейшая работа с потенциальным заемщиком.

Как повысить вероятность одобрения?

Чтобы повысить вероятность одобрения кредита для ИП в Россельхозбанке нужно:

  • Поддерживать положительную кредитную историю.
  • Иметь все правоустанавливающие документы на залог.
  • Выдвигать только реальные требования к кредиту и условиям.

Частые причины отказов

Чаще всего отказывают тем лицам, которые не соответствуют описанному выше. Например, если у потенциального заемщика негативная кредитная история, банк может отказать. Как вариант – предложит не самые выгодные условия. Также отказывают тем лицам, чей залог не соответствует документации. Например, произведена самовольная перепланировка помещений. Из других вариантов стоит отметить еще и личное впечатление.

Больше шансов на одобрение имеет тот индивидуальный предприниматель, который ведет себя адекватно и выглядит представительно. Даже если он по каким-то параметрам не соответствует требованиям банка, всегда есть шанс на индивидуальное рассмотрение заявки.

Способы погашение кредита

Проценты по кредиту выплачиваются ежемесячно, вне зависимости от использования льготного периода. Погашение долга по основному телу кредита происходит преимущественно равными частями. В отдельных случаях допускается изменение этой системы путем внедрения индивидуального графика.

Следует отметить, что льготный период не исключает необходимость выплачивать кредит, а лишь отодвигает его, тем самым пропорционально увеличивая сумму платежей в будущем.

Финансовая организация разрешает досрочное погашение долга (как полное, так и частичное) без дополнительных комиссий. Сама операция может производиться удаленно, при помощи онлайн-сервиса. Альтернативный вариант – в ближайшем отделении банка при помощи отдельного платежного поручения.

Преимущества и недостатки кредитования в Россельхозбанке

Большинство клиентов положительно отзывается о банке, указывая на чистые, комфортные отделения, спокойную атмосферу и полное отсутствие навязчивого сервиса. Кроме того, многих очень радует размер ставок по кредитам. Они тут ниже, чем у большинства конкурентов.

С другой стороны, к недостаткам относят достаточно долгое рассмотрение заявки. Этот момент можно понять, так как банку нужно очень внимательно изучить клиента, прежде чем предлагать ему какие-то условия или одобрять заявку. В остальном, Россельхозбанк – это надежная, проверенная организация, принадлежащая государству и потому лояльно относящаяся к клиентам.

Рубрики
Разное

Рефинансирование кредитов в банке Восточный


Количество выданных кредитов в стране не снижается. С одной стороны, это является свидетельством того, что клиенты и банки уверены во взаимной выгоде от займов и в их успешном погашении. С другой стороны, позитивная статистика нарушается реалиями жизни. Если кредит был взят под высокий процент или, если кредитных договоров несколько, то со временем рассчитываться по ним становится все труднее. Именно в таком случае можно произвести рефинансирование кредитов в банке Восточный. Это позволит объединить кредиты и установить удобный ежемесячный платеж.
Содержание [Скрыть]

Подробнее про рефинансирование кредитов в банке Восточный

Перекредитовать первичный займ, который с течением времени стал обременительным, можно в Восточном банке таким образом, что просрочек по кредиту удастся избежать, а ежемесячный платеж станет более комфортным.

Перекредитование представляет собой процесс, когда за счет вновь полученного займа происходит погашение текущего кредита, взятого в этом же банке или любом другом.

Целевая программа рефинансирования не действует в Восточном, но клиентам предлагается несколько альтернативных вариантов, возможно, даже более выгодных. По ним клиент оформляет кредит на сумму, которой достаточно для:

  • погашения долгов во всех банках;
  • использования на собственные нужды.

Программ потребительского кредитования несколько:

  • Сезонный.
  • Пенсионный.
  • Равный платеж.
  • Большие деньги.
  • Большой сезон.

Важно, что по условиям не требуется предоставление: первоначального взноса, обеспечения, действующих кредитных договоров.

Если долговые обязательства значительные, то в банке Восточный специально для таких случаев существует кредит под залог недвижимости. Любое помещение позволяет получить сумму вплоть до 30 миллионов рублей. С ее помощью можно погасить все прошлые кредиты. При этом помещение останется в собственности у заемщика.

Условия рефинансирования кредитов в банке

Кредитные программы, предлагаемые банком для возможности рефинансирования, целевыми не являются. То есть деньги выделяются не специально на погашение долговых обязательств. Заемщик вправе распорядиться ими как ему заблагорассудится. Но при наличии текущих кредитов и минимальной процентной ставки от 9,9% годовых разумнее вложить их в погашение долгов.

Параметры кредита зависят от выбранной программы, кредитного лимита и длительности кредитования.

Процентная ставка

Сумма в процентном выражении, которую платит получатель кредита за его использование: от самой низкой в 9,9% до высокой в 29,9% годовых.

Советуем внимательно изучать документы, представленные на сайте банка, такие как, Условия предоставления кредита и Тарифный план, чтобы узнать диапазон значений полной стоимости кредита в процентах и денежном выражении.

Сроки

Стандартные сроки действия кредитного договора от 13 до 36 месяцев. В исключительных случаях — 240 месяцев.

Суммы

Лимит по программам потребительского кредитования способен рефинансировать любые текущие кредиты:

  • минимальный — 40 тысяч рублей;
  • максимальный — 1 миллион рублей.

Имеются варианты до 15 или 30 миллионов рублей, но в качестве обеспечения гарантированного возврата требуется залог недвижимости заемщика.

Прочие условия

При оформлении можно:

  • застраховать себя от возможных несчастных случаев;
  • оформить дебетовую карту с пакетом услуг;
  • порекомендовать услуги банка друзьям и получать подарки.

Виды рефинансирования

Рефинансирование кредитов банка

В связи с изменившимся уровнем платежеспособности, связанным, например, с сокращением на работе или болезнью, клиент может попасть в ситуацию, когда выплачивать долг по графику платежей становится сложно или невозможно.
Чтобы не доводить до критической точки, только своим клиентам банк вправе пойти навстречу и пересмотреть условия договора кредитования: увеличить срок выплат, тем самым снизив финансовую нагрузку.

Заемщик, попавший в сложное положение, не должен затягивать с просьбой о реструктуризации долга и не доводить до появления просроченной задолженности. Требуется действовать оперативно:

  • подготовить документы, способные подтвердить временное снижение уровня доходов клиента;
  • написать заявление с просьбой об изменении условий договора.

Когда кредитная комиссия примет решение, с большей вероятностью, положительное, она заказным письмом уведомит об этом заемщика. Останется посетить отделение банка, подписать договор и получить новый график платежей.

При данной процедуре каждое заявление рассматривается индивидуально. Чтобы не последовал отказ причина неплатежеспособности должна быть убедительной.

Но банк заинтересован в том, чтобы долги ему были возвращены, поэтому в сложной жизненной ситуации благонадежному клиенту в большинстве случаев готов прийти на помощь.

Рефинансирование кредитов других банков

Среди множества актуальных финансовых продуктов банка программу рефинансирования найти нельзя. Имеются программы потребительского кредитования на все случаи жизни, с залогом и без, с поручительством и без.
В основе процесса рефинансирования лежит выдача кредита, предназначенного исключительно для погашения текущего кредитного долга во избежание образования просрочки. Немногие банки, среди которых ВТБ24, Сбербанк и Росбанк, именно на таких условиях производят перекредитование.

С другой стороны, если заемщику становится трудно справиться со своими долговыми обязательствами по ряду причин, в числе которых:

  • снижение доходов;
  • прибавление в семье;
  • потеря кормильца, — то неизбежно появляются просроченные платежи. И рассчитывать на рефинансирование не приходится. А Восточный банк, несмотря на прорехи в кредитной истории, может предоставить в долг деньги.

Получив наличность или деньги на карточку, пользователь самостоятельно может всю сумму или часть внести в счет погашения долгов.

Пример и расчет рефинансирования

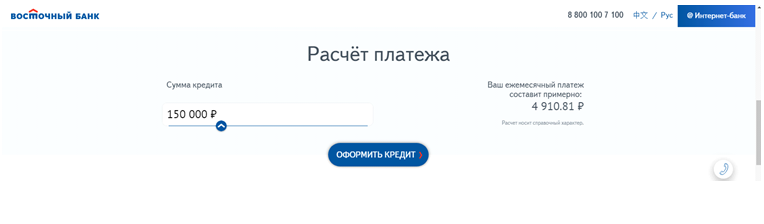
Прежде чем отправлять заявку, стоит подобрать оптимальную программу и произвести расчет платежа по кредиту. Такая возможность предоставлена на официальном сайте банка.

Так как в систему уже заложены параметры вознаграждения банку, то пользователю остается только определиться с суммой кредита. А в результате получить сведения о размере ежемесячного платежа.

Стоит иметь в виду, что в расчет заложен максимальный срок кредитования в данном кредитном продукте.

Рассмотрим, как изменяется размер взноса в зависимости от выбранного кредитного лимита, если он минимальный, оптимальный или максимальный:

СезонныйБольшие деньгиРавный платежПенсионныйСумма кредита*250002010005000005000020100050000030000150000300000400006500010000Ежемесячный взнос*818,476580,4816369,361660,726676,0816607,151156,615783,0311566,061901,133089,344752,83

*Единица измерения — рубль.

Несмотря на то, что результат носит справочный характер, он позволяет сделать выводы о выгодности кредита, не прибегая к помощи специалистов.

Профессионалы рекомендуют, чтобы нагрузка была посильной, выбирать сумму займа, чтобы ежемесячный платеж не превышал 30-40% от семейного бюджета.

Как рефинансировать кредит в банке Восточный?

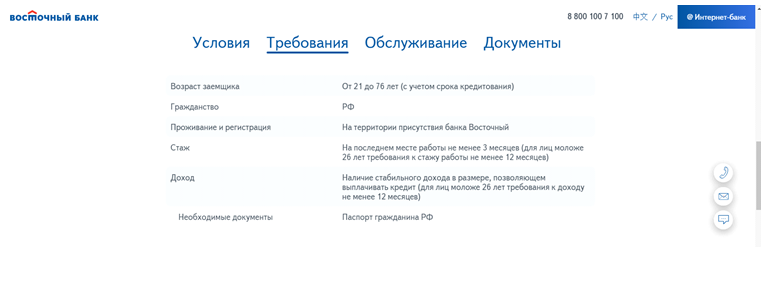
Требования к заемщику в банке довольно благожелательные, особенно, что касается возраста и стажа работы. Потенциальный заемщик банка Восточный — гражданин Российской Федерации, который проживает или осуществляет трудовую деятельность в регионе, где имеются представительства Восточного. Имеющий:

  • возраст не менее 21 года и до 76 лет;
  • стаж работы на последнем месте минимум 3 месяца;
  • стабильный доход, позволяющий осуществлять необходимые платежи и расходы на нормальное существование.

Спрос с молодого поколения особый: тем, кому на момент оформления кредита не исполнилось 26 лет требуется подтвердить, что он осуществлял трудовую деятельность в течение года.

Что потребуется?

Главный документ, который подтверждает личность заемщика, гражданство, регистрацию, наличие семьи и детей, является общероссийский паспорт. Он должен быть с актуальным сроком действия.

В некоторых случаях одного документа достаточно для получения кредита.

Необходимые документы

Чем выше запросы клиента, тем большее количество документов требуется представить для подтверждения гарантии своевременного возврата долга:

  • справку по утвержденной государством форме 2-НДФЛ, содержащую сведения не только об источнике дохода, но и о его ежемесячном размере, а также отчислениях в государственную казну;
  • выписку по карточному счету, на который переводится заработная плата.

Есть возможность предоставить справку, подтверждающую доход по форме банка. В таком случае необходимо будет приложить к ней дополнительный документ на выбор заемщика, перечень которых довольно обширен:

  • загранпаспорт;
  • свидетельство о регистрации транспортного средства;
  • удостоверение водителя;
  • трудовая книжка;
  • пенсионная справка;
  • депозитный договор;
  • свидетельства о собственности на недвижимое имущество;
  • медицинский полис ДМС.

Все документы представляются в оригинале и заверенных надлежащим образом копиях.

Пошаговые действия

Если кратко, то процедура получения потребительского кредита такова:

  • Выбрать понравившийся продукт.
  • Отправить заявку в банк.
  • Получить разрешение.
  • Заключить договор.
  • Получить деньги.

Заявка на рефинансирование

Заявка на получение кредита заполняется в несколько шагов:

  • Личные и контактные данные.
  • Паспортные данные.
  • Адрес постоянной или временной регистрации.
  • Параметры кредита.
  • Подтверждение телефона.

Для ее заполнения требуется заранее подготовить необходимые документы, заполнять внимательно и с максимальной достоверностью.

Рассмотрение

Решение по заявке, отправленной онлайн, обычно поступает уже в течение ближайшего часа. Максимальное ожидание не затягивается больше, чем на сутки.

Возможные причины отказа

Восточный банк относится к категории лояльных банков. Процент отказа в нем очень низкий, но все-таки имеется. Основные причины:

  • негативная кредитная история, связанная с многочисленными нарушениями в уплате долговых обязательств, и тем более обнуленная кредитная история по причине банкротства физического лица;
  • невысокий доход заемщика, который не в силах покрыть расходы на кредит;
  • предоставление некорректно заполненных или подложных документов.

Процесс перекредитования

Процедура перекредитования в Восточном банка вполне стандартная, не бюрократизирована и не усложнена сбором большого количества документов.

Этапы

Процесс получение кредита, как и во многих коммерческих банках, начинается с процедуры предварительной подачи заявки.

Сделать это можно традиционным способом — придя в отделение банка с паспортом и, взяв талон электронной очереди, обратиться к операционисту.

Затратив время на посещение банка, потенциальный заемщик сможет получить:

  • грамотную консультацию специалиста относительно подбора оптимального кредитного продукта;
  • реальную оценку своей платежеспособности;
  • перечень необходимых для оформления кредита документов.

Уверенному пользователю компьютера проще и быстрее подать заявку в режиме онлайн. Рассчитывать на помощь специалиста не придется, самостоятельно нужно будет:

  • зайти на сайт банка;
  • заполнить графы заявки;
  • отправить.

Следующий этап — ожидание смс с предварительным решением кредитной комиссии. Обычно срок ожидания не превышает 24 часов. Чаще менеджер связывается с клиентом уже в течение нескольких минут.

Получив одобрение заявки, клиент с документами, указанными в качестве необходимых, должен:

  • Явиться в территориальное отделение банка.
  • Заключить договор на получение кредита.
  • Оформить страховку (при желании).
  • Получить деньги в день обращения.

Плюсы и минусы рефинансирования в банке Восточный

Итак, определимся, чем может помочь оформление нового кредита на погашение уже имеющихся кредитных обязательств в Восточном:

  • Добиться снижения процентной ставки за пользование кредитом, таким образом, получить возможность сэкономить на выплатах.
  • Воспользоваться дополнительными наличными деньгами для решения любых финансовых проблем.
  • Не допустить просрочек и не попасть в категорию проблемных заемщиков.
  • Иметь возможность оставлять больше денежных средств на нормальное существование, путем уменьшения размера ежемесячного взноса.
  • Закрыть несколько кредитов в разных банках, оплата которых занимает много времени. А производить оплату одного кредита в одном кредитном учреждении по удобному графику.
  • Освободить имеющееся имущество, автомобиль или квартиру, от залога.

Большим плюсом кредитов в банке Восточный является аннуитетный порядок погашения кредита, то есть равными платежами в течение всего срока.

Минусом рефинансирования в Восточном банке является то, что:

  1. При расчете максимально возможной суммы займа учитывается уровень заработной платы и сумма долгов в других банках. Если 50 процентов от заработка уходит на погашение долгов, то кредитование может оказаться невозможным.
  2. При внимательном ознакомлении с условиями договора можно понять, что при небольших, на первый взгляд, процентах вознаграждения банку, итоговая переплата может оказаться значительной.
Рубрики
Горячие линии

Горячая линия Жилищной Инспекции


Государственная жилищная инспекция (ГЖИ) – это административный орган, осуществляющий жилищный надзор и контроль на территории страны. Его структура включает в себя подразделения Госжилинспекции, созданные в каждом регионе РФ. Для приема обращений граждан используются телефоны горячей линии, что делает работу ГЖИ эффективнее и прозрачнее.

Содержание [Скрыть]

Телефон горячей линии жилищной инспекции

Схема работы ГЖИ не предполагает наличия федерального органа, координирующего действия региональных подразделений. Однако, руководителем инспекции является действующий замминистра строительства Чибис А.В., что подчеркивает важность деятельности рассматриваемой государственной структуры.
Круглосуточный телефон горячей линии ГЖИ по Москве — + 7 (495) 777 77 77. Также со специалистами Мосжилинспекции можно связаться по номеру +7 (499) 763 18 56. По адресу https://www.mos.ru/mgi/contacts/ размещается другая контактная информация о данном ведомстве.

Горячая линия по Московской области

Адрес официального портала ГЖИ по Московской области — http://gzhi.mosreg.ru. Для работы горячей линии используется следующий номер телефона: +7 (499) 579 94 68. Он доступен в рабочее время с понедельника по пятницу. Полный список контактов для связи со специалистами подмосковной инспекции размещается на http://gzhi.mosreg.ru/kontakty.
Горячая линия по другим регионам

Госжилинспекция находится в ведении Минстроя России. Поэтому самый простой способ найти информацию о контактах региональных подразделений – это воспользоваться официальным порталом данного ведомства. Полный список региональных подразделений ГЖИ с указанием руководителя и адреса сайта приведен в разделе .
Другие способы связи

Каждая региональная организация Госжилинспекции работает в автономном режиме, поэтому предусматривает собственные варианты связи с гражданами, которые столкнулись с какими-либо проблемами в сфере ЖКХ. Проще всего найти все возможные контакты на сайте каждого конкретного подразделения, работающего в том или ином субъекте РФ.

Адреса этих информационных ресурсов находятся на сайте Минстроя, ссылка на который приведена выше.

По каким вопросам специалисты смогут помочь?

Горячая линия ГЖИ создана для того, чтобы принимать обращения граждан и решать возникающие у них проблемы следующей тематики:
  • начисление и оплата услуг ЖКХ, а также установленные тарифы;
  • правильность использования существующего жилого фонда;
  • работа управляющих компаний по обслуживанию жилых домов;
  • соблюдение действующей в стране нормативно-правовой базы в жилищной сфере и т.д.

По каким вопросам поддержка жилищной инспекции помочь не сможет

Звонить в территориальные органы Госжилинспекции целесообразно по любым вопросам, связанным с жилищной сферой. Даже если специалист ГЖИ помочь с решением проблемы не в состоянии, он предоставит необходимые консультации и подскажет, куда правильнее всего обратиться для эффективного разрешения создавшейся ситуации.

Важно понимать, что госорганы управления в нашей стране имеют весьма разветвленную структуру, разобраться в которой далеко не так просто. Обращение в ГЖИ поможет ускорить процесс выхода на те подразделения власти, которые способны решить возникшую у гражданина проблему.

Время ответа и компетентность специалистов

Горячая линия Мосжилинспекции работает в круглосуточном режиме, что обеспечивает доступ к специалистам в любое время. Региональные подразделения ГЖИ осуществляют деятельность в рабочее время. Это выступает их главным минусом. Также далеко не в каждом субъекте РФ в органах жилинспекции работают квалифицированные специалисты, что снижает уровень услуг, предоставляемых населению.

Рубрики
Разное

Кредитные каникулы в ВТБ


У заёмщиков бывают финансовые трудности, и они не могут стабильно гасить платежи по полученному кредиту.  Тогда банком ВТБ предоставляются кредитные каникулы.

Содержание [Скрыть]

Отсрочка платежа имеет свои условия, правила пользования.

Расскажем о способах получения кредитных каникул.

Что такое кредитные каникулы в ВТБ

Каникулы по кредиту – услуга, позволяющая заёмщикам временно не выплачивать платежи по кредитному договору по уважительной причине. Банк может предоставить отсрочку платежей в случае тяжёлой болезни клиента или потери им работы. Ипотечные каникулы, как и кредитные, переносят срок выплаты следующего платежа на месяц, как и срок действия договора. ВТБ предоставляет такую услугу бесплатно. На время предоставления отсрочки банк не начисляет пени, штрафы и сохраняет положительную кредитную историю своего клиента.

Условия получения каникул по кредиту в ВТБ

Банки предоставляют каникулы по кредиту или ипотеке при соблюдении заёмщиком главного условия – отсутствие просроченной задолженности по кредитным, ипотечным договорам. Тем, кто хочет знать, как получить отсрочку по кредиту в ВТБ, необходимо соответствовать следующим требованиям банка ВТБ:

  • отсутствие кредитных каникул за последние полгода;
  • услуги предоставляются после первых 6 месяцев пользования кредитом и за 3 месяца до его окончания.

Даже при соблюдении всех условий у банка сохраняется возможность отказа в предоставлении кредитных каникул. В банке ВТБ обычно несколько дней решают, предоставлять отсрочку ежемесячных платежей или нет.

Отказать в отсрочке по кредиту могут по следующим причинам:

  • увольнение с текущего места работы по собственной инициативе;
  • за последние 6 месяцев были просрочки по ссуде;
  • клиент обратился с просьбой о предоставлении каникул в день внесения платежа или после него.

Правила пользования

Перед тем, как оформить кредитные каникулы, нужно помнить, что это не отмена платежа, а его перенос. Может быть изменён график ежемесячных выплат. Пользоваться ими нужно в том случае, если клиента застигла действительно трудная жизненная ситуация. В следующие полгода банк отсрочку не выдаст.

Как получить отсрочку по кредиту в ВТБ

Чтобы получить отсрочку по платежам кредитных договоров, заёмщик должен лично обратиться в отделение банка ВТБ и предоставить сотрудники следующие документы:

  • паспорт;
  • кредитный договор;
  • бумагу, которая подтверждает, что у клиента нет возможности расплатиться по кредиту в срок.

Если заёмщик нуждается в кредитных или ипотечных каникулах, но лично оформить заявку не может, то вместо него подать документы может доверенное лицо. В этом случае полномочия должны быть подкреплены бумагой от нотариуса. Сотрудники банка через несколько дней после получения обращения позвонят заёмщику и сообщат ему о своём решении.

Как оформить кредитные каникулы в ВТБ

Тот, кто не знает, как оформить кредитные каникулы в ВТБ, должен сначала убедиться, что у него есть такая возможность. Право оформления отсрочки ежемесячных платежей по кредиту должно быть прописано в кредитном договоре. Если данный пункт отсутствует, то заёмщик может не рассчитывать на эту услугу.

Банк охотно предоставит месячные каникулы по платежам тем клиентам, у которых никогда не было проблем с выплатой кредита. Если заёмщик не может документами подтвердить причину, по которой ему нужна отсрочка, то банк её не предоставит. В качестве документа может быть справка из медицинского учреждения, места работы или другой государственной организации.

Официально подтвердить свою неплатёжеспособность клиент ВТБ банка может с помощью следующих бумаг:

  • документы с работы, подтверждающие сокращения, которые произошли на предприятии;
  • справку, которая подтверждает ликвидацию фирмы, где работал заёмщик;
  • документов из бухгалтерии, в которых говорится о снижение зарплаты клиента;
  • справку из государственного учреждения, подтверждающую получение инвалидности;
  • документ из центра занятости о том, что клиенту выплачивается пособие по безработице, которого не хватает на выплату по кредиту;
  • справку из больницы, которая подтверждает тяжёлое заболевание клиента.

Заявления с просьбой предоставления кредитных каникул рассматриваются в индивидуальном порядке. Иногда в качестве причины для отсрочки ежемесячных платежей будет смерть родственника, развод, рождение ребёнка. Рекомендуется в любом случае попробовать воспользоваться данной услугой, и, возможно, ВТБ примет сторону заёмщика.

FAQ

Обязательно ли для оформления кредитных каникул нужно посещать офис ВТБ?

Нет, для оформления услуги можно позвонить по номеру горячей линии банка 8 (800) 100-24-24.

Предоставит ли банк каникулы, если человек ушёл в армию?

Да, в этом случае можно рассчитывать на месячную отсрочку платежа.

Где найти образец заявления на получение каникул по кредиту в ВТБ?

В офисе банка сотрудник предоставит бланк для заполнения.

Предоставляют ли ипотечные и кредитные каникулы через онлайн-обращение?

Нет, есть только два варианта – личное посещение офиса и обращение в службу поддержки.

Вывод

Кредитные каникулы от ВТБ – отличная возможность разобраться со своими проблемами в течение месяца, положенного на отсрочку. Основание для предоставления этой услуги – потеря платёжеспособности. Она может выражаться в болезни, потере работы, смерти родственника, разводе и т.п. Каждый случай должен быть официально задокументирован, и документы нужно приложить вместе с заявлением при личном посещении офиса.

Из-за кредитных каникул срок следующего платежа и всего договора кредита переносится на месяц.

Банк предоставляет услугу, если срок кредита больше 6 месяцев, до его окончания более 3 месяцев. Также у клиента не должно быть просрочек по ссуде за последние полгода, и заёмщик должен обратиться в банк за несколько дней до даты платежа. Кредитные каникулы предоставляются 1 раз в полгода.