Рубрики
Интернет-банки

Клиент-банк ВТБ для юридических лиц


Содержание [Скрыть]

ВТБ24 Бизнес Онлайн

Система создана специально для того, чтобы вы могли со всем удобством работать над всеми документами, связанными с банком.


Функционал клиент-банка для бизнеса

С помощью системы вы можете:

  • Осуществлять работу с платежными документами.
  • Осуществлять валютный контроль.
  • Работать с электронными служебно-информационными документами.
  • Получать депозитарное обслуживание и многое другое.

Macintosh HD:Users:aleksandrpetrov:Desktop:Снимок экрана 2017-11-27 в 17.47.45.png

К слову, теперь вам будут доступны следующие услуги:

  • Отправка с помощью системы срочных платежей.
  • Приобретение пакетов услуг.
  • Размещение своих средств в неснижаемые остатки и депозиты.
  • Онлайн-статус платежей и документов, а так же прохождение валютного контроля.
  • Конвертирование валюты всего в один клик с учетом динамики биржи Москвы.
  • Оформление заявлений, позволяющих перечислить остатки денег.
  • Заказ с помощью системы чековых книжек, наличных денег, а так же различных справок.

Преимущества

Данная система отличается следующими преимуществами:

  • Грамотная техподдержка для всех пользователей.
  • Удобный вспомогательный сервис «Мобильный клиент».
  • Документы, обрабатываемые при помощи «Бизнес-онлайн» могут использоваться в качестве доказательств в спорах или суде.
  • Возможность взаимодействия с 1С и другими вариантами подобного ПО.
  • Понятный и простой интерфейс.

Как подключиться?

Для того чтобы зарегистрироваться в системе, нужно открыть счет, предварительно подготовив следующие документы:

Для ИП:

  1. Свидетельство о госрегистрации.
  2. Документы о постановке на учет в налоговой.
  3. Карточка с образцами подписей.
  4. Паспорт индивидуального предпринимателя.
  5. Паспорт и доверенность на представителя (если требуется).
  6. Лицензии на занятие деятельностью (если требуется).

В банке также придется заполнить анкеты и заявление клиента, а также подписать договор обслуживания

Для юридических лиц дополнительно потребуется устав или учредительный договор, выписка из ЕГРЮЛ, решение совета учредителей, трудовой договор директора и паспортные данные лиц, которые будут работать с системой.

Далее следует действовать следующим образом:

  1. Заключить соглашение с банком.
  2. Осуществить регистрацию пользователей в кабинете организации.
  3. Для каждого из пользователей получить сертификаты электронных подписей.
  4. Предоставить в офис банка акт о подключении к системе.

В настоящее время на сайте обновленная демо-версия нового интернет-кабинета не доступна. Работает только старый вариант. В демо-версии можно изучить интерфейс и просмотреть основные особенности и возможности системы.

Macintosh HD:Users:aleksandrpetrov:Desktop:Снимок экрана 2017-11-27 в 17.48.31.png

Гостевой вход в ВТБ онлайн для юридических лиц

Демо-версия

Для того, чтобы осуществить гостевой вход, нужно пройти по ссылке .

Здесь можно:

  • Просмотреть демо-версию.
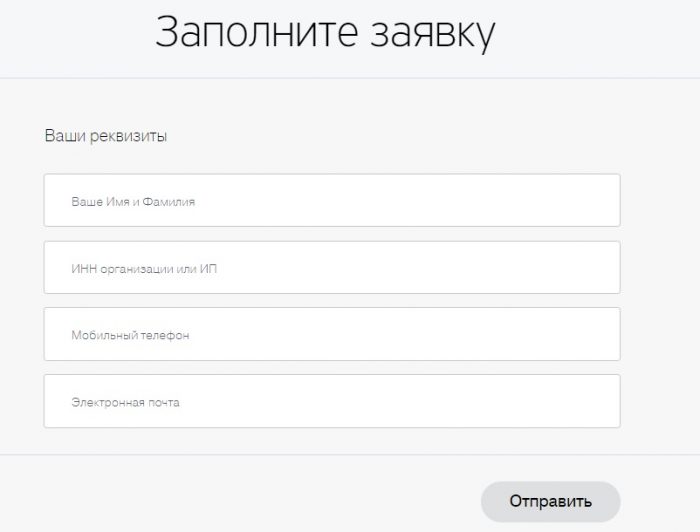
  • Заполнить заявку на открытие счета.
  • Просмотреть документы, необходимые для открытия счета.
  • Осуществить предварительную регистрацию.

Как защищается информация в ВТБ24 БО?

Как система защищена от незаконного проникновения?

  • Соединение клиента осуществляется по защищенному протоколу.
  • Вход в систему осуществляется в помощью одноразового смс-пароля.
  • Платежные документы осуществляются с помощью электронной подписи.

Кроме того, электронная подпись, необходимая для отправки документов в банк, формируется при помощи продуманной системы криптографической защиты, которая разработана компанией ЗАО «Сигнал-КОМ». Оно было сертифицировано ФСБ.

Дополнительно предлагает еще один уровень защиты, выполненный в виде персональной карты типа EMV и генератора паролей.

Преимущества:

  • Более простой вариант подписания документов.
  • Нет угрозы вирусных атак.

Проверка контрагентов

Для того чтобы проверить контрагента, достаточно ввести номер. При этом дополнительно нужно выбрать форму – ИНН или ОГРН.

Полученная в результате запроса информация делится на три категории:

  • Хозяйственная деятельность.
  • Деятельность, требующая внимания.
  • Критическая деятельность.

Каждый из элементов для наглядности маркируется своим цветом (по принципу светофора).

  • Зеленый цвет – хороший контрагент.
  • Желтый цвет – подозрительный контрагент.
  • Красный цвет – плохой контрагент.

Техническая поддержка юридических лиц

Техподдержка осуществляется с помощью:

  • Контактного телефона 8-(800)-20-077-99.
  • Электронного адреса bo@vtb24.ru.

Телефон для юридических лиц

По России действует телефон 8 800 707-24-24. Так же можно дозвониться до техподдержки по московскому телефону 8 495 775-53-99.

Центр Валютного Контроля ВТБ24 онлайн

В ВТБ24 действует центр валютного контроля, который проверяет все операции, совершаемые в валюте с нерезидентами. Для удобства пользователей вся требуемая документация, нормативные акты и другая информация собраны в несколько категорий:

  1. Нормативные документы, посвященные тематике валютного контроля.
  2. Памятки для клиентов со всей необходимой информацией по теме.
  3. Документы, которые могут потребоваться для обеспечения валютного контроля.
  4. Используемые ВТБ24 тарифы.

Телефон для справки по валютному контролю — 8 800 707-24-24

Тарифы ВТБ для юридических лиц

Компания предлагает своим клиентам сразу несколько тарифных планов. Рассчитать их можно на сайте. Для примера, стоимость обслуживания для компании из Москвы, совершающей до 5 операций в месяц обойдется в 1200 рублей за месяц + 1500 рублей за подключение.

Рубрики
Горячие линии

Горячая линия Электролюкс


электролюксДля покупателей быттехники Электролюкс в России создана горячая линия данного бренда. Специалисты call-центра дают профессиональные консультации по эксплуатации бытовой техники, гарантийным обязательствам и предоставляемым услугам. С техническими вопросами, которые касаются времени работы сервис-центров, также рекомендуется обращаться на горячую линию.

Содержание [Скрыть]

Телефон горячей линии

Связаться с сотрудниками службы можно по общероссийскому номеру 8 (800) 200-35-89. Звонки принимаются с 9 утра до 6 вечера. Каждый пользователь техники Electrolux, позвонивший по этому номеру, получит ответы на вопросы, которые связаны с:

  • покупкой;
  • правильной эксплуатацией;
  • сервисным обслуживанием электроники, быттехники.

Горячая линия для звонков из Москвы:

  • +7 (495) 72-743-65;
  • +7 (495) 626-55-13 – официальное представительство (факс).

На этот номер звонки платные в соответствии с тарифами оператора связи клиента.

Альтернативные каналы связи

Для связи со специалистами службы поддержки доступны следующие информационные страницы и каналы:

  • – официальный сайт;
  • — вопросы, которые чаще всего задают клиенты;
  • — список сервисных центров;
  • ru-customer.care@electrolux.com – электронный ящик для письменных обращений;
  • — отправка письма в компанию Electrolux.

электролюксЧто можно выяснить по телефону?

Горячая линия компании работает с целью реализации таких задач:

  • консультировать клиентов по любым вопросам, которые имеют отношение к функционированию и обслуживанию быттехники;
  • разъяснять условия гарантийных обязательств и обращений в специализированные сервис-центры;
  • передавать/принимать претензии от Клиентов для быстрого и квалифицированного рассмотрения;
  • повышать уровень доверия клиентов к продукции бренда.

Результатами постоянной работы горячей линии следует считать следующие достижения:

  • усовершенствована работа сервисных центров;
  • увеличено число решенных проблем клиентов на первой линии;
  • уменьшена нагрузка на специалистов компании.

Команда компании Электролюкс надеется наладить диалог с потребителями из России, оказывая им оперативную поддержку по горячей линии.

Если необходима помощь в установке/настройке любой бытовой техники бренда Electrolux, можно обратиться к специалистам компании. Также они готовы проконсультировать клиентов по вопросам ухода за электроникой.

Сервисные центры

В настоящее время во всех российских регионах работают тысячи технических специалистов, которые обучены компанией Электролюкс.

Если электрический прибор торговой марки вышел из строя, отказывается включаться или работает «неправильно», достаточно позвонить на горячую линию и узнать, где находится ближайший сервисный центр.

Опытные мастера устранят неполадку и вернут технике первоначальную работоспособность.

Компетентность операторов

Каждый специалист компетентен в вопросах эксплуатации техники Electrolux, гарантийных обязательств и др. Он поможет разобраться с появившейся проблемой и посоветует, как лучше всего поступить в том или ином случае.

Время ожидания ответа

При звонке на горячую линию время ответа оператора в среднем составляет 5-8 мин. Наименьшая загруженность многоканальной линии наблюдается в 9 утра, наибольшая – с 11 до 12 дня. При обращении рекомендуется четко сформулировать вопрос с точным указанием модели техники, чтобы поиск ответа на него занял минимум времени.

Рубрики
Кредиты для бизнеса

Кредиты малому бизнесу


Развитие малого бизнеса требует финансовых вливаний. Банковские займы приходятся в этой ситуации как нельзя кстати. Существует целая система банковского финансирования субъектов малого бизнеса. Однако взять такой кредит могут только предприниматели со стабильным финансовым положением.

Содержание [Скрыть]

Особенности кредитования малого бизнеса
Кредиты для мелких предпринимателей отличаются повышенными процентными ставками. Так банки страхуют себя в случае невозврата займа. Кредитные продукты, предлагаемые банками для представителей мелких фирм, способны удовлетворить спрос на рынке финансирования. Компании подбирают продукт, исходя из своих возможностей и текущей финансовой ситуации.

Банки тщательно проверяют текущую деятельность и состояние финансов заемщика. Проще всего получить овердрафт, оформить лизинг или кредит под залог недвижимости или имущества фирмы. Овердрафт или кредитную линию охотнее открывают банки, в которых у заемщика открыт расчетный счет. Лизинг выдается на приобретение транспортных средств и оборудования, которые находятся в собственности у банка до момента погашения кредита.

Начинающему предпринимателю рассчитывать на получение займа сложно. Бизнес только запускается и велика вероятность банкротства в первый год работы. Здесь поможет кредит под залог недвижимости, а оборудование можно взять в лизинг. Немаловажно наличие собственных средств компании на банковском счете.

Почему банки неохотно выдают такие кредиты?
Малый бизнес обладает небольшими оборотными средствами, большая часть которых вложена в товар. Банк, кредитуя такого предпринимателя, несет повышенный риск невозврата займа. Существует еще несколько причин, по которым банки не любят кредитовать мелких предпринимателей:

  1. Сложность в оценке рисков. При упрощенной системе налогообложения сделать вывод о финансовом положении заемщика довольно трудно. Необходимо вводить новые технологии и задействовать дополнительные кадровые ресурсы.
  2. Большие затраты на выдачу мелких кредитов. Банку проще выдать один крупный заем, чем контролировать несколько мелких.
  3. Отсутствие достоверной статистики. Некоторые предприниматели предпочитают взять потребительский кредит как физическое лицо и вложить средства в бизнес. В связи с этим, денежные средства, взятые таким образом, не учитываются.

Виды кредитов малому бизнесу

Банки предлагают для малого бизнеса несколько вариантов кредитования. Предприниматели могут выбрать наиболее удобный для себя по срокам, условиям и процентной ставке. Рассмотрим каждый вид по отдельности:

  1. Овердрафт. Устанавливается, если необходимо срочное пополнение расчетного счета для текущих операций.
  2. Товарный кредит. Заем выдается в виде техники или оборудования для бизнеса. По товарному кредиту предусмотрено предоставление отсрочки платежа до 1 года.
  3. Проектное финансирование. Банк предоставляет финансовый лизинг под проект предпринимателя. Проекты, которые подходят под этот вид финансирования дорогостоящие и требуют покупки специального оборудования. Документы рассматриваются длительное время, до 6 месяцев.
  4. Коммерческая ипотека. Кредит предоставляется на покупку площадей для ведения бизнеса. Недвижимость является предметом залога по займу.
  5. Кредиты на пополнение оборотных средств. Есть залоговая и беззалоговая форма кредита. Кредиты с залогом имеют более низкую процентную ставку и длительный срок погашения. При выдаче беззалогового кредита могут применяются другие виды обеспечения- поручительство.

Критерии выбора кредита

Выбор кредитного продукта зависит от цели кредита, вида экономической деятельности, финансового положения организации. На производство предприниматели предпочитают открывать кредитную линию. Представителям мелких фирм, оказывающих услуги, или торговым компаниям проще оформить овердрафт. Сельхозпроизводители предпочитают брать краткосрочные кредиты с отсрочкой платежа. Лизинг подходит предприятиям, которые используют технику и оборудование.

Также при выборе кредита владельцы малых предприятий берут во внимание процентную ставку, комиссии за обслуживание и ведение счета, срок кредитования.

Часто предприниматели пользуются услугами банка, который обслуживает их расчетный счет. Но более привлекательные условия или широкая линейка кредитных продуктов могут заставить их сделать выбор в пользу другого банка.

Где можно получить кредит на малый бизнес?

Сейчас на рынке представлен большой выбор кредитных продуктов. Чем крупнее банк, тем шире у него возможности кредитования.
Сбербанк России – крупнейший банк с широкой программой поддержки малого бизнеса. Банк предлагает несколько видов кредитов:

  1. Кредит на любые цели: беззалоговые и с залогом. Беззалоговые продукты:
  • «Доверие», процентная ставка от 17 %, срок до 36 месяцев, максимальная сумма 3 млн. рублей.
  • «Бизнес Доверие», процентная ставка от 15%, срок выдачи до 36 месяцев, сумма от 500000 до 3 млн. рублей.

Кредит с залогом – «Эксперсс под залог». Предприниматель может получить до 5 млн. рублей на срок до 3 лет под 16-19% годовых.

  1. Кредит на пополнение оборотных средств. Банк предлагает несколько вариантов кредитования: «Бизнес Оборот», Экспресс Овердрафт» и «Бизнес Овердрафт». Максимальная сумма 17 млн. рублей. Процентная ставка от 11,8%. Овердрафт выдается на срок до 12 месяцев. Кредит «Бизнес Оборот» можно оформить на 4 года.
  2. Кредиты на приобретение оборудования, транспортных средств, объектов недвижимости. Большая линейка целевых кредитов от Сбербанка включает следующие продукты: «Экспресс Ипотека», «Бизнес-Актив», «Бизнес-Авто», «Бизнес-Недвижимость», «Бизнес-Инвест». В зависимости от назначения продукта варьируется кредитная ставка. Минимальная величина составляет 11,8%. Срок кредитования достигает 120 месяцев. Минимальная сумма 150000 рублей. Максимальная сумма рассчитывается индивидуально.
  3. Лизинг. Сбербанк предлагает покупку в лизинг транспортных средств, грузовых автомобилей и спецтехники. Сумма покупки до 24 млн. рублей. Срок возврата 12-21 месяц.

Посмотреть линейку кредитов можно на сайте Сбербанка https://www.sberbank.ru/ru/s_m_business/credits.
Альфа Банк также занимается поддержкой малого предпринимательства. Кредиты для бизнеса:

  1. «Авансовый Овердрафт». Сумма до 6 млн. рублей выдается на срок до 1 года. Минимальная процентная ставка 13,5%.
  2. «Партнер». Сумма до 6 млн. рублей на срок до 3 лет. Процентная ставка от 17,5%. Обеспечение под эти кредиты не требуется.
  3. Лизинг на приобретение техники. Выдается до 40 млн. рублей на срок до 48 месяцев.

Подробные условия по кредитам Альфа Банка можно посмотреть на сайте https://alfabank.ru/sme/profits/.
Россельхозбанк предлагает следующие виды кредитов: «Микро», «Микро овердрафт», «Быстрое решение», «Выгодное решение», «Оптимальный», «Коммерческая ипотека». Сумма кредитования рассчитывается в зависимости от вида кредита и составляет от 300000 до 20 млн. рублей. Сроки кредитования от 1 года до 10 лет.

Посмотреть условия кредитования можно по ссылке https://www.rshb.ru/smallbusiness/microbusiness/.
ВТБ-24 предлагает предпринимателям несколько видов кредитов: овердрафт, кредит на залоговое имущество, бизнес-ипотека, кредиты «Инвестиционный», «Целевой», «Оборотный», лизинг оборудования и недвижимости и быстрый кредит «Коммерсант». Процентные ставки в банке ВТБ 24 начинаются от 10 %, максимальный срок кредита до 7 лет, возможна отсрочка платежа по кредитам «Целевой» и «Инвестиционный» до 6 месяцев.

Условия кредитования можно узнать на сайте банка https://www.vtb24.ru/company/credit/.
Тинькофф банк предлагает кредитование предпринимателям, которые открыли в банке счет. Кредитная карта для предпринимателя выдается представителям малого и среднего бизнеса. Кредитный лимит составляет до 300000 рублей. Также банк предлагает овердрафт. Сумма одобряется каждому предпринимателю индивидуально.


Предложения других банков для кредитования мелких бизнесменов существенно различаются по процентным ставкам, суммам и условиям. Свои продукты предлагают Совкомбанк, ОТП банк, Уральский банк реконструкции и развития, Ренессанс кредит и другие.

Можно ли получить кредит малому бизнесу от государства?
Поддержкой малого предпринимательства от государства занимаются региональные фонды. Существует несколько видов такого кредитования: краткосрочные займы, льготное кредитование, обеспечение займов (поручительство). Также существуют следующие виды государственной поддержки: выдача грантов, инвестирование в перспективные проекты, бесплатное обучение предпринимателей.

Микрозайм на небольшой срок выдается начинающим и действующим предпринимателям в сумме до 1 миллиона рублей. Срок кредитования от 6 месяцев до 3 лет. Процентная ставка обычно не превышает 10%. Льготные условия предоставляются для определенных видов деятельности, таких как производство сельхозпродукции, внутренний туризм, экологические проекты.

Плюсы и минусы открытия бизнеса с кредитом

Взять кредит на запуск бизнеса заманчиво. Можно сразу вложить в дело солидную сумму и гораздо быстрее вывести фирму на чистую прибыль. Однако для начинающих предпринимателей такой шаг несет значительный риск. Даже при просчитанных проектах предприятие может не дать прибыль за планируемый срок из-за внешних причин, и предприниматель не сможет продолжить выплаты по кредиту.

Целесообразнее брать кредит уже действующим бизнесменам на открытие нового направление, новый проект.

У опытных предпринимателей существует финансовая подушка безопасности. Поэтому риски сводятся к минимуму, даже при возникновении непредвиденных обстоятельств.

Варианты обеспечения кредита

Обеспечением по кредиту может быть залог и поручительство. Залогом могут быть основные средства компании: недвижимость, оборудование, техника, сырье, товары в обороте. Оценка имущества производится независимым оценщиком либо сотрудником банка в зависимости от политики конкретного финансового учреждения.

Поручителем по кредиту индивидуального предпринимателя могут быть супруг заемщика, или иные участники бизнеса. У юридического лица поручителями становятся собственники компании. Если долевое участи собственников в бизнесе разное, то перечень поручителей и мера их ответственности определяется самим банком.

Порядок получения

Оформление кредита происходит в несколько этапов. Сначала заполняется заявка. Затем происходит рассмотрение заявки и при положительном решении предпринимателю предлагают представить в банк пакет документов.
Как оформить заявку на кредит малому бизнесу? Этот вопрос интересует многих предпринимателей, оформляющих кредит. Заявка заполняется по форме банка, форму можно найти на сайте конкретного банка. Заявку можно подать как онлайн, так и при личной явке в банк. В заявке указываются основные сведения о предпринимателе, цель кредитования и требуемая сумма.

Условия к заемщикам каждый банк предъявляет свои. Некоторые банки выдают заем начинающим предпринимателям при наличии обеспечения и стабильном личном финансовом положении. При предоставлении кредита на развитие бизнеса необходимо представить в банк бизнес план фирмы. Другие банки выдают кредит фирмам, которые успешно функционируют на рынке не менее 3 лет.

Необходимые документы представляются согласно установленному банком перечню. Обычно нужно собрать следующий пакет: паспорт, свидетельство ЕГРИП или ЕГРЮЛ, ИНН, выписку из ЕГРН, Устав для юридических лиц, лицензии и финансовые документы. К финансовой документации относятся налоговые декларации, договоры с контрагентами, правоустанавливающие документы на недвижимость, бизнес план (по требованию). Также представляются документы на залоговое имущество, если кредит оформляется под залог.

Какие процентные ставки на кредиты малому бизнесу? Процентная ставка зависит от вида кредитования, сроков предоставления кредита, наличия обеспечения по нему. Так по ипотечным займам минимальная ставка начинается от 10-11%, по кредитованию на развитие бизнеса кредиты выдаются по ставке от 15% годовых.

Причины отказов по кредитам могут быть различными. К наиболее частым относятся: несоответствие заемщика требованиям банка, наличие непогашенных кредитов, нестабильное финансовое положение, непрозрачность бизнеса. Также в кредитовании могут отказать при отсутствии поручителей и залогового имущества.

Возможные проблемы

Риски при кредитовании бизнеса всегда будут существовать. Поэтому при решении взять кредит необходимо учесть ряд возможных проблем. Риск просрочки по кредиту возникает при получении меньшего дохода, чем планировалось. Могут задержать товар на таможне, сорваться поставка, случиться неурожай, а кредит необходимо отдавать в определенный банком срок.

Кредит оформленный в другой валюте может привести к переплатам в результате падения курса. Помимо процентов по кредитам для бизнеса часто взимают дополнительные комиссии, что в результате увеличивает общую стоимость кредита.

Объем выданных кредитов малому бизнесу

По статистическим данным Центробанка РФ сумма кредитов, выданных малому бизнесу в рублях, на 01.11.2017 года составляет 4 800 634 млн. рублей. В иностранной валюте в перерасчете на рубли — 117140 млн. По сравнению с таким же периодом 2016 года сумма выданных кредитов увеличилась на 695964 млн. рублей. Из приведенных данных можно сделать вывод, что кредитование малого бизнеса в России растет, что способствует развитию малого и среднего бизнеса в целом.


Рубрики
Кредиты для бизнеса

Кредиты малому бизнесу от Сбербанка


Представители малого и среднего бизнеса выступают одной из многочисленных целевых групп клиентов Сбербанка России, который является бесспорным лидером финансового сектора страны уже в течение длительного времени. Логичным следствием этого становится разработка новых и совершенствование уже существующих кредитных продуктов, предоставляемых банком этой категории потенциальных заемщиков. Не удивительно, что предлагаемые Сбербанком услуги заслуженно считаются одними из самых популярных и востребованных на сегодняшнем российском рынке.
Содержание [Скрыть]

Кредиты от Сбербанка для малого бизнеса

Важно отметить, что различные кредитные программы, предназначенные для малых предприятий и индивидуальных предпринимателей, предусматривают комплексный подход финансовой организации к проблемам поддержки и развития бизнеса. Он включает не только выдачу кредитов на выгодных для небольших компаний условиях, но и ведение расчетно-кассового обслуживания по льготным расценкам, а также предоставление многочисленных бесплатных или недорогих сервисов дистанционного обслуживания. Существенным преимуществом коммерческого предложения Сбербанка, разработанного для малого бизнеса, выступает разнообразие предоставляемых кредитов.

Разнообразие кредитных продуктов для бизнеса от Сбербанка

Полный их перечень представлен на http://www.sberbank.ru/ru/s_m_business/credits.

Целевой кредит «Бизнес Старт»

Популярный кредитный продукт под названием «Бизнес Старт» был разработан и введен в конце 2011-го года. Однако, в 2015-м он был заменен на используемые сегодня кредиты «Доверие» и «Бизнес-Доверие», а также пакет услуг расчетно-кассового обслуживания «Легкий Старт». Именно сочетание кредита на достаточно выгодных условиях с бесплатным открытием и ведением счета можно считать главным предложением Сбербанка для вновь созданных предприятий или только зарегистрированных индивидуальных предпринимателей. Очевидно, что такой подход, предусматривающий предоставление РКО при стоимости обслуживания ноль рублей, намного интереснее для бизнесменов, чем просто получение льготного кредита.

На любые цели

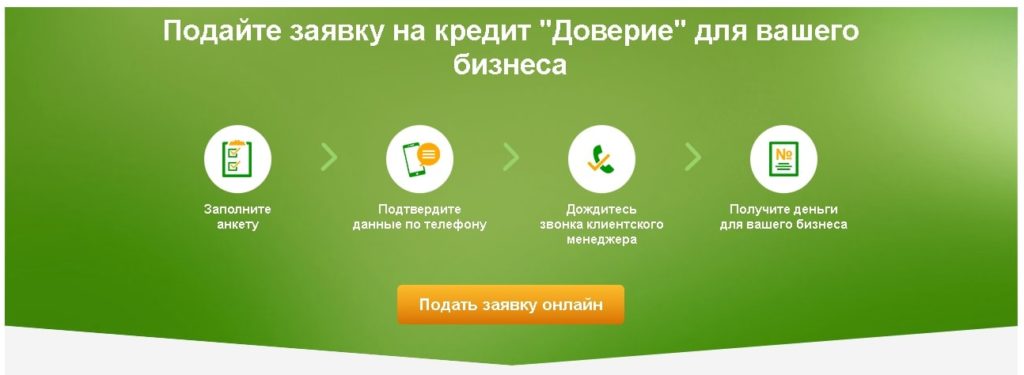
К числу кредитных продуктов, расходование средств которых может осуществляться по любым направлениям, выбранным самим предпринимателем, относятся уже упомянутые займы «Доверие», «Бизнес-Доверие», а также «Экспресс под залог». Первый два кредита не требуют предоставления обеспечения, что крайне важно именно для новых ООО или ИП. При этом потенциальный заемщик может получить до 3 млн. рублей по ставке от 14,52% на срок до 3-4 лет. При оформлении займа с предоставлением залога максимальная сумма кредита увеличивается до 5 млн. рублей.

 Процедура подачи онлайн-заявки на кредит от Сбербанка «Бизнес-Доверие»

Более подробные условия оформления указанных займов приведены на http://www.sberbank.ru/ru/s_m_business/credits/new.

На покупку оборудования

Заметной популярностью пользуются целевые кредиты Сбербанка для малого и среднего бизнеса, средства которых могут направляться исключительно на приобретение оборудования, необходимого для развития предприятия. Сегодня к числу подобных банковских продуктов относятся:

  • «Бизнес-Актив». Этот вид займа предусматривает возможность получения бизнесменом кредита на сумму от 150 тыс. рублей под 12,2% годовых на срок до 7 лет. Наиболее часто этот вариант ссуды используется новыми предприятиями и ИП, так как предусматривает невысокие требования к потенциальному заемщику.

Подробная информация о кредите размещена на сайте Сбербанка http://www.sberbank.ru/ru/s_m_business/credits/long/biznes-aktiv.

  • «Бизнес-Инвест». Еще один востребованный сегодня вариант кредитования предпринимателей, причем как начинающих, так и давно работающих. Основные максимальные параметры кредита: 10-летний срок, процентная ставка — от 11,8%. Минимальная сумма займа составляет 150 тыс. рублей.

Полный перечень требований к клиенту и условий выдачи денежных средств размещен на http://www.sberbank.ru/ru/s_m_business/credits/long/binvest.

На приобретение недвижимости

Достаточно выгодные условия кредитования предлагает Сбербанка представителям среднего и малого бизнеса в том случае, если полученные средства планируется израсходовать на покупку необходимой для дальнейшего развития предприятия недвижимости. В этом случае предприниматель также может выбрать наиболее подходящих из двух возможных вариантов:

  • «Экспресс-ипотека», предоставляющая возможность взять займ на весьма крупную сумму до 10 млн. рублей под 15,5% годовых на срок до 10 лет. Естественно, при этом требуется оформление залога в виде приобретаемой или уже имеющейся в распоряжении предпринимателя недвижимости. Главный плюс данного кредита – быстрое оформление и минимум требований, предъявляемых к заемщику.

Более подробное описание кредита – на http://www.sberbank.ru/ru/s_m_business/credits/long/express_ip.

  • «Бизнес-Надвижимость». При аналогичном сроке, равном 10-ти годам, процентная ставка составляет всего 11,8%. Верхний предел кредитного лимита не установлен, а минимальная сумма равна 150 тыс. рублей. Очевидно, что при наличии достаточно количества времени этот вариант займа намного выгоднее, описанного выше.

Полный список условий кредитования приведен на http://www.sberbank.ru/ru/s_m_business/credits/long/brealty.

Подача онлайн-заявки на сайте Сбербанка

На покупку автотранспорта

Помимо перечисленных, Сбербанк разработал для компаний, относящихся к малому бизнесу, еще один специальный кредитный продукт под названием «Бизнес-Авто». Несложно догадаться, что полученные с его помощью заемные средства могут быть потрачены на приобретение транспортного средства. Минимальный размер подобного займа составляет 150 тыс. рублей, процентная ставка начинается от 12,1%, а предельный срок ссуды равен 8 годам.

Для интересующихся данным кредитом Сбербанк разместил более подробную информацию о нем на собственном сайте по адресу http://www.sberbank.ru/ru/s_m_business/credits/long/bauto.

Лизинг

Популярность лизинговых схем, позволяющих приобрести различного рода оборудование и, что на практике используется намного чаще, автомобильного или грузового транспорта, обусловлена предоставляемыми налоговыми льготами и возможностью не отвлекать на осуществление сделки собственные оборотные средства. Дочерняя структура лидера финансового сектора России Сбербанк Лизинг предоставляет сразу несколько вариантов финансирования покупки различной техники предприятиями малого бизнеса.

Подробные сведения о них находятся на специальной странице сайта http://www.sberbank.ru/ru/s_m_business/products/leasing.

При этом в схеме может принимать участие и непосредственно Сбербанк, что позволяет осуществлять кредитование сделки на самых выгодных для клиента условиях. На данный момент предпринимателям предлагается 4 вида лизинга, каждый из которых направлен на приобретение определенного вида техники – автомобильного транспорта, коммерческого автотранспорта, грузового транспортного средства и специальных машин или механизмов. Минимальная продолжительность заключаемого договора составляет 12 месяцев, а максимальная сумма выделяемого финансирования равна 24 млн. рублей.

На пополнение оборотных средств

Среди кредитных продуктов Сбербанк, предназначенных малому бизнесу и используемых для полонения оборотных средств выделяется займ «Бизнес-Оборот» и два вида овердрафта – «Экспресс-Овердрафт» и «Бизнес-Овердрафт». В первом случае срок кредитования составляет до 4 лет при процентной ставке от 11,8%. Ограничения по максимальной величине займа не установлены.

Для овердрафтных кредитов максимальный срок составляет стандартный один год. При этом оформление «Экспресс-Овердрафта» происходит очень быстро, однако, процентная ставка составляет 15,5% при сумме займа до 2 млн. рублей. «Бизнес-Овердрафт» заметно выгоднее, так как ставка по нему 12,73% при максимальной величине займа, составляющей крупную сумму в 17 млн. рублей. Однако, его оформление требует значительного времени, а к заемщику предъявляются более серьезные требования.

Преимущества кредитования в Сбербанке для бизнеса

При необходимости в подобных займах любой потенциальный клиент может получить более подробную информацию о них на http://www.sberbank.ru/ru/s_m_business/credits/short.

Банковские гарантии Сбербанка

Популярность услуги Сбербанка, предоставляющей предпринимателям и ООО банковскую гарантию их обязательств, обусловлена очевидными преимуществами этого кредитного продукта. К числу достоинств продукта под названием «Банковская гарантия за 1 день» относятся:

  • оперативность оформления. Процедура получения банковской гарантии занимает всего один день;
  • минимальные требования к потенциальному клиенту;
  • простота предоставления услуги, получение которой не требует открытия счета, а также оформления обеспечения или поручительства.

Другим видом банковской гарантии от Сбербанка выступает «Бизнес-гарантия», также предоставляемая предприятиям малого бизнеса. Ее преимуществами являются выгодные условия, которые заключаются в следующем:

  • низкое вознаграждение за выдачу гарантии, составляющее от 2,66%;
  • максимальный срок действия гарантии, равный 3 годам;
  • отсутствие верхнего предела суммы гарантии, при этом ее минимальный размер составляет 50 тыс. рублей.

Исчерпывающая информация об условиях предоставления описанных услуг размещена на http://www.sberbank.ru/ru/s_m_business/credits/guarantee.

Другие предложения от Сбербанка

Достаточно заметной популярностью пользуются и такой вид кредитования малого бизнеса как рефинансирование. По сути, он представляет собой описанные выше займы, например, «Бизнес-Оборот», «Бизнес-Инвест» и т.д., однако, полученные по ним средства направляются на погашение ранее взятых в других финансовых организациях займов.

Более подробно узнать о предлагаемых Сбербанком кредитах на рефинансирование можно на сайте учреждения http://www.sberbank.ru/ru/s_m_business/credits/cref.

Еще одним банковским продуктом, доступным для предпринимателей, выступает совместная программа стимулирования кредитования предприятий малого и среднего бизнеса, которая проводится Федеральной корпорацией МСП и ПАО Сбербанк. Участие организации или ИП в этой программе позволяет рассчитывать на получение кредита на льготных условиях. При этом максимальная сумма займа составляет 1 млрд. рублей, процентная ставка снижена и равняется 9,6% и 10,6%, соответственно, для среднего и малого предпринимательства. Сроки кредитования определяются в индивидуальном порядке.

Новые виды кредитов, которые планируются к запуску Сбербанком

Более подробно об условиях участия в программе можно узнать на http://www.sberbank.ru/ru/s_m_business/credits/psk.

Условия

Условия различных кредитных продуктов, предлагаемых предприятиям малого бизнеса Сбербанком, достаточно сильно различаются, что не удивительно, если учесть их большое количество и разнообразие.

Процентные ставки

Величина процентной ставки по займам, предназначенным для предпринимателей, варьируется от 9,6% до 16-17%.

Залог

Сбербанк предлагает малым предприятиям как займы, обязательным условием предоставления которых выступает оформление обеспечения, так и беззалоговые кредиты.

Доступные суммы

Максимальная и минимальная сумма кредитования также определяются, исходя из вида займа. В большинстве случаев величина ссуды начинается от 150 тыс. рублей, а верхний предел составляет 10-24 млн. рублей.

Сроки кредита

Продолжительность действия кредитного договора определяется с учетом вида конкретного займа. Например, стандартный срок овердрафта составляет 1 год. Аналогичный промежуток времени является минимальной продолжительностью лизингового кредита. Максимальные сроки по ипотеке и инвестиционным займам для бизнеса доходят до 8-10 лет.

Выгодные условия кредитования бизнеса

Требования к заемщикам

В большинстве случаев к субъектам малого предпринимательства Сбербанк относит предприятия и ИП, годовой оборот которых не превосходит 60 млн. рублей.

Документы и порядок оформления кредитов

Предоставляемые для оформления кредитов документы делятся на две группы:

  • обязательные, в число которых входят паспорт для ИП и уставные документы для ООО, а также свидетельства о регистрации и постановке на учет, заявление или онлайн-заявка на кредит и анкета клиента, которая заполняется по форме банка;
  • дополнительные, перечень которых зависит от вида получаемого предпринимателем кредита. Например, при оформлении ипотеки предоставляются документы, связанные с объектом недвижимости.

Какую программу кредитования выбрать?

Выбор программы кредитования определяется с учетом направления расходования средств, а также возможностями предприятия по предоставлению залога или других видов обеспечения. Самый простой вариант решения проблемы подбора подходящего банковского продукта — это обращение за консультацией к специалистам финансовой организации.

Рубрики
Горячие линии

Горячая линия еКапуста


Непростая финансовая ситуация в стране стала одной из главных причин появления большого количества различных МФО. К числу наиболее известных и популярных в России микрокредитных организаций относится сервис еКапуста.
Его лидирующие позиции на рынке микрозаймов объясняются выгодными условиями сотрудничества, предлагаемыми клиентам, и эффективной работой службы поддержки, оперативно решающей возникающие у них вопросы и проблемы. Горячая линия сервиса онлайн-займов еКапуста заслуженно считается одной из лучших среди множества работающих в стране МФО.

Содержание [Скрыть]

Круглосуточный телефон горячей линии займов Е-Капуста

Правила работы сервиса еКапуста не предполагают наличия федерального номера для связи, который начинается с привычных 8-800. Телефон горячей линии, предназначенный для звонков из любого региона России, выглядит так: +7 495 215 55 67. Он не является бесплатным, а стоимость звонка определяется с учетом тарифов, которые установлены конкретным оператором связи.

Служба горячей линии сервиса онлайн-займов еКапуста осуществляет деятельность круглосуточно, что вполне логично, если учесть прием звонков со всей территории страны, различные регионы которой расположены в 9 разных часовых поясах.

Указанный выше телефон используется для оказания клиентам всех видов поддержки – консультационной, информационной и технической.

Другие способы связи

Помимо звонка на номер горячей линии онлайн-сервиса еКапуста, клиент МФО может воспользоваться двумя альтернативными способами связи:

  • служба обратной связи на сайте микрофинансовой организации. Ссылка на этот сервис размещается в нижней части любой страницы портала. При переходе на нее открывается форма запроса, которая размещается на https://ekapusta.com/feedback. После ее заполнения и отправления клиент получит оперативный ответ на указанный им e-mail от службы поддержки;

  • социальные сети. Сегодня МФО еКапуста представлена в четырех широко распространенных и популярных в России социальных сетях, а именно: ВКонтакте (размещается на , Facebook ), Google+ (https://plus.google.com/u/0/+EkapustaRus) и Твиттер (https://twitter.com/ekapusta1). В каждой из перечисленных групп потенциальный клиент может задать любой интересующий его вопрос о работе сервиса онлайн-займов, получив на него оперативный и точный ответ.

Помимо перечисленных способов связи, каждый клиент сервиса еКапуста получает доступ к личному кабинету, который создается на сайте МФО. Вход в него размещается на https://ekapusta.com/users/login. Функционал личного кабинета предоставляет дополнительные возможности по обращению в службу технической и информационной поддержки и получение таким образом исчерпывающих ответов на возникающие вопросы.

Доступ в личный кабинет открывается после регистрации пользователя в системе и может быть осуществлен с использованием различных сервисов, включая популярные сегодня e-mail или Яндекс.Деньги.

По каким вопросам специалисты смогут помочь?

Обращение на телефон горячей линии или в службу поддержки МФО еКапуста позволяет оперативно получить ответы на вопросы, связанные с деятельностью сервиса онлайн-займов по следующим темам:

  • способы и условия получения кредита, а также погашения имеющихся у клиента задолженностей;
  • адреса и средства для связи с расположенными поблизости пунктами погашения кредита;
  • информация о текущем состоянии кредита, величине начисленных процентов, возможных штрафных санкциях и другие подобные сведения;
  • максимальная величина кредитного лимита, который может быть предоставлен клиенту;
  • способы продления займа;
  • действия клиента, которые могут стать поводом для начисления штрафных санкций;
  • правила работы онлайн-сервиса;
  • проводимые микрофинансовой организацией рекламные кампании, акции и бонусные программы;
  • другая информация, касающаяся работы онлайн-сервиса еКапуста.

По каким вопросам поддержка помочь не сможет?

Звонок на горячую линию онлайн-сервиса еКапуста не поможет при необходимости оформить заявку на получение микрозайма или в том случае, если требуется совершить какие-либо финансовые операции, например, по возврату задолженности. Однако, связь со службой поддержки позволит получить консультации о том, каким образом каждое из указанных выше действий эффективнее и проще всего осуществить на практике.

Следует отметить, что значительная часть перечисленных проблем, которые эффективно решаются при помощи колл-центра или сервиса обратной связи МФО еКапуста, касаются клиентом микрофинансовой организации, уже получивших кредит и имеющих доступ к личному кабинету.

Потенциальные пользователи системы микрозаймов могут воспользоваться службой поддержки исключительно для получения информации о работе МФО, которая также доступна на сайте онлайн-сервиса еКапуста.

Время ответа и компетентность специалистов

Немаловажной особенностью деятельности МФО еКапуста выступает ориентация на онлайн-аудиторию. Именно поэтому наибольший акцент делается на работу с клиентами при помощи интернета. Как следствие – телефоны горячей линии используются сравнительно редко, а обратная связь по e-mail и консультации в официальных группах МФО в социальных сетях, напротив, развиваются быстрыми темпами.

Дополнительным плюсом сервиса онлайн-займов и его службы поддержки выступает высокий уровень квалификации сотрудников МФО, предоставляющих консультации и отвечающих на вопросы клиентов. Большая часть пользователей в своих отзывах отмечает профессионализм и оперативность решения возникающих у них проблем и трудностей.

Рубрики
Разное

Кредиты в ноябре 2018


Кредиты в ноябре 2018 года – это отличный способ заранее подготовиться к новогодним праздникам, оформить заказ на подарки или выгодно купить различные летние или осенние вещи. Последние в этот месяц обычно продаются по скидкам, чтобы освободить место в магазинах для зимних коллекций.

Особенность кредитов в ноябре 2018 года

Изменения в сфере кредитования в ноябре 2018 года не предвидятся. Никаких глобальных падений ставок или, наоборот, их повышения также не прогнозируется. Данный период традиционно считается не слишком удачным за счет того, что покупательская способность большей части населения падает в ожидании новогодних акций и скидок.

Кредиты в ноябре

Несмотря на падение интереса к кредитам, банки в ноябре лишь в редких случаях запускают новые акции, надеясь на более ранние акционные предложения от разных магазинов.

Рассмотрим те варианты займов, которые считаются популярными в этот период.

Локо Банк

В этом банке можно оформить до 5 миллионов рублей на срок до 7 лет под 10,4% годовых. Преимуществами можно считать очень быстрое рассмотрение и одобрение, а также отсутствие требований относительно поручителей. Они просто не нужны. Кроме всего прочего, для добросовестных заемщиков, исправно выполняющих свои обязательства, действуют дополнительные, специальные предложения, благодаря которым такой заем может стать еще выгоднее.

Другие особенности:

  • Страхование только по желанию клиента.
  • Допускается досрочное погашение с первого месяца.
  • Заемщик должен быть гражданином РФ.
  • Минимальный возраст: 21 год.
  • Максимальный возраст: 68 лет (на дату погашения).
  • Необходим источник доходов.
  • Стаж на последнем месте от 4 месяцев.
  • Из документов нужен только паспорт.

Тинькофф Банк

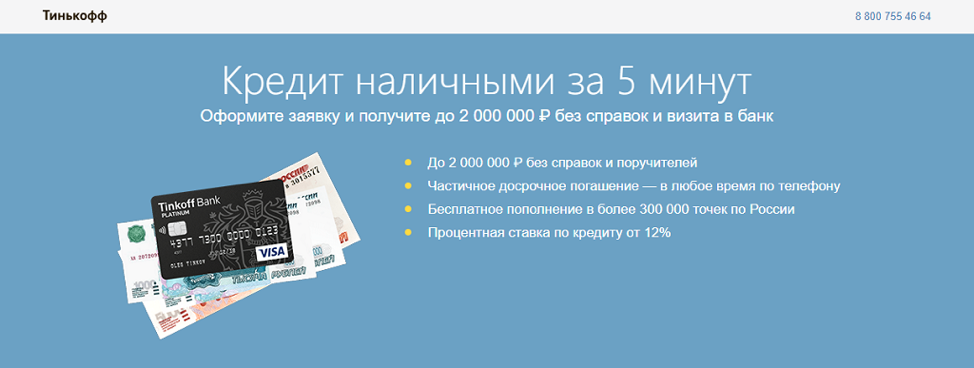
Всего за 5 минут в октябре можно получить кредит в банке Тинькофф. Рассматриваются суммы до 2 000 000,00 рублей на достаточно длительный срок под 12% годовых. Это очень выгодная ставка, учитывая тот факт, что требований к клиенту практически нет – достаточно просто прийти с паспортом. Из других преимуществ данного продукта можно отметить возможность досрочного погашения (как целиком, так и частично). Как следствие, удобнее брать столько, сколько дают, даже если такая большая сумма не нужна. Если она действительно не потребуется, то всегда можно досрочно вернуть лишнюю часть.

Особенности продукта:

  • Заемные средства перечисляются на карту.
  • Карта выдается бесплатно и без необходимости платить за годовое обслуживание.
  • Снимать деньги можно абсолютно в любом банкомате без дополнительной комиссии.
  • Ставка по кредиту не конечная и рассматривается в индивидуальном порядке.
  • Для надежных клиентов действуют более выгодные условия.
  • Простая система оформления.
  • Не требуется поручитель и залог.

HomeCreditBank

В банке Хоум Кредит можно всего лишь по одному паспорту, без всяких дополнительных документов получить до 1 миллиона рублей на 7 лет. И все это под ставку всего лишь в 10,9% годовых. Удобно, что получить заем можно при помощи онлайн заявки на сайте банка. Никаких особых условий или требований нет, но именно этим продукт и выделяется среди аналогов. Деньги действительно очень легко получить и использовать их можно любым подходящим способом.

Особенности кредита:

  • Допускается оформление полностью в режиме онлайн.
  • При необходимости курьер привезет все требуемые документы.
  • Деньги можно получить через кассу банка наличными.
  • Есть возможность переносить дату погашения в рамках одного платежного периода.
  • Каждый клиент получает доступ к личному кабинету.
  • Сервис СМС-информирования не позволит забыть о дате погашения.

Русский Стандарт Банк

Еще один выгодный вариант предлагается в РСБ (Русском Стандарт Банке). Можно взять до 2 миллионов рублей на 5 лет на очень интересных условиях. Примечательно, что ставка устанавливается индивидуально в каждом отдельном случае. Как следствие, при наличии всех необходимых документов и нормальном доходе можно надеяться на низкий процент по кредиту.

Другие особенности займа:

  • Простая система оформления.
  • Нет комиссий.
  • Для тех клиентов, у которых хорошая кредитная история, условия будут еще выгоднее.
  • Есть возможность застраховаться и выбрать дату платежа.

Когда выгоднее брать кредит?

Все зависит от целевого назначения или хотя бы того, на что именно планируется потратить деньги.

Вполне логично, что кредит на отдых удобнее оформлять весной или летом, за исключением тех ситуаций, когда поездка приходится на осенние месяцы.

Покупки лучше совершать ближе к новогодним праздникам, когда магазины устраивают всевозможные акции. Кроме того, если заем не нужен срочно, есть смысл регулярно отслеживать предложения разных банков, ожидая специальных продуктов, оптимально подходящих под требования клиентов. Это позволит очень хорошо сэкономить.

Рубрики
Разное

Кредиты наличными в банке ОТП


Иногда могут возникать случаи, когда необходимо срочно получить дополнительные деньги на разнообразные цели. Для этого многие обращаются в кредитные учреждения. Одной из надежных финансовых организаций, предлагающих выгодные процентные ставки по нецелевому финансированию физических лиц, является ОТП Банк.
Содержание [Скрыть]

Подробнее про кредиты наличными в банке ОТП

Кредиты наличными предоставляются на любые личные цели заемщика (за исключением осуществления предпринимательской деятельности).

Особенности кредитования:

  • Быстрота получения банковского ответа (заявление на оформление кредитного соглашения можно отправить дистанционно, обработка анкеты осуществляется в течение 15-20 минут).
  • Сумма выдается сразу после обращения: возможность получить наличными до 1 млн. рублей.
  • Уровень начисляемых процентов зависит от размера запрошенной суммы займа, сроков кредитования, пакета предоставляемой документации. Устанавливается индивидуально.
  • Отсутствие дополнительных платежей при досрочном погашении долговых обязательств.

Отличия кредитов наличными

В настоящее время политикой ОТП банка разработано несколько основных программ нецелевого финансирования наличными деньгами, предоставляемыми заемщику на срок от одного года до пяти.

Основные отличия кредитных программ:

  • лимиты сумм
  • уровень процентных ставок (назначаются в индивидуальном порядке по результатам анализа банковских рисков).

Что может повлиять на процентную ставку? Величина процентов, устанавливаемых ОТП Банком, определяется индивидуально для каждого клиента и зависит от нескольких факторов: уровень платежеспособности, запрашиваемые суммы, сроки действия соглашения.

Для заемщиков, оценка которых показала наибольшие риски неисполнения обязательств, будут установлены максимальные проценты за займ наличности.

Способ выдачи финансов: все кредитные продукты предоставляются посредством безналичного перечисления финансов на специальный кредитный счет клиента.

Условия выдачи кредитов наличными в банке ОТП

Банк ОТП предлагает своим потенциальным клиентам предоставление во временное пользование наличных по разным программам на следующих условиях:

  • Доступные суммы: 15000 – 1 млн. рублей.
  • Процентные ставки: 11,5 – 39,36% годовых. Проценты будут начисляться ежемесячно на остаток основной задолженности заемщика.
  • Валюты кредитов: наличные денежные средства по нецелевым кредитным соглашениям предоставляются исключительно в рублях РФ.
  • Сроки кредитования: 12-60 месяцев.

Следует иметь в виду! Для ИП, адвокатов, нотариусов, кредитные средства предоставляются на срок от 12 до 36 месяцев в диапазоне от 15 тыс. рублей до 200 тыс.

Прочие условия: согласно политике банка неисполнение обязательств по кредитному соглашению влечет за собой начисление неустойки в размере 20% годовых. Кроме того, подпись договора – согласие заемщика с тем, что платежи по всем долговым обязательствам, включая данный кредит, не превышают 50% его суммарного дохода. При нарушении данного пункта к клиенту могут быть применены дополнительные штрафные санкции, так как повышается риск неисполнения кредитных обязательств.

Залоги и поручительство

При оформлении нецелевых кредитов наличными ОТП банк не требует предоставление залога и поручительство третьих лиц (если данный пункт не включен в индивидуальные условия кредитования).

Оформление целевых кредитов осуществляется только с передачей в залог имущества, приобретенного с использованием кредитных средств.

Страхование кредита

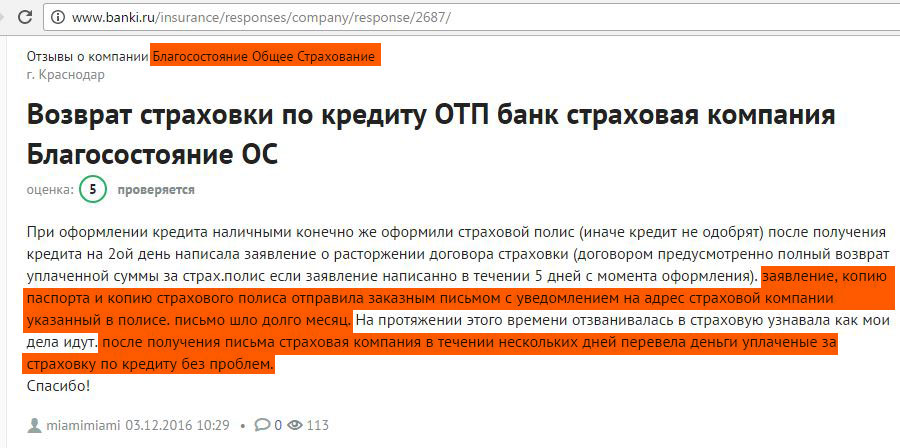
При заключении кредитного договора по желанию клиента можно застраховать жизнь и здоровье заемщика, а также оформить защиту от финансовых рисков. Данный договор заключается посредством присоединения клиента к коллективному страхованию в кредитном учреждении, страховая сумма включается в тело кредита, отображается в графике платежей и погашается постепенно через зачисление денежных средств в счет уплаты кредита.

Примечание! Несмотря на то, что договор страхования является добровольным, при отказе от его оформления повышается риск отказа в выдаче кредитных средств и заключения соглашения с потенциальным клиентом.

Требования к заемщику

Для оформления договора займа наличными необходимо соответствие личности клиента установленным внутренней политикой банка требованиям:

  1. Классические условия:
    • ограничения по возрасту: 21 – 68 лет;
    • гражданство РФ;
    • рабочий стаж – не менее 3 месяцев на последнем месте;
    • фактическое проживание в том регионе, где оформляется соглашение;
    • постоянная регистрация на территории РФ.
  2. Физическим лицам – индивидуальным предпринимателям, адвокатам, нотариусам:
    • ограничения по возрасту: 25 – 68 лет;
    • гражданство РФ;
    • проживание в регионе, в котором оформляется кредитное соглашение, прописка на территории РФ.
    • осуществление профессиональной деятельности не менее 1 года.

Необходимые документы для получения кредита наличными:

  1. Паспорт гражданина РФ
  2. ИНН и СНИЛС физического лица
  3. Подтверждение трудовой занятости (1 документ из списка):
    1. ИНН компании – работодателя;
    2. Выписка из ЕГРИП для ИП;
    3. Приказ Минюста для нотариусов;
    4. Выписка из реестра адвокатов.
  4. По требованию банка для более тщательного анализа данных могут быть запрошены следующие документы:
    1. При запросе суммы от 200001 до 400 тыс. рублей: копия трудовой книжки, заверенная работодателем в установленном порядке, или информация о состоянии лицевого счета ИП, отправленная в электронном виде на почту банка с авторизованного личного кабинета на портале государственных услуг.
    2. При запросе суммы от 400001 до 1 млн. рублей: копия трудовой книжки, заверенная работодателем в установленном порядке, а также документы, необходимые для подтверждения платежеспособности потенциального заемщика: 2НДФЛ, справка по форме банка, банковская выписка о зачислениях заработной платы в течение последних 3 месяцев (упрощенный порядок для зарплатных клиентов) или информация о состоянии лицевого счета ИП.

Примечание! Сведения по ИП могут быть отправлены в электронном виде на почту банка с авторизованного личного кабинета на портале государственных услуг.

Для пенсионеров может потребоваться дополнительное подтверждение дохода посредством предоставления выписки с банковского счета, копии сберегательной книжки или полученной в территориальном ПФР справки о размерах начисляемой пенсии (предоставляется оригинал или заверенная копия).

Кредитные программы банка

В 2018 году банк ОТП предлагает оформление нецелевого потребительского кредита наличными своим потенциальным заемщикам по следующим основным программам:

Особый

Особенности программы:

  • Доступные суммы: от 300 тыс. рублей до 1 млн.
  • Диапазон устанавливаемых процентных ставок: от 11,5 до 19,9% годовых (уровень процентов рассматривается в индивидуальном порядке)
  • Сроки: 12 – 60 месяцев

Следует иметь в виду! По результатам мониторинга полученной информации банк может уменьшать минимально возможный лимит до 250 тыс. рублей.

Универсальный

Параметры кредитования:

  • Доступные суммы: 15000 – 750 тыс. рублей.
  • Возможные процентные ставки: от 14,9 до 39,36% годовых (устанавливается индивидуально).
  • Сроки кредитования: 12 – 60 месяцев.

Для удобства клиентов предусмотрена также дополнительная нецелевая кредитная программа, позволяющая получить дебетовую карту с кредитными денежными средствами для последующего обналичивания средств или оплаты товаров и услуг.

Параметры кредитования:

  • Доступные суммы: 30 тыс. – 100 тыс. рублей.
  • Уровень процентных ставок за пользование кредитными средствами: от 22,5% (устанавливается индивидуально в зависимости от результатов оценки платежеспособности клиента).
  • Сроки действия кредитного соглашения: 12-24 месяца.

Примечание! Для оформления договора по данному кредитному продукту необходим только паспорт.

Как получить кредит наличными в банке?

Для первоначального выбора оптимальной программы можно сделать предварительный расчет платежей, введя параметры желаемого кредита в онлайн калькулятор, который покажет сумму ежемесячного платежа.

Следует иметь в виду! Все расчеты на сайте предварительны, суммы платежей могут меняться в зависимости от индивидуальных условий кредитования.

Что потребуется? Для оформления кредитного соглашения с ОТП нужно:

  1. Подать заявление, заполнив анкету с указанием желаемой суммы и срока действия договоров;
  2. Получить положительное решение (специалист ОТП свяжется по указанным контактным номерам);
  3. Посетить территориальное подразделение ОТП для заключения кредитного договора и открытия банковского счета, на который будут зачислены финансы.

Заявка на кредит подается в территориальных подразделениях банка в регионах РФ или может быть заполнена дистанционно на официальном сайте.

Пошаговая инструкция:

  1. На официальном сайте ОТП Банка выбрать раздел кредитования физических лиц наличными средствами.

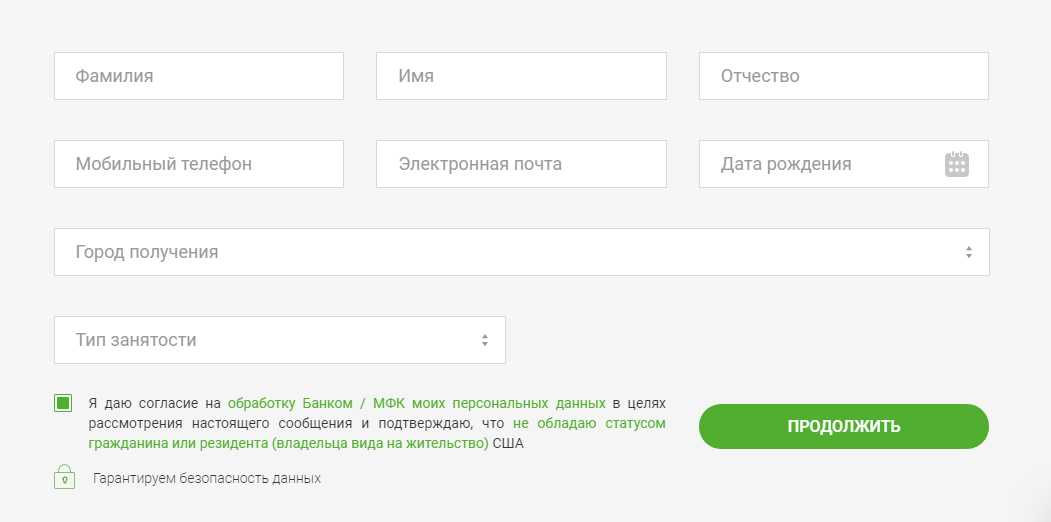
  2. Заполнить основные данные потенциального заемщика, указав номер телефона и адрес электронной почты для связи, а также тип занятости (наемный работник, ИП, пенсионер, военнослужащий или безработный). Следует иметь в виду! В рамках законодательства необходимо поставить галочку на согласие с обработкой персональных данных заявителя.

  3. Заполнить паспортные данные и номера ИНН и СНИЛС при наличии. Завершение анкеты на данном этапе позволит получить решение по оформлению договора на сумму до 50 тыс. рублей.

  4. Для оформления кредитного договора на большую сумму необходимо перейти во все разделы и заполнить соответствующую информацию. Следует иметь в виду! Введенные данные заверяются вводом SMS-кода, поступающего на номер указанного контактного телефона.

  5. Банк рассмотрит входящую заявку и примет решение (время обработки: от 15 минут до 1 рабочего дня). В случае положительного решения специалист банка свяжется с клиентом и расскажет дальнейшие действия.

Как погашать кредит?

Неотъемлемой частью кредитного договора является график платежей, в соответствии с которым необходимо осуществлять погашение обязательств.

Для удобства клиентов ОТП Банком разработана дополнительная платная услуга, позволяющая устанавливать наиболее оптимальную и удобную дату погашения обязательств.

Для удобства клиентов предусмотрено несколько способов внесения платы за пользование финансами:

  1. Наличными в пунктах, оказывающих соответствующие услуги, например, в Связном, Ростелекоме, розничных магазинах МВидео, салонах Мегафона (комиссия за платеж 1%, но не менее 50 рублей).
  2. Перевод финансов с пластиковой карточки другого банка (взимается 2% комиссии) или списание денег с дебетовой карточки ОТП без комиссии.
  3. Платежи через сервисы Qiwi, Золотая корона, Юнистрим, Яндекс и т.д. (комиссия зависит от политики сервиса);
  4. Почтовый перевод денег на кредитный счет (комиссия не взимается).
  5. Внесение наличных в офисах банка (при предъявлении паспорта) или через банкоматы и терминалы самообслуживания (нужно знать соответствующие реквизиты, отображенные в кредитном соглашении).

Досрочное погашение: требуется предварительно написать заявление в любом территориальном подразделении банка. После этого внести финансы для погашения кредита (можно выбрать любой из доступных способов погашения).

При частичном досрочном погашении необходимо получить новый график платежей.

Узнать величину задолженности и сроки внесения средств для погашения кредита можно:

  1. Через дистанционный сервис ОТП директ (доступно также для IOS и Android). Примечание! Информация для авторизации пользователя предоставляется при заключении соглашения с ОТП.

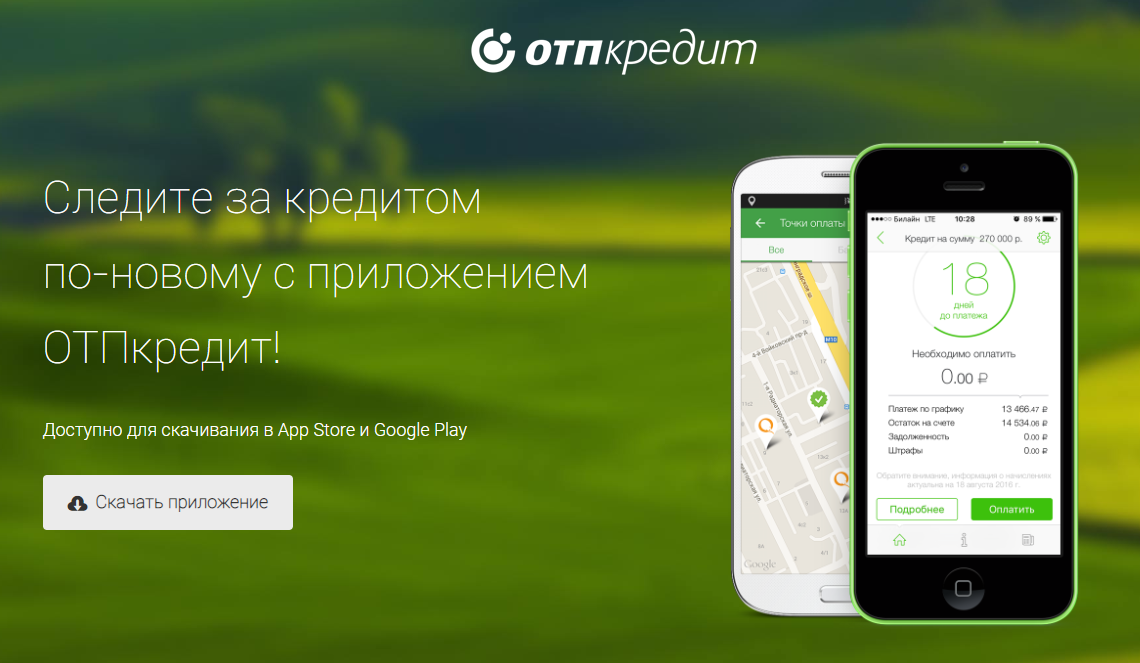
  2. Через специально разработанное мобильное приложение. Для использования приложения необходимо предварительно заключить специальный договор с банком.
  3. Через SMS-запрос с авторизованного номера (доступно при предварительном подключении опции).
  4. Через службу технической поддержки клиентов.

  5. Через сотрудников в удобном территориальном подразделении.

Достоинства программы ОТП Кредит:

  • Быстрая авторизация (вход осуществляется по номеру контактного мобильного телефона);
  • Разработана система оповещений для напоминания о дате внесения ежемесячного платежа.
  • История платежей, график предстоящих оплат;
  • Ближайшие точки погашения кредита на карте города по геолокации.

Плюсы и минусы кредитов наличными в банке ОТП

ОТП Банк предлагает различные типы кредитных продуктов: нецелевые кредиты наличными, автокредитование, рассрочка и т.д.

Наиболее распространенная программа – кредитование наличными без указания целей расходования финансов, имеет свои достоинства и недостатки.

Преимущества:

  • Конкурентные процентные ставки;
  • Возможность распоряжаться финансами по своему усмотрению, без указания целей расходования средств;
  • Большой выбор способов погашения кредитных обязательств;
  • Минимальный набор документов для подачи заявления на оформление кредитного соглашения на небольшие суммы;
  • Возможность дистанционной отправки заявления и связи с банком.
  • Возможность досрочного погашения без взимания дополнительных платежей;
  • Отсутствие скрытых платежей;
  • Индивидуальное рассмотрение каждого заявления от потенциальных заемщиков, подбор наиболее подходящих вариантов;
  • Помощь заемщикам весь период времени действия договора по телефонам горячей линии.

Недостатки программы:

  • Высокий процент неустойки за невыполнение условий соглашения;
  • Высокий уровень процентных ставок за использование денежных средств при займе небольших сумм;
  • Ограниченный срок кредитования;
  • Для получения большой суммы кредита необходим сбор полного пакета документации, подтверждающий личность клиента, его платежеспособность и трудовую деятельность;
  • Необходимость открытия специального счета, на который будут зачисляться средства.

При возникновении необходимости получения кредитных средств важно предварительно ознакомиться со всеми требованиями кредитного учреждения, рассчитать платежи и оценить платежеспособность, и после этого принимать окончательное решение.