Рубрики
Разное

6 лучших кредитов под залог дома


Самый простой и эффективный способ получить кредит на выгодных условиях – это предоставить залог в виде недвижимости. Частный дом, безусловно, является ликвидным обеспечением, что позволяет снизить процентную ставку по займу, а также оформить договор с банком на длительный срок и максимально возможную сумму.

Коммерческие предложения по кредитованию под залог дома от 6 отечественных банков приведены в таблице:

№ п/пБанкСтавка в %%Максимальная суммаМаксимальный срок1.СовкомбанкОт 13,99%100 млн. руб.15 лет2.ТинькоффОт 9,99%15 млн. руб.15 лет3.СКБ-БанкОт 17,9%От 1 млн. руб.10 лет4.Восточный экспрессОт 9,99%30 млн. руб.20 лет5.Райффайзенбанк11,99%9 млн. руб.15 лет6.РосбанкОт 9,99%3 млн. руб.7 лет

Совкомбанк
Кредитная организация относится к числу лидеров розничного кредитования, что подтверждает специальная программа, предоставляющая частным лицам возможность оформить займ под залог недвижимости.

В число условий кредита входят следующие параметры:

  • минимальный набор требований к клиенту – российское гражданство и возраст в пределах 20-85 лет;
  • сумма кредита составляет от 0,5 млн. до 100 млн. руб. Конкретная величина займа рассчитывается, исходя из стоимости оформленного залога;
  • процентная ставка установлена на уровне 13,99% и выше;
  • в качестве залога может использоваться практически любая жилая недвижимость, включая частный дом, расположенный на территории Москвы и области.

Тинькофф

Коммерческое предложение Банка Тинькофф позволяет оформить кредит под залог жилой недвижимости на весьма выгодных условиях.

Основные параметры займа таковы:

  • кредит является нецелевым, то есть клиент полученные средства расходует по собственному усмотрению;
  • величина займа зависит от стоимости предоставленного залога и может доходить до 15 млн. руб.;
  • процентная ставка по кредиту начинается от 9,99%;
  • для одобрения сделки не требуется предоставлять сведения о доходе, достаточно данных о закладываемом объекте;
  • допускается заключение кредитного договора на срок до 15 лет;
  • заемные средства размещаются на дебетовой карте Тинькофф Банка, которая оформляется и обслуживается бесплатно.
СКБ-Банк
В линейку кредитов СКБ-Банка входит займ под названием «Индивидуальный». В соответствии с его условиями заемщик имеет возможность получить любую сумму, начиная от 1 млн. руб., и потратить ее на потребительские нужды. При этом конкретная величина кредита зависит от предоставленного клиентом обеспечения, одним из видов которого может выступать дом.

Минимальная величина процентной ставки по займу равняется 17,9% годовых, продолжительность кредитного соглашения с банком составляет 3, 5 или 10 лет.

Восточный экспресс

Среди многочисленных продуктов банка Восточный, предназначенных частным лицам, присутствует кредит под залог недвижимости. Он является нецелевым, а потому средства клиент расходует по собственному усмотрению.

Наиболее важные параметры займа выглядит следующим образом:

  • ставка начинается от 9,9%;
  • сумма кредита зависит от предоставленного обеспечения, максимальная ее величина равняется 30 млн. руб.;
  • продолжительность действия кредитного договора – не более 20 лет.
Райффайзенбанк

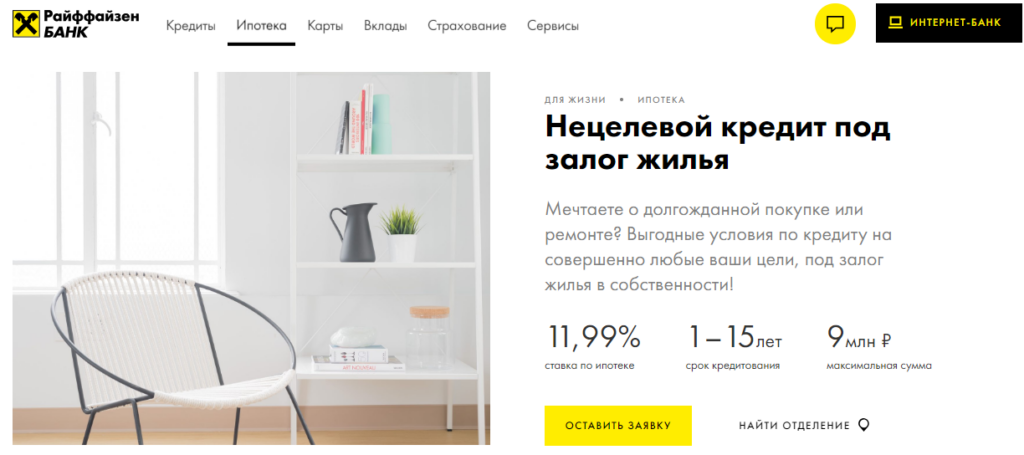
Нецелевой кредит Райффайзенбанка, выдаваемой под залог жилья позволяет заемщику получить до 9 млн. руб. При этом процентная ставка установлена на весьма привлекательном уровне и равняется 11,99%. Возможный срок кредитного договора с банком варьируется от года до 15 лет.

Важно отметить, что на сайте банка указываются четкие требования, которым должна соответствовать оформляемая в залог недвижимость. Среди них – техническое состояние и место расположения объекта.
Росбанк
Данная финансовая организация не предлагает отдельного банковского продукта по выдаче нецелевого кредита под залог дома. Однако, предоставление обеспечения позволит воспользоваться предложением по кредитованию наличными по программе «Просто деньги» на более выгодных для клиента условиях.

В этом случае заемщик может оформить ссуду на сумму до 3 млн. руб. при продолжительности кредитного договора, равной 7 годам. Процентная ставка зависит от ликвидности заложенного дома и начинается от 9,99%.

Какой кредит выбрать?

Анализ приведенных выше коммерческих предложений нескольких российских банков не позволяет сделать однозначного вывода о том, в каком из них условия кредитования под залог дома выгоднее для клиентов. Дело в том, что практически всегда на сайте финансовой организации указывается минимальная ставка процента. Каков окажется ее размер на практике до подачи заявки предсказать достаточно сложно.

В любом случае, особого внимания заслуживают предложения банков Тинькофф и Восточный. Это объясняется тем, что они предлагают специализированные банковские продукты, предусматривающие использование в качестве залога недвижимости, в частности, жилого дома. Также весьма интересным является кредит, предлагаемый Райффайзенбанком. Однако, он доступен для жителей далеко не каждого региона страны.

Как оформляется дом в залог

Перечень действий, производимых при оформлении жилого дома в залог, является стандартным для любого типа жилой недвижимости. Главное требование для успешного завершения мероприятия – наличие правоустанавливающих документов на объект и отсутствие каких-либо обременений. В остальном процедура осуществляется по типовой схеме, включающей подготовку документов, помощь в которой могут оказать сотрудники банка, подачу документов в органы Росреестра и получение закладной после официальной регистрации сделки.

Другие варианты залога

В качестве залога по кредиту может использоваться любая жилая и коммерческая недвижимость, а также транспортное средство, ценные бумаги или какие-либо товарно-материальные ценности. Конкретные требования, предъявляемые к закладываемому имуществу, устанавливаются каждым банком самостоятельно.

Другим вариантом кредитного обеспечения выступает договор поручительства. Он не является залогом, однако, также позволяет оформить займ на более выгодных для клиента условиях.

Плюсы и минусы кредитов под залог дома

Популярность нецелевых кредитов, оформляемых под залог недвижимости, объясняется предельно просто. Дело в том, что этот вид банковских продуктов предоставляет заемщику ряд весьма серьезных преимуществ, в число которых входят:

  • достаточно низкая процентная ставка;
  • продолжительный срок кредитования;
  • возможность получения серьезной суммы;
  • сохранение прав собственности на заложенное имущество и возможность дальнейшего проживания в доме;
  • уменьшение требований со стороны банка в части получаемых доходов, кредитной истории и т.д.

Конечно же, кредит под залог дома имеет и несколько существенных недостатков, в частности:

  • необходимость сформировать серьезный пакет документов, касающихся закладываемой недвижимости;
  • ограничение прав по распоряжению имуществом, находящимся в залоге;
  • возможность лишиться дома в случае возникновения финансовых проблем по обслуживанию и возврату заемных средств.
Рубрики
Счёт для ИП или ООО (РКО)

Банки для ИП


Индивидуальный предприниматель по действующему сегодня законодательству вполне может работать без активного использования расчетного счета. Однако, учитывая, насколько данная банковская услуга упрощает деятельность и делает ее более эффективной, практически все ИП заключают договора на обслуживание с различными кредитными организациями. Очевидно, что при этом требуется выбрать наиболее выгодные условия из множества коммерческих предложений от банков, представленных на рынке.

Критерии выбора банка для индивидуального предпринимателя

Для осуществления грамотного выбора требуется хорошо изучить предлагаемые банками условия обслуживания. В первую очередь, следует рассмотреть два главных критерия:

  • уровень комфорта и удобства работы с кредитной организацией. Современный банк просто обязан предоставлять максимальное количество различных сервисов и услуг, включая дистанционное обслуживание и интернет банкинг. Более того, важным фактором выступает наличие развитой филиальной сети и обеспечение максимальной безопасности данных и средств клиентов;
  • финансовые условия сотрудничества. Первое и основное требование к любому хорошему банку – низкий уровень и прозрачность тарифов на оказываемые услуги. Это означает отсутствие скрытых комиссий, а также предоставление максимально возможного количества видов обслуживания бесплатно или дешевле, чем в других кредитных организациях.

Услуги, предоставляемые банками для ИП

Важно отметить, что сотрудничество с банком можно условно разделить на две части. Под первой понимается расчетно-кассовое обслуживание, когда кредитная организация выступает в качестве своеобразного посредника между ИП и его партнерами. Вторым существенным элементом взаимоотношений банка и предпринимателя выступает оформление различных кредитов.

Далеко не всегда удается подобрать подходящий банк для обоих видов деятельности, поэтому достаточно часто ИП открывают несколько расчетных счетов в различных кредитных организациях.

Наиболее востребованными банковскими услугами сегодня являются такие:

  • открытие и последующее ведение расчетного счета, которое состоит в проведении платежных поручений, зачислении и выдаче средств со счета и т.д.;
  • подключение и предоставление различных онлайн сервисов удаленного доступа;
  • интернет банкинг и онлайн обслуживание клиентов;
  • оформление и выдача разнообразных кредитов.

Тарифы банков

Некоторые из перечисленных выше услуг могут быть бесплатными, однако, в большинстве случаев банк взимает определенную договором и другими документами, подписанными с клиентом, плату. Это и называется тарифами кредитной организации.

Естественно, при выборе банка для сотрудничества следует, прежде всего, обращать внимание на те кредитные учреждения, услуги которых являются максимально выгодными для предпринимателя.

В первую очередь, следует изучить стоимость комиссии на снятие наличных, так как подобная операция выполняется ИП достаточно часто. Кроме того, внимания заслуживает величина тарифа на ежемесячное обслуживание. При необходимости или планах на получение кредита, требуется выяснить величину предлагаемой банком процентной ставки, а также условия кредитного договора. Это необходимо, так как нередко финансовые организации устанавливают так называемые «скрытые» комиссии, серьезно увеличивающие размер эффективной ставки по займу.

В каком банке открыть счет для ИП

Финансовый рынок страны предлагает сегодня индивидуальному предпринимателю или ООО множество различных вариантов для открытия счета. С этой целью разрабатываются специальные рейтинги и рекомендации специалистов. Наибольшей популярностью пользуются такие банковские организации:

  • Модульбанк. Стремительно набирающий популярность банк, который предлагает выгодные и привлекательные условия для сотрудничества ИП, так как ориентируется именно на мелкий и средний бизнес. Главные плюсы кредитной организации – бесплатное открытие и ведение счета, а также предоставление всех современных онлайн сервисов, включая различные мобильные приложения. Стоимость проведения одного платежного поручения – 90 руб.
  • Банк Точка. Этот банк выделяется современным программным обеспечением, предоставляющим клиенту возможность получать все необходимые услуги дистанционно, в том числе с использованием мобильного телефона. Стоимость ежемесячного обслуживания составляет 950 рублей, первые пять платежей в месяц проводятся бесплатно, цена последующих – 50 рублей.
  • Тинькофф Банк. Один из самых известных частных банков страны специализируется, главным образом, на выпуске и обслуживании банковских карт. Однако, он предлагает также услуги по открытию и ведению в режиме онлайн банковского счета. К минусам предложения можно отнести отсутствие отделений банка, к плюсам – низкую цену ежемесячного обслуживания, составляющую 490 рублей, а также доступную стоимость одного платежа, три из которых проводятся бесплатно, а за каждый следующий взимается плата в размере 49 рублей.
Рубрики
Разное

Кредиты на развитие малого бизнеса


Основной целью кредитов, оформляемых представителям малого бизнеса, выступает создание и развитие собственного дела. Этот вид займов входит в число наиболее востребованных в сегодняшних, далеко не самых простых финансовых условиях. 
Содержание [Скрыть]

Не удивительно, что значительная часть российских банков разработала и активно продвигает разнообразные программы кредитования бизнеса. Несколько самых интересных коммерческих предложений приведены в расположенной ниже таблице.

Название банкаСтавка по кредитуВозможная сумма займа, рублейСрок действия кредитного соглашенияОсобенности кредитаРайффайзенбанкОпределяется при рассмотрении заявки клиентаОт 100 тыс. до 6 млн.От 4 месяцев до 5 летОформление залога и поручительстваСовкомбанкОт 11,9% (при подключении сервиса финансовой защиты)От 200 тыс. до 30 млн.3, 5 или 10 летОформление залога в виде недвижимостиВосточный экспрессОпределяется при рассмотрении заявки клиентаОт 300 тыс. до 10 млн.До 7 летОформление залога и поручительство владельцев бизнесаТинькоффОт 12% годовыхДо 2 млн.До 3 летБез оформления залога и поручительстваУБРиРОт 12% годовыхОт полумиллиона до 10 млн.До 5 летОформление залога и поручительство владельцев бизнесаОТП БанкОпределяется при рассмотрении заявки клиентаОт полумиллиона до 15 млн.До 7 летОформление залога и поручительства владельцев бизнесаРосбанкОт 10,38% до 15,33% годовыхОт 1 млн. до 100 млн.От 3 месяцев до 7 летОформление залога и поручительства владельцев бизнеса

Райффайзенбанк

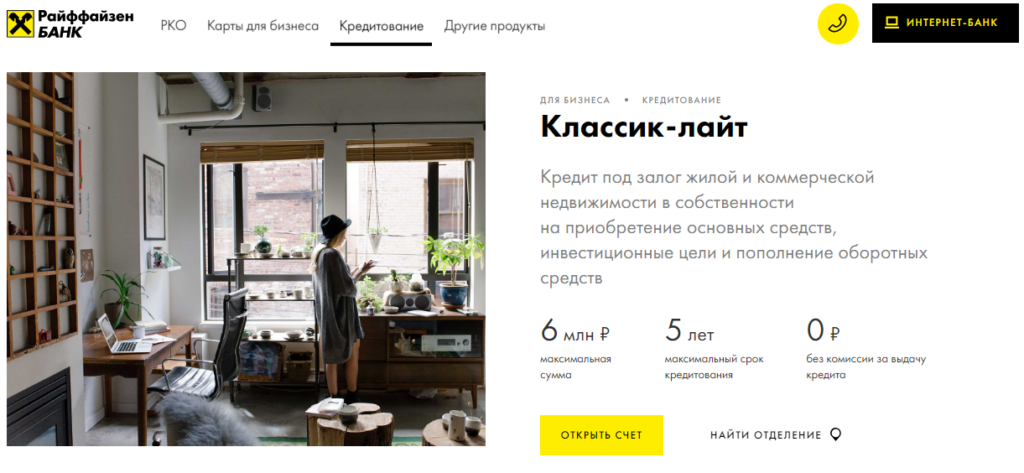
Программа кредитования представителей малого бизнеса, разработанная Райффайзенбанком, предлагает несколько вариантов займов. Самый простой для получения – кредит «Экспресс», условия которого позволяют взять до 2 млн. руб., причем без оформления залога или поручительства. Срок действия кредитного соглашения с банком составляет до 4 лет.

Не менее востребованным для начинающих бизнесменов является кредит под названием «Классик-лайт». Его оформление требует предоставления залога, в качестве которого подойдет как коммерческая, так и жилая недвижимость, принадлежащая предпринимателю. В этом случае условия кредитования таковы:

  • сумма получаемых заемных средств может достигать 6 млн. руб.;
  • продолжительность действия кредитного договора – до 5 лет;
  • необходимость обязательного оформления поручительства со стороны собственников бизнеса.

Совкомбанк

Среди кредитных продуктов Совкомбанка, средства которых могут быть использованы на развитие бизнеса, особый интерес вызывает займ под залог недвижимости. В отличие от других кредитов, предлагаемых банком, он позволяет получить весьма серьезную сумму, величина которой составляет до 30 млн. руб.
Обязательное условие ее получения – оформление залога на какой-либо объект недвижимости. В качестве последних могут выступать: квартира, частный дом, различные жилые и нежилые помещения, а также коммерческие объекты.

Минимальная процентная ставка по займу начинается от 11,9%, а срок кредитования равняется 3, 5 или 10 годам.

Восточный экспресс

Линейка кредитов для бизнеса, предлагаемая банком Восточный экспресс, включает несколько интересных продуктов. Наиболее часто для создания или развития собственного дела используется стандартный кредит, предусматривающий весьма выгодные условия выдачи займа.
Наиболее важные из них состоят в следующем:

  • возможность получения до 10 млн. руб. на срок до 7 лет;
  • выдача займа как в рублях, так и в иностранных валютах – евро и долларе США;
  • несколько вариантов кредитования, среди которых как разовый займ, так возобновляемая кредитная линия с лимитом на выдачу средств или с ограничением по задолженности.

Для одобрения сделки со стороны банка Восточный от клиента требуется оформление залога и поручительство владельцев бизнеса.

Тинькофф

Среди наиболее популярных банковских продуктов этой финансовой организации – кредит на развитие бизнеса. Он предоставляет предпринимателям и юрлицам получить до 2 млн. руб. по крайне выгодной процентной ставке от 12% годовых.

Другие условия оформления займа заключаются в следующем:

  • отсутствие требований по предоставлению залога и подписанию договоров поручительства;
  • возможность заключения кредитного соглашения на срок до 3 лет;
  • получение заемных средств наличными или перечислением на карту клиента;
  • отсутствие контроля со стороны банка над тем, как расходуются средства полученного кредита;
  • снижение ставки для добросовестных заемщиков с возможностью пересчета уплаченных ранее процентов;
  • предоставление дополнительных льгот для ИП и ООО, открывших расчетный счет в банке Тинькофф.

УБРиР

Сразу несколько банковских продуктов для предпринимателей и ООО предлагает один из самых заметных участников отечественного финансового рынка – УБРиР. Чаще всего, заемные средства на развитие бизнеса привлекаются по программе «Экспресс-кредит под залог недвижимости», которая предусматривает такие условия оформления займа:

  • серьезный кредитный лимит в размере от полумиллиона до 10 млн. руб.;
  • выгодная процентная ставка, минимальная величина которой составляет 12% годовых;
  • продолжительность действия кредитного договора – до 5 лет;
  • обязательное оформление залога и поручительства собственников бизнеса;
  • расходование заемных средств по усмотрению клиента без какого-либо контроля со стороны УБРиР.

В качестве дополнительных условий кредитования выступает открытие расчетного счета в банке и достижение определенной величины оборотов по нему.

Без выполнения данных требований рассчитывать на получение серьезной суммы проблематично. Это затрудняет оформление кредитов для вновь созданных организаций или только что зарегистрированных предпринимателей.

ОТП Банк

Наибольшей популярность среди кредитов для бизнеса, предлагаемых ОТП Банком, пользуются два продукта: «ОТП Оборот» и «ОТП Развитие». В соответствии с правилами финансовой организации при заключении договоров по этим программам кредитования клиенты могут рассчитывать на такие условия:

  • максимальная величина лимита по кредиту – 15 млн. руб.;
  • срок кредитования по «ОТП Оборот» — до 3 лет, а по «ОТП Развитие» — до 7 лет;
  • необходимость поручительства со стороны собственников бизнеса;
  • оформление залога при желании получить более 3 млн. руб.

Процентная ставка по займу устанавливается в каждом конкретном случае. Ее величина определяется кредитной историей бизнесмена, ликвидностью и ценностью предоставляемого залога, величиной оборотов по расчетному счету и другими подобными параметрами. Правилами работы ОТП Банка допускается как выдача разового кредита, так и оформление кредитной линии.

Росбанк

Программа кредитования бизнеса, разработанная специалистами Росбанка, предусматривает возможность выдачи нескольких видов займа. Самые выгодные условия получить заемные средства на развитие бизнеса предусматриваются при оформлении инвестиционного кредита.

Основные его параметры таковы:

  • процентная ставка по займу изменяется от 10,38% до 15,33% и зависит от ликвидности предоставляемого залога и кредитной истории заемщика;
  • срок действия соглашения с банком варьируется от 3 месяцев до 7 лет;
  • в качестве залога по кредиту могут выступать не только объекты недвижимости, но и оборудование, а также транспортные средства;
  • обязательным условием одобрения займа со стороны банка является подписание договоров поручительства с собственниками бизнеса.

Требования и условия

Кредиты на создание или развитие бизнеса относятся к наиболее востребованным видам банковских услуг. Поэтому нет ничего удивительного в том, что подобные займы выдают сегодня практически все крупные российские банки.

Однако чтобы получить более выгодные условия кредитования от потенциальных заемщиков в большинстве случаев требуется выполнение двух условий: оформление поручительства со стороны владельцев бизнеса и предоставление какого-либо залога.

В качестве последнего часто используется принадлежащее бизнесмену жилье или другие объекты недвижимости, а также транспортные средства.

Особенности кредитования с нуля

При создании собственного бизнеса с нуля потенциальный заемщик не имеет возможности при оформлении займа показать кредитную историю, а также предоставить обороты по расчетному счету. Более того, нередко возникают проблемы с оформлением залога.

В подобной ситуации целесообразно обращаться с онлайн-заявками на получение кредита сразу в несколько банков, предъявляющих к потенциальным заемщикам минимальные требования. В их число входят такие финансовые организации: Тинькофф Банк, УБРиР, Восточный и Совкомбанк.

При этом необходимо учитывать, что практически везде, за исключением банков Тинькофф и Совкомбанка, для одобрения кредита со стороны финансового учреждения потребуется поручительство владельцев бизнеса. В остальном коммерческие предложения по кредитованию бизнеса большей части российских банков отличаются друг от друга незначительно.