
 Безналичные расчеты с помощью банковских карт становятся привычным и незаменимым видом расчета за приобретенные товары и услуги. Карты сегодня принимаются практически всеми торговыми, развлекательными организациями, их принимают для расчетов в салонах красоты, спортивных центрах и др.
Содержание [Скрыть]
- Что такое терминал эквайринга
- Как устроен терминал?
- Как работает?
- Преимущества использования терминала
- Основные производители
- Обзор терминалов для эквайринга
- Как выбрать?
- Как получить терминал бесплатно?
- Какой выбрать для маленького магазина?
- Возможные проблемы и пути решения
Что такое терминал эквайринга
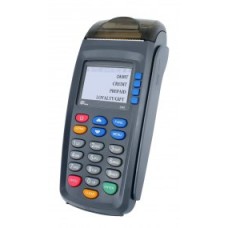
Чтобы использование банковских катр стало возможным, необходимо установить и настроить специальное оборудование – POS-терминалы, выполняющие роль интерфейса, разделяющего разные объекты – магазин и покупателя. Терминалы позволяют принимать к оплате банковские карты путем проведения множества операций, о которых обычные покупатели даже не подозревают.
POS – это аббревиатура, которая обозначает «Point Of Sale» — «точка продажи». POS-терминалы являются специальными устройствами, выполняющими несколько функций, предназначенными для обеспечения работы торговой точки в плане приема платежей за товары и услуги. Эти программно-аппаратные комплексы осуществляют необходимые торговые операции независимо от вида деятельности предприятия, на котором они установлены и количества проведенных через эти терминалы платежей.
Как устроен терминал?
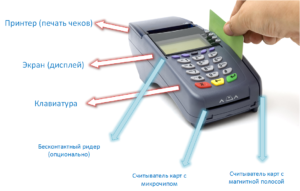 Терминалы эквайринга могут работать только в системе, в которую входят:
- монитор;
- системный блок;
- принтер для печати чеков;
- картридер, считывающий информацию с карты;
- пин-пад – клавиатура, с помощью которой вводится штрих-код;
- дисплей для покупателей;
- клавиатура;
- сканер для считывания штрих-кода;
- ящик для хранения денежных купюр;
- GPRS-модем, предназначенный для совершения обмена информацией посредством сотовой связи (опционально);
- порты, позволяющие подключать терминал к кассовым аппаратам;
- аккумуляторы (опционально).
Как работает?
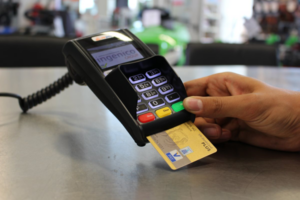 При совершении покупки покупатель может изъявить желание расплатиться банковской картой. Нужно в первую очередь, обратить внимание, к какой международной платежной системе (МПС) относится конкретная карта. Определенные терминалы работают с несколькими платежными системами. Обычно логотипы МПС, карты которых принимает конкретный магазин, вывешиваются на видных местах рядом с кассой.
Наиболее распространенными системами, которые принимают на торговых точках, являются Master Card, Visa и некоторые другие. Чтобы заплатить за покупки требуется, чтобы на карте имелась нужная сумма денег или покупатель мог воспользоваться кредитным лимитом. Если денег не хватает или лимита нет, терминал покажет ошибку. Если списываются крупные суммы денег с карты, может потребоваться показать представителям магазина паспорт ее владельца. Эта мера безопасности является необходимой.
Кассир должен ввести на терминале или в компьютере требуемую сумму покупки. Далее владельцу карты нужно вставить карточку в ячейку pos-терминала. Карту может вставить в считыватель кассир или покупатель. В случае наличия на пластиковой карте магнитной полоски, карточка «пройдет» в считывателе. В случае поддержки терминалом и картой возможности проведения бесконтактного платежа, карту нужно приложить к экрану (при оплате до 1 тыс. рублей без введения пин-кода).
Данные карты будут считаны с чипа или магнитной полоски.
Часто при проведении платежных операций нужно вводить пин-код. Такая функция зависит от того, какие приоритеты ввода кода или подписи установлены на карте и от произведенных настроек терминала.
Во многих торговых сетях устанавливается предельный лимит, при превышении которого нужно вводить пин-код. Если сумма к оплате ниже лимита, вводить пин-код не нужно. Это позволяет значительно ускорить проведение платежей и не создавать очереди у касс. Но это снижает безопасность проведения самих платежных операций.
После считывания данных с карты требуемая сумма передается пос-терминалом в банк-эквайер через процесинговый центр. С этого момента начинается транзакция, проходящая несколько ступеней по пути в банк, который выдал карту, чтобы он разрешил совершить покупку. При этом совершается процесс авторизации.
Как только банк подтверждает возможность платежа, транзакция из банка уходит в центр, обрабатывающий полученные данные (ЦОД) международной платежной системы.
Здесь происходит проверка карточки на ее присутствие или отсутствие в стоп-листе. Если результат проверки положительный, она перенаправляется в процессинцентр банка-эмитента.
Если карточный счет в порядке, необходимый лимит средств на ней есть, карта подтвердила свою легальность, банк, выдавший ее, разрешит продолжить по ней действия. Операции будет присвоен определенный код авторизации. Это является подтверждением успешного прохождения процедуры авторизации.
Если авторизация оказалась неуспешной, может поступить отказ.
Это значит, что сумму, запрошенную для платежа, банк не подтвердил. Одной из причин может быть отсутствие денег на счете владельца карты. Более точную информацию можно получить в банке.
Если поступает команда «Изъять», «Изъять – мошенничество», значит, для расчета использована ворованная карта, или карта, которая была скомпрометирована.
Если высветится команда «Запрос в банк» клиенту придется пройти дополнительную авторизацию с помощью телефона. В основном, банк запрашивает информацию о держателе карты: кодовое слово, адрес регистрации, паспортные данные и др.
Далее банк эмитент далее передает информацию в обратном порядке:
- ЦОД МПС;
- эквайеру;
- в пос-терминал на торговую точку.
На этой стадии распечатывается два одинаковых чека для покупателя и продавца, включающих все реквизиты операции:
- сумму покупки;
- кодом авторизации;
- прочей информацией служебного характера.
Последней операцией, которую проводит пос-терминал, является отправка ответа в процессингцентр об успешном проведении операции.
Покупатель получает чек, подтверждающий оплату им товара или услуги. Деньги, который он заплатил с помощью карты и терминала будут зачислены на счет продавца не так скоро. Сначала они уходят со счета банка, обслуживающего эквайринговую систему клиента (а не с карточного счета покупателя). Пройдет несколько дней или даже неделя, пока средства поступят на счет. В соответствии с действующим законодательством России, правилами МПС деньги могут переводиться до 30 дней. Все время, пока уплаченная покупателем сумма находится «в пути», она будет временно заблокирована.
Функции терминала
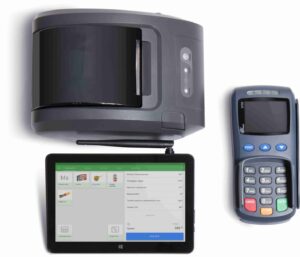 Терминал выполняет функции по типу более усовершенствованной кассы. Он служит одновременно устройством, которое принимает платежи, переводит их от одного субъекта к другому. Он по штрих-коду считывает стоимость товара. Если его невозможно считать из-за повреждений носителя, на который он нанесен, кассиру нужно ввести буквенный код цены, который присутствует в базе данных.
Пос-терминалы также могут принимать бонусные карты, которую нужно провести по картридеру, что позволит получить скидку или воспользоваться накопленными бонусами.
Можно провести возврат средств из физической кассы, если покупатель передумал покупать товар, но уже оплатил его картой.
В небольших магазинах лучше использовать не весь комплекс эквайрингового оборудования, а только его определенную часть. Что позволит удешевить его использование и минимизировать затраты на обслуживание. Для этих целей предназначен независимый отдельный терминал для платежей. В нем есть печатающее устройство и может быть оснащен выносной клавиатурой. В этом случае он выполняет функцию кассового аппарата. Он должен быть сертифицирован МПС: МИР, MasterCard, Visa и др. и зарегистрирован в госреестре контрольно-кассовых машин, отвечать всем установленным требованиям безопасности.
В общем, функционал терминалов сводится к следующим операциям:
- прием платежных карт различных МПС;
- считывание информации с карт;
- снятие сумм, указанных при проведении операции;
- перевод денег в банк эквайер-банк;
- проверка данных, проведение транзакции;
- перевод средств на счет банка эмитента;
- подтверждение проведенного или не проведенного платежа;
- распечатка чека;
- завершение платежной операции.
Преимущества использования терминала
 Главным преимуществом для покупателей является быстрота и легкость проведения платежных операций. Нет необходимости носить с собой деньги, искать банкоматы, чтобы снять средства на покупку и рассчитаться за нее.
Продавцу также установка POS-терминала выгодна продавцам, так как позволяет:
- экономить на инкассации;
- увеличить выручку, количество покупателей, желающих расплачиваться карточками благодаря удобству, может вырасти до 15-30%;
- обеспечить рост продаж, люди, которые рассчитываются карточкой, тратя больше, чем при расчете наличными средствами.
- сделать проведение платежных операций более безопасными;
- уменьшить количество случаев мошенничества, использования поддельных купюр.
Основные производители
К основным производителям pos-терминалов относят ведущие западные и восточные компании, которые не один год работают на рынке и обеспечивают его потребности современным, высокотехнологичным оборудованием для проведения расчетно-кассовых, банковских операций. К ним можно отнести компании:
- Ingenico;
- Cisco Systems;
- Hewlett-Packard Company;
- Panasonic Corporation;
- Toshiba Corporation;
- PAX Technology Limited;
- MICROS Systems.
Обзор терминалов для эквайринга
 Наибольшей популярностью пользуются устройства:
- Ingenico iCT220 – с дополнительным процессором ARM7 и объемом ОЗУ 16 МБ. Флеш-память устройства составляет также 16 МБ. Принтер для печати чеков имеет скорость 60 мм/сек.
- PAX S80 – поддерживает бесконтактные карточные платежи, оснащен мощным процессором, ОЗУ составляет 54 МБ, флеш-память – 128 МБ. Скорость печати чека 25 строк/сек. Настройки и приложения можно загружать дистанционно.
- VeriFone Vx510 – считывает информацию с магнитных, чипованных карт, оснащен процессором ARM9 (32 разрядный), ОЗУ составляет 2 МБ, флеш-память – 4 МБ, дисплей встроенный, его разрешение составляет 128/64 пикс. Клавиатура имеет 8 программируемых клавиш. Принтер печатает чеки на бумаге, шириной 58 мм на скорости 18 строк/сек.
Как выбрать?
В зависимости от вида бизнеса, его объемов и других факторов можно выбрать:
- стационарный пос-терминал;
- переносной;
- платежный для мобильного эквайринга;
- пос-системы в качестве полноценных рабочих мест для кассиров;
- SMART-терминалы;
- пин-пады.
Важно при выборе ориентироваться на комиссию, взимаемую банком за пользование оборудованием.
Не меньшее значение имеет совместимости ПО эквайера с моделью терминала, так как могут возникнуть проблемы с его обслуживанием. Обычно банк-эквайер вместе с оборудованием внедряет свое ПО, так как защищенность от атак злоумышленников, высокая безопасность, которую может обеспечить банк, позволяет обезопасить не только средства клиентов, но и репутацию банковского учреждения.
Стационарные пос-терминалы подойдут для торгово-сервисных предприятий. Переносные могут работать самостоятельно и в комплекте с кассовым оборудованием. Они подходят для проведения кассовых операций в местах, удаленных от стационарных касс.
Пос-системы наиболее востребованы в качестве постоянных рабочих мест на кассах.
Терминалы для мобильного эквайринга также могут работать автономно, и использоваться при необходимости обслуживания клиентов на дому (для служб доставки).
Пин-пады подключаются к терминалам и не являются самостоятельными аппаратами. Они являются устройствами ввода с широкими возможностями.
Как получить терминал бесплатно?
Некоторые банки предлагают установку POS-терминалов бесплатно. Но для этого необходимо, чтобы соблюдались определенные условия, интересные банку. Обычно это лимитированный объем выручки. Если он высокий, банк предложит установить терминалы бесплатно. Также можно устанавливать мини-терминалы, которые также могут предоставляться банками бесплатно, если обороты клиента небольшие.
Банки также практикуют установку своих терминалов, которые они сдают своим клиентам в аренду бесплатно, оплата взимается только с оборота, прошедшего через терминал.
Какой выбрать для маленького магазина?
Для небольшого магазина розничных продаж подойдет максимально автономный аппарат, печатающий чеки со встроенным аккумулятором. Такой аппарат должен входить в сеть без посторонних подключений. К таким терминалам относятся переносные, мобильные, смарт-терминалы, соответствующие ФЗ №54.
Возможные проблемы и пути решения
Среди возможных проблем, которые могут возникнуть на этапе выбора терминала – это непосредственно его выбор под конкретные потребности и вид деятельности. В этом может помочь разобраться банк-эквайер, который предлагает установку такого оборудования.
После установки возможны сбои в работе оборудования, поломки и другие проблемы с работой системы.
В этом случае важно заключить договор, в котором будут оговорены вопросы технической поддержки специалистами банка, которые будут оперативно устранять возникающие проблемы.
 Довольно часто возникает ситуация, когда учредителю необходимо пополнить расчетный счет своего юридического лица или взять деньги со счета взаймы. Действующее законодательство не позволяет сделать это произвольно. Поэтому такие займы необходимо оформлять договором.
 Учредитель является собственником бизнеса, и все капиталы фирмы принадлежат ему. Однако воспользоваться денежными средствами на расчетном счете компании не так просто. Закон не ставит знак равенства между карманом учредителя и деньгами ООО. Существует несколько вариантов подучения денег учредителем:
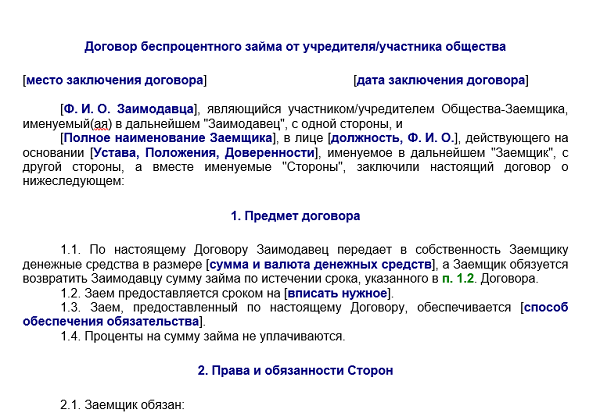
 Договор составляется на условиях возвратности и срочности. Даже если в условиях о сроках возврата не прописано, вернуть заемщик его обязан в течение 30 дней со дня, когда займодавец потребовал возврата займа. Можно продлевать срок действия договора по обоюдному согласию сторон, не нарушая при этом закон. Договор займа между фирмой и собственником чаще всего заключается на безвозмездной основе. Условие об отсутствии процентов должно быть указано в договоре.
 Заем лучше брать в рублях. Хотя предоставление займа в иностранной валюте законодательно не запрещено. Курс иностранных валют постоянно находится в движении, поэтому на момент возврата займа может возникнуть материальная выгода, с которой налоговые органы потребуют уплатить налог. С одной стороны по налоговому законодательству сумма выгоды не считается доходом и не облагается налогом, а с другой правовые коллизии налоговых норм делют ситуацию запутанной, по которой даже Минфин не имеет четко сформированного мнения. Во избежание волокиты с проверяющими органами, финансисты советуют использовать рублевые займы.
 Налоговый Кодекс в ст. 251 п.1 пп.10 определяет, что получение денег по договору займа не является для компании доходом. При определении налоговой базы данная сумма не учитывается при расчете налога на прибыль. По п.12 ст.270 НК РФ сумма на погашение займа также не подлежит учету в расходах фирмы. Из пп.15 п. 3 ст. 149 НК РФ следует, что денежные средства, которые не считаются доходом не облагаются НДС. Процент по данным займам учитывается при расчете налоговой базы по налогу на прибыль.
 Заем без оформления письменного договора сложно доказать в случае конфликта между компанией и учредителем. Передача денег доказывается предоставлением документов первичного бухгалтерского учета – кассового ордера, чека, акта приема-передачи, расписки. Являются ли эти документы действительными без договора займа, подскажет судебная практика.
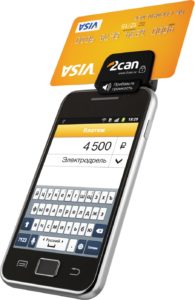 Мобильные терминалы работают по принципу других подобных устройств:
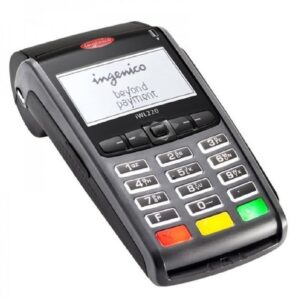 Все мобильные терминалы состоят из одного набора элементов:
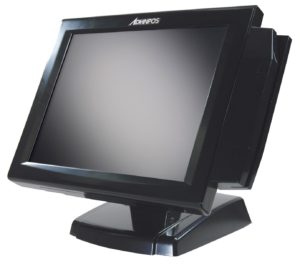 На данный момент банки предлагают несколько типов мобильных терминалов. Они имеют свои особенности и преимущества. Однако все они работают по одинаковому принципу и оснащаются схожим набором элементов. В зависимости от компоновки функциональных деталей терминалы бывают модульные и моноблочные.
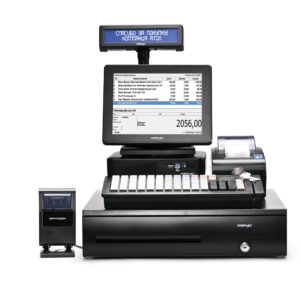 Модульные POS-системы. В данном случае терминалы состоят из модулей, некоторые из которых могут иметь отдельный корпус. Например, в отдельных корпусах может находиться клавиатура. Отличить данные терминалы можно по наличию кабелей, соединяющие разные части оборудования. Преимущество такого варианта заключается в том, что все элементы можно размещать на некотором расстоянии друг от друга, что позволяет сделать процесс работы с ними более удобным для покупателя и клиента. Терминалы могут комплектоваться всеми необходимыми элементами в зависимости от определенных особенностей и потребностей торговых точек. Это отличный вариант для магазинов с большим количеством покупателей.
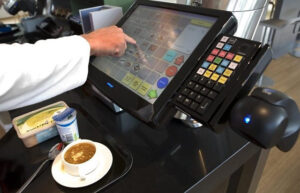 Торговые POS-терминалы. Предоставляется различным торговым организациям и позволяет продавцам за услуги или товары принимать к оплате карты различных банков. Каждый банк-эквайринг и организации принимают на себя определенные обязанности, заключая соответствующее соглашение. Организации дают возможность банкам устанавливать у себя соответствующее оборудование. При оплате услуг и товаров принимают банковские карты. Также организации выплачивают комиссионное вознаграждение, которое предварительно оговаривается в подписанном договоре.
 Интернет-эквайринг. Данный вид эквайринга во многом повторяет торговый, однако у него есть своя характерная особенность. Главное отличие между торговым и интернет-эквайрингом заключается в том, что в последнем не происходит прямого контакта покупателя и продавца. Все расчеты за услуги и товары производят через всемирную сеть с использованием специальных web-интерфейсов.
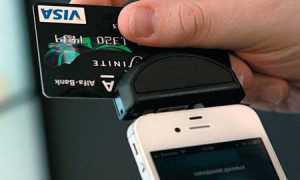
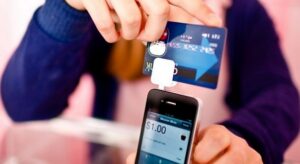 mPOS-терминалы. Этот вид эквайринга может быть дополнением или альтернативой для традиционных POS-терминалов. Мобильный эквайринг проводится при помощи небольшого карт-ридера, подключаемого к обычному смартфону. Необходимо отметить, что на сам смартфон обязательно должно быть установлено специальное приложение. Оно позволяет смартфонам работать с различными платежными системами.
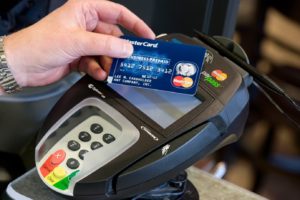 Процесс оплаты при помощи терминала происходит следующим образом:
 Юридические лица и индивидуальные предприниматели во время сотрудничества с банком «Открытие» получают возможность осуществлять платежные операции с помощью банковских карт. Банк предоставляет возможность использовать его оборудование, позволяющее предприятиям проводить платежи через платежные терминалы или пин-пады. Такой современный подход к расчетным операциям позволяет расширить возможности клиента банка и предоставить возможность потребителям расплачиваться за приобретенный товар простым и удобным безналичным способом.
 Данный вид эквайринга от банка «Открытие» позволяет оптимизировать роботу многих предприятий:
 Для предпринимателей, осуществляющих свою деятельность в интернете, торговым площадкам, использующим онлайн-расчеты по банковским картам банк «Открытие» предлагает подключить на выгодных условиях интернет-эквайринг. Банк устанавливает индивидуальные условия по подключению данной услуги.
 Банк «Открытие» по условиям предоставления услуги предоставляет определенные преимущества своим клиентам. Предприниматели, подписавшие договор на оказание услуг эквайринга в данном финучреждении, могут воспользоваться:
 Если предприятие подключает услугу эквайринга в банке «Открытие», особых требований к нему не предъявляется. Не обязательно иметь счет в этом банке. Расчеты по выполненным операциям будут происходить путем зачисления средств на счет предпринимателя в другом банке на протяжении 6 рабочих дней. Если счет открыт в «Открытии», деньги будут поступать на него быстрее – на второй день после оплаты товаров или услуг.
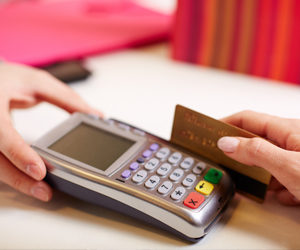 Эквайринг становится все более востребованным в современном мире, в котором скорость, удобство, безопасность платежей выходит на новый уровень технологий. В связи с этим большинство ведущих банков России предлагают рынку возможность использовать их продукты по улучшению уровня обслуживания клиентов, ускорения проведения платежных операций, привлечения большего количества покупателей продуктов и услуг.
 Сбербанк предлагает мобильный, торговый, интернет эквайринг и имеет одни из самых низких тарифов на торговый эквайринг:
 Данное финучреждение не занимается торговым эквайрингом, основное внимание он уделяет мобильному и интернет-эквайрингом, по которым он лидирует среди других банков. Его тарифы устанавливаются индивидуально под каждого клиента, имеют прямую зависимость от сумм проведенных платежей и вида деятельности компании. Чтобы стать клиентом Альфа-Банка по мобильному эквайрингу, нужно купить терминал Pay-me. Комиссия при проведении транзакций составляет 2,75%.
 Подключение услуги в Точка Банке бесплатное, не нужно также платить обеспечительный взнос. Клиент должен отдавать банку только комиссию с покупок, являющуюся фиксированной. Ее размер составляет 3,5% для мобильного эквайринга, но если обороты большие, банк может подобрать индивидуальные тарифы.
 Предоставляет торговый, мобильный, эквайринг. Тарифы банк подбирает индивидуально для каждого клиента в зависимости от масштабов бизнеса клиента, его оборотов и вида деятельности. В открытом доступе информации по тарифам и комиссии у банка нет. Услуги по интернет-эквайрингу «Русский Стандарт» не предоставляет.
 Банк ВТБ 24 предлагает клиентам два вида – интернет-эквайринг и мобильный. Тарифы банк устанавливает на уровне 1,6-2,5% для мобильного, от 3% для интернет-эквайринга. Оборудование (картридер, импринтер) предоставляется клиенту бесплатно. Сотрудников клиента обучают работать с использованием этих систем также бесплатно.
 Это финансовое учреждение предоставляет услуги по интернет-эквайрингу на базе 1С Битрикс. В открытом доступе информации о тарифах и комиссионных нет. Для уточнения информации по данному виду услуг нужно обращаться непосредственно в Газпромбанк. Тарифы зависят от объемов оборота и особенностей бизнеса клиента.
 Предоставляет услуги интернет-эквайринга, торгового и POS-эквайринга. Комиссия фиксированная, не привязывается к оборотам предприятия. Расценки на эту услугу составляют;
 За проведение транзакций Тинькофф имеет доход при работе с ИП от 2 до 3%. Размер комиссии зависит от оборотов. Если обороты превышают за месяц 20 млн., устанавливаются индивидуальные тарифы.