Рубрики
Кредиты для бизнеса

Кредит на открытие бизнеса


Так ли просто взять кредит на открытие бизнеса? Какие документы необходимо подготовить организации при подаче заявки на рассмотрение выдачи кредита, а так же особенности предложений по кредитным продуктам от самых популярных банков. Именно этим вопросам посвящена данная статья.

Содержание [Скрыть]

Особенности кредитов на открытие бизнеса

Ни для кого не секрет, что для того чтобы открыть свое дело многим предпринимателям приходится брать деньги в банках. Конечно, банки получают при этом свою выгоду. А именно процентную ставку. Если дело только открывается, то не всегда взять кредит бывает просто.

Почему банки неохотно выдают такие кредиты?
Многие задаются вопросом, почему же так сложно получить кредит на открытие бизнеса. Это объясняется тем, что дело еще не начато. Есть только какие-то первоначальные идеи будущего предприятия. Скорее всего, оно только зарегистрировано, но еще не работает в полную мощь.

Большинство предприятий закрывается в первый год, два с момента открытия. Поскольку не все начинающие предприниматели умеют правильно вести свои дела и грамотно распоряжаться имеющимися ресурсами. Именно поэтому банки неохотно выдают кредиты на открытие бизнеса.
А если и выдают, то суммы такого кредита не самые высокие.

Даже если попробовать сравнить юридических и физических лиц, то физическому лицу взять кредит на большую сумму намного легче, чем предпринимателю который открывает свой бизнес.

Какой кредит можно получить?
Для того чтобы получить кредит на развитие бизнеса, во-первых, необходимо ознакомиться с предложениями разных банков и выбрать, то что наиболее подходит для клиента. Вторым этапом будет подача заявки. Каждый банк имеет свои условия и документы, которые необходимо предоставить для рассмотрения заявки на кредит.
Общими являются следующие документы:

  • заявление-анкета, где необходимо указать контактные данные юридического лица;
  • паспорт заявителя;
  • учредительные документы о регистрации организации;
  • справка об учете в налоговой инспекции;
  • лицензия фирмы если она есть;
  • бизнес-план;
  • данные расчетного счета;

Документы по финансовой отчетности не требуется, поскольку кредит предусмотрен именно на открытие бизнеса. Ведь, как таковой финансовой деятельности еще нет.

На чем заострить внимание?

Кроме того при подаче заявки необходимо определиться с требуемой суммой кредитования. Если она достаточно большая, скорее всего, потребуется поручитель. Поэтому желательно заранее продумать этот вопрос. Если поручителя нет, то необходимо залоговое имущество. Им может выступать объект недвижимости или транспортное средство.
Затем можно подавать заявку на рассмотрение выдачи кредита. Сроки рассмотрения заявки разные в разных кредитных организациях.
В одном банке рассмотреть заявку могут за 1-3 рабочих дня, в другом потребуется до 10 дней. Все зависит от количества клиентов и загруженности специалистов банка.
Когда заявка будет рассмотрена и возможно одобрена, далее необходимо провести экспертную оценку имущества. Лучше обратиться к независимым специалистам. Например, в страховую компанию. Страховщики оценят имущество и застрахуют его. Это условие является обязательным при кредитовании.

После этого будет назначена дата подписания договора кредитования с банком. Следует внимательно ознакомиться с договором. Лучше даже попросить помощи юриста, чтобы вникнуть во все тонкости, и в случае чего иметь полное представление о подписанных документах.
После подписания договора банк перечислит кредитные средства на расчетный счет организации.

Шансы на одобрение кредита будут выше если:

  • юридическое лицо имеет хорошую кредитную историю;
  • оценка стоимости залога высока;
  • хорошее финансовое состояние заемщика.

Понятно, что с плохой кредитной историей, например, если клиент ранее брал кредит в этом или в другом банке и не выплатил в срок, то деньги скорее всего не дадут. 

Получить новый кредит на весомую сумму ему скорее не получится. Оценка залоговой стоимости недвижимости также очень важный момент при взятии кредита на открытие своего дела. Максимальная сумма займа, которую готов предоставить банк, как правило, равна более половины от суммы залога. Если предприниматель не платит деньги по кредиту, то залоговое имущество может быть конфисковано на основании решения суда.

Где получить кредит на открытие бизнеса?

Сбербанк России

Сбербанк предлагает несколько программ кредитования для только открывающихся фирм. Среди них быстро экспресс кредиты на небольшие суммы и не высокие процентные ставки. К таким относится кредитная программа «Доверие» и «Бизнес доверие». Эти нецелевые кредиты. Это значит, что денежные средства можно потратить по своему усмотрению. Сумма кредитования может быть достаточно высокой. Она может равняться нескольким миллионам рублей. Но в этом случае требуется имущество в качестве залога. Процентная ставка варьируется в зависимости от сроков платежа и размера кредита.
Конечно, Сбербанк устанавливает определенные требования к своим заемщикам:

  • возраст от 23 до 60 лет;
  • постоянная регистрация на территории Российской Федерации;
  • наличие расчетного счета в Сбербанке.

Особенностью этих кредитов в Сбербанке является то, что нельзя получить всю сумму сразу.

Ежемесячно организация будет получать на свой счет сумму кредита фиксированными частями. Сумма оговаривается при подписании договора.

ВТБ 24

ВТБ 24 предлагает интересные кредитные предложения юридическим лицам, которые только начали свою деятельность.
Предложение экспресс микрокредитование от ВТБ 24 сумма кредитования в этом случае может варьироваться от 300.000 рублей до полумиллиона. Кредит выдается сроком на несколько месяцев до 3 лет. Залог при выдаче кредита не требуется.
Другой вид кредитования ВТБ24 — ссуда. Деньги выдаются организации под залог имущества. Период кредитования чуть больше. Он может равняться 7 годам. Ссуда выдается на сумму от 600.000 до 30 миллионов рублей. Естественно, что кредитование в таком большом размере связано с залоговым имуществом и рассчитывается индивидуально.

Другой вид кредитования от ВТБ24 называется под контракт. Срок кредитования от 3 месяцев до года. Сумма кредитования может равняться от 150.000 до 6.000000 рублей. Он выдается под залог имущества.

Получить подробную информацию по кредитным продуктам ВТБ24 можно в любом офисе банка.

Альфа Банк

Альфа банк производит кредитование на следующих условиях:

  • отсутствие плохой кредитной истории;
  • наличие поручителя;
  • не менее двух сотрудников в организации;
  • срок ведения деятельности не менее года.

Конечно, последний пункт является весомым недостатком. Поскольку если дело только запущено, получить кредит в Альфа-банке однозначно не удастся.

Если организация решит расширить свое дело, то есть если уже есть какой-то капитал и небольшой опыт ведения фирмы, то можно обратиться в банк. Условия кредитования следующие: процентная ставка составляет примерно 19% годовых. Сумма выдается сроком от полугода до 36 месяцев. Минимальная же сумма кредитования равна 350.000 рублей. Максимальная составляет 6 миллионов. Комиссия за выдачу кредита предусмотрена. Она составляет 21% от суммы займа.
В Альфа банке есть программа овердрафт. То есть пополнение оборотного капитала и покрытие своих текущих расходов. Эта программа предусматривает более высокую сумму выдачи кредита.
Россельхозбанк

Россельхозбанк также занимается активно вопросом кредитования малых предприятий. Существуют программы в Россельхозбанке на создание собственных ферм. То есть для организаций, которые занимаются сельским хозяйством, на начальном этапе освоения своего дела существует возможность кредитования на сумму от 450.000 до 1.200.000 рублей. Максимальный срок кредитования в Россельхозбанке будет равен 15 годам, процентная ставка составляет от 13% годовых. Также обязательно внесение первого взноса. Он равен 20% от суммы кредита.

Кроме того только открывающиеся организации могут взять кредит в Россельхозбанке под залог приобретаемого оборудования. Сумма кредитования от 300.000 рублей до нескольких миллионов.

Залогом является купленный товар или оборудование.

Остальные кредитные программы в Россельхозбанке направленны на предприятия, которое существует какой-то достаточно долгий срок, и имеют свой стаж и залоговую недвижимость.
Получить же небольшой кредит на развитие бизнеса в Россельхозбанке без поручителей и залога все же можно. Но сумма такого кредита будет невелика. Как правило, она ограничивается 100.000-500.000 рублями подать.

Заявку можно обратившись в офис Россельхозбанка или посетив его официальный сайт.

Вся информация о кредитных продуктах представлена там также. Есть документы, которые необходимо предоставить на рассмотрение

Тинькофф Банк

Тинькофф Банк некоторое время назад работал с физическими лицами. Но поскольку необходимо привлекать новых клиентов они стали выдавать работать с юридическими лицами.
Поэтому они разработали несколько кредитных продуктов для начинающих предпринимателей. Поскольку офиса Банка в регионах нет, то выдача кредита и все обслуживание происходят через удаленные каналы связи: интернет, электронную почту и курьеров. В России это достаточно новый подход к оказанию услуг.
Тинькофф бизнес предлагает следующие направления кредитования и услуги:

  • расчетно-кассовое обслуживание;
  • зарплатные проекты сотрудникам организации.

Открытие своего счета с помощью интернета производится в течение одного дня. Этот счет можно использовать для организации зарплатного проекта (выплата заработной платы сотрудникам организации на карту). Для сотрудников предприятия операции производятся в Тинькофф банке круглосуточном режиме. Есть очень удобный личный кабинет. Это своего рода интернет банк, а также мобильное приложение.

Пользоваться расчетным счетом для ведения бизнеса очень удобно, поскольку производить операции можно круглосуточно.

Также есть персональный менеджер, который может ответить на все вопросы и помочь в случае возникновения проблем. При необходимости счет можно открывать для платежей за границей. В долларах, в фунтах или евро. Платежи производятся мгновенно, также предусмотрен беспроцентный вывод на карты Тинькофф. Отличный вариант для зарплатного проекта. На сайте банка можно заказать пластиковую карту, которую доставят клиенту в любой регион страны. Карта будет привязана к расчетному счету. Все банковские операции можно отслеживать с помощью приложения в телефоне или в интернет браузере. Первые 2 месяца обслуживания бесплатно, далее от 490 рублей.

Предложение от других банков

Бинбанк активно кредитует малый и средний бизнес. Банком разработано множество различных кредитных программ. Например, «Кредит оборотный». Он направлен на пополнение оборотных средств. В рамках этого предложения предусмотрен займ на срок до 36 месяцев. Сумма до 1.000.000 рублей. Залоговым обеспечением может выступать недвижимость, оборудование или транспортное средство. Также земельные участки или поручительство фонда поддержки малого и среднего бизнеса. В некоторых случаях банк предоставляет кредиты без обеспечения. В размере не более 30% от суммы кредита. Также у Бинбанка есть целевые кредиты. То есть на приобретение какой-то недвижимости, оборудования и другого необходимого новому предприятию. Причем залогом при этом выступает то имущество, которое будет приобретено на эти деньги. Сумма кредитования начинаются от 1000.000 рублей. Срок до 60 месяцев.

Особенности кредитов на открытие бизнеса по франшизе
В последнее время достаточно популярным стал открывать бизнес по франшизе. Вообще франшиза переводится как льгота. Это своеобразное право на открытие бизнеса какого-либо известного бренда. Например, сеть Макдональдс работает по принципу франшизы.
Помимо имени бренда, юридическое лицо часто приобретает поддержку в покупке оборудовании, скидок у партнеров. То есть это готовое бизнес решение. И известный многим бренд.
Конечно, вместе с плюсами у франшизы есть и минусы. Необходимо регулярно платить выручку партнерам.
Некоторые банки предлагают кредиты на открытие бизнеса по франшизе.

Франшиза от Сбербанка

Условия
Эта программа называется бизнес-старт. Она предусматривает выдачу кредита по системе франчайзинга.
Этот кредит выдается гражданам Российской Федерации возрастом от 20 до 60 лет, зарегистрированным в регионе ведения бизнеса не менее года. Максимальная сумма кредитования под франшизу может быть 3 миллиона рублей. Минимум же от 100.000.

Максимальный срок такого кредитования может быть равен трем с половиной годам.

Процентная ставка от 18 с половиной процентов.

Обеспечение кредита не предусматривает залоговое имущество.
Но стоит знать, что если на кредитные деньги будет приобретено какое-либо имущество, то оно будет являться залогом.
Кредит выдается исключительно рабочим лицам, имеющим стаж работы на последнем месте, более полугода. Большим минусом конкретно для Сбербанка является то, что нельзя взять франшизу на какой-то определенный бизнес. Сбербанк предоставляет каталог франшиз. Сейчас их представлено около 75. Конечно, список расширяется, но получается, что или клиенту придется выбрать из того что есть, или же повезет и в Сбербанке окажется возможность приобрести ту франшизу, что нужно.

Увеличить шансы на положительное рассмотрение может хорошая кредитная история юридического лица.

Заявки рассматриваются в течение нескольких дней.

Плюсов у франшизы достаточно. Минус — высокая стоимость и необходимость выплаты определенной суммы ежемесячно за бренд.

Частые причины отказов выдачи кредита по франшизе — не достаточная платежеспособность клиента. Ведь франшиза является достаточно дорогостоящим продуктом, который не всем по карману.

В случае отказа выдачи кредита можно обратиться к банку конкуренту. Не исключено, что у него окажется более интересное и выгодное предложение.

Плюсы и минусы кредитов на открытие бизнеса
Достоинство кредитование на развитие бизнеса заключается, в том, что с помощью этих кредитов можно открыть свое пусть не большое дело и, когда оно начнет приносить стабильный доход погасить кредит в короткие сроки.

Есть, конечно, вариант, что что-то пойдет не так, и прибыль получить не удастся. Но за кредит в любом случае платить придется. Поскольку любой бизнес связан с большим риском потерять вложенные средства, сложно заранее предусмотреть все важные моменты.

Риски

Тем самым риски при взятии кредита на открытие своего дела довольно высокие. Если есть какие-то сомнения по поводу возможности платить, то стоит задуматься заранее. Брать кредиты на весомые суммы, лучше хорошо подумав, удастся ли их погасить в срок.

Возможные проблемы

Может так случиться, что за период выплаты кредита изменятся процентные ставки на схожие предложения. В таком случае стоит рассмотреть вопрос о перекредитовании в другом учреждении. Тогда можно рассмотреть вопрос о рефинансировании кредита в другом банке. Многие банки охотно предоставляют эту услугу своим клиентам.
Рубрики
Кредиты для бизнеса

Кредит на покупку бизнеса ВТБ


Содержание [Скрыть]

Особенности кредитования на покупку бизнеса в ВТБ

Банк ВТБ предлагает сразу несколько кредитный продуктов, рассчитанных как на приобретение недвижимости и оборудования, так и на открытие бизнеса. Дополнительно банком предоставляется расчетное обслуживание и акции и спецпредложения по кредитам.

Что предлагает банк ВТБ?

Итак, какие же кредитные программы предлагаются банком ВТБ?

Весь список редитных продуктов находится по ссылке https://www.vtb24.ru/company/credit/.

Оборотные кредиты:

  • «Овердрафт» — кредит, предлагаемый на сумму от 850 тысяч рублей сроком на 1 или 2 года.
  • «Оборотный» — кредит на 3 года на сумму от 850 тысяч рублей.

Так же банк предлагает инвестиционные кредитные продукты – это:

  • Кредит, предоставляемый на залоговое имущество. В качестве залог при этом как раз и будет то имущество, которое вы приобретаете. Срок кредитования составляет до 10 лет.
  • «Бизнес-ипотека» — предоставляется на приобретение недвижимости для предпринимательства. При этом понадобится первоначальный взнос в размере 15%, в срок кредитования составит 10 лет.
  • «Инвестиционный» — кредит, который предоставляется на сумму от 850 тысяч рублей. При этом заемщику при необходимости предлагается отсрочка платежа на пол года.
  • «Целевой» — еще один кредит с отсрочкой платежа. Максимальный срок кредитования по нему составляет 5 лет.

Так же банком предлагается экспресс-кредит «Коммерсант», минимальная сумма по которому составляет от полумиллиона рублей, а срок кредитования – до 60 месяцев.

Особенности оформления

Банком предлагаются кредитные пакеты как под залог имущества, так и без такового.

В некоторых случаях залогом становится само приобретаемой имущество.

Условия

Необходимые документы

Относительно документов в банк действуют следующие правила:

  • Документы, которые нужны для того, чтобы оформить кредит, в банк предоставляются либо в виде оригиналов, либо в качестве копий, но заверенных нотариусом.
  • Все справки и письма залогодателя должны быть подписаны им же и на всех на них должна быть заверяющая печать.
  • Банк, при проведении залоговой экспертизы, имеет полное право на запрос дополнительных документов по залогу.

В отношении залогового имущества документы можно посмотреть по ссылке https://www.vtb24.ru/company/credit/investment/.

Возможен ли кредит без первого взноса

В банке предоставляется несколько кредитных продуктов – с залоговым имуществом и без такового. В частности, в некоторых случаях залогом может стать само приобретаемое имущество – к примеру, это относится к кредитному пакету «Кредит на залоговое имущество».

Процентные ставки

Разные кредитные пакеты предполагают разные процентные ставки, которые, однако, как правило не превышают 15%. К примеру, процентная ставка по кредиту «Бизнес-ипотека» составляет 13,5%. В то время как процент по Инвестиционному кредиту будет равняться 10,9%.

Самая большая процентная ставка предлагается по экспресс-кредиту «Коммерсант», что и ожидаемо в связи с его срочностью. Намного ниже процентная ставка по кредиту «Оборотный» (10,9) и «Целевой» (11,8%).

Какую сумму можно получить

Как и процентная ставка, сумма может быть разнообразной в зависимости от цели кредита. Так, минимальная сумма выдается по экспресс-кредиту и составляет пол миллиона рублей. Максимум же достигается по кредиту «Коммерсант» и составляет 5 миллионов рублей. Однако, если вы готовы предоставить достойное залоговое имущество, то банк может и увеличить максимальную сумму.

На какой срок можно получить кредит

Срок кредитования будет напрямую зависеть от вида продукта.

Так, минимальный срок выдается на кредитный пакет «Овердрафт» и составляет 1 год. Что же до максимума, то это пакет «На залоговое имущество» и «Бизнес-ипотека» — по ним срок как раз и составляет 10 лет.

Плюсы и минусы кредитов на покупку бизнеса

Итак, в чем же достоинства и недостатки такого кредитования? Так, если вы возьмете краткосрочный кредит, то он поможет вам решить проблемы с кассовыми разрывами или недостатком оборотных средства. Если же вам нужно поддержать платежеспособность при небольших задержках в поступлении денег, то тут удобнее всего будет взять овердрафт. Такой тип кредитования дает возможность проводить платежи на те суммы, которые превышают остаток средств на вашем счете, а задолженность будет погашена из текущих поступлений.

При взятии кредита инвестиционного типа вы сможете расширить масштабы уже существующего производства, развить новое направление своего бизнеса, либо же осуществить модернизацию производства и его оснащение.

Как правило, кредиты под малый бизнес обладают немалой гибкостью. К примеру, частым стало использование индивидуального погашения, подстроенного под работу конкретного предприятия (в том числе если дело касается сезонной работы). То же самое касается и обеспечения по кредиту – так, в залог теперь берется не только имущество предприятий, но и, к примеру, собственность владельцев бизнеса, дебиторская задолженность, а так же товары в обороте.

К сожалению, основным недостатком такого кредитования является процентная ставка. Так, оплачивать проценты могут лишь те предприятия, чья рентабельность составляет не менее 20%.

То же самое касается и оформления кредита – для того чтобы подтвердить свою финансовую стабильность и собрать весь пакет бумаг, понадобится немало времени. Кроме того, нужно найти подходящий залог и поручителей, которые согласятся поддержать вас в трудную минуту. Иногда приходится предоставлять залог, который вполовину больше самого кредита. Естественно, потеря такого залога в случае форс-мажора может существенно ударить по кошельку.

Способы погашения

Существует множество вариантов того, как именно вы можете погасить свой кредит – все эти варианты представлены по ссылке https://www.vtb24.ru/loans/means/.

Так, вы можете сделать это следующим образом:

  • Через банкоматы банка, либо в самих отделениях.
  • Посредством системы «Онлайн».
  • Переводом через другой банк.
  • Так же кредит можно погасить в любом отделении «Почты России».
  • Сделать это можно и посредством сервисов банка.

  • Так же для погашения можно воспользоваться системой «Золотая корона».
  • Перевод можно осуществлять с карты на карту, но при этом следует учитывать, что сам перевод может осуществлять в течение трех дней.

    В любом случае нужно досконально изучить свои возможности и решить вопрос с залогом.

Так, по ссылке https://www.vtb24.ru/credit/repayment/ предоставлены памятки по погашению кредита, которые можно скачать в режиме PDF.

Возможные проблемы

Сущесвует множество нюансов, благодаря которым банк может и отказать в кредите. К примеру, это ненадежность самого заемщика или его неблагоприятная кредитная история, либо нерентабельность производства. Только банк сможет решить, готов ли он предоставить вам заемные средства, или же нет.

Альтернативы таким кредитам

В наше время множество кредитных компаний предлагает подобного типа услуги. Один из самых известных – это банк «Сбербанк» с аналогичными требованиями и условиями.

Рубрики
Кредиты для бизнеса

Кредиты в банке ОТП


ОТП Банк по большинству показателей финансовой деятельности находится на уровне ТОП-50 крупнейших банков России. Главной его специализацией выступает розничное кредитование населения, по объему которого организация занимает на данный момент 27-е место в стране. Финансирование представителей бизнеса осуществляется в заметно меньших масштабах, хотя в последние годы это направление работы также стабильно развивается.
Содержание [Скрыть]

Подробнее про кредиты в банке

Характерной особенностью работы ОТП Банка выступает ориентация на частных клиентов. Поэтому линейка кредитов, предлагаемая физлицам, намного разнообразнее и более детально проработана, чем коммерческое предложение бизнесу и корпоративным клиентам.

Условия кредитования в банке ОТП

Заметные позиции ОТП Банка на отечественном финансовом рынке обусловлены, главным образом, активными и агрессивными рекламными кампаниями, постоянно проводимыми организацией, а также выгодном условиям кредитования.

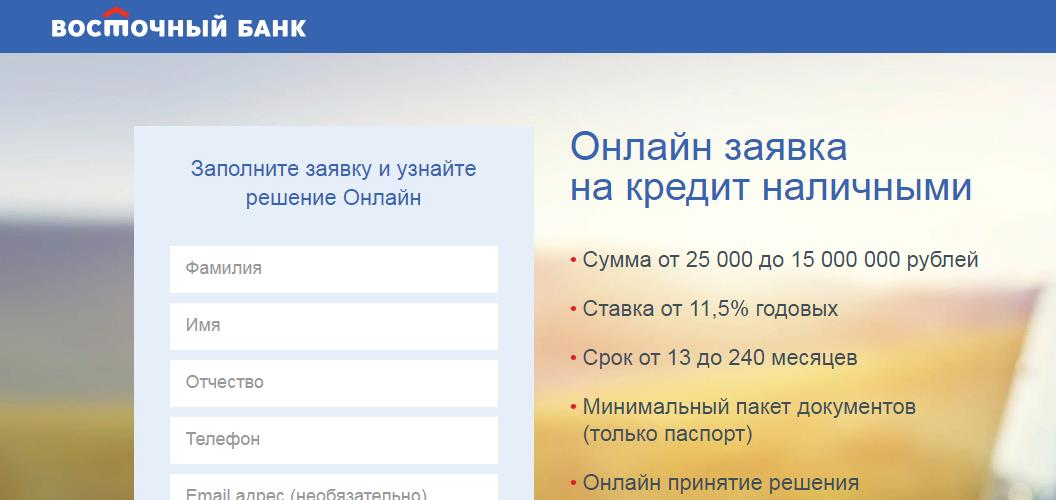
Фото №1. Самый популярный кредитный продукт ОТП Банка

Важным достоинством банка выступает наличие разнообразных и достаточно сильно отличающихся друг от друга кредитных продуктов.

Процентная ставка

Минимальная процентная ставка по кредитам ОТП Банка установлена для займа наличными «ОТП Особый» и составляет 11,5%. Однако, обладатели зарплатных карт финансовой организации могут рассчитывать на получение займа под названием «Большие возможности Зарплатный», льготная ставка по которому равняется 10,5%.

Сроки кредитования

Минимальный срок кредитования физлиц равняется 3 мес. Он предоставляется при оформлении некоторых видов потребительского займа в магазине. Полгода составляет наименьшая продолжительность автокредита. Для остальных займов минимальным сроком обычно выступает 1 год.

Максимальная продолжительность действия кредитного договора с ОТП банком варьируется от 3 до 7 лет. В некоторых случаях допускается более длительное финансирование корпоративных клиентов, когда срок займа устанавливается индивидуально.

Доступные суммы

При оформлении потребительского кредита в магазине допускается получение заемных средств в размере 2 тыс. руб. Максимальная величина займа для физлиц составляет 4 млн. руб. Такую сумму могут получить владельцы зарплатных карт ОТП Банка.

Валюта кредита

Кредитование физлиц осуществляется ОТП Банком исключительно в национальной валюте, то есть рублях. Услуги по оформлению займов в денежных единицах других стран предоставляются корпоративным клиентам, которые занимаются осуществлением экспортных и импортных торговых операций.

Прочие условия

В остальном коммерческое предложение ОТП Банка в части кредитования клиентов является достаточно традиционным. Популярность услуги финансовой организации приобрели не за счет каких-либо оригинальных условий, а благодаря выгодной процентной ставке, оперативному рассмотрению заявок на кредиты, а также высокому уровню предоставляемого клиентам сервиса.

Требования к заемщику

При оформлении кредита в ОТП Банке к заемщику-физлицу предъявляется традиционный набор требований, в число которых входят:

  • российское гражданство;
  • возраст в пределах от 21 года до 68 лет;
  • регистрация в субъекте РФ, где имеется подразделение финансовой организации;
  • 3-месячный действующий стаж работы на последнем месте официального трудоустройства.

При кредитовании бизнеса от заемщика требуется предоставить поручительство владельцев, чья совокупная доля собственности составляет не менее 51%. Кроме того, организация или ИП должны быть официально зарегистрированы на территории РФ.

Необходимые документы

Для получения займа в ОТП Банке частное лицо предоставляет такой набор документации:

  • паспорт;
  • справку с места работы, действующий трудовой контракт или трудовую книжку;
  • справку 2-НДФЛ или по форме банка о величине получаемой потенциальным клиентом заработной платы;
  • второй документ по выбору заемщика, удостоверяющий его личность.

Представители бизнеса при оформлении кредита в ОТП Банке должны предоставить уставные документы или паспорт, договора поручительства, подписанные владельцами ООО или самим предпринимателем, а также по запросу работников банковского учреждения финансовую и бухгалтерскую документацию.

Как рассчитать кредит

Ориентированность услуг ОТП Банка на клиентов-частников сделала необходимой и обязательной постоянную работу по усовершенствованию сайта финансовой организации. Важной ее частью выступает разработка удобных и эффективных кредитных онлайн-калькуляторов.

Калькулятор кредита

Для того, чтобы рассчитать примерные параметры кредита, предоставляемого ОТП Банком для физлиц, достаточно зайти на страницу с описанием этого займа и воспользоваться размещенным на ней кредитным калькулятором.

Фото №2. Калькулятор автокредита от ОТП Банка

Принцип работы таких онлайн-сервисов предельно прост и заключается в необходимости указать желательные для заемщика параметры кредита, в частности, срок и сумму. После этого программа рассчитает величину ежемесячной выплаты по займу, что позволит клиенту оценить собственные финансовые возможности.

Некоторые виды калькуляторов предоставляют дополнительную возможность учесть при расчетах уже имеющиеся обязательства заемщика. Это делает использование сервиса еще более удобным и эффективным.

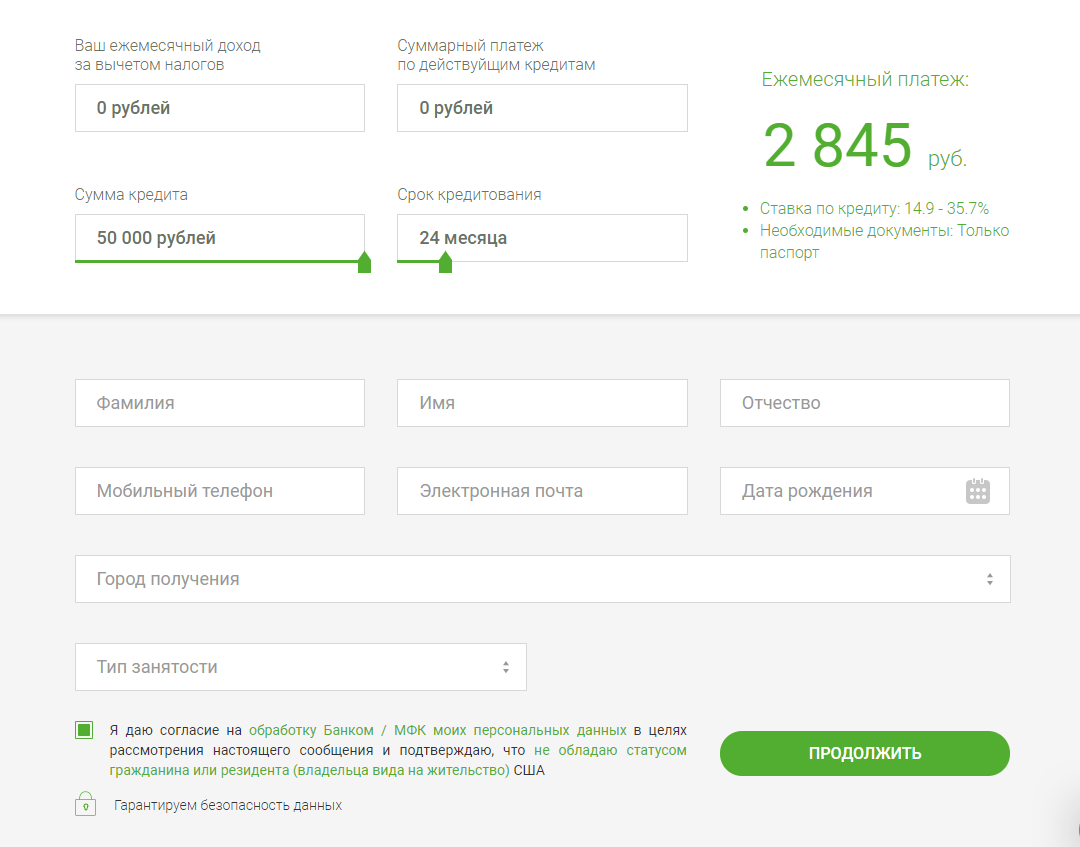
Фото №3. Онлайн-калькулятор с учетом текущих выплат по кредитам

Залог и поручительство по кредитам

Большая часть кредитных продуктов ОТП Банка не предусматривает обязательного требования в части оформления залога. Такой вид обеспечения необходим только для ООО или ИП в том случае, если они оформляют кредит на сумму свыше 3 млн. руб.

Оформление поручительства требуется намного чаще, но также только для представителей бизнеса. Дело в том, что практически для каждой разновидности подобных кредитов одним из условий выступает личное поручительство собственников ООО.

Как получить кредит наличными в банке ОТП?

В число основных достоинств ОТП Банка входит простая и удобная процедура оформления кредита. Она предусматривает три этапа: подачу онлайн-заявки, ее рассмотрение, происходящее в течение от 15 минут до часа, и получение в случае положительного решения денежных средств на карту или в одном из подразделений ОТП Банка.

Что потребуется?

Перечень требований приведен выше и состоит в подтверждении российского гражданства, а также предоставлении справки с места работы и второго документа, подтверждающего личность заемщика.

Заявка на кредит

Заявка на получение кредита в ОТП Банке подается в режиме реального времени непосредственно на сайте финансовой организации или в одном из ее офисов. Заполнение заявки не занимает больше 2-3 минут даже в бумажном варианте.

Онлайн заявка на кредит

Подача онлайн-заявки по интернету является самым простым и удобным для потенциальных заемщиков вариантом получения кредита в ОТП Банке. Именно такой способ использует сегодня подавляющее большинство клиентов финансовой организации.

Фото №4. Первый этап заполнения онлайн-заявки

Пошаговые действия

Процедура получения кредита в ОТП Банке несколько видоизменяется в зависимости от вида займа, но в общем случае она имеет следующий вид:

  • подача онлайн-заявки;
  • предоставление необходимых для оформления кредита документов;
  • рассмотрение заявки специалистами кредитного отдела ОТП Банка;
  • принятие решения об одобрении сделки или отказе от ее совершения;
  • при положительном решении – выдача заемных средств клиенту.

Кредитные программы банка

Как уже отмечалось выше, главным направлением работы ОТП Банка заслуженно считается розничное кредитование населения.

Однако, организацией разработана отдельная программа финансирования представителей бизнеса и корпоративных клиентов. Поэтому целесообразно рассмотреть каждое направление деятельности ОТП Банка отдельно.

Для физических лиц

Программу кредитования частных лиц ОТП Банком можно с некоторой долей условности разделить на четыре части: займы наличными, автокредитование, потребительские ссуды в магазинах и оформление банковских карт с кредитным лимитом. В результате, клиенты финансовой организации имеют возможность оформить следующие виды кредитов:

  • «ОТП Особый». Наиболее популярный вид займов, позволяющий получить от 300 тыс. до 1 млн. руб. по ставке в пределах от 11,5% до 19,9%. Величина процента устанавливается с учетом кредитной истории заемщика, его финансовых возможностей и суммы кредита. Срок займа – от года до пяти;
  • «ОТП Универсальный». На такой же срок может быть оформлен этот вариант кредита. Процентная ставка по нему составляет 14,9%-39,36%, а получаемая сумма заемных средств – от 15 тыс. до 0,750 млн. руб.;
  • «Большие возможности Зарплатный». Данный займ является специальным предложением ОТП Банка для владельцев зарплатных карт. Они имеют возможность оформить кредит в размере от миллиона до четырех по базовой процентной ставке, равной 14,5%. Однако, условиями кредитования предусмотрена и льготная ставка, которая составляет 10,5%. Она устанавливается для добросовестных клиентов финансовой организации. Срок займа варьируется от года до семи лет;
  • потребительский займ в магазине. Оформляется непосредственно в магазине, который является партнером ОТП Банка. Условия кредитования предусматривают возможность получения от 2 тыс. до 300 тыс. руб., которые расходуются на покупку конкретного товара. Параметры выделения заемных средств зависят от условий сотрудничества магазина и ОТП Банка. Срок кредита составляет от 3 мес. до 3 лет. В некоторых случаях предусматривается обязательный первоначальный взнос. Для оформления потребительского займа в магазине от заемщика требуется только один документ – паспорт. Среди партнеров ОТП Банка такие крупные торговые сети, как М.Видео, Ситилинк, Евросеть, Связной и множество других;

Фото №5. Партнеры ОТП Банка по программе потребительского кредитования

  • кредитка «Домашняя». Удобный пластик с кредитным лимитом предоставляет возможность бесплатного пользования средствами банка в течение льготного периода, составляющего до 55 дней. По истечении указанного срока взимается процент в размере 24,9% годовых. Кредитка предоставляет возможность кэшбэка в размере до 3%.

Первый год обслуживание пластика осуществляется бесплатно, начиная со второго стоимость услуги равняется 1,6 тыс. руб. Величина кредитного лимита определяется индивидуально. Для оформления карты достаточно предъявить паспорт.

  • кредитка «Молния». Стремительно набирающее популярность предложение ОТП Банка, которое предусматривает крайне выгодные условия использования. Они заключаются в бесплатном обслуживании, начислении до 6,5% на остаток средств, размещенных на карточке, а также кэшбэке в размере до 3 %. Продолжительность льготного периода – до 55 дней, процентная ставка за пользование заемными средствами – от 19,9%;

Фото №6. Карта с кредитным лимитом «Молния» от ОТП Банка

  • кредитка «Понятная». Особенности использования этого вида пластика от ОТП Банка заключаются в следующем: отсутствие комиссии при обналичивании, бесплатное обслуживание, льготный период – до 55 суток, по истечении которых начисляется процент, исходя из ставки 26,9% годовых;
  • автокредит «Летний драйв от ОТП» на покупку нового авто. Позволяет получить займ на сумму до 2 млн. руб. по ставке от 10,90% до 15,90%, величина которой зависит от срока кредитования (от полугода до 5 лет) и размера первоначального взноса. Для оформления автозайма достаточно предоставить два документа, подтверждающих личность;

Фото №7. Достоинства автокредита от ОТП Банка

  • автокредит «Летний драйв от ОТП» на покупку подержанного авто. Основное различие по сравнению с описанным выше вариантом займа заключается в несколько более высокой процентной ставке, которая варьируется от 12,90% до 16,90%. Срок автокредита – от полугода до 5 лет, а сумма – до 2 млн. руб.

Для юридических лиц

ОТП Банк осуществляет кредитование представителей бизнеса, хотя и не в таких крупных объемах, как население. При этом услуги делятся на две группы – для малого бизнеса и для более крупных корпоративных клиентов.

Для ООО

Сотрудничество ОТП Банка с представителями среднего и крупного бизнеса по вопросам кредитования предполагает отсутствие каких-либо детализированных предложений со стороны финансовой организации.

Это объясняется предельно просто – большая часть параметров оформляемых в подобных ситуациях кредитов устанавливается для каждого конкретного клиента в индивидуальном порядке.

Важно отметить, что ОТП Банк предоставляет корпоративным клиентам самые различные виды займов, среди которых:

  • пополнение оборотного капитала ООО или ИП;
  • овердрафт;
  • финансирование экспортных и импортных операций (осуществляется не только в рублях, но и в иностранных валютах разных государств);
  • предоставление банковских гарантий и аккредитивов;
  • выпуск и обслуживание корпоративных облигаций;
  • инвестиционное финансирование под залог недвижимости, ценных бумаг и других активов клиента;
  • льготное финансирование в рамках действующих в России федеральных программ поддержки отдельных видов коммерческой деятельности.

Для ИП

Для представителей малого бизнеса специалистами ОТП Банка разработана более детальная и структурированная программа кредитования. Она включает в себя следующие виды банковских займов:

  • овердрафт для бизнеса. Популярный вид кредитования предприятий и ИП, позволяющий получить от 200 тыс. до 5 млн. руб. Срок действия овердрафта от ОТП Банка является стандартным и составляет 1 год. Время пользования заемными средствами до обязательного периодического обнуления кредита – 2 мес. Обязательным условием выдачи выступает личное поручительство собственников бизнеса;
  • ОТП Экспресс. Оперативный способ получить заемные банковские средства в размере от полумиллиона до 1 млн. руб. Предусматривает два возможных срока кредитования – полгода и год. Важным плюсом ОТП Экспресс выступает отсутствие необходимости предоставлять обеспечение в виде залога, однако, поручительство владельцев бизнеса является обязательным;
  • ОТП Оборот. Стандартная схема кредитования предусматривает получение представителем малого бизнеса от полумиллиона до 15 млн. руб. на срок до 3 лет. Если займ не превышает 3 млн. руб., допускается его оформление без залога. При превышении указанной суммы требуется обеспечение по кредиту;
  • ОТП Развитие. Кредит, предназначенный для финансирования инвестиционных проектов. Его величина совпадает с предыдущим видом займа, а продолжительность увеличена до 7 лет. Предоставление обеспечения осуществляется так же, как и в ОТП Оборот.

Погашение кредита в банке

Различным вариантам погашения кредитов, взятых в ОТП Банке, на сайте финансовой организации посвящен специальный раздел.

Самыми популярными из них выступают такие:

  • банкоматы и терминалы самого ОТП Банка;
  • интернет-сервисы финансовой организации;
  • банковский или почтовый перевод по реквизитам лицевого счета заемщика;
  • электронные платежные системы Яндекс.Деньги, QIWI, «Золотая корона» и т.д.

Порядок погашения

Для того, чтобы погасить обязательства по кредиту перед ОТП Банком достаточно знать сумму долга и реквизиты для осуществления платежа.

Получить указанную информацию может любой клиент финансовой организации, посетив личный кабинет на официальном сайте банка.

Оплата кредита

Платеж по погашению кредита осуществляется по правилам той системы или устройства, которое используется в данном случае. Современные банкоматы и платежные сервисы при совершении перевода предоставляют подробные инструкции по его грамотному проведению. Для перечисления средств достаточно точно им следовать.

Страхование кредитов в банке ОТП

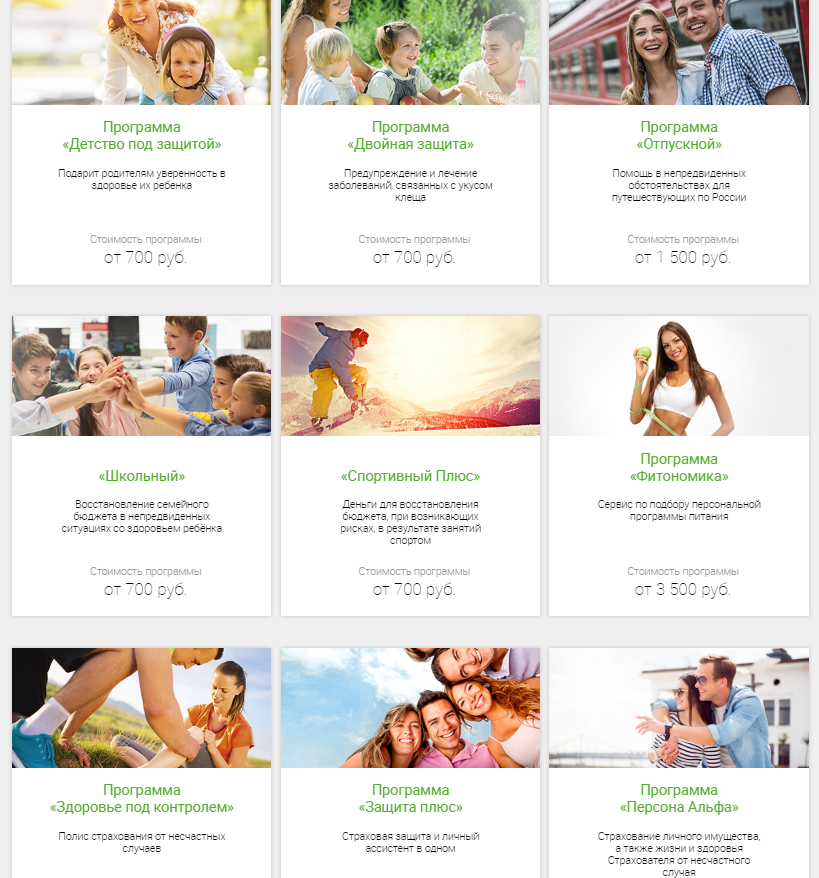
ОТП Банк предлагает клиентам в качестве дополнительных услуг сразу несколько программ страхования.

Фото №8. Страховые программы от ОТП Банка

Рефинансирование и реструктуризация

ОТП Банк не предоставляет в виде отдельной услуги кредиты на рефинансирование, что в равной степени касается как частных клиентов, так и корпоративных. Дело в том, что с подобными целями могут использоваться обычные займы, детально описанные выше.

Реструктуризация ранее взятых в ОТП Банке кредитов вполне возможна. Однако, для этого клиенту потребуется не просто обратиться с заявлением в финансовую организацию, но и убедить работников кредитного отдела в объективных причинах возникновения у него трудностей с облуживанием займа.

Плюсы и минусы кредитов в банке ОТП

Среди преимуществ сотрудничества с ОТП Банком необходимо выделить наличие нескольких вариантов кредитования, оперативность рассмотрения заявок, а также высокий уровень предлагаемых клиентам онлайн-сервисов.

Главные минусы оформления займов в этой финансовой организации – это далеко не всегда выгодные условия, которые предлагаются новым клиентам.

Рубрики
Кредиты для бизнеса

Кредиты в Совкомбанке


Совкомбанк входит сегодня в ТОП-20 крупнейших отечественных финансовых структур. Более того, он уверенно соперничает со Сбербанком, предоставляя банковские услуги в собственном регионе – Костромской области. Во многом подобная ситуация стала возможной, благодаря продуманной политике кредитования, проводимой банков по отношению к корпоративным и частным клиентам.
Содержание [Скрыть]

Подробнее про кредиты в банке

Основным направлением работы Совкомбанка считается обслуживание физических лиц. По объему кредитования частников финансовая организация входит в топ-10 по России.

Именно поэтому наиболее развитой заслуженно считается программа предоставления займов физлицам. Особенно серьезно в банке относятся к оформлению и выдаче кредитных карт населению.

Однако, обслуживание корпоративных клиентов также ведется, хотя и не так активно, как кредитование частников. Поэтому организации и предприниматели могут рассчитывать на получение займа для бизнеса на вполне выгодных и привлекательных условиях.

Фото №1. Основные направления кредитования от Совкомбанка

Условия кредитования наличными в Совкомбанке

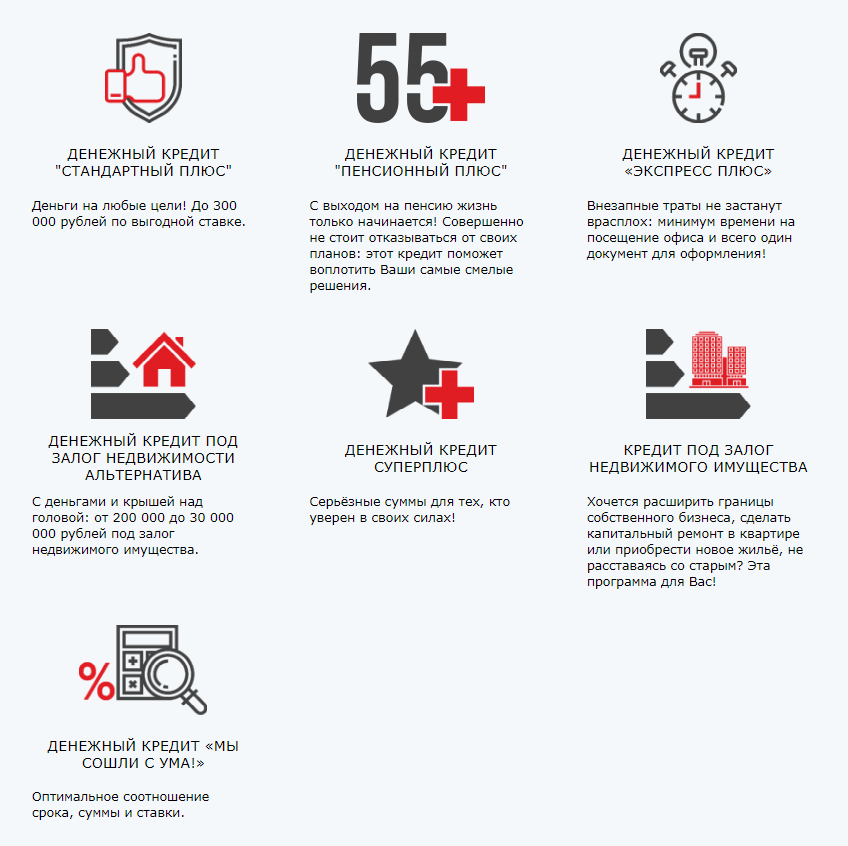
Линейка кредитов наличными от Совкомбанка заслуженно считается одной из самых разнообразных и продуманных на финансовом рынке страны. Это объясняется наличием сразу 7 вариантов подобного займа, условия по каждому из которых весьма сильно различаются. Это позволяет каждому потенциальному клиенту подобрать такой вид кредитования, который наиболее точно отвечает его запросам и финансовым возможностям.

Процентная ставка

Базовая процентная ставка по большинству кредитных продуктов Совкомбанка находится в пределах между 17,40% и 20,9%. Более низкий процент – 16,4% — предусматривает займ под названием «Пенсионный плюс». Минимальная величина ставки равняется 8,9%. Под такой процент выдается кредит с оригинальным названием «Мы сошли с ума».

Кроме того, банк предлагает два способа заметно снизить ставку по некоторым из оформляемых кредитов.

Один из них предусматривает возможность подключения услуги под названием «Гарантия минимальной ставки», которая доступна и физлицам, и корпоративным клиентам. Она обходится примерно в 3,9%-6,9% дополнительной комиссии от суммы кредита и позволяет снизить ставку по нему до 10,9-11,9%.

Сроки кредитования

Продолжительность действия кредитного договора зависит от вида займа и колеблется в пределах от 1 до 30 лет. Наиболее длительными, что вполне естественно, являются кредиты под залог недвижимости и ипотечные ссуды.

Доступные суммы

Величина займа также определяется его видом. Например, при оформлении кредита по программе «Экспресс плюс» максимальный размер получаемых клиентом заемных средств не превышает 40 тыс. руб.

В то же время, юридическое лицо при оформлении займа на приобретение недвижимости и предоставлении ликвидного и ценного залога по кредиту может рассчитывать на получение 100 млн. руб.

Валюта кредита

Стандартной валютой оформляемых Совкомбанком кредитов является российский рубль. Вместе с тем, финансовое учреждение продолжает обслуживать валютные карты, оформленные ранее «Современным коммерческим банком», присоединенным к Совкомбанку в конце 2014 года.

Прочие условия

В остальном условия кредитования, предлагаемые Совкомбанком, мало отличаются от сложившихся на отечественном финансовом рынке и считающихся стандартными.

Среди особенностей данной кредитной организации можно выделить оперативность рассмотрения поступивших от потенциальных клиентов заявок и наличие кредитных продуктов, выдача которых предусматривает крайне невысокие требования к заемщикам.

Требования к заемщику

При оформлении кредита в Совкомбанке физическим лицом к нему предъявляется такой набор требований, который можно назвать стандартным для данной финансовой организации:

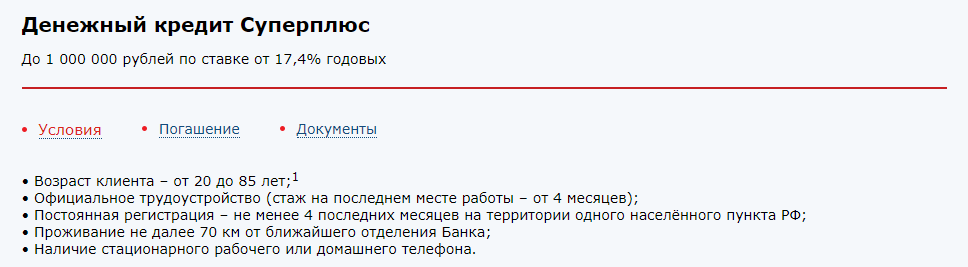
  • возраст заемщика должен находиться в пределах от 20 до 85 лет. Причем верхний предел рассчитывается, исходя из даты окончания действия кредитного договора;
  • наличие постоянного дохода и трудоустройства (для разных видов кредитов – от 4 до 6 месяцев);
  • регистрация в населенном пункте, который находится от ближайшего к нему филиала или офиса Совкомбанка на расстоянии не более 70 км.

Фото №2. Стандартный набор требований Совкомбанка к заемщику

В качестве дополнительных требований при оформлении некоторых видов займов выступают такие:

  • гражданство РФ;
  • наличие стационарного телефона, домашнего или рабочего;
  • оформление залога на приобретаемую или уже имеющуюся недвижимость и т.д.

Необходимые документы

Важной особенностью Совкомбанка выступает низкий уровень требований к потенциальным заемщикам в части предоставления необходимых для оформления кредита документов.

Например, для получения займа под названием «Экспресс-плюс» достаточно предъявить паспорт. Никаких других документов в подобной ситуации не понадобится.

При оформлении других видов займов могут потребоваться:

  • второй документ, удостоверяющий личность. В этом качестве используются военный билет, загранпаспорт, СНИЛС, ИНН, пенсионное свидетельство, водительское удостоверение и т.д.;
  • документы на недвижимость или автотранспорт, которые выступают в качестве залога по кредиту;
  • справка с места официальной работы с указанием должности и величины получаемой заработной платы. Может быть заменена копией действующего трудового контракта или другими подобными документами.

Как рассчитать кредит

В отличие от большинства современных банков, на сайте Совкомбанка не размещены кредитные калькуляторы, помогающие клиентам самостоятельно рассчитать условия займа. Поэтому для подобных целей приходится использовать сервисы сторонних интернет-ресурсов и порталов, которые специализируются на финансовой тематике.
Калькулятор кредита

Несмотря на отсутствие кредитных калькуляторов, рассчитать примерные параметры займа от Совкомбанка несложно. Это объясняется предельно простыми условиями кредитования, предоставляемыми банком.

Залог и поручительство по кредитам

Большая часть займов, предлагаемых Совкомбанком, не предусматривает оформления договоров поручительства или залога.

Подобное обеспечение предполагается только при получении таких кредитов, как под залог недвижимости или автотранспорта, а также ипотечной ссуды.

Как получить кредит в Совкомбанке без справок?

Совкомбанк предлагает несколько вариантов оформления займа без предоставления справок о величине получаемого дохода. В их число входят:

  • «Экспресс плюс», который выдается по одному документу;
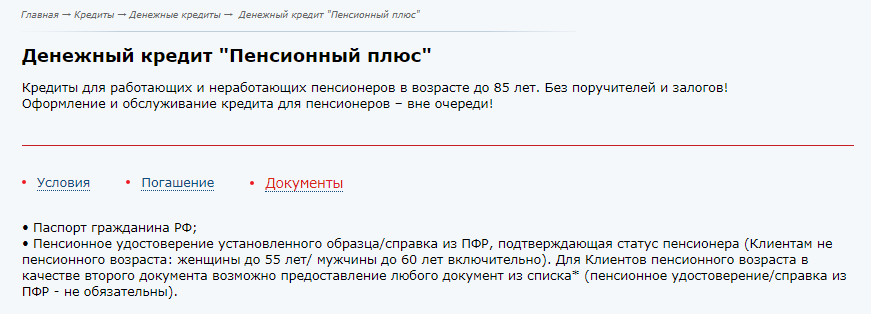
  • «Пенсионный плюс». Для одобрения этого вида займа достаточно предоставить паспорт и пенсионное удостоверение;
  • «Стандартный плюс». В данном случае необходимо подтвердить трудоустройство, но справка о размере заработной платы не требуется.

Фото №3. Требования к клиенту при оформлении кредита «Пенсионный плюс»

Что потребуется?

Нюансы выдачи займов без справок описаны выше. В остальном к заемщикам предъявляется стандартный набор требований.

Заявка на кредит

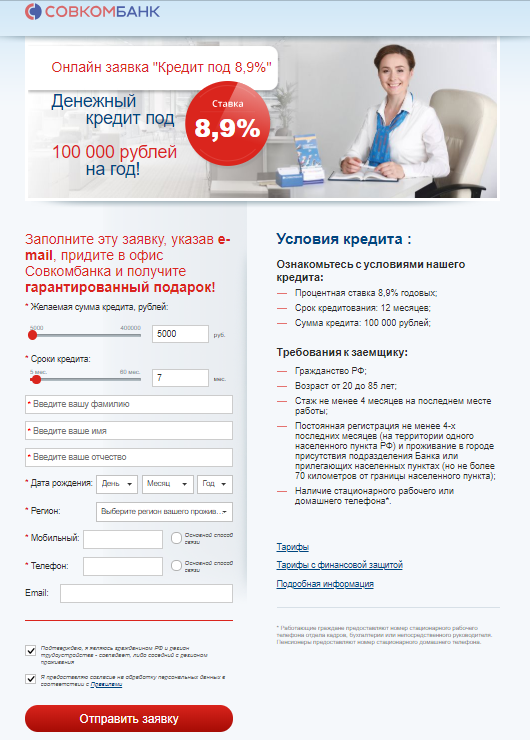
Для любого из предоставляемых Совкомбанком кредитов допускается подача онлайн-заявки.

Благодаря удобству процедуры именно этот способ выбирает подавляющее большинство потенциальных заемщиков.

Как оформить кредит?

Для оформления кредита требуется сначала выбрать подходящий вариант займа. Затем следует изучить условия его предоставления и подготовить необходимые документы. После этого заполняется онлайн-заявка, к которой и прикрепляется оформленная заранее дополнительная документация.

Пошаговые действия

Инструкция по оформлению кредита в Совкомбанке предусматривает выполнение заемщиком стандартных действий, в частности:

  • выбор подходящего кредита;
  • оформление онлайн-заявки;
  • предоставление требуемых банком документов.

Фото №4. Форма онлайн-заявки

Затем необходимо дождаться решения банка, которое обычно принимается в течение 1-3 дней. Как правило, на большинство заявок ответ дается прямо в день их получения. При одобрении кредита остается оформить кредитный договор и получить необходимые средства.

В случае отказа требуется узнать причину отклонения заявки, что позволит либо устранить ее, либо обратиться за другим видом кредита.

Кредитные программы банка

Как уже было отмечено выше, Совкомбанк является универсальным банковским учреждением, так как он работает как с физлицами, так и представителями бизнеса. Поэтому целесообразно рассмотреть каждую из кредитных программ по отдельности.

Для физических лиц

Наиболее многочисленной и детально проработанной считается линейка кредитов от Совкомбанка, предлагаемых физическим лицам. Она отличается как разнообразием предоставляемых условий, так и большим количеством кредитных продуктов.

Кредиты пенсионерам

Для вышедших на пенсию людей Совкомбанк предлагает специальный кредит наличными под названием «Пенсионный плюс». Он предоставляет возможность получить до 299 тыс. руб. на срок от 1 до 3 лет под 16,4% годовых.

Относительно большой размер ставки может быть серьезно уменьшен за счет двух дополнительных факторов:

  • на 5% — при переводе пенсионного счета клиента в Совкомбанк;
  • до 11,9% — при подключение специального сервиса, который называется «Гарантия минимальной ставки.

Использование любого из двух указанных способов уменьшения выплачиваемого процента делает предложение Совкомбанка одним из самых выгодных на рынке.

Дополнительными условиями к потенциальным заемщикам в подобной ситуации выступают:

  • возраст на момент окончания кредитного договора – 85 лет;
  • регистрация в пределах 70 км от самого близкого подразделения банка;
  • действующее пенсионное удостоверение;
  • стационарный телефон, рабочий или домашний.

Потребительские кредиты

В число предлагаемых населению потребительских кредитов от Совкомбанка входят такие виды займов:

  • «Стандартный плюс». Базовая ставка по займу равняется 19,9%. Как и для пенсионного кредита, она может быть снижена на 5% при переводе в банк зарплатного счета и до 11,9% при подключении услуги «Гарантия минимальной ставки». Величина кредита и его срок составляют, соответственно, до 299 тыс. руб. и до 3 лет;
  • «Экспресс плюс». Выдается при предоставлении одного документа – российского паспорта. Ставка по займу – 20,9%. Описанные выше варианты ее снижения действуют и применительно к данному банковскому продукту. Сумма займа – до 40 тыс. руб., которые выдаются не более, чем на полтора года;
  • «Альтернатива» (под залог недвижимости). При оформлении имеющейся у заемщика недвижимости в залог, он может получить от 200 тыс. до 30 млн. рублей на срок до 10 лет. Процентная ставка по займу равняется 20,40% при стандартных условиях кредитования и 18,9% при наличии финансовой защиты;

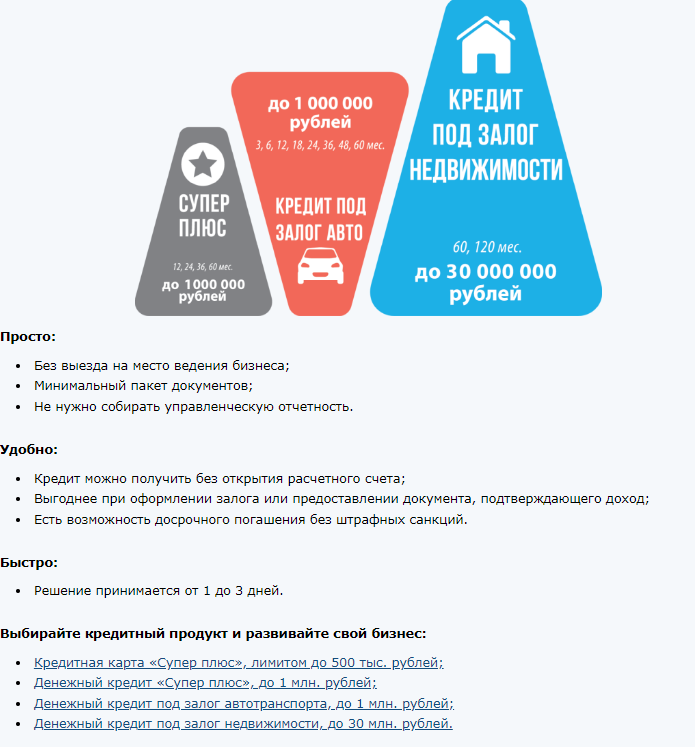
Фото №5. Линейка потребительских кредитов от Совкомбанка

  • «Суперплюс». Этот вариант займа позволяет получить до 1 млн. руб. под 17,40%. Срок кредитования варьируется от полутора до 5 лет. Допускаются стандартные для Совкомбанка варианты снижения процентной ставки;
  • «Целевой» (под залог недвижимости). Заемные средства могут расходоваться на осуществление ремонта или другие улучшения закладываемого объекта недвижимости. Процентная ставка для этого варианта кредитования колеблется от 13,99% до 28% и зависит от срока займа, а также стоимости и ликвидности залога. Максимальная продолжительность кредитного договора равняется 15 годам;
  • «Мы сошли с ума». Одно из самых популярных коммерческих предложений Совкомбанка, которое заключается в возможности оформить кредит по ставке 8,9% на сумму до 100 тыс. руб. и сроком один год. В данном варианте займа указанный процент не может быть понижен;
  • ипотека «Новостройка». Предусматривает выдачу ипотечного займа сроком действия от года до 30-ти на сумму от 300 тыс. до 30 млн. руб. по ставке, которая меняется в зависимости от приобретаемого объекта недвижимости и финансового состояния заемщика в пределах от 6% до 28%;
  • на приобретение недвижимости. Максимальная сумма займа по этому виду кредита равняется 100 млн. руб. и может быть получена на срок до 30 лет. Процентная ставка зависит от ликвидности залога и составляет от 6% до 28%;
  • карта «Золотой ключ» с кредитным лимитом. Максимальная величина заемных средств, которыми может распоряжаться владелец карты, равняется 200 тыс. руб. Стандартная процентная ставка за их использование – 24,9%. Льготный период устанавливается индивидуально и доходит до 56 дней;
  • товарный. Сумма займа составляет от 1 тыс. до 500 тыс. руб. Средства выдаются на совершение покупки в магазинах, которые являются партнерами Совкомбанка. Процентная ставка и срок кредита зависят от условий сотрудничества торговой точки и финансовой организации.
  • автокредит «Альтернатива» СпецТехника. Выдается на покупку различной специальной техники. Ставка по займу начинается от 12,9%. Условием для оформления кредита выступает стартовый платеж на сумму от 20% стоимости приобретаемого транспорта. Максимальная продолжительность кредитования не превышает 5 лет;
  • «Автокред». Предусматривает возможность получения средств на покупку автомобиля под 10,9% для новых машин и под 14,9% для подержанных авто. Средства по указанной ставке предоставляются после подключение специальной программы под названием «Гарантия отличной ставки»;

Для юридических лиц

Коммерческое предложение Совкомбанка для юридических лиц выступает, по сути, небольшой модификацией нескольких кредитных продуктов, предоставляемых физлицам.

При этом и для ООО, и для ИП предусмотрены одинаковые условия оформления займа, которые различаются только перечнем предоставляемой документации.

Для ООО

Юридическое лицо имеет возможность получить в Совкомбанке следующие виды кредитов, предназначенных для развития бизнеса:

  • карта «Суперплюс» с кредитным лимитом до 0,5 млн. руб. Условия получения аналогичны описанным выше для физлиц. Единственное различие заключается в более серьезном размере лимита доступных заемных средств;
  • «Суперплюс». Условия кредитования аналогичны тем, что предоставляются частным лицам – до 1 млн. руб. под 17,4%. Также имеется возможность понизить ставку, подключив для этого услугу «Гарантия минимальной ставки;
  • под залог транспортного средства. ООО имеет возможность оформить кредит на потребительские нужды на сумму от 150 тыс. до 1 млн. руб. по стандартной для Совкомбанка ставке, равной 17,40%. Естественно, она может быть снижена до 11,90% описанным выше способом;
  • под залог недвижимости. Условия кредитования юридических лиц с использованием этого банковского продукта полностью идентичны тем, что предлагаются для физлиц и которые описаны выше.

Фото №6. Кредиты Совкомбанка для бизнеса

Для ИП

Линейка кредитов для ИП, предлагаемая Совкомбанком, не отличается от той, что разработана и предоставляется ООО.

Небольшая разница заключается в перечне требуемых при оформлении займа документов.

Погашение кредита в банке

Совкомбанк предоставляет клиентам широкий выбор вариантов, которые могут быть использованы для погашения взятых в финансовой организации кредитов. В их число входят:

  • офисы Совкомбанка;
  • терминалы и банкоматы кредитной организации;
  • интернет-сервисы банка;
  • отделения Почты России;
  • устройства самообслуживания и кассы сторонних банков.

В последнем случае необходимо учитывать комиссию, которая практически всегда присутствует в подобных сделках.

Порядок погашения

График погашения займа является одним из обязательных документов, оформляемых вместе с кредитным договором. Совкомбанк в соответствии с действующим законодательством допускает досрочный возврат долга, причем без дополнительных комиссии или каких-либо штрафных санкций.

Страхование кредитов в Совкомбанке

Совкомбанк разработал собственную программу под названием «Финансовая защита», которая предусматривает страхование заемщиков в компании «МетЛайф».

В случае, когда оформление полиса является обязательным, например, при получении ипотеки, заемщик имеет право самостоятельно выбрать страховщика для заключения договора.

Рефинансирование и реструктуризация

Совкомбанк не предусматривает специальной программы рефинансирования или реструктуризации кредитов. Подобные мероприятия вполне возможны, но они проводятся в рамках банковских продуктов, детально описанных выше.

Плюсы и минусы кредитов в Совкомбанке

К числу бесспорных преимуществ обращения в Совкомбанк за получением кредитов следует отнести такие особенности работы финансового учреждения:

  • быстрое рассмотрение полученных от клиентов заявок;
  • большое количество разнообразных кредитных продуктов;
  • развитый интернет-банкинг;
  • активная разработка и продвижение мобильных приложений.

Основными недостатками Совкомбанка выступает: относительно небольшое количество банкоматов и отделений, а также далеко не всегда высокий уровень обслуживания клиентов.

Рубрики
Кредиты для бизнеса

Кредиты малому бизнесу


Развитие малого бизнеса требует финансовых вливаний. Банковские займы приходятся в этой ситуации как нельзя кстати. Существует целая система банковского финансирования субъектов малого бизнеса. Однако взять такой кредит могут только предприниматели со стабильным финансовым положением.
Содержание [Скрыть]

Особенности кредитования малого бизнеса

Кредиты для мелких предпринимателей отличаются повышенными процентными ставками. Так банки страхуют себя в случае невозврата займа. Кредитные продукты, предлагаемые банками для представителей мелких фирм, способны удовлетворить спрос на рынке финансирования. Компании подбирают продукт, исходя из своих возможностей и текущей финансовой ситуации.
Банки тщательно проверяют текущую деятельность и состояние финансов заемщика. Проще всего получить овердрафт, оформить лизинг или кредит под залог недвижимости или имущества фирмы. Овердрафт или кредитную линию охотнее открывают банки, в которых у заемщика открыт расчетный счет. Лизинг выдается на приобретение транспортных средств и оборудования, которые находятся в собственности у банка до момента погашения кредита.

Начинающему предпринимателю рассчитывать на получение займа сложно. Бизнес только запускается и велика вероятность банкротства в первый год работы. Здесь поможет кредит под залог недвижимости, а оборудование можно взять в лизинг. Немаловажно наличие собственных средств компании на банковском счете.

Почему банки неохотно выдают такие кредиты?

Малый бизнес обладает небольшими оборотными средствами, большая часть которых вложена в товар. Банк, кредитуя такого предпринимателя, несет повышенный риск невозврата займа. Существует еще несколько причин, по которым банки не любят кредитовать мелких предпринимателей:

  1. Сложность в оценке рисков. При упрощенной системе налогообложения сделать вывод о финансовом положении заемщика довольно трудно. Необходимо вводить новые технологии и задействовать дополнительные кадровые ресурсы.
  2. Большие затраты на выдачу мелких кредитов. Банку проще выдать один крупный заем, чем контролировать несколько мелких.
  3. Отсутствие достоверной статистики. Некоторые предприниматели предпочитают взять потребительский кредит как физическое лицо и вложить средства в бизнес. В связи с этим, денежные средства, взятые таким образом, не учитываются.

Виды кредитов малому бизнесу

Банки предлагают для малого бизнеса несколько вариантов кредитования. Предприниматели могут выбрать наиболее удобный для себя по срокам, условиям и процентной ставке. Рассмотрим каждый вид по отдельности:

  1. Овердрафт. Устанавливается, если необходимо срочное пополнение расчетного счета для текущих операций.
  2. Товарный кредит. Заем выдается в виде техники или оборудования для бизнеса. По товарному кредиту предусмотрено предоставление отсрочки платежа до 1 года.
  3. Проектное финансирование. Банк предоставляет финансовый лизинг под проект предпринимателя. Проекты, которые подходят под этот вид финансирования дорогостоящие и требуют покупки специального оборудования. Документы рассматриваются длительное время, до 6 месяцев.
  4. Коммерческая ипотека. Кредит предоставляется на покупку площадей для ведения бизнеса. Недвижимость является предметом залога по займу.
  5. Кредиты на пополнение оборотных средств. Есть залоговая и беззалоговая форма кредита. Кредиты с залогом имеют более низкую процентную ставку и длительный срок погашения. При выдаче беззалогового кредита могут применяются другие виды обеспечения- поручительство.

Критерии выбора кредита

Выбор кредитного продукта зависит от цели кредита, вида экономической деятельности, финансового положения организации. На производство предприниматели предпочитают открывать кредитную линию. Представителям мелких фирм, оказывающих услуги, или торговым компаниям проще оформить овердрафт. Сельхозпроизводители предпочитают брать краткосрочные кредиты с отсрочкой платежа. Лизинг подходит предприятиям, которые используют технику и оборудование.

Также при выборе кредита владельцы малых предприятий берут во внимание процентную ставку, комиссии за обслуживание и ведение счета, срок кредитования.

Часто предприниматели пользуются услугами банка, который обслуживает их расчетный счет. Но более привлекательные условия или широкая линейка кредитных продуктов могут заставить их сделать выбор в пользу другого банка.

Где можно получить кредит на малый бизнес?

Сейчас на рынке представлен большой выбор кредитных продуктов. Чем крупнее банк, тем шире у него возможности кредитования.

Сбербанк России – крупнейший банк с широкой программой поддержки малого бизнеса. Банк предлагает несколько видов кредитов:
  1. Кредит на любые цели: беззалоговые и с залогом. Беззалоговые продукты:
  • «Доверие», процентная ставка от 17 %, срок до 36 месяцев, максимальная сумма 3 млн. рублей.
  • «Бизнес Доверие», процентная ставка от 15%, срок выдачи до 36 месяцев, сумма от 500000 до 3 млн. рублей.

Кредит с залогом – «Эксперсс под залог». Предприниматель может получить до 5 млн. рублей на срок до 3 лет под 16-19% годовых.

  1. Кредит на пополнение оборотных средств. Банк предлагает несколько вариантов кредитования: «Бизнес Оборот», Экспресс Овердрафт» и «Бизнес Овердрафт». Максимальная сумма 17 млн. рублей. Процентная ставка от 11,8%. Овердрафт выдается на срок до 12 месяцев. Кредит «Бизнес Оборот» можно оформить на 4 года.
  2. Кредиты на приобретение оборудования, транспортных средств, объектов недвижимости. Большая линейка целевых кредитов от Сбербанка включает следующие продукты: «Экспресс Ипотека», «Бизнес-Актив», «Бизнес-Авто», «Бизнес-Недвижимость», «Бизнес-Инвест». В зависимости от назначения продукта варьируется кредитная ставка. Минимальная величина составляет 11,8%. Срок кредитования достигает 120 месяцев. Минимальная сумма 150000 рублей. Максимальная сумма рассчитывается индивидуально.
  3. Лизинг. Сбербанк предлагает покупку в лизинг транспортных средств, грузовых автомобилей и спецтехники. Сумма покупки до 24 млн. рублей. Срок возврата 12-21 месяц.

Посмотреть линейку кредитов можно на сайте Сбербанка https://www.sberbank.ru/ru/s_m_business/credits.

Альфа Банк также занимается поддержкой малого предпринимательства. Кредиты для бизнеса:
  1. «Авансовый Овердрафт». Сумма до 6 млн. рублей выдается на срок до 1 года. Минимальная процентная ставка 13,5%.
  2. «Партнер». Сумма до 6 млн. рублей на срок до 3 лет. Процентная ставка от 17,5%. Обеспечение под эти кредиты не требуется.
  3. Лизинг на приобретение техники. Выдается до 40 млн. рублей на срок до 48 месяцев.

Подробные условия по кредитам Альфа Банка можно посмотреть на сайте https://alfabank.ru/sme/profits/.

Россельхозбанк предлагает следующие виды кредитов: «Микро», «Микро овердрафт», «Быстрое решение», «Выгодное решение», «Оптимальный», «Коммерческая ипотека». Сумма кредитования рассчитывается в зависимости от вида кредита и составляет от 300000 до 20 млн. рублей. Сроки кредитования от 1 года до 10 лет.
Посмотреть условия кредитования можно по ссылке https://www.rshb.ru/smallbusiness/microbusiness/.

ВТБ-24 предлагает предпринимателям несколько видов кредитов: овердрафт, кредит на залоговое имущество, бизнес-ипотека, кредиты «Инвестиционный», «Целевой», «Оборотный», лизинг оборудования и недвижимости и быстрый кредит «Коммерсант». Процентные ставки в банке ВТБ 24 начинаются от 10 %, максимальный срок кредита до 7 лет, возможна отсрочка платежа по кредитам «Целевой» и «Инвестиционный» до 6 месяцев.
Условия кредитования можно узнать на сайте банка https://www.vtb24.ru/company/credit/.

Тинькофф банк предлагает кредитование предпринимателям, которые открыли в банке счет. Кредитная карта для предпринимателя выдается представителям малого и среднего бизнеса. Кредитный лимит составляет до 300000 рублей. Также банк предлагает овердрафт. Сумма одобряется каждому предпринимателю индивидуально.
 

Предложения других банков для кредитования мелких бизнесменов существенно различаются по процентным ставкам, суммам и условиям. Свои продукты предлагают Совкомбанк, ОТП банк, Уральский банк реконструкции и развития, Ренессанс кредит и другие.

Можно ли получить кредит малому бизнесу от государства?

Поддержкой малого предпринимательства от государства занимаются региональные фонды. Существует несколько видов такого кредитования: краткосрочные займы, льготное кредитование, обеспечение займов (поручительство). Также существуют следующие виды государственной поддержки: выдача грантов, инвестирование в перспективные проекты, бесплатное обучение предпринимателей.

Микрозайм на небольшой срок выдается начинающим и действующим предпринимателям в сумме до 1 миллиона рублей. Срок кредитования от 6 месяцев до 3 лет. Процентная ставка обычно не превышает 10%. Льготные условия предоставляются для определенных видов деятельности, таких как производство сельхозпродукции, внутренний туризм, экологические проекты.

Плюсы и минусы открытия бизнеса с кредитом

Взять кредит на запуск бизнеса заманчиво. Можно сразу вложить в дело солидную сумму и гораздо быстрее вывести фирму на чистую прибыль. Однако для начинающих предпринимателей такой шаг несет значительный риск. Даже при просчитанных проектах предприятие может не дать прибыль за планируемый срок из-за внешних причин, и предприниматель не сможет продолжить выплаты по кредиту.

Целесообразнее брать кредит уже действующим бизнесменам на открытие нового направление, новый проект.

У опытных предпринимателей существует финансовая подушка безопасности. Поэтому риски сводятся к минимуму, даже при возникновении непредвиденных обстоятельств.

Варианты обеспечения кредита

Обеспечением по кредиту может быть залог и поручительство. Залогом могут быть основные средства компании: недвижимость, оборудование, техника, сырье, товары в обороте. Оценка имущества производится независимым оценщиком либо сотрудником банка в зависимости от политики конкретного финансового учреждения.

Поручителем по кредиту индивидуального предпринимателя могут быть супруг заемщика, или иные участники бизнеса. У юридического лица поручителями становятся собственники компании. Если долевое участи собственников в бизнесе разное, то перечень поручителей и мера их ответственности определяется самим банком.

Порядок получения

Оформление кредита происходит в несколько этапов. Сначала заполняется заявка. Затем происходит рассмотрение заявки и при положительном решении предпринимателю предлагают представить в банк пакет документов.
Как оформить заявку на кредит малому бизнесу? Этот вопрос интересует многих предпринимателей, оформляющих кредит. Заявка заполняется по форме банка, форму можно найти на сайте конкретного банка. Заявку можно подать как онлайн, так и при личной явке в банк. В заявке указываются основные сведения о предпринимателе, цель кредитования и требуемая сумма.

Условия к заемщикам каждый банк предъявляет свои. Некоторые банки выдают заем начинающим предпринимателям при наличии обеспечения и стабильном личном финансовом положении. При предоставлении кредита на развитие бизнеса необходимо представить в банк бизнес план фирмы. Другие банки выдают кредит фирмам, которые успешно функционируют на рынке не менее 3 лет.

Необходимые документы представляются согласно установленному банком перечню. Обычно нужно собрать следующий пакет: паспорт, свидетельство ЕГРИП или ЕГРЮЛ, ИНН, выписку из ЕГРН, Устав для юридических лиц, лицензии и финансовые документы. К финансовой документации относятся налоговые декларации, договоры с контрагентами, правоустанавливающие документы на недвижимость, бизнес план (по требованию). Также представляются документы на залоговое имущество, если кредит оформляется под залог.

Какие процентные ставки на кредиты малому бизнесу? Процентная ставка зависит от вида кредитования, сроков предоставления кредита, наличия обеспечения по нему. Так по ипотечным займам минимальная ставка начинается от 10-11%, по кредитованию на развитие бизнеса кредиты выдаются по ставке от 15% годовых.

Причины отказов по кредитам могут быть различными. К наиболее частым относятся: несоответствие заемщика требованиям банка, наличие непогашенных кредитов, нестабильное финансовое положение, непрозрачность бизнеса. Также в кредитовании могут отказать при отсутствии поручителей и залогового имущества.

Возможные проблемы

Риски при кредитовании бизнеса всегда будут существовать. Поэтому при решении взять кредит необходимо учесть ряд возможных проблем. Риск просрочки по кредиту возникает при получении меньшего дохода, чем планировалось. Могут задержать товар на таможне, сорваться поставка, случиться неурожай, а кредит необходимо отдавать в определенный банком срок.

Кредит оформленный в другой валюте может привести к переплатам в результате падения курса. Помимо процентов по кредитам для бизнеса часто взимают дополнительные комиссии, что в результате увеличивает общую стоимость кредита.

Объем выданных кредитов малому бизнесу

По статистическим данным Центробанка РФ сумма кредитов, выданных малому бизнесу в рублях, на 01.11.2017 года составляет 4 800 634 млн. рублей. В иностранной валюте в перерасчете на рубли — 117140 млн. По сравнению с таким же периодом 2016 года сумма выданных кредитов увеличилась на 695964 млн. рублей. Из приведенных данных можно сделать вывод, что кредитование малого бизнеса в России растет, что способствует развитию малого и среднего бизнеса в целом.

Рубрики
Кредиты для бизнеса

Кредиты малому бизнесу от Сбербанка


Представители малого и среднего бизнеса выступают одной из многочисленных целевых групп клиентов Сбербанка России, который является бесспорным лидером финансового сектора страны уже в течение длительного времени. Логичным следствием этого становится разработка новых и совершенствование уже существующих кредитных продуктов, предоставляемых банком этой категории потенциальных заемщиков. Не удивительно, что предлагаемые Сбербанком услуги заслуженно считаются одними из самых популярных и востребованных на сегодняшнем российском рынке.
Содержание [Скрыть]

Кредиты от Сбербанка для малого бизнеса

Важно отметить, что различные кредитные программы, предназначенные для малых предприятий и индивидуальных предпринимателей, предусматривают комплексный подход финансовой организации к проблемам поддержки и развития бизнеса. Он включает не только выдачу кредитов на выгодных для небольших компаний условиях, но и ведение расчетно-кассового обслуживания по льготным расценкам, а также предоставление многочисленных бесплатных или недорогих сервисов дистанционного обслуживания. Существенным преимуществом коммерческого предложения Сбербанка, разработанного для малого бизнеса, выступает разнообразие предоставляемых кредитов.

Разнообразие кредитных продуктов для бизнеса от Сбербанка

Полный их перечень представлен на http://www.sberbank.ru/ru/s_m_business/credits.

Целевой кредит «Бизнес Старт»

Популярный кредитный продукт под названием «Бизнес Старт» был разработан и введен в конце 2011-го года. Однако, в 2015-м он был заменен на используемые сегодня кредиты «Доверие» и «Бизнес-Доверие», а также пакет услуг расчетно-кассового обслуживания «Легкий Старт». Именно сочетание кредита на достаточно выгодных условиях с бесплатным открытием и ведением счета можно считать главным предложением Сбербанка для вновь созданных предприятий или только зарегистрированных индивидуальных предпринимателей. Очевидно, что такой подход, предусматривающий предоставление РКО при стоимости обслуживания ноль рублей, намного интереснее для бизнесменов, чем просто получение льготного кредита.

На любые цели

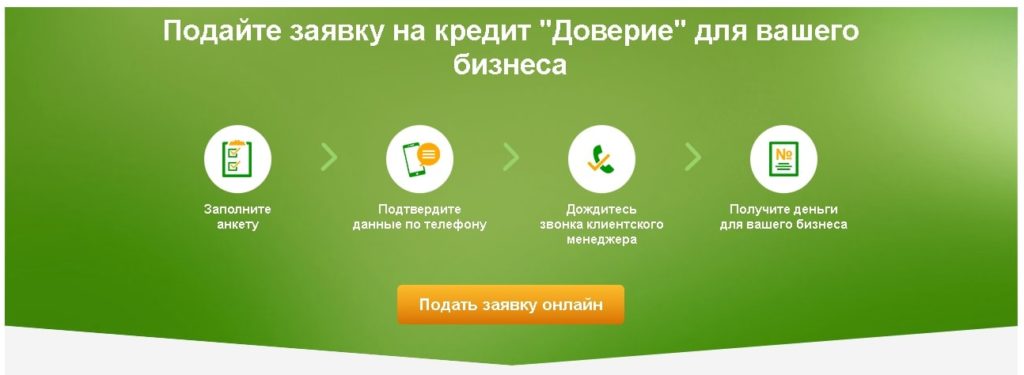
К числу кредитных продуктов, расходование средств которых может осуществляться по любым направлениям, выбранным самим предпринимателем, относятся уже упомянутые займы «Доверие», «Бизнес-Доверие», а также «Экспресс под залог». Первый два кредита не требуют предоставления обеспечения, что крайне важно именно для новых ООО или ИП. При этом потенциальный заемщик может получить до 3 млн. рублей по ставке от 14,52% на срок до 3-4 лет. При оформлении займа с предоставлением залога максимальная сумма кредита увеличивается до 5 млн. рублей.

 Процедура подачи онлайн-заявки на кредит от Сбербанка «Бизнес-Доверие»

Более подробные условия оформления указанных займов приведены на http://www.sberbank.ru/ru/s_m_business/credits/new.

На покупку оборудования

Заметной популярностью пользуются целевые кредиты Сбербанка для малого и среднего бизнеса, средства которых могут направляться исключительно на приобретение оборудования, необходимого для развития предприятия. Сегодня к числу подобных банковских продуктов относятся:

  • «Бизнес-Актив». Этот вид займа предусматривает возможность получения бизнесменом кредита на сумму от 150 тыс. рублей под 12,2% годовых на срок до 7 лет. Наиболее часто этот вариант ссуды используется новыми предприятиями и ИП, так как предусматривает невысокие требования к потенциальному заемщику.

Подробная информация о кредите размещена на сайте Сбербанка http://www.sberbank.ru/ru/s_m_business/credits/long/biznes-aktiv.

  • «Бизнес-Инвест». Еще один востребованный сегодня вариант кредитования предпринимателей, причем как начинающих, так и давно работающих. Основные максимальные параметры кредита: 10-летний срок, процентная ставка — от 11,8%. Минимальная сумма займа составляет 150 тыс. рублей.

Полный перечень требований к клиенту и условий выдачи денежных средств размещен на http://www.sberbank.ru/ru/s_m_business/credits/long/binvest.

На приобретение недвижимости

Достаточно выгодные условия кредитования предлагает Сбербанка представителям среднего и малого бизнеса в том случае, если полученные средства планируется израсходовать на покупку необходимой для дальнейшего развития предприятия недвижимости. В этом случае предприниматель также может выбрать наиболее подходящих из двух возможных вариантов:

  • «Экспресс-ипотека», предоставляющая возможность взять займ на весьма крупную сумму до 10 млн. рублей под 15,5% годовых на срок до 10 лет. Естественно, при этом требуется оформление залога в виде приобретаемой или уже имеющейся в распоряжении предпринимателя недвижимости. Главный плюс данного кредита – быстрое оформление и минимум требований, предъявляемых к заемщику.

Более подробное описание кредита – на http://www.sberbank.ru/ru/s_m_business/credits/long/express_ip.

  • «Бизнес-Надвижимость». При аналогичном сроке, равном 10-ти годам, процентная ставка составляет всего 11,8%. Верхний предел кредитного лимита не установлен, а минимальная сумма равна 150 тыс. рублей. Очевидно, что при наличии достаточно количества времени этот вариант займа намного выгоднее, описанного выше.

Полный список условий кредитования приведен на http://www.sberbank.ru/ru/s_m_business/credits/long/brealty.

Подача онлайн-заявки на сайте Сбербанка

На покупку автотранспорта

Помимо перечисленных, Сбербанк разработал для компаний, относящихся к малому бизнесу, еще один специальный кредитный продукт под названием «Бизнес-Авто». Несложно догадаться, что полученные с его помощью заемные средства могут быть потрачены на приобретение транспортного средства. Минимальный размер подобного займа составляет 150 тыс. рублей, процентная ставка начинается от 12,1%, а предельный срок ссуды равен 8 годам.

Для интересующихся данным кредитом Сбербанк разместил более подробную информацию о нем на собственном сайте по адресу http://www.sberbank.ru/ru/s_m_business/credits/long/bauto.

Лизинг

Популярность лизинговых схем, позволяющих приобрести различного рода оборудование и, что на практике используется намного чаще, автомобильного или грузового транспорта, обусловлена предоставляемыми налоговыми льготами и возможностью не отвлекать на осуществление сделки собственные оборотные средства. Дочерняя структура лидера финансового сектора России Сбербанк Лизинг предоставляет сразу несколько вариантов финансирования покупки различной техники предприятиями малого бизнеса.

Подробные сведения о них находятся на специальной странице сайта http://www.sberbank.ru/ru/s_m_business/products/leasing.

При этом в схеме может принимать участие и непосредственно Сбербанк, что позволяет осуществлять кредитование сделки на самых выгодных для клиента условиях. На данный момент предпринимателям предлагается 4 вида лизинга, каждый из которых направлен на приобретение определенного вида техники – автомобильного транспорта, коммерческого автотранспорта, грузового транспортного средства и специальных машин или механизмов. Минимальная продолжительность заключаемого договора составляет 12 месяцев, а максимальная сумма выделяемого финансирования равна 24 млн. рублей.

На пополнение оборотных средств

Среди кредитных продуктов Сбербанк, предназначенных малому бизнесу и используемых для полонения оборотных средств выделяется займ «Бизнес-Оборот» и два вида овердрафта – «Экспресс-Овердрафт» и «Бизнес-Овердрафт». В первом случае срок кредитования составляет до 4 лет при процентной ставке от 11,8%. Ограничения по максимальной величине займа не установлены.

Для овердрафтных кредитов максимальный срок составляет стандартный один год. При этом оформление «Экспресс-Овердрафта» происходит очень быстро, однако, процентная ставка составляет 15,5% при сумме займа до 2 млн. рублей. «Бизнес-Овердрафт» заметно выгоднее, так как ставка по нему 12,73% при максимальной величине займа, составляющей крупную сумму в 17 млн. рублей. Однако, его оформление требует значительного времени, а к заемщику предъявляются более серьезные требования.

Преимущества кредитования в Сбербанке для бизнеса

При необходимости в подобных займах любой потенциальный клиент может получить более подробную информацию о них на http://www.sberbank.ru/ru/s_m_business/credits/short.

Банковские гарантии Сбербанка

Популярность услуги Сбербанка, предоставляющей предпринимателям и ООО банковскую гарантию их обязательств, обусловлена очевидными преимуществами этого кредитного продукта. К числу достоинств продукта под названием «Банковская гарантия за 1 день» относятся:

  • оперативность оформления. Процедура получения банковской гарантии занимает всего один день;
  • минимальные требования к потенциальному клиенту;
  • простота предоставления услуги, получение которой не требует открытия счета, а также оформления обеспечения или поручительства.

Другим видом банковской гарантии от Сбербанка выступает «Бизнес-гарантия», также предоставляемая предприятиям малого бизнеса. Ее преимуществами являются выгодные условия, которые заключаются в следующем:

  • низкое вознаграждение за выдачу гарантии, составляющее от 2,66%;
  • максимальный срок действия гарантии, равный 3 годам;
  • отсутствие верхнего предела суммы гарантии, при этом ее минимальный размер составляет 50 тыс. рублей.

Исчерпывающая информация об условиях предоставления описанных услуг размещена на http://www.sberbank.ru/ru/s_m_business/credits/guarantee.

Другие предложения от Сбербанка

Достаточно заметной популярностью пользуются и такой вид кредитования малого бизнеса как рефинансирование. По сути, он представляет собой описанные выше займы, например, «Бизнес-Оборот», «Бизнес-Инвест» и т.д., однако, полученные по ним средства направляются на погашение ранее взятых в других финансовых организациях займов.

Более подробно узнать о предлагаемых Сбербанком кредитах на рефинансирование можно на сайте учреждения http://www.sberbank.ru/ru/s_m_business/credits/cref.

Еще одним банковским продуктом, доступным для предпринимателей, выступает совместная программа стимулирования кредитования предприятий малого и среднего бизнеса, которая проводится Федеральной корпорацией МСП и ПАО Сбербанк. Участие организации или ИП в этой программе позволяет рассчитывать на получение кредита на льготных условиях. При этом максимальная сумма займа составляет 1 млрд. рублей, процентная ставка снижена и равняется 9,6% и 10,6%, соответственно, для среднего и малого предпринимательства. Сроки кредитования определяются в индивидуальном порядке.

Новые виды кредитов, которые планируются к запуску Сбербанком

Более подробно об условиях участия в программе можно узнать на http://www.sberbank.ru/ru/s_m_business/credits/psk.

Условия

Условия различных кредитных продуктов, предлагаемых предприятиям малого бизнеса Сбербанком, достаточно сильно различаются, что не удивительно, если учесть их большое количество и разнообразие.

Процентные ставки

Величина процентной ставки по займам, предназначенным для предпринимателей, варьируется от 9,6% до 16-17%.

Залог

Сбербанк предлагает малым предприятиям как займы, обязательным условием предоставления которых выступает оформление обеспечения, так и беззалоговые кредиты.

Доступные суммы

Максимальная и минимальная сумма кредитования также определяются, исходя из вида займа. В большинстве случаев величина ссуды начинается от 150 тыс. рублей, а верхний предел составляет 10-24 млн. рублей.

Сроки кредита

Продолжительность действия кредитного договора определяется с учетом вида конкретного займа. Например, стандартный срок овердрафта составляет 1 год. Аналогичный промежуток времени является минимальной продолжительностью лизингового кредита. Максимальные сроки по ипотеке и инвестиционным займам для бизнеса доходят до 8-10 лет.

Выгодные условия кредитования бизнеса

Требования к заемщикам

В большинстве случаев к субъектам малого предпринимательства Сбербанк относит предприятия и ИП, годовой оборот которых не превосходит 60 млн. рублей.

Документы и порядок оформления кредитов

Предоставляемые для оформления кредитов документы делятся на две группы:

  • обязательные, в число которых входят паспорт для ИП и уставные документы для ООО, а также свидетельства о регистрации и постановке на учет, заявление или онлайн-заявка на кредит и анкета клиента, которая заполняется по форме банка;
  • дополнительные, перечень которых зависит от вида получаемого предпринимателем кредита. Например, при оформлении ипотеки предоставляются документы, связанные с объектом недвижимости.

Какую программу кредитования выбрать?

Выбор программы кредитования определяется с учетом направления расходования средств, а также возможностями предприятия по предоставлению залога или других видов обеспечения. Самый простой вариант решения проблемы подбора подходящего банковского продукта — это обращение за консультацией к специалистам финансовой организации.

Рубрики
Кредиты для бизнеса

Беспроцентный заем между ИП и ООО


Иногда возникает необходимость перезанять денег на развитие бизнеса. Если у юридического лица или предпринимателя имеются свободные денежные средства, то он может предоставить их в долг на условиях беспроцентного займа. Такой заем выгоды не приносит, так как не начисляются проценты за пользование деньгами. В основном, беспроцентными займами пользуются аффилированные лица.
Содержание [Скрыть]

В чем суть займов между ИП и ООО?

Заем – это сделка по передаче займодавцем определенной суммы денег или иного имущества заемщику. Заемщик обязуется вернуть полученное займодавцу в том же объеме и сумме. За пользование займом могут начисляться проценты. Гражданское законодательство, ст. 809 ГК РФ содержит понятие беспроцентного займа:
  • сумма займа меньше 50 минимальных размеров оплаты труда;
  • предметом договора являются не деньги, а вещи;
  • заемные средства не используются для извлечения прибыли.

В этих случаях заем, бесспорно, является беспроцентным, однако суммы, предоставляемые в долг могут быть гораздо большими, и в этом случае у налоговых органов при осуществлении проверки деятельности могут возникнуть вопросы.

В иных случаях условие о беспроцентности займа должно быть указано в договоре, иначе на сумму займа необходимо начислить процент в размере ставки рефинансирования. Этим правом может воспользоваться как займодавец, так и органы ФНС. В первом случае, спорная ситуация возникнет у займодавца и заемщика. Во-втором претензии к займодавцу будут иметь уже налоговые органы. ФНС доначислит процент по договору и обяжет займодавца уплатить налог с полученной прибыли. Беспроцентный заем сам по себе ни к прибыли, ни к убыткам не относится, но в различных ситуациях налоговые органы полагают, что даже при таком виде займа у участников сделки появляются налоговые обязательства. Сумма дается в долг на определенный срок и подлежит возврату в том же размере.

Иногда займодавец принимает решение простить сумму займа.

Тогда у заемщика возникнет внереализационный доход, который необходимо отразить в налоговой декларации и произвести уплату налога с данной суммы. Претензии со стороны налоговых органов чаще возникают к заемщику, но существующая судебная практика содержит примеры претензий ФНС к займодавцам. Наиболее часто спорные ситуации возникают при предоставлении займов взаимозависимыми лицами. И хотя суды принимают сторону налогоплательщиков, вопросы со стороны ФНС имеют место быть и обжаловать их можно только в судебном порядке.

Условия

При оформлении займов между ИП и ООО условия в каждом случае будут определяться индивидуально. Существует ряд положений, которые прописываются в договоре в обязательном порядке:
  1. Предмет займа: точная сумма и валюта денежных средств или перечень вещей.
  2. Сроки займа. Если срок не указан, то заем будет необходимо вернуть по требованию. Если договор заключен на срок меньше года, то он считается краткосрочным, если на срок более года – долгосрочным.
  3. Проценты. При беспроцентном займе необходимо прописать это в договоре. Иначе налоговая служба, при проверке, заставит начислить процент в размере действующей на момент возврата ставке Центробанка РФ.
  4. Назначение займа. Необходимо указать на какие цели даются деньги. Если цель не указана, то заем считается нецелевым, и расходовать средства заемщик может на свое усмотрение.
  5. Санкции в случае просрочки. Даже при беспроцентном займе пени и штрафы за нарушение сроков возврата можно указать в договоре. Также стороны определяют размер неустойки и порядок ее начисления – по законодательству или договорной.
  6. Порядок возврата займа, способы его погашения.
  7. Основания для прекращения обязательств по договору вследствие непредвиденных обстоятельств, действия непреодолимой силы.
  8. Условие о возможности внесения в договор изменений и поправок.

Необходимые документы при оформлении займа законодательством не установлены.

Стороны заключают между собой договор займа. Договор оформляется письменно, в двух экземплярах, скрепляется подписью и печатью сторон. Образец договора займа между ООО и ИП можно найти в специализированных справочных юридических программах. Кроме договора займа, оформляются акт приема-передачи денежных средств или имущества, иные финансовые документы, дополнительные соглашения к договору, график погашения займа.

Стороны также обязаны предоставить документы, подтверждающие юридический статус (свидетельство регистрации ЕГРН), реквизиты и расчетные счета. При передаче денег оформляется расписка с проставлением даты и подписей сторон, либо деньги переводятся на расчетный счет.

Как происходит налогообложение?

Юридическое и физическое лицо как заимодавцы не подлежат налогообложению, так как предоставление суммы займа не влечет получения дохода. Спорным остается вопрос налогообложения заемщика.
При получении предпринимателем денежных средств от юридического лица, налоговые органы могут посчитать это материальной выгодой и начислить НДФЛ, даже если заем беспроцентный.

Эта позиция поддерживается некоторыми решениями судов. Определением Конституционного Суда РФ от 11.05.2012 № 833-О, сделан вывод о материальной выгоде, полученной от экономии на процентах за пользование кредитом. Такой доход отнесен налоговиками к внереализационным доходам и по мнению судов возникает обязанность уплаты налога с дохода физического лица. (Постановления ФАС Волго-Вятского округа от 10 апреля 2013 года № А82-882/2012, Арбитражного апелляционного суда от 01 июля 2014 года № А56-67702/2013).

Минфин России выразил противоположную точку зрения в письме от 27.08.2014 г. № 03-11-11/42697. В документе говорится, что материальной выгоды по беспроцентным займам предприниматели не получают и налог не уплачивается. Однако ФНС считает, что предприниматели, находящиеся на УСН, ЕНВД, ПСН или общей системе налогообложения получают выгоду в виде сэкономленных процентов и требуют уплаты НДФЛ в размере 35%. Сумма сэкономленных процентов рассчитывается по минимальной процентной ставке, установленной ЦБ РФ, в 2017 году она составляет 9%. ООО как займодавец налоги не уплачивает, так как материальной выгоды в виде процентов не имеет.

В случае, когда займодавцев является индивидуальный предприниматель, а заемщиком юридическое лицо, выгода ООО не засчитывается в доход компании для дальнейшего налогообложения. Согласно гл. 25 НК РФ материальная выгода доходом не является.

Поэтому ООО не имеет в этом случае налогооблагаемый доход. Доходом средства займа могут являться, если ИП простит долг компании.

Если предоставление займа происходит между взаимозависимыми лицами, то . Здесь следует обратить внимание, является ли сделка контролируемой. Если суммарный годовой доход по сделкам между взаимозависимыми лицами составил более 60 млн. рублей, то все сделки считаются контролируемыми. В этом случае, при предоставлении займа от ООО предпринимателю, применяющему упрощенную систему налогообложения, ООО должно увеличить свою прибыль на сумму неполученных процентов. Сумма процентов исчисляется по аналогии с подобными займами, которые были предоставлены компанией независимым лицам. По неконтролируемым сделкам обязанности уплаты налога у ООО не возникает. С 01.01.2017 года беспроцентные займы между взаимозависимыми лицами, зарегистрированными на территории РФ, не относятся к контролируемым сделкам.

Освобождение от налоговых последствий

Обязанность уплаты налога, согласно постановлениям судов и позиции ФНС, возникает у индивидуального предпринимателя, получившего заем. Предпринимателю необходимо принять меры во избежание штрафных санкций со стороны налоговых органов. Поэтому, если при выдаче займа юридическое лицо не произвело начисление и уплату процентов за получателя займа, такая обязанность остается на предпринимателе. Не позднее 30 апреля следующего года необходимо подать декларацию в ФНС и произвести уплату налога. Освобождения от уплаты НДФЛ в этом случае для предпринимателей не предусмотрено. При выдаче займа предпринимателем юридическому лицу оснований для налогообложения не возникает.

Если заемщик хочет избавиться от уплаты НДФЛ, то можно пересмотреть условия займа и начислить процент.

В этом случае заем становится процентным и займодавец обязан уплатить с него налог на прибыль, а заемщик, соответственно, выплатить процент займодавцу. В любом случае, полностью уйти от налогообложения при оформлении беспроцентного займа не получится.

Как оформить заем без процентов?

Оформление беспроцентного займа между ИП и ООО производится в письменной форме. Заключается договор в двух экземплярах, по одному для каждой из сторон. Договор считается вступившим в силу в момент передачи денег. Если в договоре не указан срок возврата, то займодавец имеет право направить претензию заемщику. После получения претензии, заемщик обязан вернуть деньги в месячный срок.
Сумма долга может быть возвращена досрочно, займодавец дохода с процентов не получает, поэтому для него выгодно быстрое погашение обязательства.

После возврата займа остается обязанность уплаты заемщиком ИП налога, до момента погашения налогового обязательства правоотношения не считаются законченными.

Нюансы составления договора заключаются в следующем:

  1. Обязательно должно быть указано условие о беспроцентности кредита. В противном случае проверяющие органы по умолчанию посчитают договор займа с процентами и начислят налог с полученной выгоды.
  2. В договоре должны содержаться точные характеристики займа – дата выдачи, сумма, валюта займа, срок уплаты, цель получения займа.
  3. Указывается ответственность сторон. Это могут быть штрафные санкции за просрочку возврата, действия сторон в случае возникновения претензий, порядок урегулирования спора. Аффилированные лица могут обойтись без данного пункта.

Образец договора можно найти в любой справочной правовой системе. Форма договора законодательством не утверждена. Поэтому допускается составление договора в произвольной форме. Можно воспользоваться имеющимся образцом и подставить в него свои реквизиты. Важно, чтобы были соблюдены основные требования к содержанию, изложенные выше. В договоре необходимо перечислить следующие пункты: наименование сторон, предмет займа, права сторон, обязанности сторон, ответственность в случае нарушения условий договора, порядок возврата долга, действия в случае спорных ситуаций, реквизиты и подписи сторон.

Штрафные санкции за нарушения

При выявлении нарушений при проверке договоров беспроцентного займа в организации или у предпринимателя, налоговая служба доначисляет налоги и накладывает штраф. Если в договоре займа не прописано условие о его беспроцентности, то налоговый инспектор имеет право обязать займодавца доплатить налог с процентов. Проценты рассчитываются согласно ставке рефинансирования ЦБ РФ. На июнь 2017 года процентная ставка по кредитам равнялась 9%.
Налоговым агентом при выдаче займа ИП является займодавец.

Он обязан рассчитать и уплатить НДФЛ из расчета 35% от суммы сэкономленных процентов. Если возможности взыскать с заемщика налог и уплатить его в органы ФНС у займодавца не имеется возможности, то ему необходимо направить в территориальную налоговую инспекцию и заемщику письмо с уведомлением о возникновении материальной выгоды. Это предусмотрено  пп. 2 п. 3 ст. 24, аб. 2 пп. 2 п. 2 ст. 212 и п. 1–7 ст. 226 Налогового кодекса РФ. При проверке ФНС претензий к займодавцу в этом случае иметь не будет. Обязанность по уплате налога перейдет на заемщика. Если уведомление не будет отправлено, то налоговая может наложить на юр. лицо штраф в размере 20% от невзысканной суммы ст. 122 НК РФ. Если налог не уплатит предприниматель, то штрафные санкции будут такими же – 20% от неуплаченной суммы налога.

Рубрики
Кредиты для бизнеса

Кредит наличными малому бизнесу


Большинство финансовых организаций уже давно перешло на безналичный расчет. Однако некоторым для ведения бизнеса все еще требуется кредит наличными. Разберем, какие банки выдают средства наличными и на каких условиях.
Содержание [Скрыть]

Можно ли получить кредит наличными для малого бизнеса?

Некоторые банки действительно предлагают кредиты подобного типа. Однако здесь могут действовать ограничения.

Так, к примеру, некоторые банки требуют подтверждения целей – на что именно был потрачен кредит и с какой целью. Другие завышают процентную ставку и только на таких условиях выдают заем. А третьи просят предоставить залог в виде недвижимости, либо платежеспособного поручителя.

Какие банки предоставляют кредит наличными?

К сожалению, редко какие банки выдают кредит именно наличными, опасаясь того, что средства пойдут «не туда». Один из банков, который выдает средства наличными, а не переводит на расчетный счет – это ОТП банк. По данному кредитному продукту действуют следующие условия:

  • Банк выдает средства на сумму до 1 миллиона рублей;
  • Решение принимается всего лишь за 15 минут;
  • Ставка начинается от 11,5%.

Условия получения

Итак, давайте разберем, каким требованиям нужно соответствовать, чтобы можно было получить кредит наличными для бизнеса.

Требования к заемщику

Для того, чтобы получить подобный кредит, нужно соответствовать определенным требованиям:

  • Владелец малого бизнеса прежде всего должен быть гражданином РФ, чтобы получить определенную сумму для своего бизнеса наличными.
  • Так же определенные требования предъявляются и к возрасту. Так, к примеру, минимальный возраст составляет, как правило, от 18 лет до 21 года, а максимальный – от 65 до 75 лет, но только при том условии, что именно столько предпринимателю исполнится на момент погашения кредита.

Есть и ряд других условий для заемщиков – например, в последнем регионе РФ человек должен прожить как минимум 4 месяца.

Необходимые документы

В большинстве случаев от клиента требуется стандартный пакет документов – это:

  • Паспорт гражданина РФ;
  • Отметка о регистрации;
  • Заявление, оформленное в виде анкеты с информацией о предприятии и о самом заемщике.

Помимо классического пакета бумаг, могут понадобиться следующие документы:

  • справка в формате 3-НДФЛ;
  • декларация по УСН;
  • выписка по кассе или счету за последние пол года.

Все эти бумаги нужно будет предоставить при посещении специалистов банка.

Получение и обслуживание кредита

Так как кредит предоставляется именно в виде наличных, получить их можно в одном из отделений, в рабочее время. При с собой нужно обязательно иметь паспорт. Также в некоторых банках средства переводятся на карту, откуда их можно снять в виде наличных.

Оплатить кредит можно обычным путем, используя для этого карточку, банкомат, либо кассу отделения.

Плюсы и минусы кредитов наличными

Итак, давайте разберем, в чем же плюсы и минусы кредитов, выданных в виде наличных средств.

Плюсы здесь будут следующими:

  • Прежде всего это доступность, хотя и не в широком смысле слова. Нет, кредит наличными выдается далеко не каждому клиенту, желающему открыть или уже ведущему бизнес. Но зато такой кредит доступен из-за того, что банк, как правило, не требует по нему ни залога, ни поручителя. В итоге вы получаете кредит, по которому не требуется никакого обеспечения.
  • Еще одного достоинство такого кредита заключается в том, что кредит довольно быстро оформляется. Да, конечно, все зависит от типа кредитования, суммы кредита и предоставленных вами документов. Однако чаще всего выдача наличных по такому кредиту не занимает более 1-3 дней. А если вы еще и оформляете экспресс-кредит, то получить наличные и вовсе можно за несколько часов.
  • Так же радует и нецелевое назначение, ведь вы можете взять такой кредит на все что угодно – например, развитие бизнеса, его открытие, приобретение техники, оборудования и так далее. При этом вы сможете потратить кредит так, как вам этого захочется, совершенно не нарушая пунктов кредитного договора.
  • Еще одного преимущество кредита заключается в удобстве его использования. Ведь некоторые предприниматели не принимают безналичный расчет, пользуясь одними лишь наличными, и тогда владельцу бизнеса приходится искать более «мобильного» продавца, который, возможно, уступает и по качеству материала, и по ценам на необходимый товар.

Что же до недостатков, то они заключаются прежде всего в том, что по таким кредитам предлагаются не самые выгодные условия кредитования. Процентная ставка по ним, как правило, намного выше, нежели у аналогичных кредитных продуктов, а сумма, как и срок, гораздо меньше.

Альтернативы таким кредитам

Собственно, альтернатив здесь множество, начиная от обычных потребительских кредитов и заканчивая государственными программами кредитования. Соберите нужный пакет документов, предоставьте информацию о доходах, залог, и вы увидите, насколько улучшились ваши условия по кредиту.

Рубрики
Кредиты для бизнеса

Райффайзенбанк кредиты малому бизнесу


Райффайзенбанк в настоящее время является одним из крупнейших частных банков страны с иностранным участием. По объему активов, находящихся в распоряжении финансовой организации, он размещается 13-м месте в рейтинге крупнейших кредитных учреждений страны. Одной из причин такого результата является активная работа банка не только с физическими лицами, но и с корпоративными клиентами, а также предпринимателями.
Содержание [Скрыть]

Это подтверждают и данные статистики. В частности, сумма выданных организациям и ИП кредитов на сегодня уже превысила 345, 5 млрд рублей и продолжает неуклонно увеличиваться.

Общие условия кредитования в Райффайзенбанке

Главной особенностью Райффайзенбанка, выделяющей его среди большинства работающих в России кредитных организаций, особенно частных, является стабильное финансовое положение. Оно обеспечивается тем обстоятельством, что банк на 100% принадлежит крупной финансовой группе из Австрии Райффайзен.

В результате клиенты кредитной организации могут быть уверены в ее надежности. Другой характерной особенностью Райффайзенбанка является наличие обширной сети филиалов, в результате чего практически во всех крупных городах России имеется хотя бы одно отделение финансового учреждения. Также необходимо отметить наличие разнообразных программ кредитования, разработанных и активно продвигаемых банком, позволяющих охватить практически все сегменты рынка.

http://ofi-site.ru/wp-content/uploads/2016/01/%D0%A0%D0%B0%D0%B9%D1%84%D1%84%D0%B0%D0%B9%D0%B7%D0%B5%D0%BD%D0%B1%D0%B0%D0%BD%D0%BA-7.jpg

Какие программы доступны?

Серьезное внимание Райффайзенбанк уделяет кредитованию малого бизнеса.

Специально для организаций и предпринимателей, чей годовой оборот составляет менее 60 млн. рублей, то есть примерно $1 млн., разработана специальная программа поддержки, предусматривающая возможность получения различных займов на выгодных и льготных условиях. Кроме того, активно применяется еще одна программа кредитования бизнеса, чья годовая выручка составляет от 60 до 480 млн. рублей. Для таких организаций и предпринимателей также предлагаются привлекательные условия оформления разнообразных ссуд.

https://finsurfer.ru/offer/monthlies/22/bannerds/bannerd720-1470734843.pngАвто в кредит является одним из популярных видов займов для бизнеса. Он позволяет получить до 3,7 млн. рублей, которые могут быть потрачены предпринимателем на покупку транспортного средства. Стандартный срок подобного кредита равняется 2 годам, а процентная ставка зависит от суммы займа и составляет от 15%.
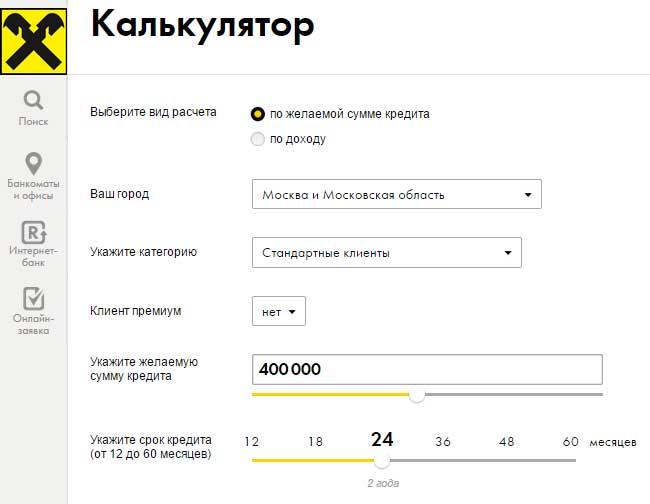
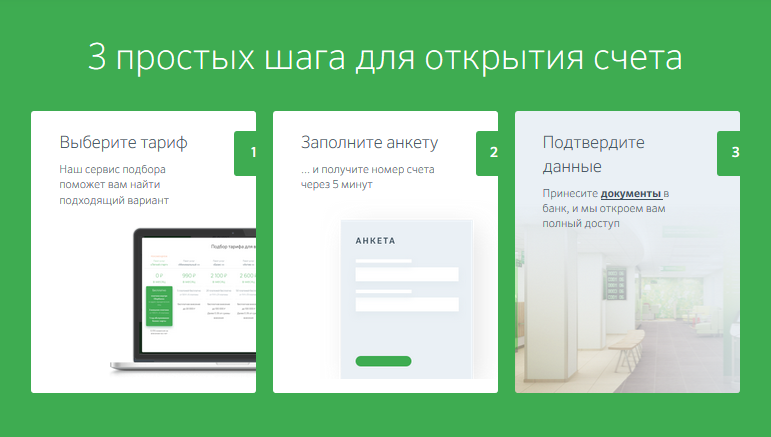
Овердрафт заслуженно считается простой и удобной для клиента формой кредитования. Предприниматель или организация могут получить до 4,5 млн. рублей, при этом конкретный размер кредитного лимита определяется, исходя из оборотов по счету.

Кредит на покупку недвижимости для бизнеса, или так называемая коммерческая ипотека, выдается Райффайзенбанком на общих условиях, которые при этом являются достаточно выгодными. Процентная ставка, как и в большинстве других видов займов, определяется индивидуально для каждого клиента, причем ее минимальный размер составляет 12%.

Кредитование для покупки оборудования может осуществляться при помощи различных кредитных продуктов, например, инвестиционного займа или «Экспресс» ссуды. Первый вариант доступен для предпринимателей, чей оборот превышает $1 млн., при этом они могут получить до 145 млн. рублей заемных средств. Второй вариант проще, быстрее и удобнее. Он доступен для бизнеса, оборот которого меньше $1 млн., но имеет ограничение кредитного лимита, равное 2 млн. рублей.

Кредит на развитие может быть получен представителем малого бизнеса по программе «Классик-Лайт». Его максимальная величина составляет 4,5 млн. рублей, а срок – 5 лет. Более крупные организации и предприниматели получают возможность оформить инвестиционный или оборотный кредит на сумму до 145 млн. рублей и сроком до 10 лет.

Рефинансирование в Райффайзенбанке заслуженно считается одной из наиболее востребованных кредитных услуг. Причины этого достаточно просты – наличие очевидных преимуществ этой процедуры, позволяющей заметно снизить финансовую нагрузку на клиента, в частности:

  • Возможность снижения процентной ставки по уже полученных займам;
  • Гибкая система рефинансирования, допускающая использование различных схем, которые выбирает сам заемщик;
  • Снижение срока кредита или ежемесячного платежа по займу.

https://wikifinances.ru/wp-content/uploads/2016/12/rayffayzenbank-refinansirovanie2.jpg

Другие программы кредитования, которые предлагает потенциальным клиентам Райффайзенбанк, также заслуживают внимания. Это объясняется достаточно низкой процентной ставкой, простыми и понятными условиями выдачи займа, а также разнообразием предлагаемых кредитных продуктов.

Требования и условия

Для того, чтобы воспользоваться кредитами, предусмотренными программами Райффайзенбанка для мелкого бизнеса, необходимо выполнение одного из двух условий, упомянутых выше: годовой оборот организации или предпринимателя, либо составляющий до 60 млн. рублей, либо находящийся в пределах между 60 и 480 млн. рублей. Для первой категории бизнесменов доступны такие виды льготных кредитов:

  • Экспресс;
  • Овердрафт и легкий овердрафт;
  • Классик-Лайт;
  • Банковские гарантии.

Более крупные представители бизнеса могут оформить следующие виды займов на специально разработанных условиях:

  • Инвестиционный;
  • Оборотный;
  • Овердрафт;
  • Банковские гарантии;
  • Аккредитивы.

Помимо указанных, любое юридическое лицо или индивидуальный предприниматель могут получить любой из предоставляемых Райффайзенбанком кредитов на общих основаниях.

Необходимые документы, которые требуется предоставить клиенту для оформления кредита в Райффайзенбанке, являются стандартным набором документации, включающем в себя учредительные документы, свидетельства о регистрации и постановке на учет, а также бизнес-план и другие подобные финансовые документы.

Размеры займов определяется с учетом нескольких факторов, главным из которых выступает годовой оборот предпринимателя. Например, максимальная сумма займа для организации с выручкой до 60 млн. рублей, составляет 4,5 млн. рублей. При размере дохода от 60 до 240 млн. рублей кредитный лимит может вырасти до 145 млн. рублей. Примерно такая же ситуация с овердрафтом, который в первом случае может доходить до 1, 2 млн. рублей, а во втором – до 10 млн.

Процентные ставки по кредитам, и это является еще одной важной особенностью Райффайзенбанка, определяются индивидуально для каждого клиента. Такой подход следует признать вполне оправданным, так как он позволяет привлечь и удержать интересных банку заемщиков, которым предоставляются максимально выгодные условия. При этом обычной ставкой Райффайзенбанка сегодня считается 13-15%.

Как рассматриваются заявки? Сегодня практически все банки предоставляют клиентам возможность оформлять онлайн заявки на получение кредита. Райффайзенбанк не является исключением из этого правила. Еще более удобным и привлекательным для заемщика сотрудничество с банком делает оперативность рассмотрения заявок. Например, для кредита «Экспресс», максимальный срок оформления составляет 2 дня, а нередко процедура осуществляется заметно быстрее. Главное при этом — правильно заполнить заявку на получение займа и предоставить полный пакет необходимой документации.

Как оценить вероятность одобрения? Райффайзенбанк используется стандартные критерии, позволяющие принять решение о выдаче кредита или отказе от возможной финансовой сделки. К ним относятся:

  • Кредитная история клиента. Шансы на получение займа при наличии проблем во взаимоотношениях с различными финансовыми организациями, тем более, при текущих просрочках, крайне невелики;
  • Финансовое положение заемщика. В большинстве случаев банк требует предоставления отчетности за последний календарный период, что позволяет получить необходимую для анализа платежеспособности клиента информацию;
  • Правильно оформленная заявка и прилагаемый к ней пакет документации. Очевидно, что для одобрения выдачи кредита следует соответствующим образом выполнить все базовые условия его получения.

Частые причины отказов объясняются, главным образом, двумя моментами. Первым из них является проблемная кредитная история, наличие которой заметно осложняет получение кредита. Второй фактор – ошибки в заявке и прилагаемых к ней документах.

В подобной ситуации возможно их исправление и повторная процедура рассмотрения откорректированной заявки.

Порядок действий в случае отказа в выдаче кредита подразумевает выполнение стандартного набора действий со стороны потенциального заемщика. Во-первых, следует узнать причину отказа. Если речь идет о плохой кредитной истории, увеличить шансы на одобрение повторной заявки может предоставление обеспечения по займу в виде поручительства или залога. В противном случае клиенту придется обратиться в другие кредитные организации.

Если причиной отказа стали ошибки в заявке или отсутствие какого-либо обязательного документа, вполне реально внести необходимые коррективы, устранить ошибки и дополнит пакет документации, после чего обратиться в банк с повторной заявкой.

Получение и обслуживание кредита

Условия получения и обслуживания кредита подробно прописываются в тексте договора, заключаемого организацией или предпринимателем с банком. Естественно, этим же документом предусматриваются и штрафные санкции за нарушение заемщиком взятых на себя обязательств. Очевидно, что следует внимательно изучить кредитный договор до его подписания, чтобы избежать возможных неприятностей в будущем.

http://raiffinfo.ru/wp-content/uploads/2017/08/2017-08-22_09-24-18.png

Что предлагают конкуренты?

Высокий уровень конкуренции, который сложился в настоящее время на российском кредитном рынке, вынуждает банки постоянно совершенствовать предлагаемые ими продукты и услуги. Это является обязательным условием сохранения клиентской базы, величина которой в значительной степени определяет успешность и эффективность работы того или иного финансового учреждения.

Учитывая сказанное, становится понятным, почему в сегодняшних условиях практически все крупные и серьезные банки разработали, как и Райффайзенбанк, специальные программы кредитования малого бизнеса, считая этот сегмент рынка крайне интересным и потенциально прибыльным.

Рубрики
Кредиты для бизнеса

Кредиты малому бизнесу Россельхозбанк


Россельхозбанк работает с малым бизнесом точно так же, как и с крупным или физическими лицами. Банк существует с 2000 года и за это время показал себя надежным партнером. Даже во времена кризиса организация продолжает исправно выполнять свои обязательства перед клиентами. Рассмотрим какие варианты кредитования предлагаются малому бизнесу.

Содержание [Скрыть]

Общие условия кредитования в Россельхозбанке

Единственное общее условие для всех клиентов-представителей малого бизнеса заключается в том, что компания должна существовать на момент получения средств не менее трех месяцев и все это время вести деятельность. Все остальные особенности, условия и требования согласовываются в индивидуальном порядке и/или зависят от выбранного кредитного продукта.

Какие программы доступны?

Россельхозбанк предлагает своим клиентам-представителям малого бизнеса следующий набор программ кредитования. Каждая из них предназначена для определенных целей, помогая предприятию решать краткосрочные и долгосрочные задачи.

На пополнение оборотных средств предлагается кредитная программа «Оборотный стандарт». Она в первую очередь ориентирована на:

  • Приобретение ТМЦ (товарно-материальные ценности).
  • Любых товаров или материалов, при условии, что они будут использоваться с целью реализации или для обеспечения работы предприятия.
  • Выплату заработной платы и оплату услуг сторонних организаций.
  • Перечисления средств в бюджет.

Основные особенности кредитного продукта:

  • Возможность предоставить в качестве залога ТМЦ на все 100% от суммы кредита.
  • Срок действия кредитного договора может достигать двух лет.

На сезонные работы действует целый набор кредитных программ:

  • Для развития растениеводства.
  • Для развития животноводства.
  • Средства под залог будущего урожая.
  • Переработка (для предприятий, закупающих товары для их последующей переработки).
  • Агро (для обеспечения деятельности предприятия под залог будущих товаров).
  • Оптимальный (для обеспечения деятельности предприятия под залог техники, оборудования и недвижимости).
  • На покупку зерна.

Основные особенности:

  • Возможность подобрать продукт с наиболее подходящими условиями.
  • В качестве залога может использоваться различное имущество предприятия, даже не самое ликвидное.

Инвестиционные программы, как и в случае с сезонными, представлены в широком ассортименте:

  • Инвестиционный стандарт: рассчитана на 8 лет, с возможностью отсрочки погашения тела кредита до 1,5 лет. При этом банк готов рассмотреть индивидуальный график погашения. Выдается сумма до 60 миллионов рублей.
  • На приобретение оборудования/техники: выдается кредит сроком на 7 лет с возможностью отсрочки на 1 год. В качестве залога предоставляется покупаемая техника/оборудование.
  • На покупку недвижимости: рассчитана на 8 лет. Максимальная сумма – до 200 миллионов рублей. В залог придется предоставить тот объект, который покупается. Есть еще один вариант этой программы «Коммерческая ипотека», отличающаяся небольшой суммой в 20 миллионов и сроком до 10 лет. Альтернативный вариант – на покупку земли. В этом случае в залог берется приобретаемый участок. Сумма жестко не фиксирована, но максимальный срок кредитования 8 лет с возможностью отсрочки в 2 года.
  • На покупку животных: кредит не имеет ограничений по срокам и сумме (рассчитываются индивидуально), но отсрочка может составлять только 1 год. Кредит допускает возможность приобретения животных у иностранных компаний.

Кредит на открытие малого бизнеса: Россельхозбанк не предлагает отдельных кредитных программ на открытие малого бизнеса, однако благодаря представленным выше инвестиционным кредитам можно сразу после основания фирмы (через три месяца ее работы) приобрести все необходимое для полноценной работы. Формально это можно считать кредитом на открытие бизнеса, хотя фактически он выдается в инвестиционных целях. Также сюда может относится продукт «Стань фермером». Подробнее о нем ниже.

Программа “Доступный заем” интересна тем, что кредит выдается без необходимости предоставлять залог. При этом, срок действия кредитного договора может достигать 3-х лет, а благодаря возможности установить индивидуальный график погашения и низкой ставке по процентам, этот кредит может стать оптимальным решением для любого малого бизнеса.

Кредитная программа “на создание собственных семейных ферм” ориентирована, как и следует из названия, на создание семенных ферм. Средства, получаемые в рамках этой программы, могут направляться как на строительство новых, так и реконструкцию или модернизацию уже существующих семенных ферм. Размер кредитования зависит от стоимости работ по обустройству фермы и ее комплектации. За основу расчета берется 80% от потенциально потраченных средств, что подразумевает наличие первоначального взноса в размере 20%. Выдается кредит на срок от 2 до 15 лет, в зависимости от того, на что именно будут направлены деньги. В качестве залога может выступать недвижимость, находящаяся в состоянии незавершенного строительства. При необходимости банк может предоставить отсрочку по уплате тела кредита на срок до 3-х лет.

Программа “Обеспечения выполнения государственного или муниципального контракта” относится к краткосрочным кредитам (сроком до 90 дней). Основная цель – обеспечить получение компанией муниципального или государственного контракта в той ситуации, когда самой фирме не хватает для этого средств. Сумма кредита определяется исходя из финансового состояния заемщика. Предоставлять залог в качестве обеспечения не обязательно, хотя он может увеличить получаемую сумму.

Программа для бизнеса “Персональный овердрафт” предназначается для обеспечения операционной деятельности предприятия. При оформлении нет необходимости предоставлять залог, а сама сумма кредита может достигать 10 миллионов рублей. Деньги предоставляются на срок до 12 месяцев при сроке одного транша не более 30 дней. Клиент вправе самостоятельно выбирать, будет ли установленный лимит кредитования плавающим или фиксированным.

Кредитная программа для бизнеса “Под залог покупаемого оборудования и техники” выдается на срок от 4 до 7 лет, в зависимости от типа приобретаемого имущества и его состояния. Сумма кредита составляет 85% от общей стоимости, 15% клиент вносит лично. В качестве залога принимается та же техника или оборудование, которое планируется купить. При необходимости банк готов предоставить льготный период оплаты кредита сроком на 1 год.

Программа “Рациональный заем” является уникальным кредитным продуктом Россельхозбанка, аналогов которого у конкурентов нет. Средства в размере до 30 миллионов выдаются сроком на 5 лет, при этом не требуется никакое обеспечение. Клиент может согласовать с банком индивидуальный график погашения задолженности и даже попросить 2 года льготного периода.

Кредит “Стань фермером” ориентирован на тех клиентов, которые планируют развивать собственный бизнес или даже открывать его с «ноля». Предлагается сумма до 15 миллионов рублей, но предназначены деньги для КФХ (крестьянско-фермерских хозяйств). Для получения кредита сначала необходимо зарегистрировать такое хозяйство и только потом получить возможность распоряжаться деньгами. Срок кредитования до 10 лет и сравнительно низкая процентная ставка станут отличным подспорьем как всем новичкам, так и опытным фермерам.

Экспресс программы кредитования представлены кредитным продуктом «Экспресс».

Он выгодно выделяется от остальных аналогов незначительным сроком рассмотрения заявки – всего за 4 дня. Клиент в зависимости от своего финансового положения может получить до 1 миллиона рублей и при этом пакет документов, необходимый для займа, требуется предельно минимальный. Срок действия договора 2-3 года, в зависимости от целей получения денег, а максимальный льготный период в данном случае составляет всего 1 месяц.

Рефинансирование в Россельхозбанке представлено двумя программами:

  • «Рефинансирование»
  • «Выгодное решение»

Обе предназначены для перекредитования фирмы из другого банка в Россельхозбанк. Благодаря выгодным условиям, это не только позволяет финансовой организации привлекать новых клиентов, но и облегчает бремя выплат самих компаний. Продукт «Рефинансирование» не имеет жестко фиксированных условий или требований. Он интересен тем, что все элементы согласовываются с клиентом в индивидуальном порядке, что помогает разрешить даже не самые простые и стандартные ситуации. Второй продукт «Выгодное решение» ориентирован на срок в 10 лет, а максимальная сумма, которую может получить заемщик составляет 20 миллионов рублей.

Другие варианты кредитных продуктов в целом мало отличаются от всех перечисленных выше программ за одним исключением – банковские гарантии. Они выдаются в качестве обеспечения выполнения компанией своих обязательств перед клиентами. При возникновении проблем компенсацию выплачивает банк. Все условия кредитов такого типа согласовываются в индивидуальном порядке.

Требования и условия

Как уже было сказано выше, большая часть всех условий и требований зависит от кредитных продуктов. Более того, с клиентом в индивидуальном порядке согласовываются особо важные для него или банка моменты. В этом случае условия могут значительно отличаться от стандартных. Однако если обобщить, можно выделить основные элементы.

Необходимые документы (обязательный комплект):

  • Паспорт клиента ИП или удостоверяющие личность документы представителя фирмы (включая сюда и доверенность на осуществление действий от лица фирмы).
  • Документы, подтверждающие факт регистрации предпринимателя/фирмы в налоговых органах.
  • Если деятельность подразумевает лицензирование, то эти бумаги тоже нужны.
  • Финансовые документы, показывающие результаты работы клиента за период, указанный сотрудником банка (но не менее 3-х месяцев).

В зависимости от выбранного кредитного продукта, дополнительно могут потребоваться документы, подтверждающие право собственности на недвижимость, транспорт, оборудование, товары или любые другие варианты имущества, которые предлагаются в качестве залога.

Размеры займов: сумма кредита в большинстве случаев напрямую зависит от финансового состояния потенциального заемщика. Нижний предел обычно определяется как 50 тысяч рублей, а вот верхний не установлен в принципе и может составлять как 1 миллион, так и 10 или даже 100.

Процентные ставки также варьируются в широких пределах. Даже в рамках одного кредитного продукта могут предлагаться разные условия в зависимости от наличия обеспечения, финансового состояния, срока работы фирмы, назначения средств, срока кредитования и много другого. Минимальная ставка составляет 9%, максимальная 20%.

Как рассматриваются заявки?

Перед получением кредита клиенту необходимо оформить заявку. Сделать это можно двумя способами:

  1. В режиме онлайн на сайте банка.
  2. При личном посещении отделения.

Первый способ удобнее, так как не вынуждает тратить время, зато второй помогает познакомиться с кредитными специалистами, обговорить все возможности и условия, а также, с их помощью, подобрать оптимально подходящий кредитный продукт. Следует учитывать, что не всегда клиент может получить деньги именно по тому продукту, по которому планировал. Сотрудник банка укажет на это, предложив более подходящий вариант.

Как оценить вероятность одобрения?

На вероятность одобрения гарантировано влияет несколько факторов:

  1. Положительная кредитная история без просрочек и любых проблем.
  2. Положительный финансовый результат работы фирмы.
  3. Отсутствие других кредитов (как в этом, так и в других банках).
  4. Достаточный объем прибыли для погашения тела и процентов по кредиту.
  5. Наличие дорогостоящих объектов залога, которые фирма готова передать в залог банку.
  6. Долгий срок работы фирмы.
  7. Наличие четкого бизнес-плана дальнейшего развития фирмы.

Частые причины отказов

  • Есть просрочки по кредитам. Хуже всего, когда эти кредиты еще активны и на момент рассмотрения клиентом не оплачиваются. Единственное исключение – рефинансирование, но и в этом случае банк предпочтет клиента, который в состоянии обеспечивать долг.
  • Отсутствие всех необходимых документов.
  • Нет залога.
  • Фирма постоянно показывает убытки.
  • Клиент не может объяснить, как он будет использовать полученные средства.

Порядок действий в случае отказа

  1. Уточнить, что именно смутило сотрудников банка или кредитный комитет (нередко менеджер уверен, что кредит будет выдан, а на комитете проект «рубят» по тем или иным причинам).
  2. Исправить ситуацию: предоставить требуемые документы, закрыть кредиты в других банках, показать полученный доход, составить бизнес-план и так далее. Детальная «работа над ошибками» зависит от причин отказа.
  3. Если ситуацию невозможно исправить (например, нет денег на закрытие другого кредита), обсудить с менеджером другие программы, возможность рефинансирования или предложить условия, которые могли бы компенсировать риск (например, предложить в залог больше дорогостоящего имущества чем требуется по условиям договора).

Получение и обслуживание кредита

За получение кредита необходимо заплатить до 2,5% комиссии от суммы займа. Обслуживание долга также платное. Помимо процентов и тела кредита дополнительно придется оплачивать до 0,5% годовых. Следует учитывать, что у банка есть большой набор кредитных программ, при получении которых комиссия не взимается, и за обслуживание также ничего не нужно платить.

В зависимости от выбранного кредитного продукта и цели получения средств, клиент может получить всю сумму на свой счет и распоряжаться ею в рамках, установленных кредитным договором. В другой ситуации (например, при покупке недвижимости, техники, оборудования или ТМЦ), деньги перечисляются сразу поставщику, а клиент получает товар и обязательство по долгу.

Обслуживание кредита подразумевает ежемесячные выплаты за пользование кредитом (тело и проценты), а в некоторых случаях они дополняются оплатой комиссии.

Что предлагают конкуренты

  • Минимальная процентная ставка: 6% от банка «Кредит Европа». Кредитование производится только в евро или долларах США сроком от 1 месяца до 5 лет. Чем меньше срок, тем меньше ставка. Обязательное условие – наличие дорогостоящего имущества, оформляемого в качестве залога.
  • Максимальный размер кредита: до 1 миллиарда рублей от «Сбербанка» под гарантии корпорации МСП (Малого и среднего предпринимательства). Ставка 9,6% при кредитовании сроком до 5 лет.
  • Максимальный срок кредит: до 10 лет от того же Сбербанка. Минимальный предел суммы – 150 тысяч рублей, а ставка – 11,8% годовых.

Среди всех аналогов, Россельхозбанк выгодно отличается именно своим индивидуальным подходом, в рамках которого он может предложить условия выгоднее, чем у большинства конкурентов.