Рубрики
Счёт для ИП или ООО (РКО)

Внесение наличных на расчетный счет юридического лица


Достаточно часто возникает ситуация, когда организации требуется пополнить оборотные средства. Одним из наиболее распространенных способов решения подобной проблемы выступает внесение денег учредителем. Однако, эта процедура всегда тщательно рассматривается контролирующими органами, поэтому должна выполняться в строгом соответствии с сегодняшним законодательством. При этом финансовая операция сопровождается оформлением необходимых документов, а также соблюдением кассовой дисциплины и выполнением правил внутреннего распорядка, установленных на предприятии.

Содержание [Скрыть]

Внесение денег на расчетный счет ООО учредителем

В соответствии с действующими сегодня нормативными документами, учредитель получает право внести деньги на расчетный счет предприятия только в нескольких четко оговоренных ситуациях:

  • в виде оплаты имеющейся доли в уставном капитале организации;
  • в качестве взноса в имущество предприятия для увеличения размера уставного капитала. Причем эта операция выполняется на основании решения, одобренного общим собранием участников;
  • как дар или безвозмездная помощь организации;
  • в виде беспроцентного займа, когда заимодавцем выступает учредитель, а заемщиком — компания;
  • как оплата каких-либо товаров, услуг или работ, которые были предоставлены предприятием.

Обычно процедура зачисления средств происходит в несколько этапов. Сначала учредитель обращается в банк с поручением о перечислении средств.

При этом должны быть указаны все необходимые для осуществления платежа реквизиты, включая наименование компании и ее банка-получателя, номер расчетного счета, ИНН и другие подобные сведения.

Также плательщик предоставляет документы, обосновывающие правомерность финансовой операции.

Далее банк выполняет полученное платежное поручение, если все предоставленные участником ООО документы оформлены надлежащим образом, то есть соответствуют одному из перечисленных выше случаев. После проведения финансовой операции кредитная организация уведомляет о ней компанию, владеющую счетом. Такой способ часто называют внесение средств в банке «по объявлению».

Более простая процедура предусматривает зачисление средств с использованием банковской карты учредителя, как физического лица, и различных платежных онлайн систем. Важно отметить, что для индивидуальных предпринимателей существуют более простые и удобные варианты пополнить счет без оформления множества дополнительных документов.

Внесение наличных на расчетный счет: бухгалтерские проводки
Нормативные документы требую обязательно отражать любое поступление денег на расчетный счет предприятия. Внесение средств учредителем также относится к подобным финансовым операциям. При этом использование конкретной бухгалтерской проводки зависит от выбранного варианта, по которому участник общества будет вносить деньги.

Например, внесенные безвозмездно активы относятся к прочим доходам и отражаются по дебету сч. 51 «Расчетный счет» и кредиту сч. 91 «Прочие доходы». При увеличении уставного капитала сначала выполняется проводка с применением дебета сч. 51 и кредита сч. 75.1. «Расчеты с учредителями», затем используется дебет сч. 75.1 и кредит сч. 80 «Уставной капитал».

Как внести наличные на расчетный счет в оплату уставного капитала

Для того, чтобы возникла возможность внести наличные на расчетный счет компании или в ее кассу в виде оплаты доли в уставном капитале, требуется решение общего собрания участников ООО об изменении его размера. Затем принятые изменения должны быть зарегистрированы, что отражает выписка из ЕГРЮЛ. Только после выполнения этих действий учредитель получает возможность внести деньги на расчетный счет компании по описанной выше схеме. Достаточно серьезная длительность процедуры, необходимой для увеличения размера уставного капитала, приводит к тому, что этот способ внесения средств на счет ООО на практике применяется нечасто.

Как внести деньги на расчётный счет в качестве безвозмездной помощи

Для того, чтобы данный вариант пополнения оборотных средств был оформлен в соответствии с действующим сегодня законодательством, достаточно заключить соглашение о безвозмездной помощи между участником ООО и самим предприятием. Подобные сделки внимательно рассматриваются надзирающими органами и часто вызывают вопросы.

Более того, при размере доли учредителя 50% от уставного капитала и меньше, такой способ пополнения счета приведет к необходимости выплаты некоторых налогов.

Именно поэтому намного популярнее следующий вариант внесения денег учредителем на счет компании.

Как положить деньги на расчетный счет при предоставлении займа

В подобной ситуации требуется грамотно оформить договор беспроцентного займа между организацией и учредителем. Помимо подписанного обеими сторонами сделки контракта следует также подготовить необходимые первичные документы, которые подтверждают реальное предоставление денежных средств. Формально только после подписания всех указанных документов сделка становится легальной.
Рубрики
Кредиты для бизнеса

Онлайн заявка на кредит для бизнеса


Современные бизнесмены – в большинстве своем занятые люди, которые проводят в своем офисе целые сутки. Вот только бизнес требует постоянного инвестирования, поэтому без заемных средств не обойтись.
В этом случае весьма актуальной может быть онлайн заявка на кредит для бизнес – вы заполняете анкету, а после одобрения средства приходят на ваш расчетный счет. Получается, что вам вообще не нужно посещать банк!

Содержание [Скрыть]

Где можно оставить онлайн заявку на кредит для бизнеса?

В настоящее время практически все банки перешли на предоставление своим клиентам такой услуги, как онлайн-заявка. Разберём, какие именно банки предлагают данную услугу.

Сбербанк

Один из банков, который предлагает своим клиентам заполнить заявку с помощью онлайн-анкеты – это Сбербанк. Банк предлагает следующие кредитные продукты с заполнением заявки в режиме онлайн:

  • Кредит «Доверие». Заполнить заявку по нему можно по ссылке.
  • Экспресс-овердрафт. Ссылка на заявку.
  • Так же банком предлагается кредит для бизнеса «Бизнес-оборот». Заполнить заявку на него можно по ссылке.
  • По кредитному продукту «Бизнес-инвест» заявку можно заполнить по ссылке.

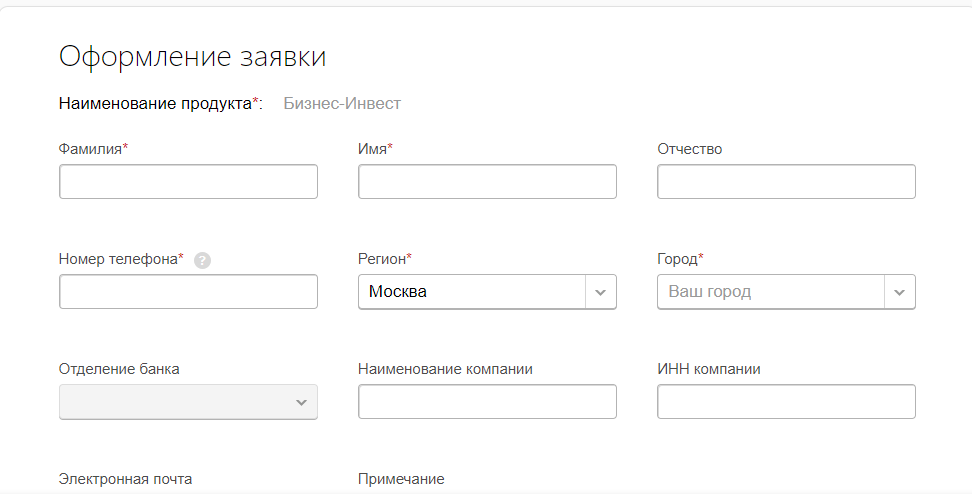
При оформлении заявки необходимо указать следующие данные:

  • Фамилия, имя и отчество клиента;
  • Номер контактного телефона;
  • Регион и город;
  • Отделение банка, в котором вы бы хотели зарегистрировать свой договор;
  • Наименование вашей компании и ИНН;
  • Электронная почта;
  • По желанию можно оставить свое примечание.

Ренессанс кредит

Данный банк так же предлагает свои услуги кредитования. Заявку на кредит можно заполнить по ссылке.

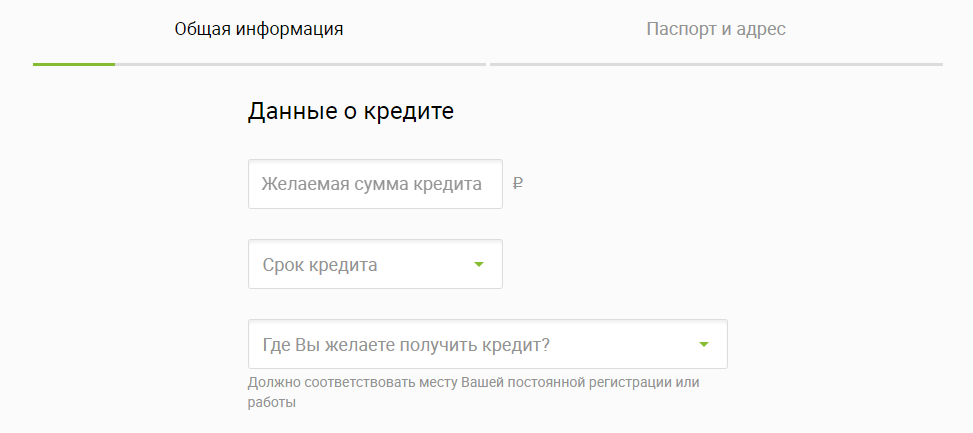
При оформлении онлайн-заявки нужно заполнить следующие данные:

  • Сумму, которую вы желаете взять в долг;
  • Срок кредитования;
  • Отделение, в котором вы хотите взять кредит;
  • Личные сведения о себе;
  • Паспортные данные и адрес.

Тинькофф

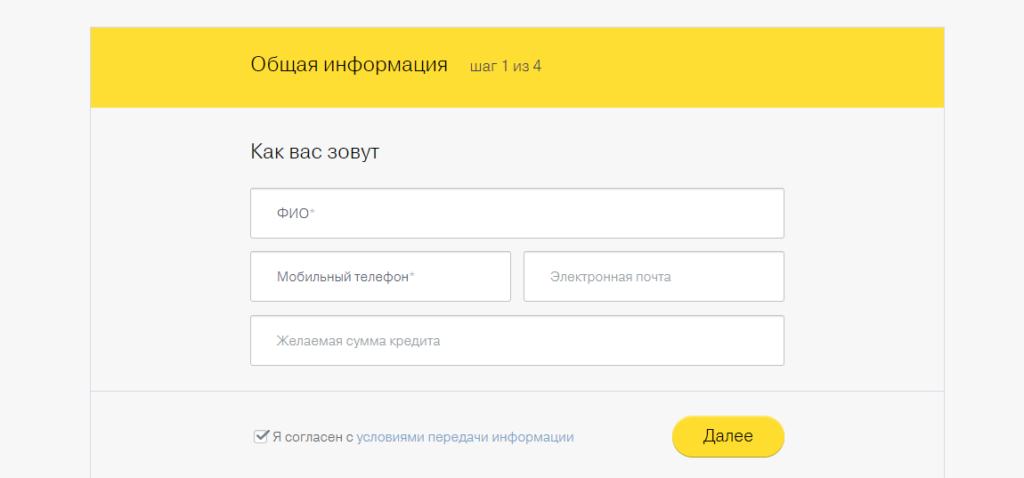
Заполнить онлайн-заявку в Тинькофф-банке можно по ссылке.

При этом заполняются следующие данные:

  • Имя, фамилия и отчество;
  • Контактный мобильный телефон;
  • Электронная сумма;
  • Так же в форме следует указать желаемую сумму кредита.

ВТБ

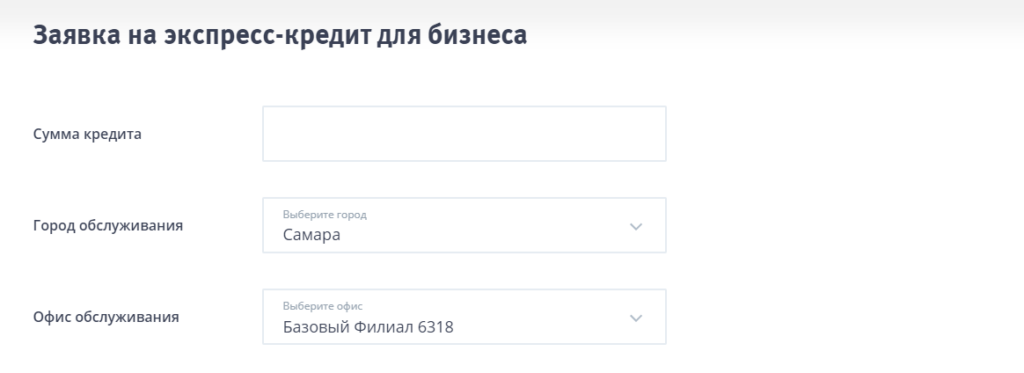
Данный банк предлагает сразу несколько кредитных продуктов для бизнеса, заявку на которые можно подать через онлайн-форму.

  • На кредит «Овердрафт» заявку можно подать по ссылке.
  • По кредитному продукту «Кредит на залоговое имущество» заявку можно оставить по ссылке.
  • По кредитному продукту «Бизнес-ипотека» заявка оставляется по ссылке.
  • На кредит «Инвестиционный» заявка подается по ссылке.
  • Хотите подать заявку на кредит «Целевой»? Пройдите по ссылке.
  • Для того, чтобы оставить заявку по кредиту «Оборотный», нужно пройти по ссылке.
  • Ну и оставить заявку по кредитному продукту «Коммерсант» можно по ссылке.

Для того, чтобы заполнить форму, нужно внести следующие данные:

  • Сумма, которую вы желаете получить по кредитному продукту;
  • Город, в котором вы проживаете;
  • Офис, в котором вы хотите получить средства;
  • Ваши фамилия, имя и отчество;
  • Контактный мобильный телефон, по которому с вами можно связаться;
  • Ваша электронная почта.

Предложения от других банков

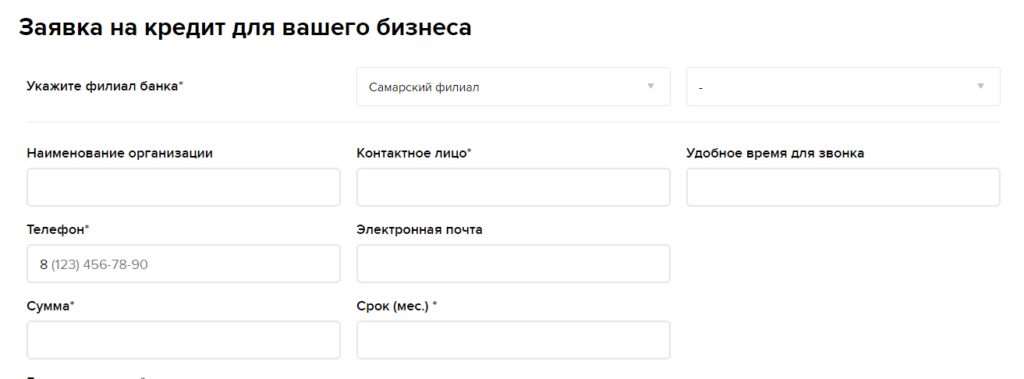
В настоящее время множество банков предлагает подать заявку на бизнес-кредит с помощью онлайн-формы. И один из подобных банков – это Россельхозбанк. Заявку на кредит у данного банка можно подать по ссылке.

Здесь нужно будет указать следующую информацию:

  • Филиал банка, в котором вы хотели бы получить заемные средства;
  • Наименование вашей организации;
  • Контактное лицо;
  • Время, которое будет удобно вам для звонка;
  • Контактный телефон;
  • Электронная почта;
  • Сумма, которую вы желаете получить в кредит;
  • Срок, на который берется данная сумма;
  • Годовая выручка вашей компании;
  • Цели, на которые вы берете кредит.

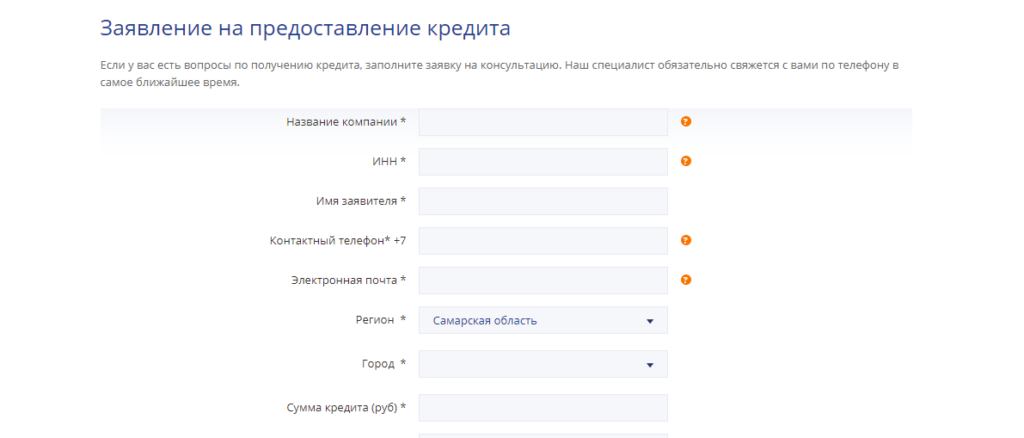
Банк Промсвязьбанк в свою очередь предлагает кредит «Упрощенный».

Нажав на онлайн-заявку, вы увидите форму, в которой нужно будет заполнить следующие данные:

  • Наименование вашей компании;
  • ИНН;
  • Имя заявителя;
  • Телефон, по которому могут перезвонить сотрудники банка;
  • Электронная почта вашей компании;
  • Регион и город, в котором находится ваша компания или центральный офис;
  • Сумма, которую вы хотите взять в кредит, и срок кредитования.

Онлайн-форму можно заполнить по ссылке.

Отличия онлайн заявок

Основное отличие такой заявки заключается в том, что нет необходимости посещать банк, чтобы узнать, одобрят вам заявку или нет. Тем более это будет обидно, если вам не подтвердят ваш кредит, и тогда вам нужно будет посетить еще один банк.

А вот онлайн-заявка дает возможность не посещать филиал банка и, соответственно, не тратить время попросту.

Как рассматриваются онлайн заявки?

Собственно, такая заявка рассматривается так же, как и заявка при посещении банка. Вам нужно максимально полно заполнить форму, чтобы служба безопасности смогла проверить достоверность информации и вынести предварительный вердикт по кредиту. Затем вас останется только посетить банк, чтобы получить финансовую помощь.

Как повысить шансы на одобрение?

Итак, давайте разберем, что нужно сделать, чтобы ваш шанс на одобрение стал выше.

Для того, чтобы ваша онлайн-заявка была одобрена, нужно максимально точно и правдиво заполнить имеющиеся в форме поля. Постарайтесь быть максимально честным – не нужно «приписывать» себе лишние доходы, чтобы в дальнейшем не было проблем.

Скорее всего, вас все же попросят предоставить в банк справки о доходах, и вот тогда-то ваш обман и вскроется.

Частые причины отказов

Причины здесь самые банальные – это недостоверность информации. Так, некоторые клиенты почему-то считают, что если заявка заполняется на сайте, то ее никто не проверяет. На самом же деле такие заявки проверяются точно так же, как и все остальные.

Еще одна не менее банальная причина отказа – это отрицательная кредитная история. Как уже и говорилось ранее, онлайн-заявки проверяются точно так же, как и простые заявки, и если у заявителя судимость, либо отрицательная кредитная история, то в займе ему, скорее всего, откажут.

Плюсы и минусы онлайн заявок на кредит для бизнеса

Основные преимущества онлайн-заявок заключаются в следующем:

  • Первое и основное преимущество – это отсутствие потери времени. Вам не нужно посещать банк, выстаивать длинные очереди и ждать, когда же вас примет специалист.
  • Даже если в кредитной заявке вам все же отказали, в этом все равно есть свой плюс – вы немедленно можете приступить к заявке в другом банке. Получается, что вы опять же не теряете время зря.

К минусам же можно отнести следующие пункты:

  • Некоторые банки предлагают оформить кредит, не посещая финансовую организацию вовсе. Вам не придется приходить в банк, чтобы оставить заявку, и не придется вновь приходить в него, чтобы получить средства. Однако за такое удобство придется расплачиваться более высокой процентной ставкой, так как и банки при этом рискуют своими финансами.
  • При посещении банка всегда можно попросить высчитать специалиста точную процентную плату, ежемесячный платеж и переплату за кредит. А вот банковский калькулятор может «утаивать» эту информацию на сайте.

Как видите, у онлайн-заявок есть как свои плюсы, так и свои минусы. А вот что именно выбрать – решать только вам.

Рубрики
Горячие линии

Защита прав потребителей — Горячая Линия


Организация ставит перед собой основной задачей защиту прав юридических и физических лиц в случае возникновения споров, их судебном и досудебном урегулировании. Целью организации является оказание помощи потребителям при желании покупать товары и пользоваться услугами хорошего качества.
Данное условие выступает гарантией безопасности для потребителей. Покупатели должны получать правдивую информацию о товарах: продуктах питания, бытовой технике, медикаментах и т.д. Также они обязаны знать свои права и уметь их правильно толковать.

Содержание [Скрыть]

Телефон горячей линии Общества по защите прав потребителей

8800100-0004 – номер, звонки на который в пределах РФ принимаются бесплатно. Рекомендуется с 10 утра до 5 вечера звонить специалистам в рабочие дни. Время перерыва службы – с 12.00 до 12.45.

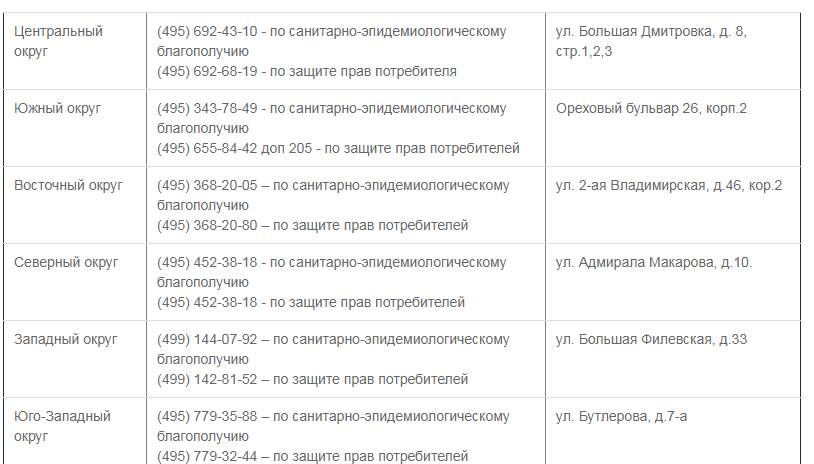
Можно проконсультироваться по вопросам сферы современного потребительского рынка. Операторы службы разъясняют населению нюансы относительно обеспечения благополучия в санитарно-эпидемиологическом секторе, а также защите прав покупателей.

Горячая линия в Москве

Москвичам и гостям столицы выделена отдельная телефонная линия для вопросов к Роспотребнадзору — +7 499 973 26 90. По данному номеру звонки платные. Тарифы устанавливаются операторами связи.

Горячая линия в Санкт-Петербурге

Для обращения к специалистам в Роспотребнадзор из Санкт-Петербурга используется 8-812-448-04-00. Оплата звонков осуществляется по тарифам оператора связи обратившихся граждан.

Горячая линия в регионах

В каждом регионе работает горячая линия для обращений по вопросам прав потребителей. Актуальную информацию по телефонным номерам рекомендуется уточнять на официальном web-ресурсе Роспотребнадзора. Кроме телефонов службы поддержки даются адреса представительств Обществ в разных регионах РФ.

Другие способы связи

Письменное обращение можно отправить в Главное отделение или одно из региональных подразделений общества. Полные адреса с индексами предоставляются на официальном сайте организации.

Горячая линия на официальном сайте комитета

На веб-ресурсе Общества можно оставить жалобу, предложения или пожелания, воспользовавшись такими способами:

  • Форма обратной связи со специалистами Общества — rospotrebnadzor.ru/feedback/.
  • Основной e-mail: depart@gsen.ru.

По каким вопросам специалисты смогут помочь?

Операторы работают с гражданами по проблемам урегулирования их прав как потребителей в сфере современной торговли товарами. Также рассматривается некачественное предоставление услуг в области общественного питания, отельного бизнеса и т.д. При низкокачественном предоставлении услуг или приобретении товаров, изготовленных с нарушением норм и требований законодательства, потребитель всегда может рассчитывать на помощь со стороны специалистов службы поддержки Роспотребнадзора.

По каким вопросам поддержка Защиты прав потребителей помочь не сможет?

Специалисты службы не консультируют производителей товаров и поставщиков относительно возможности «замять» конфликт с потерпевшей стороной – в данном случае потребителем. Такая просьба провинившейся стороны может повлечь за собой судебное разбирательство с целью подтверждения потребительских прав, установленных на законодательном уровне.

Время ответа и компетентность специалистов

Горячая линия работает только в рабочие дни, поэтому в праздники и выходные ждать ответа не имеет смысла. То же самое можно сказать и о письменных обращениях. Ответы на них приходят только тогда, когда служба поддержки работает.

Сотрудники Общества – квалифицированные специалисты, которые готовы грамотно проконсультировать всех обратившихся по вопросам Защиты их прав в сфере потребления товаров, услуг на современном российском рынке.

Рубрики
Разное

5 лучших кредитов под залог недвижимости без поручителя


Для тех, кто хочет получить крупный кредит без лишних справок и под низкие проценты нужно обратить внимание на такой банковский продукт, как нецелевой кредит под залог недвижимого имущества. Правда, не всякая недвижимость будет принята банком в качестве залога. Рассмотрим, самые выгодные предложения по нецелевому кредиту под залог недвижимости, а также основные требования, предъявляемы банком к заемщику и закладываемому им имуществу.
Содержание [Скрыть]

В таблице представлены лучшие кредитные предложения на данный момент.

БанкПроцентыСумма в руб.СрокТинькоффот 9,9 %от 200 тыс. до 15 млн.от 3 месяцев до 15 летВосточный банк9,9 до 26%300 тыс. – 30 млн. руб.13-240 месяцевРайффайзен,11,99 %500 тыс.- 9 млн.1-15 летУБР и Рот 11,5 %до 15 млн.5,10,15летСКБот 17,9 %от 1 млн.3 года, 5 лет, 10 лет

Условия кредита от банка Тинькофф

Тинькофф предлагает кредит до 15 млн. рублей без справок и переоформления недвижимости. Заявка рассматривается быстро, так же быстро клиенту выдается кредит – сразу после регистрации залоговой недвижимости.

Условия такие:

  • сумма кредита – от 200 тыс. до 15 млн. рублей;
  • ставка – от 9,9%;
  • заемщик должен быть не младше 18 лет на момент оформления кредита и не старше 70 лет на дату его окончательной выплаты.

Кредит является нецелевым и может использоваться по усмотрению заемщика: на ремонт, развитие бизнеса, учебу, лечение, шопинг, путешествия, торжество, покупку автомобиля и на любую другую цель.

В качестве обязательных документов требуется – паспорт и СНИЛС.

Отличительные особенности

Главным достоинством кредита от Тинькофф является максимально лояльные требования и условия. Например, банк не требует, чтобы при оформлении залога недвижимость переписывалась на банк, то есть заемщик формально остается собственником недвижимости и поэтому не нужно аннулировать прописку и регистрацию. Клиент даже может не являться собственником имущества

Если другие банки предлагают кредит без дополнительных документов, то Тинькофф пошел дальше – необязательно предъявлять документы на саму закладываемую недвижимость.

Кредит предоставляется не только гражданам РФ, но и лицам, имеющим постоянную или временную регистрацию в России. В качестве залога принимается только один вид недвижимости – квартира в многоквартирном доме.

Как оформляется

Максимально упрощена процедура оформления кредита:

  1. Заполните онлайн-форму заявки на сайте банка. Она состоит из 5 разделов, в которые вносится информация о заемщике, его работе, уровне доходов, желаемой сумме кредита. В течение дня позвонит менеджер и уточнит внесенные сведения, а также назначит встречу.
  2. На встрече вам будет вручена дебетовая карта и документы по кредиту.
  3. Банк регистрирует залог в Росреестре и оплачивает госпошлину. Процедура занимает не больше 6 дней.
  4. После успешной регистрации сумма кредита переводится на карту.

Карта дебетовая, снимать и тратить деньги с нее можно без комиссий.

Кредит от Восточного банка

Восточный банк предлагает 2 вида кредита под залог недвижимости: «Премиум Кредит с залогом недвижимости» и «Кредит под залог плюс». Первый доступен только для VIP клиентов. Программы имеют существенные различия, и чтобы было удобно сравнивать, все условия по ним представим в таблице:

Название продуктаСумма в рубляхСрокСтавкавозрастПоручительСрок действия кредитного решенияПотребительский кредит под залог недвижимости500 тыс. – 150 млн.От 6 месяцев до 10 летОт 10,9 до 21,5От 21 до 75 на дату погашениятребуется45 днейПремиум кредит под залог недвижимости300 тыс. – 30 млн.От 13 месяцев до 20 летОт 9,9 до 26 %От 21 до 76Не требуется60 дней

В качестве залога банк рассматривает любую недвижимость, но предъявляет к ней такие требования:

  • площадь не менее 100 кв. м;
  • год постройки позже 1998 года;
  • нахождение на территории присутствия банка;
  • собственником не должен быть несовершеннолетний;
  • если объект недвижимости принадлежит нескольким людям, то все они должны быть залогодателями;
  • если объект залога принадлежит собственнику меньше 3 лет, то обязательно нужно страховать риск утраты права собственности.

Кроме того, не допускается никакой вид обременения на собственность.

Залоговый кредит от Райффайзенбанка

Райффайзен банк предлагает кредит в размере до 9 миллиона рублей на любые цели. Получить его может гражданин любого государства, при условии, что он либо постоянно зарегистрирован в РФ, либо временно в том регионе, где находится банк.

Условия такие:

  • ставка 11,99%; если заемщик страхует только недвижимость, то действуют следующие правила: если ему меньше 45 лет, то ставка увеличивается на 0,5%, если ему больше 45 лет, то к базовому проценту прибавляется 3,2%.
  • срок – от 1 года до 15 лет;
  • сумма кредита зависит от региона: для Москвы минимальный размер – от 800 тыс. рублей, для остальных субъектов – от 500 тысяч. Максимальная сумма для всех жителей РФ – 9 млн. рублей;
  • пеня за просрочку 0,06%.

В качестве залога банк принимает любую недвижимость при условии, что она принадлежит заемщику или его супруге (гу).

Нецелевой кредит от УБРиР

Без первоначального взноса и поручителей можно получить в кредит до 15 млн. рублей от УБРиР. В качестве залога рассматриваются квартиры, таунхаусы, частные дома с земельными участками. Недвижимость должна принадлежать заемщику или созаемщику.

Другие требования:

  • возраст заемщика – от 23 до 70 лет;
  • клиент должен представить не меньше 2 номеров телефонов – рабочий и личный;
  • наличие не больше 2 действующих кредитов;
  • отсутствие просроченной задолженности;
  • постоянная регистрация в РФ;
  • у заемщика должно быть еще одно жилье, помимо закладываемого или он должен представить обязательство, удостоверенное нотариально, о том; что в случае, если банк обратит взыскание на залог, то все зарегистрированные в нем лица будут выписаны из него.

Кредит по этой программе доступен широким слоям населения, ведь минимальный уровень дохода, необходимый для его получения – от 12 тысяч рублей. Займ выдается на 5, 10, 15 лет по ставке от 11,75 % годовых.

Кредит от СКБ-Банка

СКБ-банк предлагает кредит «Индивидуальный» на любые нужды. Минимальная процентная ставка по этой программе равна 17,9%, но она может увеличиваться в зависимости от срока кредитования:

  • на 3 года – 17,9%;
  • на 5 лет – 20,9%;
  • на 10 лет – 22,9%.

Сумма кредита – от 1 млн. рублей. Если размер займа превышает 5 млн. рублей, нужны будут поручители. Заемщиками могут стать граждане России в возрасте от 23 лет, при этом возраст, в котором должна быть осуществлена последняя выплата, не должен быть выше 70 лет.

Займ выдается клиентам, живущим и работающим в регионах РФ, в которых есть представительство СКБ-Банка. Есть определенные требования и к работе заемщика – не менее 3 месяцев на текущем месте.

Для уточнения информации можно позвонить по номеру 8-800-1000-600.

Какой кредит выбрать?

Выше представлены были самые выгодные предложения по данному виду кредитования. Какую из них выберет заемщик, зависит от нескольких факторов:

  • места работы и регистрации заемщика. По общему правилу клиент должен работать и проживать в субъекте, в котором имеется представительство банка. В этом отношении удобно работать с банком Тинькофф, который хотя и не имеет розничных отделений, но благодаря сети представителей может предложить свои услуги по всей России.
  • места расположения недвижимости. Обычно банк устанавливает ограничение на расстоянии от города, в котором находится отделение банка до залогового жилья в пределах 100 км. Если у вас жилой дом за городом и он попадает в эту зону, то вы можете выбрать любой из вышеописанных кредитов.
  • вида и качества недвижимости, оформляемой в залог. Сравните, какая недвижимость есть у вас, и какую готов принять банк в качестве обеспечения. Например, Райффайзен банк, СКБ-Банк, УБРиР, Восточный банк принимают любую недвижимость, в том числе квартиры, дома, таунхаусы, коммерческую недвижимость, а Тинькофф только квартиру в многоэтажном доме. Также нужно обратить внимание, готов ли банк оформить нежилое помещение. Например, УБРиР не принимает нежилые помещения и даже те, в которых нельзя жить круглый год, например, дачу, летний коттедж, а СКБ банк оформляет в залог нежилые здания и помещения, например, гараж (паркинг).
  • от того, кто является собственником жилья. Одни банки готовы предоставить кредит клиентам, которые не являются залогодателями, другие настаивают, чтобы недвижимость принадлежала только заемщику. К первым относятся Тинькофф, УБРиР, СКБ-Банк, а Райффазен банк работает только с собственниками жилья.

Ну и конечно, при выборе нужно ориентироваться на такие очевидные моменты, как процентная ставка, срок, обязательность личного страхования.

Как оформляется залог на недвижимость без поручителя?

Вся процедура состоит из нескольких этапов:

  1. После одобрения банком заявки и объекта недвижимости подписывается договор займа.
  2. Договор удостоверяется нотариусом.
  3. Банк и заемщик пишут совместное заявление в Росреестр о государственной регистрации договора залога. Заявление вправе подать и нотариус, который удостоверял сделку.
  4. Росреестр регистрирует сделку. На этом этапе оплачивается госпошлина в размере 1000 рублей. Сделать это может банк или сам заемщик.
  5. На договоре ставится отметка о его государственной регистрации.

Только на основании такого договора банк выдаст кредит. Для регистрации договора ипотеки нужно собрать определенные документы. Конкретный перечень у банков различается и является индивидуальным для каждого клиента. Точную информацию необходимо уточнять у менеджера при оформлении.

Плюсы и минусы кредитов под залог недвижимости без поручителя

Положительные моменты:

  • значительная сумма кредита.
  • не нужно продавать недвижимость, чтобы получить серьезную денежную сумму;
  • низкая процентная ставка;
  • долгий срок возврата – до 20 лет.

К минусам можно отнести страхование самого имущества и заемщика. И если страховать недвижимость обязательно, то себя заемщик страхует только по желанию.

Однако некоторые банки, хотя и заявляют о добровольном характере личного страхования, на деле предоставляют более выгодные условия для тех заемщиков, которые страхуют себя.

Рубрики
Счёт для ИП или ООО (РКО)

Закрыть расчетный счет ИП


Действующая в стране законодательная база не требует от индивидуального предпринимателя обязательного открытия расчетного счета. Тем не менее, большинство бизнесменов заключают необходимые для этого договоры на обслуживание с банковскими учреждениями. Что вполне логично, учитывая существенно большие возможности для бизнеса, которые открываются при использовании безналичных расчетов.
Содержание [Скрыть]

Однако, нередко ситуация складывается таким образом, что ИП требуется закрыть имеющийся у него расчетный счет и прекратить сотрудничество с банком. Причины подобного развития событий могут быть самыми разнообразными. Но независимо от них, процедура должна выполняться грамотно и в соответствии с действующим законодательством, что позволит избежать вполне возможных финансовых потерь.

Как правильно закрыть расчетный счет индивидуального предпринимателя

Закрытие расчетного счета может происходить в автоматическом режиме, если срок действия договора обслуживания с банком истек, а ни одна из сторон не стала инициатором его продления.

Если же принимается решение о досрочном расторжении, предпринимателю необходимо следовать достаточно простым инструкциям, содержащим следующие основные моменты.

Во-первых, всегда лучше расторгнуть договор без создания конфликтных ситуаций и по обоюдному согласию. Для этого требуется выполнять как нормы действующего законодательства, так и внутренние правила банка, тем более, что в большинстве случаев это не требует каких-либо серьезных усилий.

Во-вторых, перед запуском процедуры закрытия счета клиенту желательно четко понимать, зачем он это делает, исполнить все обязательства, связанные с выплатами в бюджет, а также закрыть долги перед банком и контрагентами. В-третьих, тщательно соблюдать последовательность процедуры расторжения договора с банком, своевременно оформляя необходимые документы.

Причины закрытия счета

В большинстве случаев инициатором расторжения договора и последующего закрытия счета выступает предприниматель. Это легко объяснимо, так как банк не заинтересован в потере клиента. В качестве причины подобного решения может выступать:
  • добровольная или принудительная ликвидации ИП;
  • желание бизнесмена сменить банк в связи с более выгодными условиями, которые были предложены другим финансовым учреждением.

В любом случае для успешного закрытия счета требуется последовательно произвести ряд действий.

Процедура закрытия расчетного счета ИП

Процедура прекращения договора банковского обслуживания предусматривает выполнение следующих операций:

  • сбор или оформление необходимого пакета документов;
  • выплата обязательных платежей и закрытие долгов перед банковским учреждением и партнерами бизнесмена;
  • вывод остатка средств со счета;
  • подача заявления на расторжение договора с пакетом прилагаемых документов;
  • получение уведомления из банка о расторжении договора и справки о том, что счет закрыт.

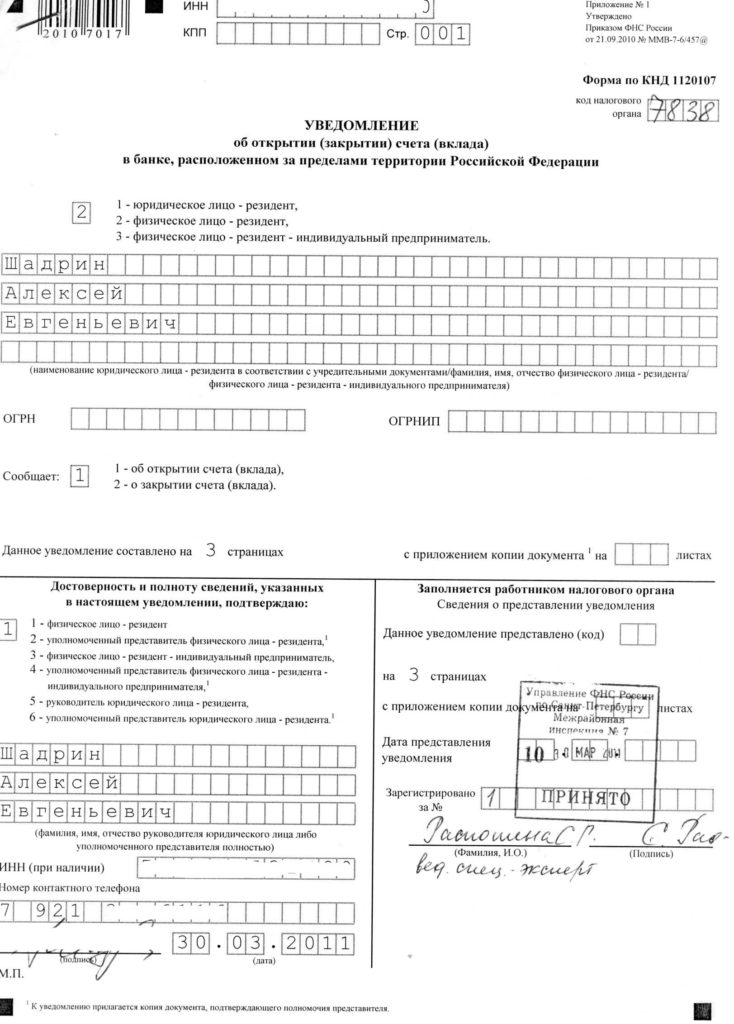
До 2014 года в обязанности предпринимателя, как и ООО, входило уведомление органов налоговой службы, пенсионного фонда и фонда соцстраха об открытии или закрытии любого расчетного счета. Однако, внесенные в законодательство изменения переложили эти функции непосредственно на кредитные организации.

Необходимый список документов для закрытия счета ИП

В большинстве случаев для закрытия счета требуется предоставить в банк следующие документы:

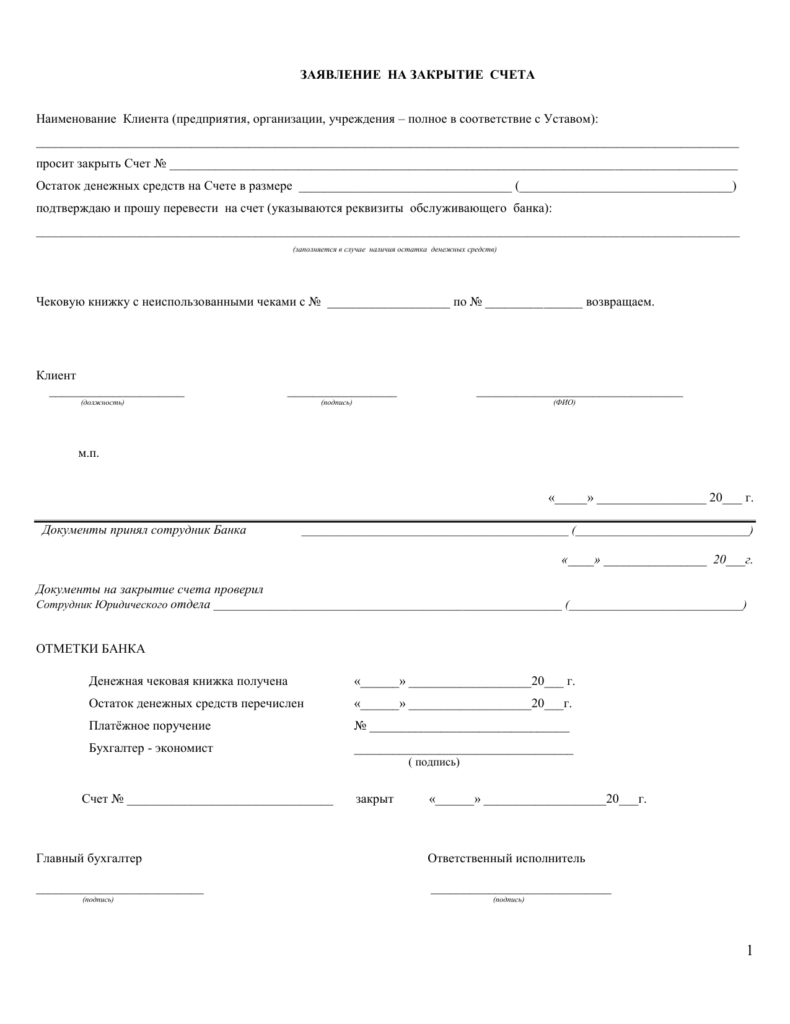
  • составленное в произвольной форме или по шаблону, предоставленному банком, заявление на закрытие счета и прекращение действия договора;

  • выписку об остатках по закрываемому счету;
  • в некоторых банках требуется также предоставить документы, подтверждающие регистрацию индивидуального предпринимателя, например, выписку из ЕГРИП и свидетельство.

Важным моментом, связанным с оформлением основного документа, необходимость которого для закрытия счета очевидна, а именно заявления, является подписание его лично предпринимателем.

При передаче подобных полномочий третьему лицу, требуется доверенность, подтвержденная нотариусом.

При правильном составлении документов и своевременном выполнении всех описанных выше действий процедура закрытия счета пройдет быстро и без проблем.