Рубрики
Горячие линии

Горячая линия Эйвон


Эйвон Продактс вполне обоснованно относится к числу наиболее известных в мире производителей и участников рынка парфюмерной и косметической продукции. Характерной особенностью работы предприятия выступает модель прямых продаж изготовленной продукции.

Наличие большого количества клиентов и представителей сделало необходимым создание собственной службы техподдержки в виде горячей линии, способной оперативно помочь при возникновении у потенциальных покупателей или продавцов вопросов или проблем.

Содержание [Скрыть]

Телефон бесплатной горячей линии Avon

Эйвон предоставляет своим клиентам и представителям компании несколько способов для оперативной связи. Наибольшей популярностью пользуются два телефонных номера.

Номер Эйвон для представителей компании

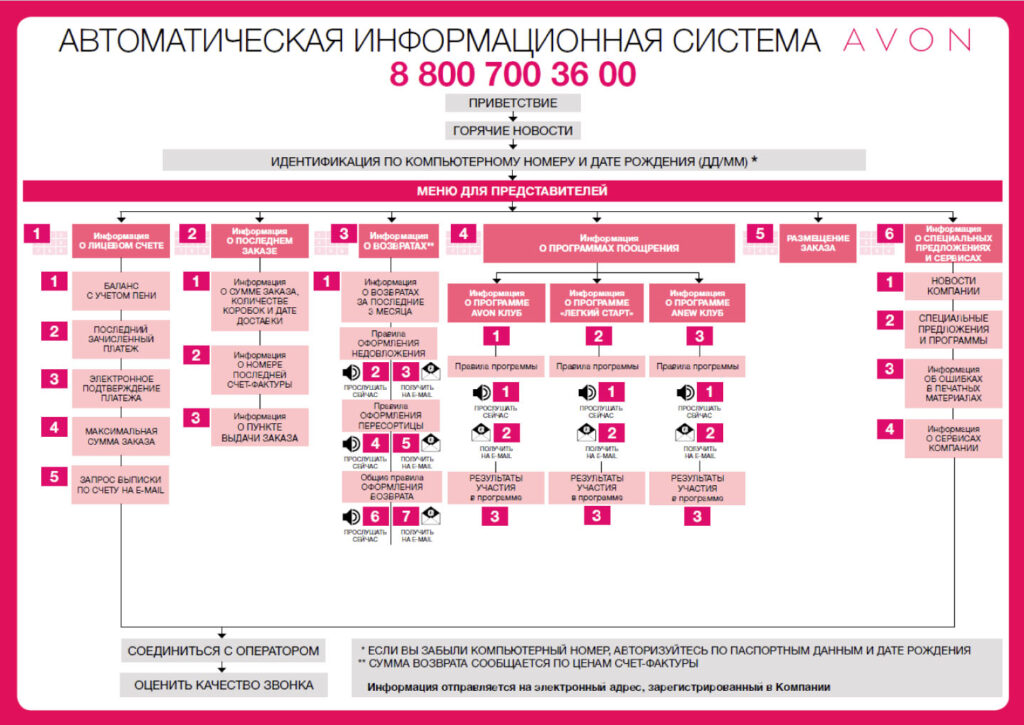
Звонок по номеру 8 800 700 36 00 обеспечивает связь с автоматической информационной службой или АИС, работающей для представителей компании в круглосуточном режиме. Дозвониться до АИС можно с любого телефона на территории России, причем совершенно бесплатно.

Для того чтобы воспользоваться услугами информационной службы, необходимо иметь телефон с тональным режимом набора и следовать инструкциям автоответчика.

Это позволит получить исчерпывающую информацию о балансе счета, правилах участия в различных корпоративных программах и новостях компании.
Номер центра контактов Эйвон

Звонок по телефону +7 495 792 36 00 позволяет выйти на связь с оператором центра контактов компании. Эта возможность доступна на платной основе исключительно в рабочие дни с 8 утра до 9 вечера и в субботу с 9.00 до 18.00. Возможности колл-центра не отличаются от АИС, однако многие клиенты и представители компании предпочитают вести диалог с оператором, а не автоответчиком.

Номер для тех представителей компании, которые стали победителем Avon Клуб Премиум

Отдельный телефонный номер выделен для тех представителей Эйвон, которые приняли участие в специальной программе Avon Клуб Премиум и стали ее победителями. Они могут связаться с работником компании для того, чтобы узнать и обсудить условия получения выигрыша по номеру +7 800 700 70 08.

Звонок является бесплатным, но возможность связаться с оператором доступна в рабочие дни с 8.00 до 21.00 или в субботу с 9 утра до 6 вечера.

Другие способы связи

Помимо перечисленных выше способов связи, большой популярностью пользуется контакт с офисом компании, осуществляемый при помощи скайпа. Для звонков выделены два адреса:

  • representative – предназначен для официальных представителей компании;
  • avon – выделен для координаторов Avon.
Указанные Skype-линии работают по стандартному для компании графику: в рабочие дни – с 8.00 до 21.00, а в субботу – с 9.00 до 18.00. Для использования этого варианта контакта требуется предварительно установить программное обеспечение, для чего достаточно зайти на официальную страницу www.Skype.com и выполнить размещенные на ней инструкции.

Помимо скайпа, для связи могут также использоваться Viber, WhatsApp или Telegram. Ссылки для перехода к непосредственному контакту размещаются в нижней части страницы сайта «Контакты», расположенной на .

Социальные сети

В последние годы большую активность набрали официальные группы Эйвон в социальных сетях. Ссылки на них размещаются на любой странице сайта в нижней ее части, в частности:

  • по адресу https://vk.com/avon размещается группа Эйвон в ВКонтакте;
  • группа в Одноклассниках располагается на https://ok.ru/avon;
  • в Фейсбуке страницы Avon размещается на .

Также компания представлена в Твиттере, Instagram, YouTube и Google+.
СМС-уведомления

Удобным сервисом для получения информации о деятельности компании и участии конкретного представителя в различных корпоративных программах является пакет услуг «Бизнес СМС». Стоимость его подключения составляет всего 35 руб. за любые 5 кампаний с участием представителя.

СМС-информирование позволяет получить следующую информацию:

  • о количестве и сроках оформления заказов;
  • о совершенных платежах и текущей величине кредитных обязательств;
  • о графике работы пунктов выдачи заказов и другие подобные сведения.

Благотворительные программы Avon

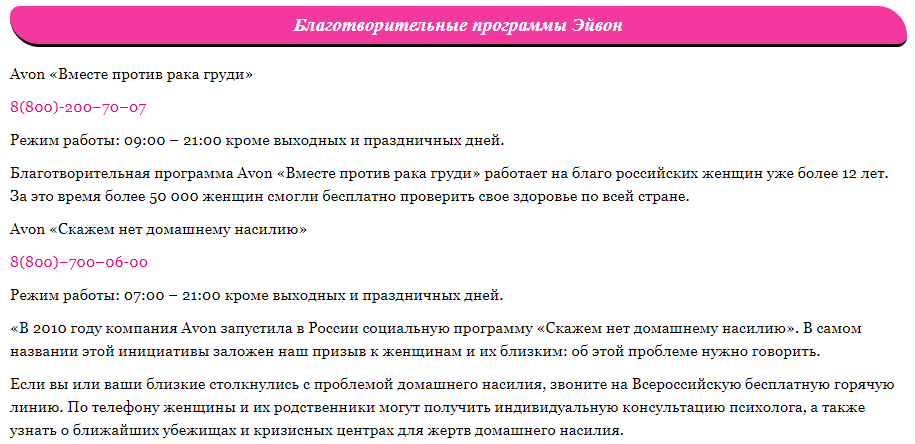
Компания Эйвон известна своим активным участием в различных благотворительных программах. В настоящее время она выступает одним из инициаторов двух масштабных проектов, информация о которых может быть получена по следующим телефонам:

  • 8 800 200 70 07 (в рабочие дни с 9 утра до 9 вечера) – программа «Вместе против рака груди»;
  • 8 800 700 06 00 (в рабочие дни с 7 утра до 9 вечера) – программа «Скажи нет домашнему насилию».
По каким вопросам специалисты смогут помочь?

Центр контактов и АИС Эйвон предоставляют представителям такие данные:

  • баланс лицевого счета и динамику его изменения;
  • сведения о последнем заказе и другая подобная финансовая информация;
  • итоговые и текущие результаты участия в различных программах и кампаниях, которые проводит Avon;
  • новости о деятельности компании и планируемых программах.

По каким вопросам поддержка помочь не сможет

Служба поддержки представителей и покупателей Эйвон не сможет решить вопросы, связанные с имущественными спорами между представителем и компанией. Для улаживания подобных конфликтных ситуаций требуется личное обращение в офис Эйвон.

Однако первый контакт целесообразно провести при помощи АИС или других подобных способов связи, так как это позволит узнать наиболее эффективный и быстрый вариант решения проблемы.

Время ответа и компетентность специалистов

Практически все представители и клиенты компании отмечают высокий уровень профессионализма и квалификации работников службы поддержки Эйвон. Это выражается в возможности получить четкие и грамотные ответы на возникшие вопросы, а также оперативное решение наиболее часто возникающих проблем.
Рубрики
Интернет-банки

ОТП Бизнес Онлайн


ОТП Банк – это один из 50 крупнейших банков, действующих на территории России. Банк предоставляет физическим лицам, корпоративным клиентам и юридическим лицам (ООО, ЗАО, ОАО и т.д.) различные финансовые услуги:

  • открытие вкладов;
  • предоставление кредитов;
  • выпуск пластиковых карт;
  • открытие расчетного счета и другие.

Содержание [Скрыть]

Картинки по запросу отп банк личный кабинет

Для удобства пользователей обслуживание возможно через систему интернет-банкинга, которая носит название «ОТП Бизнес Онлайн».

Возможности системы

Воспользовавшись услугами интернет-банкинга, вы сможете:

  • контролировать состояние счета, баланса карты, кредитов;
  • совершать платежи и переводы в рублях и иностранной валюте;
  • открыть и вести депозитные счета;
  • погашать кредитные задолженности;
  • производить расчеты по заработной плате;
  • запрашивать документы и пользоваться электронной подписью;
  • воспользоваться мобильным банком.

Все эти и другие операции можно совершать не выходя из дома, достаточно зарегистрироваться в системе и настроить ее работу.

Картинки по запросу Интернет-Банка ОТП

Преимущества ОТП Бизнес Онлайн

Банк ОТП предлагает своим клиентам:

  • Macintosh HD:Users:aleksandrpetrov:Desktop:Снимок экрана 2017-11-27 в 17.29.09.pngбесплатно зарегистрироваться и подключиться к системе;
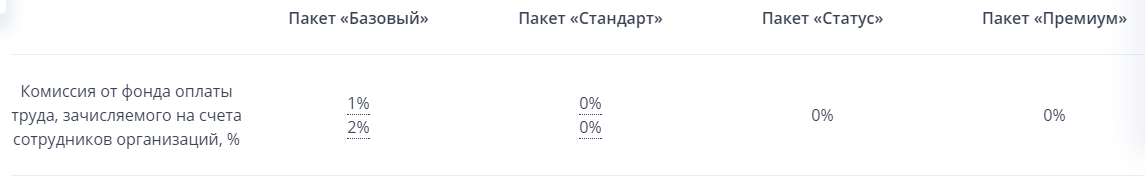
  • получать полную информацию обо всех операциях всего в несколько кликов;
  • полную безопасность персональных данных, обеспечиваемую при помощи российской системы шифрования алгоритмов;
  • быструю передачу данных;
  • круглосуточный доступ к услугам;
  • постоянную поддержку специалистов;
  • поддержку любых браузеров;
  • возможность работать в системе даже не открывая расчетный счет;
  • очень быструю и простую регистрацию.

Для корректной работы сервиса вам потребуется только персональный компьютер и стабильный доступ к интернету.

Как подключиться к сервису?

Для начала работы нужно подключить ОТПдирект. Для этого нужно обратиться лично в отделение ОТП Банк и заключить договор на предоставление услуг. Клиент должен предоставить паспорт и сообщить номер мобильного телефона. Работник банка передаст логин для входа в личный кабинет, а временный пароль придет в SMS-сообщении. При первом входе в систему рекомендуется сменить пароль на более надежный.

При необходимости позвоните на горячую линию компании по телефону 8-800-100-5555 и получите новый пароль через SMS. Для получения пароля назовите оператору свои данные и кодовое слово. Чтобы воспользоваться интернет-банкингом, можно установить на смартфон специальную программу или пользоваться онлайн-версией. Операции в онлайн-версии и программе синхронизируется.

Демоверсия ОТП Бизнес Онлайн

Чтобы оценить все возможности и преимущества системы, клиенты могут опробовать демонстрационную версию. Для этого нужно:

  1. Загрузить библиотеки с официального сайта компании.
  2. Сохранить файл с ключом с этой же страницы.
  3. Войти в систему ОТП Бизнес и установить драйвер системы.
  4. В пункте «Тип хранилища» выбрать «Ключ на диске» и указать путь к сохраненному файлу.
  5. Ввести пароль для демоверсии «123123».

После этого вам станет доступна демонстрационная версия.

Вход в ОТП Бизнес Онлайн для юридических лиц

После успешной регистрации и установки драйверов вход в систему будет выглядеть следующим образом:

Введите все необходимые данные и нажмите «Вход». В окне аутентификации выберете удобный способ получения кода подтверждения: SMS-сообщение или МАС токен. Полученный код введите в соответствующее поле и нажмите «Ок».

После этого вы попадете на страницу «Сеансы» и сможете начать работу.

Техническая поддержка юридических лиц

Если у клиента возникнут вопросы, связанные с настройкой, входом и работой в системе, он может обратиться с ними на горячую линию компании или по электронной почте по адресу: ibank@otpbank.ru.С мобильного телефона звоните по номеру 0707.

Также вы можете воспользоваться формой обратной связи.

Кроме того, на сайте банка представлен перечень часто встречающихся вопросов и ответов. Рекомендуется начинать искать пути решения проблемы именно с них.

Тарифы в ОТП Бизнес Онлайн для юридических лиц

Чтобы эффективно управлять счетами предприятия онлайн, заполните на сайте заявку на рассчетно-кассовое обслуживание.

Банк предлагает несколько тарифов, чтобы каждый клиент смог подобрать оптимальный для себя вариант. Цены на тарифы различаются в зависимости от перечня услуг:

  • «Базовый» включает все необходимое для начинающих бизнесменов.
  • «Платежный» – расширенный пакет услуг для тех, кто уже твердо стоит на ногах.
  • «Торговый» включает возможности для крупных финансовых операций.
  • «ВЭД» подойдет тем, кто занимается внешнеэкономической деятельностью.
  • «Максимальный» создан для крупных компаний, нуждающихся в крупных операциях.
  • «Все включено» позволяет воспользоваться всеми услугами за фиксированную стоимость.

Для всех тарифов бесплатно производится:

  • обслуживание в системе Интернет Банк;
  • открытие и ведение рублевого счета;
  • подключение к ДБО через USB-токен;
  • предоставление справки по оборотам;
  • оформление чековой книжки.

Подробнее о тарифах и возможностях вы можете узнать из таблицы:

Базовый

Платежный

Торговый

ВЭД

Максимальный

Все включено

Плата за месяц обслуживания, рублей

2 200

3 000

3 300

4 500

5 000

8000

Скидки, до

2 600

3 200

2 800

5 500

4 600

23 900

Количество электронных платежей

12

20

40

120

40

без ограничений

Прием и пересчет денежных средств

60 000

60 000

500 000

500 000

500 000

10 000 000

Лимит выдачи наличных, рублей

120 000

200 000

120 000

120 000

360 000

600 000

На данный момент для тарифов «ВЭД» и «Все включено» стоимость обслуживания в месяц составляет 0 рублей в рамках акции «Премиум тест-драйв» Скидки предоставляются в первый месяц пользования тарифом. Клиенты получат скидку 50%, если их бизнес зарегистрирован менее трех месяцев назад, скидка 10% предоставляется постоянным клиентам ОТП Бизнес Онлайн при оплате за три месяца.

Центр финансового контроля ОТП Банка для юридических лиц

В настоящий момент регистрация для юридических лиц упрощена.

Теперь для того, чтобы воспользоваться системой, новым клиентам банка нужно написать заявление. Действующие клиенты могут добавить к договору дополнительное соглашение.

Возможности ОТПдирект:

  • Просмотр оформленных кредитов, остатка задолженности и суммы платежа.
  • Открытие и закрытие депозитного счета, возможность пополнения, уточнения размера вклада и начисленных процентов.
  • Блокировка банковских карт в режиме реального времени.
  • Выписка по счету с детализацией всех операций.
  • Подключение услуги СМС-информирования.
  • Реквизиты для получения платежей или переводов.
  • Оплата интернета, мобильного телефона и так далее.
  • Переводы на карты/счета этого и любого другого банка.
  • Работа с электронными кошельками Rapida, Qiwi, Яндекс.Деньги и Элекснет.
  • Подключение услуги «Автоплатеж» с возможностью установить все параметры и условия.
  • Создание шаблонов платежей, которые невозможно по каким-то причинам автоматизировать.

Рекомендации по безопасности

  • Для работы с системой используйте только современный, обновленный до последней версии браузер.
  • Логин и пароль храните в недоступном для мошенников месте.
  • Никто не вправе требовать пароль или логин. Даже сотрудники банка. Если кто-то пытается их узнать – это мошенник.
  • Нельзя сохранять пароль и логин в браузере, даже если это очень удобно.
  • Пароль для входа должен быть сложным: не менее 6 символов с использованием букв русского и английского языка, верхнего и нижнего регистров, а также цифр.
  • Пароль нужно менять регулярно. Хотя бы раз в месяц.
Рубрики
Кредиты для бизнеса

Почему ИП не дают кредиты в банках


Несмотря на то, что государство всячески пытается поддержать малый бизнес, финансовые компании не слишком охотно выдают кредиты для бизнеса. Разберем основные причины отказа и что нужно делать для того, чтобы повысить свой шанс на кредит.
Содержание [Скрыть]

Как банки относятся к кредитам ИП?

Индивидуальному предпринимателю довольно сложно не только получить специализированный бизнес-кредит, но и даже воспользоваться обычным потребительским займом. Существует целый ряд причин, благодаря которым банки не слишком охотно идут на встречу индивидуальным предпринимателям. Итак, давайте разберемся, почему малому бизнесу не дают кредиты.

Как рассматриваются заявки на кредиты ИП?

Индивидуальным предпринимателям могут отказать в кредите по нескольким причинам. Рассмотрим самые частые из них.

Причины отказов

По каким причинам банк может отказать в займе? Вот лишь некоторые причины:

  • Срок, в течение которого существует бизнес. В идеале деятельность должна вестись как минимум 6 месяцев. Соответственно, тем индивидуальным предпринимателям, которые только начали вести свою деятельность, практически невозможно получить заем. Кроме того, часть банков ужесточила свои требования, и теперь ИП должен существовать как минимум 1-3 года.
  • Бизнес должен быть максимально прозрачным. Из-за желания скрыть перед государством часть выручки и деятельность, предприниматели нередко ведут «двойную» бухгалтерию, не отражая реальную прибыль в бизнесе. Соответственно, не зная о полной финансовой деятельности компании, банк не может принять положительного решения по кредиту.
  • Уровень доходности. Точно по той же причине отказ получают те предприниматели, которые подают «нулевые» декларации, чтобы снизить нагрузку по налогу. Банк считает ИП достаточно платежеспособным только в том случае, если обслуживание запрашиваемых обязательств осуществляется за счет чистой прибыли, без изъятия денег из оборота.
  • Отсутствие более или менее ликвидного залога. Конечно, поручителем ИП может стать другой предприниматель, но что делать, если и он не может доказать свои доходы? Бизнесмены часто оформляют активы, приносящие прибыль, на частных лиц – родственников и знакомых, приобретают автотранспорт и оборудование с рук без подтверждающих документов, оформленных должным образом. Вот почему, если нужно подобрать соответствующий залог для банка, ИП сталкивается с трудностью поиска ликвидного имущества с правоустанавливающими документами.
  • Кредитная история. Как заработать себе положительную кредитную историю, если взять заем очень сложно? Некоторые банки здесь рассматривают кредит самого индивидуального предпринимателя и опыт бизнес-заимствования, как физического лица.

Разумеется, это не все, а только самые распространённые причины отказов.

Малый бизнес – это довольно нестабильная и рискованная деятельность, а потому считать постоянным доход ИП и делать прогнозы на будущее довольно сложно. Из-за этого банки и отказывают в предоставлении займов тем лицам, которые ведут предпринимательскую деятельность.

Как узнать причину отказа?

К сожалению, реальность такова, что банк не обязан отчитываться перед клиентом, почему именно он отказывает в кредитном продукте. И в данном случае на стороне банка закон, а именно Гражданский кодекс Российской Федерации (часть вторая) от 26.01.1996 N 14-ФЗ (ред. от 23.05.2016).

Согласно ГК РФ ст.821, ознакомиться с которой можно по ссылке, действуют следующие правила:

  • Финансовая организация может отказать в предоставлении кредита, причем, по причинам, очевидно свидетельствующим о том, что предоставленная клиенту сумма не будет возвращена в срок.
  • Так же заемщик может отказаться от кредита, уведомив об этом банк до предоставления кредита.
  • Если заемщик нарушил условия договора, то банк вправе отказаться от дальнейшего кредитования заемщика по договору.

Как видите, банк имеет полное право отказать в кредите, и при этом не озвучивать причины своего решения.

Как повысить шансы на одобрение?

Повысить шансы на одобрение помогут следующие действия:

  • Официальный срок ведения бизнес. Чем больше просуществует ваш бизнес, тем больше у вас шансов на то, что вам одобрят вашу заявку.
  • Так же на одобрение влияет официальность ведения бизнеса, и если вы скрываете свои доходы, то кредита вам, скорее всего, не видать.
  • Один из самых важных параметров для банка – это уровень доходности. От этого зависят риски банка и ваша платежеспособность. Сможете ли вы платить ежемесячные платежи перед банком? Предоставьте информацию о доходах ИП, и тогда ваш шанс на одобрение кредита значительно повысится.
  • Если ваша компания не может похвастаться высоким уровнем дохода, то тогда вам нужно будет предоставить в банк ликвидный залог (недвижимость или транспортное средство), либо платежеспособного поручителя.
  • Ну и конечно же немаловажный пункт – это положительная кредитная история. Если вы когда-то уже брали кредит в этом банке и успешно его выплатили, финансовая организация наверняка отнесется к вам более лояльно.

Все эти пункты повысят ваши шансы на одобрение заявки и помогут, в случае надобности, повысить сумму по кредиту.

Что делать, если не дают кредит?

Бывает, что после рассмотрения заявки банк не соглашается выплачивать кредит и не спешит одобрять вашу заявку. Тогда можно попробовать подать заявку повторно, но с лучшими условиями. Предоставьте сведения о доходах или подайте информацию о залоге – все это положительно повлияет на вашу заявку и увеличит ваш шанс на получение кредита.

Если же заявка вновь оказалась отрицательной, и в кредите вам опять же отказали – попробуйте воспользоваться услугами другого банка. Как вариант, чтобы не терять время, можно воспользоваться онлайн-заявкой.

Альтернативы кредитам

Как вариант, всегда можно воспользоваться помощью микрофинансовых организаций. К сожалению, у них есть один существенный недостаток – это большие проценты по кредиту.

Рубрики
Разное

Онлайн заявка на кредит в банке Райффайзен


Раффайзен банк предлагает клиентам различные программы потребительского кредитования. Для удобства пользователей подать заявку можно онлайн. Это позволит быстрее получить ответ от кредитора, упростит процесс оформления сделки для заемщика.
Содержание [Скрыть]

Подробнее про онлайн заявки на кредит

Подать онлайн-заявку можно на любые кредитные продукты банка, в т. ч. на кредиты наличными, на ипотеку, автомобиль, оформление кредитной карты, рефинансирование задолженности.

Как подать онлайн заявку?

Подать заявку онлайн могут граждане РФ, которые имеют постоянную регистрацию в любом регионе, возраст заемщика от 21–23 лет, минимальный стаж от 3 месяцев, работающие по найму.

Неграждане РФ, индивидуальные предприниматели смогут оформить кредит только в представительстве банка.

Что потребуется?

Следует приготовить паспорт, номер контактного мобильного телефона. Для ввода необходима информация о работодателе, телефона отдела кадров или секретариата, следует уточнить свою должность и доходы.

При проверке заявки сотрудники службы безопасности могут позвонить работодателю для уточнения полученной информации. Если будут обнаружены какие-либо расхождения, в выдаче кредита будет отказано.

Пошаговые действия

Заполняется заявка следующим образом:

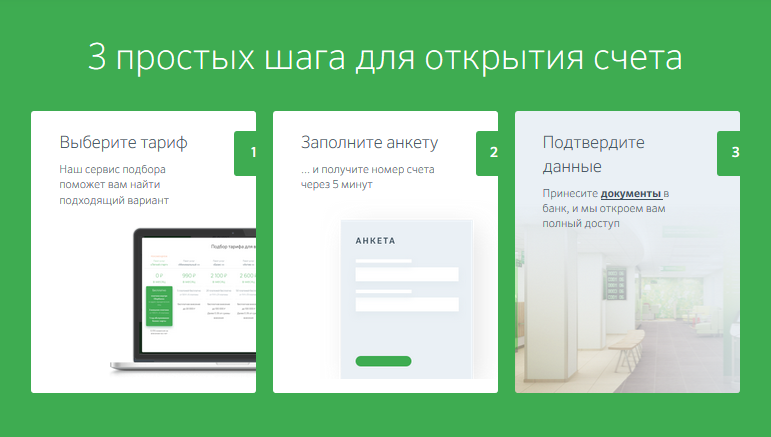
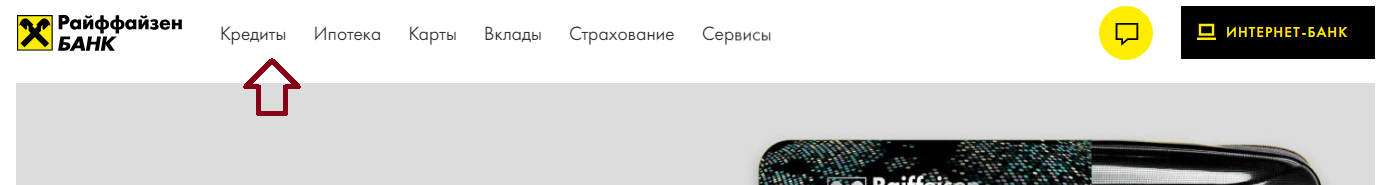
  1. После определения программы кредитования, суммы и срока запрашиваемого кредита, необходимо открыть раздел с соответствующей кредитной программой. Список разделов сайта расположен в центре страницы:

  2. Открыв нужный раздел, потребуется выбрать программу кредитования. Например, персональный кредит, рефинансирование, кредит на автомобиль.
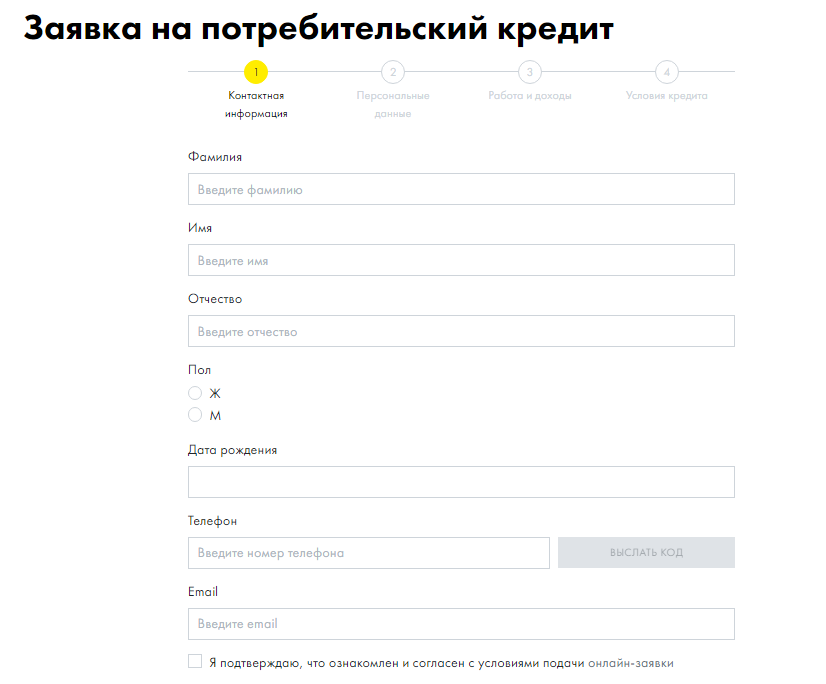
  3. Нажать «Оставить заявку» на странице выбранной программы. Форма заявок на потребительский кредит следующая:

  4. Она состоит из 4 шагов, которые следует точно и внимательно заполнить.
  5. Пользователь должен поставить галочку в соответствующее поле о том, что он ознакомлен и согласен с условиями подачи онлайн-заявки.
  6. Заявка на ипотечное кредитование имеет другую форму:

  7. Сокращенный вариант заявки вызван тем, что по ипотечному кредиту банк выносит решение после получения оригиналов всех необходимых документов.
  8. Заявка на кредитную карту требует внесения минимальных сведений:

Онлайн заявка на кредит наличными

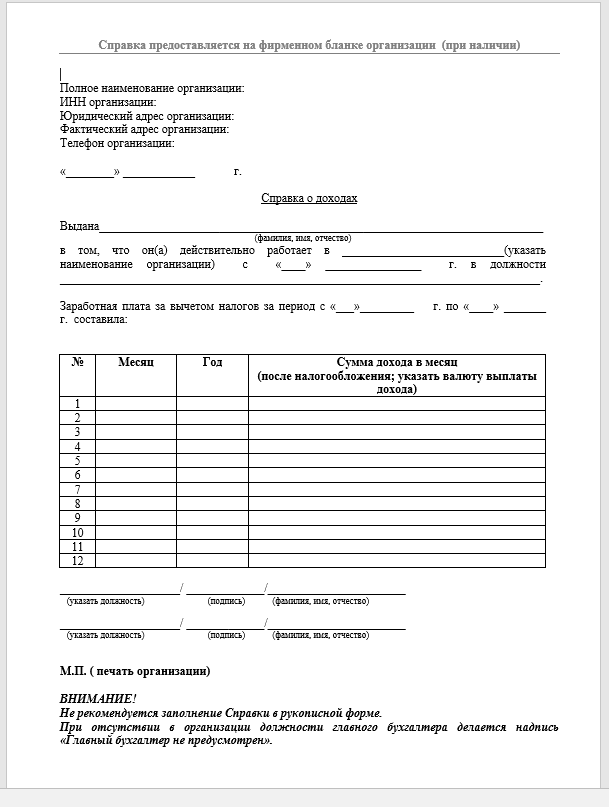
Кредит наличными оформляется в банке по программе «Персональный кредит». Клиенту предоставляется возможность получить до 500 тыс. р. по двум документам – паспорту и справки о зарплате.

Решение банк примет онлайн, после подачи заявки через сайт компании. Если оно положительное, потребуется прийти в банк с оригиналами документов, заключить договор и забрать деньги удобным способом.
Если требуется сумма от 500 тыс. р. до 2 млн. р. заявитель должен подтвердить свой доход, занятость, благонадежность. Онлайн он сможет получить предварительное решение банка. После предоставления необходимых документов и рассмотрения их банком, кредитор примет окончательное решение.

Если онлайн заявку на кредит наличными подает зарплатный клиент банка, он сможет рассчитывать на максимально быстрое рассмотрение и принятие решения онлайн без справки о доходах.

Как рассматриваются онлайн заявки на кредит в Райффайзен банке

Сроки рассмотрения заявки зависят от программы кредитования. По кредитным картам решение придет в течение 2 минут, по потребительским кредитам на рассмотрение анкеты потребуется больше времени. По данным сайта, минимальный срок рассмотрения составляет 1 час. Срок зависит от статуса клиента в банке, запрашиваемой суммы.

По ипотечному кредиту будет вынесено только предварительное решение. Банк проверит заемщика на соответствие общим параметрам кредитования: гражданство, возраст, регистрация, качество исполнения им своих обязательств, соблюдение требования наличия минимального дохода и вынесет предварительное решение.

В дальнейшем клиенту потребуется принести кредитору оригиналы документов и заявка будет рассмотрена непосредственно в представительстве компании.

Выбирать такой способ подачи заявки лучше для программ, которые предусматривают выдачу по 2 документам.

Отличия от заявок в офисе банка

При подаче онлайн заявки на кредит, клиент может вызвать курьера для передачи ему оригиналов документов. Данная услуга позволяет сэкономить время заявителя, ему не потребуется нести оригиналы документов в банк, когда окончательное решение еще не получено.
Услуга оказывается бесплатно и делает возможным получение кредита за один визит к кредитору (только для подписания кредитного договора).

Если кредит предоставляется через открытие карты, курьер может привести документы на подпись заемщику к нему в офис или домой и передать карту вне банка, т. е. выдача кредита будет произведена вообще без посещения кредитной организации.

Заявки, полученные онлайн рассматриваются быстрее в силу того, что заемщик их самостоятельно вводит в базу данных. При подаче анкеты через представительство банка заявитель заполняет анкету, затем менеджер компании вносит сведения в базу, отправляет заявку на рассмотрение.

Как онлайн заявка влияет на вероятность одобрения

Любая форма подачи заявки не гарантирует принятия банком положительного решения. Вероятность одобрения зависит от статуса клиента в банке, наличия у него положительной кредитной истории и достаточных для погашения задолженности доходов. Онлайн заявка упрощает взаимодействие между заемщиком и кредитором, позволяет быстрее получить ответ банка.

Единственным преимуществом для заявителя будет факт, что банк оценит его как пользователя современными способами обслуживания в банке.

Преимущества и недостатки онлайн заявки на кредит в Райффайзен банке

Положительными сторонами подачи заявки на кредит дистанционно являются следующие моменты:

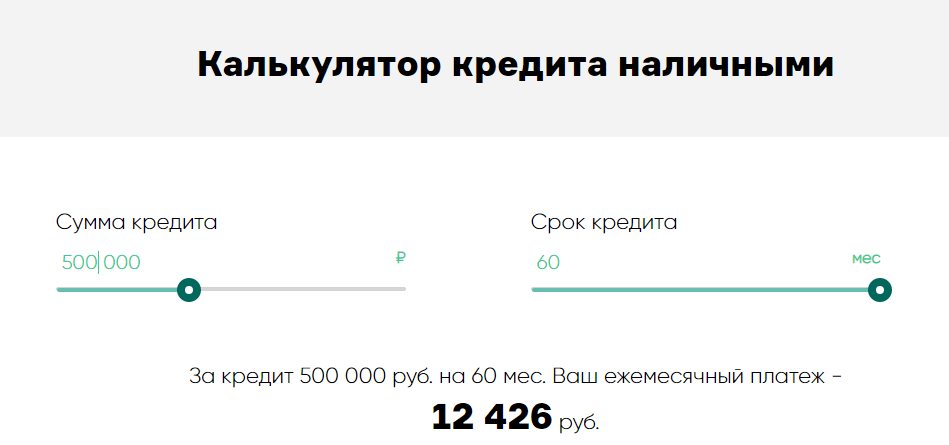
  • Клиент экономит не только собственное время. Он получает возможность спокойно разобраться в условиях кредита, рассчитать при помощи калькулятора наиболее приемлемую сумму кредитования.
  • Банк понимает, что анкету подавал заявитель, который имеет представление о дистанционном обслуживании в банке и знает о его преимуществах. Следовательно, ознакомился с условиями кредитования на сайте и вероятность возникновения проблем с погашением задолженности у него будет ниже.
  • Кредитную карту можно оформить без посещения банка: оставить заявку онлайн, и курьер привезет ее по месту нахождения заемщика.
  • Если банк откажет в кредите по предварительной заявке, клиенту не потребуется посещать банк, собирать документы и справки. Он также быстро сможет подать онлайн заявку на кредит другому кредитору.

Минусы у онлайн-заявок следующие:

  • Процент отказов по онлайн-заявкам выше, чем при подаче их через личный визит в представительство кредитной компании. Поскольку банк не видит клиента, не имеет возможности поговорить с ним, он не сможет составить себе полного мнения о заявителе. Данных, предоставляемых в анкете, может оказаться недостаточно для принятия банком положительного решения.
  • Если пользователь заполнил анкету с ошибкой, он не сможет поправить ее, если анкета послана на рассмотрение, это может повлиять на решение кредитора.
Рубрики
Разное

Эквайринг Сбербанк


Банковская карточка – удобный метод оплачивать товары и покупки в торговых центрах, интернет-магазинах, салонах красоты. Владельцы пластиковых карт Сбербанка ничем не ограничиваются в собственных тратах. При помощи своих кредиток они могут приобретать любые товары. Такие широкие возможности перед ними раскрываются по причине предоставлением ИП, юридическим лицам коммерческим учреждениям услуги торгового эквайринга. Сбербанк предоставляет предпринимателям различные интернет-модули, мобильные аппараты и POS-терминалы для безналичной оплаты товаров. Сотрудничество с финансовым учреждением является плодотворным и выгодным, в чем уже убедились многие предприниматели.
Содержание [Скрыть]

Применение новых технологий оказывает исключительно положительное влияние при формировании имиджа продавца. Держатели пластиковых карточек охотно тратят с них средства в магазинах.

При этом эквайринг стал единственным доступным методом оплаты при покупках в интернет-магазине. Многие предприниматели рассматривают возможность его подключения – данная технология влияет на быстрое развитие бизнеса.

Преимущества эквайринга в Сбербанке

С того момента времени, как появилась услуга эквайринга в российском Сбербанке, кредитки стали достаточно востребованными. Многие люди без них не могут обходиться в повседневной жизни. Появление эквайринга по значимости для современного человека можно сопоставить с приобретением мобильного телефона.
Сбербанк предлагает юрлицам и индивидуальным предпринимателям оптимальные условия сотрудничества, которые прописываются в договоре на обслуживание.

Виды эквайринга от Сбербанка

Выбор типа эквайринга в Сбербанке будет зависеть от деятельности бизнесмена. Для любого вида бизнеса подойдет какой-то конкретный тип оборудования:

  • POS-терминалы – устройства, считывающие информацию с банковских карточек. Аппараты работают с чиповыми и магнитными картами, оснащаются бесконтактной системой приема платежей;
  • мобильный эквайринг – услуга предлагается юрлицам, индивидуальным предпринимателям. В смартфоны держателей карт загружается специальная программа, позволяющая производить оплату по безналу с полным комфортом;
  • интернет-эквайринг – подходит для интернет-магазинов и компаний, занимающихся торговлей через интернет.

POS-терминалы и другие устройства – это собственность банка. Они предоставляются юридическим лицам непосредственно после заключения и подписания соглашения на обслуживание.

За аренду аппаратов юридические лица оплачивают банкам комиссию. Ее размер зависит непосредственно от объема оборота денежных средств и других факторов, установленных банковским учреждением.

Мобильный эквайринг в Сбербанке

Приложение загружается в мобильный телефон. Оно подходит для курьерской службы, такси. Карточка подносится к терминалу. Чтобы провести сделку, необходимо вбить сумму, после чего выполнить подтверждение действия.

Применять услугу мобильного эквайринга от Сбербанка могут юридические и даже физические лица. Правда, для последних имеются определенные нюансы и ограничения, о которых стоит знать перед началом использования оборудования. Ознакомиться с ними в договоре со Сбербанком, который стоит прочитать максимально внимательно перед подписанием.

Работа с техподдержкой

По номеру 8(800)7755555 работает Единая служба поддержки и центр авторизации. Позвонив по нему, можно проконсультироваться у специалистов Сбербанка относительно предоставления услуги экварийнга и различных вопросов, которые могли возникнуть у потенциальных и существующих клиентов.

Опытные специалисты дадут четкие ответы и расскажут, как подключить услугу. В банке работают компетентные сотрудники, готовые оказывать всестороннюю помощь клиентам независимо от уровня сложности проблем, с которыми они столкнулись при подключении или пользовании услугами эквайринга.

Условия

Чтобы пользоваться всеми возможностями эквайринга, следует заключить соглашение с банком, выступающим владельцем терминала для проведения платежей или банкомата – оборудования, устанавливаемого в торговых точках, заведениях общепита и прочих учреждениях.

Для безналичных расчетов применяются пин-пады и платежные терминалы, позволяющие принимать карточки в связке с торговыми кассами.

Особенности договора

Сбербанковский договор обслуживания может быть оформлен на одну торговую точку или целую сеть магазинов. Подписывать отдельные соглашения не следует. В первом заявлении указывается количество терминалов, которые нужны для полноценной работы сети.

  • Оформление договора-оферты не вызовет сложностей у клиента. Подписывая его, клиент выражает согласие на присоединение к публичным условиям, размещенным на сайте Сбербанка.
  • Подписание дополнительных соглашений открывает перед клиентом доступ ко всем технологическим усовершенствованиям.
  • Когда меняются условия договора, дополнительные соглашения подписывать не нужно.

Что потребуется для подключения?

Подключение к услуге выполняется при помощи технической поддержки сервисного провайдера, обеспечивающего полную безопасность электронных платежей. Также он применяет специальный протокол 3-D Secure при аутентификации и SSL, несет ответственность за фрод-мониторинг действий, которые проводятся в интернет-магазинах.

Чтобы оплачивать товары и услуги при помощи данной системы в магазинах, следует иметь карточку, счет которой используется не только в сети, но и в стандартных магазинах.

После заполнения заявки нужно отправиться в отделение Сбербанка и представить документы для активации услуги. Сбербанк обслуживает юридические, физические лица.

В пакет документов для эквайринга входит:

  • справка о госрегистрации;
  • бумага из ЕГС;
  • справка с налоговой о постановке на учет;
  • справка, в которой подтверждается право на осуществление коммерческой деятельности;
  • документация на лиц, имеющих право подписи.

Пошаговая инструкция

Когда условия сотрудничества устраивают предпринимателя, он может заключать с банком договор на тему обслуживания. Бизнесмен получит специальный уникальный идентификатор, который связан с банковским счетом.

  1. Пакет документов, обозначенных выше, следует передать вместе с заявкой в отделение Сбербанка.
  2. Рассмотрение заявки. Сотрудники финансового учреждения в течение трех суток рассматривают заявку, после чего приглашают предпринимателя в отделение для составления/подписания соглашения.
  3. Выбор оборудования, ознакомление с тарифами обслуживания. Клиент к моменту подписания договора должен быть ознакомлен с тарифами на обслуживание, условиями и процентными ставками. Также он должен выбрать оборудование для своего бизнеса.
  4. Выбор даты подключения, установки оборудования. При оформлении документации важно выбрать дату установки устройств. Если предприниматель решил открыть расчетный счет в российском Сбербанке, следует оформить дополнительный договор на него.

После выполнения всех шагов нужно пригласить специалистов Сбербанка и подключить эквайринг. Сотрудники финансового учреждения установят оборудование и проведут инструктаж персонала магазина относительно правил эксплуатации терминалов.

Затем по любым вопросам рекомендуется обращаться по телефону горячей линии 8(800)7755555. Она открыта для поддержки клиентов, которые пользуются услугой эквайринга.

Тарифы и размер комиссии

По торговому эквайрингу Сбербанк предлагает юридическим лицам тарифы в пределах 0,5-3%. В данную стоимость входит оплата терминалов, сдаваемых в аренду, а также процент за все проведенные платежи по пластиковым карточкам. Сумма будет зависеть непосредственно от тарифного плана, выбранного клиентом.

Также во внимание берется ежемесячный оборот магазина или торговой точки, которая была подключена к эквайрингу Сбернбанка.

Чтобы заказать услугу, юридические лицо должно выполнить ряд требований:

  • открыть в банке-эквайере расчетный счет;
  • установить POS-терминалы.

Владельцы торговых компаний в обязательном порядке выбирают для своих магазинов и сетей платежные инструменты, поскольку именно от этого фактора зависит стоимость аренды устройств. За транзакцию комиссия в среднем составляет 1,7-3%. Сети с огромным торговым оборотом могут платить минимальную ставку в 0,5%.

В данном случае актуально правило: чем большее количество платежей проходит, тем меньшую сумму комиссии придется заплатить. При этом тарифы на терминалы тоже будут зависеть от числа аппаратов. Иногда комиссия полностью отсутствует.

Что касается тарифов для ИП, то они отличаются по цене от тех, которые актуальны для юридических лиц. На них оказывают влияние такие факторы:
  • оборот магазина или точки – при большем обороте комиссия снижается;
  • тип карт, которые принимаются к оплате – при использовании Maestro VisaElectron комиссия будет ниже, чем в случае обслуживании остальных платежных пластиковых карточек.

Безопасность платежей

Будущее за безналичными расчетами. Клиенты магазинов уже достаточно давно смогли оценить преимущества покупок, оплачиваемых по безналу. Такой метод оплаты является максимально удобным и безопасным: не нужно носить при себе бумажные деньги, рискуя быть ограбленным.

Также ошибки в случае расчета на кассе практически исключаются. Обслуживание выполняется мгновенно. Таким образом, время покупателя значительно экономится. Нет рисков при сдаче стать владельцем фальшивых купюр. Не нужно искать ближайший банкомат для снятия средств на покупку.

Многие предприниматели уже смогли оценить по достоинству применение банковских карточек при платежах. Имеется возможность хорошо экономить, поскольку исключается инкассация. Дополнительным приятным бонусом станет увеличение количества продаж и оборота торговой точки.

С 2015г. все торговые предприятия в России в обязательном порядке должны предоставлять собственным клиентам возможность производить оплату покупки при помощи безналичных расчетов. Если в торговых точках терминалы отсутствуют, предприниматели будут вынуждены заплатить штраф.

В данном случае оптимальным решением для бизнесменов станет заключение со Сбербанком договора на представление услуги эквайринга по тарифам, максимально выгодным для юридических лиц. Такой сервис позволит привлечь много новых клиентов.

Как производятся расчеты?

Утром кассир открывает кассу торгового учреждения, зетам подключает терминал в работу. Только после этого он может принимать платежи от клиентов по безналичному расчету. Аппарат Сбербанка способен считывать информацию с карты непосредственно через магнитную полоску с запросом уникального ПИН-кода клиента.
Важно отметить, что кассир в случае необходимости может затребовать у клиента паспорт для установления личности и подтверждения владения банковским продуктом.

Деньги списываются со счета клиента мгновенно, затем отправляются на расчетный счет предпринимателя. Если счет открыт в другом банке, то на перевод зачастую уходит свыше трех суток (рабочих). Если же РКБ в Сбербанке, то зачисление осуществляется мгновенно.

Система выполняет расчет процентов за услугу в автоматическом режиме за все транзакции. Стоимость одной операции будет зависеть непосредственно от выбранного тарифного плана и ежемесячного оборота.

Иногда Сбербанк устанавливает минимальную сумму ежемесячного платежа, к примеру, 45 тыс. рублей. Если за данный период деятельности торговой точки оборот был меньше, в таком случае финансовое учреждение начисляет штраф бизнесмену или неустойку с учетом особенностей тарифа.

Что предлагают конкуренты?

Подключение терминалов и другого оборудования для оплаты товаров по безналичному расчету в различных банковских учреждениях выполняется так же, как и в Сбербанке. Правда, данная процедура может иметь несущественные отличия. О подключении услуги экварийнга стоит консультироваться еще до подписания договора в выбранном банке.
Также рекомендуется внимательно читать договор перед его подписанием. Если же появились вопросы, стоит сразу же проконсультироваться с сотрудником банка, чтобы потом не было неприятных сюрпризов.

Несомненно, эквайринг от Сбербанка – это востребованная услуга, которая предоставляется по открытым и прозрачным правилам. Оценить ее смогли уже десятки тысяч предпринимателей и бизнесменов по всей России. Сбербанк является лидером в предоставлении услуги эквайринга по стране.

Рубрики
Разное

Рефинансирование кредитов в СКБ-банке


Для изменения условий текущих кредитных обязательств наиболее распространенным способом является процедура рефинансирования – оформление кредита в новом банке для погашения действующего кредита на более выгодных условиях. Одним из банков, предлагающих заемные средства для рефинансирования, является коммерческий банк содействия коммерции и бизнесу.
Содержание [Скрыть]

Подробнее про рефинансирование кредитов в СКБ-банке

Программа рефинансирования текущих обязательств дает возможность объединить до 10 кредитов или рассрочек в разных банках на более выгодных условиях. Кроме того, предусмотрено оформление большей суммы кредита, которая может быть направлена на покрытие текущих кредитных обязательств и другие потребительские нужды заемщика.

Условия рефинансирования кредитов в банке

Рефинансирование текущих обязательств доступно в СКБ-банке через оформление нового стандартного потребительского нецелевого кредита наличными денежными средствами.

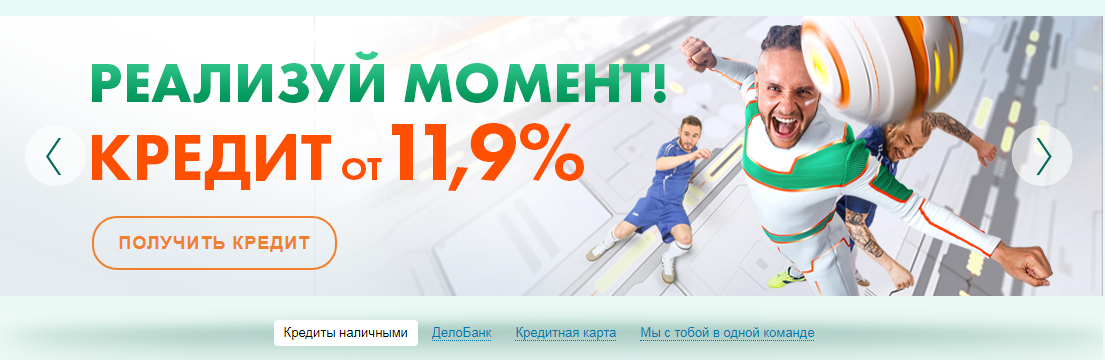
Процентная ставка: при оформлении потребительского кредита наличными процентная ставка устанавливается от 11,9% годовых в зависимости от предоставленных заемщиком документов, необходимых для оценки банковских рисков и уровня платежеспособности клиента, суммы займа.

Сроки кредитования: денежные средства предоставляются на срок до 5 лет с возможностью досрочного погашения займа, начиная с первого дня действия соглашения.

Суммы: заемные средства предоставляются в следующих размерах: 50 тыс. – 1300 тыс. рублей.

Прочие условия: предусмотрена возможность оформления кредитного договора для получения займа наличными без подтверждения занятости и доходов клиента.

Потребительские кредиты наличными предоставляются заемщикам без залога и поручительств.

Для удобства клиентов разработана возможность выбора и последующего изменения даты уплаты платежей для погашения кредитных обязательств. Услуга предоставляется бесплатно при подписании соглашения с СКБ-банком. Стоимость изменения даты в течение действия договора – 300 рублей. Услуга предоставляется посредством заполнения соответствующего заявления в банке в письменной форме.

Параметры переноса даты погашения обязательств:

  • неограниченное количество переносов;
  • новая дата выбирается только в пределах расчетного месяца, недопустим пропуск оплаты;
  • перенос доступен только при отсутствии просрочек по текущему кредитному соглашению.

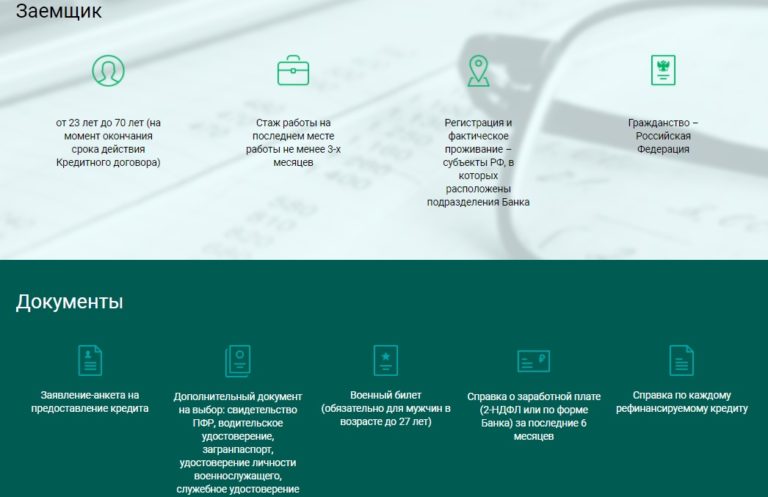
Требования к заемщикам

Политикой СКБ-банка разработаны следующие требования к потенциальным заемщикам:

  • возрастные ограничения: 23 – 70 лет (максимальный возраст на момент погашения всех обязательств перед кредитным учреждением);
  • гражданство РФ;
  • трудовой стаж на последнем месяце – не менее 3 месяцев;
  • наличие регистрации и проживание в регионах присутствия СКБ-банка.

Кредит наличными в СКБ-банке

СКБ банком предусмотрена стандартная программа кредитования и кредитование физических лиц без справок о доходах.

Параметры стандартного кредитования:

  1. возможные суммы: 50 тыс. – 1,3млн.;
  2. валюта – рубли РФ;
  3. процентная ставка: определяется индивидуально, диапазон зависит от размера займа:
    1. 50 тыс. – 100 тыс. рублей: ставка устанавливается в диапазоне 11,9 – 21%;
    2. 100 тыс. – 300 тыс. рублей: 11,9 – 20% годовых;
    3. Свыше 300 тыс. руб.: 11,9 – 19,5% годовых.

Кредит без подтверждения доходов:

Следует иметь в виду! Минимальные процентные ставки устанавливаются льготным клиентам, если компания-работодатель аккредитована банком и участвует в корпоративной программе СКБ-банка.

  1. возможные суммы: 50 тыс. – 299 тыс.;
  2. валюта – рубли РФ;
  3. процентная ставка – 23% годовых.

Пример и расчет рефинансирования

Для того чтобы рассчитать выгоду от проведения процедуры рефинансирования текущих кредитных обязательств, можно уточнить предварительный размер ежемесячных платежей через специально разработанный сервис — онлайн-калькулятор. Для получения расчета необходимо задать запрашиваемую сумму заемных денежных средств и планируемый срок кредитования.

Следует иметь в виду! Расчет предоставляется по минимально возможной процентной ставке и является предварительным, так как не учитываются индивидуальные условия соглашения с банком.

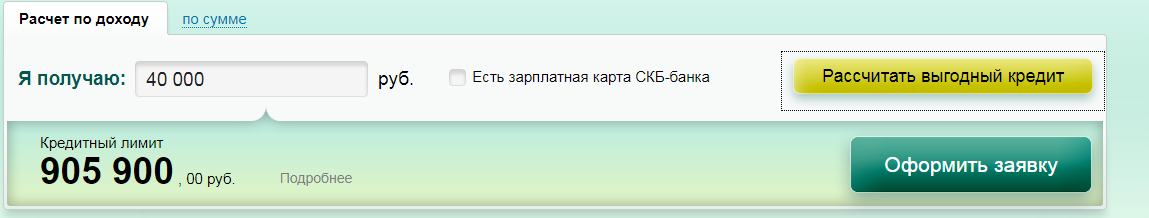
Также предусмотрен расчет максимальной суммы займа при вводе информации о доходах клиента (установленная галочка при наличии зарплатной карты СКБ-банка предоставляет возможность рассчитать доступный кредитный лимит по сниженным процентным ставкам).

Как рефинансировать кредит в СКБ-банке?

Для объединения всех текущих кредитных обязательств перед сторонними банками в один кредит от СКБ-банка необходимо предварительно уточнить сумму общей задолженности и подать заявку на кредит.

Соглашение с банком будет подписано в письменном виде после согласования всех индивидуальных условий кредитования (в бумажной форме или с использованием электронной подписи в интернет-банке).

Что потребуется? Оформить анкету-заявку, получить положительное решение банка (кредитный специалист свяжется с потенциальным заемщиком по указанным контактным номерам) и обратиться в ближайшее территориальное подразделение с пакетом необходимых документов.

Необходимые документы:

  • анкета потенциального заемщика с основной информацией о личности клиента;
  • паспорт гражданина РФ;
  • согласие потенциального заемщика с обработкой персональных данных в соответствии с действующим законодательством РФ и получением доступа к кредитной истории клиента;
  • дополнительный документ, подтверждающий личность заемщика: СНИЛС, заграничный паспорт, водительские права, служебное удостоверение.
  • для мужчин в возрасте до 27 лет необходимо предъявление военного билета.
  • ИНН – при отсутствии свидетельства о постановке на учет в ИФНС можно уточнить информацию в специальном сервисе на сайте налоговой службы;
  • документ на выбор, необходимый для подтверждения доходов клиента (при оформлении займа на сумму свыше 299 тыс. рублей): справка 2НДФЛ, справка по форме СКБ-банка, заверенная подписью и печатью у компании-работодателя, выписка с банковского счета банковской карточки, на которую зачисляется заработная плата, за последние полгода.

Следует иметь в виду! Кредитный специалист СКБ-банка может запросить дополнительную документацию для более тщательной проверки потенциального заемщика.

При привлечении созаемщиков для повышения возможно доступного кредитного лимита необходимо предоставление полного пакета документов по основному заемщику и созаемщику.

Заявка на рефинансирование: оформляется дистанционно или в территориальном подразделении СКБ-банка на общих основаниях для кредитования физических лиц наличными денежными средствами.

Рассмотрение запроса осуществляется в течение 1-2 рабочих дней (срок может быть увеличен по усмотрению кредитных специалистов банка).

Возможные причины отказа: СКБ-банк имеет право отказать в кредитовании физического лица без объяснения. Наиболее распространенные причины отказа:

  • несоответствие заемщика разработанным СКБ-банком требованиям;
  • неполный пакет предоставленных документов;
  • недостаточный уровень доходов по оценке предоставленной документации;
  • отрицательная кредитная история, наличие просрочек по кредитным обязательствам в прошлых периодах;
  • несоответствие созаемщика требованиям банка.

Пошаговые действия для оформления онлайн-заявки:

  1. На официальном сайте среди предложений частным лицам выбрать кредитование наличными.
  2. Примечание! На главной странице сайта также предусмотрена быстрая ссылка на программу кредитования.

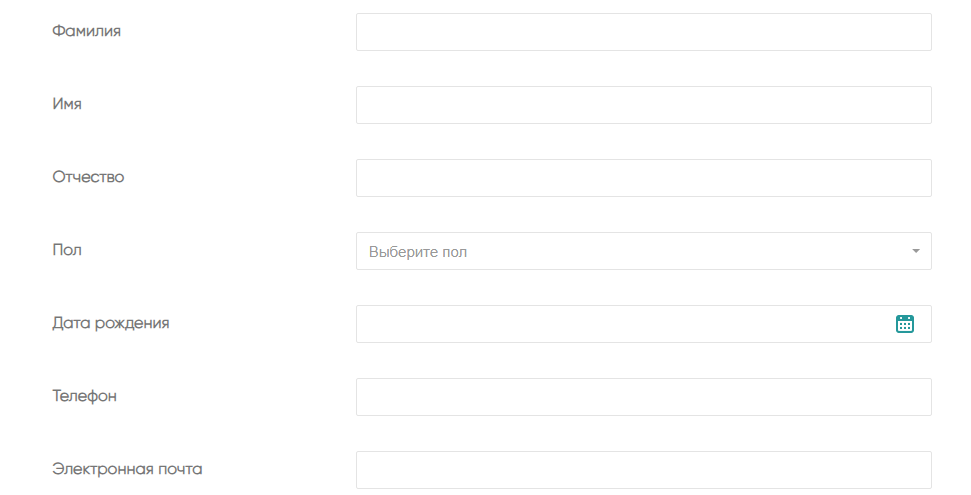
  3. Ввести фамилию, имя, отчество потенциального заемщика, пол, дату рождения и контактную информацию для связи (требуется ввод действующего номера мобильного телефона для последующего подтверждения запроса).
  4. Для дистанционного запроса рассмотрения возможности кредитования необходимо отметить галочкой согласие с обработкой персональных данных в соответствии с действующим законодательством и получением информации в Бюро кредитных историй.

  5. Подтвердить введенную информацию одноразовым SMS-паролем, поступившим на номер мобильного телефона, указанный ранее. Следует иметь в виду! Согласно внутренней политике СКБ-банка полученный SMS-пароль и его ввод для подтверждения запроса – аналог собственноручной подписи потенциального заемщика.

  6. После обработки запроса сотрудник банка свяжется с клиентом и сообщит дальнейшие действия и адрес ближайшего отделения для заключения соглашения.

Процесс перекредитования

Процедура перекредитования в СКБ-банке предусматривает получение нового займа и подписание стандартного кредитного договора.

Полученные денежные средства могут быть израсходованы на погашение текущих кредитных обязательств в сторонних финансовых организациях.

Этапы:

  1. уточнить сумму, необходимую для погашения всех текущих обязательств перед различными кредитными учреждениями;
  2. подать запрос в СКБ на кредитование наличными, подписать кредитный договор при одобрении заявки, получить займ (деньги зачисляются на специально открытый счет клиента в СКБ-банке). Одобрение на получение наличности действительно в течение 30 календарных дней. При невостребовании займа в период действия одобрения кредитный договор аннулируется, а денежные средства автоматически списываются со счета.
  3. получить наличные в кассе банка или составить поручение на перечисление заемных денежных средств по реквизитам стороннего банка-кредитора (возможен перевод займа на текущий счет клиента в любом банке, за операцию по переводу будет взиматься определенная комиссия);
  4. составить запрос на полное погашение текущих обязательств в иных кредитных учреждениях и закрыть действующие кредитные договоры (правила полного досрочного погашения зависят от внутренней политики банка-кредитора);
  5. погашать текущие кредитные обязательства перед СКБ-банком в соответствии с представленным графиком платежей наиболее удобным для заемщика способом. Погашение осуществляется равными аннуитетными платежами ежемесячно. График платежей может быть изменен при частичных досрочных погашениях обязательств:
    1. наличными в территориальных подразделениях СКБ-банка в любом регионе;
    2. посредоством терминалов самообслуживания;
    3. в интернет-банке (для владельцев банковских карточек от СКБ). Дистанционная связь с банком доступна и через мобильное приложение для телефонов на платформах IOS и Android;

    4. переводом со счета карты сторонних кредитных организаций;
    5. переводом в ФГУП «Почта России»;
    6. через сервис приема платежей Золотая корона в магазинах – партнерах сервиса (Кари, Евросеть, МТС, Билайн).

    Следует иметь в виду! Внесение средств через Золотую корону осуществляется с комиссией. Зачисление денег на кредитный счет клиента происходит на следующий рабочий день после платежа.

    Плюсы и минусы рефинансирования в СКБ-банке

    Программа рефинансирования физических лиц от СКБ-банка имеет ряд преимуществ перед другими предложениями финансового рынка и свои недостатки.

    Достоинства программы:

    • быстрая обработка заявки (до 2 рабочих дней);
    • возможность дистанционной подачи запроса для уточнения информации о возможности кредитования;
    • возможность досрочного погашения обязательств с первого дня после заключения договора;
    • льготные условия для корпоративных клиентов;
    • возможность оформления кредита без подтверждения дохода;
    • деньги зачисляются на специальный счет сразу после подписания кредитного договора;
    • возможность привлечения созаемщиков для расчета общей платежеспособности клиента;
    • индивидуальный подход к заемщику — уровень процентной ставки определяется, исходя из результатов оценки платежеспособности клиента;
    • возможность неограниченного количества переносов даты уплаты денежных средств в счет погашения текущих обязательств перед банком.
    • SMS-уведомление с напоминанием о предстоящем платеже.

    Примечание! В случае необходимости получения дополнительной информации можно обратиться к специалистам поддержки клиентов по телефону.

    Недостатки программы кредитования:

    • рефинансирование в СКБ-банке – получение нового кредита без закрытия предыдущих обязательств, соответственно, необходим достаточно высокий уровень дохода для подтверждения запроса (выплаты по всем кредитным договорам не должны превышать 50% общего дохода клиента);
    • высокие процентные ставки для оформления договора по паспорту без справок о доходе. Данное увеличение процентов за пользование заемными деньгами связано с повышенными банковскими рисками;
    • возможность получения отрицательного ответа на запрос о кредитовании без разъяснения причин.
Рубрики
Разное

Все про кредиты в сентябре 2018 года


Конец летнего сезона знаменуется в банках ростом активности потребительского кредитования. Полученные отпускные уже потрачены, зарплата не скоро. Деньги могут потребоваться не только для приобретения крупных покупок, но и на ежедневные потребительские нужды. Какие программы предлагаются банками в сентябре 2018 года, какова текущая ситуация на кредитном рынке, стоит ли ждать позитивных перемен.
 Текущая ситуация на рынке кредитов

Ситуация на кредитном рынке напрямую зависит от состояния дел в экономике страны, влияния внешнеэкономических факторов. Снижение покупательской способности населения, рост потребности в денежных средствах, привели к тому, что граждане стали чаще обращаться в банки за кредитами.

Высокая конкуренция в банковской сфере вынудила кредиторов смягчать условия кредитования, упрощать порядок выдачи кредитов. Это способствовало тому, что уровень закредитованности населения резко вырос, а вместе с ним быстрыми темпами начала расти просроченная задолженность.

Кредиторы столкнулись с дефицитом качественных заемщиков, увеличился процент отказов по заявкам на кредитование.

Изменения в законодательстве

Для изменения ситуации на кредитном рынке Регулятором было принято решение об увеличении коэффициентов риска банков. Теперь, выдача высокорискованных кредитов будет влиять на показатели работы банка, ему потребуется делать большие отчисления в резервы и такие сделки станут не рентабельными.

Теперь получить кредит клиентам, которые работают неофициально, станет сложнее. Для подтверждения платежеспособности потребуется предоставлять справки. Если необходима крупная сумма, может стать необходимым предоставление поручительства.

Когда начнут действовать ужесточения?

Банки уже ужесточили требования к выдаче. Потребительские кредиты чаще стали предоставляться только после подтверждения платежеспособности документально. Программы выдачи кредитов «по паспорту и второму документу» постепенно закрываются.
Прогноз дальнейших изменений

Эксперты прогнозируют рост процентной ставки по сделкам уже в начале зимы этого года. Могут снизиться максимальные суммы кредитования, уменьшиться сроки. Меньше будет программ кредитования без обеспечения.

Поэтому сейчас самое время оформлять нецелевые беззалоговые займы.

Как выбрать надежный банк?

Выбирая кредитора для оформления кредита, заемщик в первую очередь должен проанализировать предлагаемые условия кредитования. Это можно сделать через сайты банков. Если пользователь обращается за кредитом впервые и не имеет опыта пользования Интернет-ресурсами, он может прибегнуть к помощи специальных сервисов. Благодаря им выбрать банк просто и легко.

Потребуется только ввести сумму, срок, другие параметры кредита, и система подберет актуальные предложения банков.

При выборе следует обращать внимание на следующее:

  • Соответствие кредитной программы потребностям клиента.
  • Может ли заемщик оформить сделку у кредитора на льготных условиях.
  • Наличие удобного интернет-банкинга. Интернет-банк существенно упрощает обслуживание задолженности. Заемщик сможет контролировать уплату ежемесячных взносов, остаток долга.
  • Наличие в доступности точки присутствия банка-кредитора, чтобы при необходимости была возможность посетить банк. Если клиент планирует оплачивать кредит наличными, в доступности должно быть устройство самообслуживания кредитора или банка-партнера. Иначе за каждую операцию будет взиматься дополнительная комиссия.

Обзор актуальных кредитов

В связи с широкой филиальной сетью, большим количеством клиентов, популярными являются кредитные программы Альфа Банка, Сбербанка, Почта Банка, Газпромбанка, ВТБ.

Альфа Банк

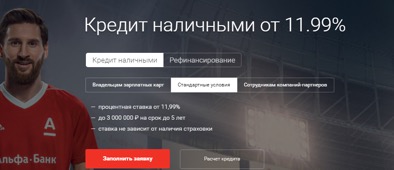
В кредитной организации есть программа «Кредит наличными от 11,99%»:

Условия:

ПараметрыЗарплатные клиентыПрочие клиентыСуммаДо 3 млн. р.До 1 млн. р.Ставка, %От 11,9911,99–22,49Срок60 месяцев60 месяцев

Подать заявку можно только если доход заемщика не менее 10 тыс. р., трудовой стаж от 3 месяцев.

За кредитом в финансовую компанию можно обращаться, если нет возможности подтвердить свой доход. Кредитор пока не требует в обязательном порядке подтверждать документально величину заработной платы и трудовой стаж, только при появлении необходимости, например, если стаж заявителя менее 3 месяцев.

Сбербанк

Кредитная компания предлагает нецелевой потребительский кредит:

Условия:

ПараметрыЗарплатные клиентыПрочие клиентыСуммаОт 30 тыс. р. до 5 млн. р.От 30 тыс. р. до 3 млн. р.Ставка, %От 11,7От 13,9Срок3–60 месяцев3–60 месяцевОбеспечениеНетПоручительство физических лиц если клиенту от18–20 лет

Заявки от новых клиентов рассматриваются до 2 дней, если заявитель имеет статус в банке, решение банка он сможет поучить за несколько минут.

Вероятность одобрения заявки выше у зарплатных клиентов банка. Они могут получить кредит полностью онлайн из личного кабинета. Новым клиентам требуется документальное подтверждение заработной платы, трудового стажа.

Газпробанк

Компания предлагает программу с быстрым рассмотрением заявок:

Условия:

ПараметрыЗарплатные клиентыПрочие клиентыСуммаОт 50 тыс. р. до 5 млн. р.От 50 тыс. р. до 5 млн. р.Ставка, %От 11,4От 11,4Срок6–84 месяца6–84 месяцаОбеспечениеНетВозможно поручительство юридического лица

Обязательным требованием банка является отсутствие негативной кредитной истории.

Чтобы оформить сделку потребуется документально подтвердить свой доход.

В Газпромбанк лучше обращаться тем клиентам, которые живут или работают недалеко от представительства кредитной компании или ее устройств самообслуживания.

Почта Банк

Банк предлагает программу кредитования с гарантированной ставкой:

Условия:

ПараметрыЗарплатные клиентыПрочие клиентыСуммаОт 50 тыс. р. до 1,5 млн. р.От 50 тыс. р. до 1 млн. р.Ставка, %От 10,9От 10,9Срок12–60 месяцев12–60 месяцевСтоимость услуги «Гарантированная ставка»От 1,9%От 1%

Подключить «Гарантированную ставку» можно после 12 месяцев пользования кредитом, если он ни разу не выходил на просрочку. Проценты пересчитываются за все время пользования ссудой.

Кредит предоставляется без справок о доходах, поэтому подойдет для неофициально работающих граждан.

ВТБ

Банк предлагает свою программу потребительского кредитования:

Условия:

ПараметрыЗарплатные клиентыПрочие клиентыСуммаОт 100 тыс. р. до 5 млн. р.От 100 тыс. р. до 3 млн. р.Ставка, %От 12,5От 12,5СрокДо 84 месяцевДо 60 месяцевОбеспечениеНетНет

Чтобы подать заявку у заемщика минимально должен быть доход 15 тыс. р. ежемесячно. Требуется подтверждать доход справкой.

Лучшие условия предлагаются отдельным категориям своих клиентов.

Акции по кредитам в сентябре 2018 года

Акционные предложения по кредитованию запускаются многими банками в начале осени. Их цель – привлечь в банк новых заемщиков, увеличить объем выдаваемых ссуд за счет своих зарплатных клиентов, чтобы улучшить качество кредитного портфеля.

Сбербанк запустил очередную сезонную акцию по кредитам. Снизился средний базовый процент на 0,2–1,2 п. Максимально это коснулось программ для новых клиентов, которым требуется сумма 300–1000 тыс. р. Срок проведения акции до 14.10.2018 года.

В Газпромбанке действует акция по программе «Легкий кредит». Оформить можно максимум 3 млн. р., сроком до 5 лет., под 11,4 – 12,4% годовых. Минимальный процент получают те заемщики, которые дополнительно заключают договор страхования. Срок акции заканчивается 01.10.2018 года.

Страхование кредитов

При потребительском кредитовании без залога недвижимости, требования по обязательному оформлению страхового полиса нет. Добровольное страхование может быть заключено по программе коллективного страхования или по отдельным рискам: несчастный случай, получение инвалидности, смерть заемщика и т. д.

Наличие или отсутствие полиса никак не влияет на результат рассмотрения заявки банком.

Если заемщик отказывается от услуги, ему может быть повышена процентная ставка на 1 п.

Условия по кредитам на сентябрь 2018

Оформить сделку осенью можно на выгодных условиях, предлагаемых по сезонным акциям.

Процентные ставки устанавливаются отдельно по каждому заемщику. Их величина находится в диапазоне 11,4–24,0%.

Сроки кредитования. Минимально оформить сделку можно на 3 месяца, максимально до 5–7 лет.

Доступные суммы. Банки выдают кредиты от 30 тыс. р., максимальная сумма ограничивается 5 или 3 млн. р. в зависимости от платежеспособности и статуса клиента в банке.

Валюта. Предоставляются в рублях.

Прочие условия. В некоторых случаях банки могут затребовать предоставление поручителя. Им может выступать физическое или юридическое лицо.
Требования к заемщикам

Кредит смогут оформить граждане РФ С постоянной или временной регистрацией. Заявитель должен быть не моложе 18–21 года. Максимальный возраст 65 лет. Обязательным является наличие трудового стажа от 3–6 месяцев, может быть обозначен минимальный доход (например, 10 тыс. р.).

Отдельным требованием может выступать отсутствие отрицательной кредитной истории.

Практически все кредитные организации требуют с заемщиков подтверждение доходов и занятости. Исключение составляют только зарплатные категории и клиенты, получающие в банке пенсию.

Как получить кредит в сентябре 2018 года?

Для получения кредита следует обратиться в свой банк. Если оформляется заявление в иную кредитную компанию, следует собрать пакет документов, чтобы доказать свою платежеспособность, занятость и желание своевременно погашать задолженность.
Что потребуется?

Необходимым документом является паспорт. Второй документ выбирает заявитель. Обычно предоставляется СНИЛС, водительские права, ИНН и др.

Практически всегда потребуется документально подтвердить наличие и величину дохода. Для этого предоставляется справка по ф. 2 НДФЛ. Часто кредиторы разрешают оформить документ по своей форме. Некоторые кредиторы допускают предоставление выписки с движением по карточному счету, где заявитель получает заработную плату. При наличии дополнительных доходов, если они учитываются при расчете платежеспособности, также требуется их документальное подтверждение.

Чтобы подтвердить трудовой стаж, предоставляется заверенная работодателем копия трудовой книжки или выписка из нее.

Дополнительными документами могут стать: документы на наличие в собственности объектов недвижимости, полис добровольного страхования или КАСКО, подтверждение наличия депозита и т. д.
Пошаговые действия

Клиенты смогут оформить заявку стандартным способом. Который заключается в сборе документов и предоставлении их в банк. Допускается, что клиент сможет подать заявку на кредит через сайты кредиторов.

Инструкция, как правильно подать анкету-заявку на кредит:

  1. Внимательно следить за тем, с какого сайта подается заявка. Это следует делать только с официальной странички кредитора.
  2. С помощью кредитного калькулятора рассчитывается возможная сумма, срок.
  3. Выбирается программа кредитования.
  4. Заполняется анкета-заявка. Вводятся все необходимые сведения полно и точно.
  5. После отправки заявки останется получить решение кредитора.
  6. Прийти в банк для подписания договора, принести с собой пакет документов.
  7. Получить денежные средства.

Плюсы и минусы кредитов в сентябре 2018

Осенью этого года оформить потребительский кредит будет выгодно в экономическом плане. Банками предлагаются сезонные акции по снижению процентов. Прогноз экспертов про повышение процентных ставок может оправдаться уже в начале зимы.

Кредиторы уже ужесточили отбор клиентов. Вероятность одобрения заявок высокая только у зарплатных клиентов, с достаточными доходами, имеющих положительную кредитную историю. Другим категориям клиентов требуется документально подтверждать доходы, занятость и доказывать свою возможность своевременно погашать кредит.

Рубрики
Разное

9 банков, выдающих кредиты на карту без посещения


Высокий уровень конкуренции, существующий на отечественном финансовом рынке, вынуждает банки предлагать все более привлекательные условия для того, чтобы получить новых и удержать старых клиентов.
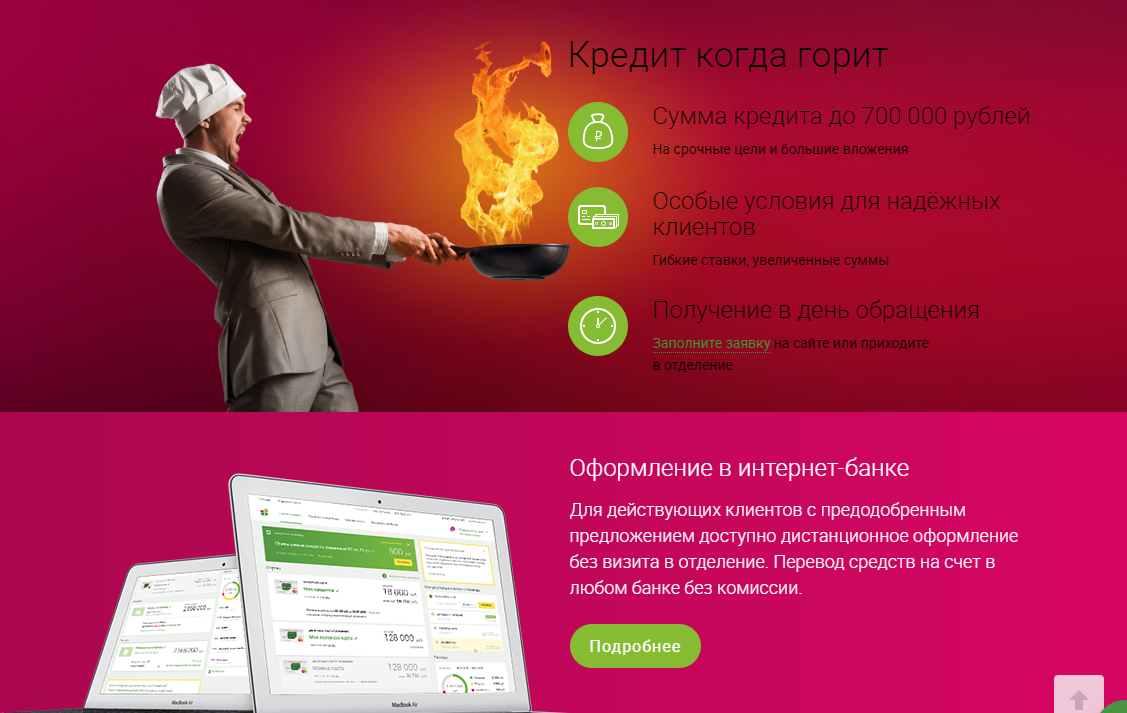
Одним из важных конкурентных преимуществ в современных условиях становится возможность оформить займ по интернету.

Содержание [Скрыть]

В приведенной ниже таблице указаны 9 банковских организаций, выдающих кредиты на карту без посещения.

Название банкаНаименование программыСтавка

по кредиту

Сумма займаСрок займамин.макс.мин.макс.Ренессанс КредитДля клиентов банкаОт 10,9%30 тыс. руб.700 тыс. руб.2 года5 летВосточный ЭкспрессКредит наличнымиОт 11,5%150 тыс. руб.3 млн. руб.3 года5 летРайффайзенбанкКредит наличнымиОт 10,99%90 тыс. руб.2 млн. руб.1 год5 летХоум КредитаДля клиентов банкаОт 10,9%10 тыс. руб.999 тыс. руб.1 год7 летСовкомбанкЭкспресс-плюс,

Стандартный плюс, Суперплюс

От 11,9%5 тыс. руб.1 млн. руб.6 мес.3 годаУБРиРКредит без справокОт 11%50 тыс. руб.200 тыс. руб.3 года7 летСКБ-банкНа все про всеОт 11,9%51 тыс. руб.1,3 млн. руб.1 мес.5 летОТП БанкУниверсальныйОт 10,5%15 тыс. руб.750 тыс. руб.1 год5 летТинькоффКредит без залога и поручителейОт 12%50 тыс. руб.1 млн. руб.3 мес.3 года

Банк Ренессанс Кредит

Ренессанс Кредит одним из первых на отечественном банковском рынке предоставил клиентам возможность оформлять онлайн-заявку на получение кредита.

Важным дополнительным плюсом выступает стабильное положение организации, входящей в топ-50 самых крупных банков страны.

Существенным нюансом является тот факт, что получить заемные средства на карту без визита в банк могут только действующие клиенты учреждения. Для всех остальных категорий потенциальных заемщиков посещение офиса для выдачи кредита выступает одним из обязательных условий.

Фото №1. Предложение Ренессанс Кредита

Основные параметры программы кредитования, разработанной специалистами банка Ренессанс Кредит, под названием «Для клиентов банка» выглядят так:

  • поэтапное уменьшение процентной ставки, осуществляемое по текущему кредитному договору;
  • минимально возможный процент равен 10,9% годовых;
  • принятие решения по заявке и зачисление денег на карточку непосредственно в день обращения;
  • большое количество возможных вариантов выдачи кредита и способов его погашения;
  • минимальный уровень требований, предъявляемых со стороны Ренессанс Кредита к потенциальным заемщикам. Главное из них – наличие ежемесячного дохода от 12 тыс. и 8 тыс. рублей, соответственно, для жителей столицы и граждан, проживающих в других регионах РФ.

Восточный экспресс банк

Банк «Восточный», как часто сокращенно называют «Восточный экспресс банк», относится к числу региональных лидеров среди финансовых организаций Дальнего Востока и Восточной Сибири.

Кроме того, он входит в топ-30 по большей части показателей и в масштабах страны. Такое положение банка в значительной степени связано с активной работой по розничному кредитованию населения.

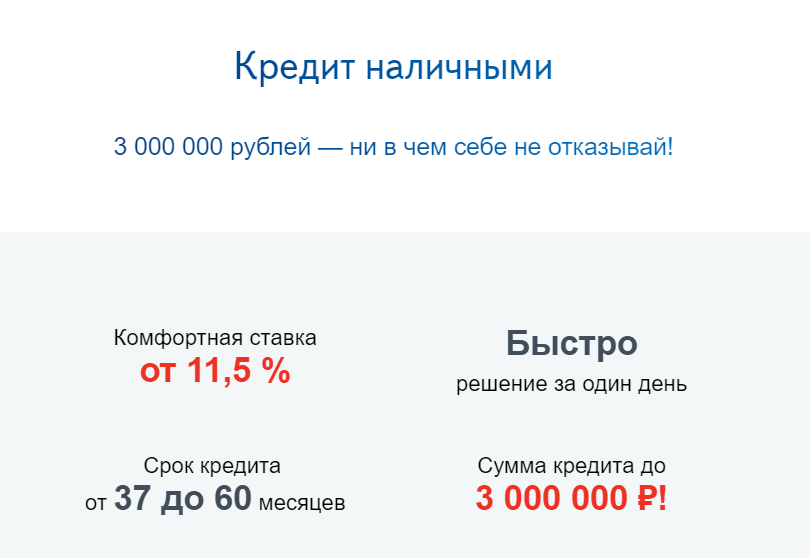
Одним из самых популярных продуктов банка Восточный выступает займ на карту наличными, который может быть оформлен без посещения офиса финансового учреждения.

Фото №2. Условия кредита от банка Восточный

Основными условиями кредитования в подобной ситуации являются такие:

  • величина заемных средств равняется от 150 тыс. до 3 млн. руб., однако, для получения кредита сверх полумиллиона требуется предоставление трудовой книжки и наличие высокого ежемесячного дохода. Поэтому без визита в банк реально получить до 0,5 млн. руб.;
  • ставка по кредиту на уровне от 11,5%. Устанавливается индивидуально и зависит от продолжительности кредитного договора и размера займа;
  • рассмотрение поступившей онлайн-заявки в течение дня. Причем при одобрении финансовой сделки денежные средства могут быть перечислены на карту заемщика в этот же день;
  • достаточно выгодные тарифы, установленные банком на обслуживание и использование кредитных карт, что делает оформление кредитки одним из самых популярных видов оформления займа.

Райффайзенбанк

Коммерческое предложение Райффайзенбанка по кредитованию физлиц обоснованно считается одним из самых выгодных на российском банковском рынке.

Оно позволяет получить заемные средства без посещения офиса финансового учреждения, так как кредитная карточка доставляется клиенту по указанному им адресу, причем совершенно бесплатно.

Основные параметры программы кредитования в Райффайзенбанке предусматривают:

  • ставку по займу на уровне от 10,99%. Указанный размер достигается на второй год действия кредитного соглашения при добросовестном исполнении заемщиком своих обязанностей;
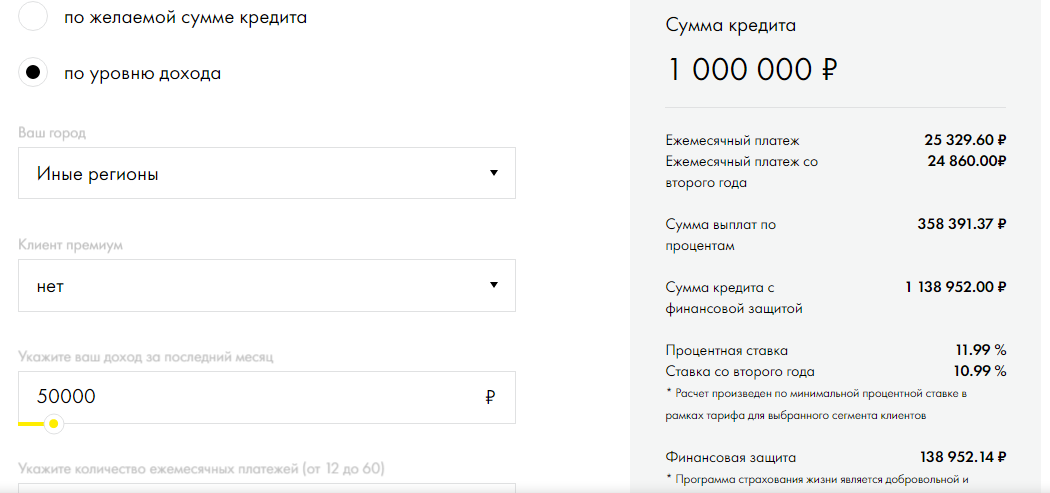
  • максимальную величину лимита по кредиту, равную 2 млн. руб. Однако, рассчитывать на такую сумму без визита в банк достаточно сложно. При этом полмиллиона руб. оформляются всего по двум документам;
  • срок действия займа – от года до пяти.

Банк Хоум Кредит

Этот банк занимает заслуженное место в топ-50 крупнейших финансовых организаций страны. Среди главных его преимуществ – активное развитие розничного кредитования и впечатляющий уровень обслуживания клиентов, в том числе, в режиме онлайн.

Фото №3. Займ на карту без визита в офис от Хоум Кредита

Наиболее важными условиями кредита на карту без посещения банка выступают:

  • наличие статуса действующего клиента. Новым заемщикам для получения кредита потребуется посещение отделения Хоум Кредита;
  • ставка в размере от 10,9% годовых;
  • срок займа – от года до 7 лет;
  • величина кредита – от 10 тыс. до 999 тыс. руб.

Совкомбанк

Совкомбанк предлагает потенциальным клиентам сразу три различных кредита, позволяющих получить заемные средства без личного присутствия в банке. При этом каждый из них предусматривает оригинальные условия кредитования:

  • Экспресс-плюс предполагает получение от 5 тыс. до 40 тыс. рублей по предъявлению всего одного документа – паспорта;
  • Стандартный плюс увеличивает максимальную сумму лимита по займу до 0,300 млн. руб., но требования к клиенту в части предоставления документов при этом увеличиваются;
  • при оформлении займа по программе Суперплюс величина кредита доходит до 1 млн. руб., что требуется обязательного подтверждения официального трудоустройства и определенного дохода.

Важно отметить, что для каждого из трех кредитов возможен процент на уровне от 11,9% годовых. Для этого нужно оплатить услугу «Гарантия минимальной ставки».

УБРиР

Кредиты на карту без посещения банка выдаются УБРиР на следующих условиях:

  • процентная ставка – от 11%. Для достижения настолько выгодного уровня требуется четкое выполнение обязательств, прописанных для заемщика в кредитном договоре;
  • срок кредитования составляет 3, 5 или 7 лет;
  • для оформления займа достаточно указания паспортных данных при составлении онлайн-заявки;
  • размер выдаваемого на карту кредита колеблется от 50 тыс. до 200 тыс. руб.

Некоторым клиентам УБРиР направляет индивидуальные предложения на оформление займа на серьезную сумму до 2 млн. руб. В подобной ситуации средства также могут быть перечислены на карту, а визит в офис финансовой организации не является обязательным.

Фото №4. Коммерческое предложение от УБРиР

СКБ-банк

СКБ-банк предлагает возможность получение кредита на карту без посещения банка по программе «На все про все». Основными ее условиями выступают:

  • величина займа составляет от 10 тыс. до 1,3 млн. руб. Более простая процедура, не требующая предоставления справок о доходе, предусматривает получение до 300 тыс. руб. Этот вариант займа является наиболее реальным без визита в отделение финансовой организации;
  • срок кредитования – от месяца до 5 лет;
  • ставка по кредиту начинается от 11,9%.

ОТП Банк

ОТП Банк разработал несколько кредитных предложений, предусматривающих выдачу займов наличными на пластиковую карту.

Наиболее простой и выгодный вариант займа, не предусматривающий визит в офис, называется «Универсальный».

Он предусматривает зачисление денежных средств на карту заемщика на следующих условиях:

  • сумма– от 15 тыс. до 750 тыс. руб.;
  • срок займа – от года до пяти лет;
  • начальная ставка для подобных кредитов составляет 14,9%, но постепенно может быть снижена до 10,5%.

Фото №5. Условия оформления кредита в ОТП Банке

Тинькофф Банк

Банк Тинькофф первым в России перешел на полностью дистанционное обслуживание клиентов. Одно из коммерческих предложений известного участника финансового рынка – это получение займа на карту без посещения банка, что вполне естественно, так как офисов у него попросту нет.

Основные условия кредитования имеют такой вид:

  • сумма займа варьируется в серьезных пределах – начиная с 50 тыс. и заканчивая 2 млн. руб.;
  • срок действия соглашения с банком составляет от 3 мес. до 3 лет;
  • процент за использование средств, полученных от банка, равняется 12% и выше.

Немаловажными достоинствами предложения Тинькофф Банка является изготовление персональной дебетовой карты, на которую зачисляются заемные средства. Она доставляется курьером по адресу, который указывается клиентов в онлайн-заявке.

Фото №6. Займ на карту от Тинькофф Банка

Какой банк выбрать?

Выбрать банк для оформления займа без визита в отделение кредитного учреждения далеко не просто. Дело в том, что количество подобных предложений, имеющихся на отечественном финансовом рынке, приведенными выше вариантами не исчерпывается.

При этом необходимо понимать, что практически всегда ставка устанавливается индивидуально, а предсказать ее величину в том или ином банке попросту невозможно. Именно поэтому целесообразно отправлять онлайн-заявки сразу в 4-5 кредитных учреждений, что предоставит возможность при одобрении нескольких из них выбрать самый выгодный вариант.

Несмотря на сказанное, можно выделить несколько основных тенденций, сложившихся на рынке на данный момент:

  • при необходимости получения крупной суммы рекомендуется обращаться в Тинькофф Банк, Райффайзенбанк и банк Восточный;
  • наиболее выгодная ставка, как правило, предлагается банками Хоум Кредит, Восточный и Ренессанс Кредит;
  • очевидный критерий выбора заключается в сотрудничестве с тем банком, с которым у заемщика уже имеются какие-либо отношения. В этом случае вполне реально получить наиболее привлекательные параметры займа.

Почему оформление кредита на карту является выгодным?

Главные преимущества получения кредита на банковскую карту состоят в следующем:

  • возможность оформления займа, не выходя из дома;
  • оперативность процедуры оформления онлайн-заявки и ее последующего рассмотрения банковской организацией. Как правило, решение по сделке и зачисление средств на карту происходят прямо в день обращения;
  • минимально возможные требования, предъявляемые к заемщику в процессе совершения сделки;
  • отсутствие необходимости получать и передвигаться с большой суммой наличных денег.

Безопасность оформления кредитных средств

Выдача кредита, не предусматривающего визит заемщика в офис, осуществляется двумя способами. Первый предполагает изготовление специальной кредитной или дебетовой карточки, на которую и зачисляются средств. Она доставляется клиенту либо по почте, либо курьерской службой.

Второй вариант предусматривает зачисление средств на имеющуюся у заемщика карточку. В этом случае ее реквизиты указываются при оформлении онлайн-заявки.

В обеих описанных ситуациях обеспечивается высокий уровень безопасности кредитных средств. Дело в том, что в первом случае до активации пластика, которая осуществляется исключительно заемщиком, воспользоваться деньгами попросту невозможно.

При выборе второго варианта безопасность средств обеспечивается при подписании кредитного договора, в котором указываются точные реквизиты карточки клиента.

Можно ли взять такой кредит на длительный срок?

Оформление кредита на карточку на длительный срок без личного присутствия в банке вполне реально, но только тогда, если физлицо уже выступает клиентом кредитного учреждения, который доказал как платежеспособность, так и дисциплинированность в качестве заемщика. Новым клиентам претендовать на длительный срок по кредиту не стоит.

Вместе с тем, достаточно давно существует практика, которая заключается в постоянном пересмотре условий действующего кредитного договора в лучшую для заемщика сторону. Прежде всего, она касается уменьшения процентной ставки по кредиту. Однако, по договоренности с банком вполне реально пересмотреть срок займа в сторону его увеличения.

Как реализуется принцип кредитов на карту без посещения и как это влияет на процентную ставку

Оформление кредита без визита в банк, как правило, предусматривает минимальные требования к заемщику. Это касается как предоставления им документов, так и величины постоянного заработка. Именно поэтому подобные финансовые сделки содержат для банка повышенный уровень риска.

Не удивительно, что логичным следствием этого становится компенсация риска, которая осуществляется за счет увеличения процентной ставки, снижения срока кредитования и величины выдаваемой суммы.

Улучшение условий выдачи и обслуживания займа возможно только в том случае, если клиент докажет финансовую добросовестность и станет более интересным для банка клиентом.

Плюсы и минусы кредитов на карту без посещения банка

Популярность различных кредитных продуктов, оформляемых с использованием возможностей интернета, постоянно растет. Это объясняется наличием очевидных преимуществ такого способа оформления займа, которые присутствуют как для клиентов, так и для самих банков.

Наиболее важными из них выступают:

  • уменьшение бумажного документооборота. Это выгодно обеим сторонам;
  • оперативность процедуры оформления. Данное преимущество наиболее интересно для заемщиков, хотя и банкам позволяет повысить оборачиваемость финансовых ресурсов;
  • возможность подачи заявок сразу в несколько кредитных учреждений;
  • сохранение и увеличение клиентской базы, не требующее при этом серьезных расходов;
  • снижение расходов на содержание офисов и, как следствие, уменьшение предлагаемой процентной ставки;
  • выпуск дополнительных банковских продуктов в виде дебетовых или кредитных карт, на которые зачисляются выданные заемные средства.

Наиболее серьезными недостатками кредитов на карту без посещения банковского офиса выступают:

  • ухудшение кредитной истории при получении нескольких отказов в подобных займах;
  • менее выгодные условия кредитования, по сравнению со стандартной схемой оформления займа и предоставления полного набора документов. Они заключаются в более высокой ставке, уменьшении срока и суммы кредита;
  • получение отказа со стороны одного или нескольких банков без указания причин (такая возможность присутствует в правилах практически всех финансовых организаций).
Рубрики
Интернет-банки

Банк-клиент МТС Банка для юридических лиц


В последние годы большое количество отечественных банков, особенно частных, столкнулись с различного рода финансовыми трудностями. Однако, некоторые кредитные учреждения, напротив, демонстрируют стабильное и устойчивое развитие. К числу подобных банковских структур можно отнести МТС Банк, который на данный момент уже вошел в топ-50 крупнейших финансовых организаций страны, а по некоторым параметрам – даже в топ-30. Важной особенностью работы банка выступает серьезное внимание, которое уделяется как корпоративным клиентам, так и физическим лицам.
Содержание [Скрыть]

Интернет-банк для юридических лиц

Очевидно, что подобная ситуация была бы невозможной без активного применения современных методов дистанционного обслуживания клиентов и различных онлайн сервисов. Одной из самых востребованных услуг МТС Банка является система банк-клиент, которая пользуется серьезной популярностью среди коммерческих компаний. Для того, чтобы воспользоваться данным сервисом в режиме онлайн и получить доступ к личному кабинету клиента, достаточно заключить договор с кредитной организацией на предоставление услуг дистанционного обслуживания.

Сайт МТС Банка

Преимущества

К числу несомненных и очевидных достоинств банк-клиента, предоставляемого МТС Банком, можно отнести:

  • возможность осуществления любых операций не только оперативно, но и круглосуточно;
  • наличие большого количества функциональных возможностей и различных сервисов, упрощающих работу и делающих ее удобнее и комфортнее для клиента;
  • возможность импорта/экспорта данных в систему и из нее, а также совместимость банк-клиента с различными бухгалтерскими программами и платформами;
  • высокий уровень защищенности данных системы, сводящий к минимуму возможность их потери или несанкционированного доступа к ним.

Функционал МТС Банка для бизнеса

Имеющиеся и у системы банк-клиент функциональные возможности позволяют осуществлять любые действия и финансовые операции, необходимые для ведения предпринимательской деятельности.

Более того, дистанционное обслуживание практически всегда намного удобнее и выгоднее для бизнесмена, чем ежедневные поездки в отделение банка для проведения платежных поручений, снятия денежных средств и других подобных действий. Сервис банк-клиент и наличие корпоративной пластиковой карты МТС Банка сведут к минимум необходимость личного присутствия в офисе кредитной организации, предоставив полный спектр самых разнообразных банковских услуг.


Функциональные возможности интернет банкинга МТС Банка

Online выписки

Большой популярностью пользуется специально разработанный для владельцев мобильных устройств, являющихся клиентами МТС Банка, модуль «Выписка-онлайн». С его помощью пользователь путем ввода логина и пароля может войти в систему банк-клиент со смартфона или планшета. При этом ему практически мгновенно становятся доступны данные о состоянии счета, они может получать выписки из банка и совершать большое количество других операций.

Для входа в систему достаточно перейти по ссылке: https://stat.mtsbank.ru/v1/s/bsi.dll?T=RT_w3c_10Loader.RProcess&R=INDEX.

Важным преимуществом сервиса «Выписка-онлайн» выступает отсутствие необходимости в установке дополнительного программного обеспечения, так как вполне достаточно регистрации в системе банк-клиент.

Первичная установка клиента для юридических лиц

Установка базового комплекта программного оборудования требует наличия у юридического лица компьютера с установленной на нем 7-й или выше версией MS Windows, доступ к интернету и лицензионной антивирусной программы. Сразу после заключения договора на дистанционное обслуживание клиент получает от специалистов МТС Банка логин и пароль для входа в систему, а также электронный ключ, являющийся устройством криптографической подписи.

Вход в МТС Банк для юридических лиц

Система банк-клиент МТС Банка предусматривает стандартную процедуру входа в личный кабинет. Для этого клиенту достаточно ввести полученный им при заключении договора с кредитной организацией логин и пароль.

Вход осуществляется на странице авторизации по адресу https://cb.mtsbank.ru/v10/s/bsi.dll?T=RT_1Loader.Load&tms=B1c3s3o4em.

Для успешного прохождения процедуры требуется предварительная установка плагина и другого ПО, предоставляемого специалистами банка при заключении договора на РКО.

Возможные проблемы при работе с системой

Одним из преимуществ работы с МТС Банком заслуженно считается не только индивидуальный подход к клиентам, но и высокий уровень надежности используемого программного обеспечения. В результате серьезных сбоев в работе сервисов финансовой организации практически не бывает, а любые проблемы оперативно решаются при помощи службы технической поддержки юридических лиц.

Тарифы МТС Банка для юридических лиц

Немаловажным плюсом сотрудничества с МТС Банком выступает доступный уровень цен на предоставляемые услуги. Например, стоимость подключения системы банк-клиент с декабря 2017 года составляет всего 500 рублей. При покупке сетевого варианта программы, рассчитанного на 3 компьютера, тариф на услуги увеличивается до 2,4 тыс. рублей. Полный перечень установленных на данный момент тарифов размещается на следующих страницах:

Важно отметить, что для каждого региона разработаны собственные тарифы. Приведенные выше расценки касаются Москвы.

Как обеспечивается безопасность для юридических клиентов МТС Банка?

Безопасность данных клиентов, размещенных в системе банк-клиент МТС Банка, обеспечивается наличием электронного ключа, логина и пароля, индивидуальных для каждого юридического лица, а также надежным и современным программным обеспечением сайта самого банка, который используется клиентами для входа в личный кабинет.

Служба поддержки МТС Банка

Техническая поддержка юридических лиц

Телефон службы поддержки клиентов МТС Банка имеет следующий номер – 8 800 250 0 520.

Кроме того, любой желающий может задать вопрос техническим службам кредитной организации при помощи сервиса, расположенного в нижней части сайта, который отправляет запросы на электронный адрес банка.


Рубрики
Разное

Как перевести деньги на Киви кошелек


Имея в наличии электронные деньги в кошельке, разработанном по самым высоким технологиям, можно не просто осуществлять привычные платежи, а получать скидки, бонусы и выгодные предложения. Если потеря наличных, чаще всего ведет к невозврату, то деньги на кошельке Киви надежно защищены. Поэтому способы пополнения ресурса электронного портмоне — вопрос актуальный для более 15 миллионов пользователей системы QIWI.
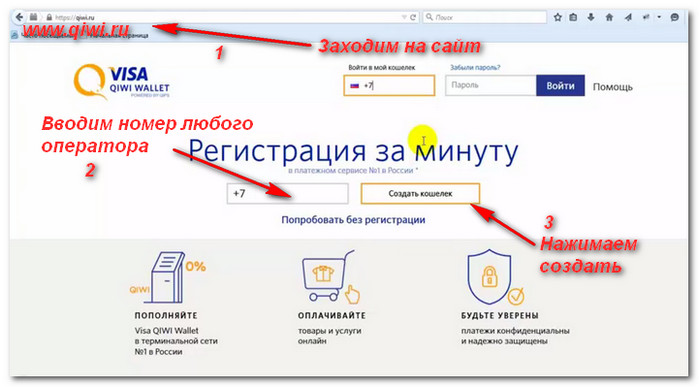
Содержание [Скрыть]

Как переводить деньги на Киви кошелек

Вариантов пополнения баланса платежного инструмента системы QIWI много, рассмотрим каждый подробно для того, чтобы выявить плюсы и минусы.

На сайте Qiwi

Учетная запись на сайте QIWI позволяет использовать весь функционал кошелька:

  • оплатить покупки, платежи и штрафы;
  • перевести деньги;
  • пополнить баланс мобильного телефона;
  • анализировать расходы;
  • создавать шаблоны для быстрых операций.

Прежде всего необходимо создать учетную запись. Для этого потребуется только мобильный телефон и активный номер, а также не более 5 минут времени:

  • нажимаем функцию «Создать кошелек»;
  • вводим номер телефона;
  • получаем в смс код доступа, который действителен в течение 1 минуты;
  • вводим код;
  • придумываем пароль, по определенным параметрам: наличие латинских букв, цифр и заглавных букв;
  • входим в систему.

Перевод на свой кошелек

Входим в аккаунт посредством пароля. В верхнем меню нажимаем раздел «Переводы», вводим номер кошелька в соответствующее поле и нажимаем кнопку «Перевести».

В форме «перевод на QIWI Кошелек» обязательно необходимо:

  • указать сумму и выбрать валюту (рубли, тенге, доллары или евро);
  • определиться со способом оплаты: электронный кошелек, банковская карточка, счет мобильного телефона.

При необходимости можно запланировать регулярный платеж, который не позволит опустеть кошельку.

Перевод на чужой кошелек

Здесь же в разделе переводы, среди популярных операций нужно кликнуть на иконку «На другой QIWI кошелек».

В платежную форму следует вставить номер Киви кошелька получателя, который обычно совпадает с номером его телефона в федеральном формате.

И далее произвести все те же манипуляции, что и при переводе на собственный кошелек:

  • указать сумму в пределах лимита с учетом комиссии;
  • выбрать удобный способ оплаты: с кошелька, с карты, с баланса телефона.

В терминалах

Прибегая к помощи терминала, следует знать, что терминалы бывают:

  • фирменными;
  • сторонних компаний;
  • терминалы-партнеры системы QIWI.

Во всех устройствах можно пополнить кошелек Киви без дополнительного взноса. Условием бескомиссионного обслуживания является размер суммы пополнения — более 500 рублей.

Процедура пополнения баланса практически идентична во всех терминалах:

  • Находим на экране главной страницы значок «Visa QIWI Wallet».
  • Нажимаем кнопку «Пополнить».
  • Вводим номер кошелька, который соответствует номеру мобильного телефона.
  • Вносим деньги в отделение для приема купюр.
  • Убеждаемся в зачислении денег.
  • Получаем чек, свидетельствующий о проведенной операции.

Если функция выдачи чека отсутствует, потребуется внести данные адреса электронного почтового ящика, на который поступит сообщении о пополнении кошелька в системе QIWi.

 Можно воспользоваться на сайте опцией «Карта QIWI терминалов», которая подскажет, где можно пополнить кошелек Киви и каким образом: наличными или картой.

Перевод с банковской карты

Оплатить с карты можно в функционале системы QIWI в разделе переводы, выбрав в качестве способа оплаты «Карта любого банка».

Необходимо указать карточные данные: номер карты, месяц и год, когда заканчивается срок действия и трехзначный код.

Деньги с указанной карты поступят на баланс учетной записи в Киви кошельке. Комиссия не взимается системой, но следует учитывать, что банк, выпустивший в оборот карту, может взимать комиссию.

Деньги можно перевести непосредственно с сайта банка, владеющего банковской карточкой. Авторизовавшись и пройдя по ссылке в разделе «Переводы и платежи» выбрать электронные деньги:

  • найти Киви кошелек;
  • кликнуть на иконку;
  • указать номер кошелька и сумму для перевода.

Опция “Попросить у друга”

Чтобы воспользоваться услугой «Попросить друга»:

  • во-первых, необходимо иметь друга, который имеет аккаунт в системе QIWI;
  • во-вторых, договориться с ним о финансовой взаимопомощи;
  • выставить ему счет в режиме онлайн.

«Друг», войдя в личный кабинет увидит счет, предлагаемый к оплате, активируя кнопку «Оплатить» может перечислить деньги на счет отправителя. Деньги поступают мгновенно.

Пополнение через МФО

На сайте QIWI нужно выбрать способ пополнения кошелька «Займом онлайн». Возможно осуществить пополнения в рублях или тенге для обладателей карты, выпущенной банками Казахстана.

В представленном списке из 12 микрофинансовых организаций, среди которых: еКапуста, Езаем, СМСФИНАНС, Займер, МигКредит, можно выбрать любую и в режиме онлайн оформить займ, который поступит на Киви кошелек, в случае одобрения.

Кликнув на иконку МФО и активировав кнопку «Получить займ» пользователь переходит на официальный ресурс партнера. И уже, на основании правил этого сайта проходит регистрацию, заполняет заявку и получает деньги на электронный кошелек.

Обязательно внимательно ознакомьтесь с условиями выдачи займа и приготовьте данные паспорта и электронной почты.

Пополнение банковским переводом

Банковским переводом можно увеличить баланс Киви кошелька, при том, что система не взимает комиссионных и налогом данная операция не облагается. Единственное, необходимо уточнить какие комиссионные за обслуживание берет банк. Произвести платеж можно через кассу кредитной организации или посредством интернет банка.

Банковский перевод возможен только через счета частных лиц и только в российской валюте. Потребуются реквизиты для перевода и данные паспорта.

Пополнение электронными деньгами

В том случае, если электронных кошельков у пользователя несколько, он может переводить деньги с одного на другой. С Киви можно напрямую перевести деньги в Яндекс.Деньги, а наоборот, только через посредников, например, банковскую карточку.

Вариант 1. Яндекс.Деньги — банковская карта — QIWI кошелек.

Потери: 3% плюс 15 рублей за перевод на карту.

Вариант 2. Яндекс.Деньги — WebMoney – QIWI.

Потери: 8% за транзит.

Перевод с мобильного

Любая операция начинается с открытия сайта платежной системы и в зависимости от ситуации:

  • со входа в личный кабинет;
  • создания кошелька.

Открываем аккаунт, выбираем операцию «Пополнить» с баланса телефона. Система предлагает сделать выбор между основными провайдерами России: МТС, Билайн, Мегафон и Теле2.

Перевод с Мегафона на Киви кошелек

Выбрав на сайте QIWI оператора Мегафон, необходимо ввести в платежную форму:

  • номер телефона;
  • сумму для перевода;
  • ознакомиться с суммой комиссии;
  • нажать «Оплатить»;
  • дождаться смс на указанный телефон;
  • подтвердить платеж кодом в ответном смс.

Как перевести на Киви кошелек с Теле2?

Активируем иконку с Теле2, переходим на новую страницу:

  • Задаем сумму платежа — система сразу показывает конечную сумму с учетом комиссионного процента взимаемого QIWI и провайдером.
  • Нажимаем «Перевести».
  • Подтверждаем платеж кодом, полученным в смс-сообщении.
  • Получаем уведомление о снятии денег с баланса телефона.

Перевод на Киви кошелек с Билайна

Воспользуемся простым способом пополнения баланса электронного кошелька в системе QIWI — смс запрос с Билайна:

  • Открываем функцию «Сообщения» в мобильном устройстве.
  • Вводим в поле Кому: 7878.
  • Вводив в поле Текст: qiwi номер кошелька (без 8) и сумму перечисления.
  • Отправляем сообщение.
  • Получаем в смс сообщение об окончательной сумме перевода, включая комиссию.
  • Подтверждаем платеж.

Как с МТС перевести на Киви кошелек?

Рассмотрим способ перевода денег через личный кабинет МТС:

  • откройте официальный сайт МТС;
  • войдите или зарегистрируйтесь.
  • перейдите в раздел «Управление платежами».
  • активируйте пункт «Электронные деньги».
  • найдите логотип Visa Qiwi Wallet.
  • введите в платежную форму: номер телефона к которому привязан QIWI кошелек и сумму платежа.
  • ознакомьтесь с комиссией.
  • нажмите «Платить со счета мобильного телефона МТС».

Другие способы

Если вышеуказанных способов недостаточно можно пополнить баланс кошелька переводом через:

  • CONTAKT;
  • мобильные приложения банков;
  • платежные системы;
  • салоны сотовой связи;
  • отделения банков и банкоматы.

Как защититься от мошенничества?

Система QIWI — одна из самых безопасных, об этом позаботилась компания:

  • транзакции проводятся по технологии 3-D Secure;
  • организована круглосуточная поддержка информационная и технологическая;
  • использованы самые современные средства защиты;
  • пароль зашифрован и доступен только пользователю.

Обладателю кошелька следует соблюдать несколько несложных правил, которые позволят защититься от несанкционированного доступа к электронным деньгам:

  • Придумать сложный пароль индивидуально для сайта QIWI.
  • Не сообщать пароль и секретные коды никому.
  • Не переходить по подозрительным ссылкам.
  • Сообщать о попытках взлома в службу безопасности официального сайта.
  • Блокировать кошелек при подозрении.
  • Установить услугу смс-оповещения, которая будет сообщать о пополнениях и расходах.

Как вернуть переведенные средства?

В том случае, если обладатель Киви кошелька отправил деньги мошеннику, оплатил услугу или покупку, которую в последствии не получил, он может написать в службу поддержки, указав всю платежную информацию. И срочно написать заявление в полицию или службу защиты потребителей. Если имеются доказательства оплаты, деньги можно вернуть.

В случае ошибочного платежа также необходимо обратиться в службу поддержки, приложив скриншот чека.

Лимиты и комиссия

При переводе на Киви кошелек с сайта лимит от:

  • 1 рубля до 15 тысяч рублей;
  • 1 до 240500 тенге;
  • 0,05 до 200 американских долларов;
  • 0,05 до 180 евро.

А размер комиссии за обслуживание зависит от выбранного способа оплаты:

  • со счета кошелка — до 15 тысяч рублей при нулевой комиссии;
  • с банковской карты — от 1 до 15 тысяч рублей при нулевой комиссии QIWI, но банк-владелец карты может взимать собственную комиссию;
  • с баланса телефона придется оплатить комиссионные в размере 0,09 рублей за рубль, кроме того, что оператор сотовой связи вправе взимать дополнительную плату за перевод.

В МФО можно претендовать на кредит от нескольких сотен до нескольких сотен рублей, а вот проценты следует иметь в виду всегда выше банковских.

При пополнении с баланса телефона комиссия может составлять от 7 до 12% от суммы перевода. Лимит для МТС: комиссия 9,9%+10 рублей при максимально возможной сумме перевода в 5 тысяч рублей. Лимит для Билайн: комиссия 8,95%+10 рублей при максимуме 5 тысяч рублей за раз, 15 тысяч рублей в день, 30 тысяч рублей в месяц.