Рубрики
Интернет-банки

Эквайринг в Газпромбанке


Газпромбанк относится к универсальным банкам России и предоставляет самые различные виды финансовых услуг, включая эквайринг. Данный вид финансовой деятельности позволяет предпринимателям вести расчет со своими клиентами с использованием современных технологий. Это значительно повышает имидж компании, привлекает к ней большее число покупателей услуг и товаров, делает плату за товары удобнее и проще. Газпромбанк сотрудничает с клиентами, имеющими различные объемы финансового оборота, выгодные и качественные условия по использованию банковских продуктов и услуг.

Содержание [Скрыть]


Особенности эквайринга в Газпромбанке

Интернет-эквайринг от Газпромбанка – это услуга, позволяющая применять платежи, который проводятся с применением банковских карт с помощью интернета.

С недавнего времени Газпромбанк предлагает своим клиентам внедрять интернет-эквайринг собственной разработки, который пользуется довольно высоким спросом среди потребителей данной услуги.

Развивающие свой бизнес предприниматели, расширяющие сети своих магазинов, осваивающие интернет с целью развития бизнеса ищут пути внедрения новых способов оплаты товара и услуг. Поэтому интернет-эквайринг от Газпромбанка становится более востребованным и актуальным среди предпринимателей различного уровня.

Для тех, кто ведет свой бизнес удаленно, имеет интернет-магазины, сайты своего предприятия, через которые также реализуется различная продукция, интернет-эквайринг является незаменимым средством активного развития бизнеса.

Газпромбанк внедряет все требуемые процессы, настраивает необходимые функции оперативно на протяжении нескольких дней. При этом стоимость услуг довольно привлекательная.

Преимущества
Использование интернет-эквайринга Газпромбанка позволяет получить ряд преимуществ:

  • после подключения услуги приток покупателей, имеющих возможность рассчитываться банковскими картами, возрастает на 15%;
  • количество продаж растет, так как клиенты легче отдают деньги со счета, нежели из кошелька;
  • удобство ведения дистанционных расчетов с помощью безналичных средств;
  • отсутствие необходимости инкассации денежных средств;
  • высокая скорость и удобство проведения расчетов;
  • отсутствие риска проведения платежей поддельными купюрами;
  • выгодные тарифы банка по подключению услуги эквайринга;
  • невысокая комиссия при проведении платежных операций;
  • возможность подключения услуги дистанционно на основе прграммы «1С-Битрикс».

Использование интернет-эквайринга данного банка позволит оплачивать счетс а помощью банковских карточек MasterCard и VISA. Газпромбанк сертифицирован на ведение финансовых расчетов безопасными способами через интернет с использованием системы 3D-Secure. При этом платежи гарантировано защищаются от несанкционированных действий в отношении банковских карточек.

Системы, предлагаемые банком, работают с технической поддержкой круглосуточно.

При этом можно подобрать самые оптимальные настройки, обеспечивающие высокую безопасность проведения операций, чтобы полностью избежать финансовых потерь.

Как подключить эквайринг?

Чтобы подключить эквайринг от Газпромбанка, необходимо обратиться в ближайшее отделение этого финансового учреждения, обслуживающего индивидуальных предпринимателей и юридических лиц.

Адреса отделений можно уточнить на официальном сайте Газпромбанка www.gazprombank.ru.

Этапы подключения

Предпринимателям, интернет-магазины которых функционируют на базе «1С-Битрикс», интернет-эквайринг может быть установлен и настроен на протяжении нескольких минут. Для этого необходимо:

  • проконсультироваться со специалистами банка о предоставлении данной услуги;
  • заключить договор с Газпромбанком на интернет-эквайринг;
  • в соответствии с договоренностью со специалистами банка получить техническую поддержку;
  • модно установить программное обеспечение и настроить его работу самостоятельно или по договоренности воспользоваться услугами банка;
  • если самостоятельно доработать функционал модулей в соответствии с требованиями и особенностями работы сайта.

Уточнить интересующую информацию по установке системы можно по телефонам горячей линии банка, который также можно найти на его официальном сайте.

Для корректной и бесперебойной работы системы при самостоятельной установке необходимо:

  • иметь стандартный модуль «Интернет-магазин (sale) предназначенный для редакции «Бизнес» и также «Малый бизнес»;
  • запросить у специалистов банка данные, позволяющие настроить модуль.

Клиенту нужно самостоятельно произвести следующие операции:

  • установку эквайрингового модуля от Газпромбанка;
  • на хостинг SSL завести сертификат сайта;
  • выполнить передачу информации банку, воспользовавшись адресом: http://ВАШ_САЙТ/legacy.gazprombank/process-payment.php ВАШ_ САЙТ- полное имя домена site.ru или site.ru.;
  • произвести настройки работы модуля путем введения всех необходимых данных, предоставленных банком;
  • после выполнения этой операции связаться с уполномоченным сотрудником банка, подождать размещения на стороне банка переданных данных;
  • протестировать платеж.

Тарифы и комиссия эквайринга в Промсвязьбанке

Для нормальной работы установленной системы необходимо выполнить требования к установке:

  1. Модуль создан для работы исключительно с 1С Битрикс.
  2. Установка SSL сертификата на сайте.
  3. При использовании версии БУС выше 16.5.9 нужно внедрить модуль с его разработчиком. Выполнить это действие можно после получения к сайту доступа по FTH/SSH/панель сайта и данных, предоставленных банком.

Внедрение нужно согласовывать в отдельном порядке.

Тарифы и комиссия

Интернет-эквайринг от Газпромбанка предоставляется в соответствии с индивидуальными характеристиками заказчика. Формирование стоимости оказания данной услуги осуществляется после обращения заказчика, уточнения объемов предоставляемых ему услуг, количества клиентов, привлекаемых на сайт, размера оборотов за сутки, месяц работы. Также на тариф влияет род деятельности заказчика.

На стоимость предоставляемых услуг, тарифов влияет наличие дополнительных договоренностей и заключенных соглашений с банкоми многие другие факторы.

В связи с этим для получения более точной информации по подключению интернет эквайринга Газпромбанка нужно обращаться непосредственно к его специалистам.

Способы оплаты

В отношении способов оплаты, тарифов Газпромбанк имеет закрытую политику, в соответствии с этим для уточнения этой информации нужно обратиться непосредственно в банк. Сведения по получению этой услуги можно также получить по номеру телефона единой справочной службы *0701. Головной офис этого финансового учреждения находится в Москве, связаться с его представителями можно по телефону +7 (495) 913-74-74.

Что предлагают конкуренты?

Многие российские банки предлагают услуги эквайринга на довольно выгодных условиях.

«Бинбанк»
К примеру в «Бинбанке» предлагается эквайринг мобильный, торговый, через интернет с комиссией, составляющей1,8% независимо от того, какое количество платежей проходит через систему. Деньги, полученные предпринимателем с помощью системы заходят на его счет на протяжении двух дней. Эквайринг от «Бинбанка» обслуживает карты Visa, MasterCard, UnionPay.

Это финучреждение устанавливает POSтерминалы 4 моделей на выбор заказчика.

Связи устанавливается при помощи 2G/3G, Вluetooth, Wі-Fi, Ehternet, GSM/GPRS.

«Авангард»

Банк «Авангард» по программам внедрения эквайринга предлагает пользоваться его услугами — РОS терминалами с комиссией в пределах 1,7-2% от проведенных платежей. Оплата услуг и товаров может осуществляться с помощью банковских карт Visa, MasterCard. Связь устанавливается по GSM/GPRS каналам. Потребитель услуги может самостоятельно изменять и выбирать дополнительные параметры безопасности.


«Банк Москвы»
В «Банке Москвы» также можно арендовать с последующим выкупом POS терминалы, которые могут обслуживать банковские карты Visa, MasterCard, Union,DinesClub. Для связи используются Ehternet, Dialup,GSM. Тарифы и комиссия зависят от объемов торгового оборота клиента банка.


«Возрождение»
«Возрождение» внедряет среди своих клиентов контрольно-кассовую технику и POS терминалы на индивидуальных условиях. При этом обслуживаются банковские карты МИР,VisaInt.MasterCardInt. Связь устанавливается при помощи GSM/GPRS,Wі-Fi.


«ВТБ 24»
Интересные предложения имеет банк ВТБ 24 по торговому, интернет и мобильному видах эквайринга. При этом условия по тарифам и комиссии также оговариваются в индивидуальном порядке. В рамках эквайрингаобслуживаются карты MasterCard, Visa.


«МТС Банк»
Привлекает клиентов также «МТС Банк». Онобслуживаеткарты Visa, МИР, MasterCard, American Express, UnionPay. Для связи используется GSM/GPRS. Комиссия взимается в размере 1,69% плюс 1499 в месяц.


«Абсолют Банк»
В «Абсолют банке» при расчетах с использованием эквайринга средства заходят на счет предпринимателя на протяжении 1-2 дней. При этом обслуживаются карты MasterCard, DinesClub, Visa. Банк устанавливает POS терминалы с соединением через GSM/GPRS.


«Точка Банк»
«Точка банк» — один из лучших банков по предоставлению услуг эквайринга. Клиент, подключившийся к одной из программ, должен платить только заобслуживание расчетного счета, а также работу терминала и комиссию, зависящую от оборота в размере 1,6%. Подключение эквайринга специалисты банка осуществляют на бесплатной основе самостоятельно. Расчетный счет также открывается бесплатно. После запуска системы при расчете клиентов за товары и услуги деньги поступают на счетпредпринимателя на следующий банковский день. За торговый терминал клиент единоразово вносит плату в размере 5 000 рублей.

Моdulbank
Моdulbank предоставляет возможность воспользоваться установкой торгового терминала, который предоставляется клиентам в собственность с возможностью приобретения в кредит со ставкой 16% от его стоимости. При проведении транзакций взимается комиссия 1,9%, терминал подключается бесплатно. Связь обеспечивается при помощи Wі-Fi, проводного СТLS/GPRS.

Райффайзенбанк
В данном финучреждении подключение и регистрация терминала стоит в пределах 490 – 29 990 рублей за один терминал в зависимости от его вида и объема оборотов, которые будут проходить через эти устройства. Чем выше финансовые обороты, тем выгоднее тариф будет применен.

Ежемесячно за использование электронных терминалов взимается плата в размере 190-990 рублей за один терминал. Размер комиссии за проведенные операции составляет от 1,9 до 2,2%.
Рубрики
Разное

Кредиты в банке Хоум Кредит


Хоум Кредит энд Финанс Банк или ХКФ Банк заслуженно считается самым крупным в России розничным банком. Он ориентирован на работу с физлицами, что наглядно подтверждается данными финансовой отчетности. Например, по величине контролируемых активов Хоум Кредит занимает 36-е место среди отечественных финансовых организаций, а по объему кредитования населения – 8-е, уверенно входя в ТОП-10 российского банковского сектора.
Содержание [Скрыть]

Подробнее про кредиты в банке

В отличие от некоторых других розничных банков, Хоум Кредит работает и с корпоративными клиентами, а также на межбанковском рынке. Но эти направления деятельности не играют серьезной роли в финансовых показателях ХКФ Банка. Поэтому целесообразно подробнее рассмотреть кредитные продукты, предлагаемые компанией для частных лиц.

Тем более, что на сентябрь 2018 года общая величина выданных физическим лицам кредитов почти достигла внушительной суммы в 190 млрд. руб.

Условия кредитования в банке Хоум Кредит

Предлагаемые населению ХКФ Банком кредитные услуги делятся на три группы – займы наличными, потребительские кредиты и банковские карты с кредитным лимитом. Для каждой категории услуг установлены собственные правила оформления и выдачи. Некоторые общие для всех видов кредитных продуктов условия и параметры выглядят следующим образом.

Процентная ставка

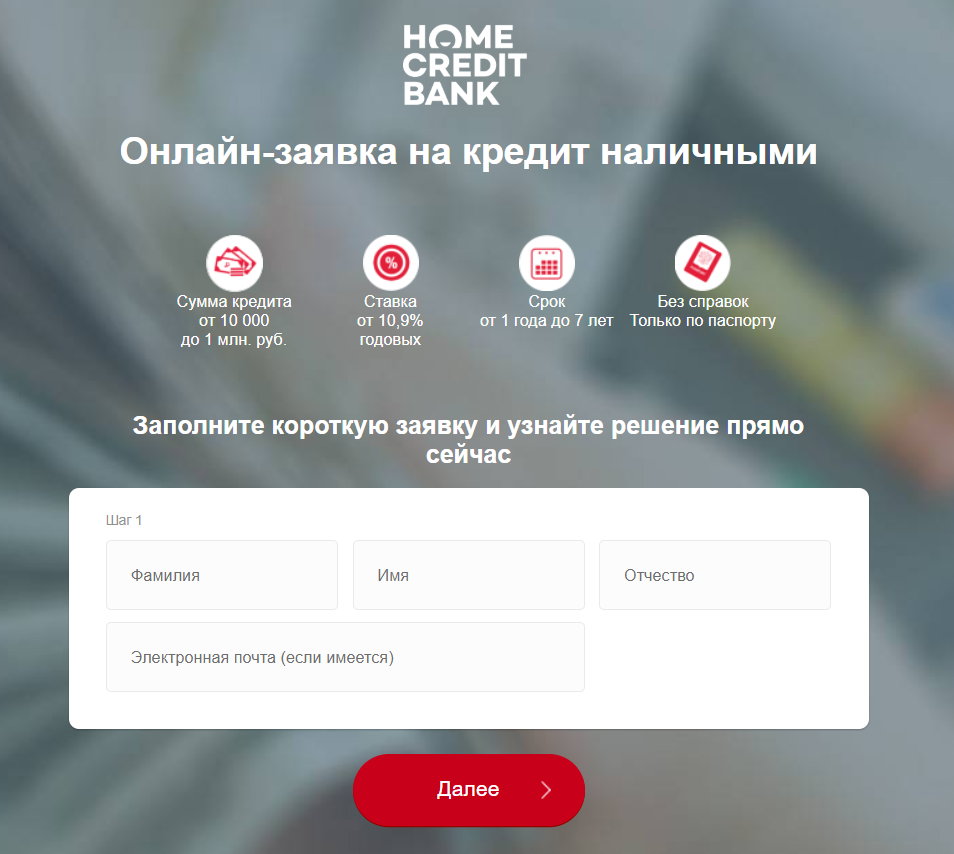
ХКФ Банк, как и большинство других российских финансовых организаций, предоставляет наиболее выгодные условия кредитования заемщикам, которые уже пользуются услугами банка. Именно поэтому процентная ставка по займам для этой категории клиентов установлена на минимальном уровне, равном 10,9%.

Фото №1. Кредит наличными от ХКФ Банка для клиентов финансовой организации

Вычислить реальную процентную ставку по кредитам на покупку товаров достаточно проблематично, так как ее величина зависит от условий сотрудничества Хоум Кредита с конкретными торговыми сетями и магазинами. Поэтому не стоит серьезно относится к декларациям банка о займе без переплаты или льготном кредите.

Самая высокая процентная ставка в пределах от 29,8% до 33,9% установлена, что вполне логично, для кредиток от ХКФ Банка.

Однако, при грамотном использовании льготного периода и своевременном осуществлении минимальных выплат платить проценты попросту не требуется.

Сроки кредитования

Максимальная продолжительность договора при кредитовании наличными составляет 5 лет для клиентов-новичков и 7 лет для заемщиков, уже пользующихся услугами Хоум Кредит Банка. При оформлении займов на покупку товара стандартным сроком кредитования выступает 1-2 года.

Минимальный срок пользования заемными средствами банка фактически определяется самим клиентом. Дело в том, что действующим в России законодательством допускается досрочное погашение кредита, причем оно осуществляется без дополнительных комиссий или штрафных санкций по отношению к заемщику со стороны банка.

Поэтому клиент имеет возможность прекратить сотрудничество с финансовой организацией в любое удобное для него время, просто заплатив сумму основного долга и начисленных на момент погашения кредита процентов.

Доступные суммы

Величина кредита на покупку товара обычно ограничивается 200-300 тыс. руб. При получении займа наличными верхняя граница кредитного лимита составляет полмиллиона руб. для новичков и 1 млн. руб. для клиентов Хоум Кредита. Значение аналогичного параметра для выпускаемых ХКФ Банком кредиток равняется 300 тыс. руб.

Валюта кредита

Хоум Кредит Банк выпускает несколько видов дебетовых карт, валютой которых выступает доллар США или евро. Однако, кредитные продукты банка, предназначенные для частных лиц, предусматривают оформление займов только в российских рублях. Такой подход в последние годы стал обычным для отечественных финансовых организаций, так как позволяет избежать возможных проблем с периодически падающим курсом национальной валюты.

Прочие условия

Главной причиной популярности кредитных продуктов от ХКФ Банка выступает выгодная процентная ставка, гибкий подход к формированию коммерческого предложения и стимулирование заемщиков оставаться клиентами финансовой организации как можно дольше.

Не менее важным фактором, обеспечивающим успешную деятельность Хоум Кредит Банка на российском рынке розничного кредитования, является постоянное совершенствование предлагаемых населению услуг.

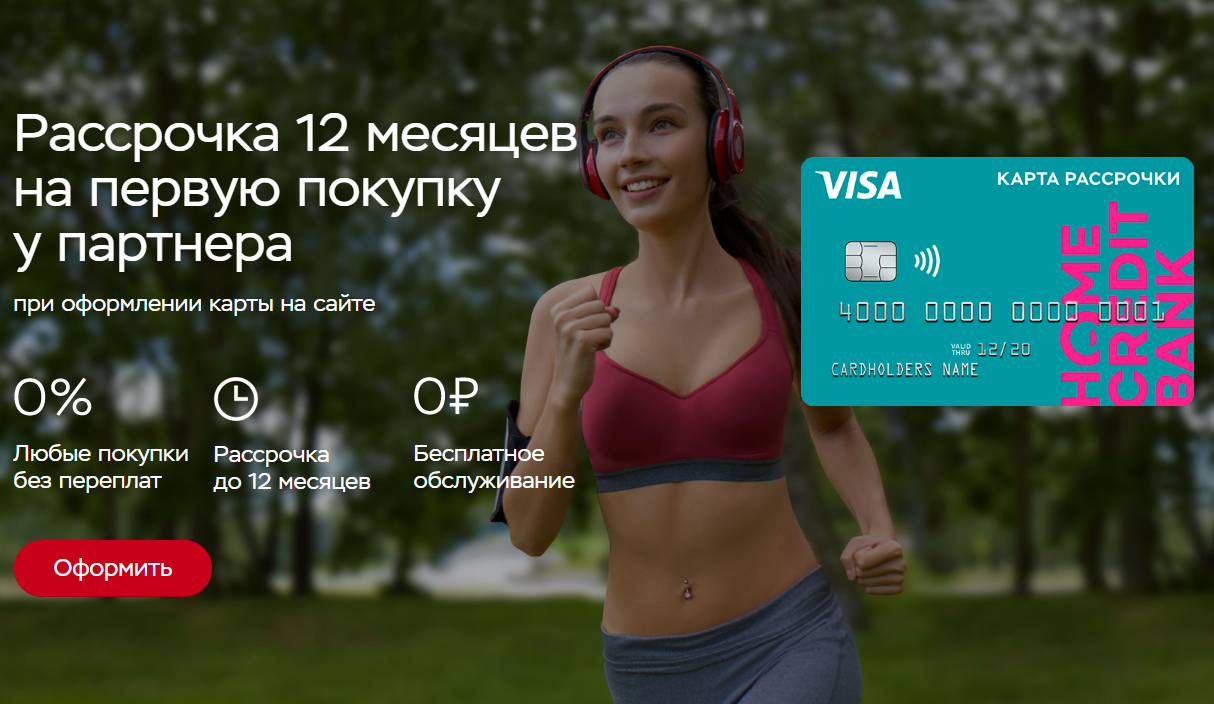
Типичным примером работы в этом направлении стало появление карты рассрочки, стремительно ставшей популярной и востребованной среди потенциальных клиентов ХКФ Банка. Ее также можно назвать своеобразным и очень оригинальным кредитным продуктом.

Фото №2. Карта рассрочки от Хоум Кредита

Требования к заемщику

Важным преимуществом ХКФ Банка, по сравнению с большинством других финансовых организаций, выступают четкие и понятные требования, предъявляемые к потенциальным клиентам. Они заключаются в следующем:

  • наличие российского гражданства;
  • стабильный заработок и официальное трудоустройство на протяжении, как минимум, трех месяцев;
  • регистрация на территории РФ;
  • беспроблемная кредитная история;
  • возраст в пределах от 22 до 70 лет.

Необходимые документы

Наличие современных информационных систем и баз данных позволяет получить исчерпывающую информацию о потенциальном клиенте, имея данные его паспорта.

Хоум Кредит Банк по максимуму использует представившиеся возможности, поэтому при оформлении кредита от потенциального заемщика требуется, как правило, только паспорт и сведения о месте трудоустройства.

Все остальные данные о клиенте сотрудники финансовой организации получают самостоятельно. Это значительно упрощает взаимодействие с банком и ускоряет процедуру получения займа или кредитки.

Как рассчитать кредит

Хоум Кредит Банк одним из первых на российском рынке предложил потенциальным клиентам оформлять онлайн-заявку на получение кредита. Это в равной степени касается как займов наличными, так и кредитов на приобретение разнообразных товаров.

Логичным следствием этого стала разработка специального онлайн-сервиса, позволяющего любому потенциальному заемщику быстро и без проблем рассчитать примерные условия кредита.

Фото №3. Предложение ХКФ Банка о покупке товара в кредит

Калькулятор кредита

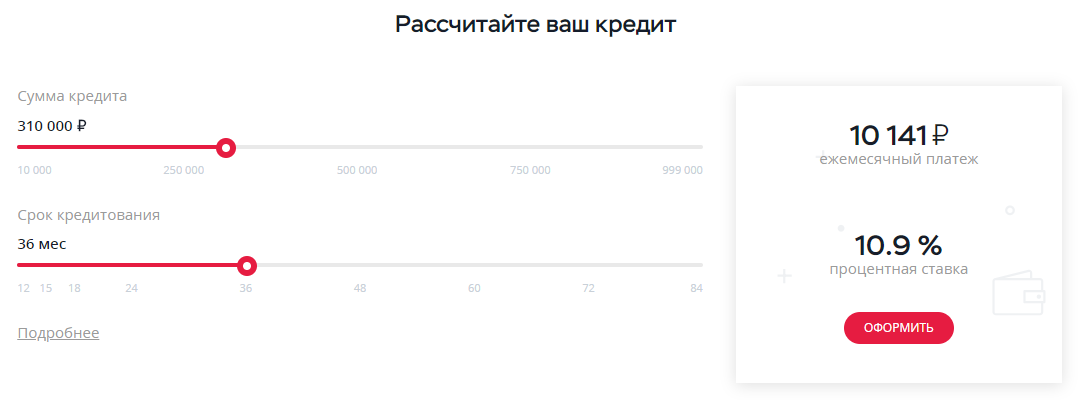
При оформлении займа на покупку товара основные параметры кредита рассчитываются автоматически, так как клиент попросту не может на них повлиять. В случае, если речь идет о кредите наличными, заемщику предоставляется возможность воспользоваться для расчета основных параметров сделки удобным и простым кредитным калькулятором от ХКФ Банка.

Онлайн-сервис размещается прямо на странице сайта с описанием тарифов и условий предоставления кредита.

Для получения нужных заемщику сведений ему достаточно указать желательную величину займа и выбрать подходящий для него тариф из двух возможных – «клиент банка» или «новый клиент».

После этого программа практически мгновенно отобразит на экране размер ежемесячного платежа.

Фото №4. Онлайн-калькулятор для расчета условий займа наличными

Залог и поручительство по кредитам

Предлагаемые Хоум Кредит Банком населению финансовые услуги не предполагают предоставления заемщиками каких-либо видов обеспечения по кредиту. Это в одинаковой степени касается как оформления залога, так и договоров поручительства.

Минимальный уровень требований к потенциальным клиентам является одним из важных принципов работы ХКФ Банка. Он позволяет сделать предоставляемые кредитные продукты доступнее для заемщиков.

Как получить кредит в банке Хоум Кредит?

Доступность услуг ХКФ Банка выражается еще и в предельно простой процедуре получения кредита. Она состоит в трех последовательно выполняемых действиях – заполнении заявки, ожидании решения банка и определении способа получения денег в случае одобрения сделки.

Что потребуется?

По сути, от потенциального заемщика требуется только заполнить заявку на кредит, указав в ней данные паспорта и другие запрашиваемые сведения.

Заявка на кредит

Оформление заявки на кредит или получение пластиковой кредитки происходит непосредственно на сайте Хоум Кредит Банка. Процедура занимает не больше 1-2 минут, что также крайне удобно для потенциальных клиентов финансовой организации.

Фото №5. Онлайн-заявка на кредит наличными

Пошаговые действия

Детальная инструкция по получению кредита в ХКФ Банке может быть сформулирована следующим образом:

  1. Заполнение и отправка онлайн-заявки.
  2. Рассмотрение заявки и принятие решения по сделке.
  3. При одобрении выдачи кредита – выбор варианта получения заемных денежных средств.

Кредитные программы банка

Как уже было отмечено выше, главное направление работы Хоум Кредит Банка – это розничное кредитования физлиц. Именно поэтому целесообразно, в первую очередь, подробнее рассмотреть линейку кредитов, предназначенную для населения.

Для физических лиц

Предлагаемые ХКФ Банком услуги розничного кредитования делятся на три группы.

К первой относятся займы наличными, ко второй – кредиты на приобретение конкретного товара, а третью категорию банковских продуктов составляет оформление и обслуживание пластиковых карт с кредитным лимитом.

Кредиты наличными

Хоум Кредит Банк предусматривает две разновидности займа наличными, достаточно заметно отличающиеся по условиям предоставления денежных средств. В их число входят:

  • кредит наличными для клиента банка. Базовая ставка в этом случае начинается от 10,9%. Сумма займа не может превышать 1 млн. руб., а продолжительность действия кредитного договора с ХКФ Банком – 7 лет. Решение по кредиту принимается моментально, а при подаче заявки требуется только паспорт. Получение денег происходит либо наличными в отделении Хоум Кредита, либо переводом на карту как самого банка, так и сторонней финансовой организации. Вероятность одобрения заявки для добросовестных клиентов ХКФ Банка близка к 100%;
  • кредит наличными для нового клиента. Процентная ставка для физлиц, не пользующихся услугами ХКФ Банка, устанавливается на уровне от 12,5%. При этом заемщик не может рассчитывать на сумму, превышающую полмиллиона рублей. Также сокращается максимальный срок кредита, который составляет в данном случае 5 лет. По статистике вероятность одобрения заявок от новых клиентов равняется 90%.

Кредит на товар

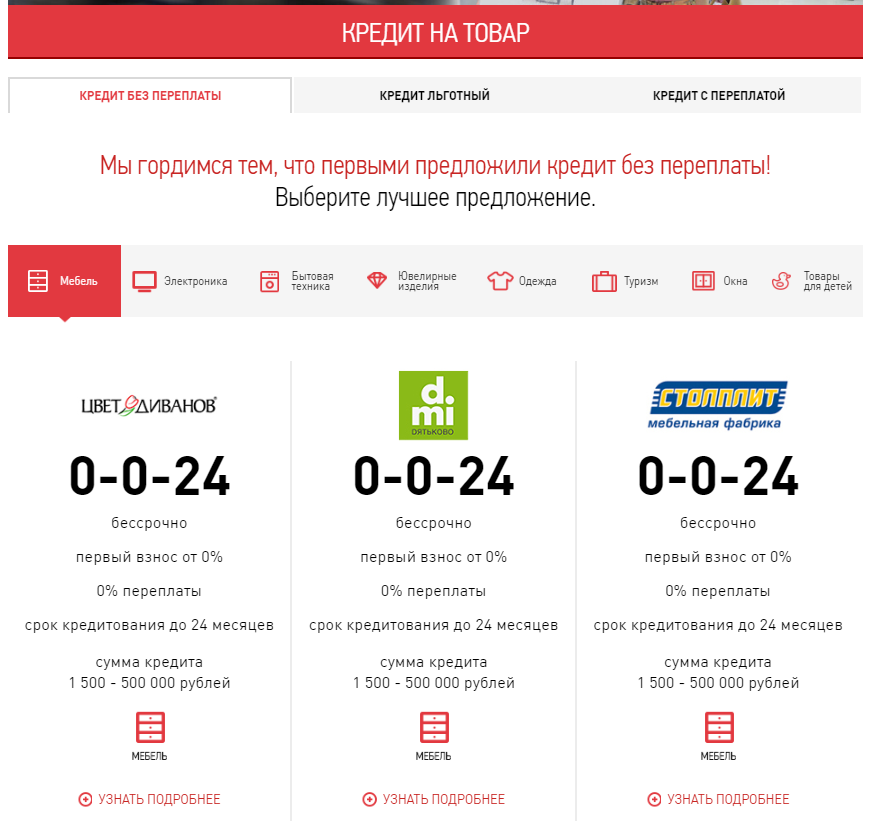
Хоум Кредит Банк одним из первых в России ввел возможность оформления кредита на покупку конкретного товара в магазинах, которые являются партнерами ХКФ Банка. При этом все кредитные предложения делятся на несколько категорий. По соотношению цены товара и получаемой суммы заемных средств различают три вида кредитов:

  • без переплаты. В этом случае условия сотрудничества ХКФ Банка и партнерской торговой организации таковы, что клиент получает конкретный товар, которым может быть бытовая техника, мебель, одежда и много другое, по цене розничной продажи. Стандартная сумма займа в данной ситуации составляет от 1,5 тыс. до 200-300 тыс. руб., а стартовый платеж, как правило, отсутствует;

Фото №6. Часть предложений ХКФ Банка по кредитам на покупку товаров

  • льготный. Этот вариант кредита позволяет приобрести товар по цене ниже розничной. Подобные партнерские отношения ХКФ Банк имеет с такими компаниями, как Техносила, Технопарк, iPort, Belwest и т.д. Сумма займа обычно составляет от 1,5 тыс. до 300 тыс. руб., другие условия кредитования определяются параметрами сотрудничества Хоум Кредита с торговой сетью;
  • с переплатой. Заемщик получает кредит на приобретение конкретного товара в сумме от 1,5 тыс. до 300 тыс. руб., при этом оплачивает не только стоимость покупки, но и услуги ХКФ Банка.

Особенностью предлагаемого Хоум Кредит Банком займа на товар выступает возможность оформления кредита непосредственно на сайте финансовой организации без визита в торговую точку. Это позволяет сэкономить время и средства клиента, делая предложение ХКФ Банка еще выгоднее и привлекательнее.

Кредитные карты

ХКФ Банк изготавливает и обслуживает несколько видов пластиковых кредиток, к числу которых относятся:

  • карта с Пользой Gold. Популярный пластик от ХКФ Банка, предоставляющий владельцу кредитный лимит в размере до 300 тыс. руб. Процентная ставка за пользование заемными средствами установлена на уровне 29,8%. Она не взимается в течение льготного периода, продолжительность которого может доходить до 51 дня. Величина кэшбэка на совершаемые при помощи карты покупки – до 10%. Пластик обслуживается первые 12 месяцев бесплатно, затем – за 990 руб./год;
  • карта с Пользой Platinum. Премиальный вариант кредитки, стоимость обслуживания которой равняется 4,990 тыс. руб. в год. Это предоставляет доступ к повышенному уровню кэшбэка на некоторые виды покупок, дополнительным сервисам в виде страховки, а также более лояльным условиям погашения задолженности перед ХКФ Банком;
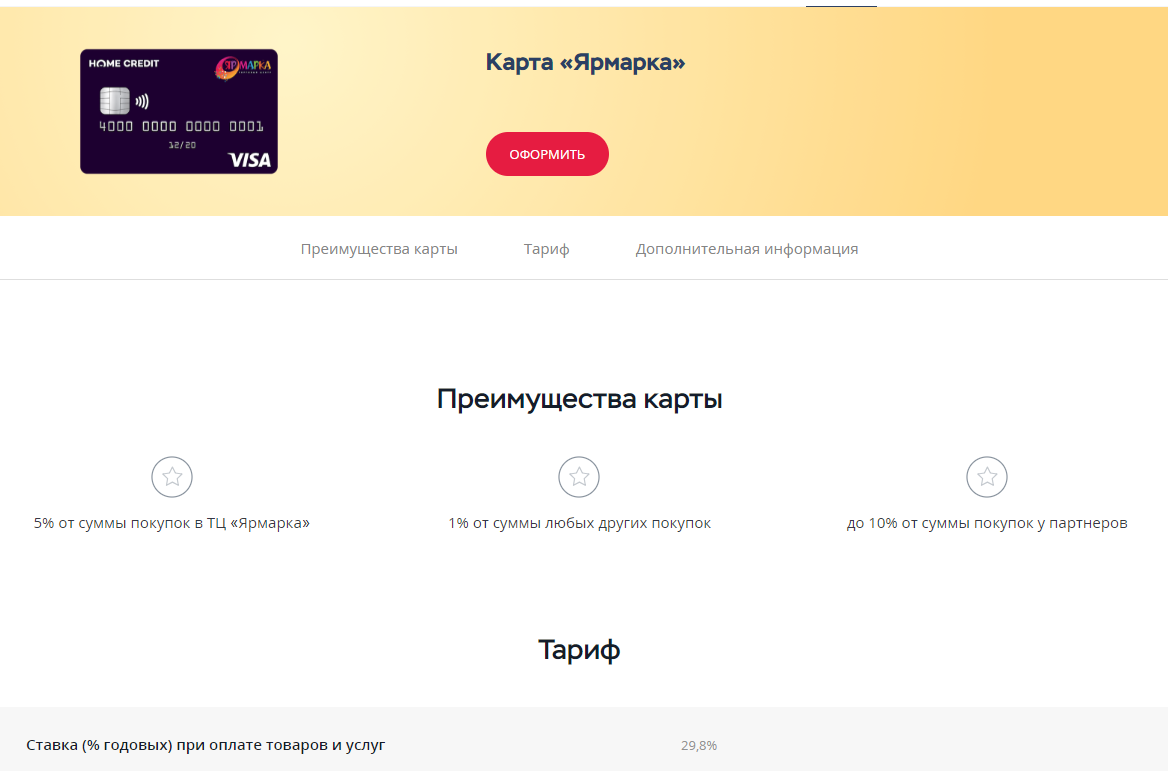
  • карта «Ярмарка». Специальное предложение от Хоум Кредит Банка, особенно выгодное для посетителей ТЦ «Ярмарка». Кредитка предоставляет повышенный уровень кэшбэка при совершении покупок в торговом центре, а также в магазинах партнеров ХКФ Банка. Величина кредитного лимита составляет до 300 тыс. руб., процентная ставка по кредитке – 29,8% (при обналичивании – 49,9%);

Фото №7. Кредитка «Ярмарка» от ХКФ Банка

  • карта «Хоум Кредит – Эльдорадо». Еще один кобрендинговый продукт ХКФ Банка, предлагающий льготные условия при кредитовании покупок в «Эльдорадо». Кредитка предоставляет стандартный для Хоум Кредита льготный период, равный 51 дню. Ставка за пользование заемными средствами – 33,9% при величине кредитного лимита до 300 тыс. руб.
  • карта рассрочки. Оригинальный продукт от ХКФ Банка, предоставляющий возможность совершения покупок с рассрочкой, продолжительность которой составляет: 2 мес. для любых торговых точек и до 12 мес. для магазинов, которые являются партнерами Хоум Кредита. При своевременном осуществлении регулярных платежей рассрочка предоставляется бесплатно, при нарушении сроков выплат взимается процент из расчета 29,8% годовых.

Для юридических лиц

В отличие от некоторых других розничных финансовых организаций, Хоум Кредит Банк сотрудничает с юридическими лицами.

Однако, специальной кредитной программы для корпоративных клиентов учреждением не разработано. Это объясняется тем, что их обслуживание осуществляется на условиях, установленных индивидуально в каждом конкретном случае.

Погашение кредита в банке

Клиенты ХКФ Банка для погашения имеющихся кредитных обязательств могут воспользоваться одним из следующих способов:

  • интернет-банкинг и сервисы сайта финансовой организации. Самый простой и удобный вариант, позволяющий погасить долг без комиссии и практически мгновенно. Для этого подойдут любые банковские карты и электронные кошельки;
  • банкоматы с функцией приема наличных;
  • кассы ХКФ Банка;
  • кассы и терминалы других банковских учреждений;
  • отделения Почты России;
  • платежные системы и сервисы «Золотая Корона» и QIWI.

Порядок погашения

Для того, чтобы осуществить платеж, необходимо знать реквизиты кредитного договора или номер лицевого счета заемщика. В остальном перечисление денежных средств не отличается от обычной для подобных случаев финансовой операции.

Страхование кредитов в банке Хоум Кредит

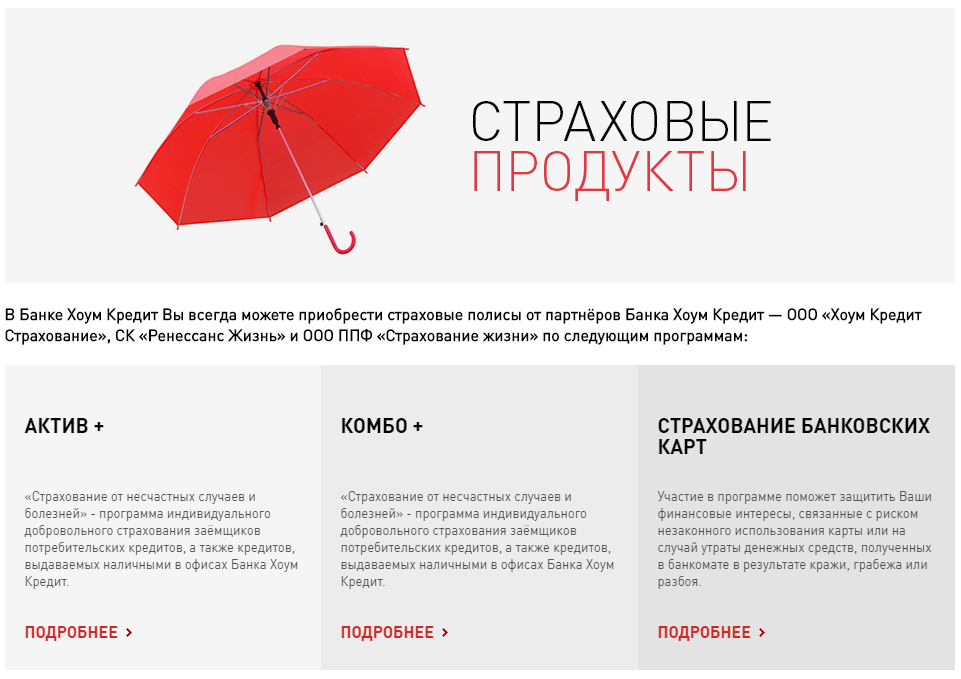
Хоум Кредит Банк предлагает своим клиентам несколько видов страховых услуг. Они предоставляются совместно с партнерами финансовой организации, в число которых входят три страховых компании – «Хоум Кредита Страхование», ППФ «Страхование жизни» и «Ренессанс Жизнь».

Фото №8. Некоторые виды страховых услуг от ХКФ Банка

Более подробная информация о предоставляемых услугах размещена на сайте ХКФ Банка по адресу https://www.homecredit.ru/other/strah/.

Рефинансирование и реструктуризация

Среди кредитов, которые ХКФ Банк предлагает населению, отсутствует специальное предложение по рефинансированию имеющихся у потенциального клиента займов. Это не мешает использовать с такой целью обычный кредит наличными, предоставляемый финансовой организацией.

Реструктуризация оформленного в ХКФ Банке кредита вполне возможна. Однако, практика показывает, что добиться этого клиенту банковского учреждения крайне сложно, что объясняется общей политикой, проводимой Хоум Кредитом.

Плюсы и минусы кредитов в банке Хоум Кредит

Среди достоинств кредитования в ХКФ Банке выделяются такие: низкая процентная ставка, особенно выгодная для тех, кто уже сотрудничает с организацией, а также минимальные требования к потенциальным заемщикам и разнообразие займов на покупку товаров.

Среди минусов обращения в Хоум Кредит следует отметить отсутствие ипотечных кредитов и менее выгодные условия для новых клиентов.

Рубрики
Кредиты для бизнеса

Кредиты в банке УБРиР


«Уральский Банк Реконструкции и Развития» или, как его часто называют, УБРиР уверенно входит в ТОП-30 самых крупных финансовых учреждений страны. В своем родном Уральском регионе организация занимает лидирующие позиции на многих сегментах рынка. Вполне логично, что к ним относится и кредитование клиентов, в качестве которых выступают как физлица, так и корпоративные заемщики.
Содержание [Скрыть]

Подробнее про кредиты в банке

УБРиР заслуженно считается универсальной финансовой организацией. Это объясняется тем, что банк одинаково активно и успешно работает как с корпоративными клиентами, так и частными лицами.

Поэтому нет ничего удивительного в том, что организация разработала сразу три крупные линейки кредитов, предназначенные для физлиц, малого бизнеса, а также корпоративных клиентов крупной и средней величины.

Условия кредитования в банке УБРиР

Сегодня УБРиР предлагает клиентам почти три десятка различных кредитных продуктов. Не удивительно, что условия разных займов весьма серьезно отличаются друг от друга.

Процентная ставка

Процентная ставка варьируется от минимальной, составляющей 9,5% (кредит «Рефинанс» для малого бизнеса), до максимальной, величина которой доходит по некоторым займам для физлиц до 36% и даже 61%.

Сроки кредитования

Минимальный срок кредитования составляет 3-4 месяца для части займов частным клиентам. Максимальная продолжительность действия кредитного договора с банком составляет 15 лет. Именно на такой срок пользования заемными средствами может рассчитывать предприниматель при оформлении кредита под залог недвижимости.

Фото №1. Линейка кредитов УБРиР для частных клиентов

Доступные суммы

Минимально возможные суммы займов предусмотрены для некоторых банковских продуктов УБРиР, предназначенных физлицам и малым ИП. Они составляют 50-100 тыс. руб. Максимальная величина займа равняется 30 млн. руб.

При этом необходимо учитывать, что представители крупного и среднего бизнеса, конечно же, могут оформить кредиты на большие суммы. Верхний потолок подобных займов попросту не определен, так как конкретные параметры кредитования устанавливаются индивидуально.

Валюта кредита

При кредитовании физлиц основной валютой выступает российский рубль. При оформлении займов для ИП и ООО некоторые банковские продукты допускают получение заемных средств не только в национальной денежной единице, но и в долларах или евро.

Прочие условия

Разнообразие предлагаемых УБРиР разным категориям заемщиков кредитных продуктов делает перечисление всех возможных условий оформляемых займов крайне сложной задачей. Более подробные параметры практически всех разновидностей кредитов приводятся ниже.

Требования к заемщику

Предъявляемые со стороны УБРиР требования определяются видом кредита и категорией, к которой относится заемщик. Такой подход вполне логичен, так как условия оформления займа физлицом и организацией с годовым оборотом свыше 500 млн. руб. должны серьезно различаться.

Именно объем выручки разделяет юридические лица и ИП на две отдельные группы, для каждой из которых предназначена собственная кредитная программа. Частные лица, что также очевидно, выделены в отдельную категорию клиентов.

В число предъявляемых к ним требований входит отсутствие текущей задолженности по уже оформленным кредитам заемщика в течение, как минимум, одного месяца.

Фото №2. Кредиты УБРиР для малого бизнеса

Необходимые документы

При оформлении займа частником стандартным набором документов, требуемых банком УБРиР, выступает такой:

  • паспорт заемщика (единственный обязательный документ для любого кредитного продукта);
  • справка с места официального трудоустройства;
  • справка о величине дохода;
  • документы на предоставляемое обеспечение и т.д.

В ситуации, когда оформлением займа занимается представитель малого бизнеса, в число предоставляемых документов входят такие:

  • анкета заемщика по форме банка;
  • паспорт или устав;
  • договор поручительства собственников бизнеса;
  • финансовые и бухгалтерские документы (при необходимости);
  • документы на предоставляемое обеспечение и т.д.

При получении кредита УБРиР крупной или средней по размерам и обороту организацией или ИП условия оформления займа определяются в каждом конкретном случае. Поэтому и перечень предоставляемых документов устанавливается в индивидуальном порядке.

Как рассчитать кредит

Официальный сайт УБРиР вполне обоснованно считается одним из самых проработанных и функциональных. Важной его составляющей выступает наличие нескольких онлайн-калькуляторов, при помощи которых любой желающий может оперативно рассчитывать условия предоставляемого займа.

Калькулятор кредита

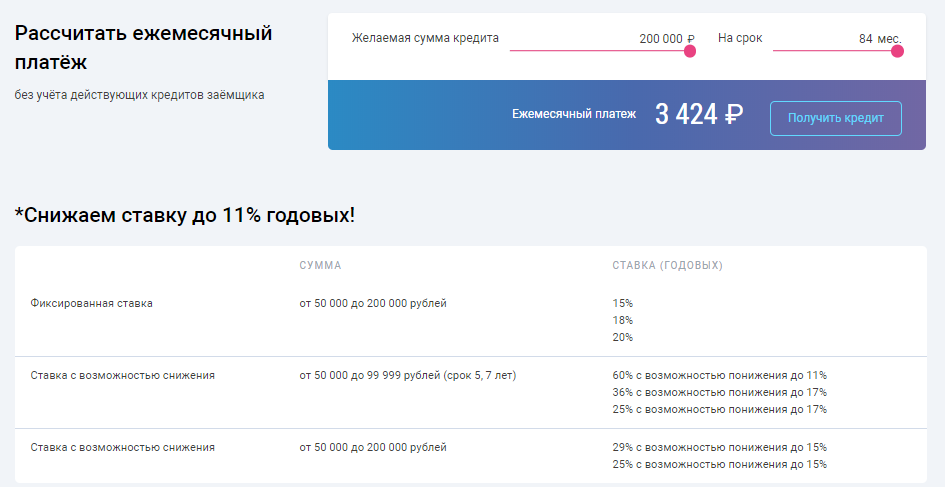
Удобный для использования кредитный калькулятор размещается на каждой странице, посвященной тому или иному займа для физлиц. В результате, клиент всегда имеет возможность произвести необходимые вычисления и подобрать подходящий кредит как по сумме займа, так и величине регулярной выплаты по нему.

Фото №3. Стандартный кредитный калькулятор УБРиР

При кредитовании юридических лиц и ИП рассчитать параметры займа несколько сложнее, так как условия их предоставления заметно сложнее. Поэтому в данном случае целесообразно обратиться за помощью к работникам УБРиР.

Залог и поручительство по кредитам

Основные правила кредитования, установленные УБРиР, является стандартными для большинства подобных финансовых структур. Поэтому предоставление залога или поручительства выступает важным фактором, помогающим получить более выгодные условия займа.

В некоторых случаях, например, при оформлении кредита под залог недвижимости, обеспечение является обязательным условием одобрения сделки банком. Аналогичная ситуация складывается практически при любом кредитовании малого бизнеса, когда поручительство его владельцев также выступает одним из требований.

Как получить кредит наличными в банке УБРиР?

Процедура получения займа наличными, установленная УБРиР, мало отличается от стандартной для других серьезных российских банков. В общем виде она выглядит следующим образом: подача заявки, предоставление документов, заключение договора.

Что потребуется?

Конкретные требования, предъявляемые к заемщику, зависят от вида кредита. Например, при оформлении займа без справок от клиента требуется только подать онлайн-заявку, приложив к ней данные паспорта. При получении кредита наличными под залог недвижимости необходимо подтвердить право собственности на объект.

Заявка на кредит

Практически для каждого кредитного продукта, предоставляемого УБРиР, допускается подача онлайн-заявки. Это делает процедуру оформления намного проще и удобнее для потенциального заемщика.

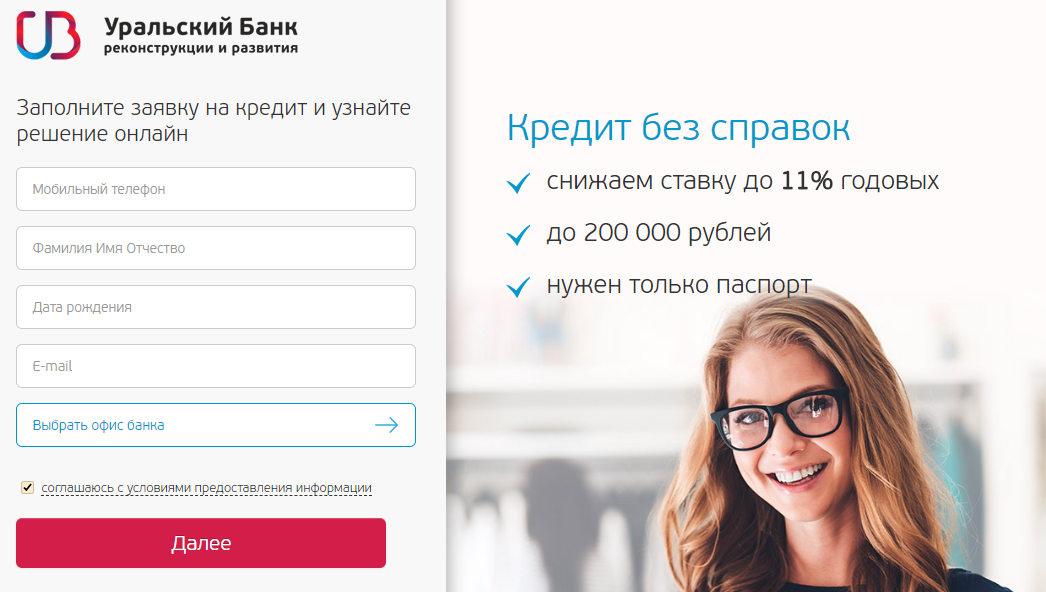
Фото №4. Онлайн-заявка на кредит для частного лица

Пошаговые действия

Типичная схема оформления кредита наличными представляет собой следующий набор действий, осуществляемых как заемщиком, так и специалистами УБРиР:

  1. Подача онлайн-заявки.
  2. Прикрепление к ней необходимых документов.
  3. Рассмотрение полученной заявки и принятие решения по сделке.
  4. При одобрении кредита — заключение договора с клиентом в одном из отделений банка.

Кредитные программы банка

Как уже было отмечено выше, УБРиР разработал несколько кредитных программ, рассчитанных на каждую из трех категорий потенциальных заемщиков. К первой из них относятся физлица, а ко второй и третьей – ИП и организации, разделенные на две группы в соответствии с размерами бизнеса.

Для физических лиц

Линейка кредитов, предлагаемых УБРиР для частных клиентов, включает следующие виды займов:

  • «Кредит без справок». Популярное предложение банка, которое позволяет получить до 200 тыс. руб. под 11% годовых на срок до 7 лет при минимальных требованиях к заемщику. Они заключаются в предоставлении паспорта и трехмесячном стаже работы на последнем месте официального трудоустройства. При этом нет необходимости предоставлять справки, что и дало название кредиту.

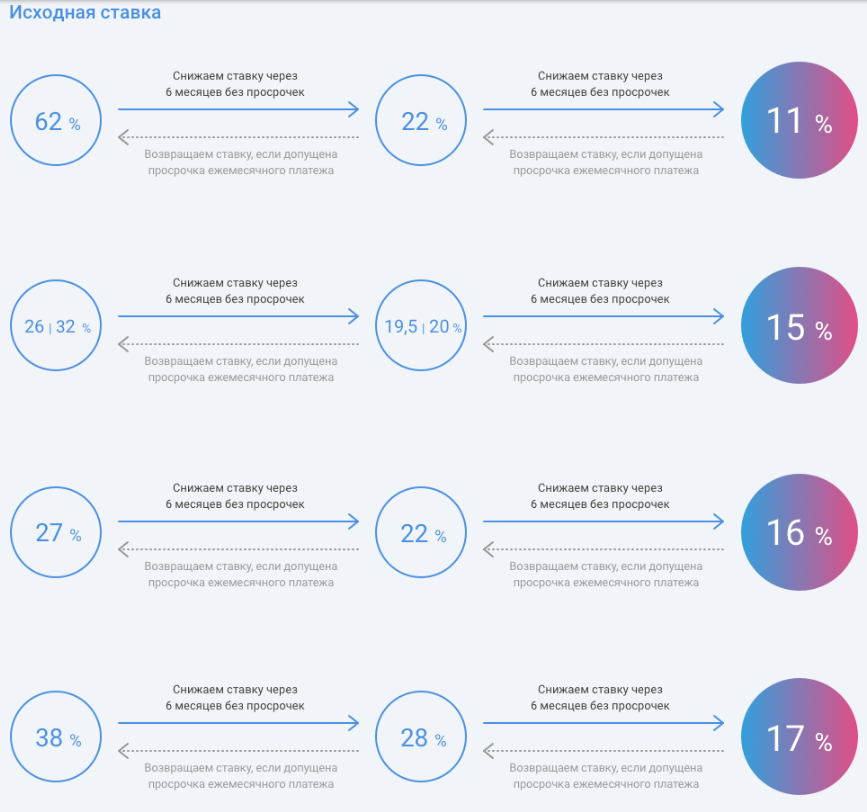
Важно отметить, что указанная величина ставки может быть получена при исправном осуществлении регулярных выплат, так как изначально ее величина обычно составляет 25%-36%.

  • «Открытый». Предоставляет возможность взять ссуду в размере от 50 тыс. до 1,5 млн. руб. при минимальной ставке от 11,99%. Срок займа составляет от года до семи. Для получения кредита требуется не только паспорт, но и справка и величине заработка;
  • рефинансирование. УБРиР предлагает потенциальным клиентам объединить несколько потребительских займов, оформленных в сторонних банках, в один. Ставка по кредиту на рефинансирование начинается от 13%, а его величина доходит до 1 млн. руб.;
  • карта с кредитным лимитом. Широко распространенная схема выдачи займов, предусматривающая оформление кредитки. Максимальная величина лимита по такому пластику УБРиР равняется 300 тыс. руб. Продолжительность льготного периода – до 4 месяцев. Стандартная кредитная ставка — 29-31%;
  • спецпредложение для обладателей зарплатных карт УБРиР. Выгодность условий данного кредитного продукта заключается как в низкой ставке (от 11,9%), так и в большой сумме займа (до 2 млн. руб.) При этом клиенту не требуется предоставлять информацию о заработке, которая уже имеется у банка;
  • спецпредложение для клиентов УБРиР. Аналогичные описанным выше условия предлагаются и обычным клиентам финансовой организации. Однако, в этом случае справка о доходах необходима;
  • «Без лишних формальностей» (для вкладчиков финансовой организации). Потенциальные заемщики, открывшие в УБРиР депозит, имеют возможность получить кредит под 17% годовых на сумму до 1 млн. руб., не подтверждая при этом свой доход;
  • «Пенсионный». Обладателям пенсионного удостоверения УБРиР предоставляет возможность получить займ до 0,6 млн. руб. по ставке от 14,99%, причем процедура оформления занимает не более 15 минут;
  • наличными. Стандартный вариант кредитования по паспорту, позволяющий получить до 0,6 млн. руб. Начальная процентная ставка равняется 35%-61%, но при своевременных выплатах она может быть снижена до 13-14%.

Для юридических лиц

УБРиР разработал отдельные линейки кредитов для представителей среднего и крупного бизнеса, а также для малых предпринимателей. К последним относятся ООО и ИП, годовой оборот которых не превышает 500 млн. руб.

Фото №5. Онлайн-заявка на кредит для ООО или ИП

Для ООО

Корпоративные клиенты, которые относятся к крупному и среднему бизнесу, имеют возможность получить в УБРиР следующие виды финансирования:

  • на оборотный капитал. Условия кредитования определяются индивидуально и зависят от финансовых показателей деятельности заемщика. Срок действия кредитного договора не превышает 3 лет. Допускается выдача займа как в рублях, так и в долларах или евро;
  • на реализацию проектов. Параметры кредита устанавливаются исходя из показателей бизнес-плана;
  • торговое. УБРиР оформляет как экспортные, так и импортные аккредитивы. Условия предоставления услуги определяются индивидуально;
  • лизинг. Речь в данном случае идет не только о приобретении с применением лизинговой схемы финансирования различных транспортных средств, но и покупке оборудования и недвижимости;
  • овердрафт. Величина кредитного лимита устанавливается, исходя из оборотов по расчетному счету. Она пересматривается раз в 6 или 12 месяцев;
  • пакет услуг «Тендер».

Предоставляет возможность получить заемные средства для обеспечения заявки или обязательств по выполнению контракта при участии в госзакупках. Займ оформляется в рублях сроком на 1-3 года.

  • овердрафт «Зарплатный». Предоставляется потенциальным заемщикам, реализующим совместный с УБРиР зарплатный проект. Ставка по кредиту колеблется от 7% до 12%, а срок составляет до 2 лет. При этом по условиям овердрафта средства возвращаются банку каждые 30 дней.

Для ИП

Представители малого бизнеса, годовой оборот которого не превышает 500 млн. руб., имеют возможность оформить в УБРиР следующие виды кредитов:

  • экспресс «Бизнес-рост». Банк предоставляет займ на сумму в пределах 100 тыс. – 1 млн. рублей по ставке от 16% максимальным сроком в 24 мес.;
  • «Рефинанс». Специальное предложение, позволяющее улучшить условия текущего кредитования. Ставка начинается от 9,5%, предусмотрен гибкий график погашения долга, а сумма займа составляет до 30 млн. руб.;
  • экспресс под залог недвижимости. Денежные средства в размере от 0,5 млн. до 10 млн. руб. могут быть получены на срок до 15 лет при оформлении обеспечения в виде ликвидного объекта недвижимости. Ставка по этому виду займов УБРиР начинается от 12%;
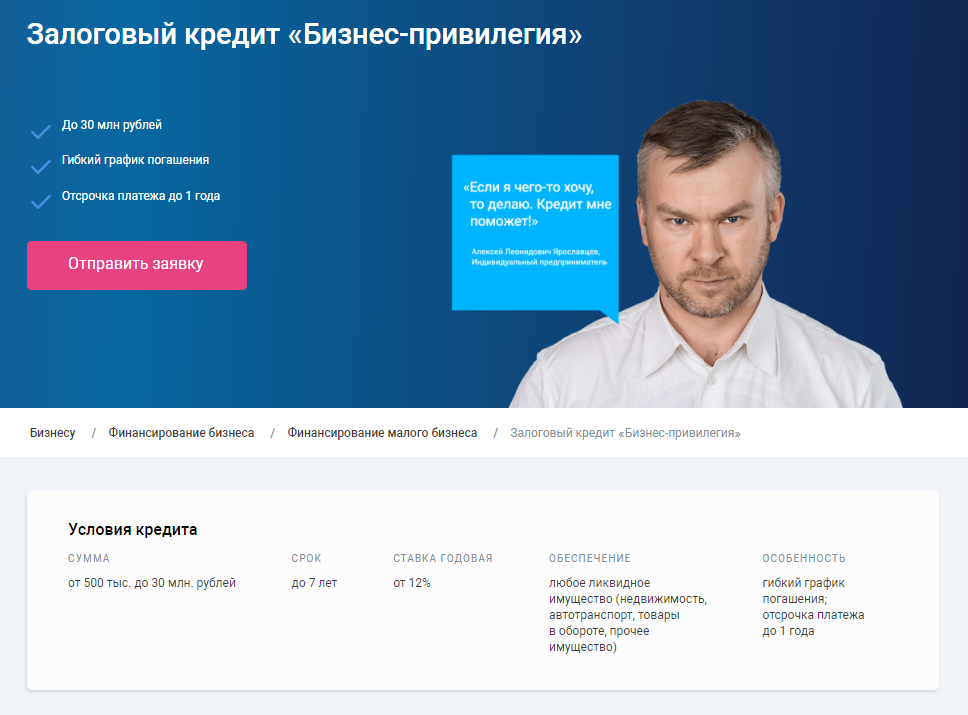
  • залоговый «Бизнес-привилегия». Выгодные условия сделки заключаются в низкой процентной ставке (от 12%), серьезной сумме займа (до 30 млн. руб.) и большом сроке кредитования (до 7 лет);

Фото №6. Условия одного из кредитов УБРиР для бизнеса

  • овердрафты «Авансовый», «Экспресс», «Зарплатный», «Партнерский», «Оборотный», «Залоговый». Разновидности овердрафтного кредитования различаются процентной ставкой (от 10,0% до 22%) и величиной займа (от 300 тыс. до 10 млн. руб.). Настолько серьезные отличия объясняются разными обеспечением по займу и исходной базой для расчета параметров овердрафта;
  • экспресс «Обеспечительный». Заемщик может рассчитывать на сумму до 10 млн. руб. по ставке 13%-18% на срок до 24 мес.;
  • обычный «Обеспечительный». Величина кредита доходит до 30 млн. руб. При этом срок займа также равняется 24 мес. при ставке от 13% до 18,3%.

Погашение кредита в банке

Стандартная для УБРиР схема погашения займа предусматривает осуществление заемщиком ежемесячных выплат в соответствии с графиком платежей, который является обязательным дополнением к любому кредитному договору.

В большинстве случаев предусматриваются аннуитетные выплаты, то есть одинаковые по величине в течение всего срока займа.

Порядок погашения

Для погашения долга перед банком могут использоваться самые различные способы перечисления денежных средств. Наиболее часто в подобных целях применяются:

  • банкоматы и терминалы как самого УБРиР, так и сторонних банков. Во втором случае необходимо помнить про вполне возможную комиссию;
  • кассы офисов УБРиР и других финансовых учреждений. Все сказанное в предыдущем пункте списка имеет отношение и к этому;
  • интернет-сервисы и мобильные приложения, которые активно разрабатываются и внедряются УБРиР с целью повседневного применения;
  • различные электронные платежные системы, например, Яндекс или Киви (для частных лиц) и расчетные банковские счета (для ИП и организаций).

Страхование кредитов в банке УБРиР

В качестве дополнительных по отношению к банковским услугам УБРиР предлагает клиентам различные виды страхования, в том числе кредитов. При этом банк не установил ограничения на сотрудничество со страховыми компаниями и не определил список аккредитованных организаций, что является стандартной практикой для крупных российских банков.

Фото №7. Дополнительные услуги УБРиР – различные виды страхования в компаниях-партнерах

Вместе с тем, некоторые страховые компании выступают партнерами банка, в результате чего работа с ними позволит получить более выгодные условия кредитования. В число подобных организаций входят, например, Гелиос, ВТБ Страхование, Благосостояние ОС, Д2 Страхование и т.д.

Рефинансирование и реструктуризация

УБРиР специально для физлиц разработал кредитный продукт под названием «Рефинансирование», предназначенный для оформления займа на выгодных условиях, средства которого направляются на погашение уже полученных кредитов.

Очевидно, что в сегодняшних условиях такой вариант кредитования пользуется серьезным спросом, учитывая непростую финансовую ситуацию в стране. Для ИП действует программа «Рефинанс», которая также предлагает весьма выгодные условия.

Для реструктуризации ранее оформленного займа требуется обратиться с соответствующим заявлением к менеджеру кредитного отдела. При предоставлении клиентом веских оснований для пересмотра условий кредитования положительное решение со стороны УБРиР вполне реально. Конкретные условия реструктуризации всегда определяются индивидуально.

Плюсы и минусы кредитов в банке УБРиР

Несмотря на то, что УБРиР является региональным банком, организация входит в топ-30 крупнейших финансовых учреждений России. Это стало возможным, благодаря предоставлению клиентам качественных банковских продуктов и услуг, в число которых входят и кредиты.

Главные плюсы оформления займов в УБРиР заключаются в следующем:

  • большое количество разнообразных предложений как для частников, так и для организаций;
  • гибкая система определения параметров кредитования, предоставляющая серьезные льготы постоянным клиентам;
  • активное сотрудничество с другими банками, что ведет к минимальной комиссии при использовании их ресурсов и банкоматов;
  • продуманная и удобная система интернет-банкинга.

К минусам кредитования в УБРиР можно отнести небольшое количество устройств самообслуживания и ограниченное присутствие банка в большинстве российских регионов.