Рубрики
Мобильные операторы

Как поменять тариф на МТС


Меняют тарифы люди по разным причинам. Кому-то не хватает интернет-трафика на старом, а кто-то, наоборот, не пользуется интернетом, а предпочитает долгие разговоры по телефону. А может, ваш тариф и вовсе закрывают из-за его неактуальности. Рассмотрим все возможные приемы, с помощью которых сменяют имеющиеся тарифные планы на новые.

Содержание [Скрыть]

Способы изменения тарифа

Есть несколько способов смены тарифа, и все они очень простые и не требуют каких либо сложных манипуляций.

USSD команды для перехода у каждого тарифа свои. Например:

Тариф

КомандыИнтернет

Плата в
месяц

SMART


*111*1024*1#5 Гб500 руб.Smart
Безлимитище*111*3888*1#10 Гб550 руб.SMART Забугорище*111*1025*1#7 ГБ интернета
в неделю250 руб. в
неделюSMART MINI*111*1023#1 Гб400 руб.SMART TOP*111*1026*1#20 Гб1950 руб.Хайп*111*1010*1#14 Гб500 руб.Ultra*111*777*1#20 Гб2900 руб.Супер МТС*111*8888*1#1 МбПосекундный*111*881#1 Мб0,05 за сек.Red Energy*111*727*1#Твоя страна*111*182*1#1 Мб

Такое управление услугами через USSD- команды называют еще «МТС Сервис».

С его помощью можно производить и другие полезные действия, например, подключать услуги, запрашивать баланс, пополнять счет и другие.

Смена тарифа через звонок оператору МТС производится по номерам:

  • 0890 – это короткий справочный номер, которым могут воспользоваться не только абоненты из России, но и из Украины и Беларуси;
  • +7 495 766 01 66 – для тех клиентов компании, которые выехали за пределы домашнего региона или находятся за границей;
  • 8 800 250 08 90 – на него могут позвонить все: и абоненты МТС, и абоненты других операторов. Также на него можно позвонить с городского номера.

Операторы изменят ваш имеющийся тариф на новый, если вы уже выбрали оптимальный вариант, а также подберут и помогут с выбором, если вы сомневаетесь и не знаете всех возможностей тех или иных пакетов. Будьте готовы к тому, что вас попросят назвать данные паспорта, фамилию, имя и отчество или кодовое слово.

Изменение тарифа по SMS. Для этого нужно отправить сообщение на короткий номер 111. Текст сообщения должен содержать либо название плана, либо его номер. Номера для SMS идентичны номерам для USSD команды. Вы можете воспользоваться вышерасположенной таблицей. Просто уберите лишние цифры и символы, и вы получите номер команды. Например, для тарифа «Смарт» — это 1024, для «Smart Безлимитище» — 3888 и так далее.

Смена тарифа в личном кабинете. Это достаточно простой способ, которым вы можете воспользоваться, перейдя по ссылке.

Преимущество данного варианта в том, что вы можете подробно ознакомиться с возможностями и особенности каждого тарифа в краткой аннотации на официальном сайте компании, а также загрузив развернутую информацию по ссылке, которая находится внизу описания.

Изменение в приложении МТС – удобный и быстрый вариант перехода. Многие абоненты сразу после подписания договора с компанией скачивают приложение «Мой МТС» на свой смартфон. Если вы этого еще не сделали, настоятельно рекомендуем восполнить пробел. Оно позволяет управлять услугами и тарифами прямо с телефона. Само приложение бесплатно, скачивается для устройств, использующих операционные системы:

  • Android 4.1 и выше;
  • Windows 10 Mobile, Windows Phone 8.1;
  • iOS 7.1 и выше.

Загрузить его можно с официальных сайтов, предлагающих программы для конкретной ОС. То есть, для Андроид – это Google Play, для Windows — это Windows Store, для iOS – AppStore.

Посещение офиса компании тоже поможет вам перейти на нужный тариф. Посещая салон МТС для этих целей, нужно иметь при себе паспорт, либо другой удостоверяющий вашу личность документ. Сотрудники предоставят исчерпывающую информацию по заинтересовавшему вас плану, а также помогут сориентироваться с выбором, если вы еще не определились.

Чтобы найти ближайший салон, зайдите на официальный сайт компании и выберите на карте подходящий вам. Также вы можете подобрать салон по определенным параметрам, например, куда можно прийти поздно вечером, либо в инвалидной коляске.
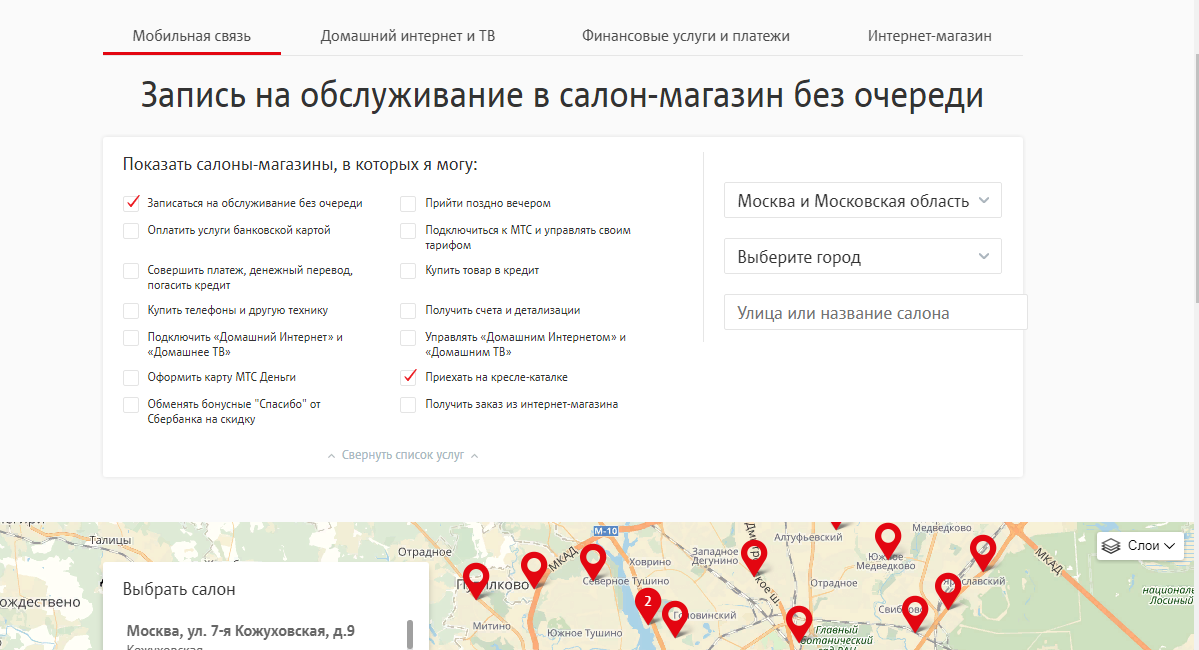
Если вы не хотите посещать салон самостоятельно, то можете отправить вашего представителя. Услугу ему окажут при наличии паспорта и нотариально заверенной доверенности.

Также узнать, где расположен ближайший салон жители Москвы и области могут, отправив слово «МТС» по SMS на номер 6677.

Через сервис-гид и его мобильное меню тоже возможно перейти на нужный тариф. Для этого нужно позвонить на номер 111 и внимательно выполнять действия, которые рекомендует система. Например, если вы еще думаете, какой тариф предпочесть, позвоните на номер 1117, если хотите уточнить информацию по имеющемуся, то звоните на 1114. Звонки бесплатные в домашнем регионе.

Другие способы. Абонент всегда может обратиться в компанию с любым вопросом, в том числе и смены тарифа, используя форму обратной связи. Для этого:

  1. На главной странице переходим в раздел «Частные клиенты», затем в «Мобильная связь».
  2. Кликаем по пункту «Поддержка», на открывшейся странице переходим в пункт «Обратиться в компанию».
  3. Заполняем форму и задаем интересующий вас вопрос.

Помогут сменить и операторы компании, которые круглосуточно находятся в чате на сайте МТС.

Если вы являетесь поклонником мессенджера Telegram, то МТС предоставляет для вас сервис «Мой МТС: бот-ассистент». Принцип его работы прост, вы задаете ему интересующий вас вопрос, а бот-ассистент оперативно на него отвечает. Чтобы начать переписку с ним, нужно набрать в строке поиска «MyMTSbot».
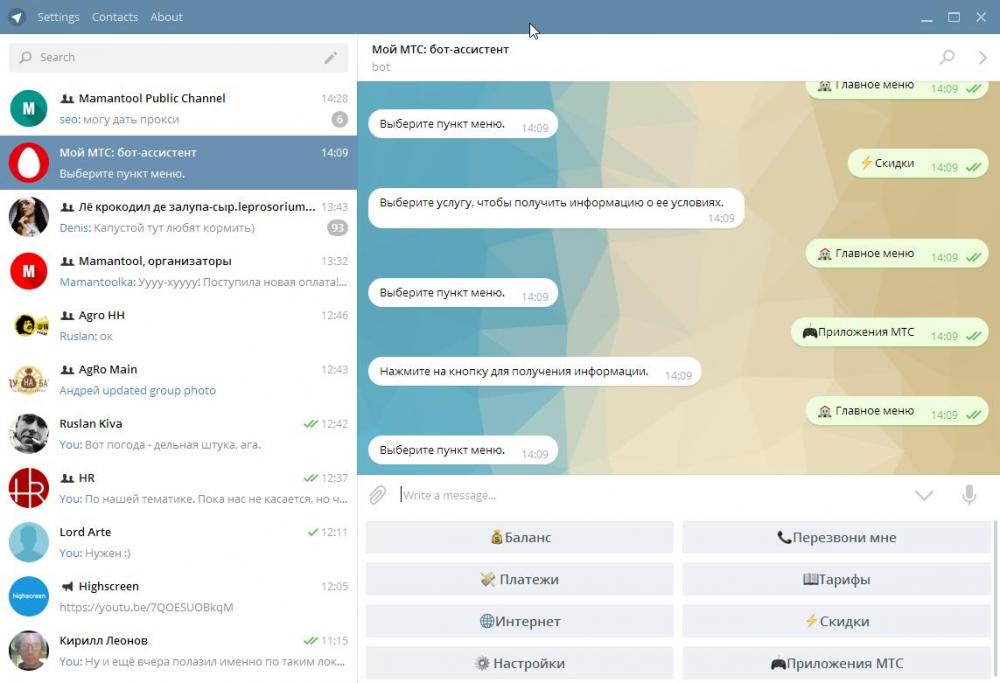
МТС не взимает дополнительную плату за пользование данной услугой.

Если вы являетесь корпоративным клиентом, то сменить тариф сможете при помощи сервиса «Виртуальный менеджер». Для пользования им нужно написать заявление, представить его в компанию удобным способом. Например, воспользовавшись Персональным менеджером или по электронной почте. Также клиенты этой категории могут позвонить на номер 8 800 250 0990.

Стоимость смены тарифа

Смена тарифов МТС может быть платной и бесплатной.

Переход на такие планы как SMART, Smart Безлимитище, SMART Забугорище, SMART MINI, SMART TOP, Хайп, Ultra бесплатен, но нужно помнить, что со счета сразу спишется определенная сумма. Это плата не за изменение тарифа, а за его стоимость.

Также нужно помнить, что даже для перечисленных тарифов переход может быть платным. Например, если вы приобрели комплект SMART с золотым номером, а потом решили перейти на другой, то это будет стоить 1500 рублей. Правда, такое условие соблюдается при изменении данного плана в течение 90 дней. В любом случае, прежде чем скачивать тариф, ознакомьтесь с подробной инструкцией, которая доступна на сайте, под каждым тарифным планом.

Такие тарифы, как «Посекундный», «Супер МТС», «Red Energy», «Твоя страна» платные для перехода, операция будет стоить вам 150 рублей. То есть вы платите и за сам комплект, и за смену.

Как поменять тариф бесплатно?

Но сменить даже платные для перехода тарифы вполне реально. Для этого нужно пользоваться имеющимся тарифом не менее 30 дней, и лишь потом переходить на новый.

Заявка на смену тарифа обрабатывается очень быстро, и через несколько секунд вы получите сообщение на телефон, в котором оператор уведомляет вас, что переход осуществлен и название нового тарифного плана. Но иногда ваш запрос может рассматриваться до 12 часов.

Вы можете узнать наименование используемого тарифа при помощи команды *111*59# «вызов». Также для этих целей вы можете использовать Личный кабинет или приложение «Мой МТС».

Но не забывайте, что, те пакеты минут, SMS и трафика, которые вы не успели использовать в имеющемся тарифе, на новый не переносятся.

В каком случае сменить тариф не получится?

Невозможно осуществить смену плана, если нужный тариф находится в архиве, либо он закрыт для перехода. К закрытым для перехода тарифам относятся, например, «Маяк», «Умный дом» и некоторые другие. Также невозможно поменять тариф при отрицательном балансе.

Итак, мы рассмотрели все основные варианты смены тарифа. На самом деле в этом нет ничего сложного.

Вы можете самостоятельно поменять комплект услуг, прибегнув к сервисам самообслуживания, таким как Личный кабинет, «МТС Сервис», «Мобильный помощник», «Мой МТС», «МТС бот-ассистент».

Также за вас осуществить смену тарифного плана могут сотрудники компании, которые работают в справочной службе, дежурят в онлайн-чате, либо работают в салонах МТС.
Рубрики
Кредиты для бизнеса

Кредит доверие в сбербанке для ИП


Содержание [Скрыть]

Кредит “Доверие”

Нуждаетесь в средствах для развития малого бизнеса? Свои услуги рад предложить ПАО Сбербанк. Благодаря такому кредитному продукту, как «Доверие», у вас появится уникальная возможность получить средства на развитие на приятных условиях и без залога. При этом средства выдаются на любые цели – как на развитие бизнеса, так и на текущие нужды.

Условия предоставления для ИП

Размер предоставляемого кредита

Минимальная сумма по данному кредиту составляет 100 тысяч рублей. Что же до максимальной суммы, то она составляет 3 миллиона рублей.

Сроки кредита

Срок кредитования составляет от полугода до 36 месяцев.

Ставки по кредиту “Доверие”

По данному кредиту действуют следующие процентные ставки:

  • Так, если вы стандартный заёмщик, то для вас процентная ставка составляет 18,5%.
  • Если же вы повторно берете средства по данному кредиту, то для вас процентная ставка составляет 17% годовых.

Необходимые документы

Для получения кредита вам понадобятся следующие документы:

  • Анкета, заполненная заемщиком.
  • Если кредит оформляют ЮЛ, то понадобится паспорт участников, если же ИП, то паспорт гражданина РФ.
  • Так же вам могут понадобиться регистрационные и учредительные документы ИП или ЮЛ.
  • Дополнительно следует предоставить документы по хозяйственной деятельности.

С полным списком документов для разных групп заёмщиков можно ознакомиться по ссылке file:///C:/Users/Любовь/Downloads/spisok_doc_doverie.pdf.

Требования к заемщику

Для собственников бизнеса, чей доход в год не превышает 60 миллионов, предъявляются следующие требования:

  • Так, предприниматель должен быть собственником бизнеса, либо ИП. В случае с собственным бизнесом лицо должно быть участником общества с ограниченной ответственностью с максимальной долей участия.
  • Так же у лица должна быть временная или постоянная регистрация, со сроком окончания не менее 6 месяцев на дату заполнения анкеты на получение кредита.
  • Возраст на дату погашения кредита должен составлять 23-65 лет.

В свою очередь для ИП предъявляется только ограничение на возраст – 23-65 лет на момент погашения.

Что же до бизнеса заемщиков, то для них предъявляются следующие требования:

  • Так, срок ведения бизнеса должен составлять как минимум год.
  • По итогам последнего отчетного периода не должно быть убыточной деятельности.
  • Перед бюджетом так же не должно быть просроченной задолженности.

Ниже представлен видеоролик, созданный Сбербанком специально на такую кредитную услугу, как «Доверие» — https://www.youtube.com/watch?v=3dDLJTUXeWk.

Как получить

Онлайн-заявка

Один из вариантов оформления – оставить заявку прямо на сайте. Для этого нужно ввести следующие данные:

  • ФИО;
  • Номер контактного телефона;
  • Город и региона;
  • Отделение банка;
  • Название компании;
  • ИНН компании;
  • Электронная почта;
  • Примечание.

После этого можно нажимать «Отправит заявку».

Заявка в банке

Еще один вариант получения – это заявка в банке. Для этого нужно:

  • Обратиться в одно из кредитующих подразделений банка. При этом работник банка назначит вам встречу, расскажет о том, какие именно документы понадобятся для оформления, и ответит на все интересующие вас вопросы.
  • После того, как будет осуществлен анализ вашей финансово-хозяйственной деятельности, банк решит, можно ли вам выдать кредит.
  • При одобрении остается только получить кредит на свой расчетный счет.

Как рассматриваются заявки на кредит

Кредит будет рассмотрен сразу же, как только вы подадите документы на кредит.

Как повысить шансы на одобрение

Для того, чтобы одобрили кредит, нужно чтобы ваше предприятие было ликвидным. Кроме того, чем дольше срок его работы – тем лучше.

Важен еще и список документов. Так, нужно собрать все бумаги, необходимые для одобрения документов.

Частые причины отказов

Так, причины для отказа могут быть следующими:
  • Фальшивые документы для проверки, либо недостоверные сведения. Если банк распознает такой случай, то это расценят как попытку обмана службы безопасности банка. Естественно, это уже само по себе повод для отказа. Если же вас заподозрят в предоставлении поддельных документов, то сразу же занесут в черный список. И тогда вы не сможете взять кредит не только в Сбербанке, но и в любом другом банке. Не говоря уже о том, что это грозит вам уголовной ответственностью.
  • Неудовлетворительная кредитная история. Именно эта причина является самой частой. Так, если у вас будет благоприятная история, особенно в данном конкретном банке, то это будет важнейшим критерием для Сбербанка. Из-за чего может возникнуть неблагоприятная история? Причиной может стать непогашенная задолженность, либо просрочки, возникающие раньше. Еще одна, но менее явная причина – это реструктуризация предыдущей задолженности. Если долг по взятым ранее кредитам реструктурировался не один раз, то, скорее всего, вам откажут в кредите.
  • Отсутствие какой-либо хозяйственной деятельности у заемщика. Так, ни один банк не захочет предоставлять финансы для фирмы, являющейся однодневкой. Скорее всего, эти средства потеряются с вероятностью в 100%. Так, чтобы проверить деятельность фирмы, банк затребует у заемщика максимальное количество документов по этой теме, а затем проверит все тщательным образом. Службу могут насторожить такие факты, как запутанные финансовые операции, посредники директора в большом количестве, требующие по доверенности, покупной юридический адрес, отсутствие собственных основных средств, а так же несоответствие объемов деятельности и штата. Вот почему так важно максимально ответственно подойти к сбору документов для того, чтобы подать заявку на кредит. Так, перед подачей приведите все свои документы в порядок и подготовьтесь к возможным вопросам от банка.
  • Компания не предоставила полную информацию о своей деятельности. Так, при оценке финансового состояния компании, банк в обязательном порядке затребует от вас информацию о расходах и доходах компании. Так же у вас могут потребовать информацию об активах и обязательствах компании. Будьте готовы к тому, что эту информацию вам нужно предоставить по первому требованию. Если же вы откажетесь предоставить подобного рода информацию, то, скорее всего, вам откажут в кредите.
  • Большая кредитная нагрузка заемщика. Так, при наличии уже нескольких действующих кредитов, получить дополнительный довольно сложно. Если у банка будет информация о том, что у предприятия большие долги, то он, оценив риски, отклонит заявку.
  • Неблагоприятное финансовое состояние. В том случае, если ваш бизнес не приносит вам большого дохода, то не стоит рассчитывать на крупный кредит. А даже если какой-то доход у компании и имеется, то он должен быть достаточным для того, чтобы получить нужную вам сумму. Одна из наиболее часто встречаемых причин отказа – это именно неудовлетворительное финансовое состояние компании.
  • Нестабильность и нерегулярность дохода. Одно из основных требований банка – это стабильный и регулярных доход в течение длительного времени. Здесь учитывается не только положение дел в компании на текущий момент, но и динамика развития предприятия за последние годы. Данные показатели помогут определить, каково будет финансовое состояние заемщика в дальнейшем. Ведь кредит, скорее всего, будет гаситься именно из дохода, который будет получать компания. Если же прибыль компании периодически имела скачки, то это так же может стать причиной для отказа.
  • Отсутствие подходящего залогового обеспечения. Не секрет, что большинство кредитов выдается именно под залог. Если же такогового нет, то банк может принять решение об отказе.

Получение и обслуживание кредита

После того, как вы предоставите полный пакет документов, банк будет рассматривать их в течение трех дней. При этом, в случае одобрения, кредит будет предоставлен следующим образом:
  • Если речь идет о собственнике бизнеса, то средства перечислят на счет по вкладу физического лица.
  • Если же кредит был одобрен ИП или ЮЛ, то средства перечислят на расчетный счет.

Погашение процентов по кредиту и основного долга осуществляется каждый месяц.

При этом форма погашения определяется непосредственно клиентом – для этого можно использовать аннуитетный способ или погашение равными долями.

Погасить кредит можно следующим способом:

  • Досрочное полное погашение в любую дату, которая была выбрана заемщиком и согласована с сотрудниками банка.
  • Досрочное частичное погашение в плановую дату платежа по кредиту.

В том случае, если клиент не выплатит вовремя ежемесячный платеж, то с него будет взиматься 0,1 процента от суммы просроченного платежа за каждый день просрочки с даты возникновения просроченной задолженности (не включая эту дату) по дату полного погашения просроченной задолженности (включительно).

Плюсы и минусы кредита “Доверие” для ИП

Безусловно, данный кредит, как и любой другой, имеет как свои достоинства, так и недостатки. К первым можно отнести:

  • Большой срок кредитования – до 36 месяцев.
  • Невысокая ставка – от 17%.
  • Сумма кредита может достигать 3 миллионов рублей.
  • Кредит предоставляется на любые цели.
  • Залог по кредиту не требуется.

Есть и своя специфика:

  • Если вы ИП или ЮЛ, то может понадобиться поддержка поручителя.
  • Максимальная сумма кредита может быть разной – так, она меньше для тех, кто берет кредит впервые, и больше для тех, кто является постоянным клиентом банка.
  • Для того, чтобы взять кредит, вашему бизнесу должно быть как минимум пол года.

Ну и конечно же для ИП и ЮЛ нужны специфические документы, которые может предоставить не каждый предприниматель.

Рубрики
Кредиты для бизнеса

Кредиты малому бизнесу — процентная ставка


При наступлении любого финансового кризиса одной из обязательных мер по выходу из него является декларирование государством в лице его руководителей стремления оказать разнообразную поддержку малому бизнесу. При этом практически всегда в первую очередь имеется в виду возможность льготного кредитования небольших организаций и индивидуальных предпринимателей. Однако, реальность, как правило, весьма сильно отличается от заявлений политиков и чиновников.
Содержание [Скрыть]

В настоящее время предпринимателю крайне непросто получить кредит на более-менее выгодных условиях. Особенно сложно сделать это в случае открытия новой компании или попытке создать собственное дело. В результате процентная ставка по займам для организаций и предпринимателей, относящихся к малому бизнесу, нередко составляет в самом лучшем случае 12-13%, а в большинстве вариантов – 15-16%, что сложно назвать привлекательным вариантом кредитования.

http://credithack.ru/wp-content/uploads/2017/07/%D0%9A%D1%80%D0%B5%D0%B4%D0%B8%D1%82-%D0%B4%D0%BB%D1%8F-%D0%BC%D0%B0%D0%BB%D0%BE%D0%B3%D0%BE-%D0%B1%D0%B8%D0%B7%D0%BD%D0%B5%D1%81%D0%B0-5.png

Особенность процентных ставок по кредитам для малого бизнеса

Следует обязательно отметить, что даже под такой достаточно высокий процент получить кредит удается далеко не всегда, так как в большинстве случаев требуется предоставить еще и обеспечение в виде ликвидного залога или поручительства.

В конечном итоге складывается следующая ситуация, которую сложно назвать благоприятной для создания и развития различных форм предпринимательства:

  • В большинстве случае в качестве обязательного условия для выдачи займа банком выдвигается работа организации или ИП в течение, как минимум, полгода, а в некоторых случаях – 12 месяцев;
  • Дополнительными условиями одобрения финансовой сделки выступают наличие положительной кредитной истории, которая у вновь открывающегося предприятия попросту отсутствует, и предоставление обеспечения, с которым также нередко возникают вполне понятные трудности. Это легко объяснимо, так как создающемуся бизнесу неоткуда взять ликвидный залог;
  • Еще одним барьером на пути к получению займа выступает большой пакет документации, который необходимо предоставить в кредитную организацию. В дополнение к нему часто требуется еще и детальный и подробный бизнес-план.

Конечно же, некоторые банки стараются привлечь представителей малого бизнеса в качестве клиентов, считая данный сегмент рынка весьма перспективным. В число подобных кредитных организаций входят как самые крупные, например, Сбербанк, ВТБ 24, Альфа-Банк, так и наиболее стремительно развивающиеся, в частности, Тинькофф Банк, Точка и Модульбанк.

http://rsbanki.ru/wp-content/uploads/2016/07/13034504_73fd689f.jpg

Почему банки дают кредиты под такие проценты

Указанные выше кредитные организации предлагают небольшим компаниям и частным предпринимателям достаточно выгодные условия кредитования. При этом процентная ставка обычно составляет 12-14%, что в сегодняшних условиях является минимально возможным вариантом. Конечно же, при открытии бизнеса с нуля ставка несколько возрастает и может доходить даже до 18-20%, так как подобные организации и предприниматели не обладают кредитной историей, недвижимостью, которую могут заложить, что делает выдачу кредита для банка более рискованной операцией.

Очевидно, что подобные условия получения заемных средств ведут к резкому увеличению финансовой нагрузки на только что созданное предприятие, что является потенциальной угрозой для успешного дальнейшего развития бизнеса. Таким образом, создается своеобразный замкнутый круг. Банки увеличивают процент, так как кредитование нового бизнеса – сделка с высокой степенью риска. В результате серьезной кредитной нагрузки значительная часть новых бизнесов попросту разоряется. Это, в свою очередь, делает выдачу кредита еще более рискованным занятием. Круг замкнулся.

Как рассчитать процентную ставку по кредиту

Сегодня рассчитать процентную ставку по любому кредиту достаточно просто. Главное при этом – учесть, помимо величины основного банковского процента, все предусмотренные финансовым учреждением скрытые комиссии, страховки, проценты за обналичивание и т.д.

Чтобы получить информацию об этом достаточно внимательно изучить условия предлагаемого банком договора, а также всех приложений к нему.

Произвести расчет эффективной, то есть реальной, процентной ставки после получения всей необходимой информации достаточно просто. Для этого можно воспользоваться любым кредитным калькулятором, большое количество которых размещено в сети. Наиболее удобно выполнять расчеты на сайте банка, с которым планируется сотрудничать, так как размещенный там онлайн-калькулятор уже содержит все исходные данные, включая тарифы и процентную ставку конкретного кредитного учреждения. При необходимости можно также использоваться сервисы специализированных интернет-ресурсов, посвященных кредитной и финансовой тематике.

Где малому бизнесу получить кредит с низкой ставкой

Как уже отмечалось выше, сегодня достаточно большое количество банков разрабатывает собственные программы, предусматривающие кредитование малого и среднего бизнеса. В Их число входит и бесспорный лидер банковской отрасли страны, Сбербанк России. В настоящее время он предлагает возможность предпринимателям получить кредит даже на открытие бизнеса, причем его сумма может составлять до 3 млн. рублей. При предоставлении детально проработанного бизнес-плана допускается выдача займа еще более серьезных размеров. Процентная ставка зависит от множества факторов, а минимальный ее размер на сегодня равняется 11,8%.

Другим крупным банком, активно кредитующим малый бизнес, является Райффайзенбанк. Это одно из немного кредитных учреждений, работающих на российском рынке и на 100% принадлежащих иностранному капиталу, а конкретно – австрийскому банковскому холдингу Райффайзен. Преимуществами предложения этого банка является достаточно низкий процент, который определяется в индивидуальном порядке, исходя из предоставленной потенциальным клиентом информации и данных бизнес-плана.

Отдельно стоит выделить несколько относительно небольших, но уже заметных в сегменте кредитования малого бизнеса банкой, например, Тинькофф Банк, Модульбанк и Банк Точка. Они серьезное внимание уделяют работе именно с небольшими организациями и предпринимателями, делая основной акцент на комплексном характере предоставляемых услуг, важной частью которых выступает выдача кредитов на развитие бизнеса. При этом процентная ставка по займам варьируется в очень широких пределах и может составлять от 12% до 20% и даже выше.

http://delovoy.info/uploads/posts/2017-04/1493097213_2.png

Что позволяет получить более низкую ставку

Для того, чтобы получить низкую процентную ставку по кредиту, необходимо попасть под действие государственной программы поддержки предпринимательства или принять участие в акциях, которые нередко организую сами банки. В этом случае вполне реально получить выгоду в размере 2-3%, а в некоторых ситуациях и более существенную.

На какой срок и какую сумму можно рассчитывать

Срок выдаваемого малому бизнесу кредита может достигать 10 и даже 15 лет при величине ссуды до 3-5 млн.

рублей. Однако, такие длительный займ выдаются либо постоянным клиентам банка, либо при предоставлении ликвидного залога или поручительства. Рассчитывать на подобные условия при открытии бизнеса нереально.

Риски и возможные проблемы

Основным риском получения любого кредита является нестабильность финансового положения заемщика.

При возникновении каких-либо проблем с обслуживанием ссуды и возвратом долга наличие штрафных санкций может достаточно быстро привести к крайне серьезным и неприятным для предпринимателя последствиям.

Рубрики
Интернет-банки

Эквайринг в Точка Банке


Эквайринг – отличный способ для предпринимателей повысить свои возможности в развитии предприятия. Благодаря использованию карт во время проведения финансовых расчетов, можно привлечь значительное количество клиентов, имеющих средник и высокие доходы. В соответствии со статистикой, активными пользователями карт являются именно эти категории покупателей. При расчете картами, они обычно тратят больше, чем при расчете наличными средствами. Это отличный способ для предпринимателя увеличить выручку, повысить имидж компании и воспользоваться многими другими преимуществами.

Содержание [Скрыть]

Особенности эквайринга в Точка банке

Точка Банк предлагает довольно выгодные условия по эквайрингу предпринимателям. Важно, что для оформления данной услуги не нужно посещать отделения банка. Все организационные вопросы можно решить через сайт данного финучреждения. Уже на следующий день услуга может быть подключена. В случае использования торгового эквайринга можно сэкономить и взять POS-терминал в аренду на один год и в дальнейшем оставить его для постоянного использования. Процессинговый центр банка работает надежно, в этом учреждении предлагаются выгодные финансовые условия. Управлять личными операциями довольно удобно, используя интернет. Доступность услуг – 24 часа в сутки.

Виды

Точка банк предлагает своим клиентам-предпринимателям все виды эквайринга: торговый, интернет-эквайринг и мобильный. Каждый клиент банка может выбрать для себя наиболее интересный и подходящий вариант, ориентируясь на собственные обороты, потребности, с учетом особенностей ведения своего бизнеса. Для банка не редкость акционные предложения по организации и обслуживанию эквайринга, поэтому воспользоваться его услугами для многих владельцев бизнеса можно на довольно выгодных условиях.

Торговый эквайринг от Точка банка

Данный вид услуг ориентирован на предпринимателей, за продукцией к которым клиенты идут самостоятельно. Он подходит тем, кто владеет магазинами, ресторанами, осуществляет свою деятельность в медицинских центрах, салонах и др.
Данный вариант проведения расчетных операций с помощью терминаловявляется одним из лучших предложений для торговых точек и офисов.

Удобно данное предложение тем, что в стоимость тарифа по обслуживанию входит цена терминала, доставка, пуско-наладочные работы и предоставление услуг по обслуживанию этих устройств и системы в целом. Клиент может самостоятельно определиться с выбором наиболее удобного варианта терминала – переносного или стационарного.

Деньги, поступающие через терминалы, заходят на счет предпринимателя на следующий день после проведения платежной операции.

Установка терминала позволит клиентам расплачиваться карточкой. В связи с этим рост среднего чека в магазине может вырасти приблизительно на 15%.

Интернет эквайринг

Услуга интернет эквайринга от Точка банка интересна тем, что этим видом расчетов можно пользоваться при наличии собственного интернет-магазина или сайта. Многие предприниматели, ведущие свой бизнес на дому, предпочитают именно этот вид эквайринга от Точка банка.
Удобство использования данной услуги состоит также в том, что интернет эквайринг не нуждается в приобретении и установке дополнительного оборудования. Нет необходимости также использовать программное обеспечение. Использование услуг банка значительно выгоднее, нежели сотрудничество с компаниями-агрегаторами или различными процессинговыми компаниями. Это обуславливается тем, что Точка банк работает непосредственно со своими клиентами или контактирует с процессинговыми центрами самостоятельно. Это снижает риски и минимизирует размер комиссии. Взаимодействие с банком позволяет обеспечить наиболее высокий уровень безопасности проведения финансовых операций.

Важно знать, что подключая услугу, клиент ничего не платит, обеспечительного взноса банк также не требует.

Нужно только оплатить комиссию, имеющую по каждой транзакции фиксированный размер. В случае больших оборотов Точка банк может рассмотреть вопрос об уменьшении этой комиссии.

Мобильный эквайринг

Одним из наиболее привлекательных способов расчета за приобретенный товар или услугу может стать мобильный эквайрингот Точка банка. В качестве платежного терминала покупатель использует свой смартфон или мобильный телефон. При помощи картридера, подключаемого к гаджету и мобильного приложения отТочка банка расплачиваться станет значительно проще. При этом платится только фиксированная комиссия при проведении каждой операции. Картридер (приставка небольших размеров) покупается предпринимателем всего один раз.
Такие мобильные терминалы могут быть у каждого сотрудника компании, принимающего оплату товара или услуг от клиентов.Он удобныв случаеработы сотрудников за пределами офисов (такси, служба доставки и др.).

Интересен данный банковский продукт также малому бизнесу, который:

  • имеет небольшие обороты;
  • оказывает услуги с небольшими месячными денежными оборотами;
  • предоставляющему услуги клиенту на дому.

Используя мобильный эквайринг, предприниматель не зависит от больших устройств.

Платежный терминал находится всегда в том месте, где нужно непосредственно оплатить покупку. Возможность рассчитываться с помощью карт позволит также привлечь больше клиентов. Получить подтверждение совершенной операции клиент может по электронной почте.

Преимущества

При использовании любого вида эквайринга можно получить массу преимуществ. Среди них стоит выделить:
  • отсутствие необходимости проведения инкассационных операций;
  • отсутствует риск принятия в качестве платежей недействительных (поддельных) денег;
  • удобство для клиентов;
  • рост количества клиентов;
  • невысокие фиксированные комиссии при проведении платежей;
  • высокая надежность и защита осуществляемых платежей;
  • простота и удобство оплаты приобретенного товара.

Как подключить эквайринг?

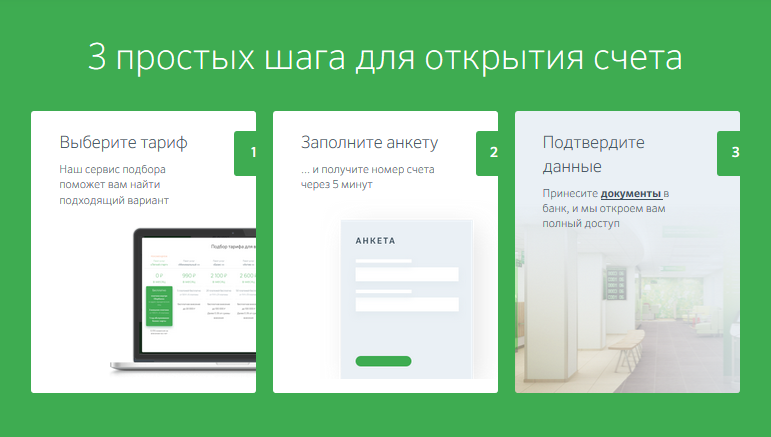
Для тех, кто уже находится в числе клиентов Точка банка, оформить услугу эквайринга будет довольно просто. Для этого понадобится зайти в свой личный кабинет и подать заявку на подключение выбранного вида эквайринга. Приходить в офис для получения услуги не нужно.

Этапы подключения

Для тех, кто не является клиентом Точки, оформить услугу также не сложно. Для этого требуется:

  • зайти на официальный сайт банка;
  • открыть раздел «Оплата по картам», ознакомиться с информацией по видам услуг;
  • заполнить предложенную на сайте банка форму, чтобы подключить услугу;
  • оставить свой контактный номер телефона.

Деньги, уплаченные при помощи мобильного интернета, будут на счету предпринимателя на следующий рабочий день.

После поступления заявки сотрудник банка свяжется с клиентом для согласования деталей, уточнения нюансов подключения. Менеджер Точка банка также ответит на все интересующие предпринимателя вопросы по применению эквайринга, по его обслуживанию, тарифам и особенностям работы.

После согласования всех деталей подключение услуги будет осуществлено на протяжении суток.

Требования и условия

Чтобы воспользоваться услугами Точка банка по подключению эквайринга, нужно выбрать наиболее подходящий вариант – мобильный, торговый или интернет эквайринг. Выбор зависит от вида деятельности предпринимателя, оборотов его бизнеса, наличия интернет-магазина, сайта.

Тарифы и комиссия

Тарифы в Точка банк по торговому эквайрингу зависят от оборота компании. Стоимость каждой транзакции составляет от 2,3%.

Услуги мобильного эквайринга обойдутся в 3,5% от каждой транзакции.

Интернет-эквайринг — 2,5% от каждой операции.

Размер комиссии фиксированный, дополнительно никаких платежей банк не снимает.

Способы оплаты

Деньги после оплаты товаров и услуг покупателями поступают на счет предпринимателя, открытый в Точке.

Зачисление денег, полученных путем проведения расчетов через интернет эквайрин на счет предпринимателя, осуществляется через 2 рабочих дня.

Комиссия за проведенные операции взимается непосредственно при их проведении.

Что предлагают конкуренты?

Подобные услуги предоставляют практически все ведущие банки России – ВТБ 24, Сбербанк, Русский Стандарт, Райффайзенбанк, Альфа-Банк. Каждый из них имеет свои условия подключения и тарифы. На тарифы этих банков влияют различные факторы, а основном финансовые компании ориентируются на оборота. Некоторые эквайеры, так же как и Точка, подключают эквайринг бесплатно (Мобульбанк). Другие берут за подключение и регистрацию определенную сумму денег. Оборудование, которое необходимо для подключения может быть приобретено в рассрочку.

Рубрики
Личные кабинеты

Личный кабинет КРЦ Прикамье


Интернет прочно вошел в нашу жизнь. Сегодня можно оплачивать счета через интернет, смотреть фильмы, делать покупки. Можно оплачивать счета за квартиру, передавать показания счётчиков, контролировать платежи и многое другое.

ООО КРЦ Прикамье предлагает своим клиентам комплекс услуг связанных с тематикой жилищно-коммунального хозяйства.

Содержание [Скрыть]


Функционал личного кабинета

Расчётный Центр является посредником между поставщиками услуг ЖКХ и потребителями данных услуг–населением. Это электронный личный кабинет, к которому может подключиться каждый клиент, проживающий в Перми.

Используя этот личный кабинет можно производить следующие операции:

  • получить информацию по абонентскому договору;
  • узнавать своевременно о задолженностях;
  • изменить личные данные через интернет;
  • отправлять показания приборов учета счетчиков;
  • оплачивать с помощью карты Visa, MasterCard услуги оказаны компании;
  • отслеживать поступление платежей.

Большой популярностью пользуется услуга передачи показаний через личный кабинет Прикамье. Для того, чтобы передать показания необходимо:

  • Зайти отдел передачи показаний.
  • Откроется окно, в котором необходимо ввести номер своего договора и номер квитанции.
  • Затем нажать далее, а в новом окне ввести показания приборов учета электричества, воды или газа.

А на сайте можно найти нормативы потребления, множество другой полезной информации для абонента.

Регистрация в кабинете КРЦ Прикамье

Специальной регистрации в личном кабинете не потребуется.

Необходимо зайти на сайт http://www.krc-prikam.ru/cabinet_login. Необходим номер клиента. Он является номером договора, его можно найти в своей платежной квитанции. Также необходим пароль. Пароль высылается каждому клиенту при заказе этой информация через официальный сайт прикамье.

Также существует телефон горячей линии, по которой можно обратиться и задать свои возникающие вопросы по использованию сервиса. Достаточно набрать номер + 7 342 241 00 28.

Авторизация в личном кабинете

Если клиент потерял свой пароль или забыл, то для восстановления доступа к личному кабинету Прикамье стоит обратиться в клиентский центр или позвонить на горячую линию. Для того чтобы подтвердить свою личность необходимо иметь при себе паспорт гражданина. Таким образом, можно получить новый пароль для доступа в личный кабинет.

Мобильное приложение личного кабинета

Специального мобильного приложения КРЦ Прикамье пока не предусмотрено. Но это не значит, что через мобильный телефон зайти совсем нельзя. Это не так.

Чтобы зайти в личный кабинет КРЦ Прикамье, нужно открыть свой привычный интернет браузер через мобильный телефон или планшет на сайт под своим паролем.

Клиентская поддержка через кабинет КРЦ Прикамье

Заходя личный кабинет, каждый пользователь соглашается с условиями пользовательского соглашения.

Компания в свою очередь гарантирует конфиденциальность передачи данных при оплате при передаче показаний, подписании договора с компанией и так далее.

Как отключить личный кабинет?

Отключить доступа в личный кабинет, можно связавшись с абонентской службой или обратившись в офис компании. В течение пары рабочих дней пароль перестанет быть рабочим и доступ в кабинет будет приостановлен.

Правила безопасности и конфиденциальности

Каждый пользователь соглашается с условиями пользования сервисом. Они представлены на сайте, и с ними можно ознакомиться каждому клиенту.

Рубрики
Мобильные операторы

Как проверить остаток трафика на Теле2


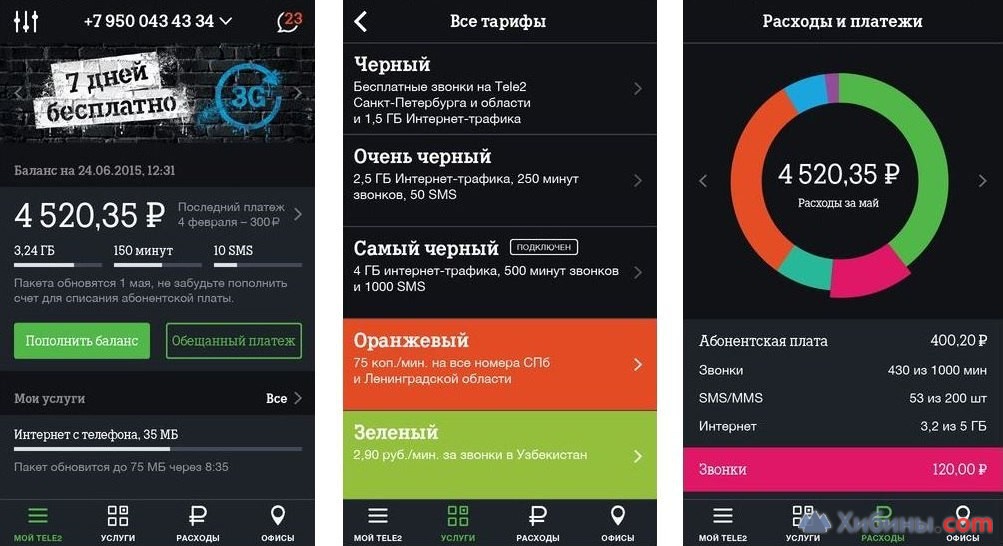
В век информационных технологий все пользуются гаджетами, которые снабжены выходом в Интернет. Каждый тарифный план компании Tele2 рассчитан на определенный объем трафика предназначенного для выхода во Всемирную паутину. В связи с этим возникает необходимость проверки остатков объёма данных, чтобы своевременно пополнить баланс или подключить дополнительные услуги. В случае, когда трафик заканчивается, интернет совсем пропадает или снижается его скорость. Данная статья поможет осуществить проверку остатка трафика через USSD команду, через личный кабинет и другими способами.
Содержание [Скрыть]

Способы проверки остатка трафика

В Теле2 нет безлимитного интернета, поэтому контролировать пакеты данных необходимо следующими возможными способами:

  1. USSD команда.
  2. Личный кабинет.
  3. Обращение в справочный центр.
  4. Другие способы.

Каждый способ по-своему доступен и прост.

USSD команды

Запрос через USSD команду позволит выяснить остаток трафика, следующим набором комбинации на клавиатуре телефонного аппарата: *155*0# и знак вызова.

Когда на номере подключена иная отдельная опция, то данная команда не сработает и необходимо воспользоваться другими способами проверки.

Проверка трафика в личном кабинете

Проверка трафика в личном кабинете самый полный, самый доступный, самый оригинальный способ, поскольку на сайте возможно проверить любую информацию, и даже запросить данные по всем выходом в интернет и о количестве потраченных мегабайт. На этом список всех возможностей не заканчивается и для каждого желаемого действия он свой.

Для того, чтобы выяснить доступный трафик, необходимо авторизоваться в личном кабинете и на главной странице сразу высветится информация об остатке.

Обращение в справочный центр

Считается, что способ обращения в справочный центр не достаточно удобный, но он вполне эффективный. Если при звонке информация об остатках интернета по автоинформатору не была получена, то дождавшись ответа оператора, можно получить любую информацию в обмен на предоставление паспортных данных. Данное действие позволит избежать мошенничества и передачу индивидуальной информации третьим лицам.

Другие способы

Для современных пользователей продвинутых гаджетов существует возможность установки приложения Мой Теле2. Данный сервер достаточно удобен тем, что зайдя в программу можно легко и быстро выяснить любую интересующую информацию, которая отображается на первом плане. Для данного приложения необходимо зарегистрироваться один раз и ввести код, который будет запрашиваться при каждом входе.

При каждой авторизации нет необходимости вводить логин и пароль, что значительно снижает время и уменьшает длительность поиска данных или новый регистрации, в связи с забытыми контактами.

Как узнать, какие пакеты подключены

На номера абонентов Tele2 возможно подключение различных пакетов интернета. Для каждого тарифа на сегодняшний день предусмотрена своя возможность подключения. Например, для пользователей тарифных планов линейки «Черный» применяются одни пакеты, для других устанавливается услуга «Пакет интернета» на 30 дней с лимитом до 5 Гб, после чего следуют скоростное ограничение.
Для выяснения имеющегося остатка, следует знать свой тарифный план, который можно проверить, набрав комбинацию с клавиатуры телефонного аппарата *108# и знак вызов. Если номер относится к линейке тарифных планов «Чёрный», то необходимо ориентироваться на следующие специальные опции, для выяснения остатка трафика:

  1. «Интернет с телефона», через запрос с клавиатуры мобильного телефона *155*15# знак вызова.
  2. «Для пакета интернета» необходимо на клавиатуре набрать *155*19 # и знак вызова.
  3. «Для портфелей интернета» рассчитан иной запрос, представляющийся в виде *155*020# знак вызова.
  4. Когда подключен «Чемодан интернета» остаток можно выяснить, набрав на клавиатуре гаджета *155*021# и знак вызова.
  5. Для опции «День в сети» необходимо набрать *155*16# и знаков вызова.

Когда на номере были заказаны дополнительные пакеты интернета, их можно проверить через SMS с текстом «KASUTUS» на номер 9575.

Для обычных тарифных планов узнать остаток по интернету можно по коду *155*19# и знак вызова.

Как проверить трафик модема

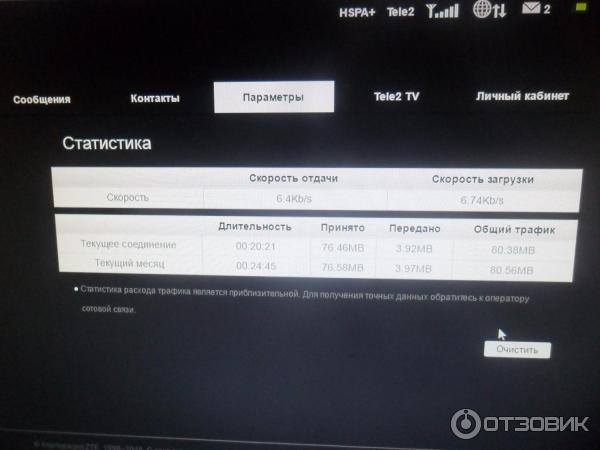
Для модемов и роутеров совсем недавно оператор TELE2 разработал специальный тарифный план «Интернет для устройства». Каждый пользователь задается вопросом, как же можно проверить остаток интернета на данном устройстве? Поскольку переставление СИМ карты в телефон, это достаточно неудобное действие, разработчики создали стандартную программу, которая идёт в устройстве модема и через которую можно выяснить информацию по оставшемуся интернету через специальную вкладку.

Кроме того, даже на модеме можно выяснить информацию через личный кабинет, на официальном сайте, пройдя авторизацию, и перейдя на главную страницу.

Tele2 развивается в ногу со временем и предоставляет своим клиентам не только дополнительные опции, услуги, тарифные планы, но и дополнительные возможности по выяснению информации, которая необходима для связи в глобальной сетевой паутине.

Рубрики
Разное

7 банков с лучшими долгосрочными кредитами


Чем дольше срок действия кредитного договора, тем меньше будет ежемесячная выплата. Достигается это за счет разбивки суммы займа на большее количество месяцев. Именно эта особенность привлекает потенциальных клиентов банков.
Содержание [Скрыть]

Рассмотрим 7 наиболее выгодных долгосрочных кредитов от разных банков:

Банк

Название продукта

Ставка (%/год)

Макс.сумма (руб.)

Макс.срок (мес.)

Восточный Экспресс

Под залог недвижимости

9,90

30 000 000,00

240

Райффайзен

Под залог имеющегося жилья

11,99

2 000 000,00

180

Тинькофф

Нецелевой под залог

9,90

15 000 000,00

180

Совкомбанк

Под залог недвижимости

18,9

30 000 000,00

120

СКБ-Банк

Индивидуальный

17,9

1 000 000,00

120

Home Credit Bank

Наличными

10,9

999 000,00

84

УБРиР

Открытый

11,99

1 500 000,00

84

Восточный Экспресс Банк

У банка Восточный Экспресс из всех представленных на данной странице предложений наибольший срок потенциального кредита. Если последует одобрение, финансовая организация готова выдать заем на срок до 240 месяцев (или 20 лет).

Кроме того, внимания заслуживает солидная максимальная сумма в 30 миллионов, благодаря чему такой типа кредитования идеально подойдет для совершения крупных покупок, приобретения недвижимости, транспортных средств или даже основания собственного бизнеса.

Особенности:

  • Нет целевого использования.
  • Заявку рассматривают всего за 4 дня.
  • Требуется залог недвижимости.
  • Есть возможность онлайн-оформления.
  • Страхование клиента не обязательное.

Райффайзен Банк

Предложение долгосрочного кредита от Райффайзен банка предполагает оформление займа на срок до 15 лет на выгодных условиях. За счет большого срока действия кредита можно взять очень большую сумму и при этом сохранить размер выплат на вполне приемлемом уровне. Подойдет всем заемщикам.

Особенности:

  • Требуется обеспечение в виде залога недвижимости.
  • Заявка рассматривается всего за 1 день.
  • Деньги можно использовать на любые цели.
  • Нет комиссий за выдачу и досрочное погашение.

Тинькофф Банк

Предложение долгосрочного кредита от банка Тинькофф радует вполне приемлемой процентной ставкой, длительным сроком и внушительной суммой.

Благодаря комбинации всех необходимых факторов, данный продукт станет оптимальным выбором для всех клиентов.

Особенности:

  • Можно использовать на любые цели. Банк не контролирует этот процесс.
  • В отдельных случаях может не требоваться справка о доходах.
  • Залоговое имущество остается в пользовании клиента.
  • Деньги выдаются на отдельную карту.
  • Возраст клиента от 18 лет.
  • Объект залога не должен иметь обременений.

Совкомбанк

Долгосрочный кредит от Совкомбанка выдается изначально под достаточно высокую процентную ставку.

Однако это лишь временное явление, так как исправно выполняя свои обязательства, клиент может, в конечном итоге, после погашения задолженности, потребовать пересчета всех уже совершенных платежей под более выгодную ставку.

Благодаря такому подходу данный кредитный продукт может быть даже более выгодным, чем у конкурентов.
Особенности:

  • Есть система финансового страхования заемщиков.
  • Деньги можно использовать любым образом.
  • Заявка рассматривается всего 5 дней.
  • Обязательно нужно подтверждать доход.
  • Нужен залог недвижимости.

СКБ-Банк

Кредитный продукт от СКБ-Банка – это выгодное и крайне интересное предложение для тех лиц, которые не хотят или не могут предоставить недвижимость или транспорт в залог.

С помощью данного продукта можно взять солидную сумму на длительный срок безо всякого обеспечения.

Особенности:

  • Минимальные требования к документам.
  • Быстрое рассмотрение заявки.
  • Можно погашать досрочно без комиссии и ограничений.
  • Деньги выдаются наличными в кассе или перечисляются на карту.
  • Нет целевого использования. Деньги можно тратить как заблагорассудится.

Home Credit Bank

Данный банк готов предоставить всем желающим заем на срок до 84 месяцев (7 лет) на любые цели. Клиенты могут оформить практически любую сумму до 999 тысяч рублей. Подойдет как для решения повседневных задач, так и для совершения крупных покупок.

Особенности:

  • Не требуется обеспечение.
  • Деньги выдаются в день обращения.
  • Нет комиссий и переплат за досрочное погашение.
  • Не требуется подтверждение дохода.
  • Не нужно страховаться.

УБРиР

Последним в списке, но не последним с точки зрения удобства и выгоды стал УБРиР. Его кредитный продукт отличается универсальностью и потому подойдет для реализации любых целей. Деньги можно использовать так, как клиент пожелает, без оглядки на требования банка.

Особенности:

  • Нет целевого использования.
  • Нет комиссии за выдачу.
  • Возможно досрочное погашение без дополнительных комиссий.
  • Не нужно обеспечение.
  • Заявка рассматривается в срок до 2-х дней.
  • Нужно подтверждение дохода.
  • Есть возможность предоставить поручителя.
  • Возраст клиента от 21 года.
  • Нужна постоянная регистрация.

Какой банк выбрать?

Выбирать подходящий банк нужно исходя из того, насколько устраивает кредитный продукт. А точнее – его условия:

  • Срок кредита. Чем он больше, тем удобнее погашать задолженность. В случае же, если получится вернуть деньги раньше, переплата будет не такой значительной, благо все банки допускают досрочное погашение и не начисляют за это комиссии.
  • Сумма. Это также важный фактор, особенно если деньги берутся под конкретные цели. Рекомендуется оформлять не столько, сколько нужно, а столько, сколько дают. Суть в том, что лишнюю сумму всегда можно вернуть при помощи того же досрочного погашения. Из предложений выше стоит рассмотреть варианты от Восточного Экспресс банка, Тинькофф, а также Совкомбанка.
  • Процентная ставка. Как это ни странно, но она играет лишь второстепенную роль. Да, действительно, чем ниже процент, тем меньше переплата, однако на практике, лучше взять кредит, который оптимально соответствует задачам под более высокий процент, чем выбрать неподходящее предложение, но со ставкой ниже.
  • Наличие или отсутствие залога. Благодаря залогу можно претендовать на большую сумму, однако это требует более значительного пакета документов и обычно предполагает больше времени на рассмотрение заявки. С другой стороны, без залога размер кредита обычно бывает минимально возможным, исходя из заработной платы потенциального заемщика. С этой точки зрения более интересные предложения в банках СКБ-Банк, УБРиР и Home Credit Bank.
  • Требования к клиенту и документам. Этот пункт также крайне важен. Если у заемщика все в порядке с документами и кредитной историей, он официально трудоустроен и получает хорошую оплату за свою работу – никаких проблем не будет. К сожалению, подобным похвастаться могут очень немногие. Обычно возникают всевозможные проблемы и выбирать продукт уже следует исходя из того, устроят ли банк имеющиеся документы или нет.

И еще один важный момент. Первым делом стоит рассматривать предложения того банка, в котором человек уже обслуживается.

Зачастую для своих клиентов действуют более выгодные условия. А если обсудить ситуацию с менеджером, можно даже добиться индивидуального согласования и получить еще более интересное предложение.

Как повысить вероятность одобрения кредита

Получить потребительский долгосрочный кредит можно при условии соответствия требованиям банка. Однако любая финансовая организация России, включая сюда представленные в перечне в начале статьи, нередко готовы рассматривать заявки в индивидуальном порядке.

Чтобы увеличить вероятность одобрения нужно:

  • Поддерживать кредитную историю в идеальном или близком к нему состоянии.
  • Если кредитная история уже испорчена, прежде чем оформлять серьезный заем стоит сначала попробовать исправить ситуацию при помощи мелких, краткосрочных кредитов.
  • Следует предоставлять все необходимые банку документу. Если можно дать что-то еще, так лучше и поступить.
  • Если это возможно, то стоит предоставлять поручителя.

В том случае, когда клиент не будет соответствовать требованиям, однако в остальном будет активно идти на встречу банку, есть достаточно высокая вероятность, что ему одобрят кредит. Верно и обратное. Даже если человек полностью соответствует требованиям, однако ведет себя не адекватно, ему вполне могут отказать.

Максимальные сроки кредитования

Максимальный срок кредитования зачастую зависит не от того, сколько может предложить банк, а от клиента. Некоторые сами для себя определяют, на какое количество месяцев им нужны деньги. Но чаще встречается ситуация, что клиент просто не будет соответствовать требованиям банка по возрасту на момент погашения задолженности.

Например, банк готов предоставить кредит на 30 лет (обычно это характерно для ипотечного кредитования, однако в индивидуальном порядке может быть предложено и при оформлении потребительского кредита).

Максимальный возраст клиента не должен превышать 70 лет на дату погашения задолженности. Как следствие, максимальный возраст потенциального заемщика на дату оформления не может быть больше 40 лет. Если же клиенту будет 50 лет, то больше чем на 20 лет действия кредитного договора он может не рассчитывать.

Рефинансирование, как способ получить долгосрочный кредит

При помощи рефинансирования также можно значительно увеличить срок действия кредита. Суть рефинансирования в том, что, грубо говоря, клиент оформляет кредит в одном банке и за счет полученных средств погашает свои долги в другой финансовой организации.
Обычно условия такого кредита (за счет привлечения нового заемщика) более выгодные: повышается срок действия займа, расчет ведется под низкий процент и так далее.

Следует учитывать, что банки достаточно негативно относятся к тем, что часто «прыгает» из одной финансовой организации в другую.

Более того, нередко можно встретить требование «не более 1 рефинансирования». Таким образом банки фактически защищают друг друга от неконтролируемой «миграции» заемщиков.

Пример рефинансирования: у клиента есть кредит на сумму в 2 миллиона рублей под 15% годовых. Срок действия договора заканчивается через 2 года. Он обращается в другой банк и там ему предлагают рефинансирование на ту же сумму, но уже под 11% годовых и не на 2, а на 10 лет. Если человек согласен, то второй банк фактически погашает долг в первом и выдает клиенту новый кредит под заявленные условия.

Плюсы и минусы долгосрочных кредитов в банках

Главным недостатком любого долгосрочного кредита в банке является переплата. Чем больше срок действия займа, тем больше в конечном итоге придется заплатить клиенту.

Приведем пример: есть заем под 10% годовых на сумму в 3 миллиона рублей на срок в 20 лет. Каждый месяц клиент должен платить по 28950,65 рублей. Всего за весь срок действия кредита он потратит 6 948 155,84 рублей, что на 3 948 155,84 рублей больше, чем сумма кредита. Проще говоря, более чем в 2 раза больше.

Если тот же заем оформить на 10 лет, то платить ежемесячно придется 39 645,22, а это на 10 тысяч больше, чем в предыдущем варианте. Зато переплата составит всего 1 757 426,53, а это почти в 2 раза меньше, чем при кредите на 20 лет.

С другой стороны, на том же примере можно увидеть и преимущества таких займов – размер платежа. Чем больше срок, тем меньше нужно платить ежемесячно. Для многих людей именно это становится решающим фактором.

Рубрики
Мобильные операторы

Обещанный платеж от МТС


Услуга обещанный платеж позволяет оперативно пополнить счет, не выходя из дома или офиса. Достаточно набрать всего одну команду, и вы снова на связи.
Содержание [Скрыть]

Описание услуги

Услуга предоставляется, когда у абонента 0 рублей на счете. Вы можете пополнять счет телефона на 3 дня суммой до 800 рублей. Но есть и ограничения. Например, максимальным минусом на счете может быть – минус 30 рублей.

При большей сумме задолженности услуга не предоставляется. Сумму платежа абонент выбирает сам.

Условия получения услуги

Есть некоторые условия, при которых можно подключать услугу:

  • абонент пользуется МТС более 2 месяцев;
  • у вас не должно быть долгов по всем имеющимся счетам, если они есть, то услугу либо не предоставят, либо ограничат;
  • вы не пользуетесь опциями ««На полном доверии»» и «Кредит»;
  • услуги связи не должны оплачиваться отложенным платежом;
  • у вас нет действующего «обещанного платежа».

По поводу последнего пункта нужно отметить, что некоторым абонентам доступен дополнительный обещанный платеж. Это касается тех клиентов МТС, которые тратят на связь больше 500 рублей в месяц. Они могут установить дополнительный «обещанный платеж». Но в любом случае, общая запрошенная сумма не должна превышать 800 рублей.

Сумма и срок

Когда у вас на балансе есть хотя бы некоторое количество денег, вы всегда можете запросить 50 рублей в долг у МТС. Чем больше вы пользуетесь связью МТС для общения, тем на большую сумму вы можете рассчитывать в качестве доверительного платежа.

Если вы в течение месяца наговорили на 500 рублей, то обещанный платеж может быть до 800 рублей.

Траты на связь в месяцДоступный «Обещанный платеж»Меньше 300 рублейДо 200 рублей301-500 рублейДо 400 рублейБольше 501До 800 рублей

Чтобы не гадать, сколько же вы потратили в месяц, зайдите в Личный кабинет и ознакомьтесь со всеми ежемесячными тратами.

Подключение обещанного платежа МТС

Есть несколько способов подключения услуги:
  • набираем *111*123# «вызов», о подключении услуги вам сообщит СМС;
  • заходим в приложение «Мой МТС», затем в раздел «Счета и оплата». Выбираем пункт «Возможности при нуле» и подключаем услугу;
  • переходим в Личном кабинете в раздел «Оплата», затем в подраздел «Обещанный платеж»;
  • звоним на номер 1113.

Корпоративные клиенты МТС подключают услугу с помощью команды *111*32# «Вызов».

Стоимость подключения

Размер платы за услугу «Обещанный платеж» зависит от того, какую сумму в долг вы хотите подключить.

Сумма платежаПлата за услугуДо 30 рублей0От 31 до 997 рублейот 100 до 199 рублей10 рублейот 200 до 499 рублей25 рублейболее 500 рублей50 рублей

Через 3 дня с вашего счета спишется, во-первых, сумма платежа, во-вторых, плата за его начисление. К примеру, если вы заказали на счет 200 рублей, то через три дня будут списаны 225 рублей.

Как пользоваться услугой?

Услуга доступна абонентам почти всех тарифных планов, исключение составляют тарифы:

  • «Гостевой»;
  • «Твоя страна»;
  • «МТС iPad»;
  • «Базовый 092013».

После того, как срок действия услуги истек, с вашего счета спишется сумма обещанного платежа и плата за его предоставление. Если на счету денег нет, то это произойдет, когда вы пополните баланс любым способом. Причем погашение может быть частичным и полным. Полное – когда на счету есть средства, равные или большие задолженности, частичное – когда средств недостаточно.

Услуга не меняет способа расчета за пользование связью, то есть, если вы раньше использовали авансовый метод расчета, то по такому же принципу будете рассчитываться с МТС и дальше.

«Обещанный платеж» можно взять и в ситуациях, когда вы не можете пополнить счет домашнего интернета и телевидения МТС. Пополнять счет нужно будет за 10 дней, со дня заказа услуги. Чтобы это сделать, нужно зайти в Личный кабинет (хотя домашний интернет-канал будет заблокирован, но доступ к личному кабинету сохраняется и при отрицательном балансе) и отправить запрос на подключение услуги.

При всей привлекательности этой опции, есть условия, при которых она предоставляется:

  • ваш домашний интернет и телевидение должны находиться в блокировке не больше 30 дней;
  • вам будут недоступны дополнительные услуги во время пользования сервисом;
  • сервисом можно воспользоваться только единожды во время финансовой блокировки.

После активации услуги, вы получите на счет столько, сколько платите ежемесячно, согласно вашему тарифу. Если за 10 дней вы не внесете денег на счет, вы не сможете дальше пользоваться интернетом и телевидением от МТС.

Как узнать об обещанных платежах?

Чтобы быть в курсе своих обещанных платежей, можно действовать так:

  • набрать на смартфоне *111*1230# «Вызов»;
  • зайти в Личный кабинет, перейти в раздел «Оплата», затем «Обещанный платеж», выбрать пункт «История обещанных платежей»;
  • позвонить на номер 11131, и помощь вам окажет робот-оператор системы;

Баланс будет отражаться с учетом суммы «обещанного платежа».

Рубрики
Горячие линии

Горячая линия Прокуратуры


Обращение в прокуратуру является наиболее эффективным действием при нарушении прав граждан. Прокуратура рассматривает большой спектр вопросов и решает множество задач. Однако не всегда граждане имеют возможность лично посетить ведомство. Удобным и быстрым решением проблемы является звонок по номеру горячей линии.
Содержание [Скрыть]

Круглосуточная горячая линия прокуратуры

Номер горячей линии прокуратуры 8 495 987 56 56. Звонок является платным, плата взимается в соответствии с тарифами мобильного оператора. Совершить вызов можно в любое время суток, поскольку номер работает в круглосуточном режиме, что делает его доступным для жителей всех регионов Российской Федерации.

Для военнослужащих номер горячей линии 8 (495) 693 63 51. По данному телефону можно отстоять права, связанные с исполнением обязанностей военного.

Телефон службы доверия 8 (495) 633 63 47. Звонок по данному номеру можно осуществлять анонимно.

Номер горячей линии прокуратуры Москвы

Номер справочной службы в городе Москве 8 (495) 951 71 97 и 8 (495) 951 37 46. Звонок является платным.

Официальный сайт Прокуратуры Москвы: www.mosproc.ru.  

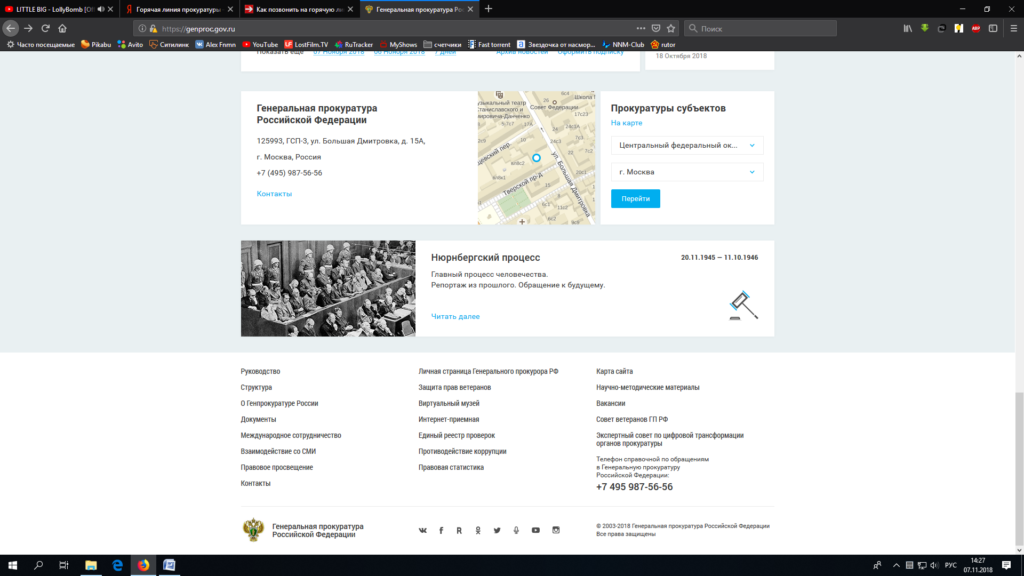
Для поиска контактов необходимого регионального отдела рекомендуется воспользоваться сервисом на официальном сайте Генеральной прокуратуры. Для этого нужно выбрать раздел «Прокуратуры субъектов». Затем выбрать административный округ и субъект и нажать на кнопку «Перейти».

Система выдаст необходимую информацию о данном отделении.

Там же можно перейти на официальный сайт прокуратуры субъекта РФ.

Горячая линия в регионах

Для уточнения номера горячей линии в регионах также рекомендуется воспользоваться формой поиска на официальном сайте.

В таблице ниже представлен неполный справочник номеров.

СубъектНомерСаратовская область(8452) 28 06 01Московская область(495) 628 27 88Свердловская область(343) 377 53 63Челябинская область(351) 239 20 20Республика Саха(4112) 36 45 94Республика Коми(8212) 28 58 00

Другие способы связи

К ним можно отнести:

  • интернет-обращение;
  • социальные сети.

Официальную страницу генеральной прокуратуры можно найти в следующих социальных сетях:

  • facebook — ;
  • вконтакте — https://vk.com/genprocrf;
  • rutube — https://rutube.ru/video/person/1252525/;
  • одноклассники — https://ok.ru/genprocrf;
  • твитер — https://twitter.com/Genproc;
  • youtube — https://www.youtube.com/user/genprocrf;
  • instagram — https://www.instagram.com/genprocrf/.

Получить ответ на интересующий вопрос можно в комментариях или обсуждениях сообществ.

Чтобы направить обращение в электронную приемную нужно:

  • Зайти на официальный сайт ведомства http://genproc.gov.ru/.
  • Выбрать раздел «Интернет-приемная».

  • Ознакомиться с правилами подачи электронных обращений.

  • Нажать на кнопку «Согласен».
  • Выбрать тип и вид обращения.
  • Ввести данные заявителя (ФИО).
  • Указать регион, в котором нарушены права.
  • Нажать на кнопку «Продолжить».
  • Выбрать способ доставки ответа (электронная почта/почтовый адрес).

  • Нажать на кнопку «Продолжить».
  • Выбрать тему обращения.
  • Ввести текст заявления.
  • Прикрепить документы (при необходимости).
  • Ввести код, изображенный на картинке.
  • Нажать на кнопку «Продолжить».

Кроме того, на сайте есть возможность выбрать региональное отделение прокуратуры для отправки обращения. Также можно выбрать другое ведомство, к компетенции которого относится решение проблемы.

После выбора система автоматически перенесет на необходимую страницу.

По каким вопросам специалисты смогут помочь?

По номеру горячей линии прокуратуры можно обращаться в следующих случаях:

  • для получения консультации;
  • для жалобы при нарушении трудовых прав граждан;
  • при нарушениях со стороны органов ЖКХ;
  • при нарушениях, связанных с экологической безопасностью;
  • при нарушениях в медицинской или образовательной сферах и т.д.

Данный перечень не является исчерпывающим.

По каким вопросам поддержка Прокуратуры помочь не сможет?

Служба поддержки прокуратуры не сможет дать консультацию относительно законодательства за пределами государства. Кроме того, при нарушениях прав граждан за рубежом, данное ведомство также будет бессильным.

Время ответа и компетентность специалистов

Если гражданин хочет получить консультацию, то специалист может ответить ему в течение пары минут. Однако если проблема требует рассмотрения, то для этого выделяется период сроком в 30 дней. Это касается как приема телефонных обращений, так и электронных.

Специалисты горячей линии обладают достаточной компетентностью для исчерпывающего ответа на интересующий гражданина вопрос. Однако если подается жалоба в связи с нарушением каких-либо прав, то специалист принимает и фиксирует ее, но не решает.

Рубрики
Разное

10 выгодных кредитов наличными без отказа


При рассмотрении понятия «кредиты наличными без отказа» необходимо понимать, что оно в значительной степени условно, так как отказать в выдаче займа может абсолютно любой банк. Тем не менее, коммерческие предложения нескольких финансовых учреждений предусматривают высокую вероятность одобрения кредитной заявки при выполнении заемщиком минимального количества требований. Последние могут касаться как предоставления одного или двух документов, так и подтверждения уровня дохода.
Содержание [Скрыть]

Важно отметить, что речь в данной ситуации идет именно о банках, а не многочисленных МФО, также готовых выдавать займы практически без отказа, но под гораздо больший процент.

Топ-10 самых выгодных предложений кредитования без отказа от отечественных банков приведены в таблице.

БанкПроцент годовыхСуммаСрокMin, руб.Max, руб.Min, мес.Max, мес.Хоум КредитОт 10,9%10 0001 000 0001284ВосточныйОт 11,5%150 0003 000 0003760Ренессанс Кредит10,9%-24,1%30 000700 0002460СовкомбанкОт 8,9%5 0001 000 000636ТинькоффОт 12%50 0002 000 000336ОТП Банк11,5%-39,36%15 0001 000 0001260УБРиР11%-62%50 000200 00036 мес., 60 мес., 84 мес.Росбанк9,99%-20%50 0003 000 0001360СКБ-банк11,95-23%51 0001 300 000160Райффайзенбанк10,99%-19,99%90 0002 000 0001260

Хоум Кредит

Основной акцент в работе банка Хоум Кредит сделан на розничном направлении кредитования. Активная деятельность на рынке банковских услуг для населения выражается в крайне выгодном варианте оформления займа наличными, который может быть получен на следующих условиях:

  • процент – от 10,9% для клиентов банка и от 12,5% для новых заемщиков;
  • срок – до 7 и 5 лет, соответственно, для старожилов и новичков;
  • сумма – до миллиона и до полумиллиона по отношению к указанным выше категориям заемщиков.

Фото №1. Коммерческое предложение займа без отказа от Хоум Кредит Банка

Льготные условия, которые предлагаются клиентам банка объясняются предельно просто – подобные сделки намного менее рискованные для финансовой организации.

Именно ссуды для этой категории заемщиков можно с полным правом обозначить как кредиты наличными без отказа, так как вероятность их одобрения практически 100%-ная.

Восточный

Банк Восточный экспресс декларирует чрезвычайно выгодные варианты кредитования, предъявляя при этом весьма лояльные требования к клиентам.

При этом стандартные условия оформления займа выглядят так:

  • процент – от 11,5%. Такую ставку новому заемщику получить практически невозможно, однако, при своевременном внесении регулярных выплат по кредиту условия договора с банком предусматривают постепенное уменьшение выплачиваемых процентов;
  • сумма – до 3 млн. руб. Немаловажным нюансом является возможность получить до полумиллиона руб. без предоставления трудовой книжки и при минимальных требованиях в части обоснования величины заработка;
  • срок – от 3 до 5 лет. Серьезная продолжительность взаимоотношений с банком позволяет установить величину ежемесячной выплаты на доступном уровне, что увеличивает доступность коммерческого предложения банка.

Ренессанс Кредит

Коммерческое предложение по выдаче займа наличными от банка Ренессанс Кредит пользуется популярностью на сегодняшнем финансовом рынке страны по нескольким причинам. Наиболее существенными из них являются такие:

  • разумный размер процентной ставки. Минимальное значение этого параметра равняется 10,9%. Кредиты под такой процент предоставляются проверенным клиентам, доказавшим финансовую добросовестность и состоятельность;
  • вариативность срока и суммы займа. Продолжительность заключаемого с банком контракта составляет от 24 до 60 месяцев, а сумма выделяемых заемных средств варьируется от 30 тыс. до 700 тыс. рублей;
  • лояльные требования к уровню доходов заемщика. Банк Восточный выдает кредиты наличными без отказа в том случае, если заработок заемщика находится на уровне от 12 тыс. руб. для москвича и от 8 тыс. руб. для представителей других регионов, где работает финансовая организация.

Фото №2. Расчет условий кредитования в Ренессанс Кредит

Совкомбанк

Характерной особенностью кредитной программы Совкомбанка выступает наличие нескольких различных по условиям оформления и выдачи займов. Объединяют их достаточно выгодные для клиентов условия и разумный уровень требований к заемщикам.

Особенно привлекательным с финансовой точки зрения выглядит самый последний кредитный продукт Совкомбанка с крайне своеобразным названием «Мы сошли с ума».

Он позволяет получить до 100 тыс. руб. на 12 месяцев под 8,9%. Указанная ставка заслуженно считается самой низкой из представленных сегодня на банковском рынке страны.

Фото №3. Линейка кредитов от Совкомбанка

Другие кредитные продукты Совкомбанка – «Стандартный плюс», «Суперплюс» и «Экспресс плюс» предусматривают более стандартные условия оформления займа, позволяя получить до 1 млн. руб. по ставке от 11,9% на срок до 36 месяцев.

Наличие настолько разнообразных предложений позволяет привлечь максимальное число заемщиков, каждому из которых предоставляется возможность подобрать подходящий для него кредит.

Тинькофф

Кредитную программу Тинькофф Банка сложно назвать слишком разнообразной. Тем не менее, продукты финансовой организации пользуются постоянно растущим спросом, что выступает следствием нескольких причин, в числе которых:

  • простые и понятные требования к клиентам. Они заключаются в возможности получить займ не только без какого-либо залога или оформления поручительства, но даже без подтверждения заработка;
  • постепенное увеличение кредитного лимита при одновременном снижении процентной ставки;
  • срочное рассмотрение заявок, поступивших от потенциальных заемщиков. Обычно эта процедура занимает не более 20-30 минут;
  • выгодные условия кредитования, которые с течением времени и добросовестным исполнением обязательств со стороны заемщика становятся еще привлекательнее;
  • полностью дистанционное обслуживание клиентов, получающих заемные средства на дебетовой карте, доставляемой курьером.

ОТП Банк

Среди предлагаемых ОТП Банком кредитов наибольшей востребованностью пользуются два вида займа – «ОТП Особый» и «ОТП Универсальный».

Первый вариант предусматривает возможность получения до 1 млн. руб. на срок до пяти лет по ставке от 11,5% до 19,9% годовых.

Однако, назвать эту разновидность займа кредитом без отказа достаточно сложно, так как к клиентам предъявляются весьма серьезные требования в части дохода и наличие безупречной кредитной истории.

Фото №4. Процедура получения и примерные условия кредита без отказа от ОТП Банка

Второй вариант – кредит по программе «ОТП Универсальный» — предлагает оформить займ на более лояльных к клиенту условиях. Однако, процентная ставка в этом случае составляет от 14,9% до 39,36%, а сумма кредита – от 15 тыс. до 750 тыс. рублей. Продолжительность займа не изменяется, по сравнению с «ОТП Особый», и варьируется от года до пяти.

УБРиР

С полным правом назвать кредитом наличными без отказа можно коммерческое предложение УБРиР, позволяющее получить займ без справок на достаточно выгодных условиях. Наиболее существенные из них предусматривают:

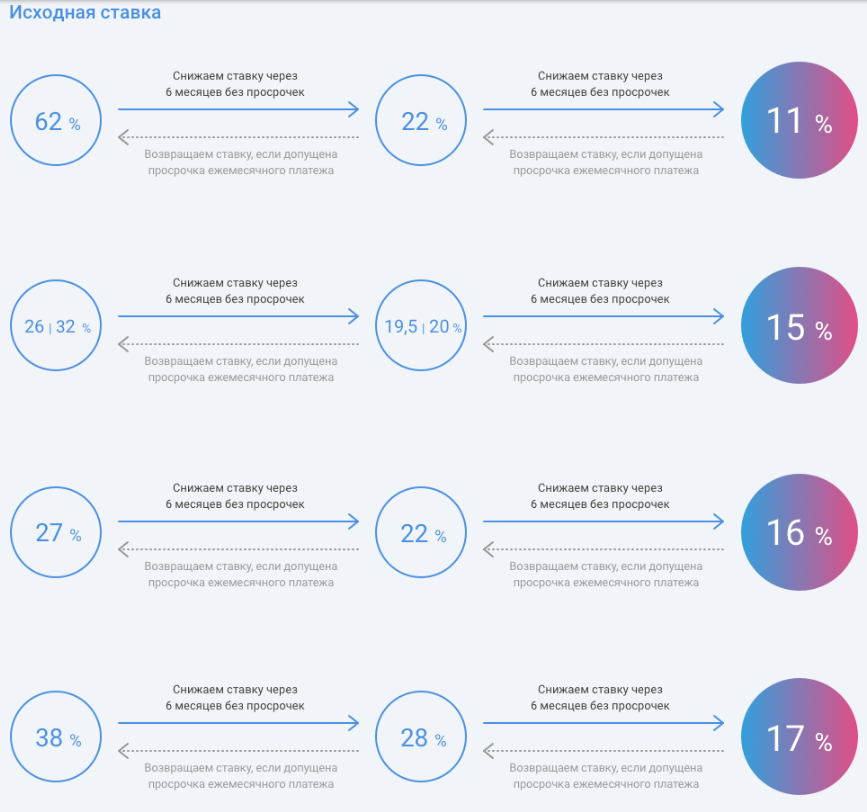
  • процентную ставку в размере от 11% (при сумме до 100 тыс. руб.) и от 15% (при сумме до 200 тыс. руб.). Кредитным договором предусматривается постепенное снижение процента до указанных величин в случае исполнения заемщиком своих обязательств;
  • продолжительность кредитования – 3, 5 или 7 лет, что позволяет установить относительно небольшой размер ежемесячной выплаты, а также добиться серьезное уменьшения ставки к концу срока действия соглашения с банком;
  • сумму займа в пределах от 50 тыс. до 200 тыс. руб. При получении кредита большего размера существенно повышаются требования к заемщику, которые предполагают либо обоснование величины заработка, либо предоставления обеспечения в виде залога или договоров поручительства.

Характерной особенностью коммерческого предложения, разработанного УБРиР, выступают льготные и весьма выгодные условия кредитования, которые предоставляются добросовестным клиентам.

При этом соблюдается простое и понятное правило: чем дольше сотрудничество с банком, тем оно привлекательнее с финансовой точки зрения для заемщика.

Фото №5. Схема постепенного снижения ставки по кредитам УБРиР

Росбанк

Кредитное учреждение входит в топ-15 крупнейших банков России. Это стало возможным, в том числе потому, что Росбанк проводит крайне агрессивную политику розничного кредитования.

Самыми популярными продуктами организации выступает займы «Просто деньги», и «Просто деньги без обеспечения», предоставляющие возможность оформить кредит на таких условиях:

  • процентная ставка – от 9,99%.
  • принятие решения по полученной онлайн-заявки в течение 15 минут. Причем вероятность одобрения заметно выше 90%;
  • срок и сумма оформляемого займа варьируются в широких пределах — соответственно, от года до пяти и от 50 тыс. до 3 млн. руб.

Особенностью предложения Росбанка выступает наличие нескольких способов пересмотра условий в течение срока действия кредитного договора с финансовой организацией в лучшую сторону для заемщика.

Основанием для этого могут выступать аккуратное выполнение обязательств клиентом банка, предоставление сведений о дополнительном доходе или оформление обеспечения по кредиту.

Фото №6. Предложение Росбанка

СКБ-банк

Банком разработана специальная кредитная программа под названием «На все про все», условия которой позволяют оформить займ наличными с высокой вероятностью одобрения со стороны финансовой организации.

Основные параметры этого вида ссуды заключаются в следующем:

  • процент годовых – от 11,9%. При выдаче займа без обоснования дохода ставка увеличивается до 23%;
  • сумма – от 50 тыс. до 1,3 млн. руб. Предложение банка для заемщиков, не способных подтвердить наличие дохода ограничивается 300 тыс. руб.;
  • продолжительность займа – до 5 лет. При получении кредита без предоставления справок с места трудоустройства срок договора с СКБ-банком не превышает 3 лет.

Решение по одобрению займа принимается специалистами финансовой организации в течение 2-х дней с момента получения заявки от заемщика.

Денежные средства при одобрении сделки зачисляются либо на счет клиента, либо на принадлежащую ему пластиковую карту. Допускается также изготовление новой карточки от СКБ-банка.

Фото №7. Кредит без отказа от СКБ-банка

Райффайзенбанк

Кредитная программа, разработанная Райффайзенбанком, пользуется вполне обоснованной популярностью среди отечественных заемщиков.

Самым востребованным займом заслуженно считается кредит наличными, решение по которому принимается банком в течение 2-10 минут.

Основными условиями кредитования в этом случае являются такие:

  • ставка – от 10,99% до 19,99%. Минимальный процент достигается на второй год действия кредитного договора при исправном исполнении клиентом обязательств в течение первых 12 месяцев;
  • срок – от года до пяти. Продолжительность займа установлена Райффайзенбанком на стандартном уровне, при этом заемщику предоставляется возможность выбора любого удобного ему срока действия соглашения с банком;
  • сумма – от 90 тыс. до 2 млн. руб. Получение кредита, величина которого превышает полмиллиона рублей, предполагает предоставление сведений о доходах. В то же время, займ на сумму до 500 тыс. руб. оформляется всего по двум документам – паспорту гражданина РФ и второму на выбор заемщика.

Какой банк выбрать?

На сегодняшнем финансовом рынке страны присутствуют и другие банков, помимо описанных выше, предлагающие клиентам кредиты наличными без отказа. Поэтому выбрать самый подходящий вариант оформления займа достаточно сложно.

Несколько облегчить решение задачи может следование таким рекомендациям:

  • перед заключением договора с банком необходимо тщательно изучать его содержание. Нередко в документе присутствуют скрытые комиссии или непомерно высокие штрафные санкции, делающие соглашение с кредитной организацией крайне невыгодным;
  • самые низкие процентные ставки предлагают сегодня следующие банки: Совкомбанк, Росбанк, Хоум Кредита и Ренессанс Кредит. Их предложения следует рассматривать в первую очередь;
  • целесообразно отправлять онлайн-заявки на получение экспресс кредита сразу в 4-5 банков. Это позволит увеличить вероятность одобрения, а также предоставит возможность, при получении нескольких положительных решений, подобрать самый привлекательный вариант займа;
  • современный банковский рынок России сложно назвать стабильным. Поэтому ряд финансовых аналитиков и специалисты рекомендует сотрудничать с банками, в которых присутствует иностранный капитал. Таковыми являются, например, ОТП Банк и Райффайзенбанк.

Как реализуется принцип кредитов «без отказа» и как это влияет на процентную ставку

Увеличение вероятности одобрения выдачи кредита без аналогичного повышения требований к заемщику ведет ко вполне логичному росту риска заключаемой сделки для банка.

Не удивительно, что большая часть подобных предложений предусматривает достаточно высокие процентные ставки для новых клиентов и возможность их постепенного их уменьшения с течением времени.

Именно поэтому при выборе банка для сотрудничества рекомендуется обращаться к тем организациям, с которыми потенциальный заемщик уже работал или работает на момент обращения за кредитом. В этом случае условия оформления займа наверняка окажутся наиболее выгодными для него.

Плюсы и минусы кредитов наличными в банках «без отказа»

По большому счету, из недостатков кредитов без отказа можно выделить только изначально невыгодные условия оформления займа.

В остальном, подобные банковские продукты имеют для заемщика достаточно существенные достоинства, в частности:

  • лояльные требования в части подтверждения дохода и пакета предоставляемых документов;
  • быстрое рассмотрение полученной от потенциального клиента заявки на кредитование;
  • возможность взять достаточно серьезную сумму всего по двум документам;
  • намного более выгодные условия кредитования, если сравнивать их с предложениями МФО.