Рубрики
Кредиты для бизнеса

Кредит на покупку бизнеса


Начинать бизнес «с ноля» не всегда выгодно. Значительно удобнее купить уже существующую фирму и вплотную заняться ее развитием. Таких предложений достаточно много на рынке, так как некоторые предприниматели специально создают фирмы именно с расчетом их будущей продаже или же просто не справляются с возросшими проблемами и обязанностями, предпочитая продать фирму тому, кто сможет разобраться и получить неплохую прибыль, чем потерять все. И раз есть такая услуга, существуют банки, готовые предоставить кредиты на покупку бизнеса.

Содержание [Скрыть]

Особенности кредитования на покупку бизнеса

  • Уже существующая фирма имеет свою репутацию. Она может быть положительной и тогда покупатель автоматически получает не только предприятие, но «бренд». Однако многие продающиеся фирмы показывают себя не с лучшей стороны, и потому для восстановления положительной репутации приходится прикладывать дополнительные усилия (и средства).
  • Одновременно с покупкой фирмы человек получает уже налаженную сеть поставщиков и покупателей, благодаря чему заниматься развитием становится легче.
  • В отличие от новой фирмы, уже существующая компания может обладать всем требуемым для работы имуществом: недвижимостью, оборудованием, техникой и транспортом. Разумеется, это влияет на цену фирмы.

Как взять кредит на приобретение бизнеса?

Прежде чем обращаться в банк за кредитом на покупку бизнеса, необходимо проработать план развития фирмы и, если она сейчас находится в убыточном состоянии, шаги вывода ее из кризиса.

В некоторых случаях можно рассчитывать на получение денег не только на покупку фирмы, но и на ее развитие. Например, на приобретение помещений, оборудования или просто получения оборотных средств.

Условия

Кредит такого типа мало чем отличается от большинства других типов займов. Рассмотрим основные вопросы, которые возникают у клиентов банков касательно выставляемых финансовыми организациями условий.

Возможен ли кредит без первого взноса? Да, это возможно, но нужно учитывать, что подобный вариант запроса в банк автоматически снижает доверие к клиенту. Мало кто будет готов предоставить деньги человеку, который не собирается вкладывать собственные средства в приобретаемый бизнес. С другой стороны, если клиент сможет обосновать свои притязания, предоставит грамотный бизнес-план и сможет убедить банк в том, что полученный кредит будет выплачен полностью и точно в срок, шанс есть и неплохой. Нужно быть готовым к тому, что банк выставит более высокую процентную ставку, потребует обеспечения, поручительства и/или установит крайне ограниченный срок кредитования.
Процентные ставки выставляются каждым банком в индивидуальном порядке и могут зависеть от очень многих факторов:

  • Оценочная стоимость приобретаемой фирмы.
  • Требуемая сумма.
  • Срок кредитования.
  • Предоставление залога и так далее.

В среднем, можно рассчитывать получить деньги по ставке 12-20% годовых.

Какую сумму можно получить? Тут также все зависит от стоимости фирмы, желания клиента вкладывать собственные деньги (первоначальный взнос), имущества покупаемой компании и так далее. Кроме того, огромное значение имеет финансовое состояние и статус клиента. Например, физическое лицо, у которого нет имущества и какого-то крупного постоянного дохода вряд ли может рассчитывать на сумму более 3 миллионов (и это при условии, что его заявку на кредит вообще одобрят). А вот другая компания, готовая купить фирму для того, чтобы включить ее в свою сферу влияния может потребовать и 20 миллионов или даже больше. Сумма чаще всего устанавливается индивидуально, но практически никогда не бывает выше стоимости покупаемой фирмы.

На какой срок можно получить кредит? Как и в предыдущем случае, это также устанавливается индивидуально и зависит в первую очередь от планируемой окупаемости приобретаемой фирмы. В большинстве случаев кредиты такого типа выдаются на срок от 1 года до 5 лет со льготным периодом не более 30% от срока. Например, если взять заем на 5 лет, то около 1-1,5 лет можно будет платить только проценты, но не тело. Это позволит купленной компании развиться без особого финансового давления и только тогда, когда она «станет на ноги», выплачивать все положенные суммы в полном объеме.

Необходимые документы для оформления кредита зависят от личности покупателя. Для физических лиц это будет:

  • Паспорт или иной документ удостоверяющий личность.
  • Подтверждение дохода.

Дополнительно может потребоваться проработанный бизнес-план. Если при получении кредита предполагается оформления залога, то дополнительно нужны документы об имуществе. Например, свидетельство о праве собственности на недвижимость, договор покупки-продажи и так далее.

Юридическим лицам дополнительно, помимо указанного выше, потребуются документы о регистрации фирмы, данные о постановке на налоговый учет, лицензии на занятие текущей деятельностью и так далее. В большинстве случаев, кредит на покупку бизнеса выставляется как обычный потребительский или «на любые цели». То есть, компания или физическое лицо просто получают деньги и могут распоряжаться ими по собственному усмотрению. Кредитные программы для покупки бизнеса встречаются редко и зачастую для них требуется предоставлять документы не только потенциального заемщика, но и всю документацию приобретаемой фирмы.

Где можно получить?

Среди всех банков России особо выделяются Сбербанк и ВТБ-24. Эти финансовые организации справедливо считаются самыми крупными и предлагающими своим клиентам максимальное количество возможностей. В том числе и для покупки бизнеса. Рассмотрим, с помощью каких кредитных продуктов можно купить фирму.

Сбербанк

Если заемщик-физическое лицо:

  1. Кредит без залога. Максимальная сумма до 3-х миллионов выдается на срок до пяти лет под 12,9% годовых. Заявка рассматривается всего 2 дня (при наличии всех требуемых документов). Главная особенность – не нужно предоставлять залог или поручительство.
  2. Кредит с поручительством. Сумма до 5 миллионов сроком на 5 лет предоставляется лицам, готовым предоставить адекватного поручителя, имеющего высокий доход. Используется ставка 12,9% годовых. Рассмотрение заявление также производится в течение всего двух дней, если клиент сразу может предоставить весь запрошенный банком пакет документов.
  3. Кредит с залогом. С точки зрения приобретения бизнеса, это самый подходящий вариант, ведь данный кредитный продукт предполагает получение максимальной суммы до 10 миллионов сроком на 20 лет. Ставка также используется минимально возможная – 12% годовых.

Для юридических лиц подобные кредиты без четко определенного назначения представлены также в трех вариантах:

  1. Доверие. Кредит на сумму до трех миллионов рублей сроком на 3 года под 17% годовых.
  2. Бизнес-Доверие. То же, что и в предыдущем варианте, но срок увеличен до 4 лет, а процентная ставка снижена до уровня 14,52% годовых.
  3. Экспресс-залог. Это единственный вариант, где предполагается наличие залогового имущества. Сумма до 5 миллионов сроком на 3 года выдается под 19% годовых.

Все перечисленные кредиты не ориентированы конкретно на покупку бизнеса, но полученные средства можно использовать для чего угодно, в том числе и приобретения фирмы. Если рассматривать ситуацию с точки зрения требуемых документов, то такой вариант даже удобнее, ведь не нужно собирать пакет бумаг о фирме, планируемой к покупке. Это облегчает процесс рассмотрения заявки.

ВТБ-24

У банка «ВТБ-24» также есть свой набор кредитных продуктов, полученные средства которых можно использовать любым образом, в том числе и для покупки бизнеса.

Для физических лиц есть возможность получить до пяти миллионов рублей сроком на 5 лет с процентной ставкой от 13,5 до 16% годовых. Более детальные условия зависят от того, что именно потребуется клиенту, что он сможет предложить и какие документы предоставит. Юридическим лицам предлагаются практически те же условия. Единственная разница – нужно предоставлять другой пакет документов.

Предложения в других банках также представлены в широком ассортименте. Рассмотрим наиболее интересные и популярные.

  • «Промсвязьбанк» предлагает до 150 миллионов рублей на срок до 15 лет со ставкой от 12,3%. Но для получения кредита придется предоставить залог: недвижимость (приоритетно), оборудование, техника или транспорт.
  • «Локо-Банк» предлагает сумму до 5 миллионов со ставкой 12,9% годовых сроком на 7 лет. Поручители и залог не требуются. Особо радует, что при наличии всех документов заявка рассматривается всего за 1 день.
  • «ХоумКредитБанк» дает 1 миллион под 14,9% годовых сроком на 7 лет. Главная особенность этого предложения: требуется только паспорт. Никаких справок или других документов не нужно. Оптимальный вариант для физических лиц.

Особенности оформления

Никаких особо уникальных особенностей в данном случае нет. Кредит на покупку бизнеса это, фактически, обычный потребительский кредит «на любые цели», который оформляется точно таким же образом, как и любой другой заем.

Плюсы и минусы кредитов на покупку бизнеса

  • Кредит позволяет стать владельцем собственной фирмы. При грамотном управлении, с долгами можно быстро рассчитаться и в дальнейшем получать чистый доход. При отсутствии средств – это один из немногих вариантов начать свое дело.
  • Возвращать кредит нужно будет в любом случае, каким бы не был результат финансовой деятельности предприятия. Если фирма убыточна и с этим ничего не получается сделать, высока вероятность начать платить из своего кармана, а не за счет прибыли, как это планировалось ранее.

Способы погашения

Варианты погашения зависят от того, в каком банке был получен кредит и какие условия прописаны в договоре. Есть два основных варианта:

  1. Аннуитетный платеж. Вся сумма долга, включая сюда проценты, разбивается на равные суммы. Они не изменяются вне зависимости от количества совершенных выплат. Этот вариант удобен для расчетов, но не слишком выгоден, так как первую половину срока большая часть суммы идет на уплату процентов и тело кредита практически не уменьшается. В то же время, такой способ погашения предполагает платежи в меньшей сумме, чем в случае с дифференцированными выплатами.
  2. Дифференцированный платеж. В этом случае сумма платежа включает в себя четко фиксированное тело кредита и изменяющийся размер процентов. С каждой выплатой размер платежа изменяется в меньшую сторону. Рассчитывать не так удобно, как в предыдущем случае, да и сумма выплат в первую половину срока будет выше, зато экономически это более выгодно.

Клиент вправе оплачивать из любых источников: собственные средства или прибыль, полученная от работы фирмы. Следует учитывать, что кредит оформлялся не на ту компанию, которая была приобретена и для погашения задолженности деньги сначала нужно отправить физическому лицу или оплатить услуги юридического лица. Только потом, используя полученные суммы, можно обслуживать свой долг.

Возможные проблемы

Проблемы, как и условия кредитования, по большей части индивидуальны и напрямую зависит от купленной фирмы. Рассмотрим чаще всего встречающиеся ситуации:

  • Аренда. Если у купленного предприятия есть имущество и основной доход идет от сдачи его в аренду, проблема может заключаться в том, что арендаторы планируют расторгнуть договор. В этом случае, став собственником, физическое или юридическое лицо окажутся в ситуации, когда текущий договор уже расторгнут, а новых клиентов еще предстоит найти. На доходах это скажется не лучшим образом.
  • Снос. Ситуация аналогичная аренде, но имущество может подлежать сносу или уничтожению. Об этом нужно беспокоиться еще на стадии переговоров о покупке бизнеса. Если продавец прямо и честно предупреждает о такой возможности, можно сильно «сбить цену» и заранее озаботится вопросом, а вот если продажа происходит как раз именно потому, что фирма фактически лишается всей своей собственности, то покупатель может узнать об этом слишком поздно.
  • Долги. Фирма может быть продана из-за слишком больших долгов. Погашать их придется новому владельцу. И это помимо выплат по кредиту.
  • Прямой обман. Старый владелец создает новую фирму и переводит туда всех своих сотрудников и клиентов. В результате покупатель получает просто фирму «на бумаге», у которой есть только номер телефона. А на него никто не звонит.
  • Проблемы с прибылью. Никто не будет продавать отлаженный и приносящий солидную прибыль бизнес. Если в финансовых документах отражаются серьезные доходы, это повод задуматься, а нет ли тут какого-то обмана. Как правило, он заключается только в том, что прибыль не столь велика, как бы этого хотелось.

Альтернативы таким кредитам

Вместо того, чтобы покупать фирму (с которой еще непонятно, как справляться дальше и нет ли там скрытых проблем), клиент может получить деньги на открытие собственного бизнеса.

С одной стороны, начинать все «с ноля» очень тяжело и сложно, но с другой, это позволит вникнуть в процесс управления предприятием начиная с самых азов и точно быть уверенным в том, что фирма действительно качественная и работает как часы, не имея скрытых проблем и долгов.
Рубрики
Разное

Оплатить интернет Ростелеком


«Ростелеком» — телекоммуникационная компания РФ, которая предоставляет услуги телефонной связи (в том числе и сотовой) и доступа в Интернет. На данный момент услугами компании пользуется больше ста миллионов человек по всей стране. Является исполнителем госпрограмм в области информационных технологий. Компания имеет самую крупную в стране магистральную сеть связи, протяженность которой составляет примерно 500 тысяч километров. Пользователям интернет «Ростелеком» предлагает возможность проводить оплату за предоставленные услуги несколькими вариантами.

Содержание [Скрыть]

Варианты оплаты интернета Ростелеком

Те, кто пользуется широкополосным доступом в Интернет от компании «Ростелеком» могут оплачивать предоставленные услуги несколькими вариантами. Они разрабатывались таким образом, чтобы каждый клиент имел возможность проведения быстрой оплаты. При этом в компании позаботились о комфорте своих клиентов.
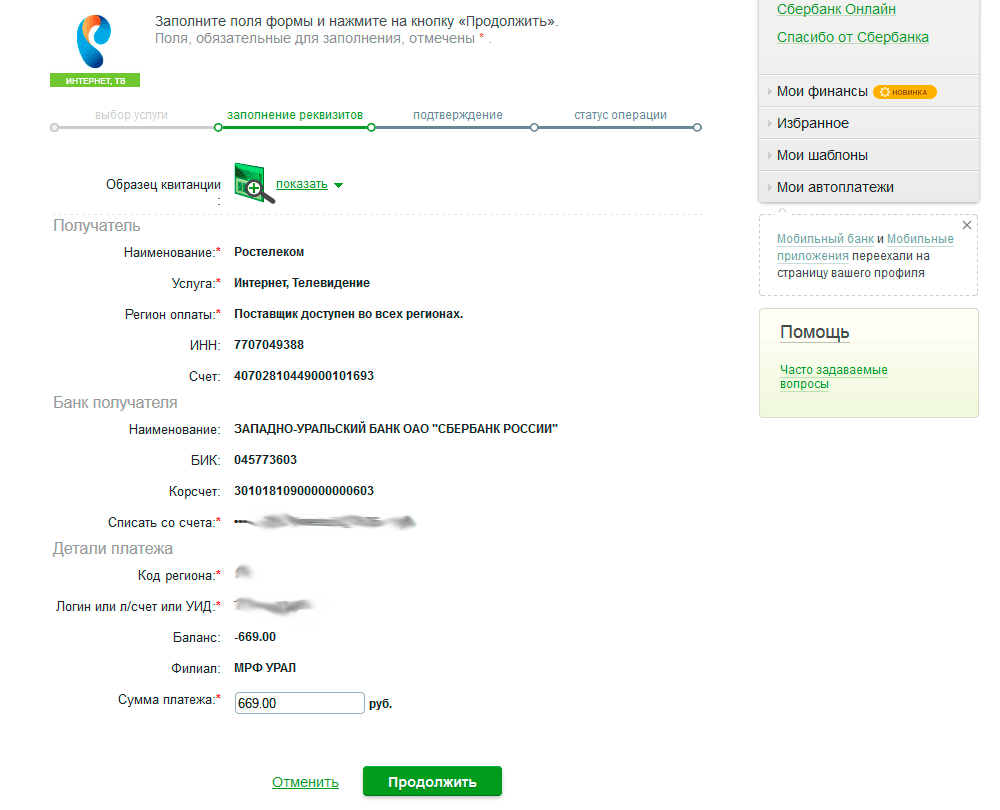
Благодаря большому выбору вариантов провести оплату можно даже у себя дома, для этого не обязательно посещать филиалы банков или искать ближайшие терминалы.

Оплата на сайте Ростелеком

Один из самых простых, доступных и быстрых способов оплаты услуг «Ростелеком» — это возможность проведения процедуры на официальном сайте компании. Здесь клиенты могут подобрать для себя подходящий вариант проведения операции в соответствующем разделе.

Осуществить оплату можно при помощи своей банковской карты, электронными деньгами или даже используя мобильный телефон. Таким образом, клиент не привязан к какой-то определенной точке, а может осуществить оплату в любом месте, где есть доступ в Интернет или покрытие сети мобильного оператора.

Оплата банковской картой

Оплата банковской картой может быть проведена прямо с экрана телевизора. Для этого необходимо зайти в раздел «Управление услугами» и перейти в «Пополнение баланса» Далее требуется нажать «Произвольная банковская карта» и нажать «Ок». Остается только указать сумму пополнения (от 5 рублей до 10 тысяч рублей), нажать «Продолжить», ввести реквизиты карты и подтвердить операцию кнопкой «Оплатить».

Если операция прошла успешно, тогда на экране отображается информация о проведенной операции и деньги будут зачислены на счет. В случае возникновения проблем необходимо обратиться в службу поддержки по телефону 8-800-100-08-00.

Также на официальном сайте в разделе «Банки» можно выбрать подходящее для вас финансовое учреждение, после чего вас переведут на сайт банка, где необходимо провести оплату. При использовании услуг «Сбербанка» клиент может воспользоваться «Мобильным банком», терминалами, настроить «Автоплатеж», провести оплату в онлайн режиме.

Яндекс деньги

В разделе «Электронные платежи» необходимо выбрать «Яндекс.Деньги» или сразу зайти в электронный кошелек. Далее требуется сделать следующее:

  1. нажмите кнопку «Перевести»;
  2. внесите номер счета;
  3. укажите кошелек провайдера;
  4. для защиты транзакции используйте протекционный код.

В автоматическом режиме система рассчитает размер необходимой суммы с учетом комиссионного сбора. Такая операция позволяет проводить оплату, даже если на счету кошелька нет денег. Но для этого требуется привязать к кошельку банковскую карту.

Если вы не знаете реквизитов получателя, тогда перейдите в раздел «Интернет и ТВ», где надо выбрать своего провайдера. Проводить оплату можно в любое удобное время.

Webmoney

В кошельке надо выбрать вкладку «Оплата» и указать необходимый пункт. После этого определяется кошелек для проведения транзакции и сумма, далее надо уточнить свой регион и вбить цифры лицевого счета. За свои услуги сервис взымает комиссию.

Оплата мобильным телефоном

Мобильный телефон – универсальное устройство, которое может использоваться для оплаты интернета «Ростелеком» и выступать как полноценное платежное средство.

Для этого используются специальные сервисы операторов мобильной связи. На данный момент воспользоваться такой услугой могут абоненты следующих операторов:

  • «МТС». Услуга «Легкий платеж» с использованием мобильной версии сайта. В каталоге надо выбрать «Ростелеком», указать номер договора, тип платежа и сумму перевода. Платежным средством выступает счет телефона. Далее требуется авторизоваться при помощи пароля и логина личного кабинета и подтвердить транзакцию. При выборе оператора надо указать свой регион.
  • «Билайн». Оплата осуществляется на официальном сайте. В меню выбрать «Оплата и финансы», далее нажать «Оплата услуг» и перейти в «Интернет и ТВ». В каталоге надо найти «Ростелеком» и указать номер счета, тип платежа, номер своего телефона и сумму. После этого провести оплату, действуя в соответствии с подсказками.
  • «Мегафон». Раньше для этого использовался сервис «Мобильные платежи», однако сейчас практически весь функционал подключен к кошельку «Qiwi». Надо авторизоваться в кошельке, подключить к нему свой номер телефона, в каталоге выбрать «Ростелеком». После этого все по стандартной схеме: укажите номер счета, сумму и тип платежа, платежным средством выступает мобильный телефон. За проведение платежей на «Ростелеком» комиссия оператором не взымается.
  • «Теле2». Используйте услугу «Перевод и платежи», которая может применяться для оплаты «Ростелеком» во всех регионах. Укажите номер счета, тип и сумму платежа, подтвердите операцию.

Использовать счета мобильных операторов очень удобно. Для транзакций не нужны банковские карты, а оплата происходит напрямую со счета телефона. Однако у некоторых операторов достаточно высокая комиссия и у телефона должен быть доступ в Интернет.

Оплата на сайте или в приложении Банка

Оплатить услугу можно на официальном сайте банка или при помощи приложения. У всех банков примерно одинаковый алгоритм оплаты.

Необходимо авторизоваться на официальном сайте, открыть свой счет и в разделе оплаты выбрать из списка «Ростелеком» или указать реквизиты получателя.

Далее уточняется сумма оплаты, регион и подтверждается операция. Принцип оплаты через приложения банков практически ничем не отличается.

Пополнение счета в терминалах, банкоматах и платежных системах

Это один из самых простых и доступных вариантов. Клиентам не требуется стоять в очередях, достаточно найти терминал или банкомат, которые поддерживают функцию оплаты счетов «Ростелеком».

Стоит отметить, что сейчас большинство систем позволяет проводить оплату услуг «Ростелеком».

Клиенту требуется найти в меню компании или воспользоваться для этого поисковой строкой. Затем указываются реквизиты получателя, регион, свой счет, после надо указать сумму, внести ее в устройство и подтвердить транзакцию.

Другие способы оплаты интернета Ростелеком

Клиенты могут воспользоваться другими способами оплаты. Например, можно осуществить перевод при помощи «Почта России». В кассе требуется указать счет получателя денег и свои данные. Подобным образом провести оплату можно в отделении любого банка.

Также клиенты могут настроить «Автоплатеж», который позволяет в автоматическом режиме в установленные сроки самостоятельно переводить деньги на счет «Ростелеком».

Лимиты и комиссия

Большинство агентов устанавливает комиссию и лимиты на предоставление услуг по оплате Интернета «Ростелеком». Вознаграждение определяется агентами самостоятельно. Поэтому предварительно перед проведением транзакции рекомендуется заранее узнать размер комиссии. Например, при оплате услуги при помощи мобильных операторов комиссия может составлять от 5 до 10 рублей или 3% от суммы платежа.

При проведении транзакции при помощи банкоматов и терминалов «Сбербанк» комиссия не взымается. Это связано с тем, что данные государственные организации являются официальными партнерами.

При оплате при помощи карт выплачивается вознаграждение в размере 1% от суммы.

Рубрики
Кредиты для бизнеса

Кредит под залог авто для юридических лиц


Денежную ссуду под залог автомобиля могут выдать банки, ломбарды и некоторые микрофинансовые организации. Юридические лица также могут претендовать на получение кредит по залогу, однако в таких случаях лучше всего обращаться в банки.
Содержание [Скрыть]

Особенности кредитования под залог авто

Кредитование под залог автомобиля бывает 2 видов:
  • Залог самого транспортного средства без права пользования до полной выплаты обязательств;
  • Под залог ПТС с правом пользования.

При этом в качестве залога банки принимают не только легковые автомобили, но и грузовики, и мототранспорт, и спецтехнику. Данное условие не обязательно должно выполняться банковской организацией. Однако в виду популяризации залогового кредитования для юридических лиц, все большее количество банков предлагают максимально выгодные условия. Главным критерием приема авто является то, что автомобиль исправен и может быть использован в качестве транспортного средства.

Как банки относятся к таким кредитам?

Подобный вид кредитования стал доступен в банках относительно недавно.

Еще несколько лет назад юридическое лицо могло оставить в качестве гаранта машину только в специальных автоломбардах. Сегодня ситуация меняется и банки предлагают все более лояльные условия для компаний, который обращаются за денежной ссудой.
В частности, процентная ставка для юридических лиц ниже, чем в случае залогового кредитования физических лиц. Этот нюанс следует учитывать индивидуальным предпринимателям, которые имеют право обратиться как компания и отдельный гражданин.

На какие цели можно получить кредит?

Кредит под залог для юридических лиц оформляется для пополнения оборотных средств. В зависимости от сферы деятельности предприятия это может быть:

  • Покупка готовых товаров;
  • Покупка материалов продовольственного или непродовольственного характера;
  • Покупка техники, необходимой для работы.

В последнем случае юридическое лицо может оформить лизинг – получение кредита на покупку автомобиля в залог приобретаемой техники, которую фирма может использовать до выплаты кредитных обязательств. Альтернативным вариантом может стать целевой кредит.

Условия

Условия разных банков сильно отличаются, так как кредитование юридических лиц в целом – достаточно сложный процесс, который требует индивидуального сотрудничества. Часто условия, которые банк предлагает заемщику, зависят от того, насколько ценным является залог.

Обратите внимание! Компания может оставить в залог сразу несколько транспортных средств, для получения более выгодных условий. В некоторых случаях допускается смешанный залог, в котором участвуют как транспортные средства, так и недвижимость.

На какую сумму можно рассчитывать?

В случае если кредит берется на приобретаемую технику, сумма кредита рассчитывается индивидуально по финансовым возможностям фирмы. Минимальная сумма кредита составит 100 рублей, однако в некоторых банках может быть увеличена. Максимальная сумма может стремиться к нескольким миллионам.

Если же кредит берется под залог автомобиля, который находится в собственности юридического лица, то банк проводит оценку стоимости. Кредитные средства выдаются в зависимости от того, сколько стоит залог. В таком случае можно получить от 30 до 80% от рыночной стоимости автомобиля. Конкретная сумма кредита определяется банком по состоянию залога и платежеспособности заемщика.

Какая будет процентная ставка?

Процентная ставка рассчитывается менеджерами банков индивидуально после рассмотрения всех обстоятельств кредитования. На начальном этапе банки озвучивают минимальную годовую ставку, которая равна 10-15% годовых, однако при окончательном расчете она может быть увеличена до 20%, а иногда выше.
Обратите внимание! Банки предоставляют минимальную годовую ставку, если сравнивать условия с автозаймами в ломбардах или кредитных организациях. Это одна из причин, почему стоит обращаться именно в банк. Однако обязательным условием может стать страхование имущества, а также дополнительные расходы, которые увеличат сумму долга.

Срок кредита под залог авто

Залоговое кредитование относится к разовым «быстрым» кредитам. Это значит, что срок выплат составляет от 1 месяца до нескольких лет. Лимит устанавливается каждым банком по-разному, однако максимальный срок, который авто будет находится в залоге редко превышает 5 лет.

В случае получения кредита для юридического лица обратите внимание на возможность пролонгации. Это удобный вариант для выплат, особенно в межсезонье, когда у компании спад доходов. Однако подобные возможности предлагают не во всех банках.

Требования к заемщику

Под залог берутся отечественные авто и иномарки. Основными критериями для одобрения являются:

  • Исправность транспортного средства. Оно должно быть на ходу и иметь статус транспортного средства.
  • Отсутствие других кредитных обязательств. Машина не должна находиться под залогом у другого банка или автоломбарда.
  • Возраст транспортного средства. Данное условие устанавливается каждым банком самостоятельно. Не принимаются авто авто старше 15 лет, однако в некоторых случаях могут быть исключения, к примеру, для ретро-машин в хорошем состоянии.

Необходимые документы

Юридическое лицо для получения кредита под залог транспорта должно предоставить:

  • ПТС транспортного средства;
  • Свидетельство о регистрации автомобиля;
  • Выписка из ЕГРЮЛ;
  • Документ, подтверждающий полномочия представителя организации, к примеру, протокол заседания акционеров. Для индивидуального предпринимателя этот документ не требуется;
  • Паспорт представителя и доверенность на его имя.

Дополнительно банк может потребовать еще ряд документов для оформления кредита. Их точный перечень обсуждается лично с менеджерами. Чаще всего требуется подтвердить ежемесячный денежный оборот.

Как рассматриваются заявки?

После уточнения всех требований о получении кредита, представитель компании-заемщика со всеми документами должен обратиться в филиал банка. Далее проводится проверка документов и оценка автомобиля. Авто на момент проверки должно находится в заранее оговоренном месте. Как правило, это банковская стоянка, где автомобиль будет находиться до выплаты кредитных обязательств, если под залог возьмут именно технику, а не ПТС.

После проверки документов и оценки автомобиля банк выносит решение о выдаче кредита или отказе. Все банки сохраняют за собой право не уточнять причину отказа. В случае одобрения кредитные средства могут быть перечислены на счет компании, либо сразу на счет организации, с которой заемщик заключил договор об увеличении оборотных средств.

Как быстро принимается решение?

Банковские организации довольно медленно принимают решение по кредиту. Получить ответ можно в лучшем случае через сутки. Иногда требуется до 1 рабочей недели.

Где получить кредит?

Получить кредит под залог автомобиля сегодня можно практически во всех крупных российских банках. Разные кредитные продукты могут предоставляться для малого и крупного бизнеса. Залоговое кредитование чаще распространено среди малого и среднего бизнеса.

Локобанк

Локобанк предлагает несколько кредитных линеек с возможностью залога:
  • Кредит на пополнение оборотных средств сроком до 3 лет со ставкой от 9,25% годовых;
  • Целевой кредит на автопарк сроком до 5 лет со ставкой от 10,55% годовых.

Информация по требованиям к залоговому имуществу обсуждается индивидуально. Минимальная сумма кредита – 300 тысяч рублей.

Совкомбанк

Совкомбанк создал отдельный продукт для кредитования под автомобиль:
  • От 150 тысяч рублей до 1 млн;
  • До 5 лет.

Годовая ставка оговаривается строго в индивидуальном порядке.


СКБ

СКБ не имеет четких условий для юридических лиц, кроме срока – до 3 лет. При этом возможная сумма и процентная ставка зависят от платежеспособности заемщика. Кредитование под залог относится к разовым продуктам.
 

Восточный экспресс

Кредиты для бизнеса под залог подразумевают:
  • От 300 тысяч рублей до 3 млн;
  • До 1 года;
  • 10-15% годовых с возможностью увеличения процента.

Предложения других банков

Другие банки имеют примерно похожие условия для получения кредита под залог транспортного средства. Однако, как и в случае с вышеперечисленными, точную информацию можно узнать только при личном общении с кредитным менеджером.

Плюсы и минусы кредитов для юридических лиц под залог авто

Большинство кредитов для юридических лиц выдаются под залог движимого или недвижимого имущества. Плюсом автозалога является тот факт, что транспортное средство не обязательно оставлять на стоянке банка до окончания выплат. Можно оставить лишь ПТС и продолжать пользовать транспортом. Это очень удобно в ситуациях, когда работа компании напрямую связана с ее собственным таксопарком.
Минусом является достаточно короткий срок кредитования. Так как это разовая сделка, банкам нет смысла растягивать выплаты на несколько лет. Однако при досрочном погашении часто банковские организации все равно списывают проценты за весь предполагаемый период договора.

Риски и подводные камни

Автомобиль, который юридическое лицо оставляет под залог без права пользования, в течение всего срока должен находиться на защищенной от неблагоприятных погодных условий стоянке. Банк не имеет права эксплуатировать транспортное средство. Риском является в данном случае только угон транспортного средства со стоянки. Банк обязан известить об этом полицию, однако ситуация с возвратом денежных средств усложняется, так как банк потерял залог по собственной вине.

Банковские организации нередко отказывают юридическим лицам в выдаче кредита. Основным поводом является риск банкротства предприятия.

Для возврата собственных средств банк вынужден будет продать авто с аукциона, однако это не часто приводит к полному возврату средств.

Некоторые банки не принимают в залог транспортные средства отечественного производства. Иномарки считаются более надежным гарантом. В случае, если банк все же берет отечественный автомобиль, то требования к нему выдвигаются более жесткие, чем к авто иностранного производства.

Отечественные автомобили берут только в идеальном состоянии с пробегом до 5-7 лет.

В некоторых случаях банки могут принять в качестве залога яхту, корабль или другое транспортное средство. Однако из-за специфики подобный транспорт принимается гарантом только в крупных банках.

Рубрики
Разное

Альфа Банк — кредит для ИП


Кредитование представителей малого бизнеса, в число которых входит значительная часть индивидуальных предпринимателей, заслуженно считается одним из самых активно развивающихся направлений работы Альфа-Банка. Не удивительно, что по величине кредитного портфеля корпоративных клиентов финансовая организация входит в топ-6 на российском банковском рынке.
Логичным следствием подобного положения стало появление сразу нескольких различных кредитов, предназначенных Альфа-Банком для ИП. 

Содержание [Скрыть]

Подробнее про кредитования индивидуальных предпринимателей в Альфа банке

В настоящее время Альфа-Банк предлагает ИП оформить несколько видов займов, в числе которых:

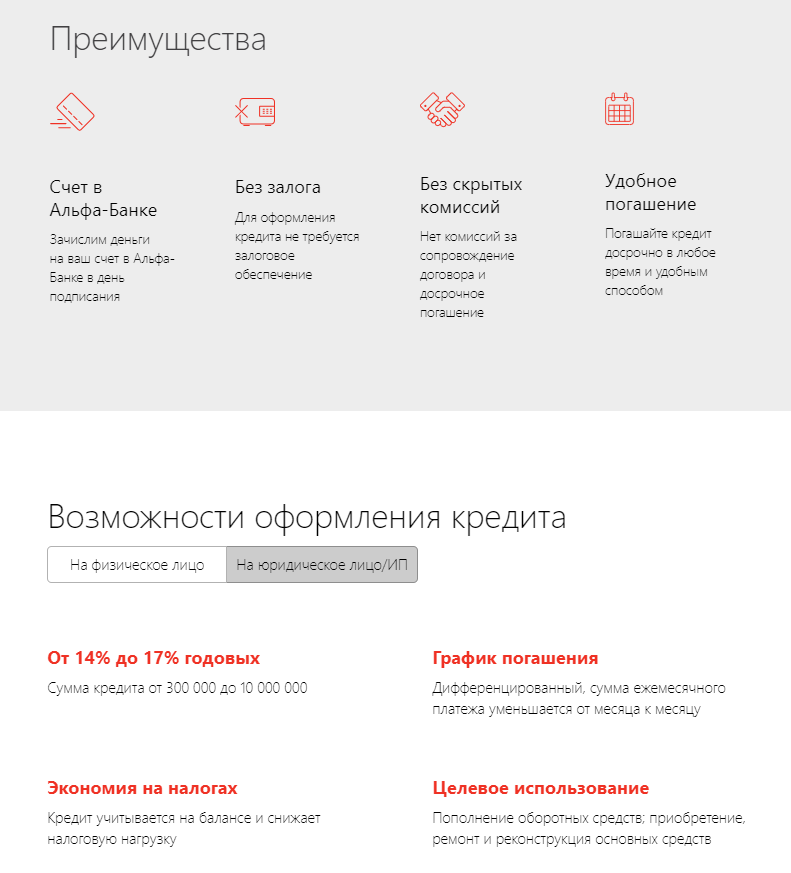
  • кредит на бизнес-цели. Универсальный банковский продукт, который используется и предпринимателями, и организациями;
  • овердрафт или «запасной кошелек». Эффективный и достаточно выгодный вариант быстро пополнить оборотные средства при нехватке собственных активов;
  • возобновляемая кредитная линия. Представляет собой более долгосрочную и выгодную разновидность овердрафта;
  • лизинг для приобретения автомобилей и спецтехники. Простой и удобный вариант для покупки различных транспортных средств, необходимых для бизнеса индивидуального предпринимателя.

Кто может получить кредит?

Все перечисленные выше банковские продукты предназначаются для представителей малого бизнеса, независимо от того, зарегистрированы они в статусе юрлица или индивидуального предпринимателя. При этом требования к потенциальному заемщику зависят от вида кредита. Например, при оформлении овердрафта и возобновляемой кредитной линии ключевое значение имеет величина оборотов по расчетному счету, открытому в Альфа-Банке.

В то же время, условия получения кредита на бизнес-цели и предъявляемые при этом требования определяются продолжительностью работы предпринимателя, его кредитной историей и предоставлением обеспечения в виде поручительства.

Важно отметить, что общий уровень требований, которые установлены при кредитовании ИП в Альфа-Банке, следует признать вполне лояльным к потенциальным клиентам.

Отличия от ООО

Каких-либо серьезных отличий, проявляющихся при кредитовании ООО и ИП в Альфа-Банке, попросту не существует. Основная разница заключается в том, что предприниматель при оформлении займа предоставляет собственный паспорт, а организация – комплект учредительных документов.

В остальном условия выдачи кредитов юрлицам и ИП практически идентичны, хотя один немаловажный момент выделить все-таки стоит. При оформлении кредита на бизнес-цели от ИП требуется предоставить одного поручителя, а от ООО – двух.

Требования к получателю

Предъявляемые к заемщику требования зависит, главным образом, от вида оформляемого кредита. При получении займа на бизнес-цели предприниматель предоставляет:

  • заявку на оформление кредита и заполненную анкету клиенту Альфа-Банка;
  • паспорт, который подтверждает личность ИП;
  • другие документы, необходимые для открытия расчетного счета в банке, если он до сих пор не открыт;
  • согласие второго супруга (при его наличии) на получение кредита;
  • предоставление, как минимум, одного договора поручительства.

Требования к бизнесу

Обязательным требованием, предъявляемым к бизнесу ИП при оформлении кредита в Альфа-Банке, выступает открытие расчетного счета и заключение договора на РКО. Кроме того, при получении заемных средств в виде возобновляемой кредитной линии необходимо осуществлять деятельность, как минимум, в течение 12 месяцев.

Условия по кредитам для ИП в Альфа банке

Наличие нескольких кредитных продуктов, предназначенных для ИП и других представителей малого бизнеса, позволяет Альфа-Банку установить различные условия их выдачи. В результате, каждый потенциальный клиент получает возможность подобрать такой вид займа, которые наиболее подходит для его конкретных потребностей и финансовых возможностей.

Ставка

При оформлении кредита на бизнес-цели величина процентной ставки начинается от 14,0% и может быть увеличена до 17% годовых. Овердрафт предусматривает возможность использовать заемные средства по ставке от 13,5% до 16,5%, а возобновляемая кредитная линия позволяет получить займ под фиксированные 18% годовых.

Условия лизинга очень сильно зависит от вида и цены приобретаемой техники, а также величины первоначального взноса. Фактическое удорожание по подобным сделкам составляет 4,66%-6,24% от стоимости транспорта. Указанная величина процента учитывает экономию, получаемую заемщиком по налогу на прибыль и НДС.

Суммы

Все три основных кредита для ИП от Альфа-Банка, в число которых входит займ на бизнес-цели, овердрафт и возобновляемая кредитная линия, предусматривают максимальную величину заемных средств, равную 10 млн. руб. Размер сделок по лизингу, доступных для индивидуального предпринимателя, ограничен суммой в 40 мн. руб.

Сроки

Овердрафт и возобновляемая кредитная линия рассчитаны на срок действия кредитного договора с банком, равный 12 месяцам. При оформлении кредита на бизнес-цели его продолжительность устанавливается индивидуально. Срок действия лизинговых схем по покупке транспорта и спецтехники не превышает 4 лет.

Прочие условия

В число очевидных достоинств программы кредитования, предлагаемой Альфа-Банком для ИП, входит минимальный набор требований к потенциальным заемщикам. Это вовсе не означает, что при оформлении того или иного займа от клиента не потребуется предоставить какой-либо дополнительный документ или выполнить не указанное на сайте условие. Однако, общий уровень отношения к заемщикам в статусе ИП является весьма лояльным.

Как можно улучшить условия кредита

Основные параметры кредитования Альфа-Банка зависят от нескольких факторов, воздействие на которые поможет потенциальному заемщику улучшить условия получения займа. В их число входят:

  • рост оборотов по расчетному счету, открытому в Альфа-Банке. Это позволит увеличить величину кредитного лимита по всем продуктам, предназначенным для ИП;
  • аккуратное и точное выполнение заемщиком любых взятых на себя обязательств при сотрудничестве с финансовой организацией. Таким образом сохраняется положительная кредитная история, что ведет к более выгодным параметрам кредитования;
  • расширение областей сотрудничества с Альфа-Банком, например, путем подключения дополнительных сервисов или изготовлением дебетовых и кредитных пластиков. Для постоянных клиентов любое финансовое учреждение всегда предложит более привлекательные условия оформления займа;
  • предоставление договоров поручительства. Правила Альфа-Банка рассматривают поручительство как важный аргумент при выдаче кредитов для ИП и установлении при этом выгодных параметров займа.

В качестве вывода необходимо отметить следующее. Самый простой и эффективный способ улучшения условий получения займов в Альфа-Банке, доступный для любого индивидуального предпринимателя – это активная работа с финансовой организацией по всем возможным направлениям.

Как получить кредит для ИП?

Стандартный набор мероприятий по оформлению кредитов, предназначенных Альфа-Банком для ИП, не отличается от обычной процедуры, предлагаемой большинством российских банковских учреждений. При этом она предусматривает выполнение заемщиком нескольких обязательных требований.

Что потребуется?

В первую очередь, от клиента в статусе ИП требуется открыть в Альфа-Банке расчетный счет, заключив договор на РКО. Для этого от предпринимателя требуется обычный набор документов, включающий паспорт, а также свидетельства о регистрации в качестве ИП и постановке на учет.

Дальнейшие требования зависят от вида получаемого кредита. Например, при оформлении займа на бизнес-цели необходимо предоставить не меньше одного поручителя, заполнить заявление на предоставление кредита, а также анкету клиента Альфа-Банка. Допускается подача онлайн-заявки, форма которой размещена на сайте.

Пошаговые действия

При оформлении любого кредита Альфа-Банка, предназначенного для ИП, потенциальный заемщик должен предпринять следующие действия:

  • подготовить пакет документации, необходимой для заключения договора на РКО и открытия расчетного счета в Альфа-Банке;
  • подать заявление на получение кредита на сайте финансового учреждения или в одном из его офисов;
  • дождаться решения по сделке со стороны банка. Обычно оно занимает не больше 3-4 дней, в некоторых случаях – одной недели с момента подачи заявки;
  • получить заемные средств на расчетный счет или другим удобным для предпринимателя способом, например, на банковскую карту.

Как рассматриваются заявки?

Практика показывает, что вероятность одобрения выдачи кредита индивидуальному предпринимателю в Альфа-Банке достаточно велика. Это является одним из серьезных конкурентных преимуществ данной финансовой организации.

Однако, необходимо учитывать и несколько негативных моментов, среди которых достаточно длительное рассмотрение заявок, а также серьезные требования, предъявляемые при выдаче крупных кредитов. Именно поэтому необходимо следовать нескольким простым, но весьма эффективным рекомендациям, выполнение которых позволит заметно увеличить вероятность получения заемных средств.

Как повысить вероятность одобрения?

Для того, чтобы повысить шансы на получение кредита, необходимо не только открыть расчетный счет в Альфа-Банке, но и постараться увеличить обороты по нему. Кроме того, как уже было отмечено выше, любое финансовое учреждение готово предложить самые привлекательные условия для постоянных и активных клиентов.

Поэтому увеличить вероятность одобрения сделки можно еще и всесторонним сотрудничеством с кредитной организацией. Не менее эффективным способом добиться поставленной цели является заключение одного или нескольких договоров поручительства.

Распределение финансовой ответственности между несколькими предпринимателями и физическими лицами снижает ля банка уровень риска по сделке, что позволяет понизить процентную ставку или увеличит лимит кредитования.

Частые причины отказов

Несмотря на достаточно лояльное отношение к потенциальным заемщикам в статусе индивидуальных предпринимателей, нередко Альфа-Банк отказывает подобным клиентам в выдаче различных видов кредита. При этом в число наиболее частых причин такого решения входят стандартные для значительной части отечественных банковских учреждений факторы.

Как правило, аргументом против кредитования индивидуального предпринимателя Альфа-Банком выступает:

  • наличие проблемной кредитной истории при взаимоотношениях с другими организациями или самим Альфа-Банком. Во втором случае для получения займа от ИП потребуется обосновать объективных характер возникших ранее финансовых трудностей. Однако, практика показывает, что добиться положительного решения в подобной ситуации крайне сложно;
  • судебные или арбитражные разбирательства, непогашенные долги или другие проблемы с фискальными органами и контрагентами. Любые подобные случаи часто выступают в качестве решающего критерия при отказе от сделки;
  • ошибки или неточности при оформлении пакета документации, которая требуется для открытия расчетного счета или получения займа. В этом случае клиенту потребуется предоставить правильно заполненные документы;
  • невыполнение условий кредитования, установленных правилами банка. Например, отечественные финансовые организации практически не кредитуют иностранных граждан, даже получивших статус ИП в России. Это является лишь одним из примеров, когда потенциальный заемщика с большой долей вероятности получит отказ, независимо от качества предоставленных им документов или параметров бизнеса.

Преимущества и недостатки кредитования в Альфа банке

Сотрудничество с Альфа-Банком по вопросам кредитования имеет для индивидуального предпринимателя как немаловажные плюсы, так и несколько очевидных минусов. В число первых входят:

  • большая вероятность одобрения кредита, которая объясняется лояльным отношением банка к представителям малого бизнеса, в том числе ИП;
  • большой набор качественных и удобных сервисов дистанционного обслуживания, включая обладающий серьезным функционалом интернет-банкинг;
  • возможность предоставления комплексного банковского обслуживания, к которому, помимо РКО и кредитования, относится изготовление пластиковых карт, открытие депозитов, осуществление валютных операций и множество подобных финансовых услуг.

Главными минусами работы с Альфа-Банком на сегодня являются:

  • серьезные финансовые проблемы кредитной организации, которая она испытывает с весны 2018 года;
  • недостаточно большое количество офисов и банкоматов;
  • сбои в работе информационных и сервисных систем банка.
Рубрики
Новости

Платежный терминал


Платежные терминалы сегодня распространены во всех городах страны. Их используют разные компании для оплаты услуг и товаров, пополнения счетов и так далее. Благодаря простому интерфейсу, многофункциональности, удобству и большим возможностям они очень популярны среди населения.
Содержание [Скрыть]

Назначение платежного терминала

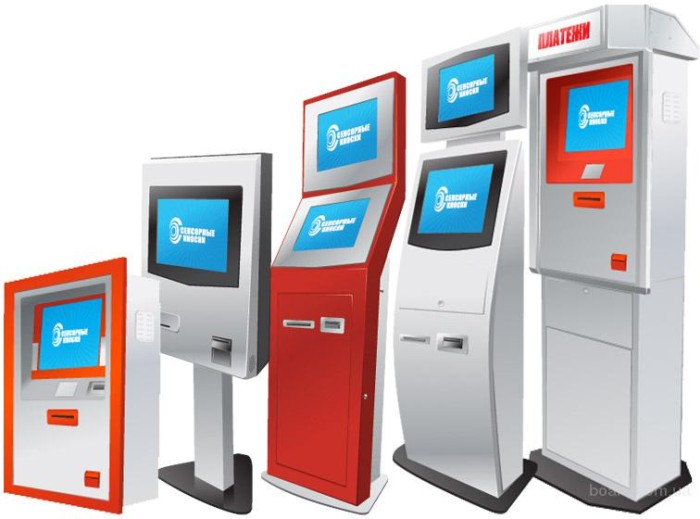
Платежный терминал представляет собой комплекс автономного оборудования в прочном корпусе. Он предназначен для проведения платежей в режиме самообслуживания.

При помощи такого оборудования можно проводить следующие платежи:

  • оплата услуг провайдеров, коммунальных платежей, мобильной связи;
  • пополнение банковских карт, оплата счетов, погашение кредитов;
  • пополнение лицевых счетов платежных систем;
  • оплата услуг и товаров магазинов, такси, компаний и так далее.

На данный момент самыми распространенными моделями являются терминалы уличного типа и для помещений. Они могут быть встраиваемыми, напольными, в виде отдельных стоек и настенные. В основном их устанавливают в людных местах, где есть видеонаблюдение или охрана.

Похожее изображение

Принцип работы

Принцип работы терминалов достаточно простой и интуитивно понятный. Пользователю достаточно при помощи меню или строки поиска выбрать услугу для оплаты, внести реквизиты, которые требует система, проверить данные, внести деньги в купюроприемник и нажать «Оплатить». При этом система автоматически проверит возможность пополнения того или иного счета, а купюроприемник подлинность банкнот и их номинал. В случае непринятия банкнот он вернет их обратно и не засчитает. После завершения операции терминал выдает чек о проведенной транзакции.

Практически во всех терминалах используются GPRS-модемы, с помощью которых проводится передача данных о платежах на серверы, где осуществляется их обработка. Затем данные передаются на шлюзы серверов организаций, куда направлен платеж пользователем. Только после этого внесенная плательщиком сумма (за вычетом комиссии) поступает на счет. В основном все терминалы могут проверять только правильность формата указанных плательщиком реквизитов, но не контролируют результат транзакции.

В случае ошибки деньги не поступят на счет, пользователю необходимо будет обратиться в службу поддержки компании владельца терминала.

За пользование услугами терминала в большинстве случаев взымается комиссия, например, в виде процента от вносимой суммы или как фиксированная дополнительная плата. Иногда провайдеры услуг могут предоставлять скидки платежным сетям, чтобы с клиентов не брали комиссию. Информация о проценте и перечисляемой сумме отображается на экране терминала при внесении банкнот в купюроприемник.

Состав комплекса

Практически каждый терминал любого типа имеет стандартный набор оборудования и вспомогательных элементов:

  • прочный металлический корпус, внутри которого установлен компьютер;
  • сенсорный монитор с противоударным экраном или клавиатура;
  • купюроприемник;
  • принтер для печати чеков;
  • устройство бесперебойного питания;
  • антенна, GPRS-модем, сторожевой таймер.

ДополнительноКартинки по запросу Платежный терминал может устанавливаться устройство для работы с банковскими картами, кардридер, пинпад, сканер, диспенсер, второй рекламный монитор. Это делается для увеличения объема предоставляемых услуг. В основном корпус делают из высококачественной стали, что позволяет ему выдерживать высокие механические нагрузки. Внутри устанавливается металлический ящик с замком для хранения внесенных банкнот. Может монтироваться второй бокс для рекламного монитора.
Для максимальной безопасности предусматривается крепление к полу. Есть модели с изолированным мониторным отсеком от купюроприемника и компьютера в виде стандартного блока на специальном шасси. В большинстве случаев у них 512 или 256 Mb памяти и процессор 2.6 GHz.

Компьютерный блок управляет работой следующих элементов:

  • Купюроприемник. Принимает наличные, определяет номинал и подлинность, направляет их в съемный стиккер.
  • Принтер. Есть разные модели принтеров, которые печатают чеки. Они отличаются надежностью и высокой скоростью печати. Практически все имеют механизм «презентер» — сначала печатается чек, отрезается и только потом выдается клиенту.
  • Фискальный регистратор. Он работает только вместе с кассовыми компьютерными системами и получает необходимые данные при помощи каналов связи.
  • Модем GSM/GPRS. Передает информацию с терминала на сервер и обратно. Работает при помощи стандартной SIM-карты операторов мобильной связи.
  • Монитор. Используются сенсорные модели или специальные стеклянные накладные сенсорные панели. Позволяют вводить необходимую информацию без клавиатуры.
  • Клавиатура. Используется в моделях, где установлен обычный монитор.
  • Таймер. Устройство для контроля функционирования ПО, управления системным блоком и модемом.
  • Звуковая карта. Применяется для воспроизведения записей терминала для информирования о происходящем.

Как уже говорилось, в терминалы может устанавливаться дополнительное оборудование для увеличения количества предоставляемых услуг.

Покупка или аренда?

На данный момент существует два варианта ведения бизнеса при помощи терминалов самообслуживания – это их покупка или аренда. В первом случае владельцу терминала потребуется оформить соответствующие документы для ведения легального бизнеса, а также зарегистрировать каждый терминал. На втором этапе необходимо приобрести специальное программное обеспечение или пользоваться им в счет оплаты процента от полученных доходов.

При аренде платежных терминалов необходимо заключать договора с компаниями, обеспечивающие их поддержку и работоспособность программного обеспечения. Как и в предыдущем случае проводится оплата процента от прибыли за использование ПО. Однако в этом случае владелец терминалов избавляет себя от ряда трудностей с ведением дополнительной документации и оплаты налогов.

Регистрация платежного терминала

Платежный терминалПохожее изображение является контрольно-кассовой машиной и требует соответствующей регистрации. Перед его установкой машину надо поставить на учет в налоговой службе. Процедура проводится по предварительной записи в присутствии инспектора.
Процесс происходит следующим образом:

  1. Докупается комплект специальной доработки.
  2. Заключается договор с обслуживающим центром, имеющим соответствующее разрешение.
  3. При получении фискального регистратора проверяется голографический знак и заключается договор на ремонт и обслуживание.
  4. При проведении регистрации необходимо иметь пакет документов (заявление, оригинал и копию о постановке компании на учет в налоговой, уведомление о постановке на учет подразделения, журнал кассира-операциониста, свидетельство о регистрации компании, журнал вызова специалистов и проведенных работ). На документах должны быть подписи руководителя и печати компании.
  5. Затем проводится регистрация в районном ИФНС. При регистрации иметь все документы и ККМ.
  6. Сотрудники налоговой проверяют задолженности, поэтому дополнительно надо иметь копию баланса.
  7. Период регистрации зависит от модели ККМ, но проводится в течение пяти дней, затем выдается пакет документов.
  8. Проводится установка регистратора в терминал.

Документы регистрируются в день их подачи. Регистрация ККТ осуществляется в течение пяти дней, при недостаче документов предоставляется время на сбор полного пакета.

Перед началом работы владельцу терминала необходимо провести следующие операции:

  • зарегистрировать компанию (ИП или ООО);
  • купить оборудование и заключить договоры с платежными системами;
  • установить терминал, назначить комиссию платежей;
  • открыть счет для владельца терминала;
  • внести авансовый платеж, получить доступ к платежным системам;
  • в пределах внесенной суммы могут приниматься платежи от населения, со счета автоматически снимается сумма каждого платежа и переводится на счет поставщика услуг;
  • необходимо постоянно контролировать остаток на счету, пополнять депозит;
  • владелец терминалов получает комиссию с платежей и ежемесячное вознаграждение от поставщиков услуг.

С доходов владельцы терминалов и организаторы платежных систем удерживают комиссию за предоставленные услуги. Из них оплачивается государственный налог с прибыли полученной с терминалов.

Платежные системы для терминалов оплаты

На данный момент есть большой перечень платежных систем. В зависимости от региона их перечень может отличаться.

Картинки по запросу платежные системы для терминалов

Самыми распространенными системами являются следующие:

  • НПС – развитие платежных систем.
  • CyberPlat – мультибанковская система платежей.
  • CiberPay – оплата услуг.
  • Comepay – универсальная система платежей.
  • CITYPAY – работа с салонами связи и терминалпит.
  • DeltaPay – организация приема платежей.
  • MasterPort – организация услуг приема платежей.
  • Orgpay – автоматизация процессов платежей.
  • Payberry – прием платежей.
  • PayComm – проекты мобильной и электронной направленности.
  • QIWI – популярный сервис.
  • Quickpay – быстрые платежи.
  • SkySend – комплекс платежных терминалов.
  • SkySend – прием платежей.
  • TelePay – процессинговый центр.
  • X-Plat – моментальное пополнение счетов.
  • Альтер-И (Money-Money) –оплата услуг и товаров.
  • Апельсин – система платежей.
  • ЕРЦ – разработка систем, расчетная палата валютной биржи.
  • ЕСГП – услуги платежей.
  • КредитПилот – услуги процессинга платежей.
  • МигПэй – поставка оборудования, производство и ремонт терминалов.
  • Монеточка – мгновенные платежи.
  • МурманПЛАТ – платежная система.
  • КИТ – комплекс организации платежей.
  • ОдноКасание – платежная система с управлением терминалами.
  • Predprocessing – разработка систем платежей.
  • РУБЛЬЭКСПРЕСС – разработка программ платежей.
  • SprintNet – организация платежей.
  • Олди-Т – прием и процессинг платежей.
  • УПС – прием платежей.
  • Форвард Мобайл – прием платежей связи.
  • Юниплат – процессинг терминалов.
  • ЯрПлат – прием платежей.

Системы отличаются сроком существования, местом регистрации, принципом подключения (платно или бесплатно) и территорией действия.

Стоимость терминала и обслуживания

Стоимость платежных терминалов зависит от многих факторов: марка установленного оборудования, функциональность, качество системы защиты и стали, условия эксплуатации и так далее. В среднем цена на один терминал начинается с 35 тыс. руб. и заканчивается 150 тыс. руб. Ежемесячные расходы на терминал увеличивают их стоимость, и включает аренду, подключение к сети, закупку комплектующих, обслуживание, инкассацию, электричество, налоги и оплату банковских услуг.

В среднем на один терминал уходит около 10 тыс. руб. ежемесячно. Также надо постоянно поддерживать количество наличности на банковском счету.

Обслуживание лучше устанавливать на аутсорсинг в специализированном центре после заключения договора. Нанимать собственных специалистов стоит только в случае наличия большого количества терминалов. Работа со сторонними компаниями по обслуживанию оборудования избавляет вас от лишних проблем, расходов и потери времени. Заключать договора лучше с компаниями, предоставляющими полный комплекс услуг.

Чек платежного терминала

Чек, выдаваемый терминалом, считается кассовым и регулируется отдельным законом. Он выдается после проведения каждой операции и считается фактом подтверждения процесса купли/продажи и доказательством осуществления платежа. Этот документ считается кассовым чеком и к нему предъявляются идентичные требования как к обычным. На чеке терминала есть обязательные реквизиты: наименование, название товара, сумма вознаграждения агента и номера приемщиков платежей.

Какие терминалы бывают?

Существует Картинки по запросу какие бывают терминалы самообслуживаниянесколько видов терминалов. Они отличаются формой и размерами, при этом комплектация практически всегда остается одинаковой. Тот или иной вариант подбирается в зависимости от условий установки.

Напольные. Классические модели, получившие большое распространение. Предназначены для установки в закрытых помещениях (магазины, банки, торговые центры и так далее).

Навесные. Имеют компактные размеры, монтируются на стену. Предназначены для точек с ограниченным свободным пространством.

Уличные. Имеют высокие показатели термозащиты и вандалоустойчивости. Характеризуются высокой ценой, но к ним есть круглосуточный допуск.

Другие виды. Существуют встраиваемые модели, которые могут устанавливаться в помещении или на улице. Для них необходимо проводить соответствующие монтажные работы, но они отличаются удобством использования. Еще один вариант – это многофункциональные терминалы с увеличенными аппаратными возможностями (печать, работа с карточками, закачка контента, сканирование и тому подобное).

Особенности платежных терминалов б/у

Для старта бизнеса и экономии денег можно приобрести б/у терминалы. Они стоят дешевле новых моделей, но имеют ряд особенностей. Покупая такое оборудование обязательно надо проверять все компоненты терминала. Необходимо помнить, что в таком случае может быть установлено неисправное оборудование или то, которое может вскоре выйти из строя.

При этом поломка любого элемента системы ведет к полной остановке работы всего терминала и потери прибыли.

Начиная бизнес по установке терминалов самообслуживания, стоит прислушаться к мнению специалистов. Если у вас нет необходимых знаний по их обслуживанию, лучше заключите договор со специализированной компанией. Специалисты помогут подобрать оптимальный вариант оборудования и будут проводить обслуживание и настройку терминалов. Также они помогут при покупке б/у терминалов, проведут полный осмотр оборудования и подскажут, что потребуется заменить.

Рубрики
Мобильные операторы

Как узнать тариф на Теле2


При оформлении номера телефона в офисе Теле2, каждому клиенту предлагается тарифный план, для которого характерны свои условия. В случаях, когда необходимо выяснить наименование подключенной основы, стоит воспользоваться способами из данной статьи.
Содержание [Скрыть]

Как получить информацию о тарифе в Теле2?

Получить информацию о тарифном плане в компании Tele2 предоставляется несколькими способами:

  1. USSD и SMS запросы.
  2. Информация в договоре.
  3. Личное посещение офиса Tele2.
  4. По телефону.
  5. Через личный кабинет.
  6. Другие способы.

Каждое действие имеет свои преимущества. Одни доступны с телефона без интернета, другие предоставляются онлайн.

USSD и SMS запросы

Способ получения информации через USSD и SMS запросы по тарифному плану предоставляется на телефон путем набора на клавиатуре аппарата необходимой комбинации. SMS поступит после запроса: *107# и знак вызова или *108# и знак вызова.

Первоначально, после подтверждения вызова, высветится наименование тарифа, далее на данный номер автоматически придет SMS с параметрами стоимости на исходящие вызовы и SMS номеров Теле2 своего региона и на другие сотовые операторы, а также стоимость SMS по России и интернета.

Используя SMS или текстовое поле также можно узнать свой тариф. Выполнив набор комбинации *111# и знак вызова, на экране высветится поле, в котором необходимо выбрать пункт «Мои данные» после чего подтвердить «Мой тариф» и «Название». Это позволит получить необходимую информацию.

Информация в договоре

Самый простой способ выяснения необходимых данных является просмотр договора о приобретении номера. Информация в данном документе будет актуальна, если тарифный план на протяжении всего промежутка времени не изменялся. В противном случае данная официальная бумага несёт недостоверную информацию и оглашает тарифный план, который был на момент заключения договора, но не в настоящее время.

Узнать тариф в офисе Теле2

Когда нет желания набирать на клавиатуре аппарата какие-либо комбинации или ожидать ответа оператора, а офис компании находится совсем рядом, можно обратиться с паспортом к менеджерам напрямую. Сотрудники предоставят интересующую информацию абсолютно бесплатно, но только тем клиентам, которые являются не только пользователями номера, но и его официально зарегистрированным лицом.

Узнать информацию по телефону

Если абонент предпочитает общение путем звонка, то можно позвонить на бесплатный единый номер 611 и получить интересующую информацию. На сервисе можно узнать любые данные, следуя подсказкам автоинформатора или же нажав соответствующую кнопку и дождаться ответа оператора.

Информация по тарифному плану предоставляется сразу после начала разговора, это первые данные, которые произносятся автоответчиком и не требуют никаких дополнительных действий.

Информация в личном кабинете

Достаточно удобно контролировать свой тарифный план через интернет, пользуясь индивидуальным личным кабинетом. При первом входе необходимо зарегистрироваться, при последующих визитах, просто проходить уже отработанную авторизацию. Для этого потребуются телефонный аппарат и номер телефона. При вводе номера телефона в соответствующее поле, на сотовый придет сообщение с кодом, это является защитой от мошенничества.

После авторизации открывается страница с тарифом, с остатками, с балансом, с услугами и расходами. Необходимо выбрать «Тариф и остатки». В раскрывшемся окне предоставляется наименование тарифного плана и полная информация по предоставленным пакетом для него. А также на данной странице можно увидеть номер телефона, по которому можно позвонить с городских телефонов и номер, предназначенный для звонков со всех номеров Tele2.

Другие способы

Существует возможность узнать тарифный план номера телефона, который находятся в телефонном аппарате, но не имеет интернета и на котором присутствует неисправность в наборе комбинаций. Можно выяснить ТП через планшет, который имеет выход в сеть.

Для этого потребуется на устройстве с подключенной возможностью выхода во всемирную сеть, открыть сайт личного кабинета, авторизоваться, после чего на телефон поступит сообщение, в котором необходимо ввести цифру «1» и подтвердить свои действия нажатием кнопки «Ок».

Это позволит войти в личный кабинет с планшета и выяснить свой тарифный план аналогично обычному выходу с телефона.

Можно ли узнать тариф другого абонента?

Тариф, выбранный на номере Tele2, является личной информацией и даже в салоне предоставляется по паспорту, поэтому получить данные по тарифному плану третьему лицу невозможно в законных рамках. Данное действие можно осуществить только в том случае, если номер телефона присвоен без разрешения владельца и используются для выяснения пароля для входа в личный кабинет или для набора необходимой комбинации на клавиатуре мобильного аппарата.

Как узнать тариф планшета или модема?

Когда sim-карта установлена в планшет, выяснить информацию по тарифному плану, предоставляется возможным двумя способами:
  1. При помощи USSD-команды.
  2. Через личный кабинет Tele2.

Воспользоваться запросом могут гаджеты с присущей функцией, некоторые планшеты не обладают такой возможностью.

Воспользоваться личным кабинетом можно на любом планшете, на котором имеется выход в интернет. Для входа необходимо авторизоваться, или при первом входе зарегистрироваться. Процедура аналогично обычному входу через телефон.

Когда sim-карта установлена в модем, необходимо воспользоваться программой, которая идёт вместе с аппаратом, позволяющая набирать команды или отправлять запросы.

На электронной клавиатуре необходимо набрать *107#, в ответ придет SMS с наименованием тарифного плана и параметрами по нему.

Еще одним доступным способом проверки тарифного плана является переустановка карты в телефонный аппарат и выполнения всех возможных функций доступных на телефоне.

Возможность узнать тарифный план в офисе компании Tele2 также сохраняется и при использовании sim-картой на планшете или модеме.

При связи с оператором по единому номеру необходимо помнить, что менеджеры запрашивают паспортные данные, поскольку информация является индивидуальной и не предоставляется третьим лицам.

Компания работает для своих клиентов. Все звонки записываются и используются для улучшения качества работы с абонентами.

Рубрики
Горячие линии

Горячая линия губернатора Московской области


Обращение к губернатору Московской области по телефону — ответственное решение. Его принимают граждане, попавшие в сложную жизненную ситуацию, связанную с жилищными проблемами, бездействием или неправомерными действиями чиновников, коррупцией должностных лиц. Которые обращались, но не нашли понимания у представителей муниципальной власти. 
Содержание [Скрыть]

Чтобы оперативно решить назревшую проблему, необходимо подготовиться к разговору:

  • приготовить паспорт, чтобы правильно назвать свои личные данные;
  • рассказать о проблеме, ссылаясь на документы, письма, решения суда.

Процедура разговора по телефону должна происходить в спокойном тоне, без употребления жаргона и ненормативной лексики. Обычно разговор со специалистом Горячей линии записывается.

На основные вопросы звонящий может получить ответы уже во время беседы. Но для более тщательного анализа обращения потребуется время.

Горячая линия губернатора Московской области

В Правительстве Московской области функционирует Горячая линия, позволяющая:

  • принимать любое количество входящих звонков;
  • осуществлять двухстороннее общение с жителями;
  • оперативно реагировать на запросы населения.

Номер телефона специализированного подразделения, занимающегося обработкой обращений и предоставлением информации по голосовым каналам связи — 88005505030. Горячая линия работает в круглосуточном режиме, без перерывов в работе и выходных дней.

В аналогичном режиме, 365/24/7, принимает текстовую информацию и изображения, телефакс: 84956022970.

+74951090707 — номер телефона единого контактного центра для поддержки предпринимателей.

Непосредственно обратиться к руководителю Московской области Воробьёву Андрею Юрьевичу можно:

  • Отправив письмо на адрес электронного почтового ящика: andreyvorobiev@mosreg.ru.
  • Написав сообщение, воспользовавшись функцией обратной связи официального сайта Правительства Московской области mosreg.ru, выбрав самостоятельно вариант доставки ответа:
  • на адрес электронного почтового ящика;
  • по почтовому адресу.

Телефон приемной губернатора

+74986023113 — телефон Приемной Правительства Московской области многоканальный, то есть позволяющий принимать звонки от нескольких абонентов одновременно. Основное его назначение — организация записи на личный прием к губернатору, членам высшего органа исполнительной власти региона.

Узнать сведения о дате и времени приема можно по номерам:

  • +74956503012;
  • +74956503105;
  • +74956503331;
  • +74956503252.

+74986020102 — специальная Горячая линия, выделенная для помощи гражданам, желающим стать приемными родителями детей, оставшихся без родителей или без попечения родителей.

Телефон для жалоб населения

Подать жалобу можно, позвонив:

  • Вице-губернатору: +74986020002;
  • Первому Вице-губернатору: +74986020033.

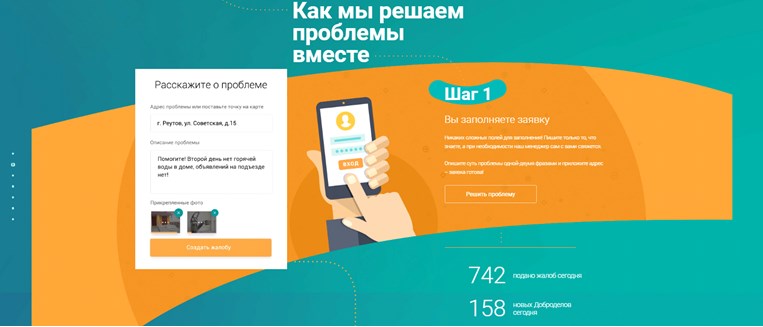
На официальном портале Правительства Московской области имеется раздел “Добродел”, на котором можно:

  • создать жалобу, рассказав о проблеме и приложив адрес;
  • получить ответ о назначенном исполнителе и вариантах решения проблемы;
  • убедиться в устранении проблемы.

Другие способы связи

Зарегистрированные пользователи через социальные сети могут получать информацию о деятельности руководства Московской области и писать сообщения:

По каким вопросам специалисты смогут помочь?

Обращаться на Горячую линию губернатора Московской области и получить помощь можно по вопросам, связанным с:

  • жилищно-коммунальными проблемами;
  • ненадлежащим состоянием деревьев, дорог, освещения;
  • качеством услуг для инвалидов;
  • ошибками в квитанциях за услуги;
  • вывозом мусора и загрязнением окружающей среды;
  • плохой работой общественного транспорта;
  • нарушением продажи алкоголя;
  • превышением должностных полномочий представителей власти.

По каким вопросам поддержка Правительства Московской области помочь не сможет?

Получить моментальный ответ можно по локальным проблемам: аварийной ситуации, плановых ремонтах или отключениях.  В остальных случаях потребуется время на рассмотрение обращения.

Ни одна жалоба не останется без внимания, при необходимости обращение будет передано в соответствующую инстанцию.

Время ответа и компетентность специалистов

При наборе телефона 88005505030, звонящий попадает в систему голосового меню, предлагающего выбрать тему для обращения. Необходимо слушать внимательно и нажать соответствующую цели звонка цифру: от 1 до 7.

Для связи с живым оператором необходимо сразу после набора номера телефона нажать на цифру “0”. Сотрудники, отвечающие на обращения граждан, обладают высоким уровнем квалификации. В их распоряжении находятся базы данных, информационные ресурсы, благодаря которым информационно-консультационная помощь оказывается оперативно.

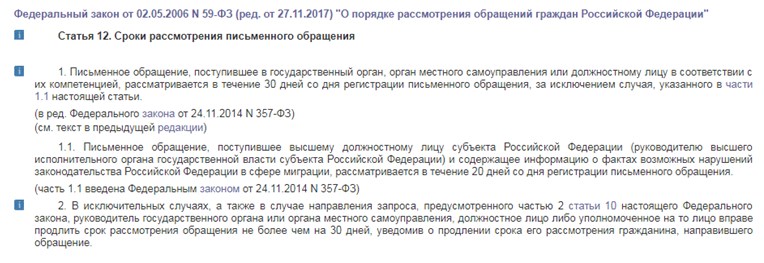
Официальные ответы на обращения предоставляются в течение 30 дней с момента регистрации телефонного звонка.

Рубрики
Разное

6 банков выдающих кредит под залог квартиры


Кредит под залог квартиры – это единственный способ для большинства людей получить солидную сумму в долг. Такой вариант может потребоваться при старте собственного бизнеса, приобретении другой недвижимости, транспорта и для других нужд.
Среди всех банков, предоставляющих подобные услуги, за счет выгодных условий и интересных предложений выделяются организации из данной таблицы:

БанкМаксимальная сумма (рублей)Процентная ставкаСрок кредитованияСовкомбанк100 000 000,0014,99-28%15 летВосточный30 000 000,00От 9,9%20 летТинькофф15 000 000,00От 9,9%15 летСКБОт 1 000 000,0017,9-22,9%10 летРосбанкДо 3 000 000,0011,0-19,9%7 летСбербанк10 000 000,00От 12%20 лет

Кроме того, рекомендуем обратить внимание на такие банки, как: Ренессанс, Home Credit, Райффайзен, УБРиР, Интерпромбанк и ОТП. Пусть у них нет конкретных программ под данную ситуацию, но условия по кредитам очень выгодные.

Совкомбанк

Совкомбанк – достаточно консервативная организация, выдвигающая серьезные требования к потенциальным заемщикам, однако и сумма тут самая большая при сравнительно неплохих процентных ставках. Таким образом, данный продукт оптимально подойдет тем лицам, которые хотят оформить наиболее крупный заем. Например, для открытия собственного бизнеса. Следует учитывать, что сумма зависит от двух основных параметров – уровня доходов клиента и стоимости недвижимости.

Другие особенности продукта:

  • Нужна постоянная регистрация в регионе присутствия банка.
  • Есть конкретные требования относительно залога.
  • Два варианта погашения задолженности.
  • Необходимо подтверждение доходов.

Восточный Банк

Кредит от банка «Восточный» также предполагает возможность оформления крупной суммы на хороший срок и под доступную процентную ставку. Разумеется, указывается минимальное значение. Но это не значит, что добиться именно такого показателя абсолютно невозможно. Такой тип кредита подойдет тем лицам, которым нужна сравнительно крупная сумма на длительный срок с минимальной переплатой. Особенности:

  • Заявка рассматривается очень быстро (до 4-х дней).
  • Можно использовать на любые цели.
  • Есть требования к залогу.
  • Залогодатель и заемщик могут быть разными лицами.
  • Необходимо страхование.

Тинькофф

Третий по размеру кредита продукт предлагается банком Тинькофф. Эта финансовая организация давно известная своими достаточно интересными предложениями, которые подойдут всем клиентам без исключения. Особенности кредита:

  • Не требуется смена собственника.
  • Заявка рассматривается очень быстро.
  • Не нужны справки о доходе, только паспорт.
  • Кредит перечисляется на дебетовую карту банка. Если у клиента ее нет, то потребуется оформить.

СКБ

Главным преимуществом банка СКБ является отсутствие верхней границы кредита. Формально клиент может оформить заем даже на несколько миллиардов рублей, при условии, что у него хватит дохода и залога. Для обычных, не столь финансово независимых людей, данный продукт будет интересен тем, что можно получить вполне реальную сумму без особых переплат, комиссий и дополнительных платежей. Хотя без страхования обойтись все равно не получится.

Другие особенности предложения:

  • Требуется подтверждение дохода.
  • Допускается досрочное погашение без переплаты.
  • Дифференцированный тип платежей.
  • Минимальные требования к залогу.
  • Требуется страхование. Рекомендуется делать это в аккредитованных страховых компаниях.

Росбанк

Кредит под залог квартиры в Росбанке выдают наличными, что уже автоматически для многих клиентов станет жирным плюсом. Сумма, как и срок действия договора, тут самые минимальные в представленном перечне, однако зачастую именно это и требуется заемщикам. Если клиенту нужен небольшой кредит на короткий срок, то оптимальным решением станет обратиться в Росбанк.

Особенности продукта:

  • Быстрое одобрение (до 15 минут).
  • Положительная кредитная история будет важным преимуществом.
  • Дату ежемесячного погашения можно выбирать самостоятельно.
  • Действуют более выгодные предложения для зарплатных клиентов и сотрудников, работающих на компании-партнеры.

Сбербанк

Конечно же, аналогичный продукт есть и в Сбербанке. По своим характеристикам он мало чем отличается от всех представленных выше вариантов и является, по сути, неким усредненным кредитом. Подходит всем. Его особенности:

  • Низкая процентная ставка.
  • Можно использовать на любые цели.
  • Нет комиссии за выдачу.

Какой банк выбрать?

Общие советы по выбору банка:

  1. Если нужна максимальная сумма, клиент может себе это позволить и стоимость залога также соответствует, рекомендуется остановиться на предложениях Совкомбанка, Восточного или Тинькоффа.
  2. Когда требуется минимальный процент, смотрим на Восточный, Тинькофф и Росбанк.
  3. Нужен максимальный срок? Тогда подойдут продукты того же Совкомбанка, Восточного и Сбербанка.

В целом, начинать выбор банка следует с того, в котором клиент уже обслуживается. В подавляющем большинстве случае «для своих» действуют очень выгодные условия, которые не будут доступны больше нигде, даже у других конкурентов с интересными программами. Если все же принято решение о том, чтобы кредитоваться в другом банке, рекомендуется рассмотреть вариант с рефинансированием (если заем уже есть) или различными программами для новичков.

На практике в рамках индивидуального рассмотрения можно потребовать более выгодные условия, нежели те общие, что предлагаются всем.

И еще один немаловажный момент – определение стоимости недвижимости. Нередко у банков бывает своя собственная служба залогов, где производится расчет цены объекта. И зачастую она значительно ниже рыночной, с учетом всех коэффициентов и вполне логичного желания банка минимизировать риски. Лучше рассматривать те финансовые организации, которые не определяют цену сами, а работают с лицензированными оценочными компаниями.

Как оформляется залог на квартиру

Процедура оформления залога – достаточно простой процесс, с точки зрения клиента, так как от него фактически требуется минимум:

  • Предоставить все необходимые документы.
  • Подписать договор залога.
  • Согласиться на обременение недвижимости.

Но для банка все намного сложнее. На самом первом этапе, когда кредит только обсуждается, темы залога обычно не касаются. Вопросы возникают только в том случае, когда требуется слишком большая сумма, и у менеджера есть сомнения относительно того, будет ли она обеспечена. Специалисты службы залогов (при наличии) проводит предварительную «экспресс-оценку», чтобы определить хотя бы приблизительный порядок цен. Далее клиент предоставляет полный пакет документов (конкретный перечень может несколько отличаться от банка к банку, но зачастую он включает в себя техпаспорт, выписку ЕГРН и любой документ, на основании которого недвижимость была получена в собственность).

Уже с этими бумагами производится выезд на место расположения объекта и конкретная оценка, в результате которой указывается максимально возможная сумма кредита. Если клиент с ней согласен, оформляются договора кредита и залога. Последний этап – обременение недвижимости.

Плюсы и минусы кредитов под залог квартиры

У займов под залог недвижимости есть свои преимущества и недостатки. С одной стороны, можно оформить очень крупный кредит на длительный срок под низкую ставку, сравнительно с простыми потребительскими продуктами. Однако при этом придется смириться с обременением недвижимости, необходимостью предоставлять большой пакет документов, а также значительной переплатой (что вполне логично, учитывая суммы и сроки кредита).

Также многих клиентов волнует возможная проблема с невозможностью выполнять свои обязательства. Действительно, в таких условиях банк имеет полное право описать недвижимость и продать ее на аукционе. Но последнее верно лишь для тех ситуаций, когда клиенты не платят слишком долго.

Банк всегда старается первым делом решить проблему мирным путем и только в крайнем случае подает заявление в суд.

В остальном, кредит под залог недвижимости можно считать разновидностью обычного, потребительского.

Крупные суммы, полученные таким образом, могут быть направлены на покупку оборудования, техники, транспорта, недвижимости или инвестирования в какой-то другой проект. Ограничений нет, что нравится подавляющему большинству заемщиков.

Рубрики
Разное

Страховые компании, аккредитованные ВТБ для ипотеки


При оформлении ипотеки в ВТБ, заемщик в обязательном порядке страхует недвижимость и по желанию жизнь и здоровье. Оформить договор можно только в аккредитованной страховой компании. Они являются партнерами кредитной организации, их договоры и полисы прошли проверку и полностью соответствуют требованиям кредитора.

Содержание [Скрыть]

Перечень аккредитованных страховых компаний ВТБ по ипотеке есть на сайте банка.

ВТБ вправе включить в список и другие компании, при условии их соответствия требованиям кредитной организации.

Что такое аккредитованная страховая компания?

Аккредитованная страховая компания – это организация, прошедшая отбор банка по оформлению договора и полиса страхования заемщика для ипотеки. Она должна соответствовать требованиям Закона и банка.

Каким требованиям должны соответствовать страховые компании-партнеры ВТБ по ипотеке:

  • Страховая компания должна быть официально зарегистрирована как юридическое лицо, иметь лицензию на осуществление операций.
  • Срок работы не менее 3 лет.
  • Отсутствие просроченных платежей в бюджет и внебюджетные фонды, исполнительных производств.
  • Нет ограничений в деятельности со стороны Банка России.
  • Величина Уставного капитала должна соответствовать установленному нормативу.
  • Сбалансированный страховой портфель.
  • Есть требования по показателям финансовой устойчивости страховой компании.

С полными требованиями ВТБ к страховым компаниям можно ознакомиться на сайте банка в разделе «Страховым компаниям».

Чтобы стать партнером банка, Страховщик должен представить установленный перечень документов. Банк в срок до 60 рабочих дней рассматривает возможность аккредитации компании, затем принимает решение о включении ее в список или отказывает ей.

Список аккредитованных страховых компаний ВТБ по ипотеке

В ВТБ список аккредитованных страховых компаний, договоры и полисы которых не требуют дополнительной проверки, состоит на сегодняшний день из 22-х организаций:

№Полное наименование СКСокращенное наименование СКСайт1АО «Страховое общество газовой Промышленности»АО «СОГАЗ»https://www.sogaz.ru/2Акционерное общество «АльфаСтрахование»АО «АльфаСтрахование»https://www.alfastrah.ru/3Общество с ограниченной ответственностью Страховая компания «ВТБ Страхование»ООО СК «ВТБ Страхование»https://www.vtbins.ru/?a4Акционерное общество «Московская акционерная страховая компания»»АО «МАКС»https://makc.ru/5Страховое акционерное общество «РЕСО-Гарантия»САО «РЕСО-Гарантия»https://www.reso.ru/6Страховое акционерное общество «ВСК»САО «ВСК»https://www.vsk.ru/#?discount7Публичное акционерное общество «Страховая акционерная компания «ЭНЕРГОГАРАНТ»ПАО «САК «Энергогарант»https://energogarant.ru/8Акционерное общество «Страховая компания Альянс»АО «СК Альянс»https://www.allianz.ru/9Общество с ограниченной ответственностью «Зетта Страхование»ООО «Зетта Страхование»https://zettains.ru/10Акционерное общество «Группа Ренессанс Страхование»АО «Группа Ренессанс Страхование»https://www.renins.ru/11Акционерное общество «Страховая компания «ПАРИ»АО «СК «ПАРИ»https://skpari.ru/12Общество с ограниченной ответственностью «Абсолют Страхование»«Абсолют Страхование»https://www.absolutins.ru/13Публичное акционерное общество Страховая Компания «Росгосстрах»ПАО СК «Росгосстрах»https://www.rgs.ru/14Общество с ограниченной ответственностью «Страховая Компания «Согласие»ООО «СК «Согласие»https://www.soglasie.ru/15Акционерное общество Страховая группа «Спасские ворота»АО СГ «Спасские ворота»https://spasskievorota.ru/16Общество с ограниченной ответственностью Страховая компания «Пульс»ООО СК «Пульс»http://tyumen-polis.ru/17Страховое публичное акционерное общество «Ингосстрах»СПАО «Ингосстрах»https://www.ingos.ru/18Акционерное общество «Страховая компания АСКО-Центр»АО «Страховая компания АСКО-Центр»https://asko-center.ru/19Акционерное общество «Совкомбанк страхование»«Совкомбанк страхование» (АО)https://sovcomins.ru/20Акционерное общество «Группа страховых компаний «Югория»АО «ГСК «Югория»https://www.ugsk.ru/21Общество с ограниченной ответственностью «Страховая компания КАРДИФ»ООО «СК КАРДИФ»https://cardif.ru/22Акционерное общество «Тинькофф Страхование»АО «Тинькофф Страхование»https://www.tinkoff.ru/insurance/

Ознакомиться с актуальным списком аккредитованных страховых компаний в ВТБ всегда можно на сайте банка.

FAQ

Можно ли поменять страховую компанию ипотеке в ВТБ?

Ипотечный заемщик вправе сменить страховую компанию. Потребуется письменно уведомить кредитора. Для этого на адрес электронной почты 1233@vtb.ru нужно отправить новый договор страхования, квитанцию об оплате страхового полиса. В письме следует указать Ф.И.О. заемщика, дату рождения, № кредитного договора, № договора страхования.

Сколько дней банк рассматривает возможность оформления страховки в другой страховой компании?

Банк проверяет договора и полиса до 30 рабочих дней. Далее он принимает решение об их соответствии/несоответствии требованиям банка. Поэтому, чтобы не терять время и не ждать, лучше выбирать аккредитованные страховые компании.

Вывод

  • Оформлять страхование ипотеки в ВТБ лучше в аккредитованных страховых компаниях. Их полиса не требуют дополнительной проверки и у заемщика не будет задержки с получением документов.
  • Актуальный перечень страховых компаний есть на сайте банка ВТБ.
  • Узнать условия страхования можно на сайтах страховщиков.
Рубрики
Мобильные операторы

USSD команды МТС


мтс россияКомпания «МТС» предлагает своим абонентам пользоваться специальными USSD-командами для управления опциями и услугами на своем номере. Это очень удобно, поскольку набором цифр и символов можно подключать и отключать услуги, узнавать баланс счета, получить информацию или найти ближайший салон компании. Все команды можно сохранить в телефонном справочнике и использовать, когда вам это потребуется.

Обзор USSD команд и запросов в «МТС»

Имея в справочнике своего мобильного телефона полезные и часто используемые USSD-команды вы сможете легко контролировать расходы, подключать или отключать на постоянно или на какое-то время полезные функции и многое другое. За считанные секунды вы сможете управлять балансом и тарифом, получать важную информацию, пользоваться дополнительными опциями и многое другое. Ниже приведены самые популярные USSD-команды, которые будут очень полезны всем абонентам «МТС».

Управление балансом. Для управления балансом на своем номере все абоненты «МТС» могут использовать несколько USSD-команд. Самая первая – это *100#, которая позволяет узнать остаток на счету. Если вы хотите проверить, какие последние пять платных операций проводились по вашему номеру, тогда набирайте *152#. Если у вас подключена услуга «На полном доверии» и вам необходимо уточнить задолженность по счету, тогда необходимо использовать команду *100*3#.

Управление тарифами и услугами. *111# — самая главная команда, которая позволяет управлять услугами и тарифами с вашего телефона быстро и бесплатно. Для тех, кто не помнит свой тарифный план, оператор предлагает воспользоваться командой *111*59#, после ввода которой вы сможете получить всю необходимую информацию по вашему тарифу.

Многие тарифные планы подразумевают начисление абонентам «МТС» пакетов MMS- и SMS-сообщений, а также минут для разговоров с другими абонентами.

Они входят в ежемесячную плату за предоставляемые услуги и тарифы. Чтобы уточнить остаток пакетов набирайте *100*1#. Также пакеты MMS- и SMS-сообщений, минут для разговоров оператор предлагает участникам различных акций (действуют ограниченное время), которые можно проверить командой *100*2#. Если у вас активирован сервис «Мой контент», тогда управлять всеми подписками на контентные услуги можно командой *111*919#.
Пополнение счета. При пополнении баланса с использованием банковской карты можно использовать сервис «Кошелек МТС Деньги», которая управляется командой *115#. Если вы хотите попросить другого абонента пополнить ваш баланс, необходимо воспользоваться услугой «Пополни мне счет», для чего набирайте *116*номер абонента# и позвонить.

Мгновенное пополнение баланса (даже при нуле на счету) можно осуществить услугой «Обещанный платеж» используя команду *111*123#.

Блокировки и настройки. В случае потери или кражи телефона абонент может заблокировать свой номер командой *111*157#. Необходимо отметить, что разблокировать телефон абонент может только в «Личном кабинете», в офисе оператора или в ближайшем салоне «МТС». При получении на свой телефон сообщений о подключенных подписках, отписаться от них можно командой *111*919# и нажать кнопку вызова. Если вы хотите внести в черный список определенные номера, тогда набирайте *111*442# и звонок. Для подключения услуги «Вам звонили» можно воспользоваться кодом*111*38#.

Услуга будет работать, даже если телефон был выключен или находился в не сети, а сообщения придут, как только телефон снова будет зарегистрирован в сети «МТС».

Другие команды и запросы. Для тех, кто не помнит свой номер, но срочно требуется его узнать, оператор предлагает использовать команду *111*0887#. Когда вам надо связаться с другим абонентом, но на балансе нет денег, тогда можно воспользоваться командой *110*номер абонента# и нажать позвонить. Данная комбинация активирует услугу «Перезвони мне».

В компании «МТС» постарались продумать все нюансы использования мобильной связи для управления тарифами и услугами. Абоненты могут связывать друг с другом, даже если на счету нет денег. Специальные USSD-команды помогают быстро решить финансовые вопросы, позвонить абоненту и многое другое.