
 Потребительские кредиты для ИП – это система займов, при которой индивидуальный предприниматель получает на свой счет определенную сумму и в дальнейшем может распоряжаться ею по собственному усмотрению. Ниже представлен перечень из семи банковских продуктов, которые предлагают наиболее интересные условия получения кредита для ИП.
Но кроме этого, можно также рассматривать любые займы этих банков, предназначенные для физических лиц.
БанкМаксимальная сумма (рублей)Процентная ставкаСрок кредитованияСовкомбанк1 000 000,0017,4%5 летВосточный10 000 000,00Индивидуально7 летРайффайзен2 000 000,00Индивидуально1 годТинькофф2 000 000,0012%3 годаУБРиР2 000 000,0016%2 годаРосбанк100 000 000,0014,56%2 годаОТП1 000 000,00Индивидуально1 год
Следует учитывать, что во многих случаях практически все параметры кредита устанавливаются в индивидуальном порядке. Это позволяет добиваться более выгодных предложений, но подразумевает определенные обязательства для ИП. Зачастую банк требует перевести все (или часть) расчетов/оборотов именно к нему.
Совкомбанк
Совкомбанк предлагает абсолютно идентичные продукты как для индивидуальных предпринимателей, так и для физических лиц. Данный кредит отличается сравнительно небольшой суммой и высокой ставкой, однако длительным сроком. Как следствие, подойдет он тем лицам, которым нужна небольшая сумма с минимальными ежемесячными платежами.
Нужно помнить, что при таких условиях общая переплата по кредиту будет довольно большой, но это касается и любых других долгосрочных займов. Особенности:
- Требуется трудоустройство и подтверждение дохода.
- Максимальный возраст клиента на дату погашения – 85 лет.
- Нужна постоянная регистрация.
- Есть возможность пересчета ставки под 11,9% годовых после полного погашения.
- Существует несколько вариантов погашения задолженности.
Восточный Банк
Восточный банк предлагает новым и действующим клиентам – индивидуальным предпринимателям солидную сумму потребительского кредита на длительный срок. Индивидуальное рассмотрение позволит добиться именно таких условий, которые будут интересны конкретному заемщику.
Подойдет тем лицам, которым нужен большой кредит на очень большой срок. Как и в предыдущем случае, предполагается значительная переплата.
Следует учитывать, что максимальные суммы можно получить только при предоставлении соответствующего залога. Особенности данного продукта:
- Учитывается сезонный характер работы клиента. При необходимости можно отсрочить платежи.
- Допускается частичное или полное досрочное погашение долга.
- Банк готов рассматривать в качестве обеспечения практически любое имущество потенциального заемщика.
- Может предоставляться в виде отдельного платежа или кредитной линии.
- Практически все заявки одобряются. В среднем, в 8 случаев из 10 принимается положительное решение.
Райффайзен
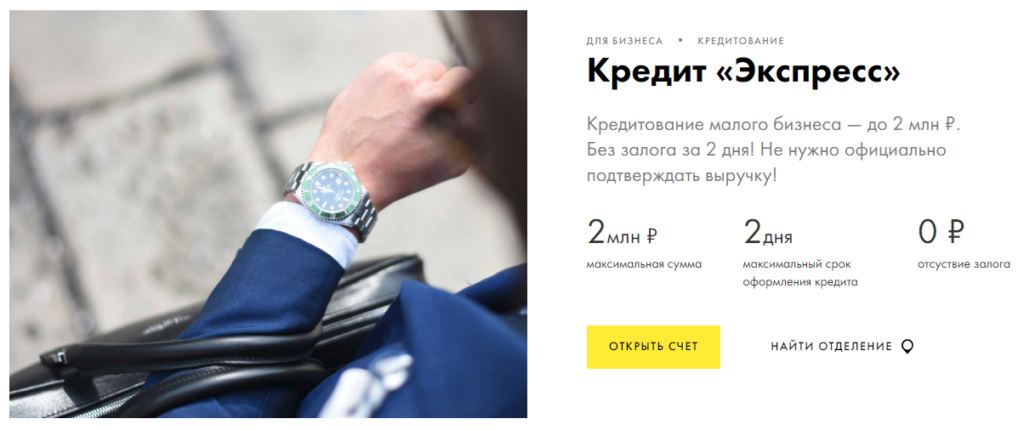
Сумма кредита в Райффайзен банка значительно ниже, чем в двух представленных выше вариантах, что компенсируется сравнительно низкой процентной ставкой. Также стоит обратить внимание на интересные дополнительные предложения.
Подойдет тем лицам, которые хотят получить кредит на короткий срок с минимальными усилиями. Особенности данного продукта:
- Оформление кредита всего за 2 дня.
- Залог не нужен.
- Аннуитетная система платежей.
- Может потребоваться поручительство заемщика, собственников бизнеса и/или супруга/супруги клиента.
- Нет комиссии за выдачу кредита.
- Требуется положительная кредитная история. В ней уже должны быть отражены аналогичные займы на срок от 1 миллиона рублей.
- Не требуется официальное подтверждение дохода.
Тинькофф
Есть аналогичный продукт и в банке Тинькофф. Главная его особенность – предназначается для ИП, но фактически оформляется на физическое лицо, благодаря чему и появляется возможность использовать деньги любым необходимым образом.
Параметры займа ничем особым не выделяются, и потому данный продукт можно рекомендовать абсолютно всем клиентам, вне зависимости от потребностей. Разумеется, при условии, что предложенной суммы в 2 миллиона хватит. Особенности кредита:
- Зачисляется на расчетный счет или карту.
- Не требуется залог и поручительство.
- Для своих клиентов действуют более выгодные условия.
- Если 3 года исправно выполнять свои обязательства, не допуская просрочек, можно пересчитать все платежи по более выгодной ставке. Разница поступит на счет заемщика.
- Быстрое оформление.
- Понятные требования и условия.
- Есть возможность индивидуального рассмотрения кредита.
УБРиР
Формально кредит от УБРиР имеет целевое назначение. Однако на самом деле оно настолько размыто, что под него можно подвести абсолютно любой вариант использования денег, лишь бы это хоть как-то было связано с деятельностью ИП. Например, можно приобрести машину для себя лично, но указать, что транспорт необходим для работы предпринимателя, и так далее.
За счет сравнительно низкой суммы, небольшого срока и высокой процентной ставки продукт нельзя назвать максимально выгодным, но это сполна компенсируется возможностями индивидуального рассмотрения, а также минимальными требованиями к заемщику.
Другие особенности продукта:
- Не требуется залог.
- Выдается либо кредитной линией, либо отдельными «кусками» по запросу заемщика.
- Необходимо поручительство.
- Быстрое рассмотрение заявки (всего 2 дня).
- Нет требований к переводу оборотов в банк или поддержанию их на определенном уровне.
- Есть ряд комиссий.
Росбанк
Росбанк выгодно выделяется среди всех конкурентов за счет огромной максимальной суммы возможного займа. Нужно понимать, что для оформления кредита на те же 100 миллионов рублей придется предоставить адекватный залог и показать достаточные для выполнения обязательств доходы.
Подойдет такой вариант тем лицам, которые планируют получить большую сумму на очень короткий срок. Благодаря этому переплата будет минимальной. Однако нужен высокий доход, так как ежемесячный платеж предполагается весьма солидный.
Особенности продукта:
- В качество залога может приниматься практически любое имущество клиента.
- Может оформляться как в виде отдельного платежа, так и кредитной линии.
- Допускается рассмотрение индивидуального графика платежей.
- Есть возможность отсрочки на срок до полугода.
- Нет комиссии за досрочное погашение (полное или частичное), а также выдачу кредита.
- Необходимо поручительство.
ОТП Банк
Из всех предложенных вариантов ОТП Банк согласен выдавать кредиты на минимальный срок. При этом рассмотрение практически не занимает времени, да и требования к клиенту фактически отсутствуют. Главное, чтобы он мог платить и являлся представителем малого бизнеса.
Подойдет такой заем тем лицам, которым деньги нужны очень срочно, но ненадолго и в небольшой сумме. Особенности продукта:
- Требуется поручительство.
- Выдается в виде отдельного платежа на счет заемщика.
- Залог не нужен.
- Индивидуальное рассмотрение ставки по кредиту.
- Есть возможность отсрочки платежей на срок до 6 месяцев.
Какой кредит выбрать?
При выборе кредита сначала стоит рассмотреть предложения того банка, в котором открыт расчетный счет и/или происходит основное обслуживание. Практически у каждого ИП есть «своя» подобная финансовая организация, где работать привычнее или удобнее.
На практике банки предлагают своим клиентам наиболее интересные условия, даже если это идет вразрез с их внутренними нормативами. Они понимают, что в противном случае рискуют потерять это ИП. Кроме того, ориентироваться нужно на конкретные требования:
- Если предполагается покупка дорогостоящего оборудования, техники или нужна крупная на сумма что-либо еще, оптимально подойдут варианты от Восточного Банка и Росбанка.
- В том случае, когда ИП не может «потянуть» большой ежемесячный платеж, ориентироваться нужно на те продукты, которые предполагают оформление на длительный срок. В нашем случае это Совкомбанк, Восточный и Тинькофф.
- С другой стороны, если не нужна большая сумма или длительный срок, то можно рассмотреть предложения ОТП Банка, УБРиР и Райффайзена.
Не стоит ориентироваться на процентную ставку. Во-первых, в подавляющем большинстве случае то, что указано на сайте банка, и то, что он готов предложить на самом деле – никак не связано между собой. Во-вторых, рассмотрение заявок подобных клиентов нередко проходят в индивидуальном порядке. Это значит, что можно получить заем на более выгодных условиях.
Почему банки согласны давать ИП потребительские кредиты?
Для юридических лиц характерно оформлять кредиты на какие-то конкретные цели: покупку недвижимости, транспорта, сырья, материалов, оборудования и тому подобного. Но с ИП ситуация несколько иная. Суть в том, что многие предприниматели используют в работе личное имущество, поэтому затруднительно разделить, где начинает одно и заканчивается другое.
Как следствие, они и сами не всегда могут заранее указать, на что конкретно потребуются деньги. Например, сейчас нужна машина, но к моменту получения денег выясниться, что это уже не актуально, и на данный момент лучше купить новый станок или заплатить за крутую рекламную компанию.
В такой ситуации лучшим выходом будет выдавать ИП потребительские кредиты, аналогичные тем, которые получают обычные физические лица. Часто они вообще не предполагают целевого назначения.
Таким образом, потребительское кредитование – это крайне выгодный и удобный процесс для всех сторон. ИП получают те суммы, которые им нужны, и могут распоряжаться ими по собственному усмотрению. Банк, в свою очередь, получает благодарного клиента. Следует учитывать, что даже при отсутствии залога финансовая организация рискует по минимуму, ведь у ИП достаточно много имущества, которое не составит труда описать, арестовать и продать на аукционе в случае неуплаты.
Плюсы и минусы потребительских кредитов для ИП
Преимущество таких кредитов в полном отсутствии целевого назначения, что позволяет предпринимателем максимально эффективно распоряжаться деньгами. В то же время это является и минусом, ведь нецелевые кредиты всегда дороже. В результате такие займы не столь выгодны, как большинство специализированных аналогов.
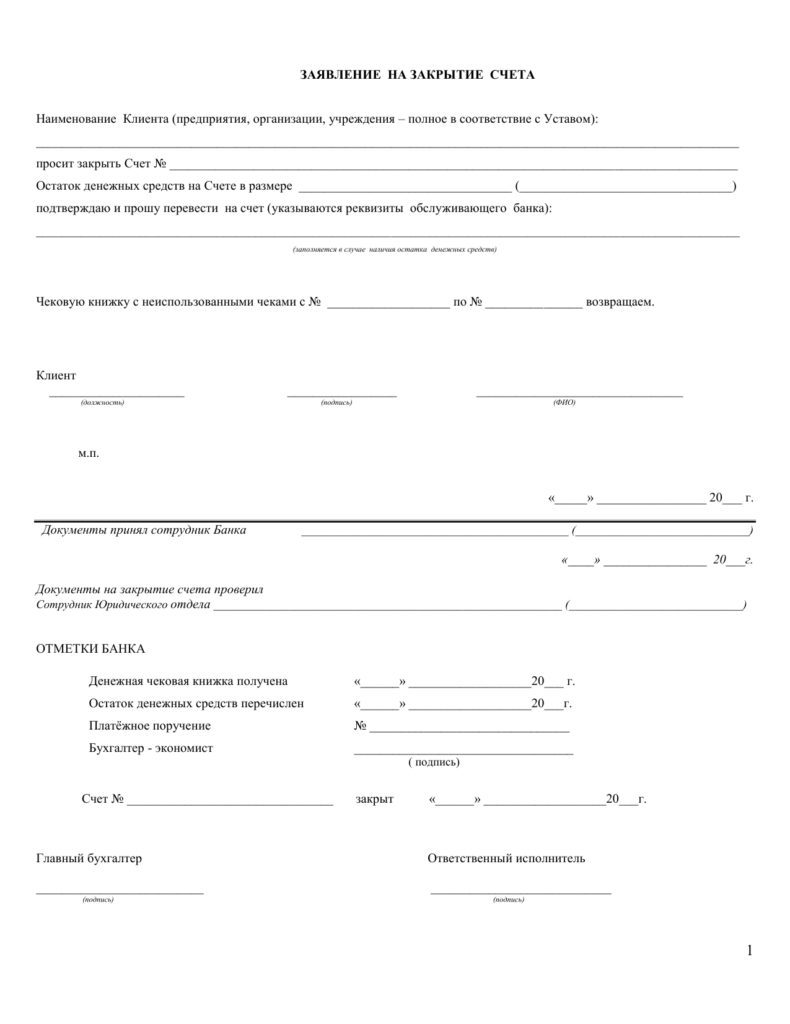
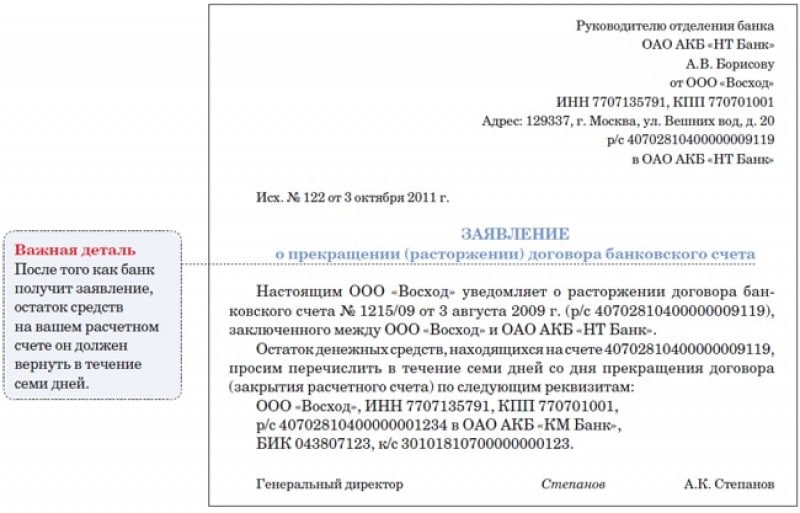
 Практически каждое юридическое лицо при создании одним из первых действий открывает расчетный счет в банке. Это не является обязательным требованием закона, но на практике выполняется большинством бизнесменов и предпринимателей, как крупных, так и мелких. Однако, достаточно часто появляется необходимость расторгнуть договор с банком и закрыть в нем счет. Причем намного чаще инициатором этой процедуры выступает именно клиент кредитной организации.
 Действующее законодательство предоставляет и юридическому, и физическому лицу возможность одностороннего расторжения договора с банком. При этом для клиента финансовой организации предусматривается сразу несколько законных оснований для этого. Среди них есть чисто юридические причины, например, реорганизации или ликвидации ООО, а также решение суда, когда расторжение договора банковского обслуживания выступает просто одним из этапов процедур, происходящих в компании.
 Услуга блокировки карты может понадобиться в случае потери телефона, повреждения симки, длительной поездки или по другой причине. Вовремя приостановив обслуживание, вы сэкономите свои деньги и нервы. По прошествии времени вы сможете вернуть прежний номер и продолжать им пользоваться. Хотите знать, как это сделать? Тогда прочитайте внимательно эту статью, в которой мы подробно расскажем, как самостоятельно восстановить sim-карту.
 Расширение и развитие бизнеса требует постоянного инвестирования. Вопрос потребности в дополнительных средствах рано или поздно может возникнуть не только у начинающих предпринимателей, так и у тех, кто уже давно занимается бизнесом. И в этой ситуации встает вопрос – а где взять средства на кредит для ИП?
 Альфа-Банк

 Когда у компании появляются свободные средства, лучшим решением будет разместить их на депозите банка, чтобы получить дополнительный доход. В отличие от крупных инвестиционных проектов, такое вложение не принесет большой прибыли, но связано с меньшими рисками. Есть несколько важных нюансов, отличающих вклад для физических лиц от депозита юридического лица.
 Существует несколько видов депозитов, каждый из которых имеет свои особенности:
 Порядок оформления вклада для корпоративных клиентов тоже имеет свои особенности. Чтобы открыть депозит, организации нужно предоставить ряд документов. Их перечень различается в зависимости от типа организации и правил безопасности конкретного банка. После проверки документов и копий, представитель фирмы заполняет анкету, бланки и подписывает договор с банком. Денежные средства перечисляются безналичным переводом с расчетного на депозитный счет. Банк вправе отказать клиенту в открытии депозита, если налоговые органы вынесли решение о приостановлении юридическим лицом своей деятельности.
 О создании организацией любого вида депозитов нужно сообщать в налоговую службу. С доходов по депозитам придется платить налог в случае, если ставка по вкладу выше ставки рефинансирования, установленной Центральным Банком. Если вклад открыт с 15 декабря 2014 до 31 декабря 2015 года, то доход от депозитов облагается налогом, в случае, если ставка по депозиту больше ставки рефинансирования, увеличенной на 10 единиц. Для депозитов, открытых позднее 1 января 2017 года, ставку ЦБ следует увеличить на 5 единиц.