Рубрики
Разное

Кредиты в банке Ренессанс


Банк «Ренессанс Кредит» относится к крупным российским финансовым учреждениям, занимая 50-е место по величине контролируемых активов. Однако, по некоторым видам деятельности, например, кредитованию населения, организация входит в ТОП-15 среди отечественных банков. Это стало возможным благодаря активному развитию розничного направления работы, которое состоит в предоставлении различных банковских услуг частным клиентам.

Содержание [Скрыть]

Подробнее про кредиты в банке

Банк Ренессанс Кредит является розничной финансовой организацией, так как занимается исключительно обслуживанием физлиц. Именно поэтому учреждением разработана уникальная программа кредитования частных клиентов, предусматривающая большое количество разнообразных займов для населения, включая потребительское кредитование и оформление пластиковых карточек с кредитным лимитом.

Общий объем выданных населению займов равняется на сентябрь 2018 года почти 132 млрд. рублей.

Условия кредитования в банке Ренессанс

Ренессанс Кредит предоставляет займы только физическим лицам. Несмотря на это обширная линейка кредитов обеспечивает достаточно заметные различия в условиях предоставления заемных средств банка потенциальным клиентам.
Фото №1. Кредит наличными – один из популярных продуктов банка Ренессанс

Процентная ставка

Минимальный размер процентной ставки, установленной для кредитов от банка Ренессанс, предусмотрен для займа наличными. Он составляет 11,3%, что делает предложение финансовой организации одним из самых выгодных для отечественного рынка.

Максимальная величина ставки установлена для целевых кредитов и равняется 27% годовых. Примерно посередине находится процент, который установлен для владельцев кредитов от банка Ренессанс. Указанная категория клиентов платит за пользование заемными средствами банка 19,9% в год.

Сроки кредитования

Правила кредитования, которые установлены для клиентов банка Ренессанс в части продолжительности заключаемых договоров займа, достаточно стандартные. Минимальный срок кредита равняется 6 месяцам, а максимальный – 5 годам.

Доступные суммы

При оформлении потребительского кредита или займа наличными в банке Ренессанс Кредит клиент может рассчитывать на получение денежных средств в пределах от 3 тыс. руб. (целевой займ на покупку телефона) до 700 тыс. руб. (кредит наличными). Максимальный размер лимита для кредиток, выпускаемых финансовой организацией, равняется 200 тыс. руб.
Фото №2. Пластик с кредитным лимитом от Ренессанс Кредит

Валюта кредита

Все кредитные продукты банка Ренессанс предполагают использование отечественной валюты – рублей. Оформление займов в иностранных денежных единицах правилами работы финансового учреждения не предусматривается.

Прочие условия

Разнообразие кредитных продуктов, разработанных банком Ренессанс и предлагаемых финансовой организацией своим клиентам, предоставляет последним широкие возможности для выбора подходящей схемы кредитования.

При этом условия получения заемных средств весьма серьезно отличаются, что делает необходимым их более подробное рассмотрение далее по тексту.

Требования к заемщику

Для удобства работы с потенциальными заемщиками специалисты банка Ренессанс Кредит разработали четкий перечень требований, предъявляемых к клиентам при оформлении кредитов. Он содержит следующие ограничения:

  • возраст. Возраст заемщиков, которые уже являются клиентами банка, должен находиться в пределах от 20 до 70 лет. Для новых клиентов возрастные рамки установлены в таких границах — от 24 до 70 лет;
  • российское гражданство;
  • регион оформления документов на кредит. Действующие клиенты Ренессанс Кредита получают займ в том подразделении, где обслуживаются. Новые заемщики оформляют документы на получение кредита либо по месту официального трудоустройства, либо по месту регистрации;
  • величина дохода. Одобрение сделки со стороны банка возможно только в том случае, если размер ежемесячного заработка клиента составляет от 12 тыс. руб. для столичных жителей и от 8 тыс. руб. для заемщиков из других регионов РФ;
  • стаж работы. Заемщик должен работать на последнем месте трудоустройства не менее трех месяцев.

Необходимые документы

При получении займа в банке Ренессанс от потенциального клиента требуется предоставить несколько обязательных документов. Их перечень зависит от вида оформляемого кредита. Как правило, речь идет о таком наборе документации:

  • паспорт гражданина РФ;
  • действующий трудовой контракт, трудовая книжка или справка с места работы;
  • справка по унифицированной 2-НДФЛ или по форме финансовой организации о размере заработка по месту официального трудоустройства;
  • второй документ, который подтверждает личность потенциального заемщика.

Как рассчитать кредит

Работа с физлицами, значительная часть которых не обладает серьезными финансовыми знаниями, делает необходимым создание простых и удобных для рядовых пользователей сервисов расчета условий кредита. В подобном качестве выступают специально разработанные специалистами Ренессанс Кредита онлайн-калькуляторы.

Калькулятор кредита

Онлайн-калькулятор самого популярного вида кредитования от банка Ренессанс – займа наличными, размещается непосредственно на странице сайта, где описываются условия его предоставления.

Сервис находится в свободном доступе, поэтому для его использования не требуется проходить процедуру регистрации или авторизации.

Принцип работы кредитного калькулятора предельно прост. Потенциальному заемщику достаточно указать исходные данные для расчета, которыми являются сумма и срок кредита. После этого программа автоматически вычислит величину ежемесячного платежа банку.
Фото №3. Онлайн-калькулятор для расчета параметров кредита наличными

При желании клиента допускается изменение любого из трех перечисленных параметров простым передвижением соответствующего ползунка по шкале каждого показателя. Это приведет к изменению двух других условий кредитования, что позволит подобрать самый выгодный и удобный для заемщика вариант сотрудничества с банком Ренессанс.

Залог и поручительство по кредитам

Характерной особенностью оказываемых банком Ренессанс услуг кредитования является отсутствие необходимости предоставления залога, поручительства или других видов обеспечения при оформлении займов.

Требования финансовой организации к потенциальным заемщикам ограничиваются российским гражданством, официальным трудоустройством и величиной ежемесячного заработка в размере 8 тыс. или 12 тыс. руб. в зависимости от региона проживания.

Как получить кредит в банке Ренессанс?

Сотрудничество с банком Ренессанс имеет еще одно немаловажное достоинство. Оно заключается в предельно простой процедуре получения предоставляемых финансовой организацией займов. Она предусматривает три последовательно реализуемых стадии:

  • заполнение и отправка онлайн-заявки;
  • ее рассмотрение специалистами банка;
  • принятие решения и выдача денежных средств заемщику.

Что потребуется?

Исчерпывающий список требований, который банк Ренессанс предъявляет к потенциальным заемщикам, был приведен выше. Он достаточно стандартный для отечественных финансовых учреждений. Главное отличие данного банка – это отсутствие требований, связанных с предоставлением обеспечения по кредиту.

Заявка на кредит

Заполнение и отправка онлайн-заявки на получение кредита в банке Ренессанс осуществляется непосредственно на официальном сайте финансового учреждения. Для того, чтобы завершить процедуру подачи заявки, достаточно потратить не более 2-4 минут на внесение в специальные формы запрашиваемых данных.
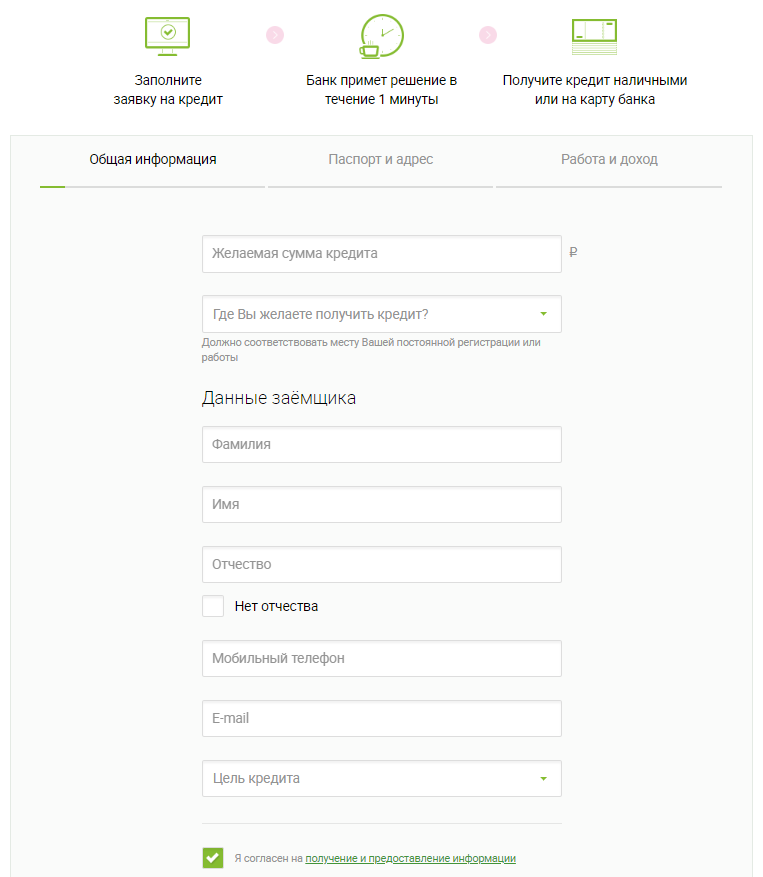
Фото №4. Заполнение онлайн-заявки на кредит

Дополнительным плюсом обращения в Ренессанс Кредит является крайне оперативное рассмотрение полученных заявок. В большинстве случаев решение о выдаче займа принимается в течение четверти часа.

Пошаговые действия

Последовательность действий по получению кредита в банке Ренессанс была приведена выше. Она является достаточно традиционной и используется большим количеством современных отечественных банковских учреждений.

Кредитные программы банка

Розничная специализация Ренессанс Кредита выступает главной причиной отсутствия специальной программы кредитования организаций и ИП.

Среди услуг банка присутствуют исключительно займы, предназначенные для клиентов, являющихся частными лицами.

Для физических лиц

Линейка кредитов банка Ренессанс, предлагаемая населению, состоит из нескольких весьма популярных продуктов. Они включают как четыре вида займов наличными, так и целевое кредитование, а также оформление карточек с кредитным лимитом. Как следствие, частные лица имеют возможность получить в банке Ренессанс Кредит следующие виды займов:

  • наличными для клиентов банка. Все разновидности кредитов наличными от Ренессанс Кредита предусматривают продолжительность займа от 2 до 5 лет. Данный вид займа предоставляет возможность получить от 30 тыс. до 700 тыс. рублей по достаточно низкой ставке, равной 11,3%-24,1%;
  • наличными пенсионерам. При аналогичной продолжительности срока кредитования и величине процентной ставки размер займа для клиентов-пенсионеров составляется 30 тыс.-200 тыс. рублей, что объясняется зависимостью этого параметра от величины дохода;
  • наличными по программе «Больше документов – ниже ставки». Самый популярный кредитный продукт банка, по условиям которого заемщик получает от 30 тыс. до 700 тыс. руб. по ставке, изменяющейся в пределах от 11,3% до 23,3%. Срок кредитования, как и для остальных замой наличными, составляет от 2 до 5 лет;
  • на срочные цели.

Самый простой и оперативный в плане скорости оформления вариант кредита, который предусматривает выдачу от 30 тыс. до 100 тыс. руб. наличными под 19,9%-24,1% годовых.

  • целевой интернет-кредит. Оформляется при помощи сервисов онлайн-магазина, в котором клиент Ренессанс Кредита подобрал покупку. Сумма займа составляет от 3 тыс. до 100 тыс. руб., для их получения достаточно предоставить данные паспорта. Срок кредита – от полугода до трех, процентная ставка составляет 20,40%-27,00%, что зависит от суммы покупки и срока кредитования;
  • целевой на бытовую технику. Оформляется непосредственно в магазинах, торгующих бытовой техникой. Стоимость покупки варьируется от 10 тыс. до 250 тыс. рублей при сроке кредитования от полугода до трех. Процентная ставка составляет 22%-27%. Для оформления документа требуется предоставить паспорт;
  • целевой на мобильный телефон. Предоставляется при покупке телефона стоимостью от 2 тыс. до 100 тыс. руб. Процентная ставка совпадает с той, что установлена для интернет-кредита, и равняется 20,40%-27,00%. Продолжительность целевого займа варьируется в пределах от полугода до трех лет;
  • целевой на мебель и товары для дома. Еще одна разновидность целевого займа, средства по которому в размере от 10 тыс. до 0,5 млн. руб. могут быть направлены на покупку любой мебели или других товаров для дома. Процентная ставка по этому виду кредита установлена на уровне 22%. Срок действия договора с банком составляет 1-3 года;
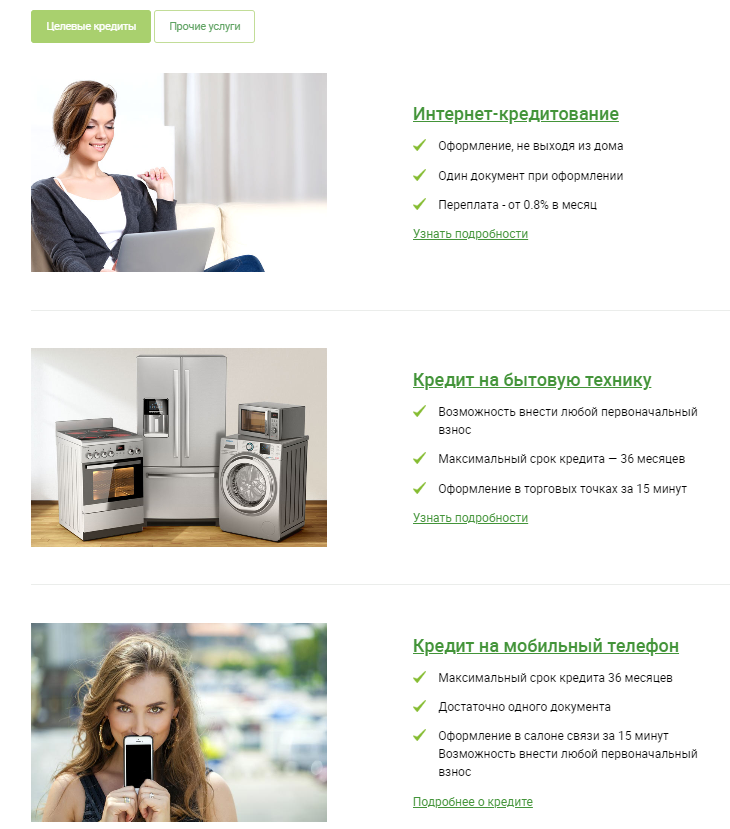
Фото №5. Целевые кредита от банка Ренессанс

  • обычная кредитка. Популярный финансовый инструмент, который используется клиентами банка Ренессанс для получения займов и осуществления различных платежей. Верхняя граница кредитного лимита находится на уровне в 200 тыс. руб. Владельцу кредитки предоставляется льготный период продолжительностью до 55 суток, в течение которого процент, равный 19,9%, не взимается. Карточка выпускается и обслуживается бесплатно.

Важным нюансом выступает повышенный процент, установленный для обналичивания кредитных средств. Он равен 45,9%

  • кредитка «Плюсуй». В дополнение к описанным выше параметрам обычной кредитки от банка Ренессанс, пластик «Плюсуй» предоставляет возможность беспроцентной рассрочки при совершении покупок в магазинах торговой сети Дикси.
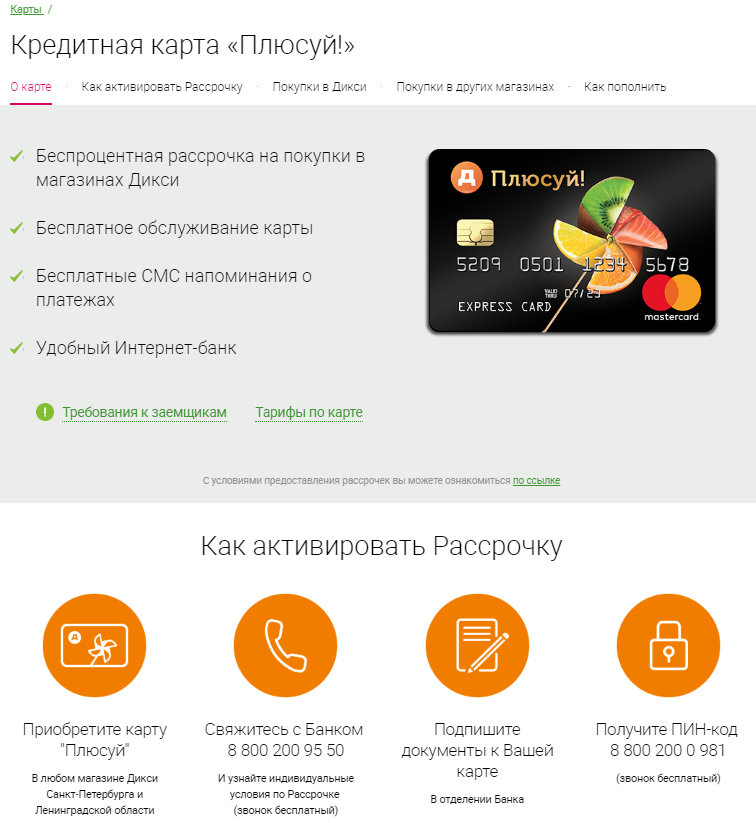
Фото №6. Специальное предложение от банка Ренессанс – кредитка «Плюсуй»

  • кредит в банке–партнере. Уникальное предложение от Ренессанс Кредита для тех клиентов, которые не имеют возможности посетить офис банка. В этом случае финансовая организация предоставляет возможность оперативного оформления кредита в стороннем банке-партнере. Величина займа составляет от 30 тыс. до 300 тыс. руб. Средства могут быть получены на срок до 4-х лет под 27% годовых.

Для юридических лиц

Банк Ренессанс Кредит не осуществляет кредитование юридических лиц. Это правило действует по отношению как к ООО, так и к ИП.

Поэтому специальные программы оформления займов для указанных категорий клиентов банком не разработаны.

Погашение кредита в банке

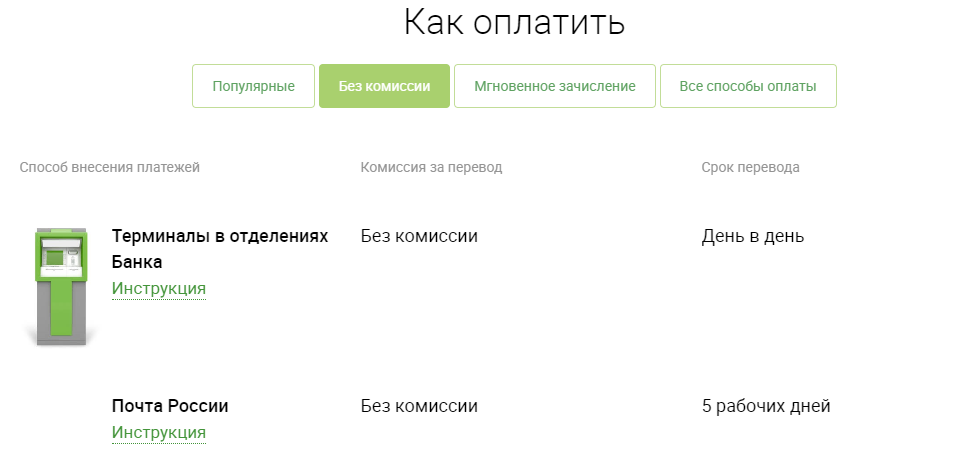
Ренессанс Кредит предоставляет своим клиентам большое количество способов погашения задолженности перед банком. Некоторые из них осуществляются без комиссии, для чего могут быть использованы:

  • устройства самообслуживания в офисах банка;
  • отделения Почты России.

Фото №7. Способы погашения кредита без комиссии

Остальные варианты погашения кредитных обязательств перед банком потребуют оплаты дополнительной комиссии. К ним относятся:

  • онлайн-платежи со счетов сторонних банков;
  • внесение средств в фирменных салонах связи МТС, Билайн, Мегафон и Евросеть;
  • использование платежных систем и терминалов QIWI, TelePay, SprintNet, Элекснет, Золотая Корона и т.д.

Порядок погашения

Для перечисления или внесения средств в счет погашения кредита, взятого в банке Ренессанс, необходимо знать реквизиты лицевого счета клиента или данные его кредитного договора. В большинстве случаев при возникновении затруднений с осуществлением платежа достаточно обратиться за консультацией в службу поддержки либо самого банка, либо используемой платежной системы.

Страхование кредитов в банке Ренессанс

Оформление страхового полиса не относится к числу обязательных требований банка Ренессанс ни для одного предлагаемого заемщикам кредитного продукта. Таким образом, страхование кредитов осуществляется исключительно на добровольной основе.

Вместе с тем, клиентам предлагается несколько программ страхования, которое осуществляется дочерней структурой банка – СК «Ренессанс-Жизнь» и еще одним страховщиком – СК «Согласие-Вита».

Рефинансирование и реструктуризация
Линейка кредитов, которые предлагает банк Ренессанс, не включает специального займа, предназначенного для рефинансирования уже имеющихся у клиента ссуд. Вместе с тем, для этого могут быть использованы любые разновидности кредитов наличными или даже средства в пределах лимитов по кредиткам банка.

В любом случае рефинансирование кредитов, взятых в сторонних финансовых организациях, за счет заемных средств банка Ренессанс вполне возможно. Главное при этом – чтобы новые условия кредитования были выгоднее уже имеющихся.

Реструктуризация кредита, оформленного в банке Ренессанс, осуществляется по стандартной схеме. Заемщик должен обратиться в финансовое учреждение с заявлением, в котором указываются причины возникновения трудностей с возвратом и обслуживанием кредита, а также содержится просьба о реструктуризации.

В случае, если доводы клиента будут признаны обоснованными, банк может пойти на пересмотр существующих условий кредитования в сторону улучшения.

Однако, учитывая политику финансовой организации и ее ориентацию на розничное кредитования, добиться подобного решения крайне непросто.

Плюсы и минусы кредитов в банке Ренессанс

В число достоинств кредитной программы, разработанной и реализуемой банком Ренессанс, следует включить:

  • наличие нескольких различных по условиям предложений, включая целевые кредиты, займы наличными и оформление кредиток;
  • оперативность рассмотрения поступивших в банк заявок на получение кредитов;
  • минимальные требования, предъявляемые к потенциальным заемщикам;
  • высокий уровень онлайн-сервисов, мобильных приложений и интернет-банкинга;
  • активное сотрудничество с банками-партнерами;
  • большая клиентская база, показывающая качество предоставляемых банком услуг.

Среди недостатков оформления кредита в банке Ренессанс необходимо выделить:

  • относительно небольшое количество офисов и устройств самостоятельного обслуживания, включая банкоматы и терминалы;
  • достаточно высокий уровень процентных ставок, особенно для клиентов-новичков;
  • отсутствие кредитной программы для юридических лиц.
Рубрики
Новости

Терминал эквайринга


Безналичные расчеты с помощью банковских карт становятся привычным и незаменимым видом расчета за приобретенные товары и услуги. Карты сегодня принимаются практически всеми торговыми, развлекательными организациями, их принимают для расчетов в салонах красоты, спортивных центрах и др.

Содержание [Скрыть]

Что такое терминал эквайринга

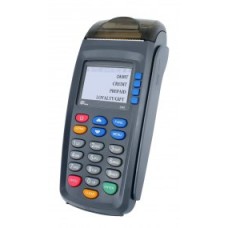
Чтобы использование банковских катр стало возможным, необходимо установить и настроить специальное оборудование – POS-терминалы, выполняющие роль интерфейса, разделяющего разные объекты – магазин и покупателя. Терминалы позволяют принимать к оплате банковские карты путем проведения множества операций, о которых обычные покупатели даже не подозревают.

POS – это аббревиатура, которая обозначает «Point Of Sale» — «точка продажи». POS-терминалы являются специальными устройствами, выполняющими несколько функций, предназначенными для обеспечения работы торговой точки в плане приема платежей за товары и услуги. Эти программно-аппаратные комплексы осуществляют необходимые торговые операции независимо от вида деятельности предприятия, на котором они установлены и количества проведенных через эти терминалы платежей.

Как устроен терминал?

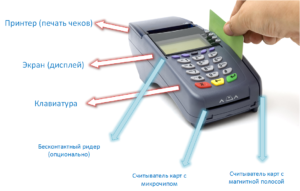
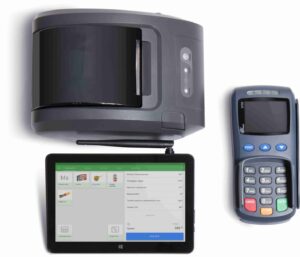
Терминалы эквайринга могут работать только в системе, в которую входят:
  • монитор;
  • системный блок;
  • принтер для печати чеков;
  • картридер, считывающий информацию с карты;
  • пин-пад – клавиатура, с помощью которой вводится штрих-код;
  • дисплей для покупателей;
  • клавиатура;
  • сканер для считывания штрих-кода;
  • ящик для хранения денежных купюр;
  • GPRS-модем, предназначенный для совершения обмена информацией посредством сотовой связи (опционально);
  • порты, позволяющие подключать терминал к кассовым аппаратам;
  • аккумуляторы (опционально).

Как работает?

При совершении покупки покупатель может изъявить желание расплатиться банковской картой. Нужно в первую очередь, обратить внимание, к какой международной платежной системе (МПС) относится конкретная карта. Определенные терминалы работают с несколькими платежными системами. Обычно логотипы МПС, карты которых принимает конкретный магазин, вывешиваются на видных местах рядом с кассой.
Наиболее распространенными системами, которые принимают на торговых точках, являются Master Card, Visa и некоторые другие. Чтобы заплатить за покупки требуется, чтобы на карте имелась нужная сумма денег или покупатель мог воспользоваться кредитным лимитом. Если денег не хватает или лимита нет, терминал покажет ошибку. Если списываются крупные суммы денег с карты, может потребоваться показать представителям магазина паспорт ее владельца. Эта мера безопасности является необходимой.

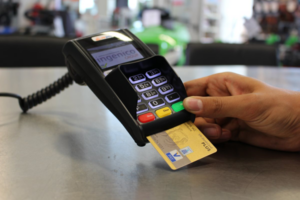
Кассир должен ввести на терминале или в компьютере требуемую сумму покупки. Далее владельцу карты нужно вставить карточку в ячейку pos-терминала. Карту может вставить в считыватель кассир или покупатель. В случае наличия на пластиковой карте магнитной полоски, карточка «пройдет» в считывателе. В случае поддержки терминалом и картой возможности проведения бесконтактного платежа, карту нужно приложить к экрану (при оплате до 1 тыс. рублей без введения пин-кода).

Данные карты будут считаны с чипа или магнитной полоски.

Часто при проведении платежных операций нужно вводить пин-код. Такая функция зависит от того, какие приоритеты ввода кода или подписи установлены на карте и от произведенных настроек терминала.

Во многих торговых сетях устанавливается предельный лимит, при превышении которого нужно вводить пин-код. Если сумма к оплате ниже лимита, вводить пин-код не нужно. Это позволяет значительно ускорить проведение платежей и не создавать очереди у касс. Но это снижает безопасность проведения самих платежных операций.

После считывания данных с карты требуемая сумма передается пос-терминалом в банк-эквайер через процесинговый центр. С этого момента начинается транзакция, проходящая несколько ступеней по пути в банк, который выдал карту, чтобы он разрешил совершить покупку. При этом совершается процесс авторизации.

Как только банк подтверждает возможность платежа, транзакция из банка уходит в центр, обрабатывающий полученные данные (ЦОД) международной платежной системы.

Здесь происходит проверка карточки на ее присутствие или отсутствие в стоп-листе. Если результат проверки положительный, она перенаправляется в процессинцентр банка-эмитента.

Если карточный счет в порядке, необходимый лимит средств на ней есть, карта подтвердила свою легальность, банк, выдавший ее, разрешит продолжить по ней действия. Операции будет присвоен определенный код авторизации. Это является подтверждением успешного прохождения процедуры авторизации.

Если авторизация оказалась неуспешной, может поступить отказ.

Это значит, что сумму, запрошенную для платежа, банк не подтвердил. Одной из причин может быть отсутствие денег на счете владельца карты. Более точную информацию можно получить в банке.

Если поступает команда «Изъять», «Изъять – мошенничество», значит, для расчета использована ворованная карта, или карта, которая была скомпрометирована.

Если высветится команда «Запрос в банк» клиенту придется пройти дополнительную авторизацию с помощью телефона. В основном, банк запрашивает информацию о держателе карты: кодовое слово, адрес регистрации, паспортные данные и др.

Далее банк эмитент далее передает информацию в обратном порядке:

  • ЦОД МПС;
  • эквайеру;
  • в пос-терминал на торговую точку.

На этой стадии распечатывается два одинаковых чека для покупателя и продавца, включающих все реквизиты операции:

  • сумму покупки;
  • кодом авторизации;
  • прочей информацией служебного характера.

Последней операцией, которую проводит пос-терминал, является отправка ответа в процессингцентр об успешном проведении операции.

Покупатель получает чек, подтверждающий оплату им товара или услуги. Деньги, который он заплатил с помощью карты и терминала будут зачислены на счет продавца не так скоро. Сначала они уходят со счета банка, обслуживающего эквайринговую систему клиента (а не с карточного счета покупателя). Пройдет несколько дней или даже неделя, пока средства поступят на счет. В соответствии с действующим законодательством России, правилами МПС деньги могут переводиться до 30 дней. Все время, пока уплаченная покупателем сумма находится «в пути», она будет временно заблокирована.

Функции терминала

Терминал выполняет функции по типу более усовершенствованной кассы. Он служит одновременно устройством, которое принимает платежи, переводит их от одного субъекта к другому. Он по штрих-коду считывает стоимость товара. Если его невозможно считать из-за повреждений носителя, на который он нанесен, кассиру нужно ввести буквенный код цены, который присутствует в базе данных.
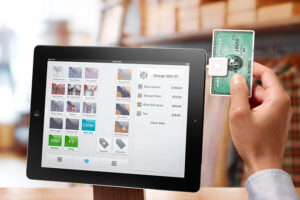
Пос-терминалы также могут принимать бонусные карты, которую нужно провести по картридеру, что позволит получить скидку или воспользоваться накопленными бонусами.

Можно провести возврат средств из физической кассы, если покупатель передумал покупать товар, но уже оплатил его картой.

В небольших магазинах лучше использовать не весь комплекс эквайрингового оборудования, а только его определенную часть. Что позволит удешевить его использование и минимизировать затраты на обслуживание. Для этих целей предназначен независимый отдельный терминал для платежей. В нем есть печатающее устройство и может быть оснащен выносной клавиатурой. В этом случае он выполняет функцию кассового аппарата. Он должен быть сертифицирован МПС: МИР, MasterCard, Visa и др. и зарегистрирован в госреестре контрольно-кассовых машин, отвечать всем установленным требованиям безопасности.

В общем, функционал терминалов сводится к следующим операциям:

  • прием платежных карт различных МПС;
  • считывание информации с карт;
  • снятие сумм, указанных при проведении операции;
  • перевод денег в банк эквайер-банк;
  • проверка данных, проведение транзакции;
  • перевод средств на счет банка эмитента;
  • подтверждение проведенного или не проведенного платежа;
  • распечатка чека;
  • завершение платежной операции.

Преимущества использования терминала

Главным преимуществом для покупателей является быстрота и легкость проведения платежных операций. Нет необходимости носить с собой деньги, искать банкоматы, чтобы снять средства на покупку и рассчитаться за нее.
Продавцу также установка POS-терминала выгодна продавцам, так как позволяет:

  • экономить на инкассации;
  • увеличить выручку, количество покупателей, желающих расплачиваться карточками благодаря удобству, может вырасти до 15-30%;
  • обеспечить рост продаж, люди, которые рассчитываются карточкой, тратя больше, чем при расчете наличными средствами.
  • сделать проведение платежных операций более безопасными;
  • уменьшить количество случаев мошенничества, использования поддельных купюр.

Основные производители

К основным производителям pos-терминалов относят ведущие западные и восточные компании, которые не один год работают на рынке и обеспечивают его потребности современным, высокотехнологичным оборудованием для проведения расчетно-кассовых, банковских операций. К ним можно отнести компании:

  • Ingenico;
  • Cisco Systems;
  • Hewlett-Packard Company;
  • Panasonic Corporation;
  • Toshiba Corporation;
  • PAX Technology Limited;
  • MICROS Systems.

Обзор терминалов для эквайринга

Наибольшей популярностью пользуются устройства:
  • Ingenico iCT220 – с дополнительным процессором ARM7 и объемом ОЗУ 16 МБ. Флеш-память устройства составляет также 16 МБ. Принтер для печати чеков имеет скорость 60 мм/сек.
  • PAX S80 – поддерживает бесконтактные карточные платежи, оснащен мощным процессором, ОЗУ составляет 54 МБ, флеш-память – 128 МБ. Скорость печати чека 25 строк/сек. Настройки и приложения можно загружать дистанционно.
  • VeriFone Vx510 – считывает информацию с магнитных, чипованных карт, оснащен процессором ARM9 (32 разрядный), ОЗУ составляет 2 МБ, флеш-память – 4 МБ, дисплей встроенный, его разрешение составляет 128/64 пикс. Клавиатура имеет 8 программируемых клавиш. Принтер печатает чеки на бумаге, шириной 58 мм на скорости 18 строк/сек.

Как выбрать?

В зависимости от вида бизнеса, его объемов и других факторов можно выбрать:

  • стационарный пос-терминал;
  • переносной;
  • платежный для мобильного эквайринга;
  • пос-системы в качестве полноценных рабочих мест для кассиров;
  • SMART-терминалы;
  • пин-пады.

Важно при выборе ориентироваться на комиссию, взимаемую банком за пользование оборудованием.

Не меньшее значение имеет совместимости ПО эквайера с моделью терминала, так как могут возникнуть проблемы с его обслуживанием. Обычно банк-эквайер вместе с оборудованием внедряет свое ПО, так как защищенность от атак злоумышленников, высокая безопасность, которую может обеспечить банк, позволяет обезопасить не только средства клиентов, но и репутацию банковского учреждения.

Стационарные пос-терминалы подойдут для торгово-сервисных предприятий. Переносные могут работать самостоятельно и в комплекте с кассовым оборудованием. Они подходят для проведения кассовых операций в местах, удаленных от стационарных касс.

Пос-системы наиболее востребованы в качестве постоянных рабочих мест на кассах.

Терминалы для мобильного эквайринга также могут работать автономно, и использоваться при необходимости обслуживания клиентов на дому (для служб доставки).

Пин-пады подключаются к терминалам и не являются самостоятельными аппаратами. Они являются устройствами ввода с широкими возможностями.

Как получить терминал бесплатно?

Некоторые банки предлагают установку POS-терминалов бесплатно. Но для этого необходимо, чтобы соблюдались определенные условия, интересные банку. Обычно это лимитированный объем выручки. Если он высокий, банк предложит установить терминалы бесплатно. Также можно устанавливать мини-терминалы, которые также могут предоставляться банками бесплатно, если обороты клиента небольшие.

Банки также практикуют установку своих терминалов, которые они сдают своим клиентам в аренду бесплатно, оплата взимается только с оборота, прошедшего через терминал.

Какой выбрать для маленького магазина?

Для небольшого магазина розничных продаж подойдет максимально автономный аппарат, печатающий чеки со встроенным аккумулятором. Такой аппарат должен входить в сеть без посторонних подключений. К таким терминалам относятся переносные, мобильные, смарт-терминалы, соответствующие ФЗ №54.

Возможные проблемы и пути решения

Среди возможных проблем, которые могут возникнуть на этапе выбора терминала – это непосредственно его выбор под конкретные потребности и вид деятельности. В этом может помочь разобраться банк-эквайер, который предлагает установку такого оборудования.

После установки возможны сбои в работе оборудования, поломки и другие проблемы с работой системы.

В этом случае важно заключить договор, в котором будут оговорены вопросы технической поддержки специалистами банка, которые будут оперативно устранять возникающие проблемы.

Рубрики
Разное

7 банков дающих займы под залог авто и ПТС


Займы под залог авто и ПТС – один из очень удобных вариантов получить кредит на значительную сумму при условии, что транспортное средство соответствует требованиям банка. У некоторых финансовых организаций нет конкретных предпочтений. Однако следует учитывать, что охотнее берут в залог сравнительно новые иностранные автомобили.
Рассмотрим 7 предложений от разных банков, готовых предоставить кредит под залог транспортного средства:

БанкМаксимальная сумма (рублей)Процентная ставкаСрок кредитованияТинькофф3 000 000,0011%5 летСовкомбанк1 000 000,0016,9%5 летВосточный1 000 000,0019%5 летРосбанк3 000 000,0014%5 летОТП Банк4 000 000,0010,5%7 летСКБ БанкОт 1 000 000,0017,9%10 летРайффайзен2 000 000,0010,995 лет

Сумма кредита будет напрямую связана со стоимостью автомобиля и только во вторую очередь – с доходами заемщика. Чем дороже ТС (транспортное средство), тем интереснее условия и больше сумма займа.

Тинькофф Банк

В банке Тинькофф есть специальная программа, направленная конкретно на получение денег за счет оформления залога на транспортное средство. Следует учитывать, что и в этом, и во всех последующих случаях автомобиль остается в собственности и пользовании его владельца. Однако в случае неуплаты он будет конфискован и продан на торгах.

Предложение от банка Тинькофф выгодно за счет достаточно большой суммы и низкой процентной ставки. Подойдет для тех лиц, которым нужно получить большой кредит с минимальной переплатой. Особенности займа:

  • Нет конкретного требования к целевому назначению кредита. Клиент может использовать деньги так, как ему захочется.
  • Не нужно подтверждать доход.
  • Кредит выдается в день обращения.
  • Минимум документов.
  • Индивидуальное рассмотрение.
  • Кредит выдается на карту банка. Если ее нет, то придется оформить.

Совкомбанк

У Совкомбанка тоже есть специальный продукт, «заточенный» на выдачу кредита под залог автомобиля. Сравнительно с предыдущим вариантом, сумма тут ниже, а ставка выше. Но он может быть даже более выгодным за счет возможности перерасчета платежей после погашения задолженности, учитывая тот же срок оформления – 5 лет.

Подойдет тем лицам, которые уверены в своих финансовых возможностях и могут гарантировать идеальное погашение долга без единой просрочки.

Особенности займа:

  • Максимальный возраст на дату погашения – 85 лет.
  • Требуется официальное трудоустройство и подтверждение дохода.
  • Нужна постоянная регистрация в регионе расположения банка.
  • Автомобиль не должен быть старше 19 лет.
  • Может требоваться поручительство.
  • Есть сервис перерасчета платежей по низкой ставке.
  • Несколько вариантов погашения.

Восточный Банк

Еще один вариант программы предлагает Восточный Банк. Несмотря на достаточно высокую процентную ставку и небольшую сумму кредита, это предложение может быть выгодным за счет быстрого рассмотрения и минимальных требований к клиенту.

Но нужно учитывать и требования банка к машине: она не должна быть старше 3-х лет (для отечественного автопрома) и 10 лет для иностранных марок.

Подойдет тем лицам, которые хотят получить деньги как можно быстрее. Особенности займа:

  • Деньги можно использовать на любые цели.
  • Очень быстрое решение (до 1 дня).
  • Транспортное средство остается в пользовании клиента.
  • Не требуется страхование заемщика и автомобиля.
  • Индивидуальное рассмотрение процентной ставки.
  • Интересные дополнительные предложения.
  • Максимальный возраст на дату погашения – 76 лет.
  • Требуется официальное трудоустройство и подтверждение дохода.

Росбанк

У Росбанка есть свой кредитный продукт подобного типа. Он не рассчитан конкретно на залог транспортного средства, но такой вариант рассматривается и даже может стать приоритетным. Преимуществами займа можно считать достаточно высокую максимальную сумму и небольшой процент.

Подойдет тем лицам, которые хотят получить существенный кредит сроком до 5 лет с минимальной переплатой. Особенности займа:

  • Широкий выбор вариантов обеспечения.
  • При расчете может учитываться не только доход заемщика, но и общая прибыль семьи.
  • Кредит одобряется всего за 2 дня.
  • Заемные средства можно использовать любым удобным образом.
  • Можно выбирать дату погашения.
  • Есть возможность погашать кредит досрочно как полностью, так и частично.
  • Ставка рассчитывается индивидуальным образом.
  • Может требоваться поручительство физического лица.
  • Автомобиль не должен быть предназначен для коммерческого использования.
  • Нужна постоянная регистрация.

ОТП Банк

В ОТП Банке можно получить кредит наличными под залог транспортного средства на достаточно выгодных условиях. Основное преимущество тут – большая сумма кредита, а также длительный срок действия договора. Как следствие, данный продукт станет оптимальным выбором для тех лиц, которые хотят получить максимум, и растянуть платежи на большой срок.

Такой подход подразумевает значительное снижение ежемесячного платежа, однако и большую переплату. Впрочем, последнее характерно для любых долгосрочных займов. Особенности кредита:

  • Решение выдается всего за 15 минут.
  • Можно подать заявку онлайн.
  • Для клиентов, получающих зарплату в этом банке, действуют более выгодные условия.
  • Можно использовать деньги любым образом.

СКБ Банк

Кредит «Индивидуальный» от СКБ Банка называется так не зря. Практически все условия, в том числе и тип обеспечения, рассматриваются отдельно для каждого случая. Примечательно, что максимальная сумма не устанавливается. Как следствие, клиент может получить ровно столько, сколько ему нужно. Но только при условии наличия соответствующего залога. Кредит можно оформить на достаточно длительный срок.

Такой вариант займа подойдет тем лицам, которые хотят растянуть платежи на максимальное количество лет. Как и в предыдущем случае, это приведет к значительной переплате, однако позволит существенно сократить размер ежемесячного платежа.

Другие особенности:

  • Можно погашать досрочно без комиссий и дополнительных платежей.
  • Максимальный возраст – 70 лет.
  • Нужна регистрация в месте расположения филиала или отделения банка.
  • Требуется гражданство РФ.
  • Необходимо подтверждать доход и занятость.
  • Погашение производится по дифференцированной системе.
  • Может потребоваться поручительство.
  • Необходимо страхование в компании из списка, аккредитованного банком.

Райффайзен Банк

У Райффайзен Банка нет специализированного кредита под залог автомобиля, однако есть универсальная программа, которая подстраивается под любые условия. Данный кредит подойдет абсолютно всем лицам, вне зависимости от возникших потребностей и возможностей.

Единственное, что нужно учитывать – ограничение по максимальной сумме займа в размере 2 миллиона рублей.

Другие особенности:

  • Деньги можно использовать на любые цели.
  • Не нужны поручители.
  • Нет комиссии за оформление.
  • Решение принимается всего за 2 минуты.
  • Кредит перечисляется на карту банка, которая выдается бесплатно.
  • Для клиентов организации действуют скидки от компаний-партнеров.
  • Специалист банка сам приедет к потенциальному заемщику.
  • Допускается оформление с указанием неофициального дохода.
  • Погашать кредит досрочно можно хоть с первого дня его действия.
  • Есть специальный сервис защиты клиента.
  • Только для граждан РФ, не являющихся ИП.

Какой банк выбрать?

Выбирать банк следует по таким параметрам:

  • Предлагаемая сумма. Чем она выше, тем удобнее. Тем более что практически всегда можно досрочно погасить часть займа, если полностью сумма не потребуется. Исходя из этих параметров, следует обратить внимание на предложения от банков Тинькофф, Росбанк, ОТП, СКБ и Райффайзен.
  • Если же большая сумма не нужна, то интереснее варианты от Совкомбанка и Восточного.
  • Чем ниже ставка, тем меньше переплата. В данном случае подойдут кредиты от Тинькофф, ОТП и Райффайзен. Но не стоит особо ориентироваться на ставку, так как зачастую она сильно отличается от того, что изначально предлагает банк.
  • Чем больше срок – тем выше переплата, но меньше сумма ежемесячного платежа. Рекомендуем рассмотреть возможность кредитования в ОТБ и СКБ банках.

Кроме всего перечисленного, ориентироваться стоит и на такие параметры:

  • Требования официального трудоустройства и подтверждения дохода.
  • Поручительство третьих лиц.
  • Требования к документам и заемщику.
  • Требования к транспортному средству.

Нужно учитывать, что чем меньше у банка требований, тем выше ставка по кредиту в большинстве случаев. И последнее, сначала следует рассматривать предложения того банка, где человек уже обслуживается.

Если сказать менеджеру, что их клиент планирует уходить в другой банк только из-за того, что его нынешняя финансовая организация не может предложить подходящие условия кредита, велика вероятность получить индивидуальные тарифы, более выгодные, чем у конкурентов.

Как оформляется залог на автомобиль и ПТС

Процедура оформления залога на транспортное средство особой сложностью не отличается:

  1. Обращение в банк и предварительное рассмотрение.
  2. Оценка автомобиля специалистами.
  3. Принятие решения.
  4. Если оно положительное, на транспортное средство накладывается обременение.

С этого момента заемщик должен учитывать, что его машину могут забрать и продать на торгах в случае возникновения каких-либо проблем. Кроме того, если ее разбить или повредить, банк потребует предоставления адекватного аналогичного залога взамен уничтоженного.

Плюсы и минусы кредитов под залог авто и ПТС

Преимуществом займов под залог авто и ПТС является возможность получить сравнительно большую сумму на длительный срок при минимальных финансовых показателях клиента. Не последнюю роль играет и срок действия кредита. Недостатком можно считать вероятность потерять автомобиль за долги, а также сравнительно высокие процентные ставки. Последнее характерно для любых нецелевых кредитов.

Рубрики
Разное

17 банков, где взять кредит с плохой кредитной историей


Наличие плохой кредитной истории выступает одним из факторов, крайне негативно воспринимаемых банками при выдаче кредита. Несмотря на это, высокий уровень конкуренции на банковском рынке и большое количество проблемных заемщиков вынуждают финансовые организации сотрудничать с клиентами, обладающими плохой кредитной историей.
Конечно же, гарантировать выдачу кредита данной категории заемщиков с вероятностью в 100% попросту невозможно. Тем не менее, список из 17 банков, оформляющих подобные займы, и предлагаемые ими условия кредитования приведены в таблице:

№ п/пБанкСтавка, %%Сумма, тыс. руб.Срок, мес.мин.макс.мин.макс.1.Хоум КредитОт 11,5101 00012842.Ренессанс Кредит10,9-24,13070024603.Почта БанкОт 12,9501 50012604.ВосточныйОт 11,51503 00037605.Тинькофф БанкОт 12502 0003366.СовкомбанкОт 8,951 0006367.Московский Кредитный БанкОт 10,97503 00012158.УБРиРОт 115020036, 60 и 849.ОТП БанкОт 14,915750126010.СКБ-банкОт 11,95511 30016011.СитибанкОт 12,91001 000246012.Альфа-БанкОт 11,99504 000126013.РосбанкОт 9,99503 000136014.РайффайзенбанкОт 10,99902 000126015.АТБ БанкОт 955 00066016.ИнтерпромбанкОт 11451 00066017.ВТБОт 7,91005 000684

Хоум Кредит

Характерной особенностью деятельности Банка Хоум Кредит выступает активное развитие розничного направления кредитования. Не удивительно, что финансовая организация сотрудничает и с проблемными клиентами, имеющими в прошлом трудности с выплатой задолженности банкам.
Основные условия кредитования частных лиц с плохой кредитной историей выглядят следующим образом:

  • минимальная ставка, на которую проблемному заемщику рассчитывать не приходится, составляет от 12,5%. Для клиентов банка допускается ее снижение до 11,5%;
  • продолжительность действия кредитного договора составляет 7 лет для старожилов и 5 лет для новых клиентов. Однако, при наличии плохой кредитной истории более реально получить займ на год-два;
  • при максимальной величине кредита, составляющей 1 млн. руб., клиент, испытывающий ранее финансовые проблемы, может надеяться на получение намного меньшей суммы, равняющейся 50-100 тыс. руб. В дальнейшем кредитный лимит может быть увеличен при исправном исполнении заемщиком своих обязательств.

Ренессанс Кредит

Главный акцент в работе Банка Ренессанс Кредит сделан на поощрении долговременного сотрудничества с организацией. Именно поэтому для новых клиентов, тем более с плохой кредитной историей, предусматриваются достаточно высокие процентные ставки – на уровне от 20%. Однако, с течением времени условия кредитования обычно пересматриваются, а минимальный размер процента составляет 10,9%.

Другие условия выдачи займа таковы: срок действия соглашения с банком равняется 24-60 месяцам, а величина выдаваемой ссуды варьируется в пределах 30 тыс.-700 тыс. руб. Ренессанс кредит рассматривает заявки проблемных заемщиков, однако для одобрения сделки с таким клиентом последний должен обязательно доказать наличие регулярного дохода на уровне от 8 тыс. руб. для жителей обычных регионов страны и от 12 тыс. руб. для клиентов-москвичей.

Почта Банк

Созданный сравнительно недавно (в 2016 году) Почта Банк уверенно входит в топ-30 крупнейших финансовых учреждений страны. Конечно же, подобная ситуация была бы невозможна без активного продвижения на рынок. Именно поэтому организация вынуждена сотрудничать с самыми различными категориями клиентов, включая проблемных заемщиков.

Условия выдачи кредита, предлагаемые Почта Банком, заслуженно относятся к числу наиболее выгодных, среди представленных на отечественном рынке. Они позволяют получить до полутора миллионов рублей по ставке от 12,9% на срок от года до пяти.

Очевидно, что клиентам с плохой кредитной историей сложно рассчитывать на такие привлекательные параметры займа. Тем не менее, вероятность одобрения кредита, пусть и на несколько худших условиях, со стороны Почта Банка достаточно высока.

Восточный

Основной специализацией банка Восточный Экспресс является работа с населением. Поэтому вполне логичным является решение организации привлекать к сотрудничеству и проблемных заемщиков, тем более, что их количество в последние годы резко увеличилось.
Стандартными условиями кредитования в банке Восточный являются такие:

  • ставка по займу – от 11,5%. Новым и проблемным клиентам рассчитывать на настолько выгодные параметры не приходится, намного реальнее получить кредит под 15-20% годовых. Максимальная процентная ставка находится на уровне 24,9%;
  • выдаваемая при кредитовании сумма колеблется от 150 ты. до 3 млн. руб. Для увеличения лимита требуется не только подтвердить доход, но и, по возможности, предоставить обеспечение;
  • особенностью кредитной программы банка выступает выдача займов на серьезный срок – от 3 до 5 лет. Такая оригинальная политика объясняется стремлением уменьшить величину ежемесячной выплаты за счет увеличения продолжительности договора с клиентом.

Тинькофф Банк

Агрессивная рекламная политика, проводимая Банком Тинькофф, привела ко вполне логичному росту клиентской базы организации. Другим способом ее увеличения является работа с проблемными заемщиками, которую банк стал проводить одним из первых в России.
Это и стало одной из главных причин стремительного движения учреждения на верхние позиции разнообразных финансовых рейтингов.

Основные условия выдачи кредитов клиентам Тинькофф Банка выглядят так:

  • процентная ставка равняется 12%. При предоставлении обеспечения по займу она может быть пересмотрена в меньшую сторону. Однако, новым клиентам и проблемным заемщикам реальнее получить кредит под 18-20% годовых;
  • величина кредита является плавающей. Дело в том, что в течение срока действия договора с банком, который может составлять 3 года, условия займа могут быть пересмотрены в сторону увеличения лимита по сделке. Это является существенным плюсом коммерческого предложения организации. Однако, клиентам с плохой кредитной историей целесообразнее заключать сделку на 3-6 мес., что позволит увеличить вероятность ее одобрения;
  • срок займа, выдаваемого Тинькофф Банком, составляет от 3 до 36 месяцев.

Совкомбанк

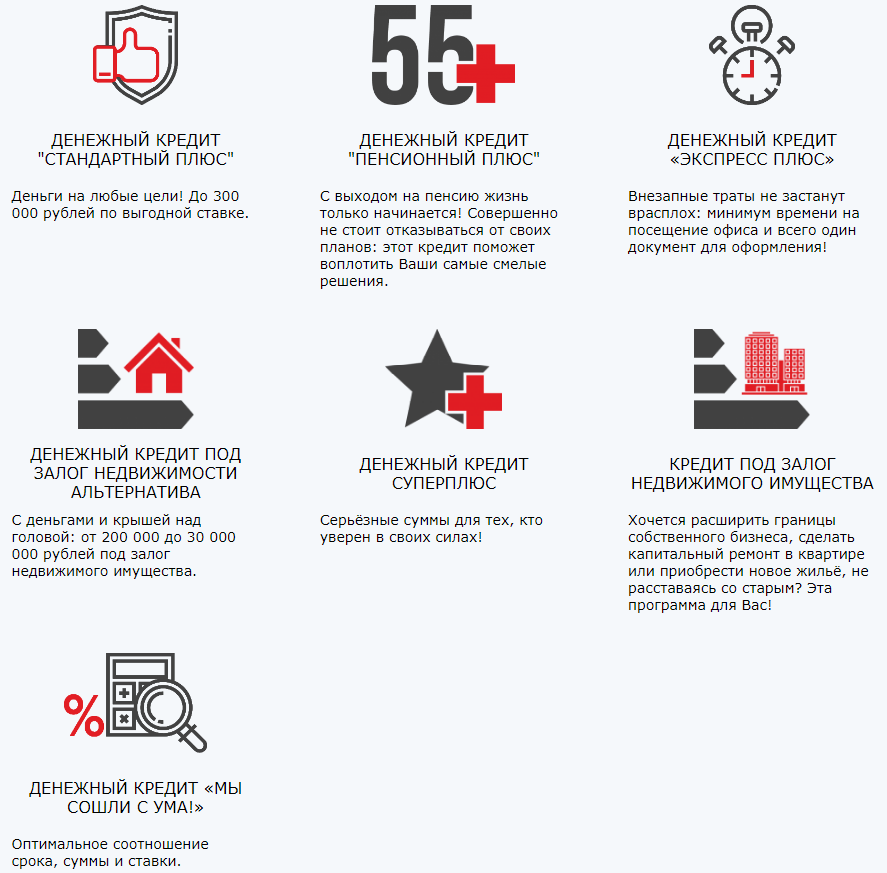
Линейка кредитов, предлагаемая населению Совкомбанком, отличается разнообразием и крайне выгодными условиями оформления займов. Это в равной степени касается как разумных требований, предъявляемых к потенциальным клиентам, в том числе имеющим плохую кредитную историю, так и в низкой процентной ставке по займам.

Наиболее выгодным на сегодня является кредит Совкомбанка, получивший оригинальное название «Мы сошли с ума». В соответствии с его условиями заемщик имеет возможность получить на год под 8,9% до 100 тыс. рублей.

Неудивительно, что данное коммерческое предложение вполне обоснованно считается одним из самых привлекательных на отечественном банковском рынке.

Московский Кредитный Банк

В настоящее время МКБ является вторым по величине частным банком страны. Этого положения организация добилась за счет активной работы по кредитованию населения. В числе наиболее популярных продуктов, предлагаемых банком – потребительский кредит. По его условиям заемщик имеет возможность получить до 3 млн. руб. При этом срок займа составляет от полугода до 3 лет, а процентная ставка начинается от 10,9%.
Важной особенностью работы МКБ выступает привлечение к сотрудничеству клиентов, имеющих проблемную кредитную историю. Это объясняется стремлением организации еще более увеличить клиентскую базу, которая уже сейчас по величине входит в топ-10 в России.

УБРиР

Кредитная программа УБРиР заметно отличается от тех банковских продуктов, которые разработаны другими финансовыми организациями. Главной особенностью коммерческого предложения банка выступает серьезное изменение процентной ставки в ходе действия кредитного договора. Некоторые виды займов предусматривают ее снижение со стартовых 62% до 11%.

Такая оригинальная политика, проводимая УБРиР, имеет несколько очевидных преимуществ, главными из которых являются:

  • возможность оформлять кредиты клиентам с проблемной историей взаимоотношений с банками, так как организация застрахована от чрезмерного риска высокой процентной ставкой;
  • заключение договоров кредитования на длительные фиксированные сроки, которые составляют 3, 5 и 7 лет. Причем клиент заинтересован в исполнении договорных обязательств, что позволит ему снизить итоговые расходы по обслуживанию кредита за счет пересчета процентов по нему по новой, более выгодной ставке;
  • увеличение клиентской базы, которая достигается за счет заинтересованности клиентов в максимально длительном сотрудничестве с УБРиР.

ОТП Банк

Среди нескольких кредитных продуктов, предлагаемых ОТП Банком, клиенту с проблемной кредитной историей реальнее всего получить займ под названием «ОТП Универсальный». В соответствии с его условиями заемщик имеет возможность получить от 15 тыс. до 750 тыс. рублей на срок от года до пяти. Процентная ставка варьируется в достаточно серьезных пределах – от 14,9% до 39,36%.

СКБ-банк

Наиболее доступным банковским продуктом среди линейки кредитов СКБ-банка заслуженно считается займ «На все про все». Условия его получения достаточно лояльны к потенциальным клиентам, включая проблемных заемщиков.
В соответствии с предложением СКБ-банка клиент имеет возможность оформить кредит на сумму от 50 тыс. рублей (максимальный лимит – 1, 3 млн.) продолжительностью до 5 лет. Важно отметить, что процентная ставка зависит от подтверждения дохода и предоставления обеспечения и изменяется от 11,9% до 23%.

Ситибанк

По состоянию на октябрь 2018 года Ситибанк замыкает топ-20 самых крупных российских банков. В значительной степени это обусловлено быстрым развитием розничного кредитования. В число наиболее популярных продуктов, разработанных банком, входит потребительский кредит.

Условия его получения таковы:

  • ставка составляет от 12,9%;
  • сумма варьируется от 100 тыс. до 1 млн. руб.;
  • продолжительность кредитного соглашения с банком – от 2 до 5 лет.

Альфа-Банк

Деятельность Альфа-Банка на финансовом рынке страны отличается одинаково успешным развитием как розничного, так и корпоративного кредитования. Наиболее доступным для проблемных заемщиков является кредит наличными, который выдается Альфа-Банком по ставке от 11,99%. При этом срок договора с организацией составляет от года до пяти, а максимальный лимит по займу равняется 4 млн. руб.
Росбанк

Самый популярный и востребованный сегодня продукт Росбанка – это кредит наличными по программам «Просто деньги без обеспечения» и «Просто деньги». Он выдается под 9,99% на срок до 5 лет. Величина займа составляет 50 тыс.-3 млн. руб.

Райффайзенбанк

Среди основных преимуществ коммерческого предложения Райффайзенбанка необходимо выделить два. Во-первых, лояльное отношение к клиентам, что позволяет рассчитывать на одобрение сделки со стороны банка и проблемным заемщикам. Во-вторых, выгодные условия кредитования. Например, ставка по займу наличными составляет вполне разумные 10,99-19,99%.

АТБ Банк

Главным плюсом обращения в АТБ выступает возможность получить займ не только на крайне выгодных условиях, но и с высокой вероятностью одобрения сделки со стороны банка. Кредит наличными выдается по ставке от 9%, причем сумма займа может достигать внушительных 5 млн. руб., а продолжительность кредитного договора – 5 лет.

Интерпромбанк

Коммерческое предложение Интерпромбанка в части кредитования частных лиц интересно по двум причинам. Первая заключается в минимальных требованиях, предъявляемых к заемщику, что позволяет обращаться в банк даже проблемным клиентам. Вторая состоит в финансовой привлекательности кредита наличными, в соответствии с условиями которого можно получить до миллиона рублей под 11% годовых.

ВТБ

Кредитная программа ВТБ для физлиц выделяется крайне выгодными условиями займа наличными. Минимальная величина ставки по нему равняется всего 7,9% годовых. При этом сумма займа может доходить до 5 млн. руб., а продолжительность кредитного соглашения с банком – до 7 лет.
Какой банк выбрать?

Вероятность одобрения выдачи кредита проблемному заемщику сложно назвать высокой. Поэтому при выборе банка необходимо обращаться в тот, где она максимальная. Для этого целесообразно провести предварительные переговоры с сотрудником организации или собрать как можно больше информации о банке.

Среди наиболее выгодных и, что особенно важно, реальных вариантов получить займ для клиента с плохой кредитной историей, необходимо выделить предложения таких банков, как Тинькофф, Совкомбанк, Интерпромбанк, СКБ банк.

Как увеличить шансы на одобрение кредита при плохой КИ?

Для увеличения вероятности получения кредита проблемному заемщику необходимо предпринять следующие действия:

  • обратиться к кредитному брокеру для консультаций и квалифицированной помощи;
  • предоставить обеспечение по займу в виде залога или договора поручительства. Этот способ заслуженно считается одним из самых эффективных;
  • отправить заявки сразу в несколько банков;
  • стать клиентом одной из финансовых организаций, например, открыв депозит или оформив зарплатную карту, что серьезно увеличит вероятность выдачи займа;
  • грамотно обосновать объективность финансовых трудностей, которые привели к появлению плохой кредитной истории.

Как плохая кредитная история отражается на условиях кредита?

Как правило, банки не включают наличие хорошей кредитной истории в число требований при выдаче займа. Однако, оно практически всегда присутствует «по умолчанию». Очевидно, что даже при одобрении сделки с проблемным заемщиком, ему будут предложены менее выгодные условия.

Это выражается в более высокой процентной ставке, уменьшении срока и суммы кредита, а также в ужесточении требований по обеспечению займа.

Что такое оздоровительный кредит?

Некоторые отечественные банки предлагают проблемным заемщикам так называемые оздоровительные кредиты. Подобные программы предусматривают выдачу небольшого займа на короткий срок и под достаточно высокий процент.

Выполнение клиентом своих обязательств позволяет внести соответствующие изменения в кредитную историю, а также оформить следующий, более крупный и выгодный займ. Количество таких циклов не ограничено.

В каких случаях имеет смысл брать?

Оздоровительный кредит рекомендуется оформлять в том случае, когда других реальных вариантов финансирования потребностей заемщика попросту не осталось. При этом клиент должен быть уверен в том, что точно и своевременно исполнит взятые на себя обязательства.

Как получить кредит с плохой кредитной историей?

Наиболее эффективные варианты увеличения вероятности одобрения сделки со стороны банка были описаны выше. В дополнение к ним, можно привести еще несколько вариантов для получения займа клиенту с плохой кредитной историей.

Что потребуется?

Один из способов получения кредита проблемному заемщику – это обращение в микрофинансовую организацию. Такой вариант финансирования следует признать наименее выгодным, так как микрокредиты выдаются, как правило, под очень большой процент. Кроме того, практически всегда присутствуют серьезные штрафные санкции за просрочку.

Пошаговые действия

Действия проблемного заемщика при получении кредита мало отличаются от мероприятий, реализуемых обычным клиентом банка. В большинстве случаев для оформления займа требуется:

  • подобрать один или несколько банков, вероятность одобрения сделки со стороны которых наиболее высока;
  • подготовить и отправить заявки на получение займа;
  • предоставить необходимое обеспечение по кредиту. Оформление в залог ликвидной недвижимости или заключение договора поручительства существенно увеличивают шансы на получение займа;
  • при необходимости – беседа со специалистами финансовой организации на предмет обоснования объективного характера имевшихся ранее проблем;
  • при одобрении сделки – заключение кредитного договора с банком и получение заемных средств.

Плюсы и минусы получения кредита с плохой кредитной историей

Среди плюсов получения займа проблемным клиентов можно выделить два главных. Во-первых, возможность несколько исправить плохую кредитную историю. Во-вторых, получение заемных средств на удовлетворение собственных потребностей.

В число недостатков оформления подобных кредитов входят:

  • увеличение финансовой нагрузки на человека;
  • менее выгодные условия кредитования;
  • возможность дальнейшего ухудшения и без того проблемной кредитной истории.
Рубрики
Горячие линии

Горячая линия Теле2


Теле2 – популярный российский оператор мобильной связи, а также интернет-провайдер, услугами которого пользуются жители разных регионов страны. Несмотря на высокое качество связи и internet-соединения, у клиентов компании Теле2 все-таки иногда возникают сложности.
К примеру, не удается подключить дополнительную услугу, отсутствует подключение к интернету, не приходят SMS-сообщения и прочее. Решение любых вопросов будет обеспечено квалифицированной службой поддержки Теле2. Все возможные варианты связи со специалистами компании будут описаны ниже.

Содержание [Скрыть]

Бесплатный телефон горячей линии Теле2 8-800

Для связи со специалистами техподдержки Теле2 с мобильных номеров (бесплатно) нужно набрать:

  • 8 800 555 0611;
  • короткий номер 611.

Созвониться с оператором горячей линии легко. Набрав номер, указанный выше, нужно подождать перечисления автоматическим информатором доступных пунктов меню или нажать 0. Номер службы техподдержки будет разным в различных регионах. Чтобы узнать телефон горячей линии в своей области, нужно войти на официальный сайт оператора и выбрать регион.

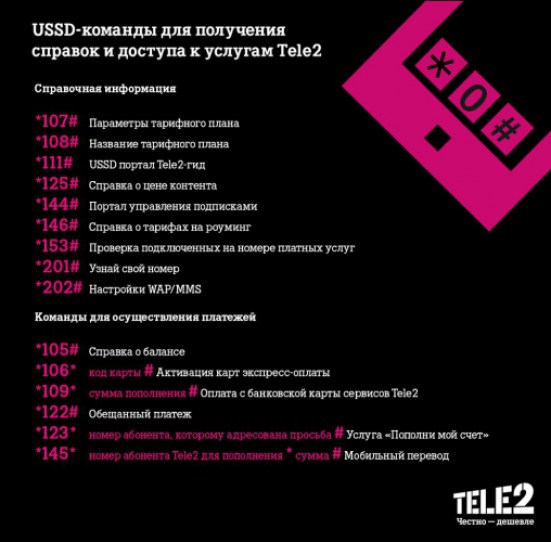
Ответы на многие вопросы абоненты могут получать самостоятельно, воспользовавшись USSD-кодами.

Другие способы связи

Онлайн чат – доступен на сайте Теле. Операторы обеспечивают круглосуточное обслуживание клиентов по разным вопросам. Чтобы связаться со специалистами, абоненту нужно войти в Личный кабинет Теле2.

Номер для звонка в роуминге — +7 (951) 52-006-111.

Поддержка через мессенджер Viber. Чтобы быстро получить ответы на вопросы, можно написать в паблик-аккаунт «Tele2 Россия». Найти данную группу легко. Достаточно только перейти во вкладку «Контакты» — раздел «Мои паблик аккаунты». Для связи оптимально подходит программа Viber версии 6.5.0 и выше.

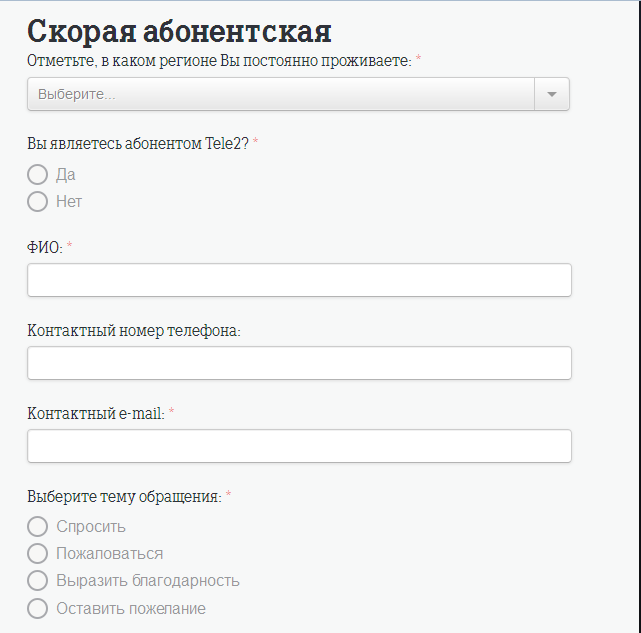
Форма обратной связи создана для письменных обращений клиентов в компанию. Чтобы получить ответ на свой вопрос, клиент должен заполнить длинную форму с разными уточняющими моментами. Чем более полно будет раскрыта проблема, тем быстрее сотрудники Теле2 смогут найти ее решение. Подробный ответ будет отправлен клиенту на личный E-mail.

Офисы продаж – здесь можно получить консультацию и решить некоторые проблемы. Найти ближайшее отделение можно на официальном сайте. Для этого в специальную форму вводится город, метро или адрес.

Приложение, Личный кабинет «Мой Tele2» — собственный раздел абонента на официальном сайте компании. Здесь можно самостоятельно управлять балансом, контролировать расходы без обращения на горячую линию. Пользователи телефонов Андроид или iPhone скачивают приложение Мой Теле2, имеющего все опции Личного кабинета.

Справочная служба. При звонке на телефон 611 абонент должен быть готов предоставить специалисту такую личную информацию:

  • ФИО;
  • кодовое слово или номер/серию документа, который удостоверяет личность;
  • PUK-код.

По каким вопросам специалисты смогут помочь?

Сотрудники горячей линии содействуют в решении проблем, когда наблюдаются сложности с:

  • выходом в интернет, связью;
  • пользованием услугами в роуминге;
  • платежами со счета мобильного;
  • финансовыми вопросами (пополнение);
  • безопасностью, защитой;
  • управлением СИМ-карточкой;
  • переносом номера в Теле2 и т.д.

По каким вопросам поддержка Tele2 помочь не сможет?

Операторы не дают информацию о других пользователях сети. Кроме того, по телефону нельзя заказать СИМ-карту компании. Купить ее можно только в офисах продаж.

Время ответа и компетентность специалистов?

Специалисты Теле2 являются профессионалами в своей области. Время ожидания ответа по горячему номеру и другим каналам связи минимальное. Клиенты говорят о том, что иногда приходится ждать ответа операторов в течение 5-10 мин. в часы-пик. Специалисты справочной службы решают проблемы клиентов в 99% случаев.

Рубрики
Мобильные операторы

Как перейти на «Теле2» со своим номером


«Теле-2» удобен, прост и лаконичен. Компания предлагает тарифы с привлекательными условиями и ценами, поэтому перейти на этого оператора связи хотя бы ради эксперимента, однозначно, стоит. Посмотрим, как это делается.
Содержание [Скрыть]

Можно ли перейти в «Теле2» с сохранением своего номера?

Конечно, можно! Оператор с удовольствием принимает всех желающих в число своих абонентов. Эта услуга называется MNP (Mobile Number Portability — услуга переносимости номеров между операторами) и она ничего не будет вам стоить.

Можно ли перейти с сохранением городского номера? Нет, нельзя. Перенести городской номер нельзя по закону, но вы можете подключить к вашему перенесенному федеральному номеру городской номер «Теле2».

Как перейти в «Теле2» со своим номером?

Есть 2 пути перехода на «Теле2»: подать заявку на сайте, либо пойти в ближайший офис оператора и оформить переход там.

Что потребуется? Если вы решили перейти на «Теле2» со своим номером с помощью сотрудников салона, то вам нужно иметь при себе паспорт или другой документ, подтверждающий вашу личность. Например, временное удостоверение личности (форма 2П), удостоверение личности военнослужащего России, паспорт моряка, военный билет, иностранный паспорт, разрешение на временное проживание или вид на жительство.
Некоторые операторы допускают возможность перехода, когда вместо абонента действует его представитель. «Теле2» к таким не относится, для осуществления процедуры человек должен явиться лично.

Необходимые условия для перехода. К ним относятся:

  • номер должен принадлежать абоненту, который оформляет заявку на перенос;
  • на счету должна быть некоторая сумма;
  • не должно быть задолженности прежнему оператору;
  • оператор имеет представительство в вашем регионе.

С вами заключат договор и выдадут сим-карту с временным номером. На нее будет перенесен портируемый номер. Пока ваш номер регистрируется в сети, с данной симкой вы можете звонить и пользоваться другими услугами связи в соответствии с вашим новым тарифом от «Теле2».

Те средства, которые имеются на счету сим-карты с временным номером, будут вам доступны и после переноса.

Пошаговая инструкция поможет вам просто перейти на нового оператора. Для перехода нужно:

  • написать заявление;
  • выбрать тарифный план, учитывая, что все услуги связи будут оплачиваться в соответствии с ним;
  • заключить договор с «Теле2»;
  • получить сим-карту в любом офисе компании. Сим-карта имеет временный номер, и им вы будете пользоваться несколько дней.

Через некоторое время вы станете полноценным абонентом компании.

Также вы можете прийти в любой салон «Теле2» и попросить сотрудников проделать все необходимые процедуры.

Как перейти самостоятельно через сайт «Теле2». Здесь нет ничего сложного:

  • На главной странице сайта зайдите в раздел «Подключиться к Теле2», просто прокрутив вниз страницу.
  • Кликаем по ссылке «Перейти со своим номером» и оказываемся на странице с формой заявки.
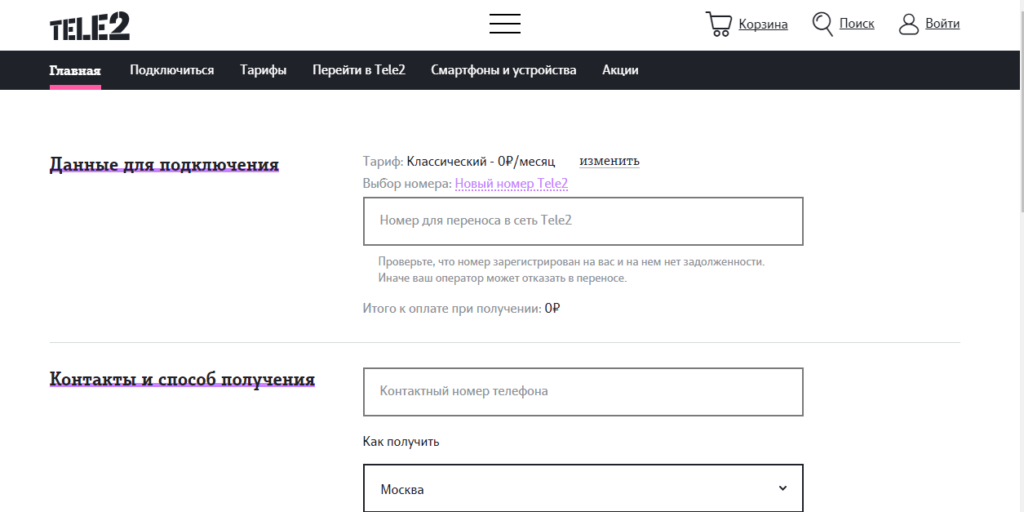
  • Выбираем нужный тариф, вводим номер, который будем переносить, указываем контактный телефон, адрес, куда будет доставляться сим-карта и подтверждаем заказ.

Доставка занимает не больше 2 дней, также вы можете выбрать адреса для самовывоза и время работы пункта выдачи.

Сколько ждать перехода?

Перенос номера длится не меньше 8 дней с даты подписания договора. Учитывая данный факт, вы можете выбрать любой день и время перехода.

То есть временные ограничения такие: не раньше 8 дней и не позже 6 месяцев. Если абонент не установил день переноса, по умолчанию он назначается на 8 день.

Этот срок не случаен – он установлен по закону. Дело в том, что перенесение номера – сложная в техническом плане процедура. В ней участвуют:

  • оператор от которого переходит номер;
  • оператор «Теле2»;
  • оператор Центральной базы переносимых номеров.

Чтобы провести необходимые технические мероприятия, нужно 8 дней.

Следует помнить, что вам могут отказать в перенесении номера. Обоснование отказа вам передадут по SMS. Причин может быть несколько:

  • данные абонента неточные и неправильные;
  • у абонента имеется задолженность прежнему оператору;
  • номер заблокирован;
  • оператор не работает в вашем регионе.

Если причина отказа связана с несовпадением паспортных данных, то абонент должен написать соответствующее заявление своему прежнему оператору и откорректировать имеющуюся информацию. Также нужно погасить имеющийся долг и пополнить баланс, чтобы он был положительным.

Когда все недочеты будут устранены, вы можете снова оформить заявку на перенос номера.

О чем необходимо знать после перехода

В первые несколько дней после перенесения номера во время пополнения счета будет открываться список из двух операторов. Нужно будет вручную выбирать «Теле2», а потом вводить перенесенный номер.

Процедура пополнения баланса в «Теле2» ничем не отличается от прежней у бывшего оператора, то есть перевести деньги на счет можно:

  1. с помощью банковской карты, причем сделать это вы можете в личном аккаунте на сайте оператора или в приложении для смартфонов «Мой «Теле2»;
  2. через терминал оплаты;
  3. посредством QIWI-Кошелька;
  4. картой оплаты «Теле2»;
  5. в офисах «Теле2»;
  6. на сайте в разделе «Пополнение и переводы».

Нередко случается, что к перенесенному номеру привязана банковская карта, а бывает, что не одна. Что же делать?

Обычно банки оперативно отслеживают информацию о смене оператора и обновляют свою базу данных в автоматическом режиме. Но могут и отправить запрос абоненту с просьбой подтвердить информацию о переходе к другому оператору.

Поэтому, если вы не получили подобное сообщение в течение 6 часов после переноса номера лучше обратитесь в свой банк и подтвердите переход.

Также нужно помнить, что вы можете вернуть деньги, оставшиеся на счету у прежнего оператора, после переноса номера. Для этого обратитесь в салон обслуживания этой компании с паспортом.

Абоненты, которые перешли на «Теле2» со своим номером, могут первое время наблюдать технологические перерывы во время общения по телефону. Минут 30 могут не идти исходящие звонки и SMS, а около 6 часов вы не сможете принимать входящие вызовы.

Так происходит, потому что обновляется база данных операторов, которые участвуют в портации. Это временные неудобства, которые нужно переждать, но если они продолжаются длительное время, обязательно обратитесь к оператору «Теле2» с подробным описанием проблемы.

Вы можете это сделать прямо на сайте компании, введя вопрос в поле формы для онлайн-чата, либо рассказать о ситуации в мессенджерах Viber и Telegram.

Стоимость перехода в «Теле2» со своим номером

За перенос номера ничего платить не нужно, с вас при получении сим-карты возьмут лишь деньги за стоимость тарифа. Расценки за тарифы следующие:

  • «Классический» – 100 рублей;
  • «Интернет для устройств» – 300 рублей;
  • «Мой онлайн +» – 800 рублей;
  • «Мой онлайн» – 400 рублей;
  • «Мой «Теле2»» – 7 рублей в день.

Чтобы проверить параметры вашего нового тарифа нужно набрать *107#«Вызов». Для управления тарифом и опциям для начала следует скачать приложение «Теле2», и уже авторизовавшись в нем, ознакомиться с особенностями своего плана.

Управлять тарифным планом можно и в Личном кабинете на сайте оператора.

Рубрики
Горячие линии

Горячая линия Евросети


Компания Евросеть входит в число лидеров отечественного ритейла, который специализируется на продаже различной техники и аксессуаров для мобильной связи и предоставлением сопутствующих услуг, в том числе, от всех крупных отечественных операторов.
Наличие большого количество торговых точек, расположенных на территории всех субъектов РФ и некоторых стран СНГ, а также собственного интернет-магазина делает необходимым создание службы поддержки клиентов. Именно поэтому в компании давно и успешно функционирует горячая линия Евросети.

Содержание [Скрыть]

Телефон бесплатной горячей линии Евросети

Для клиентов Евросети, проживающих на территории России и государств, входящих в СНГ, компанией предусмотрен единый телефон горячей линии – 8 800 700 00 10. Этот номер фигурирует как служба техподдержки и справочная. Он работает в круглосуточном режиме, а звонок является бесплатным при совершении с любого телефона на территории РФ.

Телефоны для жалоб в Евросеть

Указанный выше номер используется и для подачи жалоб на обслуживание в одном из салонов Евросети или продажу некачественного товара. Наличие одного номера, который является универсальным для нескольких служб и используется для решения разных функциональных задач, упрощает его практическое применение.

Клиенту не требуется запоминать или искать несколько телефонных номеров, так как достаточно найти всего один.

Телефоны для сотрудников Евросети

Желающим устроиться на работу в компанию предоставляется 2 варианта. Первый предполагает заполнение анкеты, для чего требуется перейти на . В открывшейся форме необходимо проставить запрашиваемые данные и отправить ее на электронный адрес кадровой службы Евросети (job@euroset.ru).

Второй вариант предусматривает телефонный звонок на номер 8 800 600 77 05. Ответивший сотрудник предоставит консультации по имеющимся вакансиям и, при необходимости, запросит данные у потенциального сотрудника компании.

Телефоны для корпоративных клиентов Евросети

Отдельный раздел сайта и дополнительный телефонный номер горячей линии предназначены для корпоративных клиентов компании. Помимо основного, связь со службой поддержки осуществляется по номеру +7 495 775 15 45. Адрес данного раздела выглядит следующим образом: .

Горячая линия по продукту Кукуруза

В число популярных продуктов, реализуемых салонами Евросети, входит карта Кукуруза. Телефон для консультаций по вопросам, связанным с ее получение или обслуживанием, указывается на специальном сайте (http://kykyryza.ru). Он выглядит так: 8 800 700 77 10.

Другие способы связи

Помимо телефонов горячей линии, клиентам Евросети предоставляется еще несколько способов получить ответы на интересующие их вопросы и решить возникшие проблемы. В их число входят такие:

  • запрос в сервис обратной связи. Форма, которую необходимо заполнить и отправить по адресу shop@euroset.ru, размещается на . Этот же адрес указан и в разделе сайта «Помощь», откуда также можно при необходимости связаться со службой поддержки для подачи соответствующего запроса;
  • социальные сети. Сегодня Евросеть имеет несколько официальных групп в социальных сетях, активно используя этот удобный и популярный способ связи с потенциальными клиентами. Например, адрес группы в Фейсбуке размещается на , а во ВКонтакте – на https://vk.com/euroset_club. Кроме того, работают группы в Одноклассниках, Инстаграме, Твиттере и YouTube.

Еще один способ получить необходимые клиенту консультации или ответы на возникшие вопросы – это обратиться в ближайший салон Евросети. Найти магазин компании проще всего, использовав специальный сервис, расположенный на .

Для поиска нужной торговой точки достаточно выбрать регион проживания и указать находящийся в нем населенный пункт. После этого все салоны, расположенные в указанном городе, будут автоматические отмечены на карте.

По каким вопросам специалисты смогут помочь?

Обращение в службу поддержки Евросети позволяет получить следующую информацию или решить такие проблемы:

  • условия работы салонов и интернет-магазина компании;
  • ответы на вопросы, связанные с предоставлением услуг или покупкой конкретных товаров;
  • информирование о рекламных акциях и кампаниях, которые проводятся Евросетью, и условиях участия в них;
  • предоставление сведений о различных продуктах, предлагаемых компанией, например, картах Кукуруза, Еврофон, Евросеть и т.д.;
  • оформление онлайн-заказа на поставку товара из интернет-магазина и многое другое.

По каким вопросам поддержка помочь не сможет?

Наиболее сложным для решения вопросом выступает предъявление клиентом каких-либо претензий, связанных с качеством приобретенного товара. В подобной ситуации служба поддержки не в состоянии решить вопрос дистанционно и звонить на горячую линию не имеет смысла. В этом случае требуется личное обращение в один из салонов торговой сети.

Время ответа и компетентность специалистов

Большую часть сотрудников колл-центра и службы поддержки, работающих в компании Евросеть, отличает профессионализм и высокий уровень квалификации. Следствием этого выступает оперативное решение возникающих у клиентов проблем и получение ими грамотных и действенных консультаций.

Важным плюсом компании выступает активная работа в социальных сетях, где также оказывается скорая и квалифицированная помощь.

Отдельным плюсом такого способа решения проблем является возможность узнать мнение других клиентов Евросети и опыт их взаимодействия с фирмой, что нередко становится крайне полезной информацией.

Рубрики
Мобильные операторы

Как отключить «ХайВей» на Билайне


«ХайВей» — востребованная услуга от мобильного оператора Билайн, которая предоставляет пользователям возможность в случае исчерпания всего трафика оплаченного интернета выполнять переподключение за дополнительную плату. Информационные порталы, игровые сайты, социальные сети – куда же без всего этого? Естественно, данная услуга является платной, и в некоторых случаях возникает необходимость ее отключения.
Содержание [Скрыть]

Что такое «ХайВей»?

Самым главным преимуществом является цена подключения. Первые три раза с пользователя берется всего 0 рублей. Потом за каждое подключение придется платить 50 рублей.
Кому будет полезна услуга? Всем тем абонентам Билайна, которые исчерпали интернет-трафик и хотят выполнить переподключение, «ХайВей» придется по душе. То есть абонент отключается и подключается заново, что даст ему обновление internet-трафика.

Как проверить, подключена ли услуга?

Подключение представленной услуги можно проверить при помощи простой команды *110*044#.

Как отключить «ХайВей»?

Любая опция «ХайВей» независимо от объема пакета трафика отключается по номеру телефона 0674117410. Когда абонент заказал услугу «7 дней бесплатно», чтобы отключить промо-опцию, следует набрать 7770.

В двух ситуациях абоненту придет СМС, в котором будет подтверждаться отключение используемого пакета.

Номер для отключения услуги «ХайВей»

Чтобы отказаться от дополнительных пакетов, рекомендуется набрать USSD-команду *115*230# и кнопку вызова. Также можно позвонить на номер 0674717780. Пакеты отключаются абсолютно бесплатно, но за их переподключение абоненту придется заплатить, о чем было сказано выше.

USSD запросы для отказа

Чтобы отказаться от использования опции «ХайВея», можно воспользоваться такими USSD-командами:

  • *115*040# — для пакета «ХайВей 1 Гб». Через пять минут абоненту придет СМС-сообщение относительно успешного отключения опции. Чтобы дополнительно подключить ее, нужно выполнить команду *115*04#.
  • *115*070# — подходит для пакета «ХайВей 3 Гб». В течение нескольких минут абоненту придет смс-сообщение относительно деактивации функции. Подключение выполняется командой *115*07#.
  • *115*060# — отключается пакет услуги «ХайВей 3 Гб». Об исходе операции клиент также информируется SMS-сообщением. Подключается опция комбинацией *115*06#.
  • *115*090# — «ХайВей 30 Гб». Чтобы вновь активировать пакет, рекомендуется набрать *115*09#.
  • *115*080# — «ХайВей 15 Гб». Работает смс-информирование относительно отключения услуги. Подключение возможно при помощи комбинации *115*08#.

Активация обозначенных выше опций доступно также на планшетных компьютерах, USB-модемах. Для этого изначально следует подключить тарифный план «Простой интернет».

Его подключение выполняется абсолютно бесплатно при помощи специальной ussd-комбинации 115*00#.

Другие способы отказаться от «ХайВея»

Если отключение не удалось выполнить при помощи ussd-команды, тогда сделать это можно в личном кабинете на официальном сайте мобильного оператора или воспользовавшись услугами технического специалиста, позвонив на номер 0611.

Также абонент может посетить фирменный салон мобильной связи Билайн, где отключение услуги будет выполнено менеджером абсолютно бесплатно.

Квалифицированный специалист выполнит операцию в максимально сжатые сроки. Также он готов проконсультировать абонента относительно предоставления и деактивации услуги.

При заказе доступа в интернет в рамках «ХайВея» и предварительной оплаты на месяц вперед в случае отказа от услуги средства абоненту на счет не возвращаются.

Рубрики
Разное

Интерактивное ТВ от «Ростелеком»


«Ростелеком» — лидер в России по предоставлению коммуникационных услуг частным лицам и корпорациям. Интерактивное телевидение от провайдера европейского уровня «Ростелеком» — отличное качество HD в сочетании с приемлемой оплатой. Огромным преимуществом телевидения «Ростелеком» является отсутствие помех и минимум рекламы. На медийном пространстве «Ростелеком ТВ» собраны лучшие телеканалы, коллекции художественных и документальных фильмов, телепередач.
Содержание [Скрыть]

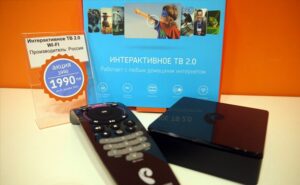
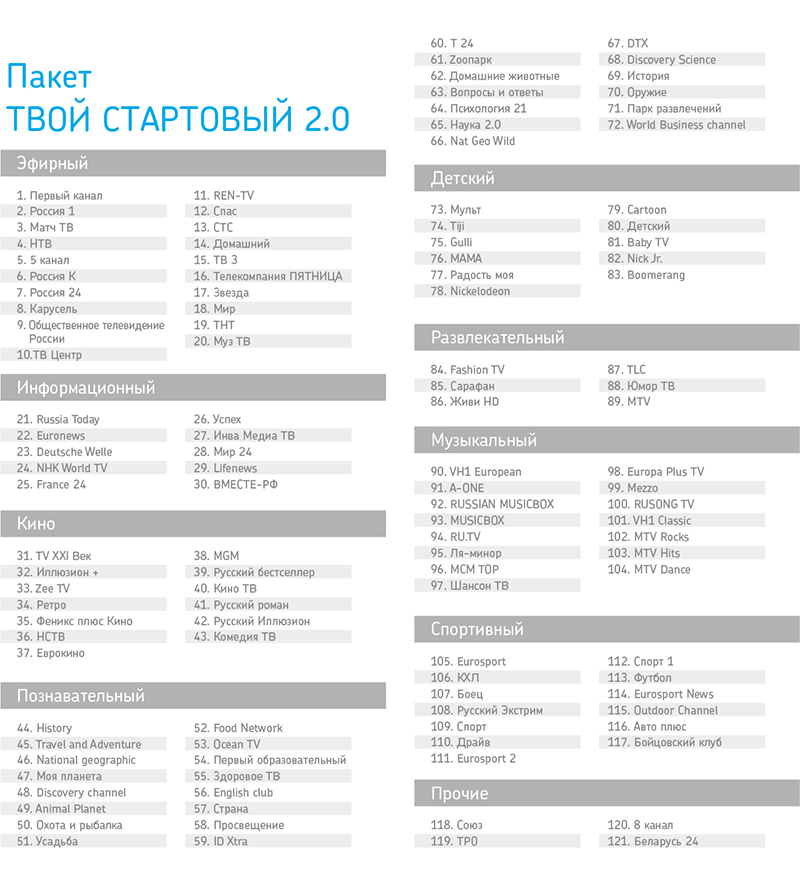
Обладатель приставки «Интерактивное ТВ 2.0» от «Ростелеком» сможет подключаться по WI-FI. Для того, чтобы оценить преимущество Интерактива провайдер предлагает начать с пакета «Твой стартовый 2.0» в комплекте с услугой «Управление просмотром» бесплатно в течение первых 30 дней.

Интерактивное телевидение «Ростелеком»

Интерактивное ТВ от «Ростелеком» — это новые стандарты телевизионного просмотра, которые делают телевидение увлекательным, а процесс комфортным:

  • обширная коллекция фильмов, ставших классикой, и новинок, не вышедших еще на DVD, более ста лучших каналов для всей семьи на самый избирательный вкус, караоке-опция и информативные сервисные услуги, возможность делиться своими впечатлениями с друзьями из социальных сетей прямо при просмотре телевизора;
  • видеотека тематических программ на любой вкус;
  • возможность системного выбора под конкретного индивидуального пользователя;
  • архив позволит сохранить любимую программу в записи;
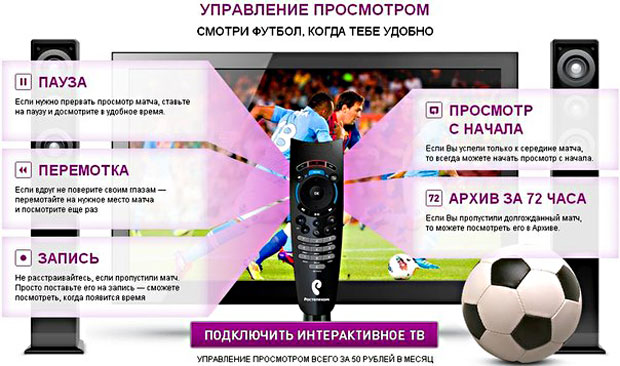
  • интерактивные опции «пауза» и «трансляция сначала» помогут не пропустить интересные моменты, в то время, когда абонент отвлекся или был занят;
  • защита от нежелательного контента облегчит контроль за телепросмотром своего ребенка.

Тарифы

Основные тарифные планы представлены четырьмя пакетами:

  • «Твой стартовый 2.0», включает в себя более 100 каналов самой разнообразной тематики за 320 рублей в месяц.
  • «Твой оптимальный 2.0» — 120 каналов, которые устроят каждого члена семьи от мала до велика. Стоимость пакета — 420 рублей в месяц.
  • «Твой продвинутый 2.0» объединяет в себе все преимущества тарифа «Твой оптимальный», плюс каналы с познавательной тематикой и фильмами на самый взыскательный вкус. Все удовольствие обойдется абоненту в 620 рублей.
  • «Твой максимальный 2.0» за 1700 рублей в месяц позволит абоненту «Ростелекома» не отказывать себе ни в чем: ни в лучших развлекательных программах, ни в спортивных состязаниях, наслаждаться шедеврами киноискусства, участвовать в телепутешествиях.

Кроме основных, можно подключить дополнительные пакеты, учитывающие индивидуальные предпочтения любителей телевидения:

  • Пакет «Твое кино» предлагает смотреть советские, российские и мировые киношедевры в режиме 24/7 в прекрасном качестве.
  • «Amedia Premium 2.0» не позволит оторваться от экрана, пока не закончится очередная серия телесериала. В данном пакете представлена коллекция лучших сериальных фильмов в HD качестве.
  • «Шант Премиум HD» порадует армянскую диаспору, потому что представляет собой лучший канал армянского телевидения. Армянская культура, новостная информация и колорит с доставкой в каждый дом, благодаря ТВ.
  • «Взрослый 2.0» ТВ-пакет позволит смотреть эстетическое эротическое видео на лучших телеканалах.
  • «VIP Viasat Premium 2.0» и «Amedia+VIP Viasat Premium 2.0» созданы для поклонников телевизионных многосерийных фильмов и художественных фильмов всех времен и народов.
  • «Твой идеальный HD 2.0» обеспечит просмотр на высоком уровне четкости.

Каналы

Интерактивное ТВ представляет собой в разных вариациях более 120 каналов в цифровом и HD формате: федеральные, спортивные, детские, познавательные, музыкальные, религиозные, этнические и экологические, фильмы и сериалы.

Например, тариф «Твой Стартовый 2.0», который предлагается новичкам бесплатно на месяц, включает в себя 118 каналов.

Сервис Видеопроката

Став обладателем Интерактивного ТВ, можно не выходя из дома пользоваться услугами видеопроката на сервисе: выбирать понравившиеся фильмы в огромной коллекции от российских и мировых студий, как раритетные, так и новинки, еще не вышедшие в DVD. Можно оплатить услугу на двое суток или два месяца просмотра. Можно купить, пополнив собственную коллекцию.

Есть вариант осуществления ежемесячной тематической подписки на:

  • мировые сериалы;
  • «Отчаянных домохозяек» и «Анатомию страсти»;
  • шедевры студии Disney;
  • новые российские сериалы;
  • голливудские блокбастеры;
  • каналы для женщин;
  • мультфильмы.

Управление просмотром

Услуга управления просмотром доступна всем пользователем Интерактивного ТВ и позволяет сделать процесс просмотра комфортным и индивидуальным:

  • можно поставить фильм на паузу и выйти за чашкой чая;
  • можно перемотать назад и еще раз просмотреть непонятный и понравившийся кадр;
  • можно начать просмотр сначала;
  • поставить трансляцию на запись;
  • посмотреть записанный архив за последних три дня.

Управление просмотром и делает телевидение интерактивным, то есть позволяет абоненту участвовать в процессе.

Онлайн ТВ

Сервис «Онлайн ТВ» предоставляет возможность смотреть телевизионную трансляцию на компьютере не только дома, но в любом удобном месте. Данная услуга предоставляется бесплатно.

Мультирум

Опция «Мультирум» позволяет абонентам смотреть телевизионные трансляции одновременно на нескольких телевизионных устройствах, находящихся в разных местах жилища. Настройка оборудования происходит беспроводным способом, поэтому свободному передвижению по дому ничего не будет препятствовать.

Мультискрин

Какой бы тарифный план не подключил абонент, он автоматически получает в подарок опцию «Мультискрин».

С ним кинолюбитель может смотреть фильмы на любом устройстве в любом месте: дома на широкоформатных телевизорах Smart TB от компаний Samsung и LG, в поездке или на отдыхе на компьютере и планшетах на Android и iOS, на телевизионных приставках от «Ростелеком».

Можно начать просмотр канала на одном устройстве, поставить на паузу и продолжать просмотр в другой комнате на другом устройстве. Услуга автоматическая и бесплатная.

Караоке

Подключив сервис «Караоке» можно превратить пространство квартиры в музыкальную студию, а любую вечеринку в великолепное творческое состязание.
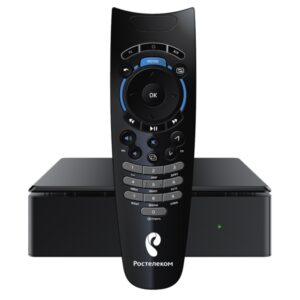
В коллекции сервиса более чем пять тысяч песенных композиций в разных жанрах и стилях.

Доступ к полному каталогу «Караоке» на два дня обойдется всего в 150 рублей.

Необходимое оборудование

Интерактив от «Ростелеком» можно настроить двумя популярными способами: через роутер или с помощью WI-FI.

Для первого способа необходим следующий комплект оборудования:

  • телевизионное устройство;
  • ТВ приставка;
  • роутер или модем;
  • пульт управления;
  • кабели: Ethernet и HDMI или RCA.

Для второго способа необходимы, кроме телевизора:

  • адаптер беспроводной связи,
  • ТВ приставка.

Приставку SML-482 HD с USB-разъемом и пульт дистанционного управления с комплектом батареек, который способен управлять просмотром и подходит для всех телевизионных устройств можно приобрести в компании.
К данному оборудованию прилагается полный комплект документов:

  • руководство пользователя;
  • гарантийное обслуживание;
  • пояснение о назначении кнопок пульта ДУ;
  • «Справочник абонента по услуге Интерактивное ТВ 2.0.»

Оформить заказ на оборудование можно на сайте «Ростелеком» при заключении договора на тестовый бесплатный заказ. В заявке необходимо указать контактные и личные данные абонента, адрес доставки и удобное время для установки.

Можно сертифицированное оборудование приобрести в центрах продаж и обслуживания «Ростелеком» или магазинах-партнерах: «М.Видео», «Юлмарт», «Эльдорадо»,»МедиаМаркет», «DNS».

Интерактивное ТВ 2.0

«Интерактивное ТВ 2.0», так называемый коробочный продукт, представляющий собой специальную приставку, подключенную к WI-FI, и уникальный пульт для управления.

Отличия «Интерактивного ТВ 2.0»

Подключение ТВ 2.0 происходит беспроводным способом. На сегодняшний день возможность подключение телевидения путем подключения к Интернету от любого провайдера является уникальной.

Отличительной особенностью «Интерактивного ТВ 2.0» является не только возможность подключения к обширному пакету каналов, но и дополнительные услуги, часть из которых является бесплатными:

  • знакомство на экране ТВ с программой телепередач канала;
  • управление просмотром при помощи пульта дистанционного управления, обладающего функциями паузы, перемотки, записи и архивирования передач;
  • «Мультискрин», предоставляющий собой возможность смотреть телевизионные трансляции сразу на нескольких устройствах;
  • «Родительский контроль», позволяющий обезопасить детей от ресурсов, которыми они в силу возраста не могут пользоваться;
  • «Караоке», способный превратить обычную квартиру в музыкальный салон или клуб, в зависимости от музыкального предпочтения;
  • выбор услуги повышенной четкости;
  • видеофильмы по запросу в видеопрокате сервиса;
  • взаимодействие с социальными сетями, нажатием одной кнопки;
  • просмотр собственного фото и видео.

Кроме того, на портале Zabava.ru, который входит в состав ТВ, собрано более полусотни электронных книг, более миллиона музыкальных произведений, до десяти тысяч игр.

Ассортимент каналов превышает сто и доходит до ста пятидесяти. На интерактивном ТВ абонент не смотрит то, что ему предлагают, а самостоятельно формирует пакет каналов.

Качество интерактивного ТВ превосходит любое другое:

  • картинка не искажается;
  • нет бликов и помех.

Подключение возможно и по технологии ADSL, то есть к обычному кабелю стационарного телефона.

Какое интерактивное ТВ выбрать?

Если возникает выбор между провайдерами услуг интерактивного телевидения, следует проанализировать все их преимущества и недостатки. Если взять для сравнения с «Ростелекомом» компанию «Триколор», то следует сказать, что у «Триколоро» при наличии плюсов, таких как:

  • широкий выбор каналов;
  • умеренная ценовая политика;
  • распространения сигнала на внушительные расстояния —

имеются значительные минусы, связанные с дороговизной оборудования и технической поддержки, обилием рекламной информации во время трансляции, недостаточность интерактивных опций и сбои в очередности каналов, в связи с частным обновлением программного обеспечения.

«Ростелеком» предлагает огромный выбор каналов, уникальные пакетные предложения, высокое качество изображения в HD формате, полный набор интерактивных опций и мобильность в подключении.

Как подключиться?

Обязательным условием подключения является наличие действующего Интернет-соединения.

Для того, чтобы подключить «Интерактивное ТВ 2.0», необходимо заключить договор с компанией «Ростелеком», благодаря которому можно получить доступ в личный кабинет на официальном сайте провайдера.

Затем в три шага подключить:

  • Позвонить по телефону 88001000800 или заказать на сайте приставку, которую курьер в удобное для клиента время, привезет на дом.
  • Подключить приставку к телевизионному устройству, источнику питания и любой сети Интернет.
  • Получите в подарок на 30 дней пакет телеканалов «Твой стартовый 2.0» и возможность управлять просмотром.

Кроме того, став абонентом «Интерактивного ТВ 2.0» и обладателем личного кабинета на сайте, можно пользоваться бесплатно сервисными услугами «Мультискрин» и продлевать подписки с лицевого счета «Ростелеком» в режиме «авто».

Проверка возможности подключения

Условием подключения интерактивного ТВ является доступ к Интернету от любого провайдера. Скорость соединения должна быть для просмотра в формате:

  • SD — 3 МБит/сек,;
  • HD – 10 МБит/сек.

Заявка на подключение

Заявку на подключение можно найти на сайте «Ростелеком», путем активации раздела «Подключиться» в горизонтальном верхнем меню. Ввести личные, контактные и адресные данные абонента.

Можно оставить заявку по телефону 88001000800 или заказать обратный звонок на сайте. Специалисты проанализируют заявку и согласуют с клиентом день подключения.

Как происходит подключение интерактивного ТВ от Ростелеком?

Разработчики «Интерактивного ТВ 2.0» постарались упростить процедуру подключения, чтобы с процессом смог справиться обычный пользователь. При наличии оборудования, необходимо убедиться, что напряжение в сети составляет 220-230 В.

Инструкция по эксплуатации, представленная на сайте www.tv.rt.ru, позволит подключить оборудование самостоятельно. При необходимости, можно оформить заказ и, в определенное заявкой время, мастер посетит абонента и профессионально установит Интерактивное ТВ.

Для того, чтобы картинка в телевизоре была в HD-качестве, приставку к телевизору необходимо подключить HDMI-кабелем. Если ТВ подключается к Интернету, а не WI-FI, понадобится Ethernet кабель.

Установив «Интерактивное ТВ 2.0» от «Ростелеком» пользователь получает доступ к уникальному ресурсу по разнообразию, качеству и возможности управления.

Рубрики
Личные кабинеты

Личный кабинет Мили


Компания Мили в тесном сотрудничестве с Евросетью предлагает российским гражданам в возрасте от 18 лет воспользоваться краткосрочной финансовой помощью в виде микрозаймов. При оформлении заявки заемщик авторизуется на сайте Мили посредством профиля социальных сетей Вконтакте, Одноклассники или Facebook, и в случае одобрения заявки идет в салон Евросеть, где ему отдадут карту Кукуруза, на счете которой будет располагаться сумма займа.

При помощи личного кабинета Мили клиент может погашать займ безналичным способом, а в случае последующего обращения, сможет моментально получать запрашиваемую сумму займа на карту.

Содержание [Скрыть]

Возможности личного кабинета

Доступ в личный кабинет Мили – главная составляющая процесса оформления займа. Сервис обеспечивает простоту использования кредита, так как на ресурсе клиент может:

  • видеть очередную дату внесения платежа, остаток по долгу, конечную дату срока погашения, а также размер возможной переплаты.
  • погашать кредит при помощи Киви кошелька либо карты банка.
  • осуществлять управление сроком выплаты – продлять на 30 дней или гасить всю сумму досрочно.
  • после успешного погашения запрашивать новый заем и моментально получать его на карту.
  • принимать участие в партнерской программе под названием «Приведи друга».
  • просматривать электронную копию кредитного договора и при необходимости распечатывать его.
  • следить за статусом рассмотрения заявки в случае повторного обращения за займом.Кроме того, посредством официального сайта Мили пользователи без авторизации могут:
  • заказывать обратный звонок;
  • оставлять сообщение с вопросом, указав электронный адрес для получения ответа;
  • оплачивать кредит за другого клиента, используя код займа и дату рождения заемщика (функция доступна для доверенных лиц).

Регистрация и вход в личный кабинет Мили

Войти в персональный отдел заемщика пользователь может прямо с сайта посредством кнопки «Войти», которая располагается в верхней части площадки рядом с телефонным номером горячей линии.

Доступ в личный кабинет может быть предоставлен после того, как пользователь пройдет регистрацию.

Регистрация на официальном сайте компании осуществляется по следующему алгоритму:

  • На главной странице заемщик определяется с необходимой суммой займа (первый раз она не превысит 21000 рублей) и сроком ее погашения. Так же там высветится сумма процентов и сумма, которую нужно будет погасить. После этого нужно кликнуть по кнопке «Далее».
  • Авторизация посредством социальных сетей. Использование личного кабинета подразумевает вход через аккаунт соц. сети или при помощи «Телеграм», где нужно будет вводить номер телефона, указанный в заявке.
  • Ввод данных паспорта.
  • Принятие телефонного звонка из контактного центра, когда в процессе разговора клиент должен подтвердить указанные ранее данные.
  • Ожидание смс-сообщения, в котором будет озвучено решение по заявке, и в случае одобрения кредита – код для его получения.

Специалисты рекомендуют обязательно привязать аккаунт социальной сети. Таким образом, в случае необходимости пользователь без проблем сможет восстановить утерянный пароль.

Если же будет утерян доступ к аккаунту соц. сети, то нужно будет обратиться в техническую поддержку клиентов и, перепривязать к аккаунту заемщика профиль, расположенный в другой социальной сети.

Что даст регистрация в личном кабинете Мили?

Сложно переоценить пользу от личного кабинета Мили. Тут располагается вся информация, связанная с задолженностью клиента, остатком долга, размерами начисленных процентов, и конечно, здесь отображается график погашения. Кроме того, сервис отличается еще целым рядом важных функций:

  • В случае непредвиденных обстоятельств тут пользователь может пролонгировать срок кредитного договора. Однако данная функция доступна только один раз и не более чем на 30 дней.
  • Для удобства пользователей погашать задолженность они могут прямо на сайте при помощи пластиковой карты.
  • Если вдруг клиенту понадобится копия кредитного договора, то он тоже сможет найти ее в личном кабинете. Она располагается в отдельной вкладке личного кабинета под названием «история». Документ можно скачать и при необходимости распечатать. Он полностью идентичен оригиналу и обладает такой же юридической силой.

В сервисе заемщик в любое время может проверять правильность своих зачислений.

Безопасность личного кабинета

Вся информация заемщика, хранимая в личном кабинете, является строго конфиденциальной. В данном случае компания гарантирует своим клиентам высокий уровень безопасности. При помощи личного кабинета можно не только оставить заявку на получение кредита, но и воспользоваться дополнительными возможностями:

  • В личном кабинете предусмотрен специальный онлайн-калькулятор, который позволяет подсчитывать максимально возможную сумму займа, и предоставляет индивидуальные условия сотрудничества, включая процентную ставку, размер ежемесячной оплаты, а также сроки гашения кредита.
  • Находясь в личном кабинете, клиент может при необходимости связаться со службой поддержки, чтобы решить информационные и технические вопросы.
  • Клиент всегда может видеть информацию по личному балансу, получать данные по кредитам, участвовать в бонусных программах, погашать задолженность и получать сообщения с напоминаниями по оплате основного долга.

Система взаимодействия с заемщиками представляет собой максимально прозрачный сервис. Со своими клиентами компания всегда поддерживает доверительные отношения, что значительно повышает уровень обслуживания.

Только за один день МФО Мили выдает более 400-сот займов, осуществляя свою работу более чем в шестидесяти городах РФ. По статистике 50% клиентов возвращаются обратно, пополняя постоянную клиентскую базу компании.

Для оформления микрозайма в компании Мили пользователь должен соответствующим образом настроить свой личный кабинет.

Доступом к сервису могут воспользоваться только авторизованные клиенты, которые предварительно заполнили все нужные данные, иначе в предоставлении кредита будет отказано.

Пользователи, которые уже имеют задолженности в других финансовых организациях, также получат отказ в кредитовании.